परिचय
आर्मेनिया में कारोबार बढ़ाने के लिए स्थानीय कर दायित्वों, विशेष रूप से विदेशी व्यवसायों के लिए वैट पंजीकरण , की स्पष्ट समझ आवश्यक है । आर्मेनिया अधिकांश वस्तुओं और सेवाओं पर 20% मूल्य वर्धित कर (वैट) लगाता है, और आर्मेनिया में कार्यरत विदेशी कंपनियों (गैर-निवासियों) को कुछ शर्तों के तहत वैट पंजीकरण कराना पड़ सकता है। यह व्यापक मार्गदर्शिका बताती है कि विदेशी (गैर-निवासी) संस्थाओं के लिए वैट पंजीकरण कब आवश्यक है , विदेशी कर योग्य व्यक्ति कौन है, वर्तमान वैट पंजीकरण सीमाएं और छूटें, चरण-दर-चरण पंजीकरण प्रक्रिया और आर्मेनिया में वैट अनुपालन संबंधी निरंतर कर्तव्य क्या हैं। हम सभी प्रकार के विदेशी उद्यमों को शामिल करते हैं - डिजिटल सेवा प्रदाताओं और ई-कॉमर्स प्लेटफॉर्म से लेकर आयात/निर्यात व्यापारियों, भौतिक उपस्थिति वाली कंपनियों और सीमा पार सेवा फर्मों तक।
अवलोकन: आर्मेनिया में वैट और विदेशी व्यवसाय
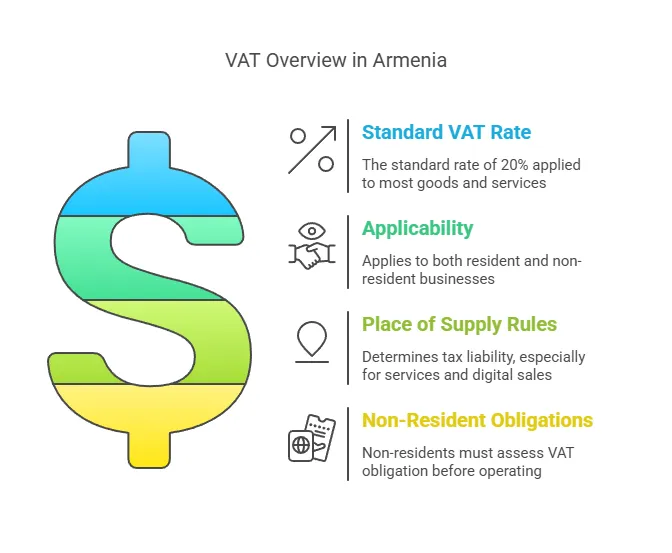
आर्मेनिया में वैट एक व्यापक उपभोग कर है जिसकी मानक दर 20% है, जो सिद्धांत रूप में यूरोपीय वैट प्रणालियों के समान है। यह आर्मेनिया में वस्तुओं और सेवाओं की बिक्री के साथ-साथ वस्तुओं के आयात पर भी लागू होता है। आर्मेनिया में व्यवसाय करने वाली विदेशी कंपनियां (गैर-निवासी व्यवसाय) आमतौर पर स्थानीय कंपनियों के समान वैट नियमों के अधीन होती हैं, लेकिन गैर-निवासियों के लिए विशिष्ट प्रावधान हैं। समझने योग्य मुख्य बिंदु इस प्रकार हैं:
- विदेशी करयोग्य संस्थाएं: आर्मेनिया में, देश में कर योग्य आपूर्ति करने वाली किसी भी व्यावसायिक इकाई (कंपनी या व्यक्तिगत उद्यमी) को वैट के लिए पंजीकरण करना संभावित रूप से आवश्यक है। आर्मेनिया में कोई स्थायी प्रतिष्ठान न रखने वाली विदेशी कंपनी (एक “गैर-स्थापित” व्यवसाय) को अभी भी वैट के लिए पंजीकरण करने की आवश्यकता हो सकती है यदि वह आर्मेनिया में कर योग्य लेनदेन करती है जिसका स्थानीय वैट-पंजीकृत ग्राहक द्वारा अन्यथा हिसाब नहीं किया जाता है। विदेशी कंपनियाँ जो एक स्थापित करती हैं शाखा या अन्य स्थायी प्रतिष्ठान (पीई) आर्मेनिया में वैट प्रयोजनों के लिए स्थानीय करदाताओं के रूप में माना जाता है और उन्हें तदनुसार पंजीकरण करना होगा।
- आपूर्ति स्थान नियम: यदि माल या सेवाओं की आपूर्ति का स्थान आर्मेनिया माना जाता है तो आर्मेनिया में वैट देय है। माल के लिए, यह आम तौर पर तब होता है जब माल आर्मेनिया में होता है या आर्मेनिया में आयात किया जाता है। सेवाओं के लिए, आर्मेनिया का कर कानून कुछ सेवाओं को आपूर्ति के रूप में मानता है जहाँ सेवा का उपयोग या प्रदर्शन किया जाता है (इलेक्ट्रॉनिक सेवाओं के लिए विशेष नियमों के साथ, नीचे चर्चा की गई है)। यदि कोई विदेशी व्यवसाय सेवाएँ प्रदान करता है अर्मेनिया के क्षेत्र में, या आर्मेनिया में स्थित ग्राहकों के लिए, वे सेवाएँ आर्मेनिया में कर योग्य हो सकती हैं।
- रिवर्स चार्ज तंत्र: आर्मेनिया कुछ सीमा-पार B2B लेनदेन के लिए रिवर्स-चार्ज सिस्टम का उपयोग करता है। यदि कोई विदेशी आपूर्तिकर्ता (अर्मेनियाई वैट पंजीकरण के बिना) किसी अर्मेनियाई व्यवसाय को कोई सेवा या सामान प्रदान करता है जो पहले से ही VAT-पंजीकृत है आर्मेनिया में, स्थानीय व्यवसाय वैट (रिवर्स चार्ज) के लिए स्वयं-खाता रख सकता है। ऐसे मामलों में, विदेशी आपूर्तिकर्ता ऐसा नहीं करता है नहीं वैट के लिए पंजीकरण करने की आवश्यकता है क्योंकि अर्मेनियाई खरीदार वैट की गणना और भुगतान करेगा। यह तंत्र सुनिश्चित करता है कि वैट अभी भी एकत्र किया जाता है, लेकिन अनुपालन का बोझ स्थानीय वैट-पंजीकृत ग्राहक पर स्थानांतरित हो जाता है। हालाँकि, यदि अर्मेनियाई ग्राहक नहीं वैट-पंजीकृत करदाता पर, रिवर्स चार्ज लागू नहीं होता है - जिसका अर्थ है कि विदेशी आपूर्तिकर्ता को स्वयं पंजीकरण करना होगा और अर्मेनियाई वैट वसूलना होगा।
- अनिवासी वैट पोर्टलकर प्रशासन को आधुनिक बनाने के एक हिस्से के रूप में, आर्मेनिया ने एक ऑनलाइन शुरुआत की ई-वैट प्रणाली यह गैर-निवासी कंपनियों (विशेष रूप से डिजिटल सेवा प्रदाताओं) को स्थानीय उपस्थिति के बिना आसानी से पंजीकरण और वैट रिटर्न दाखिल करने की अनुमति देता है। यह 2022 से विशेष रूप से प्रासंगिक है क्योंकि आर्मेनिया ने विदेशी डिजिटल सेवाओं को कवर करने के लिए वैट नियमों का विस्तार किया है।
संक्षेप में, अर्मेनियाई ग्राहकों को बेचने वाले विदेशी व्यवसायों को यह आकलन करना चाहिए कि उन्हें अर्मेनियाई वैट नंबर की आवश्यकता है या नहीं। यह दायित्व आपूर्ति की प्रकृति (माल या सेवा), ग्राहक के प्रकार (व्यवसाय या उपभोक्ता, वैट-पंजीकृत या नहीं) और गतिविधियों के पैमाने पर निर्भर करता है। इसके बाद, हम परिभाषित करते हैं कि विदेशी कर योग्य व्यक्ति किसे माना जाता है और ऐसी संस्थाओं के लिए वैट पंजीकरण कब अनिवार्य है।
विदेशी करयोग्य इकाई किसे माना जाता है?
वैट के प्रयोजनों के लिए, आर्मेनिया में एक विदेशी कर योग्य इकाई आम तौर पर एक ऐसा व्यवसाय है जो आर्मेनिया में स्थापित नहीं है , लेकिन आर्मेनिया के अधिकार क्षेत्र के भीतर आर्थिक गतिविधियों में संलग्न है। इसमें शामिल हैं:
- आर्मेनिया में कोई स्थायी प्रतिष्ठान न रखने वाली अनिवासी कंपनियाँ - उदाहरण के लिए, आर्मेनिया में ग्राहकों को डिजिटल सेवाएं या सामान बेचने वाली एक विदेशी कंपनी बिना आर्मेनिया में कोई भी शाखा, कार्यालय या अन्य भौतिक उपस्थिति। इन्हें अक्सर “गैर-स्थापित” या “गैर-निवासी” कर योग्य व्यक्ति कहा जाता है।
- शाखा या प्रतिनिधि कार्यालय के माध्यम से परिचालन करने वाली विदेशी कम्पनियाँ - अगर कोई विदेशी कंपनी आर्मेनिया में शाखा, प्रतिनिधि कार्यालय या कोई निश्चित व्यावसायिक स्थान पंजीकृत कराती है जो व्यावसायिक गतिविधियाँ करती है, तो वह शाखा कर उद्देश्यों के लिए प्रभावी रूप से एक स्थानीय प्रतिष्ठान है। इसे एक के रूप में माना जाएगा स्थायी प्रतिष्ठान (पीई)आर्मेनिया में एक पीई (जैसे कि एक शाखा) को करदाता के रूप में पंजीकृत होना चाहिए और एक निवासी व्यवसाय की तरह वैट नियमों का पालन करना चाहिए।
- विदेशी व्यक्तिगत उद्यमी या पेशेवर आर्मेनिया में सेवाएँ प्रदान करना या व्यवसाय करना (आर्मेनिया में निवास किए बिना)। उदाहरण के लिए, विदेश से कोई सलाहकार जो किसी परियोजना को पूरा करने के लिए आर्मेनिया आता है, उसे विदेशी कर योग्य व्यक्ति माना जा सकता है, यदि वह अर्मेनियाई धरती पर कर योग्य लेनदेन करता है।
यह ध्यान रखना महत्वपूर्ण है कि केवल सहायक या प्रारंभिक गतिविधियों को करने वाले प्रतिनिधि कार्यालय (उदाहरण के लिए, केवल बाजार अनुसंधान करने वाला कार्यालय, न कि वास्तविक बिक्री करने वाला कार्यालय) का होना कर योग्य उपस्थिति नहीं माना जा सकता है। हालांकि, जैसे ही कोई विदेशी इकाई आर्मेनिया में वाणिज्यिक गतिविधियां (माल बेचना, सेवाएं प्रदान करना आदि) करती है, वह आर्मेनिया की वैट प्रणाली के दायरे में आ जाती है।
स्थायी प्रतिष्ठान बनाम गैर-स्थायी प्रतिष्ठान : यदि आपके विदेशी व्यवसाय का आर्मेनिया में कोई स्थायी व्यावसायिक स्थान है (जैसे कि कार्यालय, कार्यशाला, दुकान, कारखाना, निर्माण स्थल आदि, जो एक निश्चित अवधि के लिए स्थापित है), या आर्मेनिया में आपकी ओर से कार्य करने वाले लोग हैं जो बिक्री अनुबंध कर सकते हैं, तो आर्मेनियाई कर कानून के तहत आपका एक स्थायी प्रतिष्ठान माना जाएगा। इसका अर्थ है कि विदेशी व्यवसाय कर उद्देश्यों के लिए आर्मेनिया में प्रभावी रूप से "स्थापित" है और उसे स्थानीय करदाता (और इस प्रकार वैट के लिए) के रूप में पंजीकरण कराना होगा। दूसरी ओर, यदि आपका आर्मेनिया में कोई स्थायी आधार नहीं है - उदाहरण के लिए, आप इंटरनेट के माध्यम से या कभी-कभार जाकर दूरस्थ रूप से बिक्री करते हैं - तो आप एक गैर-स्थायी (अनिवासी) व्यवसाय हैं। गैर-स्थायी व्यवसायों पर भी आर्मेनिया में वैट का दायित्व हो सकता है, लेकिन वे स्थानीय कंपनी के रूप में पंजीकरण नहीं कराते हैं; इसके बजाय, आवश्यकता पड़ने पर वे सीधे गैर-निवासी वैट भुगतानकर्ता के रूप में पंजीकरण कराते हैं।
विदेशी बनाम स्थानीय व्यवसाय की स्थिति : एक महत्वपूर्ण अंतर यह है कि विदेशी व्यवसाय वैट से बचने के लिए आर्मेनिया की लघु व्यवसाय प्रणाली का लाभ नहीं उठा सकते। आर्मेनिया में राजस्व सीमा से नीचे के लघु उद्यमों के लिए वैट के स्थान पर एक विशेष "टर्नओवर टैक्स" प्रणाली है, लेकिन अनिवासी कानूनी संस्थाओं और उनके स्थायी प्रतिष्ठानों को इस प्रणाली से स्पष्ट रूप से बाहर रखा गया है। इसका अर्थ यह है कि विदेशी व्यवसाय (और उनकी स्थापित शाखाएँ) कर योग्य गतिविधियों में संलग्न होने पर पहले दिन से ही सामान्य वैट प्रणाली के अधीन होते हैं - वे लघु व्यवसाय छूट का दावा नहीं कर सकते जो सीमा से नीचे के स्थानीय उद्यमी कर सकते हैं। दूसरे शब्दों में, यदि कोई विदेशी संस्था आर्मेनिया में व्यवसाय करती है, तो कर योग्य आपूर्ति करते समय उसे स्वतः ही वैट दाता माना जाता है (जब तक कि उल्लिखित रिवर्स चार्ज लागू न हो)। हम आगे पंजीकरण सीमाओं पर चर्चा करेंगे , लेकिन ध्यान रखें कि अधिकांश मामलों में विदेशी कंपनियों को स्थानीय फर्मों के समान सीमा लाभ नहीं मिलते हैं।
अब जबकि हमने विदेशी कर योग्य संस्थाओं को परिभाषित कर लिया है, आइए देखें कि किसी विदेशी व्यवसाय को आर्मेनिया में वैट के लिए पंजीकरण कब कराना आवश्यक है।
अर्मेनिया में वैट के लिए विदेशी व्यवसाय को कब पंजीकरण कराना होगा?
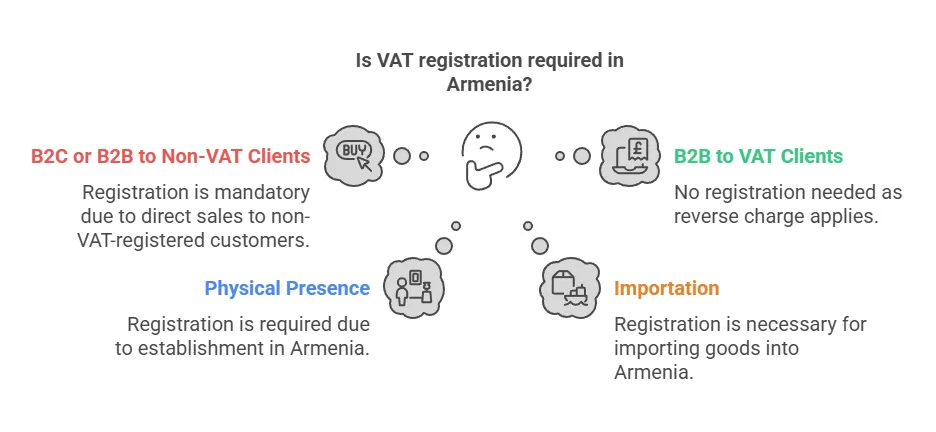
वैट पंजीकरण कब आवश्यक है, यह निर्धारित करना महत्वपूर्ण है। विदेशी व्यवसायों को पंजीकरण अनिवार्य करने वाली कर योग्य आपूर्ति करने से पहले अर्मेनियाई वैट के लिए पंजीकरण कराना चाहिए । आवश्यकताएँ लेन-देन की प्रकृति और ग्राहकों पर निर्भर करती हैं।
1. वैट पंजीकृत न किए गए ग्राहकों को बिक्री (बी2सी या लघु बी2बी) : यदि कोई विदेशी व्यवसाय, जिसका आर्मेनिया में वैट पंजीकरण नहीं है, ऐसे आर्मेनियाई ग्राहकों को कर योग्य बिक्री करता है जो वैट दाता नहीं हैं , तो विदेशी व्यवसाय को पंजीकरण कराना होगा और उन बिक्री पर आर्मेनियाई वैट वसूलना होगा। "वैट दाता नहीं" में निजी व्यक्ति (बी2सी बिक्री) और कोई भी आर्मेनियाई व्यवसाय या संगठन शामिल हैं जो स्वयं वैट के लिए पंजीकृत नहीं हैं (उदाहरण के लिए, सीमा से नीचे के छोटे उद्यम या टर्नओवर टैक्स प्रणाली के अंतर्गत आने वाली संस्थाएं, साथ ही शायद गैर-सरकारी संगठन या सरकारी निकाय जो वैट प्रणाली से बाहर हैं)। इन मामलों में, कोई न्यूनतम बिक्री सीमा नहीं है - पहली कर योग्य बिक्री से ही पंजीकरण आवश्यक है । आर्मेनिया का कर कानून विदेशी आपूर्तिकर्ता पर वैट का हिसाब रखने की जिम्मेदारी डालता है जब स्थानीय ग्राहक स्वयं हिसाब नहीं रख सकता।
- डिजिटल सेवाएं B2C: इसका एक प्रमुख उदाहरण विदेशी डिजिटल सेवा प्रदाता (जैसे स्ट्रीमिंग सेवाएँ, सॉफ़्टवेयर, ऑनलाइन विज्ञापन, आदि के प्रदाता) हैं जो अर्मेनियाई उपभोक्ताओं को बेचते हैं। 2025 तक, आर्मेनिया के कानून में स्पष्ट रूप से गैर-निवासी डिजिटल सेवा आपूर्तिकर्ताओं को अर्मेनियाई व्यक्तियों को दी जाने वाली B20C सेवाओं पर 2% वैट पंजीकृत करने और चार्ज करने की आवश्यकता है (बिना किसी सीमा के)। हम नीचे डिजिटल सेवाओं पर विस्तार से चर्चा करते हैं, लेकिन नियम स्पष्ट है: अनिवासी B2C सेवाएँ तत्काल VAT दायित्व उत्पन्न करती हैं.
- अर्मेनियाई उपभोक्ताओं को बेची गई वस्तुएं: यदि कोई विदेशी ई-कॉमर्स कंपनी सीधे अर्मेनियाई निजी ग्राहकों को सामान बेचती है और किसी तरह आर्मेनिया के अंदर डिलीवरी की व्यवस्था करती है, तो विदेशी विक्रेता अर्मेनियाई वैट के लिए जिम्मेदार होता है। व्यवहार में, माल पर वैट अक्सर आयात (सीमा शुल्क) पर एकत्र किया जाता है, लेकिन यदि विदेशी विक्रेता आयातक-ऑफ-रिकॉर्ड के रूप में कार्य करता है या आर्मेनिया में पहले से ही सामान बेचता है, तो बिक्री पर वैट लगाने के लिए वैट पंजीकरण की आवश्यकता होगी। आर्मेनिया में कुछ अधिकार क्षेत्रों की तरह कोई विशिष्ट दूरी बिक्री सीमा नहीं है; किसी विदेशी संस्था द्वारा गैर-वैट ग्राहक को आर्मेनिया में माल की कोई भी नियमित आपूर्ति पंजीकरण करने की बाध्यता पैदा कर सकती है।
- गैर-पंजीकृत व्यवसायों को सेवाएँमान लीजिए कि एक विदेशी परामर्श फर्म एक छोटी अर्मेनियाई कंपनी को सेवाएं प्रदान करती है जो वैट-पंजीकृत नहीं है (उदाहरण के लिए एक स्टार्टअप जो सीमा तक नहीं पहुंचा है या वैट का विकल्प नहीं चुना है)। क्योंकि अर्मेनियाई ग्राहक वैट प्रणाली में नहीं है, इसलिए विदेशी फर्म रिवर्स चार्ज पर भरोसा नहीं कर सकती है – विदेशी फर्म को पंजीकरण कराना होगा और वैट वसूलना होगा अर्मेनिया में की गई सेवाओं या अर्मेनिया में प्रदान की गई समझी जाने वाली सेवाओं के लिए अपने शुल्क पर।
2. केवल वैट-पंजीकृत व्यवसायों को बिक्री (बी2बी) : यदि किसी विदेशी कंपनी की आर्मेनिया में एकमात्र गतिविधि मानक वैट प्रणाली के तहत वैट-पंजीकृत करदाताओं वाले आर्मेनियाई व्यवसायों को बिक्री करना है, तो विदेशी कंपनी वैट के लिए पंजीकरण करने के लिए बाध्य नहीं है। यह रिवर्स चार्ज तंत्र के कारण संभव है । बी2बी लेनदेन में जहां आर्मेनियाई ग्राहक वैट भुगतानकर्ता है, कानून स्थानीय ग्राहक को वैट का स्व-मूल्यांकन करने की अनुमति देता है। आर्मेनियाई खरीदार खरीद के लिए एक स्व-चालान जारी करेगा, मूल्य पर 20% वैट की गणना करेगा, उस वैट का भुगतान कर प्राधिकरण को करेगा (और साथ ही इसे इनपुट वैट के रूप में कटौती करेगा यदि यह उनकी कर योग्य व्यावसायिक गतिविधियों से संबंधित है)। इस स्थिति में, विदेशी आपूर्तिकर्ता को आर्मेनियाई वैट लगाने या रिटर्न दाखिल करने की आवश्यकता नहीं है - प्रभावी रूप से, अनुपालन का भार स्थानीय खरीदार पर स्थानांतरित हो जाता है।
- उदाहरण: एक अमेरिकी परामर्श कंपनी एक बड़े अर्मेनियाई निगम को सलाह देती है जो वैट-पंजीकृत है। अमेरिकी कंपनी आर्मेनिया में वैट के लिए पंजीकरण किए बिना अपनी सेवा प्रदान कर सकती है; अर्मेनियाई निगम अपने वैट रिटर्न पर रिवर्स चार्ज के माध्यम से वैट का हिसाब रखेगा। यह व्यवस्था सीमा पार के लिए आम है बी2बी सेवाएं और यह सुनिश्चित करता है कि वैट का भुगतान स्थानीय कंपनी द्वारा किया जाए।
- सावधानी – ग्राहक की स्थिति सत्यापित करें: विदेशी आपूर्तिकर्ता को यह सुनिश्चित करना होगा कि अर्मेनियाई व्यापार ग्राहक वास्तव में वैट-पंजीकृत करदाता है। यदि ग्राहक है नहीं वैट-पंजीकृत (शायद वे सीमा के अंतर्गत या किसी विशेष व्यवस्था पर हैं), रिवर्स चार्ज लागू नहीं होता है और विदेशी आपूर्तिकर्ता को पंजीकरण करने की आवश्यकता होती है। विदेशी विक्रेताओं के लिए अपने अर्मेनियाई व्यावसायिक ग्राहकों की वैट पंजीकरण संख्या प्राप्त करना या अन्यथा उनकी वैट स्थिति की पुष्टि करना सबसे अच्छा अभ्यास है। यदि कोई विदेशी कंपनी गलती से किसी बिक्री को रिवर्स-चार्ज के रूप में मानती है, जबकि अर्मेनियाई ग्राहक वैट भुगतानकर्ता नहीं था, तो विदेशी कंपनी को अवैतनिक वैट के लिए उत्तरदायी ठहराया जा सकता है।
3. आर्मेनिया में भौतिक उपस्थिति वाले विदेशी व्यवसाय : यदि कोई विदेशी कंपनी आर्मेनिया में एक शाखा, कार्यालय, गोदाम या अन्य स्थायी प्रतिष्ठान खोलती है और उस प्रतिष्ठान के माध्यम से कर योग्य संचालन करती है, तो उसे अनिवार्य रूप से वैट के लिए पंजीकरण कराना होगा (आमतौर पर स्थानीय स्तर पर व्यवसाय के पंजीकरण के हिस्से के रूप में)। महत्वपूर्ण बात यह है कि, जैसा कि पहले उल्लेख किया गया है, विदेशी स्थायी प्रतिष्ठानों को मानक वैट पंजीकरण सीमा का लाभ नहीं मिलता है । एक स्थानीय आर्मेनियाई कंपनी को एक निश्चित राजस्व (115 मिलियन AMD) से अधिक होने तक या स्वेच्छा से पंजीकरण कराने तक वैट के लिए पंजीकरण नहीं कराना पड़ता है, लेकिन एक विदेशी स्थापित इकाई (शाखा) को गतिविधियों की शुरुआत से ही पंजीकरण कराना आवश्यक है। संक्षेप में, कर योग्य उपस्थिति होने का अर्थ है कि आप अपनी पहली बिक्री से ही वैट दाता हैं। इसलिए, यदि आपकी विदेशी कंपनी येरेवन में एक सहायक कंपनी या शाखा स्थापित करती है और बिक्री शुरू करती है, तो आपको तुरंत वैट पंजीकरण के लिए आवेदन करना चाहिए - किसी बिक्री सीमा तक पहुंचने की प्रतीक्षा न करें।
4. माल आयातक : जब कोई विदेशी कंपनी आर्मेनिया में माल आयात करती है, तो आमतौर पर सीमा पर आयात वैट के रूप में वैट वसूला जाता है। सामान्यतः, रिकॉर्ड में दर्ज आयातक (वह व्यक्ति या संस्था जिसके नाम पर माल सीमा शुल्क से मंजूरी प्राप्त करता है) आयात के समय आर्मेनियाई सीमा शुल्क अधिकारियों को वैट का भुगतान करने के लिए जिम्मेदार होता है। यदि कोई विदेशी व्यवसाय अपने माल के लिए रिकॉर्ड में दर्ज आयातक के रूप में कार्य कर रहा है (उदाहरण के लिए, आर्मेनिया में भंडारण और बिक्री के लिए माल लाना), तो उसे आर्मेनिया में कर पंजीकरण कराना होगा (या किसी सीमा शुल्क दलाल का उपयोग करना होगा)। अक्सर, विदेशी कंपनियां किसी स्थानीय भागीदार के माध्यम से आयात करती हैं या किसी स्थानीय संस्था से आयात का प्रबंधन करवाती हैं। लेकिन यदि ऐसा नहीं है, तो विदेशी संस्था को आयात वैट और बाद में बिक्री वैट से निपटने के लिए पंजीकरण कराना होगा। एक बार जब आयातित माल आर्मेनिया के भीतर बेचा जाता है, तो बिक्री पर वैट लगाना अनिवार्य है (जब तक कि बिक्री किसी वैट-पंजीकृत खरीदार को न हो, जो बाद में रिवर्स चार्ज कर सकता है)। हालांकि, माल की बिक्री पर आमतौर पर रिवर्स चार्ज नहीं किया जाता है, रिवर्स चार्ज ज्यादातर सेवाओं पर लागू होता है। संक्षेप में, विदेशी आयात-निर्यात व्यापारियों को वैट के लिए पंजीकरण कराना चाहिए यदि वे पुनर्विक्रय के लिए आर्मेनिया में माल ला रहे हैं या आर्मेनिया में उनका उपयोग कर रहे हैं, ताकि वे आयात वैट का सही ढंग से भुगतान कर सकें और घरेलू बिक्री पर वैट लगा सकें (और संभावित रूप से आयात वैट को इनपुट टैक्स के रूप में वापस प्राप्त कर सकें)।
5. इलेक्ट्रॉनिक सेवाओं के प्रदाता : इसका विशेष रूप से उल्लेख किया जाना चाहिए क्योंकि आर्मेनिया ने 2022 से विशिष्ट नियम लागू किए हैं। अर्मेनियाई ग्राहकों को इलेक्ट्रॉनिक/डिजिटल सेवाएं प्रदान करने वाले अनिवासी प्रदाताओं को कई मामलों में वैट के लिए पंजीकरण कराना होगा।
- बी2सी इलेक्ट्रॉनिक सेवाओं (आर्मेनिया में व्यक्तियों को ऑनलाइन प्रदान की जाने वाली सेवाएं) के लिए, विदेशी प्रदाता पंजीकरण कराना होगा और पहली बिक्री से वैट वसूलना होगा आर्मेनिया में - कोई सीमा लागू नहीं होती। आर्मेनिया में इलेक्ट्रॉनिक सेवा का उपभोग आर्मेनिया में किया जाता है या नहीं, यह निर्धारित करने के लिए कई मानदंड (जैसे ग्राहक का निवास, बिलिंग पता, आईपी पता, आदि) का उपयोग किया जाता है। यदि ऐसा है, तो उपभोक्ता को बिक्री पर 20% वैट देय है।
- अर्मेनियाई कानूनी इकाई को प्रदान की गई B2B इलेक्ट्रॉनिक सेवाओं के लिए, दो स्थितियाँ उत्पन्न होती हैं:
- यदि अर्मेनियाई व्यवसाय वैट-पंजीकृत है, तो रिवर्स चार्ज लागू होता है (अर्मेनियाई व्यवसाय वैट के लिए स्वयं खाता रखता है, तथा विदेशी ई-सेवा प्रदाता पंजीकरण नहीं करता है)।
- यदि अर्मेनियाई व्यापार ग्राहक है नहीं वैट-पंजीकृत (जैसे, एक छोटी कंपनी या एनजीओ), तो विदेशी प्रदाता को पंजीकरण कराना होगा और वैट वसूलना होगा, B2C परिदृश्य के समान। वास्तव में, यह सभी सेवाओं के लिए हमारे द्वारा बताए गए सामान्य नियम के अनुरूप है, लेकिन आर्मेनिया में इलेक्ट्रॉनिक सेवाओं के अनुपालन की सुविधा के लिए एक समर्पित ऑनलाइन प्रणाली है। इसलिए, आर्मेनिया में बिक्री करने वाले डिजिटल व्यवसायों को यह मान लेना चाहिए अर्मेनिया में अंतिम उपयोगकर्ताओं को किसी भी प्रत्यक्ष बिक्री के लिए अनिवार्य वैट पंजीकरण.
6. सीमा संबंधी विचार : स्थानीय अर्मेनियाई व्यवसायों के लिए , वार्षिक कारोबार की एक सीमा (वर्तमान में 115 मिलियन AMD , लगभग 200,000 यूरो) निर्धारित है, जिसके अंतर्गत उन्हें वैट भुगतानकर्ता होने की बाध्यता नहीं है और वे सरलीकृत कर प्रणाली का विकल्प चुन सकते हैं। हालांकि, यह सीमा कर योग्य आपूर्ति करने वाले विदेशी व्यवसायों को छूट नहीं देती है । अनिवासी कंपनियों को 115 मिलियन AMD तक की सीमा के लिए छूट नहीं मिलती है। यदि आप एक विदेशी इकाई हैं जिसका अर्मेनियाई प्रतिष्ठान नहीं है और आप अर्मेनियाई उपभोक्ताओं को मामूली बिक्री भी करते हैं, तो आपसे अपेक्षा की जाती है कि आप बिक्री शुरू होते ही पंजीकरण करा लें (क्योंकि यह सीमा केवल उन लोगों पर लागू होती है जो "टर्नओवर टैक्स" प्रणाली का उपयोग कर सकते हैं, जिसमें विदेशी शामिल नहीं हैं)। इसलिए, व्यवहार में विदेशी व्यवसायों के लिए कोई वैट पंजीकरण सीमा नहीं है - या तो आपको तुरंत पंजीकरण कराना होगा (बी2सी या गैर-वैट बी2बी बिक्री के लिए) या आपको पंजीकरण कराने की आवश्यकता नहीं हो सकती है (यदि आप केवल वैट-पंजीकृत खरीदारों को आपूर्ति कर रहे हैं जो रिवर्स चार्ज करते हैं)। यह एक महत्वपूर्ण अंतर है जिस पर ध्यान देना आवश्यक है।
पंजीकरण कब कराना है इसका सारांश : उपरोक्त का सार यह है कि किसी विदेशी व्यवसाय को अर्मेनियाई वैट के लिए पंजीकरण कराना होगा यदि :
- यह आर्मेनिया में सामान या सेवाएं बेचता है उन व्यक्तियों या संस्थाओं को जो VAT-पंजीकृत नहीं हैं (बिक्री की मात्रा पर कोई फर्क नहीं पड़ता)।
- यह आर्मेनिया में एक शाखा या एक निश्चित व्यावसायिक स्थान स्थापित करता है जो कर योग्य आपूर्ति करेगा।
- यह उपयोग या बिक्री के लिए अर्मेनिया में माल आयात करता है (आयात वैट और उसके बाद की बिक्री को संभालने के लिए)।
- यह अर्मेनियाई उपभोक्ताओं को इलेक्ट्रॉनिक सेवाएं प्रदान करता है (राशि की परवाह किए बिना)।
इसके विपरीत, यदि किसी विदेशी व्यवसाय की सभी अर्मेनियाई बिक्री मानक वैट के तहत वैट-पंजीकृत कंपनियों को की जाती है, तो उसे पंजीकरण की आवश्यकता नहीं होती है - स्थानीय कंपनियां रिवर्स चार्ज के माध्यम से वैट का भुगतान करेंगी। साथ ही, यदि कोई विदेशी व्यवसाय केवल ऐसी गतिविधियाँ करता है जो पूरी तरह से वैट-मुक्त हैं (उदाहरण के लिए, कुछ वित्तीय सेवाएं या शैक्षिक सेवाएं कानून द्वारा छूट प्राप्त हो सकती हैं), तो वैट पंजीकरण की आवश्यकता नहीं है क्योंकि इन आपूर्तियों पर कोई वैट देय नहीं है। हालांकि, छूट प्राप्त श्रेणियां सीमित हैं; अधिकांश व्यावसायिक गतिविधियां कर योग्य होंगी या शून्य-रेटेड होंगी।
आर्मेनिया में वैट पंजीकरण सीमा और छूट
पंजीकरण सीमा: आर्मेनिया के कर संहिता के अनुसार, पिछले या वर्तमान कैलेंडर वर्ष में कारोबार का वैट पंजीकरण सीमा 115 मिलियन AMD (लगभग $280,000) निर्धारित है। यह सीमा मुख्य रूप से घरेलू व्यवसायों पर लागू होती है । यदि किसी अर्मेनियाई व्यवसाय की वार्षिक बिक्री 115 मिलियन AMD से कम रहती है, तो उसे स्वचालित रूप से वैट के लिए पंजीकरण कराना अनिवार्य नहीं है। इसके बजाय, वह वैट के बजाय कम दर पर सरलीकृत कारोबार कर प्रणाली (सकल प्राप्तियों पर कर) के तहत कर का भुगतान करने का विकल्प चुन सकता है। एक बार जब किसी स्थानीय व्यवसाय का राजस्व एक वर्ष में 115 मिलियन AMD से अधिक हो जाता है, तो वैट के लिए पंजीकरण कराना और उस बिंदु से आगे अपनी बिक्री पर वैट वसूलना अनिवार्य हो जाता है।
- के लिए स्थानीय कम्पनियाँ और व्यक्तिगत उद्यमी: सीमा टर्नओवर टैक्स सिस्टम और वैट सिस्टम के बीच एक ऑन/ऑफ स्विच के रूप में काम करती है। आर्मेनिया में कई छोटे व्यवसाय तब तक टर्नओवर टैक्स के तहत काम करते हैं जब तक कि वे सीमा से आगे नहीं बढ़ जाते।
- विदेशी व्यवसायों के लिए कोई सीमा नहींजैसा कि पहले भी जोर दिया गया है, विदेशी व्यवसाय वैट से बचने के लिए इस सीमा का लाभ नहीं उठा सकते हैं। कानून गैर-निवासी आपूर्तिकर्ताओं के लिए कोई पंजीकरण सीमा या न्यूनतम नियम प्रदान नहीं करता हैयदि आर्मेनिया में कराधान की शर्तें पूरी होती हैं (उदाहरण के लिए, आप किसी गैर-पंजीकृत ग्राहक को बेच रहे हैं), वैट पहली बिक्री से लागू होता हैभले ही यह बहुत छोटी राशि हो। इसका मतलब यह है कि एक विदेशी डिजिटल सेवा प्रदाता जो अर्मेनियाई उपभोक्ता को $50 की एक बिक्री करता है, उसे तकनीकी रूप से उस बिक्री पर अर्मेनियाई वैट पंजीकृत करने और उसे जमा करने की आवश्यकता होती है।
- स्वैच्छिक पंजीकरणस्थानीय और विदेशी दोनों ही व्यवसाय स्वैच्छिक रूप से वैट के लिए पंजीकरण कर सकते हैं, भले ही इसकी सख्त आवश्यकता न हो (हालाँकि व्यवहार में पंजीकरण के लिए आवश्यक विदेशी व्यवसायों को वैसे भी पंजीकरण कराना होगा)। सीमा के अंतर्गत आने वाला कोई स्थानीय छोटा व्यवसाय व्यय पर इनपुट वैट को पुनः प्राप्त करने या ग्राहकों के लिए वैट-पंजीकृत आपूर्तिकर्ता के रूप में दिखने के लिए वैट का विकल्प चुन सकता है। एक विदेशी कंपनी जो केवल वैट-पंजीकृत ग्राहकों के साथ B2B में संलग्न है, उसे आमतौर पर पंजीकरण करने की आवश्यकता नहीं होती है, लेकिन हो सकता है स्वेच्छा से यदि वह चाहे तो पंजीकरण करा सकता है (हालांकि ऐसा करने से आमतौर पर कोई लाभ नहीं होता है, क्योंकि उन बिक्री को रिवर्स चार्ज द्वारा नियंत्रित किया जाता है; इसके अलावा, कर अधिकारी किसी गैर-निवासी को कर योग्य कारण के बिना पंजीकरण की अनुमति नहीं दे सकते हैं)।
पंजीकरण से छूट : आर्मेनिया के कर कानून में कर योग्य आपूर्ति करने वालों के लिए पंजीकरण की बाध्यता से कोई विशिष्ट छूट नहीं दी गई है । यदि आप ऐसे कर योग्य लेनदेन में संलग्न हैं जो रिवर्स चार्ज के अंतर्गत नहीं आते हैं, तो आपको पंजीकरण कराना होगा - इसके लिए कोई अतिरिक्त छूट नहीं है। एकमात्र "छूट" तब है जब आपकी गतिविधियाँ पूरी तरह से वैट के दायरे से बाहर हों या शून्य-रेटेड हों।
- यदि किसी विदेशी व्यवसाय की आर्मेनिया में एकमात्र गतिविधि ऐसी वस्तुएं बेचना है जो निर्यात (शून्य-रेटेड आपूर्ति), या शून्य-रेटेड सेवाएँ प्रदान करना (उदाहरण के लिए, विदेश में ग्राहकों को प्रदान की जाने वाली कुछ सेवाएँ शून्य वैट हैं), इसे पंजीकरण करने की आवश्यकता नहीं हो सकती है क्योंकि यह आर्मेनिया में कोई कर योग्य बिक्री नहीं कर रहा है। लेकिन यह परिदृश्य एक अनिवासी के लिए दुर्लभ है; आम तौर पर एक अनिवासी केवल अर्मेनियाई लेनदेन में शामिल होगा यदि वे बेच रहे हैं में आर्मेनिया (जो एक कर योग्य घरेलू आपूर्ति है)।
- यदि व्यवसाय केवल वैट-मुक्त आपूर्तियाँ (उदाहरण के लिए, कानून द्वारा परिभाषित वित्तीय सेवाएँ, शिक्षा या स्वास्थ्य सेवाएँ, जो वैट से मुक्त हैं), तो वैट के लिए पंजीकरण करने की आवश्यकता नहीं है क्योंकि उन गतिविधियों पर कोई वैट नहीं लगाया जाता है। हालाँकि, विशुद्ध रूप से विदेशी व्यवसाय शायद ही कभी केवल छूट वाली सेवाएँ प्रदान करने के लिए आते हैं; और महत्वपूर्ण बात यह है कि स्ट्रीमिंग, SaaS, आदि जैसी डिजिटल सेवाएँ नहीं छूट प्राप्त (वे 20% पर कर योग्य हैं)। इसलिए यह छूट परिदृश्य ज्यादातर कुछ क्षेत्रों से संबंधित है।
संक्षेप में, विदेशी कंपनियों के लिए, 115 मिलियन AMD की सीमा कोई सुरक्षा कवच नहीं है – यह बाज़ार की स्थिति को समझने के लिए प्रासंगिक है (विशेष रूप से यदि आप कोई स्थानीय सहायक कंपनी स्थापित करते हैं, तो वह स्थानीय कंपनी इस सीमा नियम का पालन करेगी)। लेकिन एक अनिवासी विक्रेता के रूप में, मान लें कि कोई सीमा या स्वतः छूट नहीं है : यदि आपको अर्मेनियाई वैट वसूलना है, तो आपको बिक्री की मात्रा की परवाह किए बिना पंजीकरण कराना होगा।
एक राहत की बात यह है कि आर्मेनिया में फिलहाल गैर-निवासी व्यवसायों को पंजीकरण के लिए स्थानीय कर प्रतिनिधि नियुक्त करने की आवश्यकता नहीं है । कुछ देशों के विपरीत, जहाँ विदेशी वैट पंजीकरण के लिए स्थानीय एजेंट या कर प्रतिनिधि अनिवार्य होते हैं, आर्मेनिया में आप स्वयं कर अधिकारियों (राज्य राजस्व समिति) के पास सीधे पंजीकरण करा सकते हैं। इससे प्रक्रिया सरल हो जाती है और विदेशी कंपनियों के लिए अनुपालन लागत कम हो जाती है।
आगे, हम एक विदेशी व्यवसाय के रूप में आर्मेनिया में वैट के लिए पंजीकरण करने की चरण-दर-चरण प्रक्रिया की रूपरेखा प्रस्तुत करेंगे , और विभिन्न प्रकार के व्यवसायों के लिए प्रक्रिया में किसी भी अंतर को उजागर करेंगे।
विदेशी व्यवसायों के लिए चरण-दर-चरण VAT पंजीकरण प्रक्रिया
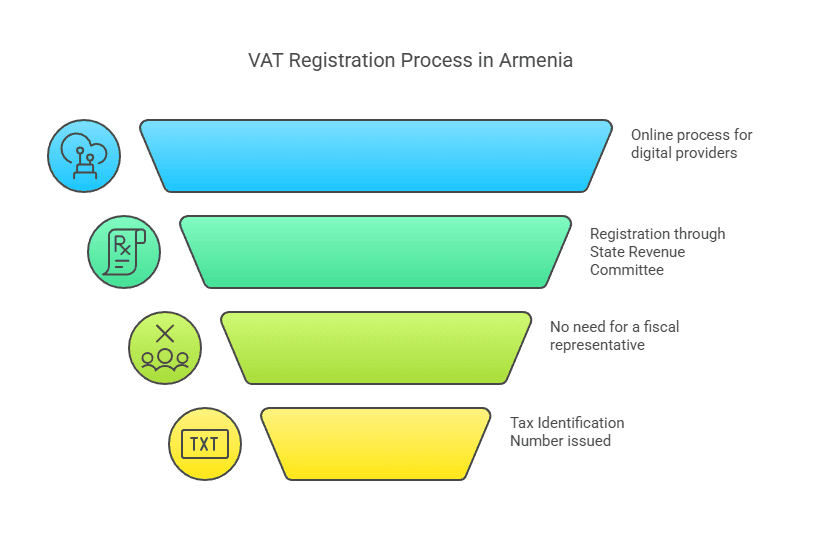
आर्मेनिया में विदेशी व्यवसाय के रूप में वैट के लिए पंजीकरण में कई चरण शामिल हैं। यह प्रक्रिया इस बात पर थोड़ी भिन्न होगी कि आप भौतिक उपस्थिति (जैसे शाखा) के साथ पंजीकरण कर रहे हैं या ऑनलाइन प्रणाली का उपयोग करके अनिवासी डिजिटल/सेवा प्रदाता के रूप में पंजीकरण कर रहे हैं । नीचे, हम सामान्य प्रक्रिया और विशिष्ट चरणों का विवरण देते हैं:
1. अपनी योग्यता और समय का निर्धारण करें
- दायित्व का आकलन करें: सबसे पहले, पुष्टि करें कि आपकी व्यावसायिक गतिविधियाँ वैट पंजीकरण की आवश्यकता को ट्रिगर करती हैं। जैसा कि चर्चा की गई है, यदि आप आर्मेनिया में गैर-पंजीकृत ग्राहकों को कर योग्य बिक्री करेंगे, तो पंजीकरण करने की योजना बनाएं बिक्री शुरू करने से पहले या जितनी जल्दी हो सके, जब आपको दायित्व का एहसास हो। यदि आप आर्मेनिया में एक शाखा या कार्यालय स्थापित कर रहे हैं जो व्यापार करेगा, तो आपको सेटअप के हिस्से के रूप में वैट के लिए उस इकाई को पंजीकृत करने के लिए तैयार रहना चाहिए।
- पंजीकरण मार्ग चुनें: आर्मेनिया गैर-निवासियों के लिए एक इलेक्ट्रॉनिक पंजीकरण पोर्टल प्रदान करता है (मुख्य रूप से उपभोक्ताओं को इलेक्ट्रॉनिक सेवाएँ प्रदान करने वालों के लिए)। यदि यह आपके मामले में फिट बैठता है, तो आप ऑनलाइन ई-वैट प्रणाली का उपयोग कर सकते हैं। अन्यथा, आपको फॉर्म जमा करके कर अधिकारियों के माध्यम से पंजीकरण करने की आवश्यकता हो सकती है (संभवतः ईमेल/वेबसाइट या कागज के माध्यम से इलेक्ट्रॉनिक रूप से)। यदि आप एक स्थानीय शाखा या सहायक कंपनी बना रहे हैं, तो पंजीकरण आमतौर पर व्यवसाय पंजीकरण के समानांतर स्थानीय कर कार्यालय के माध्यम से होता है।
2. आवश्यक जानकारी और दस्तावेज तैयार करें
पंजीकरण के लिए, आपको सामान्यतः निम्नलिखित जानकारी देनी होगी:
- व्यापार विवरणआपके व्यवसाय का कानूनी नाम, पता (विदेशी कंपनी के लिए, विदेश में आपके प्रधान कार्यालय का पता), और संभवतः किसी स्थानीय गतिविधि का पता, यदि लागू हो।
- पहचान संख्या: आपका गृह देश पंजीकरण नंबर या कर आईडी, और कोई भी अर्मेनियाई कर आईडी अगर पहले जारी की गई हो। यदि आपकी कोई शाखा पंजीकृत है, तो उस शाखा को अर्मेनियाई राज्य रजिस्टर में दर्ज किया जाएगा और करदाता पहचान संख्या (टीआईएन) दी जाएगी।
- अधिकृत व्यक्ति: पंजीकरण को संभालने वाले प्रतिनिधि का संपर्क विवरण (यह कंपनी का कोई कर्मचारी या अधिकारी हो सकता है)। भले ही वित्तीय प्रतिनिधि की आवश्यकता न हो, फिर भी आपको स्थानीय संपर्क बिंदु या कम से कम अर्मेनियाई कर प्राधिकरण के साथ पत्राचार के लिए जिम्मेदार किसी व्यक्ति की आवश्यकता होगी। अक्सर यह ई-सिस्टम का उपयोग करने पर कंपनी के कर्मियों द्वारा दूरस्थ रूप से किया जा सकता है।
- सहायक दस्तावेज: सीधे पंजीकरण करने वाले गैर-निवासी के लिए, आर्मेनिया आपके व्यवसाय के अस्तित्व को साबित करने वाले निगमन प्रमाणपत्र या वाणिज्यिक रजिस्टर से उद्धरण, कंपनी के चार्टर की एक प्रति और आवेदन के हस्ताक्षरकर्ता के लिए एक आईडी जैसे दस्तावेजों का अनुरोध कर सकता है। यदि आप शाखा पंजीकृत कर रहे हैं, तो आपको अर्मेनियाई अधिकारियों से शाखा पंजीकरण प्रमाणपत्र और मूल कंपनी के दस्तावेज़ प्रदान करने होंगे। अर्मेनियाई में नहीं होने वाले किसी भी दस्तावेज़ का अर्मेनियाई में अनुवाद करने की आवश्यकता हो सकती है (या संभवतः अंग्रेजी दस्तावेज़ ई-वैट पोर्टल के लिए स्वीकार किए जाते हैं)। कर कार्यालय के माध्यम से पूर्ण पंजीकरण करने पर प्रमुख दस्तावेजों की नोटरीकृत/अपॉस्टिल प्रतियाँ तैयार रखना बुद्धिमानी है।
3. वैट पंजीकरण आवेदन जमा करें
अनिवासी डिजिटल सेवा प्रदाता (ई-वैट पोर्टल का उपयोग करते हुए) : आर्मेनिया में ई-सेवाओं के वैट पंजीकरण के लिए एक समर्पित ऑनलाइन पोर्टल है । यह पोर्टल (जिसे अक्सर ई-वैट प्रणाली कहा जाता है) आर्मेनियाई कर अधिकारियों की आधिकारिक वेबसाइट के माध्यम से सुलभ है। इसका इंटरफ़ेस अंग्रेजी और रूसी भाषाओं में उपलब्ध है, जिससे यह विदेशी कंपनियों के लिए उपयोगकर्ता के अनुकूल है। इस पोर्टल के माध्यम से:
- आप इलेक्ट्रॉनिक सेवाओं के विदेशी आपूर्तिकर्ता के रूप में एक खाता बनाते हैं।
- यह प्रणाली आपको अपनी कंपनी का विवरण दर्ज करने तथा आवश्यक दस्तावेज इलेक्ट्रॉनिक रूप से अपलोड करने के लिए मार्गदर्शन करेगी।
- इसमें एक सरलीकृत इलेक्ट्रॉनिक हस्ताक्षर प्रक्रिया अंतर्निहित है, जो आपको भौतिक उपस्थिति के बिना आवेदन पर डिजिटल रूप से हस्ताक्षर करने की सुविधा प्रदान करती है।
- एक बार पूरा हो जाने पर, पंजीकरण को मिनटों में मंजूरी दी जा सकती है (कर अधिकारियों के अनुसार)। आपको अर्मेनियाई करदाता पहचान संख्या (TIN) या VAT नंबर और लॉगिन क्रेडेंशियल प्राप्त होंगे जिनका उपयोग आप निरंतर फाइलिंग के लिए कर सकते हैं।
विदेशी डिजिटल व्यवसायों के पंजीकरण की बढ़ती मांग को देखते हुए, 2022 में इस सरलीकृत प्रक्रिया को लागू किया गया था। यदि आपका व्यवसाय मॉडल पूरी तरह से अर्मेनियाई ग्राहकों को डिजिटल सेवाएं प्रदान करने पर आधारित है , तो यही तरीका सबसे उपयुक्त है।
अन्य विदेशी व्यवसाय (वस्तुओं, सेवाओं या भौतिक उपस्थिति वाले) : यदि आप केवल डिजिटल सेवाएं प्रदान नहीं कर रहे हैं, या आप आयात/निर्यात व्यवसाय हैं, या कोई भी ऐसा परिदृश्य है जहां ई-वैट पोर्टल स्पष्ट रूप से लागू नहीं होता है, तो आप आर्मेनिया की राज्य राजस्व समिति (एसआरसी) से संपर्क करके पंजीकरण करा सकते हैं।
- एसआरसी सभी करदाताओं के लिए कर पंजीकरण का काम संभालता है। अपनी वेबसाइट पर, वे करदाता पंजीकरण के लिए फ़ॉर्म और दिशा-निर्देश प्रदान करते हैं।
- आप आवेदन प्रस्तुत करने में सक्षम हो सकते हैं एसआरसी की प्रणाली के माध्यम से ऑनलाइन साथ ही, एसआरसी के पास टीआईएन प्राप्त करने के लिए एक ऑनलाइन करदाता पंजीकरण सेवा है। इसके लिए संभवतः एक इलेक्ट्रॉनिक फॉर्म भरना होगा और स्कैन किए गए दस्तावेज़ संलग्न करने होंगे।
- वैकल्पिक रूप से, पंजीकरण स्थानीय कर कार्यालय के माध्यम से किया जा सकता है या यदि इलेक्ट्रॉनिक साधन उपलब्ध नहीं हैं तो आवेदन मेल करके भी किया जा सकता है। कई विदेशी कंपनियाँ प्रक्रिया में सहायता के लिए एक स्थानीय लेखा/कर फर्म को नियुक्त करती हैं ताकि यह सुनिश्चित किया जा सके कि सभी औपचारिकताएँ (जैसे अनुवाद और सही फॉर्म भरना) संभाली गई हैं।
- एक विदेशी कंपनी के लिए शाखा स्थापित करनाजब आप शाखा को अर्मेनियाई राज्य रजिस्टर के साथ पंजीकृत करते हैं, तो शाखा को एक टीआईएन (कर आईडी) जारी किया जाएगा और उस शाखा को तब वैट के लिए अलग से या एक साथ पंजीकरण करना होगा क्योंकि यह डिफ़ॉल्ट रूप से वैट-भुगतानकर्ता होगा। व्यवहार में, शाखा का कर पंजीकरण अक्सर समग्र व्यवसाय पंजीकरण प्रक्रिया के हिस्से के रूप में संभाला जाता है।
ध्यान दें : जब आप सीधे अनिवासी के रूप में पंजीकरण करा रहे हों (विशेष रूप से विशेष ई-सेवा पोर्टल के बाहर), तो यह स्पष्ट करना सुनिश्चित करें कि यह किसी विदेशी इकाई के लिए वैट पंजीकरण है। कर प्राधिकरण आपको उचित रूप से वर्गीकृत करेगा। चूंकि आर्मेनिया में कर प्रतिनिधि की आवश्यकता नहीं है, इसलिए आप अपनी कंपनी के नाम से पंजीकरण कराएंगे।
4. कर पहचान संख्या (टीआईएन) / वैट संख्या प्राप्त करें
आवेदन सफलतापूर्वक जमा होने के बाद, कर प्राधिकरण आपके व्यवसाय के लिए एक कर पहचान संख्या (TIN) जारी करेगा । आर्मेनिया में, TIN का उपयोग VAT पंजीकरण संख्या के रूप में भी किया जाता है। कंपनियों के लिए, TIN आमतौर पर करदाता की पहचान के लिए निर्धारित अंकों का एक क्रम होता है। विदेशी व्यवसायों को स्थानीय करदाताओं के समान प्रारूप में एक संख्या प्राप्त होगी। इस VAT संख्या का उपयोग आप बिलों पर और कर अधिकारियों के साथ पत्राचार में करेंगे।
यदि आपने ई-वैट पोर्टल का उपयोग किया है, तो आपको पंजीकरण की पुष्टि मिलनी चाहिए, और आप भविष्य में फाइलिंग के लिए अपने लॉगिन क्रेडेंशियल का उपयोग करेंगे। यदि आपने सामान्य मार्ग से आवेदन किया है, तो आपको अपने वैट पंजीकरण और टीआईएन की पुष्टि करने वाला एक आधिकारिक प्रमाणपत्र या पत्र प्राप्त हो सकता है। इस जानकारी को सुरक्षित रखें, क्योंकि आपको रिटर्न दाखिल करने, वैट भुगतान करने और किसी भी व्यावसायिक साझेदार को अपनी वैट स्थिति साबित करने के लिए इसकी आवश्यकता होगी।
5. ऑनलाइन कर खातों के लिए पंजीकरण करें (यदि पहले से नहीं किया है)
आर्मेनिया का एसआरसी कर दाखिल करने और भुगतान करने के लिए ऑनलाइन सिस्टम संचालित करता है। विदेशी करदाताओं को, एक बार पंजीकृत होने के बाद, यह सुनिश्चित करना चाहिए कि उनके पास इन प्रणालियों तक पहुँच है:
- यदि आपने डिजिटल सेवाओं के लिए ई-वैट प्रणाली का उपयोग किया है, तो आपके पास रिटर्न दाखिल करने के लिए पहले से ही उस पोर्टल तक पहुंच है।
- यदि आपने सामान्य प्रणाली के माध्यम से पंजीकरण किया है, तो आपको SRC के ऑनलाइन प्लेटफ़ॉर्म पर एक खाता बनाना चाहिए (जिसे अक्सर "करदाता व्यक्तिगत खाता" या इसी तरह का कहा जाता है)। यह वैट रिटर्न की इलेक्ट्रॉनिक फाइलिंग की अनुमति देगा (अंग्रेजी या रूसी में यदि प्रदान किया गया हो, या अन्यथा अर्मेनियाई में - कभी-कभी कर प्रणाली गैर-निवासियों के लिए अंग्रेजी फॉर्म की अनुमति देती है)। SRC ऑनलाइन पोर्टल निरंतर अनुपालन के लिए महत्वपूर्ण है।
आपको अपना ऑनलाइन खाता सक्रिय करने के लिए दिए गए TIN और कुछ आरंभिक पासवर्ड या प्रक्रिया का उपयोग करने की आवश्यकता हो सकती है। पंजीकरण के दौरान SRC द्वारा आमतौर पर प्रक्रिया का विस्तृत विवरण दिया जाता है।
6. अपने पंजीकरण की विशिष्टताओं को समझें
अपने व्यवसाय के प्रकार के आधार पर, विशिष्टताओं पर ध्यान दें:
- पंजीकरण तिथि प्रभाव: आपका वैट पंजीकरण या तो आपके द्वारा अनुरोध की गई तिथि से या आपके द्वारा सीमा पार करने/कर योग्य आपूर्ति शुरू करने की तिथि से प्रभावी हो जाता है। उस बिंदु से सभी कर योग्य लेनदेन में वैट शामिल होना चाहिए। सुनिश्चित करें कि आप आधिकारिक रूप से पंजीकृत होने से पहले वैट चार्ज न करें (क्योंकि आपके पास इसकी रिपोर्ट करने के लिए कोई नंबर नहीं होगा), लेकिन पंजीकरण में बहुत अधिक देरी न करें, अन्यथा आप असंग्रहीत वैट के लिए उत्तरदायी हो सकते हैं।
- स्थानीय शाखा: यदि आपने कोई शाखा पंजीकृत की है, तो वह शाखा अब अर्मेनियाई करदाता है। उसे अपने अर्मेनियाई परिचालन के लिए अलग-अलग खाते रखने होंगे और स्थानीय कंपनी की तरह ही अनुपालन करना होगा।
- अनिवासी (कोई पीई नहीं): यदि आपने कुछ लेनदेन के लिए केवल अनिवासी के रूप में पंजीकरण कराया है, तो याद रखें कि यह पंजीकरण केवल अर्मेनियाई वैट एकत्र करने के आपके दायित्व को कवर करता है। इसका मतलब यह नहीं है कि आप अर्मेनियाई कॉर्पोरेट आयकर या अन्य दायित्वों के अधीन हैं जब तक आपके पास एक पीई है। दूसरे शब्दों में, वैट के लिए पंजीकरण करना अपने आप में आयकर के लिए कर योग्य उपस्थिति नहीं बनाता है - यह केवल वैट के लिए एक अनुपालन कदम है। (बेशक, अगर आपके पास वास्तव में एक पीई है, तो आपके पास संभवतः अन्य कर भी होंगे।)
7. पुष्टि और अगले चरण
एक बार पंजीकृत होने के बाद, आप अर्मेनियाई वैट (जहां लागू हो) के साथ चालान जारी करना और कर एकत्र करना शुरू करने के लिए तैयार हैं। कर प्राधिकरण दाखिल करने और भुगतान करने के बारे में मार्गदर्शन या जानकारी का एक पैकेट प्रदान कर सकता है। इस स्तर पर, स्थानीय कर सलाहकार से परामर्श करना या एसआरसी के दिशानिर्देशों की पूरी तरह से समीक्षा करना समझदारी है ताकि यह सुनिश्चित हो सके कि आप समझते हैं कि अपना पहला वैट रिटर्न कैसे दाखिल करें और विदेश से देय वैट का भुगतान कैसे करें। हम अगले अनुभाग में उन अनुपालन चरणों को कवर करेंगे।
प्रक्रिया समय : विशेष पोर्टल का उपयोग करने वाले गैर-निवासियों के लिए पंजीकरण प्रक्रिया बहुत तेज़ है (कुछ मिनटों से लेकर एक दिन तक)। अन्य तरीकों के लिए, प्रक्रिया समय कुछ दिनों से लेकर कुछ हफ्तों तक हो सकता है, यह इस बात पर निर्भर करता है कि आप मांगी गई अतिरिक्त जानकारी कितनी जल्दी प्रदान करते हैं। सामान्य तौर पर, आर्मेनिया अपनी प्रशासनिक दक्षता में सुधार कर रहा है, और कर प्रतिनिधि की आवश्यकता न होने से संभावित देरी से बचा जा सकता है।
अब जबकि आपने पंजीकरण करा लिया है, आइए आर्मेनिया में एक विदेशी व्यवसाय के रूप में आपके चल रहे वैट अनुपालन और रिपोर्टिंग दायित्वों पर आगे बढ़ते हैं।
चालू VAT अनुपालन और रिपोर्टिंग दायित्व
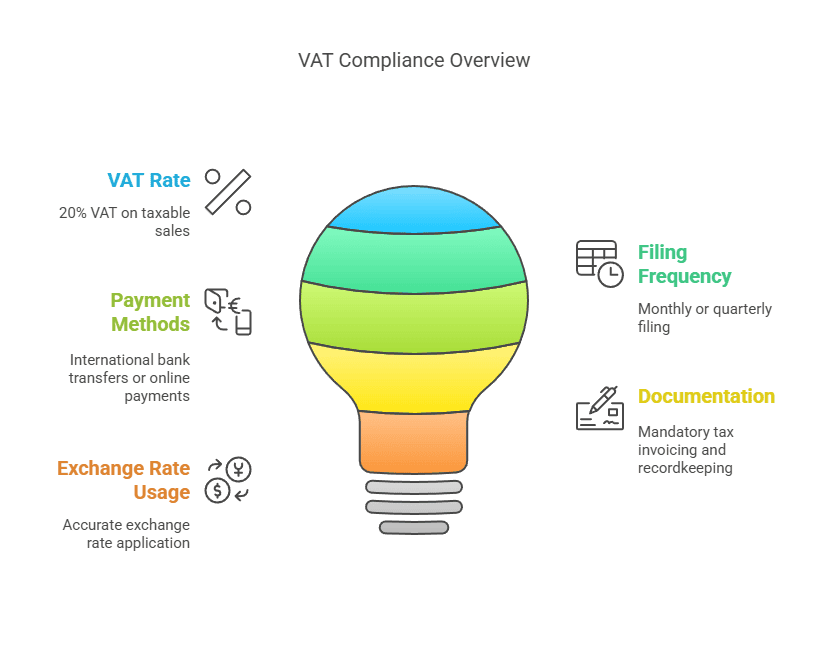
आर्मेनिया में वैट के लिए पंजीकरण करने के बाद, विदेशी व्यवसायों को किसी भी वैट-पंजीकृत करदाता के समान ही अनुपालन आवश्यकताओं को पूरा करना होगा। नीचे मुख्य दायित्व दिए गए हैं:
1. वैट लगाना और वसूलना : एक बार पंजीकृत होने के बाद, आपको अर्मेनियाई ग्राहकों को की जाने वाली सभी कर योग्य आपूर्तियों पर अर्मेनियाई वैट (20%) लगाना होगा (उन आपूर्तियों को छोड़कर जिन पर शून्य दर लागू होती है या जो कानून द्वारा छूट प्राप्त हैं)। इसका अर्थ है:
- चालान: उचित चालान या रसीदें जारी करें जिसमें आपका अर्मेनियाई वैट नंबर शामिल हो और चार्ज की गई वैट राशि दिखाई दे। B2B लेन-देन के लिए, अर्मेनियाई व्यवसाय अर्मेनियाई आवश्यकताओं को पूरा करने वाले "कर चालान" की अपेक्षा करेंगे ताकि वे संभावित रूप से इनपुट वैट का दावा कर सकें। B2C लेन-देन (जैसे, ऑनलाइन बेची गई डिजिटल सेवाएँ) के लिए, वैट दिखाने वाली एक सरलीकृत रसीद पर्याप्त हो सकती है, लेकिन आपने जो चार्ज किया है उसका स्पष्ट रिकॉर्ड बनाए रखना अच्छा अभ्यास है।
- मूल्य निर्धारण: सुनिश्चित करें कि आपकी कीमतें लागू होने पर वैट को दर्शाती हैं। यदि आपने अर्मेनियाई उपभोक्ताओं को कीमतों का विज्ञापन किया है, तो स्पष्ट करें कि वैट शामिल है या चेकआउट पर जोड़ा जाएगा। कई विदेशी डिजिटल सेवाओं में सरलता के लिए वैट-समावेशी मूल्य निर्धारण होता है।
- मुद्रा: आर्मेनिया में वैट की गणना अर्मेनियाई ड्राम (AMD) में की जाती है। यदि आप किसी अन्य मुद्रा (जैसे, USD या EUR) में लेन-देन करते हैं, तो आपको वैट रिपोर्टिंग के लिए बिक्री राशि को AMD में बदलना होगा, कर नियमों के अनुसार आपूर्ति की तिथि या अवधि के अंत पर लागू विनिमय दर (सेंट्रल बैंक ऑफ़ आर्मेनिया की आधिकारिक दर) का उपयोग करना होगा। उपयोग की जाने वाली विनिमय दरों का रिकॉर्ड रखें।
2. वैट रिटर्न दाखिल करने की आवृत्ति : आर्मेनिया में वैट रिटर्न आमतौर पर मासिक आधार पर दाखिल किए जाते हैं । स्थानीय वैट भुगतानकर्ताओं के लिए मानक नियम यह है कि वैट रिटर्न रिपोर्टिंग माह के बाद वाले माह की 20 तारीख तक जमा करना अनिवार्य है। उदाहरण के लिए, जनवरी का वैट रिटर्न 20 फरवरी तक जमा करना होता है। यह मासिक दाखिल करने की प्रक्रिया अधिकांश मामलों पर लागू होती है, जिसमें स्थायी प्रतिष्ठान वाली विदेशी कंपनियां या वस्तुओं/सेवाओं का नियमित व्यापार करने वाली कंपनियां शामिल हैं।
हालांकि, ई-वैट प्रणाली का उपयोग करने वाले अनिवासी डिजिटल सेवा प्रदाताओं के लिए एक विशेष छूट है : उन्हें त्रैमासिक वैट रिटर्न दाखिल करने की अनुमति है । वास्तव में, आर्मेनिया ने इन अनिवासियों के लिए रिपोर्टिंग को सामान्य अंतरराष्ट्रीय प्रथा (जैसे यूरोपीय संघ के त्रैमासिक ओएसएस/वैट रिटर्न) के अनुरूप कर दिया है। इस प्रकार:
- यदि आप केवल गैर-निवासी हैं और विशेष पोर्टल के माध्यम से आर्मेनिया में निजी व्यक्तियों को ई-सेवाएं प्रदान करते हैं, तो आप तिमाही (वर्ष में चार बार) रिटर्न दाखिल करेंगे। तिमाहियाँ जनवरी-मार्च, अप्रैल-जून, जुलाई-सितंबर, अक्टूबर-दिसंबर हैं, और प्रत्येक तिमाही के लिए रिटर्न तिमाही के अंत के बाद के महीने की 20 तारीख तक देय है। इसलिए Q1 (जनवरी-मार्च) 20 अप्रैल तक देय है, और इसी तरह।
- यदि आप आर्मेनिया में गैर-वैट पंजीकृत व्यवसायों (कानूनी संस्थाओं) को भी सेवाएँ प्रदान करते हैं, तो शुरू में कानून उन लेन-देन के लिए मासिक रिटर्न की अपेक्षा करता था; लेकिन व्यवहार में, ई-वैट प्रणाली अब आपकी सभी ई-सेवा बिक्री को तिमाही रिटर्न में समेकित करती है। इसलिए प्रभावी रूप से, आपकी सभी B2C और गैर-वैट B2B ई-सेवाओं की तिमाही रिपोर्ट की जा सकती है।
जिन विदेशी व्यवसायों की स्थानीय शाखा है या जिनका नियमित पंजीकरण है (ई-सेवा पोर्टल के माध्यम से नहीं), उन्हें मासिक फाइलिंग की आवश्यकता होगी, क्योंकि उनके साथ किसी भी अर्मेनियाई कंपनी की तरह व्यवहार किया जाएगा। इस मानक प्रणाली में त्रैमासिक फाइलिंग का कोई विकल्प नहीं है।
3. वैट का भुगतान : देय वैट का भुगतान फाइलिंग के साथ ही किया जाना चाहिए:
- भुगतान की समय-सीमा रिटर्न की समय-सीमा (अगले महीने या तिमाही की 20 तारीख) के समान ही है। उस तिथि तक, उस अवधि में आपके द्वारा वसूला गया वैट अवश्य चुकाया जाना चाहिए।
- RSI ई-वैट पोर्टल सुविधाजनक भुगतान विकल्प प्रदान करता है: आप अर्मेनियाई ट्रेजरी में विभिन्न विदेशी मुद्राओं में बैंक हस्तांतरण के माध्यम से भुगतान कर सकते हैं (वे कई प्रमुख मुद्राओं को स्वीकार करते हैं और AMD में परिवर्तित करेंगे) या यहां तक कि पोर्टल इंटरफ़ेस के माध्यम से सीधे क्रेडिट/डेबिट कार्ड से भुगतान कर सकते हैं। इसका मतलब है कि आप नहीं आपको अपने वैट दायित्वों का भुगतान करने के लिए एक अर्मेनियाई बैंक खाते की आवश्यकता है - गैर-निवासियों के लिए एक बहुत ही उपयोगी सुविधा।
- यदि आप मानक प्रणाली के माध्यम से फाइल करते हैं, तो आप संभवतः अर्मेनियाई राज्य बजट के निर्दिष्ट खाते में अंतर्राष्ट्रीय बैंक हस्तांतरण द्वारा भुगतान करेंगे। अपने TIN और सही भुगतान कोड का उपयोग करना सुनिश्चित करें ताकि भुगतान आपके कर खाते में जमा हो जाए। भुगतान AMD में होना चाहिए; यदि कोई अलग मुद्रा भेजी जाती है, तो आपका बैंक इसे परिवर्तित कर देगा, संभवतः शुल्क लगेगा। किसी भी अंतर्राष्ट्रीय बैंकिंग देरी के लिए समय सीमा से कुछ दिन पहले हस्तांतरण शुरू करना महत्वपूर्ण है।
- देर से भुगतान करने पर ब्याज लगेगा (वर्तमान में, अर्मेनियाई कानून दंड ब्याज निर्धारित करता है) प्रति दिन 0.075% 2025 तक अवैतनिक कर का 27% हिस्सा, जो कि एक निश्चित सीमा तक वार्षिक आधार पर लगभग XNUMX% है), इसलिए समय पर भुगतान महत्वपूर्ण है।
4. अभिलेख-रखरखाव : वैट-पंजीकृत व्यवसायों को निम्नलिखित का विस्तृत अभिलेख रखना आवश्यक है:
- सभी बिक्री जो अर्मेनियाई वैट के अधीन हैं, उनमें दिनांक, ग्राहक विवरण (यदि B2B है), राशि, लगाया गया वैट शामिल है।
- सभी क्रय चालान जिनमें अर्मेनियाई VAT का भुगतान किया गया था (यदि आपके पास कोई है, तो नीचे इनपुट VAT देखें)।
- आयात/निर्यात दस्तावेज, यदि लागू हो, तो किसी भी आयात वैट भुगतान या निर्यात (शून्य-रेटेड बिक्री) का समाधान करने के लिए।
- जारी किये गए कोई भी क्रेडिट नोट या समायोजन।
- ऑडिट के मामले में इन अभिलेखों को कई वर्षों तक बनाए रखना चाहिए। आर्मेनिया में आम तौर पर करदाताओं से कम से कम एक साल तक अभिलेख बनाए रखने की अपेक्षा की जाती है। 3-5 साल (पांच वर्ष एक सामान्य मानक है, हालांकि स्थानीय कानून की जांच कर लें; कई कंपनियां कम से कम पांच वर्षों तक वैट रिकॉर्ड रखती हैं)।
यदि आप ई-वैट प्रणाली का उपयोग कर रहे हैं, तो आपकी अधिकांश रिपोर्टिंग सरल हो जाती है, लेकिन आपको अभी भी उन लेन-देन का आंतरिक लॉग रखना चाहिए जिन पर कर लगाया गया था। यदि कर प्राधिकरण कभी पूछताछ करता है, तो आपको सहायक डेटा प्रदान करना होगा।
5. इनपुट वैट और कटौतियाँ : वैट के लाभों में से एक व्यावसायिक खर्चों पर इनपुट वैट क्रेडिट का दावा करने की क्षमता है । हालाँकि, विदेशी व्यवसायों के लिए यह पहलू सीमित हो सकता है:
- आर्मेनिया में भौतिक उपस्थिति न रखने वाले किसी गैर-निवासी डिजिटल सेवा प्रदाता के पास दावा करने के लिए संभवतः कोई स्थानीय इनपुट वैट नहीं है (क्योंकि संभवतः वह विदेश में अपने खर्चों पर अर्मेनियाई वैट नहीं लगाता है)। वह व्यवसाय बिना किसी ऑफसेट के बिक्री पर एकत्र किए गए वैट को आसानी से जमा कर देगा।
- एक विदेशी कंपनी जो आर्मेनिया में माल आयात करती है या वहां व्यय करती है (उदाहरण के लिए, एक व्यापार मेला शुल्क जिसमें अर्मेनियाई वैट था, या स्थानीय आपूर्तिकर्ता लागत 20% थी) इनपुट वैट का दावा कर सकते हैं उन लागतों पर, बशर्ते कि वे पंजीकृत वैट भुगतानकर्ता हों और लागतें उनकी कर योग्य गतिविधियों से संबंधित हों। उदाहरण के लिए, यदि आपकी पंजीकृत शाखा आर्मेनिया में कार्यालय की आपूर्ति खरीदती है और स्थानीय विक्रेता को AMD 100,000 + VAT (AMD 20,000) का भुगतान करती है, तो उस AMD 20,000 को आपके VAT रिटर्न पर इनपुट क्रेडिट के रूप में लिया जा सकता है।
- एक महत्वपूर्ण सीमा: यदि कोई व्यवसाय स्थापित नहीं आर्मेनिया (कोई पीई नहीं) और केवल वैट के लिए पंजीकृत होने पर, आर्मेनिया आम तौर पर उस गैर-स्थापित इकाई के लिए अतिरिक्त वैट या इनपुट क्रेडिट कैरीओवर की वापसी की अनुमति नहीं देता है। वास्तव में, कई देश गैर-स्थापित व्यवसायों को वैट रिफंड प्रतिबंधित करते हैं जब तक कि पारस्परिक समझौते मौजूद न हों। गैर-निवासियों के लिए आर्मेनिया की प्रणाली ज्यादातर आउटपुट वैट एकत्र करने के लिए है; यह आसानी से एक गैर-निवासी को इनपुट वैट वापस करने का मनोरंजन नहीं कर सकता है। (अर्मेनिया के लिए कोई औपचारिक "विदेशी व्यवसायों के लिए वैट रिफंड" योजना प्रकाशित नहीं है, जैसा कि, यूरोपीय संघ में गैर-यूरोपीय संघ की कंपनियों के लिए है)।
- जैसा कि कहा गया है, यदि आपके पास स्थानीय शाखा या सहायक, इसे एक स्थानीय कंपनी की तरह माना जाता है और कर सकते हैं इनपुट वैट का दावा करें और रिफंड प्राप्त करें यदि यह रिफंड की स्थिति में आता है (उदाहरण के लिए, वे निर्यातक जिनके पास आउटपुट वैट की तुलना में अधिक इनपुट वैट है, वे आर्मेनिया में रिफंड प्राप्त कर सकते हैं)।
6. बिलिंग संबंधी आवश्यकताएँ : यदि आप एक विदेशी व्यवसाय हैं और अपने अर्मेनियाई वैट नंबर के तहत बिल जारी कर रहे हैं:
- अपना अर्मेनियाई भाषा शामिल करें टीआईएन/वैट संख्या इनवाइस पर।
- यदि आप वैट-पंजीकृत अर्मेनियाई ग्राहक को बेच रहे हैं, तो उनका वैट नंबर भी शामिल करें और इंगित करें कि वैट लगाया गया था (या यदि रिवर्स-चार्ज किया गया है, तो "ग्राहक द्वारा रिवर्स-चार्ज किया गया वैट" इंगित करें)। B2B मामलों में जहां आप वैट चार्ज कर रहे हैं (जो केवल तभी होगा जब ग्राहक वैट-पंजीकृत न हो), आपको एक चालान देना होगा ताकि ग्राहक के पास भुगतान किए गए वैट का प्रमाण हो (हालांकि वे इसे वापस नहीं ले सकते क्योंकि वे सिस्टम में नहीं हैं, लेकिन यह उनके रिकॉर्ड के लिए है)।
- दिखाओ वैट राशि अर्मेनियाई ड्रम में। आप बिक्री को विदेशी मुद्रा में दिखा सकते हैं और फिर उसके बराबर AMD और VAT दिखा सकते हैं।
- अर्मेनियाई कंपनियों द्वारा जारी किए जाने पर अर्मेनियाई कर चालान में स्थानीय भाषा में विशिष्ट अनुक्रमिक क्रमांकन और स्वरूपण होता है। B2C के लिए ऑनलाइन प्लेटफ़ॉर्म का उपयोग करने वाले विदेशी आपूर्तिकर्ता के रूप में, आप स्थानीय भाषा प्रारूप का पालन नहीं करेंगे, लेकिन किसी भी आधिकारिक लेनदेन के लिए आपको चालान की सर्वोत्तम प्रथाओं का यथासंभव अनुपालन करने का प्रयास करना चाहिए।
- जारी किए गए सभी चालानों/रसीदों की एक प्रति अपने पास रखें, क्योंकि कर अधिकारी उन्हें देखने का अनुरोध कर सकते हैं।
7. रिटर्न और भुगतान रिपोर्टिंग : उपयुक्त ऑनलाइन सिस्टम के माध्यम से अपना रिटर्न दाखिल करें। वैट रिटर्न में निम्नलिखित का सारांश होगा:
- इस अवधि के लिए आर्मेनिया में कुल कर योग्य बिक्री और आउटपुट वैट देय।
- कुल कर योग्य खरीद (यदि कोई हो) और दावा किया गया इनपुट वैट।
- देय या वापसी योग्य शुद्ध वैट। (अधिकांश विदेशी गैर-स्थायी मामलों में, यह केवल देय आउटपुट वैट होगा।)
- शून्य-रेटेड या छूट वाली बिक्री को भी रिटर्न में रिपोर्ट किया जा सकता है (हालांकि विदेशी कंपनी के लिए शून्य की संभावना है, जब तक कि वह अपनी शाखा के माध्यम से निर्यात नहीं कर रही हो)।
सुनिश्चित करें कि आप समय सीमा तक जमा कर दें। अर्मेनियाई एसआरसी ई-फाइलिंग सिस्टम आमतौर पर आपके द्वारा फाइल करने के बाद एक पुष्टिकरण या संदर्भ संख्या प्रदान करेगा। यदि आपको दाखिल रिटर्न में कोई त्रुटि महसूस होती है, तो अर्मेनियाई कानून सुधार की अनुमति देता है (अक्सर त्रुटि की प्रकृति के आधार पर, बाद की अवधि में संशोधित रिटर्न या समायोजन के माध्यम से)। दंड से बचने के लिए किसी भी गलती को तुरंत सुधारें।
8. स्थानीय प्रतिनिधित्व (वैकल्पिक) : हालांकि यह अनिवार्य नहीं है, फिर भी कुछ विदेशी व्यवसाय वैट अनुपालन को संभालने के लिए स्थानीय लेखा फर्म या सलाहकार नियुक्त करना पसंद करते हैं – विशेषकर भाषा संबंधी बाधाओं या जटिलताओं की स्थिति में। चूंकि फाइलिंग आवधिक होती है और नियम बदल सकते हैं, इसलिए स्थानीय विशेषज्ञता उपयोगी हो सकती है। किसी भी समस्या या ऑडिट की स्थिति में वे कर अधिकारियों से संपर्क भी कर सकते हैं।
9. अन्य कर : ध्यान रखें कि वैट अन्य करों से अलग है। यदि आपकी कोई शाखा है, तो आपको वार्षिक लाभ कर रिटर्न आदि भी दाखिल करना पड़ सकता है। लेकिन यदि आप केवल अनिवासी वैट दाता हैं, तो आपको आमतौर पर केवल वैट (और शायद विशिष्ट आय स्रोतों पर लगने वाले विदहोल्डिंग टैक्स) के बारे में ही चिंता करनी होगी।
समय पर फाइलिंग, सटीक वैट चार्जिंग और उचित रिकॉर्ड-कीपिंग जैसे अनुपालन कार्यों का पालन करके, विदेशी व्यवसाय बिना किसी जुर्माने या अनुपालन संबंधी जोखिम के आर्मेनिया में काम कर सकते हैं। इसी सिलसिले में, आइए आर्मेनिया के वैट नियमों का पालन न करने से होने वाली आम समस्याओं और जोखिमों , और गलतियों या अनुपालन में विफलता के लिए संभावित दंडों पर चर्चा करें।
सामान्य अनुपालन जोखिम और दंड
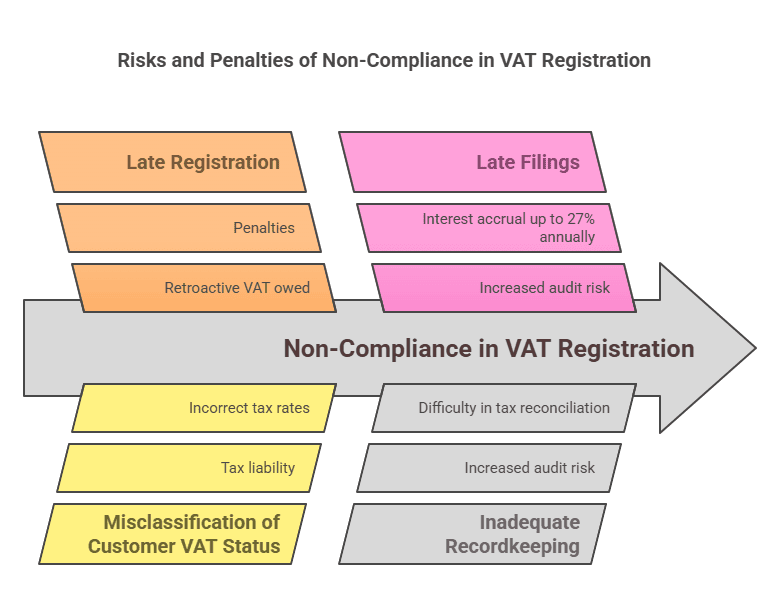
विदेशी कर क्षेत्राधिकार में काम करना चुनौतीपूर्ण हो सकता है, और व्यवसाय अनजाने में अनुपालन संबंधी मुद्दों में फंस सकते हैं। अर्मेनिया के वैट के संबंध में विदेशी कंपनियों के लिए कुछ सामान्य जोखिम और दायित्वों को पूरा न करने पर होने वाले परिणाम इस प्रकार हैं:
1. समय पर पंजीकरण न कराना : सबसे बड़े जोखिमों में से एक यह है कि आपको पंजीकरण की आवश्यकता का एहसास ही न हो। कोई विदेशी कंपनी अर्मेनियाई ग्राहकों (विशेषकर ऑनलाइन) को सामान बेचना शुरू कर सकती है और उसे अर्मेनियाई वैट कानून की जानकारी न हो। यदि आप पंजीकरण में देरी करते हैं, तो अघोषित वैट देयता जमा हो जाएगी । कर प्राधिकरण बाद में आपकी पिछली बिक्री पर वसूले जाने वाले वैट का आकलन कर सकता है। विदेशी व्यवसाय को तब वह वैट अपनी जेब से चुकाना होगा (क्योंकि उसने संभवतः शुरू में ग्राहकों से यह शुल्क नहीं लिया था), जिससे उन बिक्री से होने वाली आपकी आय पर सीधा असर पड़ेगा। इसके अलावा, देर से पंजीकरण या पंजीकरण न कराने पर जुर्माना भी लग सकता है।
2. रिवर्स चार्ज बनाम वैट लगाने का गलत तरीका : ग्राहकों को गलत तरीके से वर्गीकृत करने से गलतियाँ हो सकती हैं। उदाहरण के लिए, किसी बिक्री को बी2बी रिवर्स-चार्ज (वैट न लगाना) के रूप में मानना, जबकि अर्मेनियाई ग्राहक वास्तव में वैट पंजीकृत नहीं था, इसका मतलब है कि उस लेनदेन पर किसी ने वैट का भुगतान नहीं किया। ऑडिट होने पर, अधिकारी आपूर्तिकर्ता को उस वैट के लिए जिम्मेदार ठहराएंगे। इसके विपरीत, वैट-पंजीकृत ग्राहक से वैट लेना (जबकि रिवर्स चार्ज होना चाहिए था) भ्रम पैदा कर सकता है; ग्राहक वैट का भुगतान करने से इनकार कर सकता है या आपको इसे वापस करना पड़ सकता है और प्रक्रिया को समायोजित करना पड़ सकता है। हमेशा ग्राहकों की वैट स्थिति सत्यापित करें। यदि वे वैट-पंजीकृत होने का दावा करते हैं, तो उनका अर्मेनियाई वैट नंबर प्राप्त करें। अर्मेनियाई कर प्राधिकरण पंजीकृत करदाताओं को वैट नंबर जारी करता है - इन्हें आधिकारिक स्रोतों या ग्राहक के वैट प्रमाणपत्र की सहायता से सत्यापित किया जा सकता है।
3. आवश्यकता पड़ने पर वैट न वसूलना (कम वसूलना) : यदि कोई विदेशी व्यवसाय उपभोक्ताओं से वैट वसूलने में लापरवाही करता है, तो बाद में ग्राहकों से इसे वसूलना उसके लिए आसान नहीं होता। इसका मतलब यह है कि पकड़े जाने पर, विदेशी व्यवसाय को उन पिछली बिक्री पर 20% वैट स्वयं चुकाना होगा, जिससे उसे राजस्व का 20% नुकसान होगा। यह एक सीधा वित्तीय नुकसान है और सुधार होने तक इसे कर चोरी/कर नियमों का उल्लंघन माना जाता है।
4. वैट रिटर्न दाखिल करने में देरी या दाखिल न करना : रिटर्न दाखिल करने की समय सीमा चूकने पर जुर्माना लग सकता है । अर्मेनियाई कर कानून के तहत रिटर्न दाखिल न करने या देर से जमा करने पर जुर्माना लगाया जाता है। जुर्माने की सटीक राशि अलग-अलग हो सकती है, लेकिन आमतौर पर एक निश्चित जुर्माना या देय वैट का एक निश्चित प्रतिशत लगाया जाता है। इसके अलावा, प्रत्येक दिन की देरी पर बकाया कर पर ब्याज भी लगता रहता है। उदाहरण के लिए, 2025 से बकाया कर पर ब्याज की दर 0.075% प्रति दिन है । यह जल्दी ही बढ़कर लगभग 2.25% प्रति माह हो जाता है। आमतौर पर एक सीमा तय होती है (2 साल बाद ब्याज लगना बंद हो सकता है), लेकिन कोई भी व्यवसाय देर से भुगतान या दाखिल करने के कारण 50% से अधिक अतिरिक्त भुगतान नहीं करना चाहता।
5. वैट गणना में त्रुटियाँ : विनिमय दर की गलतियाँ, गणितीय त्रुटियाँ, या कर योग्य मदों को लेकर गलतफहमी हो सकती है। यदि आप गलती से वैट की गणना कम करते हैं (उदाहरण के लिए, पुरानी विनिमय दर का उपयोग करने से कम एएमडी दर्ज होता है), तो अंतर पर बाद में ब्याज सहित कर लगाया जा सकता है। गणनाओं की हमेशा दोबारा जाँच करें और आधिकारिक विनिमय दरों का उपयोग करें। यदि भाषा संबंधी बाधाओं के कारण कर-मुक्त और कर योग्य मदों के बीच गलतफहमी हो, तो शून्य दर या छूट के गलत उपयोग से बचने के लिए स्थानीय विशेषज्ञों से परामर्श लें।
6. रिकॉर्ड रखने में कमी : यदि ऑडिट होता है (टैक्स ऑडिट कभी भी हो सकता है या किसी कारणवश भी हो सकता है), तो आपको अपने लेन-देन के दस्तावेज़ प्रस्तुत करने होंगे। वैट फाइलिंग के समर्थन में इनवॉइस, रसीदें या अनुबंध न होना जोखिम भरा है। अपर्याप्त रिकॉर्ड होने पर कर प्राधिकरण इनपुट क्रेडिट को अस्वीकार कर सकता है या आपकी बिक्री का अनुमान भी कम कर सकता है, जो अक्सर करदाता के लिए नुकसानदायक होता है। आर्मेनिया से संबंधित सभी बिक्री और खरीद का स्पष्ट डिजिटल और भौतिक रिकॉर्ड रखना ही सबसे अच्छा बचाव है।
7. स्थानीय पत्राचार की अनदेखी : एक विदेशी व्यवसाय के रूप में, आपको यह सुनिश्चित करना होगा कि अर्मेनियाई कर अधिकारियों से प्राप्त सभी संचार (जो अर्मेनियाई भाषा में हो सकते हैं) का जवाब दिया जाए। यदि आपने पंजीकरण के दौरान ईमेल या स्थानीय पता दिया है, तो उस पर नज़र रखें। ऑडिट नोटिस या सूचना के अनुरोध को नज़रअंदाज़ करने पर जुर्माना या डिफ़ॉल्ट मूल्यांकन हो सकता है। यदि भाषा एक समस्या है, तो किसी अनुवादक या स्थानीय प्रतिनिधि से आधिकारिक नोटिस की जाँच करवाएँ।
8. दंड और जुर्माना : आर्मेनिया की कर संहिता में विभिन्न दंडों का उल्लेख है:
- देर से भुगतान पर ब्याज (जैसा कि ऊपर उल्लेख किया गया है) यदि कर का भुगतान लंबे समय तक नहीं किया जाता है तो कर की दर बढ़ जाती है।
- निश्चित जुर्माना वैट रिटर्न दाखिल करने में देरी या विफलता के लिए। उदाहरण के लिए, प्रत्येक अतिदेय रिटर्न पर एक समान जुर्माना या अतिदेय वैट का एक प्रतिशत हो सकता है। (उदाहरण के लिए, यदि रिटर्न एक निश्चित संख्या से अधिक दिनों तक देरी से दाखिल किया जाता है, तो देय कर का 5% जुर्माना लगाया जा सकता है, यदि देरी जारी रहती है तो इसे बढ़ाया जा सकता है - सटीक आंकड़े बदल सकते हैं, इसलिए किसी को नवीनतम कोड की जांच करनी चाहिए, लेकिन सिद्धांत यह है कि देरी से पैसे खर्च करने पड़ते हैं)।
- कर कम बताने पर जुर्माना: अगर ऑडिट में पाया जाता है कि आपने वैट कम दिखाया है (चाहे गलती से या जानबूझकर), तो वे कम बताई गई राशि पर जुर्माना लगा सकते हैं, अक्सर एक प्रतिशत (जैसे, 20% या उससे अधिक), कर और ब्याज वसूलने के अलावा। अगर जानबूझकर कर चोरी का सबूत मिलता है, तो जुर्माना और भी कठोर हो सकता है।
- कर चोरी या धोखाधड़ी के चरम मामलों में, कानूनी परिणामों में अतिरिक्त जुर्माना या यहां तक कि आपराधिक आरोप भी शामिल हो सकते हैं (हालांकि दूर से बिक्री करने वाली विदेशी कंपनी के लिए, ऐसा तब तक संभव नहीं है जब तक कि बड़ी रकम शामिल न हो और जानबूझकर कर चोरी साबित न हो जाए)।
9. विशिष्ट प्रकार के व्यवसायों के लिए अनुपालन जोखिम :
- डिजिटल सेवाएं: एक जोखिम आपूर्ति के स्थान के मानदंडों को ठीक से पूरा न करना है। आर्मेनिया यह तय करने के लिए कई मानदंडों का उपयोग करता है कि किसी व्यक्ति को दी जाने वाली सेवा आर्मेनिया में ली गई है या नहीं (निवास, आईपी पता, भुगतान विधि देश, आदि)। किसी व्यवसाय के पास यह जानकारी एकत्र करने की प्रक्रियाएँ होनी चाहिए। उदाहरण के लिए, यदि किसी व्यक्ति का बिलिंग पता अर्मेनियाई है, लेकिन वे वास्तव में सेवा के समय कहीं और रह रहे हैं और आपके पास परस्पर विरोधी संकेतक हैं, तो आपको एक सुसंगत नीति की आवश्यकता है। यदि आप अर्मेनियाई संकेतकों वाले किसी व्यक्ति से वैट नहीं वसूल रहे हैं, तो कर प्राधिकरण चुनौती दे सकता है। अर्मेनियाई कनेक्शन के साथ B2C डिजिटल बिक्री के लिए जब भी संदेह हो, तो अर्मेनियाई वैट वसूलना सुरक्षित है, ताकि कर छूटने से बचा जा सके।
- ई-कॉमर्स सामान: रसद और सीमा शुल्क मुश्किल हो सकते हैं। यदि आप माल आयात करने के लिए ग्राहक पर निर्भर हैं (डीडीयू - शुल्क का भुगतान न करना), तो ग्राहक सीमा शुल्क पर वैट का भुगतान करता है और आप इसे चार्ज नहीं करते हैं। लेकिन अगर आप डीडीपी (डिलीवरी ड्यूटी पेड) डिलीवर करते हैं या आर्मेनिया में स्टॉक बनाए रखते हैं, तो सुनिश्चित करें कि आप आयात वैट को सही तरीके से संभालते हैं। ऐसा न करने का मतलब हो सकता है कि माल सीमा शुल्क पर अटक जाए या आपको गलत घोषणा के लिए जुर्माना देना पड़े। इसके अलावा, अगर कूरियर का उपयोग कर रहे हैं, तो सुनिश्चित करें कि उन्हें पता है कि वैट के लिए कौन जिम्मेदार है।
- रुक-रुक कर उपलब्ध होने वाली सेवाएँ: यदि आप कई महीनों तक किसी प्रोजेक्ट को पूरा करने के लिए कर्मचारियों को आर्मेनिया भेजते हैं, तो आप अनजाने में एक पीई (यदि 183 दिनों से अधिक, आदि) बना सकते हैं, जिसका अर्थ होगा कि आपको न केवल वैट के लिए बल्कि संभवतः सभी करों के लिए एक शाखा के रूप में पंजीकृत होना चाहिए। यह केवल वैट अनुपालन से परे है - यह कॉर्पोरेट कर अनुपालन भी है। इसे कम करने के लिए, परियोजनाओं की सावधानीपूर्वक योजना बनाएं और इस बात पर परामर्श करें कि यदि आपके कर्मचारी देश में बड़े पैमाने पर रहेंगे तो औपचारिक पंजीकरण की आवश्यकता है या नहीं।
10. मुद्रा और स्वदेश वापसी : सुनिश्चित करें कि आप वैट का भुगतान सही मात्रा में एएमडी में करें। रूपांतरण त्रुटियों के कारण अधिक भुगतान का जोखिम भी रहता है (हालांकि इससे केवल आपकी धनराशि तब तक फंसी रहेगी जब तक त्रुटि को ठीक नहीं किया जाता)। और आधिकारिक रूप से स्वीकृत तरीकों का उपयोग किए बिना विदेशी मुद्रा में भुगतान करने का प्रयास न करें - गलत तरीके से भुगतान करने पर भुगतान को ठीक से मान्यता नहीं मिल सकती है।
संक्षेप में, सबसे बड़ा जोखिम जागरूकता की कमी है – जिसे इस मार्गदर्शिका का उद्देश्य दूर करना है। नियमों का पालन न करने पर जुर्माना भारी हो सकता है, लेकिन इससे बचा जा सकता है। अर्मेनियाई कर अधिकारी (विशेष रूप से लागू नई डिजिटल प्रणालियों के साथ) तेजी से उन्नत हो रहे हैं और डिजिटल लेनदेन और आयात पर नज़र रख सकते हैं, इसलिए यह मान लेना बुद्धिमानी नहीं है कि कोई छोटा विदेशी व्यवसाय अनिश्चित काल तक नियमों की निगरानी से बच जाएगा।
बचाव के उपाय :
- जल्दी पंजीकरण करें एक बार जब आपको पता चल जाए कि आपको इसकी आवश्यकता है, तो B2C बिक्री के मामले में सावधानी बरतें।
- स्थानीय विशेषज्ञों से परामर्श लें यदि कुछ भी स्पष्ट नहीं है; तो मामूली परामर्श लागत से भारी जुर्माना लागत से बचा जा सकता है।
- ई-वैट प्रणाली का उपयोग करें यदि लागू हो - यह अनुपालन को सरल बनाता है और त्रुटि की संभावना को कम करता है।
- विनियामक परिवर्तनों की निगरानी करेंकर कानून बदल सकते हैं। उदाहरण के लिए, सीमाएँ अपडेट हो सकती हैं, या बाज़ारों के लिए नए नियम सामने आ सकते हैं। सूचित रहना (कर समाचार या स्थानीय भागीदारों के माध्यम से) यह सुनिश्चित करता है कि आप भविष्य में अनुपालन करते रहें।
व्यवसाय प्रकार के अनुसार VAT आवश्यकताओं की तुलना
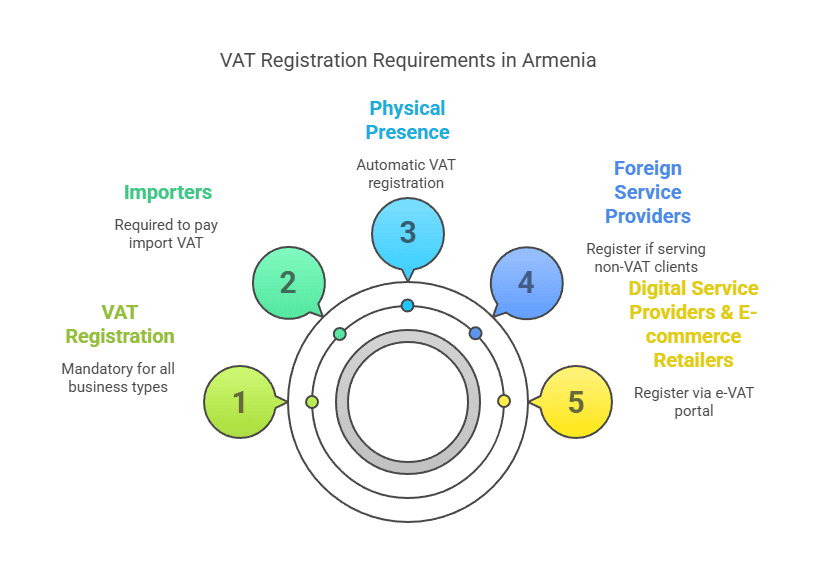
यह स्पष्ट करने के लिए कि विदेशी व्यापार के प्रकार के आधार पर VAT पंजीकरण आवश्यकताएं किस प्रकार भिन्न होती हैं, नीचे दी गई तुलनात्मक तालिका देखें:
विदेशी व्यापार का प्रकार | वैट पंजीकरण कब आवश्यक है | वैट सीमा | वैट रिटर्न आवृत्ति | विशेष टिप्पणीया |
|---|---|---|---|---|
डिजिटल सेवा प्रदाता (स्थानीय उपस्थिति नहीं, जैसे SaaS, स्ट्रीमिंग) | आर्मेनिया में व्यक्तियों या गैर-वैट वाले व्यवसायों को डिजिटल सेवाएं प्रदान करने पर पंजीकरण अनिवार्य है (आर्मेनिया में पहली बिक्री से)। केवल वैट-पंजीकृत कंपनियों को बिक्री करने पर पंजीकरण आवश्यक नहीं है (बी2बी रिवर्स चार्ज लागू होता है)। | कोई सीमा नहीं (पहले ड्राम से ही सभी बी2सी बिक्री पर वैट देय है)। सामान्य 115 मिलियन AMD की सीमा गैर-निवासियों पर लागू नहीं होती है। | बी2सी सेवाओं के लिए त्रैमासिक (ई-वैट पोर्टल के माध्यम से)। यदि गैर-वैट वाले व्यवसायों को भी बिक्री की जाती है, तो उन्हें भी त्रैमासिक फाइलिंग में शामिल किया जाता है। | त्वरित पंजीकरण और फाइलिंग के लिए आर्मेनिया के ई-वैट ऑनलाइन पोर्टल का उपयोग करें । किसी स्थानीय प्रतिनिधि की आवश्यकता नहीं है। डिजिटल सेवाओं पर 20% वैट लागू है। |
ई-कॉमर्स खुदरा विक्रेता (सामान) (कोई स्थानीय इकाई नहीं, आर्मेनिया में सामान बेच रहा है) | यदि माल आर्मेनिया में उपभोक्ताओं को बेचा जाता है (और आयात या स्थानीय वितरण की जिम्मेदारी विदेशी विक्रेता की है), तो बिक्री पर वैट वसूलने के लिए पंजीकरण कराना आवश्यक है (जब तक कि आयात पर वैट वसूल न किया जाए)। यदि माल केवल उन अर्मेनियाई व्यवसायों को बेचा जाता है जो अपने वैट नंबर के तहत माल का आयात स्वयं करते हैं, तो पंजीकरण की आवश्यकता नहीं है (आयात वैट और रिवर्स चार्ज इसे कवर करते हैं)। | वस्तुओं की बिक्री के लिए पंजीकरण अनिवार्य करने की कोई विशिष्ट सीमा नहीं है । उपभोक्ताओं को सीधे तौर पर की जाने वाली किसी भी नियमित बिक्री पर वैट लागू होगा। | मासिक (संभवतः), क्योंकि ये बिक्री सामान्य वैट नियमों के अंतर्गत आती हैं (ई-वैट पोर्टल मुख्य रूप से सेवाओं के लिए है)। | आयात वैट : आमतौर पर सीमा शुल्क पर भुगतान किया जाता है। विदेशी विक्रेता को पंजीकृत आयातक होना चाहिए या यह सुनिश्चित करना चाहिए कि ग्राहक इसका भुगतान करे। दूरस्थ बिक्री के लिए कोई विशेष सीमा नहीं है - प्रत्येक बी2सी बिक्री को वैट के अधीन माना जाता है। |
विदेशी सेवा कंपनी (गैर-डिजिटल) (उदाहरण के लिए, परामर्श, इंजीनियरिंग, इवेंट सेवाएं, जिनका आर्मेनिया में कोई निश्चित आधार नहीं है) | यदि आप आर्मेनिया में गैर-वैट ग्राहकों को सेवाएं प्रदान कर रहे हैं या आर्मेनियाई व्यक्तियों या गैर-वैट संस्थाओं से शुल्क ले रहे हैं, तो पंजीकरण कराना अनिवार्य है । यदि सभी ग्राहक वैट-पंजीकृत व्यवसाय हैं, तो पंजीकरण आवश्यक नहीं है (वे रिवर्स चार्ज का उपयोग करेंगे)। | कोई सीमा निर्धारित नहीं है ; किसी भी गैर-पंजीकृत ग्राहक को दी जाने वाली कोई भी कर योग्य सेवा इस आवश्यकता को लागू करती है। | मासिक (क्योंकि आप सामान्य व्यवस्था के तहत पंजीकरण करेंगे)। | यदि आप परियोजनाओं के लिए आर्मेनिया में भौतिक रूप से उपस्थित हैं, तो स्थायी निवास (PE) की स्थिति पर नज़र रखें (183 दिन का नियम) । लंबी अवधि की परियोजना के लिए पूर्ण शाखा पंजीकरण आवश्यक हो सकता है। व्यक्तियों के लिए अल्पकालिक परियोजनाओं के लिए अनिवासी के रूप में वैट पंजीकरण आवश्यक है। |
आर्मेनिया में भौतिक उपस्थिति (शाखा या सहायक कंपनी) वाली विदेशी कंपनी | स्थानीय इकाई की स्थापना होते ही और कोई भी कर योग्य बिक्री करने से पहले वैट भुगतानकर्ता के रूप में पंजीकरण कराना अनिवार्य है । (विदेशी कंपनियों की शाखाएं लघु व्यवसाय छूट का लाभ नहीं उठा सकतीं।) | विदेशी कंपनियों की शाखाओं के लिए कोई सीमा निर्धारित नहीं है – उन्हें पहले दिन से ही वैट करदाता माना जाता है। (यदि कोई स्थानीय सहायक कंपनी स्वतंत्र है, तो उसे यह सीमा लागू होगी – लेकिन यदि वह विदेशी स्वामित्व वाली है और संभवतः सीमा से अधिक है, तो उसे भी तुरंत पंजीकरण कराना होगा।) | मासिक (सभी स्थानीय संस्थाएं मानक मासिक फाइलिंग का पालन करती हैं)। | शाखा या पीई पंजीकरण आम तौर पर व्यापार पंजीकरण के साथ होता है। वे स्थानीय बिक्री पर वैट चार्ज करेंगे, इनपुट वैट का दावा कर सकते हैं, और सभी अर्मेनियाई लेखा नियमों का पालन करना होगा। |
आयात/निर्यात व्यापारी (विदेशी व्यवसाय जो पुनर्विक्रय के लिए आर्मेनिया में माल आयात करते हैं, या आर्मेनिया से निर्यात करते हैं) | पुनर्विक्रय हेतु आयात : आयात वैट का प्रबंधन करने और घरेलू बिक्री पर वैट वसूलने के लिए पंजीकरण अनिवार्य है। आर्मेनिया से निर्यात : यदि कोई विदेशी इकाई किसी भी तरह से आर्मेनिया से माल निर्यात करती है (विदेश में शून्य-दर वाली बिक्री), तो आर्मेनिया में किसी भी इनपुट वैट की वापसी के लिए पंजीकरण आवश्यक है (चूंकि निर्यात पर 0% वैट लगता है, लेकिन आप लागत पर वैट की वापसी चाहते हैं)। | कोई सीमा निर्धारित नहीं ; पंजीकरण गतिविधि के आधार पर आवश्यक है, मात्रा के आधार पर नहीं। | मासिक आधार पर । यदि नियमित रूप से आयात/बिक्री की जाती है, तो आयात (इनपुट वैट के रूप में) और स्थानीय बिक्री (आउटपुट वैट के रूप में) की मासिक रिपोर्ट प्रस्तुत करें। | सीमा शुल्क विभाग के साथ समन्वय अत्यंत महत्वपूर्ण है। निर्यात पर वैट नहीं लगता, लेकिन माल के आर्मेनिया से बाहर भेजे जाने का प्रमाण देने के लिए दस्तावेज़ आवश्यक हैं। यदि आयातक विधिवत पंजीकृत हैं, तो वे अपने वैट रिटर्न में आयात वैट का क्रेडिट प्राप्त कर सकते हैं। |
यह तालिका दर्शाती है कि लगभग सभी विदेशी व्यवसायों के लिए कोई न्यूनतम सीमा नहीं है – पंजीकरण का दायित्व इस बात पर निर्भर करता है कि आप किसे बेचते हैं और कैसे काम करते हैं , न कि इस बात पर कि आप कितना बेचते हैं (घरेलू छोटे व्यवसायों के विपरीत)। डिजिटल सेवा प्रदाताओं को सरलीकृत त्रैमासिक प्रणाली का लाभ मिलता है। ई-कॉमर्स और अन्य अनिवासी सेवाएं नियमित नियमों का पालन करती हैं। भौतिक उपस्थिति आपको स्थानीय प्रणाली से पूरी तरह जोड़ती है।
सारांश
आर्मेनिया विदेशी व्यवसायों का स्वागत करता है, लेकिन उनसे अपेक्षा करता है कि वे देश में कारोबार करते समय स्थानीय वैट कानूनों का पालन करें। संक्षेप में, आर्मेनिया में विदेशी व्यवसायों के लिए वैट पंजीकरण तब आवश्यक है जब कोई अनिवासी आर्मेनिया की धरती पर ऐसे ग्राहकों को कर योग्य आपूर्ति कर रहा हो जो स्वयं वैट का हिसाब नहीं दे सकते। वैट की मानक दर 20% है , और आम तौर पर अनिवासियों के लिए कोई पंजीकरण सीमा लागू नहीं होती है - स्थानीय छोटे व्यवसायों के विपरीत, विदेशी कंपनियों को आर्मेनिया में अपने पहले कर योग्य लेनदेन से ही वैट का हिसाब देना होगा (वैट भुगतान करने वाले विशुद्ध रूप से बी2बी परिदृश्यों को छोड़कर)।
विदेशी डिजिटल सेवा प्रदाताओं को 2022 से वैट के दायरे में लाया गया है और वे ऑनलाइन पोर्टल के माध्यम से आसानी से पंजीकरण और फाइल कर सकते हैं। अन्य विदेशी व्यवसाय (जैसे कि माल या अन्य सेवाओं में काम करने वाले) वैट नंबर प्राप्त करने के लिए या तो स्थानीय शाखा पंजीकृत करते हैं या सीधे कर अधिकारियों के पास पंजीकरण करते हैं। पंजीकृत होने के बाद, निरंतर अनुपालन - वैट रिटर्न दाखिल करना (मासिक या त्रैमासिक, जैसा लागू हो), नियत तिथि तक करों का भुगतान करना, उचित चालान जारी करना और रिकॉर्ड रखना - दंड से बचने के लिए महत्वपूर्ण है।
आर्मेनिया में वित्तीय प्रतिनिधि की आवश्यकता नहीं होती है , जिससे विदेशी इकाई के रूप में पंजीकरण करना और वैट दायित्वों का प्रबंधन करना आसान हो जाता है। हालांकि, अनुपालन को हल्के में नहीं लेना चाहिए: पंजीकरण न करने या आवश्यकता पड़ने पर वैट न वसूलने से बकाया कर, जुर्माना और ब्याज लग सकता है जो आपके मुनाफे और साख को नुकसान पहुंचा सकता है। दूसरी ओर, समय पर अनुपालन करने से विदेशी व्यवसाय आर्मेनिया के बाजार में स्थानीय व्यवसायों के बराबर स्तर पर काम कर सकते हैं, वैट वसूल सकते हैं और (यदि लागू हो) लागत पर वैट की वापसी का दावा कर सकते हैं।
अंत में, आर्मेनिया में विदेशी कंपनियों के लिए वैट पंजीकरण आवश्यकताओं को समझना यह सुनिश्चित करता है कि आप अप्रत्याशित कर संबंधी समस्याओं के बिना अपने व्यवसाय का विस्तार कर सकें या आर्मेनियाई ग्राहकों को सेवाएं प्रदान कर सकें। आवश्यकता पड़ने पर पंजीकरण करें, प्रक्रियाओं का पालन करें और सटीक रिकॉर्ड रखें। इस दृष्टिकोण से, आर्मेनिया की कर प्रणाली सुगम और पारदर्शी है। नीचे दिए गए अक्सर पूछे जाने वाले प्रश्नों (FAQ) में आर्मेनिया में वैट के व्यावहारिक उपयोग के बारे में विदेशी व्यवसायों द्वारा अक्सर पूछे जाने वाले कुछ सामान्य प्रश्नों के उत्तर दिए गए हैं।
FAQ: विदेशी व्यवसायों के लिए आर्मेनिया VAT पंजीकरण
प्रश्न 1. क्या विदेशी कंपनियों को आर्मेनिया में वैट के लिए पंजीकरण कराना आवश्यक है?
A: हां, एक विदेशी (गैर-निवासी) कंपनी को अर्मेनियाई वैट के लिए पंजीकरण करना होगा यदि वह आर्मेनिया में उन ग्राहकों को कर योग्य आपूर्ति कर रही है जो स्वयं वैट के लिए पंजीकृत नहीं हैं। इसमें आम तौर पर अर्मेनियाई निजी व्यक्तियों (बी2सी बिक्री) को बिक्री और अर्मेनियाई व्यवसायों को बिक्री शामिल है जो वैट-पंजीकृत होने के लिए बहुत छोटे हैं। उदाहरण के लिए, यदि आप अर्मेनियाई उपभोक्ताओं को बेचने वाले एक विदेशी सॉफ़्टवेयर-एज़-ए-सर्विस प्रदाता हैं, तो आपको अर्मेनियाई वैट को पंजीकृत करने और चार्ज करने की आवश्यकता है। दूसरी ओर, यदि आप केवल बड़ी अर्मेनियाई कंपनियों को बेचते हैं जो वैट-पंजीकृत हैं, तो आप आम तौर पर पंजीकरण नहीं करते हैं - वे अर्मेनियाई कंपनियाँ रिवर्स चार्ज मैकेनिज्म के तहत वैट के लिए स्वयं-खाता करेंगी।
प्रश्न 2. गैर-निवासी व्यवसायों के लिए आर्मेनिया में वैट पंजीकरण की सीमा क्या है?
A: वहाँ प्रभावी रूप से है विदेशी व्यवसायों के लिए कोई बिक्री सीमा नहीं. प्रति वर्ष AMD 115 मिलियन टर्नओवर की मानक सीमा अर्मेनियाई निवासी व्यवसायों पर लागू होती है (जो उन्हें तब तक VAT से बचने की अनुमति देती है जब तक वे बड़े नहीं हो जाते)। विदेशी व्यवसाय उस छूट का उपयोग नहीं कर सकते। यदि किसी गैर-निवासी पर अर्मेनियाई VAT वसूलने का कोई दायित्व है, तो उसे पहली कर योग्य बिक्री से पंजीकरण करना होगा - चाहे वह बिक्री AMD 1 या 100 मिलियन की हो। इसलिए, गैर-निवासियों को एक निश्चित राजस्व स्तर तक पहुँचने का इंतज़ार नहीं करना चाहिए; उन्हें जैसे ही पता चले कि वे आर्मेनिया में कर योग्य आपूर्ति करेंगे, जिसके लिए इसकी आवश्यकता है, उन्हें पंजीकरण कर लेना चाहिए।
प्रश्न 3. यदि मैं केवल अर्मेनियाई व्यवसायों (B2B) को बेचता हूं, तो क्या मुझे पंजीकरण कराने की आवश्यकता है?
A: यदि वे अर्मेनियाई व्यवसाय वैट-पंजीकृत हैं तो ऐसा नहीं होगा। शुद्ध B2B परिदृश्य में, जहाँ आर्मेनिया में प्रत्येक ग्राहक VAT दाता है, आप विदेशी आपूर्तिकर्ता के रूप में VAT नहीं लेते हैं और पंजीकरण करने की आवश्यकता नहीं है। अर्मेनियाई ग्राहक रिवर्स चार्ज के माध्यम से VAT का प्रबंधन करेंगे। हालाँकि, यदि आपके अर्मेनियाई व्यावसायिक ग्राहकों में से एक भी VAT-पंजीकृत नहीं है (उदाहरण के लिए, VAT प्रणाली में नहीं आने वाला एक छोटा LLC), तो उस ग्राहक के लिए आपको VAT चार्ज करना होगा - जिसका अर्थ है कि आपको VAT पंजीकरण की आवश्यकता होगी। व्यवहार में, कई विदेशी B2B आपूर्तिकर्ता यह सुनिश्चित करके अपंजीकृत रहते हैं कि उनके अर्मेनियाई ग्राहक सभी VAT-पंजीकृत हैं। फ़ाइल पर रखने के लिए प्रत्येक ग्राहक की VAT संख्या प्राप्त करना बुद्धिमानी है। यदि आप किसी ग्राहक की VAT स्थिति को सत्यापित नहीं कर सकते हैं और वे आपसे खरीदारी करते हैं, तो गैर-अनुपालन के जोखिम से VAT पंजीकृत करना और चार्ज करना सुरक्षित है।
प्रश्न 4. विदेशी व्यवसायों को आर्मेनिया में कितनी वैट दर वसूलनी चाहिए?
A: वैट की दर है 20% तक , जो विदेशी और स्थानीय व्यवसायों के लिए समान है। आर्मेनिया में अधिकांश उत्पादों और सेवाओं पर 20% की एकल मानक वैट दर है। कुछ आपूर्तियाँ शून्य-रेटेड (0%) हैं जैसे निर्यात या अंतर्राष्ट्रीय परिवहन, और कुछ छूट प्राप्त हैं (वित्तीय सेवाएँ, आदि), लेकिन यदि आपकी गतिविधि आर्मेनिया में मानक वाणिज्यिक बिक्री है, तो आप 20% वैट चार्ज करेंगे। 2025 तक आर्मेनिया की वैट व्यवस्था में कोई विशेष कम दरें नहीं हैं।
प्रश्न 5. क्या मुझे वैट हेतु पंजीकरण कराने के लिए अर्मेनियाई राजकोषीय प्रतिनिधि या स्थानीय एजेंट की आवश्यकता है?
A: नहीं, आर्मेनिया में विदेशी करदाताओं को वैट के लिए राजकोषीय प्रतिनिधि नियुक्त करने की आवश्यकता नहीं है। आप सीधे अर्मेनियाई कर अधिकारियों के साथ पंजीकरण कर सकते हैं। गैर-निवासी ई-सेवा प्रदाताओं के लिए ई-वैट पोर्टल की शुरुआत के साथ प्रक्रिया को काफी सरल बना दिया गया है। हालाँकि आप प्रक्रिया को नेविगेट करने या फाइलिंग को प्रबंधित करने में मदद करने के लिए एक स्थानीय सलाहकार को नियुक्त करना चुन सकते हैं, लेकिन यह कानूनी आवश्यकता नहीं है। वैट पंजीकरण आपकी कंपनी के नाम पर होगा, और आप सीधे कर प्राधिकरण के साथ संपर्क करेंगे।
प्रश्न 6. कोई विदेशी कंपनी विदेश से अपनी अर्मेनियाई वैट देनदारियों का भुगतान कैसे कर सकती है? क्या मुझे अर्मेनियाई बैंक खाते की आवश्यकता है?
A: तुम करते हो नहीं स्थानीय बैंक खाते की आवश्यकता है। अर्मेनियाई कर प्राधिकरण दूर से भुगतान करने के लिए विकल्प प्रदान करता है:
- के माध्यम से ई-वैट ऑनलाइन प्रणाली (वहां पंजीकृत लोगों के लिए), आप क्रेडिट कार्ड या कई स्वीकृत मुद्राओं में से किसी एक में अंतर्राष्ट्रीय बैंक हस्तांतरण के माध्यम से भुगतान कर सकते हैं। सिस्टम आवश्यक बैंक विवरण और संदर्भ प्रदान करता है। कार्ड भुगतान तुरंत संसाधित होते हैं।
- नियमित प्रणाली में दाखिल करने वालों के लिए, आप अर्मेनियाई ट्रेजरी के खाते में एक अंतरराष्ट्रीय वायर ट्रांसफर की व्यवस्था कर सकते हैं। वे आम तौर पर विदेशी मुद्रा (USD, EUR, आदि) में भुगतान की अनुमति देते हैं जिसे AMD में परिवर्तित किया जाएगा। जब तक आप अपनी टैक्स आईडी और उचित भुगतान कोड का उपयोग करते हैं, तब तक भुगतान आपके VAT खाते में जमा हो जाएगा। किसी भी हस्तांतरण समय के लिए समय सीमा से पहले भुगतान शुरू करना सुनिश्चित करें। भुगतान विधियों की लचीलापन का मतलब है कि विदेश से अपना कर निपटाना अपेक्षाकृत सुविधाजनक है।
प्रश्न 7. क्या डिजिटल सेवाओं या छोटे विदेशी व्यवसायों के लिए वैट से कोई छूट है?
A: कोई विशेष छूट नहीं डिजिटल सेवाओं के लिए कर मौजूद हैं - वास्तव में, आर्मेनिया में उपभोग की जाने वाली डिजिटल सेवाओं पर 20% का स्पष्ट कर लगता है। हमने जो चर्चा की है (वह सीमा जो उन पर लागू नहीं होती) से परे "छोटे" विदेशी व्यवसायों के लिए कोई विशेष छूट नहीं है। सभी डिजिटल सामान और सेवाएँ (जैसे स्ट्रीमिंग, सॉफ़्टवेयर, ई-बुक्स, स्थानीय उपयोगकर्ताओं के लिए ऑनलाइन विज्ञापन) वैट के अधीन हैं। केवल तभी जब सेवा की प्रकृति स्वयं सामान्य वैट कानून के तहत छूट प्राप्त हो (उदाहरण के लिए, शायद कुछ वित्तीय सेवाएँ या बीमा) तो यह वैट के अधीन नहीं होगी। लेकिन सामान्य डिजिटल सेवाएँ छूट के दायरे में नहीं आती हैं। इसलिए, एक विदेशी ऐप विक्रेता या स्ट्रीमिंग सेवा को अर्मेनियाई उपभोक्ताओं को उनकी बिक्री के आकार या मात्रा की परवाह किए बिना बिक्री पर वैट लगाना चाहिए।
प्रश्न 8. आर्मेनिया में गैर-निवासी व्यवसाय के लिए वैट पंजीकरण में कितना समय लगता है?
A: यह बहुत तेज़ हो सकता है, खासकर ऑनलाइन सिस्टम का उपयोग करने वाले डिजिटल व्यवसायों के लिए। ई-वैट पोर्टल पर पंजीकरण कुछ ही मिनटों में पूरा किया जा सकता है एक बार जब आप सभी आवश्यक जानकारी दर्ज कर देते हैं, तो आपका खाता लगभग तुरंत सक्रिय हो जाता है। अन्य प्रकार के पंजीकरण (एसआरसी कार्यालय के माध्यम से) के लिए, आपके आवेदन की पूर्णता और किसी भी मैनुअल समीक्षा की आवश्यकता के आधार पर, प्रक्रिया में कुछ दिन से लेकर कुछ सप्ताह तक का समय लग सकता है। अधिकांश मामलों में, आपको अधिकतम 1-2 सप्ताह के भीतर पुष्टि की उम्मीद करनी चाहिए। आगे की योजना बनाना महत्वपूर्ण है: तब तक प्रतीक्षा न करें जब तक कि आपके पास कोई बड़ा लेनदेन न हो। जैसे ही आपको लगे कि आपको इसकी आवश्यकता है, पंजीकरण प्रक्रिया शुरू करें, ताकि बिक्री शुरू होने पर आप कानूनी रूप से वैट चार्ज करने के लिए तैयार हों।
प्रश्न 9. मुझे अपने अर्मेनियाई वैट के लिए कौन से रिकॉर्ड रखने की आवश्यकता है?
A: आपको अपने अर्मेनियाई लेनदेन से संबंधित सभी रिकॉर्ड रखने चाहिए:
- बिक्री चालान या रसीदें जिनमें वैट लगाया गया हो।
- आपके ग्राहक का स्थान निर्धारित करने के लिए उपयोग किए जाने वाले साक्ष्य (डिजिटल सेवाओं के लिए, आईपी पते के लॉग, बिलिंग पता, आदि, यदि आपको यह बताने की आवश्यकता हो कि आपने अर्मेनियाई वैट क्यों लिया या नहीं लिया)।
- यदि आप आयात कर रहे हैं या व्यय पर अर्मेनियाई वैट दे रहे हैं, तो किसी भी इनपुट वैट दावे का समर्थन करने के लिए दस्तावेज़ और खरीद चालान आयात करें।
- वैट रिटर्न दाखिल करना और वैट भुगतान का सबूत देना। इन रिकॉर्ड्स को कम से कम एक साल तक रखा जाना चाहिए। पांच साल (सुरक्षित रहने के लिए) कर वर्ष के बाद, क्योंकि ऑडिट कई वर्षों तक पीछे देख सकते हैं। डिजिटल प्रतियाँ स्वीकार्य हैं, लेकिन सुनिश्चित करें कि उनका बैकअप लिया गया है और अनुरोध पर प्रदान किया जा सकता है। अच्छा रिकॉर्ड रखने से आपको अपनी कर स्थिति का बचाव करने में मदद मिलती है और आपके वैट रिटर्न की तैयारी भी सरल हो जाती है।
प्रश्न 10. यदि मैं आर्मेनिया में वैट के लिए पंजीकरण नहीं कराता, तो क्या होगा, जबकि मुझे ऐसा करना चाहिए?
A: यदि आप पंजीकरण की आवश्यकता की अनदेखी करते हैं और आर्मेनिया में कर योग्य बिक्री जारी रखते हैं, तो आप महत्वपूर्ण जोखिम उठाते हैं:
- अर्मेनियाई कर अधिकारी आपकी गतिविधियों की पहचान कर सकते हैं (उदाहरण के लिए, सीमा पार डिजिटल सेवाओं या माल के लिए सीमा शुल्क रिकॉर्ड की निगरानी के माध्यम से) और आपसे या आपके स्थानीय ग्राहकों से संपर्क कर सकते हैं। वे उस वैट के लिए मूल्यांकन जारी कर सकते हैं जिसका भुगतान किया जाना चाहिए था।
- आपसे संभवतः उन बिक्री पर पूर्वव्यापी रूप से देय वैट वसूला जाएगा, साथ ही जुर्माना और देर से भुगतान पर ब्याज राशि पर। इससे लागत में काफी वृद्धि हो सकती है - उदाहरण के लिए, एक साल के अवैतनिक वैट पर लगभग ~27% ब्याज और संभावित जुर्माना लग सकता है।
- आपके स्थानीय ग्राहक भी प्रभावित हो सकते हैं। उदाहरण के लिए, अगर आपने सामान बेचा और आयात वैट का भुगतान ठीक से नहीं किया, तो उन ग्राहकों को शिपमेंट क्लियर करने में परेशानी हो सकती है।
- गैर-अनुपालन आपकी कंपनी की प्रतिष्ठा को धूमिल कर सकता है और कानूनी प्रवर्तन की ओर ले जा सकता है। जबकि आर्मेनिया के पास बिना किसी उपस्थिति वाली कंपनी के खिलाफ़ कार्रवाई करने के लिए सीमित पहुंच हो सकती है, वे अंतरराष्ट्रीय स्तर पर समन्वय कर सकते हैं या कर चोरी के चरम मामलों में, अगर वे आर्मेनिया में प्रवेश करते हैं तो कंपनी के अधिकारियों को हिरासत में ले सकते हैं। संक्षेप में, रडार के नीचे काम करना उचित नहीं है। यह सबसे अच्छा है स्वेच्छा से अनुपालन करें - आर्मेनिया ने ऑनलाइन प्रणालियों के माध्यम से इसे आसान बना दिया है, और इसका अनुपालन करके आप इन जोखिमों से पूरी तरह बच सकते हैं।
प्रश्न 11. क्या कोई विदेशी कंपनी वैट के बजाय आर्मेनिया के टर्नओवर टैक्स (सरलीकृत कर) का उपयोग कर सकती है?
A: नहीं, विदेशी कंपनियों (और उनकी अर्मेनियाई शाखाओं) को टर्नओवर टैक्स व्यवस्था से बाहर रखा गया है। टर्नओवर टैक्स (छोटे व्यवसायों के लिए वैट और लाभ कर के बदले में एक सरलीकृत कर) केवल अर्मेनियाई-निवासी व्यक्तिगत उद्यमियों और संगठनों के लिए उपलब्ध है जो मानदंडों को पूरा करते हैं, और विशेष रूप से गैर-निवासी कानूनी संस्थाओं या उनके पीई के लिए उपलब्ध नहीं है। इसलिए, एक विदेशी व्यवसाय को मानक वैट मार्ग अपनाना चाहिए; आप 5% वैट चार्ज करने के बजाय 20% टर्नओवर टैक्स का विकल्प नहीं चुन सकते। यदि कोई विदेशी निवेशक छोटे व्यवसाय नियमों से लाभ उठाना चाहता है, तो एकमात्र तरीका एक स्थानीय कंपनी बनाना होगा जो स्वतंत्र हो - लेकिन फिर भी, यदि वह स्थानीय कंपनी विदेशी स्वामित्व वाली है, तो कुछ प्रतिबंध लागू हो सकते हैं। सामान्य तौर पर, मान लें कि किसी भी विदेशी संलिप्तता से आप सामान्य वैट प्रणाली में आ जाते हैं.
प्रश्न 12. क्या आर्मेनिया में ऑनलाइन मार्केटप्लेस या प्लेटफॉर्म के लिए विशेष वैट नियम हैं?
A: वर्तमान में, आर्मेनिया में यूरोपीय संघ या कुछ अन्य देशों की तरह विशिष्ट "बाज़ार" वैट नियम नहीं हैं। 2025 तक ऑनलाइन बाज़ार को तीसरे पक्ष की बिक्री के लिए आपूर्तिकर्ता के रूप में मानने या बाज़ारों को दूसरों की ओर से वैट एकत्र करने की आवश्यकता की कोई अवधारणा नहीं है। प्रत्येक विदेशी विक्रेता अपने वैट अनुपालन के लिए स्वयं जिम्मेदार है। हालाँकि, आर्मेनिया ने ई-सेवा वैट की शुरूआत के दौरान प्रमुख बाज़ारों से परामर्श किया था, और यह संभव है कि भविष्य में नियम विकसित हो सकते हैं। अभी के लिए, यदि आप एक ई-कॉमर्स प्लेटफ़ॉर्म चलाते हैं:
- यदि प्लेटफॉर्म स्वयं रिकॉर्ड विक्रेता है (अर्मेनियाई लोगों को सामान/सेवाएं खरीदना और पुनर्विक्रय करना), तो प्लेटफॉर्म को किसी भी विक्रेता के रूप में माना जाता है और उपभोक्ताओं को बेचने पर उसे वैट के लिए पंजीकरण करना होगा।
- यदि प्लेटफ़ॉर्म केवल खरीदारों और विक्रेताओं को जोड़ता है और कमीशन लेता है, तो विक्रेता (भले ही विदेशी हों) बिक्री पर वैट के लिए जिम्मेदार होते हैं, और प्लेटफ़ॉर्म का कमीशन एक अन्य सेवा है (संभवतः वैट के अधीन, यह इस बात पर निर्भर करता है कि प्लेटफ़ॉर्म कहाँ स्थित है और विक्रेता आर्मेनिया में है या नहीं)। व्यावहारिक रूप से, Amazon या eBay जैसे बड़े प्लेटफ़ॉर्म, यदि सीधे आर्मेनिया को बेचते हैं, तो वे पंजीकरण करेंगे और वैट चार्ज करेंगे। छोटे बाज़ारों को यह सुनिश्चित करना चाहिए कि उनके विदेशी विक्रेता अर्मेनियाई वैट दायित्वों से अवगत हों। हमेशा कानून में होने वाले बदलावों पर नज़र रखें, क्योंकि कई देश कर संग्रह के लिए कुछ ज़िम्मेदारियाँ प्लेटफ़ॉर्म पर डाल रहे हैं।
प्रश्न 13. विदेशी व्यवसायों द्वारा आर्मेनिया में आयात पर वैट कैसे काम करता है?
A: आर्मेनिया में आयात पर वैट आमतौर पर किसके द्वारा एकत्र किया जाता है? सीमा पर सीमा शुल्क। यह दर 20% है, जो माल के सीमा शुल्क मूल्य और किसी भी सीमा शुल्क पर लागू होती है। यदि आप एक विदेशी व्यवसाय के रूप में रिकॉर्ड के आयातक हैं (जिसका अर्थ है कि माल आपके नाम पर घोषित किया गया है), तो आपको माल को खाली करने के लिए उस आयात वैट का भुगतान करना होगा। यदि आप आर्मेनिया में वैट के लिए पंजीकृत हैं, तो आप बाद में अपने वैट रिटर्न पर इनपुट टैक्स के रूप में उस आयात वैट का दावा कर सकते हैं (प्रभावी रूप से इसे बिक्री पर आपके द्वारा लगाए गए वैट के खिलाफ ऑफसेट करना)। यदि आपका अर्मेनियाई ग्राहक रिकॉर्ड का आयातक है (माल डीडीयू भेज दिया गया और वे सीमा शुल्क संभालते हैं), तो वे आयात वैट का भुगतान करते हैं, और यदि वे वैट-पंजीकृत हैं तो वे इसका दावा कर सकते हैं। एक विदेशी विक्रेता के रूप में, आप उस परिदृश्य में चालान पर वैट नहीं लगाएंगे क्योंकि कर आयात के समय संभाला गया था।
आर्मेनिया से निर्यात (माल का निर्यात) पर वैट 0% (शून्य दर) है, बशर्ते निर्यात का उचित दस्तावेजीकरण (सीमा शुल्क निर्यात घोषणा पत्र आदि) हो। आमतौर पर, विदेशी कंपनियां आर्मेनिया से निर्यात में तभी शामिल होती हैं जब उनकी वहां उपस्थिति हो (जैसे कोई शाखा स्थानीय स्तर पर माल खरीदकर निर्यात करती हो)। ऐसे में, शाखा निर्यात बिक्री पर 0% वैट वसूलेगी और निर्यात से संबंधित स्थानीय खरीद पर लगे इनपुट वैट की वापसी का दावा कर सकती है।
प्रश्न 14. विदेशी व्यवसायों के लिए आर्मेनिया का वैट पड़ोसी देशों या यूरोपीय संघ की तुलना में कैसा है?
A: सिद्धांततः, आर्मेनिया का दृष्टिकोण कई देशों के समान है:
- 20% की दर अंतर्राष्ट्रीय मानदंडों के अनुरूप है।
- गैर-निवासियों को B2C बिक्री के लिए पंजीकरण कराने की आवश्यकता की अवधारणा 2015 के बाद डिजिटल सेवाओं के लिए यूरोपीय संघ के दृष्टिकोण, या “डिजिटल सेवाओं पर वैट” व्यवस्था को लागू करने वाले अन्य देशों के समान है।
- यूरोपीय संघ के विपरीत, आर्मेनिया में अभी तक ओएसएस (वन-स्टॉप शॉप) संघ-व्यापी प्रणाली नहीं है, लेकिन चूंकि यह सिर्फ एक देश है, इसलिए आपका अनुपालन आर्मेनिया तक ही सीमित है।
- अर्मेनिया में वित्तीय प्रतिनिधि की आवश्यकता न होना कुछ देशों की तुलना में थोड़ा अधिक उदार है (जैसे यूरोपीय संघ या एशिया के कुछ मामलों में जहां स्थानीय एजेंट अनिवार्य है)।
- स्थानीय व्यवसायों के लिए उच्च सीमा (AMD 115m) उदार है, लेकिन जैसा कि उल्लेख किया गया है, यह विदेशियों पर लागू नहीं होती है। आर्मेनिया में एक अंतर यह है कि अनिवासी ई-सेवाओं के लिए त्रैमासिक फाइलिंग, जो सुविधाजनक है और लचीलापन दिखाता है। अनुपालन का बोझ प्रबंधनीय है, खासकर अंग्रेजी/रूसी में ऑनलाइन टूल दिए जाने पर। संक्षेप में, विदेशी व्यवसायों को आर्मेनिया के वैट नियम एक बार समझ लेने के बाद अपेक्षाकृत सरल लग सकते हैं, और मोटे तौर पर वैश्विक वैट/जीएसटी प्रथाओं के अनुरूप हो सकते हैं।
इन FAQ को संबोधित करके, हम आशा करते हैं कि विदेशी उद्यमियों और सलाहकारों को व्यावहारिक बिंदुओं पर स्पष्टता मिलेगी। आर्मेनिया की VAT प्रणाली, विस्तृत होने के बावजूद, अभेद्य नहीं है। इस गाइड में दी गई जानकारी के साथ, विदेशी व्यवसाय आर्मेनिया में अपने VAT कर्तव्यों का आत्मविश्वास से आकलन कर सकते हैं, यह सुनिश्चित कर सकते हैं कि वे ज़रूरत पड़ने पर पंजीकरण करें और अनुपालन बनाए रखें, जिससे अर्मेनियाई बाज़ार में प्रवेश करते समय किसी भी कर नुकसान से बचा जा सके।