
Vermogende particulieren (HNWI's), ondernemers en investeerders zoeken vaak naar jurisdicties die programma's voor investeringsmigratie aanbieden , waaronder programma's voor staatsburgerschap door investering, in combinatie met robuuste bescherming van de financiële privacy . Deze landen bieden niet alleen een weg naar een tweede verblijfsvergunning of paspoort, maar ook sterke waarborgen zoals strenge wetten op het gebied van bankgeheim, regelgeving inzake gegevensbescherming, minimale vereisten voor financiële openbaarmaking en beperkte informatie-uitwisseling met buitenlandse autoriteiten. Deze vergelijkende analyse onderzoekt wereldwijd de best gerangschikte bestemmingen voor investeringsmigratie die bekend staan om hun financiële vertrouwelijkheid , met de focus op:
Bankgeheimwetgeving – de kracht en reikwijdte van de vertrouwelijkheid van cliëntgegevens.
Regelgeving inzake gegevensbescherming – met name met betrekking tot financiële gegevens.
Lokale financiële rapportageverplichtingen – wat inwoners wel (en niet) moeten rapporteren.
Transparantieovereenkomsten op fiscaal gebied – deelname aan raamwerken zoals de Common Reporting Standard (CRS) van de OESO en de Amerikaanse FATCA.
Beperkingen op het delen van informatie – juridische en praktische beperkingen op de toegang van buitenlandse partijen tot financiële gegevens.
Factoren met betrekking tot privacy en transparantie per land

| Land | Wetten inzake bankgeheim | Data Protection | Lokale financiële verslaglegging | Fiscale transparantie (CRS/FATCA) | Beperkingen op het delen van informatie |
|---|---|---|---|---|---|
| Zwitserland | Het legendarische bankgeheim werd in 1934 vastgelegd; het is illegaal om klantgegevens zonder toestemming te verstrekken. De privacy blijft sterk, hoewel deze voor buitenlandse belastingzaken enigszins is versoepeld. | Federale wet op de gegevensbescherming (bijgewerkt in 2023), vergelijkbaar met de AVG; strikte wettelijke geheimhouding van bankklanten. | Belastingplichtigen dienen jaarlijks een aangifte in, inclusief wereldwijd inkomen/vermogen (indien niet onder de forfaitaire belastingregeling valt). Geen openbare vermogensverklaringen; geen valutacontrollen. | CRS: Geïmplementeerd in 2017, gedeeld sinds 2018 met meer dan 100 landen.FATCA: Model 2 IGA; Zwitserse banken rapporteren Amerikaanse rekeningen. | Gegevens worden alleen gedeeld conform het verdrag/CRS. Geen "fishing" – partners moeten voldoen aan de vertrouwelijkheidsnormen. Niet-partnerlanden (meer dan 90 landen) ontvangen geen informatie. |
| Singapore | Het wettelijke bankgeheim (artikel 47 van de Bankwet) verbiedt het openbaar maken van klantgegevens. Uitzonderingen zijn alleen wettelijk toegestaan (bijvoorbeeld bij onderzoek). Bankieren is cultureel gezien een zeer discrete aangelegenheid. | De Wet bescherming persoonsgegevens (2012) is van kracht; banken moeten gegevens beveiligen en geheimhouding in acht nemen, tenzij de wet anders voorschrijft. Strikte protocollen voor de beveiliging van financiële gegevens. | Territoriale belasting – buitenlands inkomen wordt niet belast (indien niet overgemaakt), dus het is niet nodig om buitenlandse bezittingen aan te geven. Geen belasting op persoonlijk vermogen of vermogenswinsten. | CRS: Van kracht; eerste uitwisselingen in 2018. Ingebouwde wettelijke uitzondering op de geheimhoudingsplicht voor CRS/FATCA.FATCA: Model 1 IGA sinds 2015. | Deelt informatie alleen met rechtsgebieden die vertrouwelijkheid garanderen. Onzinnige verzoeken zijn verboden. Geen routinematige uitwisseling van gegevens met het buitenland buiten CRS/FATCA en specifieke verdragen. |
| Verenigde Arabische Emiraten | De federale wet (Art. 120, 2018) schrijft voor dat alle bankgegevens van klanten vertrouwelijk zijn. Banken moeten toestemming verkrijgen voor het vrijgeven van informatie. Historisch gezien was er sprake van een zeer geheimzinnige bankcultuur. | Wetgeving inzake de bescherming van persoonsgegevens (2021) – Rechten vergelijkbaar met de AVG. De regelgeving van de centrale bank vereist minimale gegevensverzameling en strikte vertrouwelijkheid. Financiële vrijhandelszones (DIFC/ADGM) hebben hun eigen, eveneens robuuste, wetgeving inzake gegevensbescherming. | Geen persoonlijke inkomstenbelasting → helemaal geen belastingaangifte Voor particulieren. Geen verplichting om buitenlands of lokaal inkomen aan te geven. Geen vermogens- of erfbelasting. | CRS: Later toegetreden; volledig actief vanaf 2020/21, gegevens verzendend als niet-wederkerig (geen nationaal belastingstelsel)FATCA: Model 1 IGA, banken rapporteren Amerikaanse rekeningen. | Gegevens worden alleen aan buitenlandse autoriteiten verstrekt via formele wettelijke kanalen (MLAT of specifiek verzoek) en met goedkeuring van de VAE. Ongeautoriseerde openbaarmaking wordt bestraft volgens de bankwetgeving. CRS-gegevens worden alleen gedeeld met partners die de gegevensbeveiliging waarborgen. |
| St. Kitts & Nevis | Strikte geheimhoudingswetten (bijvoorbeeld de Nevis Confidential Relationships Act) verbieden financiële professionals om klantgegevens openbaar te maken. Nevis houdt met name het eigenaarschap van bedrijven geheim. | Er bestaat nog geen alomvattende wetgeving in de stijl van de AVG; financiële gegevens worden echter beschermd door geheimhoudingswetten en sectorale regelgeving. Trusts/LLC's in Nevis zijn gebonden aan geheimhoudingsplicht. | Geen inkomstenbelasting voor particulieren, dus geen aangifte van persoonlijke financiën. Bedrijven die onder een offshore-regime opereren, dienen minimale informatie in. De identiteit van aanvragers van een CBI-visum wordt vertrouwelijk behandeld. | CRS: Geïmplementeerd; eerste uitwisseling in 2019. Niet-wederkerig (ontvangt geen gegevens). FATCA: Model 1 IGA ondertekend in 2015; rapportage van kracht. | Er bestaan zeer beperkte verdragen. Buitenlandse verzoeken moeten via de lokale rechtbanken lopen. Er zijn geen openbare registers voor uiteindelijke begunstigden. Er staan hoge juridische drempels op het vrijgeven van informatie aan buitenstaanders. |
| Malta | De bankwetgeving en de wetgeving inzake beroepsgeheim beschermen klantgegevens. Als EU-lidstaat wordt het bankgeheim weliswaar afgezwakt door EU-richtlijnen, maar ongeoorloofde openbaarmaking blijft illegaal. Van oudsher heerst er een hoge mate van vertrouwelijkheid binnen de private bankingsector. | De AVG is volledig van toepassing (Malta was een van de eerste landen die de wet invoerde). Er is strikt toezicht op de gegevensbescherming. Financiële instellingen volgen de EU-normen voor privacy en hechten veel waarde aan vertrouwelijkheid om hun reputatie te beschermen. | Inwoners worden belast op basis van woonplaats en overmakingen – buitenlands inkomen dat niet is overgemaakt, wordt niet belast of aangegeven. Er is geen vermogensbelasting. Gewone inwoners dienen alleen belastingaangifte in over lokaal/overgemaakt inkomen. | CRS: Als EU-lidstaat vindt er sinds 2017 automatische gegevensuitwisseling plaats. Malta wisselt informatie uit met alle EU/OESO-partners. FATCA: Ja, via een EU-brede overeenkomst. Malta's due diligence voor CBI waarborgt naleving van de AEOI. | Hoewel Malta op grond van de EU-wetgeving belastinggegevens moet delen, beschermt het land persoonlijke gegevens fel tegen openbare inzage. Namen van CBI-burgers zijn Gepubliceerd in het staatsblad (anoniem in een lijst), maar zonder gedetailleerde financiële gegevens. Een sterke juridische procedure is nodig voor verzoeken om buitenlandse informatie. |
| Panama | Een aloude traditie van bankgeheim (Wet 9 van 1998); banken mogen klantgegevens niet aan derden verstrekken zonder toestemming of een gerechtelijk bevel in Panama. Panama stond ooit synoniem voor anoniem bankieren (denk bijvoorbeeld aan de beroemde banken uit de "Panama Papers"). | Wet bescherming persoonsgegevens 81 van 2019 is van kracht en regelt het gebruik van persoonsgegevens met toestemming en de beveiliging ervan. De banktoezichthouder handhaaft de vertrouwelijkheid van cliëntgegevens. Advocaten en gemachtigden zijn gebonden aan geheimhoudingswetten voor bedrijven/trusts. | Territoriale belastingheffing – buitenlands inkomen wordt niet belast, geen verplichting tot aangifte van buitenlands vermogen. Geen inkomstenbelasting voor particulieren indien er geen lokaal inkomen is. Geen vermogenswinstbelasting op offshore-winsten. Minimale financiële rapportage voor offshore-entiteiten. | CRS: Na aanvankelijke tegenwerking, geïmplementeerd in 2018; eerste uitwisseling in 2018. Voldoet aan de eisen om een zwarte lijst te voorkomen.FATCA: Model 1 IGA, volledige FATCA-naleving door banken. | Nog steeds hoog scorend op geheimhouding; verstrekt alleen informatie onder dwang van overeenkomsten. De lokale wetgeving vereist bewijs van wangedrag voor de overdracht van informatie. Panama schort de uitwisseling op als de wederpartij de gegevens niet beschermt. Zeer terughoudend in het ondersteunen van buitenlandse visvangstexpedities (verbeterd na de Panama Papers, maar blijft voorzichtig). |
Investeringsmigratieprogramma's en burgerschapsbeleid
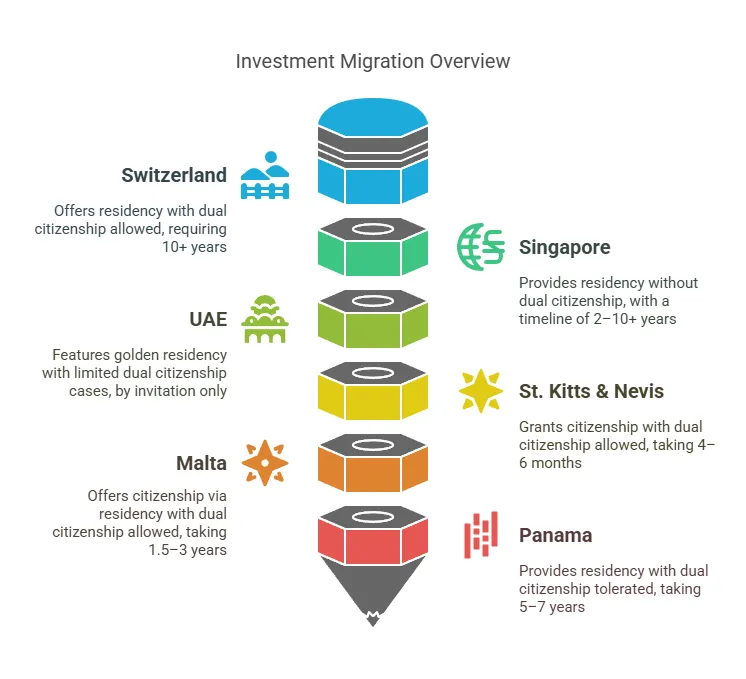
| Land | Programmatype | Investeringsvereisten (USD) | Verwerkingstijd | Verblijfsvergunning/Naturalisatie | Dubbele nationaliteit |
|---|---|---|---|---|---|
| Zwitserland | Woonplaats (investering via forfaitaire belasting of bedrijf) | Jaarlijkse belastingbetaling ≈ $275k–$1 miljoen (CHF 250+ per jaar); als alternatief een substantiële bedrijfsinvestering die banen creëert. Naast de forfaitaire belasting kunnen sommige kantons ook een aanzienlijke bankstorting accepteren als onderdeel van de investeringscriteria. | De eerste verblijfsvergunning wordt binnen ~3-6 maanden verkregen (dit verschilt per kanton na het belastingakkoord). | In aanmerking komen voor het staatsburgerschap na 10 jaar Verblijfsvergunning (strikte integratietoetsen) Geen versnelde staatsburgerschap door investering – men moet voldoen aan de reguliere naturalisatieprocedure. | Toegestaan. In Zwitserland is het hebben van meerdere nationaliteiten zonder beperkingen toegestaan (het is niet nodig om de oorspronkelijke nationaliteit op te geven). |
| Singapore | Verblijfsvergunning (permanente verblijfsvergunning via het Global Investor Programme) | $ 1.8M Een investering van (S$2.5 miljoen) in een nieuw of bestaand bedrijf of een goedgekeurd fonds is vereist. Ondernemerservaring is een vereiste. | Ongeveer 6-12 maanden voor PR-goedkeuring (nadat de investering en het due diligence-onderzoek zijn afgerond). | Je kunt na minimaal twee jaar als permanent resident het staatsburgerschap aanvragen, maar dit vereist doorgaans een langere en sterkere band met de maatschappij. Er is geen garantie; velen behouden hun permanente verblijfsvergunning voor onbepaalde tijd. | Niet toegestaan Voor burgers. Singapore vereist dat men bij naturalisatie afstand doet van het eerdere staatsburgerschap. Dubbel staatsburgerschap is strikt verboden na de leeftijd van 21 jaar (houders van een permanente verblijfsvergunning behouden hun oorspronkelijke staatsburgerschap). |
| Verenigde Arabische Emiraten | Verblijfsvergunning (Gouden Visum – langdurig verblijf) | $ 545k (AED 2 miljoen) in onroerend goed OR 2 miljoen AED in een bedrijf/investeringsfonds. Voorheen waren de bedragen lager voor een visum van 5 jaar, nu is het meestal 2 miljoen AED voor een visum van 10 jaar. Het investeerdersvisum van de VAE stelt buitenlandse staatsburgers in staat een verblijfsvergunning te verkrijgen door aanzienlijke investeringen te doen in onroerend goed of zakelijke ondernemingen. | Goedkeuring van een Gouden Visum duurt ongeveer 1-3 maanden na investering. Snelle procedure: visa worden binnen enkele weken tot een paar maanden afgegeven. | Gouden Visum is een 10-jarige verlengbare verblijfsvergunning. Burgerschap Alleen via voordracht door heersers (uitzonderlijke gevallen). Er is geen tijdslimiet voor het verkrijgen van het staatsburgerschap; over het algemeen niet beschikbaar via een normale aanvraag. | Toegestaan in speciale gevallen. Historisch gezien verboden, maar sinds 2021 is dubbele nationaliteit toegestaan. if Men krijgt het staatsburgerschap van de VAE als een eerbetoon (voor de overgrote meerderheid geldt dat zij, mits zij slechts een verblijfsvergunning hebben, hun oorspronkelijke nationaliteit automatisch behouden). |
| St. Kitts & Nevis | Burgerschap door investering (direct paspoort) | donatie: $250,000 naar het staatsfonds (één aanvrager) Onroerend goed: $325,000 (goedgekeurd aandeel in onroerend goed) of $600 aan eigen woning, minimaal 5 jaar in bezit. + Due diligence en kosten (~$7-10). (In het verleden waren er lagere actietarieven, maar $250 is momenteel het minimum.) Het staatsburgerschapsprogramma van St. Kitts en Nevis vereist een aanzienlijke financiële bijdrage aan de overheid of een investering in onroerend goed. | ~4–6 maanden Voor volledig staatsburgerschap en paspoort is een versnelde procedure van 60 dagen beschikbaar tegen een hogere prijs. | Onmiddellijk staatsburgerschap wordt verleend; geen voorafgaande verblijfsvergunning vereist. Paspoort wordt afgegeven na goedkeuring. (Optioneel: men kan later een verblijfsvergunning in Slowakije verkrijgen, maar dit is niet nodig voor het verkrijgen van het staatsburgerschap zelf.) | Toegestaan. Dubbele nationaliteit wordt zonder beperkingen erkend. Investeerders behouden hun bestaande nationaliteit en Saint Kitts meldt de nieuwe nationaliteit niet aan andere landen. |
| Malta | Burgerschap door investering (naturalisatie na verblijf) | Bijdrage: €600 ($660) voor een traject van 36 maanden of €750 ($825) voor een versneld traject van 12 maanden. Onroerend goed: kopen voor €700 of huren voor €16 per jaar (5-jarig contract) donatie: €10 aan een goed doel + kosten voor due diligence (ongeveer €15 voor de hoofdaanvrager). Totaal: ongeveer $900 tot $1 miljoen voor één aanvrager. De Maltese burgerschapsprogramma's bieden diverse voordelen, waaronder verbeterde internationale mobiliteit en politieke participatie. | *12 of 36 maanden verblijf* (de keuze bepaalt de hoogte van de bijdrage), plus ~6-8 maanden verwerkingstijd voor het staatsburgerschap. Versnelde procedure: ~18 maanden in totaal, standaardprocedure: ~3 jaar. | Het staatsburgerschap wordt verleend na 1-3 jaar verblijf (zoals hierboven vermeld). Aanvragers ontvangen eerst een verblijfsvergunning en vervolgens, na de gekozen verblijfsperiode en definitieve goedkeuring, het staatsburgerschap. Er is geen minimale fysieke verblijfsduur vereist, maar integratiestappen en een eedaflegging in Malta zijn wel verplicht. | Toegestaan. Malta staat dubbele nationaliteit toe/erkent deze. Nieuwe burgers hoeven hun andere paspoorten niet op te geven. (Veel Amerikanen hebben bijvoorbeeld naast de Amerikaanse nationaliteit ook de Maltese nationaliteit.) |
| Panama | Residentie door investering (permanente verblijfsvergunning, met mogelijkheid tot staatsburgerschap) | Visum voor bevriende landen: vanaf circa $200,000 (bijvoorbeeld de aankoop van onroerend goed) voor een permanente woning in 2 stappen. Gekwalificeerde investeerder: Een investering van $300,000 (in onroerend goed, of $500 aan effecten, of een storting van $750) is vereist voor onmiddellijke PR. Herbebossingsvisum: $100 aan bosbouw + grond (PR na 5 jaar). | Bevriende landen: ongeveer 3-6 maanden voor een tijdelijke verblijfsvergunning, daarna na 2 jaar een permanente verblijfsvergunning. Gekwalificeerde investeerder: goedkeuring voor een permanente verblijfsvergunning kan al binnen 30 dagen worden verkregen. | Burgerschap na 5 jaar legale verblijfsvergunning (3 jaar voor sommige nationaliteiten). In de praktijk 5 jaar of langer en een Spaanse taaltoets. Velen behouden gewoon een permanente verblijfsvergunning, die onbeperkt geldig is. | Toegestaan (in feite). Hoewel Panama van naturaliserende burgers formeel eist dat zij hun andere nationaliteit opgeven, wordt deze afstandverklaring niet afgedwongen ten opzichte van buitenlandse overheden. De facto Dubbele nationaliteit wordt getolereerd – veel Panamese burgers hebben een dubbele nationaliteit (het grondwettelijke verbod is niet van toepassing als de tweede nationaliteit later is verkregen). |
| Cyprus | Residentie door investering (permanente verblijfsvergunning, met mogelijkheid tot staatsburgerschap) | Onroerend goed: €300,000 (plus btw) aan woonvastgoed Afdeling: €300,000 in een Cypriotisch bedrijf (min. 5 werknemers) Beleggingsfonds: €300,000 in een Cypriotisch investeringsfonds Combinatie: €300,000 in een van de bovenstaande opties. De Cypriotische investeringsregelgeving accepteert ook bankdeposito's als een betrouwbare investeringsmogelijkheid voor verblijfsregelingen. | ~2 maanden voor goedkeuring van de permanente verblijfsvergunning (PRP). Versnelde procedure: PRP wordt binnen enkele weken tot een paar maanden afgegeven. | Permanente verblijfsvergunning wordt onmiddellijk verleend; staatsburgerschap volgt daarna. 7 jaar van wettelijk verblijf (5 jaar in speciale gevallen). | Toegestaan. Cyprus staat dubbele nationaliteit toe/erkent deze. Nieuwe burgers hoeven hun andere paspoorten niet op te geven. (Veel Amerikanen hebben bijvoorbeeld naast de Amerikaanse nationaliteit ook de Cypriotische nationaliteit.) |
| Australië | Residentie door investering (permanente verblijfsvergunning, met mogelijkheid tot staatsburgerschap) | Investeerdersstroom: AUD 1.5 miljoen (USD 1.1 miljoen) aan obligaties van Australische staten/territoria Belangrijke investeerder: AUD 5 miljoen (USD 3.7 miljoen) aan conforme investeringen Premium Investor: 15 miljoen Australische dollar (11 miljoen Amerikaanse dollar) aan investeringen die aan de regels voldoen. De Australische investeringsprogramma's stellen particulieren in staat een permanente verblijfsvergunning te verkrijgen door te investeren in lokale activa of bedrijven. | De initiële visumgoedkeuring duurt ongeveer 12-24 maanden (afhankelijk van het programma). Voor Premium Investor geldt een versnelde procedure; voor anderen duurt het langer. | Permanente verblijfsvergunning wordt verleend na 4 jaar tijdelijk verblijf (dit verschilt per programma). Staatsburgerschap volgt daarna. 4 jaar van legale verblijfsvergunning (1 jaar als permanent resident). | Toegestaan. Australië staat dubbele nationaliteit toe/erkent deze. Nieuwe burgers hoeven hun andere paspoorten niet op te geven. (Veel Amerikanen hebben bijvoorbeeld naast de Amerikaanse nationaliteit ook de Australische.) |
| Caribische landen | Burgerschap door investering (direct paspoort) | donatie: $100,000–$150,000 naar het staatsfonds (één aanvrager) Onroerend goed: $200,000–$400,000 (goedgekeurd aandeel in onroerend goed) of een eigen woning van $400 of meer, minimaal 5 jaar in bezit. \ + Due diligence en kosten (~$7–$10). (Varieert per land; sommige landen bieden lagere actietarieven.) In veel Caribische landen kan het verkrijgen van staatsburgerschap worden bereikt door financiële bijdragen aan de overheid of investeringen in onroerend goed. | ~3–6 maanden Voor volledig staatsburgerschap en paspoort is een versnelde procedure van 60 dagen beschikbaar tegen een hogere prijs. | Onmiddellijk staatsburgerschap Het staatsburgerschap wordt verleend; voorafgaande verblijfsvergunning is niet vereist. Paspoort wordt afgegeven na goedkeuring. (Optioneel: men kan later een verblijfsvergunning in het land verkrijgen, maar dit is niet nodig voor het staatsburgerschap zelf.) | Toegestaan. Dubbele nationaliteit wordt zonder beperkingen erkend. Investeerders behouden hun bestaande nationaliteit en Caribische landen melden de nieuwe nationaliteit niet aan andere landen. |
Zwitserland
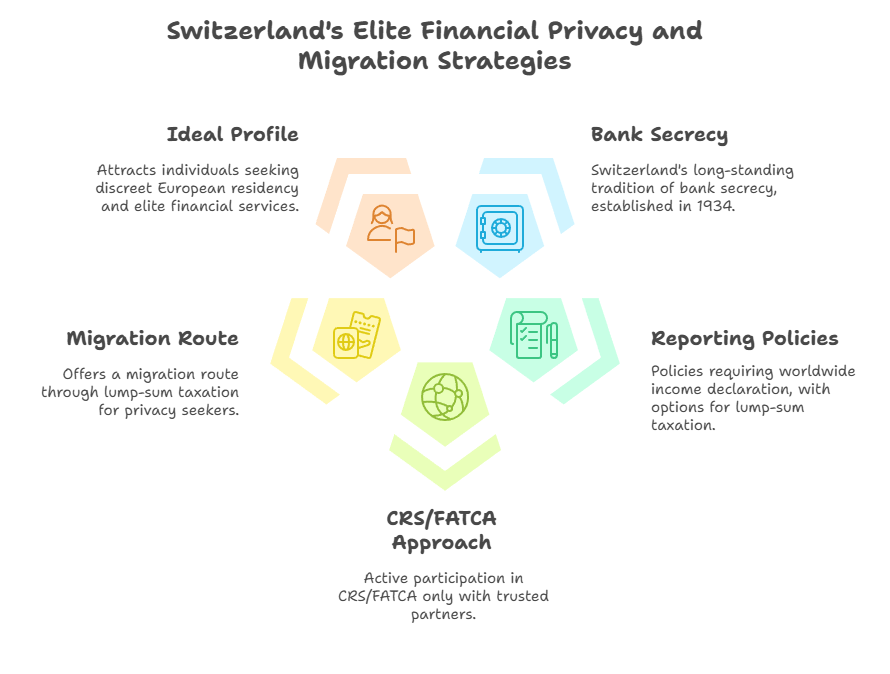
Bankgeheim en financiële vertrouwelijkheid: Zwitserland staat al lange tijd synoniem voor private banking. De Zwitserse wetgeving codificeerde het bankgeheim in 1934, waardoor het voor bankiers strafbaar is om zonder toestemming klantgegevens openbaar te maken. Zelfs vandaag de dag mogen Zwitserse bankiers wettelijk gezien geen klantgegevens openbaar maken, tenzij er duidelijk bewijs is van ernstig wangedrag (bijvoorbeeld belastingfraude of witwassen) of er een officieel wettelijk verzoek is. Dit biedt klanten in de praktijk een hoge mate van anonimiteit en privacy. Ondanks recente internationale transparantie-inspanningen blijft Zwitserland een van de meest geheimzinnige financiële centra ter wereld – het staat wereldwijd op de derde plaats (na de VS en de Caymaneilanden) volgens het Tax Justice Network. De vertrouwelijkheid tussen bank en klant in Zwitserland is vergelijkbaar met het beroepsgeheim tussen advocaat en cliënt en wordt streng beschermd in de nationale wetgeving. Onder externe druk heeft Zwitserland zijn geheimhoudingsbeleid echter aangepast: het werkt nu mee aan de uitwisseling van belastinginformatie, maar beschermt gegevens nog steeds tegen openbaarmaking zonder wettelijke grondslag.
Gegevensbescherming: Naast het bankgeheim hanteert Zwitserland strikte regels voor de bescherming van persoonsgegevens. De Zwitserse federale wet op de gegevensbescherming (FADP), die onlangs is bijgewerkt (van kracht sinds 2023), sluit nauw aan bij de EU-normen voor de bescherming van persoonsgegevens. Financiële instellingen moeten klantgegevens beschermen tegen ongeoorloofde toegang en de verwerking van persoonlijke financiële gegevens is streng gereguleerd. Zelfs bij het voldoen aan buitenlandse informatieverzoeken zorgen de Zwitserse autoriteiten ervoor dat de vertrouwelijkheid wordt gewaarborgd en dat alleen wettelijk noodzakelijke gegevens worden gedeeld.
Financiële rapportageverplichtingen: Voor inwoners van Zwitserland zijn de verplichtingen met betrekking tot persoonlijke financiële rapportage relatief beperkt. Zwitserland legt geen algemene verplichting op om openbare financiële overzichten of vermogensregisters in te dienen. Belastingplichtigen dienen wel jaarlijks een belastingaangifte in met daarin hun wereldwijde inkomen en vermogen voor belastingdoeleinden (Zwitserland heft belasting op het wereldwijde inkomen en kent kantonnale vermogensbelastingen). Onder het populaire forfaitaire belastingstelsel voor vermogende buitenlandse ingezetenen kan men echter een vast bedrag betalen op basis van de levenskosten in plaats van het wereldwijde inkomen aan te geven. Dit betekent dat veel investeerders die naar Zwitserland verhuizen geen gedetailleerde buitenlandse financiële gegevens lokaal hoeven te openbaren, zolang de overeengekomen belasting maar wordt betaald. Afgezien van de belastingaangifte zijn er geen valutacontroles of verplichte vermogensrapportageverplichtingen voor particulieren. De Zwitserse wet verbiedt de autoriteiten zelfs om zonder gegronde reden in persoonlijke bankrekeningen te kijken. Vermogende particulieren in Zwitserland genieten dus ook een hoge mate van financiële vertrouwelijkheid ten opzichte van de lokale overheid.
Fiscale transparantie (CRS & FATCA): Hoewel Zwitserland historisch gezien een buitenbeentje was, heeft het land zich de afgelopen jaren aangesloten bij wereldwijde transparantie-initiatieven . Het ondertekende het OESO-verdrag inzake automatische uitwisseling van informatie en implementeerde de CRS-standaard in 2017, waarbij de eerste uitwisselingen van rekeninggegevens in 2018 plaatsvonden. Zwitserse banken rapporteren nu automatisch rekeninggegevens van buitenlandse cliënten aan de Zwitserse belastingdienst, die deze op grond van CRS-overeenkomsten doorstuurt naar de belastingdienst van het thuisland van de cliënt. In 2022 wisselde Zwitserland financiële rekeninggegevens uit met meer dan 100 landen. Belangrijk is echter dat Zwitserland alleen gegevens deelt met partnerlanden die voldoen aan strenge criteria voor vertrouwelijkheid en gegevensbeveiliging, en dat meer dan 90 landen (vaak minder ontwikkelde landen) nog steeds geen informatie uit Zwitserland ontvangen . In die gevallen blijft het Zwitserse bankgeheim feitelijk intact, waardoor activa uit die landen verborgen kunnen blijven. Zwitserland heeft ook een bilaterale overeenkomst met de VS gesloten in het kader van FATCA – Zwitserse financiële instellingen rapporteren rekeningen in de VS, hetzij rechtstreeks, hetzij via Zwitserse autoriteiten, aan de IRS. Deze maatregelen hebben de absolute geheimhouding van vroeger enigszins getemperd, maar Zwitserland beperkt de informatie-uitwisseling nog steeds tot wat verdragen en wetten expliciet vereisen . Er wordt geen informatie aan buitenlandse regeringen overgedragen, tenzij op grond van een geldige overeenkomst of een juridische procedure, en "zoektochten naar bewijsmateriaal zonder concrete aanleiding" zijn niet toegestaan.
Beperkingen op het delen van informatie: De Zwitserse wetgeving handhaaft robuuste barrières tegen ongeoorloofde buitenlandse inmenging. Elk verzoek om rekeninggegevens moet via formele verdragskanalen verlopen (zoals een overeenkomst inzake de uitwisseling van belastinginformatie of wederzijdse rechtshulp in een strafzaak) en voldoen aan de Zwitserse wettelijke normen. Zelfs onder CRS heeft Zwitserland aangedrongen op wederkerigheid en waarborgen voor vertrouwelijkheid – het land schort de gegevensuitwisseling met elke partner op die de gegevensbeveiliging schendt. Binnen Zwitserland zorgt artikel 47 van de Zwitserse bankwet er nog steeds voor dat ongeoorloofde openbaarmaking van klantgegevens door bankmedewerkers strafbaar is , wat een cultuur van discretie versterkt. Kortom, het Zwitserse kader vindt een evenwicht tussen internationale transparantieverplichtingen en het beschermen van de privacy van klanten . Zoals een analist opmerkte: "bankgeheim is niet dood" in Zwitserland; het land blijft buitenlandse elites helpen hun vermogen vertrouwelijk te houden, met name ten opzichte van landen die niet volledig zijn geïntegreerd in transparantieakkoorden.
Verblijfsvergunning via investering – Route: Zwitserland biedt geen directe staatsburgerschap via investering, maar wel een aantrekkelijke route via het forfaitaire belastingprogramma (ook bekend als forfait of Zwitsers verblijfsprogramma ). Vermogende buitenlanders die ermee instemmen een aanzienlijke jaarlijkse belasting te betalen, kunnen een hernieuwbare verblijfsvergunning verkrijgen zonder lokaal te hoeven werken. De minimale jaarlijkse belasting bedraagt doorgaans CHF 250,000 (ongeveer USD 275,000), maar kan hoger uitvallen afhankelijk van het kanton en de individuele omstandigheden. In de praktijk vereisen sommige kantons een forfaitaire belasting van CHF 400,000 of meer voor zeer vermogende aanvragers. Een investeerder kan zich ook kwalificeren door een significant bedrijf op te zetten dat banen creëert in Zwitserland (onder voorbehoud van goedkeuring door het kanton), maar de forfaitaire belastingroute is gebruikelijker voor pure investeerders. De verwerkingstijd voor de verblijfsvergunning varieert per kanton, maar duurt over het algemeen enkele maanden nadat de belastingovereenkomst is goedgekeurd. Aanvragers moeten voor het eerst in Zwitserland wonen (en de afgelopen 10 jaar niet fiscaal ingezetene zijn geweest) en financieel onafhankelijk zijn. In het kader van deze regeling betaalt de persoon jaarlijks een vaste belasting in plaats van de normale inkomsten- of vermogensbelasting, en krijgt in ruil daarvoor een Zwitserse verblijfsvergunning (doorgaans een kantonspecifieke B-vergunning ).
Tijdlijn naturalisatie: Verblijf in Zwitserland kan leiden tot het staatsburgerschap, maar alleen na een langdurige verbintenis. Voor de reguliere naturalisatie in Zwitserland is minimaal 10 jaar legaal verblijf vereist (recentelijk verlaagd van 12 jaar), waarvan ten minste 3 jaar in de laatste 5 jaar vóór de aanvraag. De tijd die tussen de 8e en 18e levensjaar in het land is doorgebracht, telt dubbel (tot maximaal 4 extra jaren), en de aanvrager moet een permanente verblijfsvergunning (C-vergunning) hebben en integratie aantonen (taalvaardigheid, etc.). In de praktijk vragen investeerders die in Zwitserland wonen vaak na meer dan 10 jaar het staatsburgerschap aan, mits zij Zwitserland als hun primaire woonplaats hebben gekozen. Het proces is streng – het duurt 1 tot 3 jaar en vereist goedkeuring van de federale overheid, de kantons en de gemeenten. Er bestaat geen versneld "gouden paspoort" in Zwitserland; het RBI-programma verleent verblijfsrechten en staatsburgerschap wordt alleen verkregen via de reguliere naturalisatieprocedure.
Dubbele nationaliteit: Zwitserland staat dubbele nationaliteit zonder beperkingen toe . Sinds 1992 staat de Zwitserse wet meerdere nationaliteiten toe, waardoor naturalisatie tot Zwitser geen afstand van de vorige nationaliteit vereist. Veel investeerders die naar Zwitserland migreren, behouden hun oorspronkelijke nationaliteit terwijl ze na naturalisatie de Zwitserse nationaliteit genieten. Tijdens het verblijf is de oorspronkelijke nationaliteit irrelevant voor de Zwitserse autoriteiten (afgezien van de visumformaliteiten), en na naturalisatie stelt Zwitserland geen eis om andere paspoorten in te leveren. Dit liberale beleid ten aanzien van dubbele nationaliteit draagt bij aan de aantrekkelijkheid van Zwitserland, omdat vermogende particulieren een Zwitsers paspoort kunnen verkrijgen (met de bijbehorende hoge mobiliteit wereldwijd) terwijl ze hun oorspronkelijke nationaliteit en eventuele andere nationaliteiten behouden.
Singapore
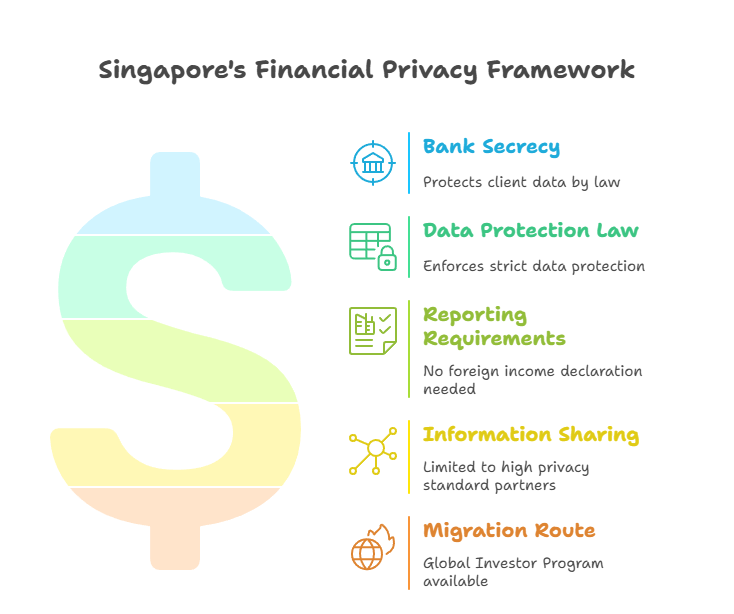
Bankgeheim: Singapore is een andere wereldwijde financiële hub die bekendstaat om de strikte vertrouwelijkheid tussen banken en hun klanten. Volgens artikel 47 van de Singaporese bankwet is het banken en hun medewerkers wettelijk verboden om klantgegevens aan onbevoegde partijen te verstrekken, behalve in strikt gedefinieerde uitzonderingen. Dit wettelijke bankgeheim omvat alle soorten rekeninggegevens en transacties. Een schending van deze geheimhoudingsbepalingen door een bankmedewerker kan leiden tot strafrechtelijke sancties. In essentie bieden banken in Singapore een basisniveau van geheimhouding vergelijkbaar met dat in Zwitserland , waardoor de financiële gegevens van klanten standaard privé blijven. Banken kunnen contractueel zelfs een hogere mate van geheimhouding aanbieden dan wettelijk vereist, maar de wet garandeert een "basisniveau van geheimhouding voor alle klanten" . In de praktijk zullen banken in Singapore, tenzij er een uitzondering van toepassing is (zoals een gerechtelijk bevel of een wettelijke verplichting), geen financiële klantgegevens vrijgeven aan derden, waaronder buitenlandse overheden of particuliere partijen. Dit maakt Singapore een aantrekkelijke jurisdictie voor diegenen die op zoek zijn naar discrete bankdiensten in Azië.
Gegevensbescherming: Naast het bankgeheim heeft Singapore een robuust algemeen gegevensbeschermingsregime. De Personal Data Protection Act (PDPA) legt strenge regels op voor het verzamelen, gebruiken en openbaar maken van persoonsgegevens, waaronder financiële informatie. Organisaties moeten toestemming verkrijgen voor het gebruik van persoonsgegevens en passende beveiligingsmaatregelen treffen. Daarnaast heeft Singapore specifieke wetten ter bescherming van bank- en kredietgegevens – banken zijn verplicht klantgegevens vertrouwelijk en veilig te behandelen. Volgens de PDPA en de Banking Act mogen financiële gegevens alleen worden openbaar gemaakt als er een uitzondering in de wet van toepassing is (bijvoorbeeld openbaarmaking aan toezichthouders of voor onderzoeken). Singapore heeft zijn wetgeving aangepast om aan te sluiten bij internationale belastingsamenwerking: de Income Tax Act prevaleert boven het bankgeheim en de privacywetgeving met het oog op de naleving van de CRS- en FATCA- rapportageverplichtingen. Desondanks gelden er strikte voorwaarden voor de verwerking van dergelijke gegevens en wordt de uitgewisselde informatie aan de ontvangende kant beschermd door geheimhoudingsbepalingen. Over het algemeen zorgt het juridische kader van Singapore ervoor dat persoonlijke financiële gegevens goed afgeschermd zijn van het publiek en dat, zelfs wanneer deze voor belastingdoeleinden worden gedeeld, dit gebeurt via beveiligde protocollen.
Financiële rapportageverplichtingen: Voor individuele ingezetenen legt Singapore relatief lichte financiële rapportageverplichtingen op . Singapore hanteert een territoriaal belastingstelsel – over het algemeen is alleen inkomen dat in Singapore is gegenereerd (of naar Singapore is overgemaakt) belastbaar. Inkomsten uit buitenlandse beleggingen die een ingezetene in het buitenland verdient, kunnen doorgaans buiten het toepassingsgebied van de Singaporese belastingheffing worden gehouden als ze niet worden overgemaakt. Hierdoor zijn ingezetenen niet verplicht hun wereldwijde vermogen of buitenlandse bankrekeningen aan de Singaporese autoriteiten te rapporteren. Er zijn geen vermogensbelastingen, geen vermogenswinstbelastingen en er is geen verplichting voor particulieren om jaarlijkse vermogensverklaringen in te dienen. Alleen belastbaar inkomen dat in Singapore is gegenereerd (of in bepaalde gevallen buitenlands inkomen dat is overgemaakt) moet worden aangegeven op een jaarlijkse belastingaangifte. Als het inkomen van een inwoner van Singapore volledig in het buitenland is gegenereerd en niet is overgemaakt, kan hij of zij rechtmatig nul belasting betalen en hoeft hij of zij die financiën niet lokaal te specificeren . Bovendien kent Singapore geen valutacontrollen of valutabeperkingen op het overmaken van geld, en is er geen verplichte openbare bekendmaking van de uiteindelijke begunstigden van privévermogen (afgezien van de registers van vennootschappen, die voor de meeste trusts of bankrekeningen niet openbaar zijn). Samenvattend kunnen vermogende particulieren die in Singapore wonen hun financiële zaken in het buitenland privé houden – ze hoeven buitenlandse bankrekeningen, trusts of inkomstenstromen niet aan de Singaporese overheid te melden, zolang die fondsen zich in het buitenland bevinden. Deze beperkte meldingsplicht vergroot de financiële vertrouwelijkheid voor degenen die Singapore als basis gebruiken en tegelijkertijd hun vermogen internationaal beheren.
Fiscale transparantie (CRS & FATCA): Singapore heeft zich gecommitteerd aan internationale normen voor fiscale transparantie, maar met een zorgvuldige uitvoering. Het land heeft een Model 1 FATCA-overeenkomst met de VS ondertekend, die sinds 2015 van kracht is. Dit betekent dat in Singapore gevestigde financiële instellingen rekeningen in de VS rapporteren aan de lokale autoriteit (IRAS), die deze vervolgens doorstuurt naar de IRS. Singapore neemt ook deel aan de CRS van de OESO en heeft regelgeving ingevoerd voor het verzamelen en uitwisselen van rekeninginformatie van niet-ingezetenen op wederkerige basis. De eerste CRS-uitwisselingen in Singapore vonden plaats in 2018, in lijn met het tijdschema van meer dan 100 jurisdicties die de Common Reporting Standard implementeren. Om CRS te implementeren, heeft Singapore zijn wetgeving aangepast om uitzonderingen te maken op het bankgeheim en de privacy van gegevens. Banken mogen expliciet rekeninginformatie aan IRAS verstrekken voor CRS-doeleinden, ondanks eventuele conflicterende geheimhoudingswetten . Er zijn echter ingebouwde waarborgen: Singapore zal alleen informatie uitwisselen met partnerlanden die de vertrouwelijkheid en het juiste gebruik van de gegevens garanderen. "Vissersexpedities" zijn uitdrukkelijk verboden. In essentie voldoet Singapore weliswaar aan de CRS- en FATCA-regelgeving, maar doet dit op een gecontroleerde manier : gegevens worden alleen gedeeld onder strikte overeenkomsten en met jurisdicties die de gegevens beschermen . Singapore zelf maakt de namen van nieuwe economische burgers of financiële informatie niet openbaar; alle uitwisselingen vinden plaats tussen overheden. Binnen Singapore onderzoeken de autoriteiten geen rekeningen zonder aanleiding, waardoor de privacy van rechtmatige rekeninghouders gewaarborgd blijft. Het is belangrijk om te vermelden dat Singapore eerder werd gezien als een belastingparadijs, maar sinds 2016 heeft het actief voorkomen dat het als zodanig wordt bestempeld door zich aan deze wereldwijde normen te houden (zij het op eigen voorwaarden).
Beperkingen op het delen van informatie: Buiten de CRS/FATCA-verplichtingen deelt Singapore zelden financiële informatie met buitenlandse overheden, tenzij wettelijk verplicht. Het land heeft een netwerk van verdragen ter voorkoming van dubbele belasting (DTA's) en een aantal overeenkomsten voor de uitwisseling van belastinginformatie, op grond waarvan specifieke verzoeken om informatie kunnen worden ingediend in geval van belastingonderzoeken. Dergelijke verzoeken moeten gedetailleerd zijn en mogen niet speculatief zijn. Singapore zal verzoeken afwijzen die onvoldoende onderbouwd zijn of de vertrouwelijkheidsregels schenden. In strafzaken werkt Singapore samen via verdragen inzake wederzijdse rechtshulp, maar ook hier is een dubbele strafbaarheid en rechterlijk toezicht vereist. De overheid staat bekend om haar strikte handhaving van de rechtsstaat – een ambtenaar of buitenlandse instantie kan niet zomaar iemands bankrekeningen in Singapore inzien. Zoals het Ministerie van Financiën benadrukte, krijgen alleen jurisdicties met sterke gegevensbeschermingsmechanismen informatie, en in geval van een inbreuk kan Singapore de gegevensuitwisseling opschorten. Deze afgewogen aanpak betekent dat de financiële zaken van investeerders in Singapore beschermd zijn tegen willekeurig buitenlands onderzoek . Kortom, Singapore balanceert de naleving van internationale normen met de bescherming van de persoonlijke levenssfeer . Het blijft een plek waar vermogende particulieren bank- en investeringsactiviteiten kunnen uitvoeren met de zekerheid dat hun financiële gegevens niet zonder gegronde reden openbaar zullen worden gemaakt.
Verblijfsvergunning door investering – Route: Singapore biedt een exclusieve regeling voor verblijfsvergunning door investering, genaamd het Global Investor Programme (GIP) . Dit programma verleent gekwalificeerde investeerders en ondernemers de status van permanent resident (PR) in Singapore. Om in aanmerking te komen, moet een aanvrager doorgaans minimaal S$ 2.5 miljoen (ongeveer USD $ 1.8 miljoen ) investeren in een van de goedgekeurde opties: in een nieuw of bestaand bedrijf in Singapore of in een erkend fonds dat investeert in in Singapore gevestigde bedrijven. Aanvragers moeten ook een succesvolle ondernemersachtergrond of -ervaring hebben (bijvoorbeeld het leiden van een winstgevend bedrijf) om te worden goedgekeurd. Het GIP is zeer selectief – naast de financiële investering beoordelen de autoriteiten de zakelijke kwalificaties van de aanvrager en de potentiële bijdrage aan de Singaporese economie. Indien goedgekeurd, verkrijgen de investeerder en zijn/haar directe familie een permanente verblijfsvergunning in Singapore, meestal binnen 6-12 maanden.
Verwerking en tijdlijn: De gemiddelde verwerkingstijd bedraagt ongeveer 6-9 maanden vanaf de aanvraag tot de goedkeuring van de permanente verblijfsvergunning, hoewel dit in sommige gevallen kan oplopen tot ongeveer een jaar. Zodra de hoofdinvestering is gedaan en alle controles zijn afgerond, ontvangt de aanvrager een voorlopige goedkeuring voor een permanente verblijfsvergunning. Na het voldoen aan eventuele laatste voorwaarden wordt de definitieve status van permanente verblijfsvergunning verleend. Met een permanente verblijfsvergunning heeft de persoon het recht om onbeperkt in Singapore te wonen en te werken (onder voorbehoud van verlenging van de inreisvergunning met 5 jaar, afhankelijk van het behoud van de investering of andere criteria). Veel vermogende particulieren waarderen het dat de permanente verblijfsvergunning in Singapore direct wordt verleend , in plaats van een tijdelijk visum – dit biedt vanaf het begin een stabiele status.
Weg naar burgerschap: Het verkrijgen van het Singaporese staatsburgerschap is mogelijk voor permanente bewoners (PR's), maar het is geen snel en ook niet gegarandeerd proces. Volgens de wet kan een PR na twee jaar permanent verblijf het staatsburgerschap aanvragen. In de praktijk is Singapore echter zeer terughoudend met het verlenen van staatsburgerschap aan nieuwkomers. Vaak wordt een langere verblijfsperiode verwacht (bijvoorbeeld 5-10 jaar), een sterke integratie (zoals familiebanden, een zakelijke aanwezigheid in Singapore, of zelfs verplichte militaire dienst voor mannen van de tweede generatie) en doorgaans moet de aanvrager Singapore als primaire woonplaats kiezen . De naturalisatieprocedure kan nog eens 1-2 jaar in beslag nemen en omvat interviews. Belangrijk is dat Singapore dubbele nationaliteit voor volwassenen strikt verbiedt. Iedere aanvrager van het Singaporese staatsburgerschap moet afstand doen van zijn of haar vorige nationaliteit als voorwaarde voor het verkrijgen van een Singaporees paspoort. Dit is een cruciale overweging voor vermogende particulieren – het verkrijgen van het felbegeerde Singaporese paspoort betekent het opgeven van andere nationaliteiten, iets waar velen wellicht niet graag aan beginnen. Daarom behouden de meeste investeerdersmigranten hun PR-status voor de lange termijn (en verlengen deze elke 5 jaar) om te voorkomen dat ze hun oorspronkelijke nationaliteit verliezen. Een permanente verblijfsvergunning in Singapore biedt al de meeste praktische voordelen (recht op verblijf, fiscale woonplaats, enz.), waardoor het staatsburgerschap vaak als optioneel wordt beschouwd en alleen wordt nagestreefd als men bereid is Singapore als enige nationaliteit te omarmen.
Dubbele nationaliteit: Zoals vermeld, erkent Singapore geen dubbele nationaliteit na de leeftijd van 21 jaar . Kinderen geboren met een dubbele nationaliteit (bijvoorbeeld een Singaporese ouder en een buitenlandse ouder) moeten vóór hun 22e kiezen welke nationaliteit ze willen behouden. Voor een volwassen buitenlander betekent het verkrijgen van de Singaporese nationaliteit het afstand doen van andere nationaliteiten. Het Amerikaanse ministerie van Buitenlandse Zaken waarschuwt expliciet dat Singapore dit beleid strikt handhaaft en zelfs een dienstplicht (militaire dienstplicht) oplegt aan mannelijke burgers en permanente bewoners . Investeerders die migreren, moeten dit daarom zorgvuldig afwegen bij het overwegen van naturalisatie. Velen zijn tevreden met hun permanente verblijfsvergunning, waardoor ze hun oorspronkelijke paspoort kunnen behouden en tegelijkertijd van de voordelen van Singapore kunnen genieten. Permanente bewoners kunnen vrij in Singapore wonen en als privacy en veiligheid de belangrijkste doelen zijn, is een permanente verblijfsvergunning meestal voldoende. Kortom, dubbele nationaliteit is niet toegestaan in Singapore (een opvallend verschil met andere landen in deze lijst), dus het verkrijgen van een Singaporees paspoort brengt aanzienlijke compromissen met zich mee.
Belangrijkste voordelen: Het programma van Singapore is aantrekkelijk voor mensen die op zoek zijn naar een veilige, eersteklas stad met een sterke rechtsstaat en financiële privacy. Er is geen minimale fysieke verblijfsduur vereist om een permanente verblijfsvergunning te behouden (hoewel men voor het verkrijgen van het staatsburgerschap doorgaans wel een aanzienlijk deel van het land in Singapore moet verblijven). Het belastingstelsel van Singapore is zeer gunstig voor internationaal vermogen: geen belasting op buitenlands inkomen (indien niet overgemaakt), geen vermogenswinstbelasting of erfbelasting, en speciale regelingen voor nieuwe inwoners. Zelfs als burger wordt men alleen belast op basis van het grondgebied – wat betekent dat sommige nieuwe burgers geen belasting in Singapore betalen als hun inkomen volledig offshore is. Deze route naar verblijf door investering, hoewel duur en streng, biedt een toegangspoort tot een Aziatische financiële grootmacht die bekendstaat om stabiliteit en vertrouwelijkheid. Singapore combineert de voordelen van een belangrijk financieel centrum (moderne infrastructuur, hoogwaardige bankdiensten) met een traditie van privacy, waardoor het een topkeuze is voor vermogende particulieren van over de hele wereld.
Verenigde Arabische Emiraten (VAE)
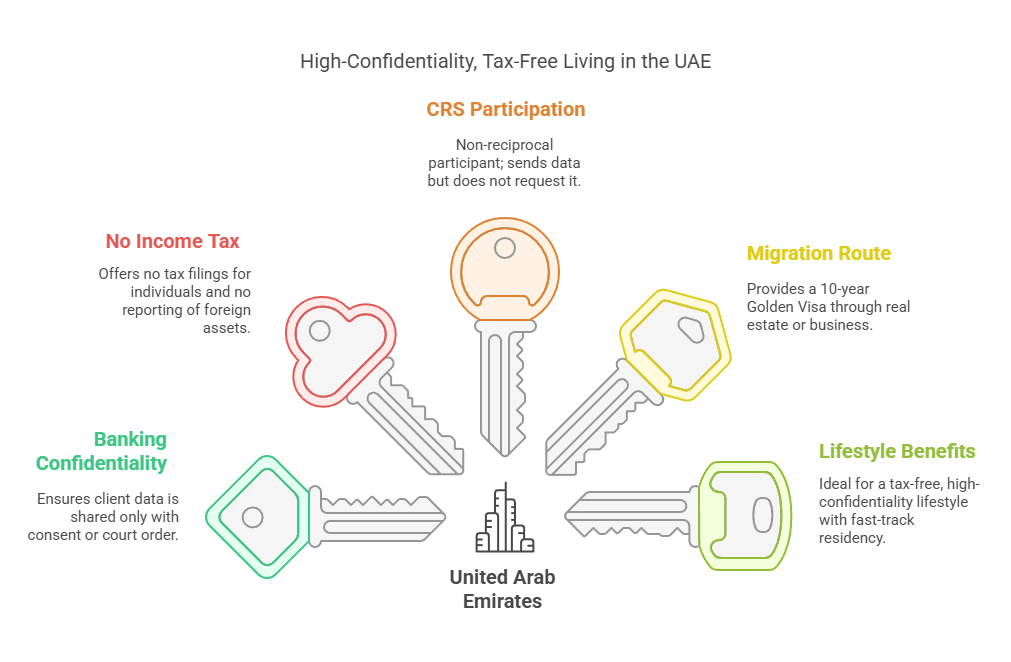
Bankgeheim: De Verenigde Arabische Emiraten, met name Dubai en Abu Dhabi, zijn uitgegroeid tot een belangrijk toevluchtsoord voor financiële privacy. De bankwetgeving van de VAE schrijft strikte klantvertrouwelijkheid voor . Volgens artikel 120 van de Wet op de Centrale Bank van de VAE (Federale Wet nr. 14 van 2018) moeten alle klantgegevens en -informatie die banken bewaren "als vertrouwelijk worden beschouwd" . Banken en financiële instellingen zijn wettelijk verplicht om klantgegevens te beschermen en mogen geen rekeninggegevens aan derden verstrekken zonder toestemming van de klant of een wettelijke verplichting. De Consumentenbeschermingsverordening van de Centrale Bank van de VAE (2021) benadrukt verder dat banken de informatie van consumenten als privé en vertrouwelijk moeten behandelen, alleen noodzakelijke gegevens mogen verzamelen en uitdrukkelijke toestemming mogen verkrijgen voordat persoonlijke gegevens worden gedeeld. In de praktijk verstrekken banken in de VAE geen financiële gegevens van klanten aan buitenlandse autoriteiten zonder een formele juridische procedure. Cultureel gezien hechten de VAE veel waarde aan bedrijfsgeheim en persoonlijke privacy, wat aansluit bij hun rol als veilige haven voor wereldwijd kapitaal. Veel vermogende particulieren vinden het geruststellend dat banken in de VAE historisch gezien niet snel meewerkten aan buitenlandse belastingonderzoeken , en dat zelfs nu die medewerking zorgvuldig wordt gecontroleerd. Het ontbreken van openbaarmakingsverplichtingen (geen openbare bankrekeningregisters, enz.) betekent dat iemands financiële zaken in de VAE discreet blijven.
Gegevensbescherming: De VAE hebben in 2021 een uitgebreide wet inzake de bescherming van persoonsgegevens (PDPL) aangenomen (van kracht sinds 2022), die een privacykader creëert dat vergelijkbaar is met de AVG van de EU. Deze wet geeft individuen rechten over hun persoonsgegevens en legt entiteiten de plicht op om gegevens te beveiligen en niet te misbruiken. Belangrijk is dat de PDPL naast sectorale wetgeving bestaat, zoals de regelgeving van de Centrale Bank inzake de vertrouwelijkheid van bank- en kredietgegevens. De consumentenbeschermingsnormen van de Centrale Bank vereisen dat banken strenge controles voor gegevensbeheer implementeren, veilige verwerkingssystemen hanteren en de Centrale Bank op de hoogte stellen van eventuele datalekken . Financiële klantgegevens (identiteiten, transacties, enz.) moeten veilig worden opgeslagen in de VAE en mogen alleen beschikbaar worden gesteld aan de klant of toezichthouders – delen met externe partijen vereist toestemming of een wettelijk mandaat. Deze wetten betekenen dat persoonlijke financiële informatie goed wordt beschermd binnen de VAE, en zelfs binnen de overheid is de toegang beperkt tot die autoriteiten die een duidelijk wettelijk recht hebben. Over het algemeen biedt de VAE een robuust wettelijk kader voor privacy , ondersteund door strenge sancties voor ongeoorloofde openbaarmaking van gegevens. Dit heeft de reputatie van het land als een rechtsgebied dat vertrouwelijkheid hoog in het vaandel heeft staan, verder versterkt.
Financiële rapportagevereisten: De VAE zijn bijzonder aantrekkelijk voor vermogende particulieren omdat er helemaal geen inkomstenbelasting voor particulieren wordt geheven (met uitzondering van een beperkte vennootschapsbelasting en btw sinds kort, maar geen belasting op individueel inkomen of vermogen). Bijgevolg hoeven particulieren geen jaarlijkse inkomstenbelastingaangifte of vermogensverklaring in te dienen. Een inwoner van de VAE hoeft geen buitenlandse bankrekeningen, investeringen of inkomsten aan de autoriteiten van de VAE te melden, aangezien er geen inkomstenbelasting voor particulieren is. Er is ook geen valutacontrole – geld kan vrij in en uit stromen zonder dat de overheid dit hoeft te melden. De enige routinematige rapportageverplichting kan betrekking hebben op de bestrijding van witwassen (banken moeten mogelijk grote verdachte transacties melden aan de Financial Intelligence Unit van de VAE, maar dit is vertrouwelijk en niet voor belastingdoeleinden). Kortom, de overheid van de VAE vereist niet dat vermogende inwoners hun financiële bezittingen of zakelijke belangen elders openbaar maken , wat een belangrijk privacyvoordeel is. Wonen in de VAE betekent dat iemands persoonlijke financiën privé blijven; de staat verzamelt geen gegevens over wereldwijd inkomen en dwingt geen openbaarmaking van vermogen af. Deze omgeving met weinig regelgeving en lage belastingen vergroot de financiële geheimhouding aanzienlijk voor mensen die naar de VAE verhuizen. Zelfs zaken als lokale bankrente of beleggingswinsten zijn belastingvrij , waardoor banken geen belastingaangiften hoeven te doen bij particulieren of overheden, zoals ze dat in landen met hogere belastingtarieven wel zouden doen. Het ontbreken van verplichtingen tot financiële rapportage is een belangrijke reden waarom ondernemers en vermogende investeerders massaal naar de VAE trekken: het biedt een legale verblijfsvergunning zonder lokale belastingbureaucratie.
Fiscale transparantie (CRS & FATCA): Historisch gezien behoorden de VAE niet tot de eerste golf van CRS-gebruikers, maar inmiddels hebben ze zich erbij aangesloten. De VAE ondertekenden de Multilaterale Overeenkomst tussen Bevoegde Autoriteiten en begonnen rond 2018-2020 met de uitwisseling van CRS- gegevens, iets later dan Europa/Azië, maar nu wel van kracht. Financiële instellingen in de VAE registreerden zich en begonnen met het verzamelen van gegevens over buitenlandse rekeningen; de eerste automatische uitwisseling van gegevens vond in 2020 plaats voor sommige partners en in 2021 was de uitwisseling volledig. Opvallend is dat de VAE onder CRS als een "permanent niet-wederkerige" jurisdictie worden beschouwd – aangezien het geen persoonlijk inkomstenbelastingstelsel heeft, vraagt het geen informatie van andere landen, maar verstrekt het wel informatie aan partners over de rekeningen van hun belastingbetalers in de VAE. Uit gegevens van Gibraltar blijkt bijvoorbeeld dat de VAE in 2021 begonnen met het versturen van gegevens. De VAE ondertekenden ook een intergouvernementele FATCA-overeenkomst met de VS om rekeningen in Amerikaanse handen te rapporteren. Alle grote banken in de VAE voldoen nu aan de FATCA- en CRS-rapportagevereisten. Experts merken echter op dat de implementatie van CRS in de praktijk voorzichtig is verlopen . De VAE zorgt ervoor dat alleen de vereiste informatie wordt verzonden, en alleen naar landen met het juiste wettelijke kader (vergelijkbaar met de aanpak van Zwitserland en Singapore). Sommige investeerders zien de VAE nog steeds als een land waar, ondanks CRS, de handhaving mogelijk minder streng is – hoewel men ervan uit mag gaan dat de naleving wel degelijk plaatsvindt. De late invoering van CRS bood de VAE de mogelijkheid om vermogen aan te trekken van investeerders die de vroege CRS-landen ontvluchtten, en veel van dat vermogen is er nog steeds. Over het algemeen blijft de VAE, hoewel het land deelneemt aan wereldwijde transparantie, een van de meer privacygerichte CRS-deelnemers , met minder lekken van informatie en minder ijverige handhaving. Het is ook belangrijk om te vermelden dat de VAE, als niet-belastingheffend land, geen enkele reden heeft om de financiën van inwoners te onderzoeken of gegevens te delen die verder gaan dan wat is afgesproken – het land sloot zich grotendeels aan bij CRS om een zwarte lijst van de OESO te voorkomen. Er is geen binnenlandse belastingdienst die individueel vermogen monitort.
Beperkingen op het delen van informatie: De VAE kent wettelijke waarborgen die de toegang van buitenlandse partijen tot informatie beperken. Elk buitenlands verzoek om bankgegevens (buiten de automatische CRS/FATCA-kanalen) moet doorgaans via officiële verdragen en het Ministerie van Justitie van de VAE verlopen. De VAE heeft verdragen voor wederzijdse rechtshulp in strafzaken, maar zelfs dan moet het verzoek betrekking hebben op specifieke ernstige misdrijven. Enkel nieuwsgierigheid naar iemands bezittingen in de VAE is onvoldoende. Bovendien heeft de VAE tot voor kort weinig bilaterale overeenkomsten over belastinginformatie gesloten . Het land vertrouwde op dubbelbelastingverdragen met bepalingen over informatie-uitwisseling, maar deze worden spaarzaam gebruikt. Cultureel en juridisch gezien zijn de Emiraten terughoudend in het delen van klantgegevens; zij zien de aantrekkelijkheid van de VAE mede als een neutrale veilige haven voor vermogen . Het is veelzeggend dat sommige prominente figuren die het doelwit zijn van sancties of politieke druk, hun vermogen naar de VAE hebben verplaatst – wat wijst op een vertrouwen dat de VAE niet zomaar informatie zal vrijgeven. Met de PDPL en de bankwetgeving is het zonder toestemming delen van gegevens illegaal en kunnen ambtenaren of bankmedewerkers worden bestraft voor onrechtmatige openbaarmaking. Desondanks werken de VAE steeds meer samen aan wereldwijde standaarden (om hun reputatie te behouden en sancties te vermijden). Zo werden de VAE begin 2023 van de "grijze lijst" van de FATF verwijderd door de controle op geldstromen aan te scherpen. Het land deelt gegevens in bona fide gevallen van terrorismefinanciering, enzovoort. Maar voor een doorsnee vermogende particulier blijft de VAE in de praktijk een van de meest privacygevoelige jurisdicties . Tenzij er sprake is van een significant juridisch probleem, blijven hun financiële gegevens in de VAE. Kortom, de VAE bieden een wettelijk onderbouwde garantie voor privacy : toestemming van de cliënt of een gerechtelijk bevel van de VAE is vereist voor het vrijgeven van informatie, en automatische uitwisselingen zijn beperkt tot belastinggegevens onder CRS/FATCA (met partners die de gegevens moeten beschermen en wederkerig moeten handelen).
Verblijfsvergunning via investering – Mogelijkheden: De mogelijkheden voor migratie via investeringen naar de VAE zijn de afgelopen jaren uitgebreid. Naast de traditionele kortetermijnverblijfsvergunningen zijn er nu ook gebruiksvriendelijkere langetermijnvisa beschikbaar . Belangrijke mogelijkheden zijn onder andere:
Verblijfsvergunning via vastgoedinvestering: Een buitenlandse investeerder kan een verblijfsvisum verkrijgen door onroerend goed te kopen in de VAE. Historisch gezien gaf een investering van minimaal 1 miljoen AED (ongeveer 270,000 USD) in onroerend goed recht op een verlengbaar visum van twee jaar in Dubai. Recentelijk, onder de hervormingen van het Gouden Visum -programma (van kracht sinds oktober 2022), geeft een aankoop van onroerend goed ter waarde van 2 miljoen AED (ongeveer 545,000 USD) of meer nu recht op een Gouden Verblijfsvergunning van tien jaar . Het onroerend goed moet behouden blijven (en mag niet boven een bepaald bedrag worden verhypothekeerd). Dit is een aanzienlijke verlaging van de drempel, waardoor investeren in onroerend goed in de VAE een van de meest betaalbare manieren is om een visum voor de lange termijn te verkrijgen, gezien de belastingvrije situatie.
Zakelijke/Investerings Gouden Visum: Het Gouden Visum -programma van de VAE biedt investeerders die investeren in een bedrijf, een investeringsfonds of als ondernemer een verblijfsvergunning van 10 jaar . De criteria omvatten een investering van minimaal 2 miljoen AED (ongeveer 545 USD) in een bedrijf of fonds in de VAE, of een 50%-aandeelhouderschap in een bedrijf dat jaarlijks 250 AED aan belastingen betaalt. In essentie kan een investeerder 2 miljoen AED storten in een goedgekeurd fonds of een kapitaal van 2 miljoen AED aantonen in een bedrijf in de VAE om in aanmerking te komen voor het langetermijnvisum. Deze vereisten werden in 2022 gestroomlijnd, waardoor de drempel voor de meeste categorieën uniform 2 miljoen AED bedraagt (in plaats van de eerdere bedragen van 5 tot 10 miljoen AED).
Ondernemers-/talentvisa: Naast pure investeringen verlenen de VAE gouden visa aan personen met uitzonderlijke talenten (wetenschappers, professionals, managers) en ondernemers die startups hebben opgericht met een bepaalde omzet of financiering. Deze visa zijn echter gebaseerd op verdienste en niet op passieve investeringen, en vallen daarom buiten het toepassingsgebied van pure "investeringsmigratie".
Verwerkingstijd: De procedure voor een Gouden Visum voor de VAE is relatief snel. Zodra de vereiste investering is gedaan (bijvoorbeeld de aankoop van een woning of de storting van geld) en de documentatie is ingediend, volgt de goedkeuring vaak binnen 1-3 maanden . In sommige gevallen kunnen investeerders zelfs een tijdelijk visum van 6 maanden aanvragen om de investering in de VAE te voltooien en dit vervolgens om te zetten naar een visum voor de lange termijn. Voor een Gouden Visum is geen continue aanwezigheid vereist; men kan het visum behouden zonder frequente bezoeken (de eerdere regel dat een verblijfsvergunning vervalt als men langer dan 6 maanden in het buitenland verblijft, geldt niet voor Gouden Visa). Dit is ideaal voor vermogende particulieren die een "toevluchtsoord voor privacy" zoeken – ze kunnen het visum verkrijgen en er alleen verblijven wanneer dat nodig is.
Naturalisatie en burgerschap: Traditioneel verleenden de VAE zeer zelden burgerschap aan expats . Naturalisatie was mogelijk na 30 jaar verblijf (conform de wet voor niet-Arabische buitenlanders), maar in de praktijk kwam dit vrijwel nooit voor. In een baanbrekende stap hebben de VAE in 2021 hun nationaliteitswet gewijzigd om bepaalde buitenlanders (investeerders, professionals, mensen met bijzondere talenten en hun families) de mogelijkheid te bieden om voorgedragen te worden voor het Emirati-burgerschap . Volgens deze regeling kunnen heersers en overheidsfunctionarissen kandidaten voordragen die aan criteria voldoen (zoals uitzonderlijk talent of bijdrage) voor goedkeuring van het burgerschap. Belangrijk is dat de wijzigingen van 2021 deze nieuwe burgers ook toestaan hun oorspronkelijke nationaliteit te behouden – een grote afwijking van het eerdere verbod op dubbele nationaliteit. Dit betekent dat een investeerder die bijvoorbeeld een aanzienlijke bijdrage levert aan de VAE (naast het kopen van onroerend goed – bijvoorbeeld door het opzetten van grote bedrijven of een wereldwijd erkende persoonlijkheid te zijn) een VAE-paspoort kan krijgen zonder afstand te doen van zijn of haar vorige nationaliteit . Dit proces is echter discretionair en niet toegankelijk via een aanvraag. Er is geen vastgestelde tijdlijn of garantie voor het verkrijgen van het staatsburgerschap, zelfs niet met een Gouden Visum. Het kan het beste worden gezien als een privilege dat de VAE aan een kleine groep mensen kan verlenen (en inderdaad hebben enkele prominente personen inmiddels het Emirati-staatsburgerschap verkregen op basis van dit beleid). Voor de overgrote meerderheid van de investeerders die migreren, is de VAE een veilige plek om te verblijven, geen bron van een nieuw paspoort . Maar de wetswijziging geeft aan dat de VAE bereid is om in speciale gevallen uiteindelijk een vorm van dubbel staatsburgerschap toe te staan.
Dubbele nationaliteit: In uitzonderlijke gevallen staat de VAE sinds 2021 dubbele nationaliteit toe voor nieuwe burgers die via naturalisatie het land binnenkomen. Voorheen was dubbele nationaliteit formeel verboden – iedereen die op de een of andere manier een andere nationaliteit verkreeg, kon zijn of haar VAE-burgerschap verliezen. Het beleid is nu genuanceerd: als u onder de nieuwe wetswijziging het VAE-burgerschap verkrijgt, mag u uw andere paspoorten behouden. Dit is een enorme verbetering voor vermogende particulieren, omdat het de eerdere belemmering (het verlies van de primaire nationaliteit) wegneemt. Omdat burgerschap echter niet iets is dat men zomaar via investeringen kan aanvragen, zijn overwegingen met betrekking tot dubbele nationaliteit voor de meeste mensen irrelevant. Als ingezetene behoudt u immers uw oorspronkelijke nationaliteit. Mocht u ooit het VAE-burgerschap aangeboden krijgen, dan staat de wet expliciet toe dat u dit behoudt (wat aansluit bij het belang van de VAE om talentvolle mensen aan te trekken die niet zouden komen als ze hun afkomst zouden moeten opgeven). Kortom, dubbele nationaliteit in de VAE is nu op beperkte basis en op uitnodiging toegestaan – een positieve ontwikkeling voor internationale investeerders, maar geen integraal onderdeel van het reguliere investeringsmigratieproces.
Voordelen en aandachtspunten: De VAE voldoen aan veel eisen voor wie financiële privacy zoekt. Het land biedt een kosmopolitische levensstijl met moderne voorzieningen , geen inkomstenbelasting en hoge mate van vertrouwelijkheid. Met relatief bescheiden investeringen (rond de $ 0.5 miljoen) kan men een verblijfsvergunning voor 10 jaar verkrijgen die onbeperkt verlengd kan worden. Het is niet verplicht om in de VAE te wonen om het visum te behouden (waardoor het ideaal is als alternatief verblijfsplan). Dankzij nieuwe wetgeving is zelfs de mogelijkheid (hoe klein ook) van staatsburgerschap aanwezig, nu met de mogelijkheid tot dubbele nationaliteit in dergelijke gevallen. De banksector van de VAE is van wereldklasse en het openen van rekeningen als ingezetene is eenvoudig – en u profiteert dan van de eerdergenoemde geheimhouding. Aan de andere kant betekent wereldwijde transparantie dat als u fiscaal ingezetene blijft in een ander land, uw bank in de VAE uw rekening mogelijk nog steeds rapporteert aan dat land via het CRS-systeem. Veel investeerders gebruiken de VAE echter juist als hun primaire fiscale woonplaats (en verplaatsen hun woonplaats vanuit landen met hoge belastingtarieven) om te voorkomen dat ze via het CRS-systeem aan een land met hoge belastingtarieven moeten rapporteren . Omdat de VAE zelf geen belastingen heft en geen inmenging in uw privéleven vereist, kunt u, zodra u zich daar gevestigd heeft, uw financiële zaken met een hoge mate van privacy inrichten.
St. Kitts en Nevis
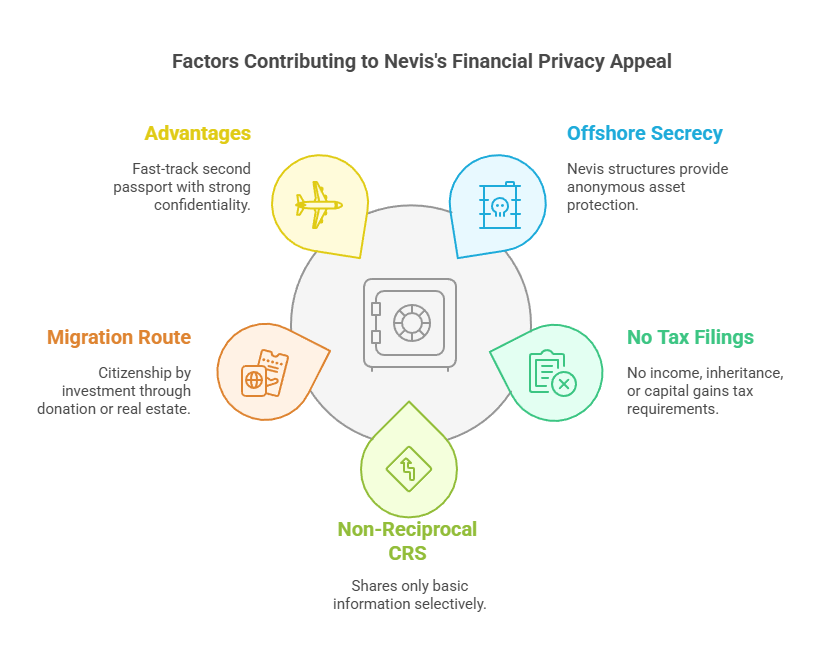
Bankgeheim: Saint Kitts en Nevis, een eilandfederatie in het Caribisch gebied, staat bekend om 's werelds oudste programma voor burgerschap door investering (CBI) (sinds 1984). Naast het investeringspaspoort biedt het een rustige offshore financiële omgeving. Nevis, het kleinere eiland, heeft met name de reputatie "een van 's werelds meest geheimzinnige offshore belastingparadijzen" te zijn . De wetgeving van het land bevat strenge bepalingen over geheimhouding. Zo heeft Nevis een wet op vertrouwelijke relaties die het onbevoegde openbaar maken van informatie verkregen in het kader van financiële transacties strafbaar stelt. Bankgeheim is diepgeworteld – financiële instellingen in Saint Kitts en Nevis zijn niet verplicht om klantensaldi of transacties te rapporteren aan een openbaar register , en traditioneel deelden ze gegevens niet gemakkelijk, zelfs niet met buitenlandse overheden. Een onderzoeksrapport uit 2018 benadrukte dat, terwijl veel belastingparadijzen zwichtten voor de druk van transparantie, Nevis "de geheimhouding juist versterkte" en klantgegevens buiten het bereik van buitenlandse autoriteiten hield. Er werd opgemerkt dat Nevis betrokken was geraakt bij diverse internationale fraudegevallen, juist omdat de vennootschaps- en bankwetgeving het voor buitenstaanders vrijwel onmogelijk maakt om te achterhalen wie de eigenaar is van de activa. Anonieme bedrijven en trusts kunnen in Nevis worden opgericht met stromanbestuurders, en Nevis houdt geen openbare registers bij van uiteindelijke begunstigden, noch erkent het buitenlandse rechterlijke uitspraken waarin informatie over activa wordt opgevraagd zonder een nieuwe rechtszaak in eigen land. Dit alles draagt bij aan een robuuste financiële sluier . Kortom, het bankgeheim in St. Kitts en Nevis behoort tot de sterkste in het Caribisch gebied. Hoewel binnenlandse toezichthouders toezicht kunnen houden op banken, is het rechtsgebied er trots op de vertrouwelijkheid van cliënten te beschermen tegen vragen van buitenaf , wat een verkoopargument is voor de offshore dienstensector.
Gegevensbescherming: Saint Kitts en Nevis heeft geen zo uitgebreide wetgeving inzake persoonsgegevens als bijvoorbeeld de EU of Singapore. Het land heeft echter wel stappen ondernomen naar het model van de Organisatie van Oost-Caribische Staten (OECS) om regelgeving inzake gegevensbescherming te implementeren. Met name financiële privacy wordt beschermd door specifieke wetten . Werknemers in de financiële sector moeten een geheimhoudingsverklaring afleggen. Nevis biedt bovendien bekende vermogensbeschermingsconstructies – Nevis LLC's en trusts – die financiële gegevens privé houden (geen openbare registratie en het verstrekken van informatie aan buitenlandse partijen kan strafbaar zijn). Hoewel een formele wet op de gegevensbescherming nog in de kinderschoenen staat of in ontwikkeling is, is de privacy van persoonlijke financiële gegevens in de praktijk hoog. Daarnaast heeft Saint Kitts en Nevis als klein land minder bureaucratische systemen voor gegevensuitwisseling; informatie blijft grotendeels waar deze wordt verstrekt (bijvoorbeeld binnen een bank of de afdeling burgerschap) en wordt niet verspreid. De overheid heeft ook blijk gegeven van toewijding aan de vertrouwelijkheid van CBI-aanvragers – Saint Kitts publiceert de namen van nieuwe economische burgers niet. (Antigua staat erom bekend dat het de namen van CBI-burgers expliciet niet openbaar maakt.) Er was een geval waarbij op een naburig eiland (Grenada) de identiteit van een CBI-burger uitlekte, wat tot bezorgdheid leidde. Saint Kitts en Nevis benadrukt dat dergelijke schendingen niet voorkomen binnen hun programma.
Financiële rapportageverplichtingen: Voor inwoners en bankiers van St. Kitts en Nevis zijn de binnenlandse rapportageverplichtingen minimaal. Er is in St. Kitts en Nevis helemaal geen inkomstenbelasting , vermogenswinstbelasting of erfbelasting. Inwoners hoeven geen inkomstenbelastingaangifte in te dienen (er is alleen sociale zekerheid en enkele lokale indirecte belastingen). Daardoor zijn particulieren nooit verplicht hun buitenlandse inkomsten of vermogen aan de overheid te rapporteren , omdat daar simpelweg geen fiscale grondslag voor is. Deze gebrekkige rapportage geldt onder bepaalde voorwaarden ook voor bedrijven: offshorebedrijven in Nevis (LLC's, IBC's) betalen geen lokale belasting en hoeven geen openbare financiële overzichten in te dienen. Financiële informatie kan alleen worden verstrekt als een bedrijf ervoor kiest om gebruik te maken van het binnenlandse financiële systeem, maar zelfs dan is deze niet openbaar toegankelijk. Daarnaast hanteert St. Kitts en Nevis een unieke aanpak voor financiële openbaarmaking door overheidsfunctionarissen (die geen gevolgen heeft voor particuliere beleggers) – vertrouwelijkheid wordt over het algemeen ook in dergelijke zaken hoog gewaardeerd. Voor een vermogende particulier die St. Kitts & Nevis voornamelijk gebruikt als optie voor staatsburgerschap (en mogelijk vermogen aanhoudt via offshoreconstructies daar), is het belangrijk te weten dat men niet in het land hoeft te wonen om het staatsburgerschap te behouden of van de fiscale voordelen te genieten. Mocht iemand inwoner van St. Kitts & Nevis worden, dan is er geen lokale verplichting om het wereldwijde vermogen te rapporteren , wat aansluit bij de status van het land als belastingparadijs. Deze binnenlandse ondoorzichtigheid betekent dat vermogen dat een investeerder in St. Kitts & Nevis aanhoudt, niet onderworpen is aan lokaal toezicht of registratie, behalve wat de investeerder zelf openbaar maakt.
Fiscale transparantie (CRS & FATCA): Als onderdeel van internationale verplichtingen heeft Saint Kitts en Nevis concessies moeten doen. Het land ondertekende in 2015 een Model 1 FATCA-overeenkomst met de VS, waardoor banken de rekeningen van Amerikaanse ingezetenen moeten rapporteren aan de bevoegde autoriteit van Saint Kitts, die deze vervolgens doorstuurt naar de IRS. Saint Kitts en Nevis heeft zich relatief vroeg gecommitteerd aan de Common Reporting Standard (CRS) van de OESO (om een zwarte lijst van de EU te voorkomen) en de eerste CRS-uitwisselingen uitgevoerd in 2018-2019 . Het land staat geregistreerd als zijnde vanaf 2019 informatieverstrekker aan partners. Saint Kitts en Nevis wordt echter geclassificeerd als "permanent niet-wederkerig" onder CRS – wat betekent dat het land gegevens uitwisselt, maar niet ontvangt (aangezien het geen inkomstenbelastingstelsel voor particulieren heeft). Alle grote lokale banken en financiële instellingen hebben compliance-systemen geïmplementeerd en wisselen nu jaarlijks automatisch financiële rekeninggegevens van niet-Amerikaanse en niet-ingezeten cliënten uit met hun respectievelijke thuislanden. Dit vermindert de anonimiteit enigszins voor buitenlanders die geld stallen bij banken in Nevis en fiscaal ingezetene blijven in een ander land. Sommige slimme beleggers ondervangen dit echter door daadwerkelijk ingezetene van St. Kitts & Nevis te worden (of in ieder geval fiscaal ingezetene te claimen), zodat hun rekeningen niet worden gerapporteerd aan een land met hoge belastingtarieven. Omdat St. Kitts & Nevis geen belastingautoriteit heeft om informatie te ontvangen, worden de gegevens van iemand die in theorie alleen fiscaal ingezetene van St. Kitts & Nevis is, wel verzameld door banken onder het CRS-systeem, maar is er geen buitenlandse partner om de gegevens aan door te sturen (behalve misschien naar de bevoegde autoriteit van St. Kitts & Nevis zelf, die de gegevens dan alleen maar bewaart). Kortom, St. Kitts & Nevis heeft CRS en FATCA op papier geïmplementeerd, maar de praktische gevolgen kunnen door de slimme belegger worden beheerd. Opvallend is dat Nevis in het verleden zeer weinig deelnam aan verdragen voor de uitwisseling van informatie, maar onder druk van de EU heeft het de formele naleving opgevoerd. Het rechtsgebied probeert zich nog steeds te onderscheiden door het feit dat de informatie die het verzamelt niet gemakkelijk toegankelijk is of buiten de strikte reikwijdte van CRS-verzoeken wordt gebruikt , en dat het waarschijnlijk met veel minder landen gegevens uitwisselt dan bijvoorbeeld een EU-land.
Beperkingen op het delen van informatie: Saint Kitts en Nevis heeft weinig verdragen die een brede uitwisseling van informatie verplichten . Het heeft enkele overeenkomsten voor de uitwisseling van belastinginformatie (Tax Information Exchange Agreements, TIEA's) met een handvol landen en verdragen voor wederzijdse rechtshulp in strafzaken. Maar vergeleken met grotere staten is het verdragsnetwerk beperkt. Om informatie te verkrijgen, moet een buitenlandse overheid of schuldeiser vaak een gerechtelijk bevel in Saint Kitts of Nevis verkrijgen , wat niet eenvoudig is. Nevis heeft zijn offshore-industrie met name opgebouwd door juridische obstakels op te werpen voor buitenlandse onderzoeken – zo moet een buitenlandse eiser, om een trust in Nevis aan te spreken, een aanzienlijke borgsom betalen en procederen volgens de wetgeving van Nevis, en zelfs dan beperken de trustwetten streng wat er openbaar gemaakt of in beslag genomen mag worden. Ook de bankwetgeving staat buitenlandse dagvaardingen niet toe, tenzij een lokale rechtbank deze erkent. Zoals het Guardian-rapport opmerkte, kunnen zelfs Britse onderzoekers geen informatie over het eigenaarschap van bedrijven in Nevis verkrijgen (in tegenstelling tot de Britse Maagdeneilanden, waar het VK toegang heeft tot een register). Geheimhouding loont , zoals de functionarissen van Nevis openlijk erkennen – het levert registraties en vergoedingen op. De overheid wordt er dus toe aangezet om informatie alleen te delen met degenen die het echt nodig hebben. Tijdens de onderhandelingen over CRS drongen deze eilanden aan op garanties dat gegevens niet misbruikt zouden worden; als een partner de vertrouwelijkheid niet waarborgt, kan St. Kitts & Nevis de samenwerking opschorten. Kortom, tenzij een investeerder betrokken is bij ernstige misdrijven die internationale vervolging vereisen, is het zeer onwaarschijnlijk dat zijn of haar financiële gegevens in St. Kitts & Nevis in het buitenland openbaar worden gemaakt . De belangrijkste uitzondering is als het thuisland deel uitmaakt van CRS (wat waarschijnlijk het geval is) en de investeerder zijn of haar fiscale woonplaats niet heeft gewijzigd – in dat geval wordt een basisrekeningsaldo gerapporteerd. Maar afgezien van dit geautomatiseerde proces bestaan er geen openbare of gemakkelijk toegankelijke particuliere kanalen om iemands vermogen in deze federatie te controleren . Dit omvat de identiteit van CBI-burgers – St. Kitts publiceert geen namen van degenen die het staatsburgerschap verkrijgen door investering, zodat iemands nieuwe nationaliteit geheim kan blijven (slechts een paar overheidsfunctionarissen weten ervan, onder ede van geheimhouding).
Staatsburgerschap door investering – Programmaoverzicht: Saint Kitts en Nevis wordt vaak gerekend tot de beste CBI-programma's vanwege de lange looptijd en de voordelen. Het biedt direct staatsburgerschap (paspoort) in ruil voor een economische bijdrage , zonder verblijfsverplichting. Investeerders hebben twee hoofdopties:
Donatie (bijdrage) aan een overheidsfonds: Vanaf 2024 bedraagt de minimale bijdrage aan het Sustainable Island State Contribution (SISC)-fonds US$ 250,000 voor één aanvrager. Dit is een eenmalige, niet-restitueerbare donatie. (In voorgaande jaren bood St. Kitts tijdelijke kortingen aan – bijvoorbeeld US$ 150 of US$ 125 – maar de overheid heeft het bedrag gestandaardiseerd op US$ 250 om aan te sluiten bij andere CBI-programma's.) De donatie dekt de hoofdaanvrager; voor extra gezinsleden zijn hogere bedragen vereist (bijvoorbeeld US$ 300 voor een gezin van vier). St. Kitts staat erom bekend zijn prijzen aan te passen – onlangs werd de bijdrage verlaagd van US$ 300 naar US$ 250 om concurrerend te blijven.
Vastgoedinvestering: Een aanvrager kan investeren in goedgekeurd vastgoed (zoals luxe resortappartementen of villa's). De minimale investering werd in oktober 2024 verlaagd naar $ 325,000 (van $ 400) voor een aandeel of appartement, of $ 600,000 voor een vrijstaande woning. Het vastgoed moet minimaal 5 jaar in bezit blijven (voorheen 7 jaar bij het lagere bedrag). Na deze periode kan het vastgoed worden verkocht, mogelijk zelfs aan een andere aanvrager van een CBI-visum. Deze optie brengt doorgaans extra overheidsheffingen met zich mee ($ 25 of meer). De recente wijzigingen op St. Kitts hebben vastgoedinvesteringen aantrekkelijker gemaakt door de drempel te verlagen naar $ 325.
Ongeacht de gekozen route betalen aanvragers ook kosten voor due diligence (ongeveer $7,500 tot $10,000 voor de hoofdaanvrager) en administratiekosten. Daarnaast is er een kleinere overheidsbijdrage van $10 per extra gezinslid bij de fondsoptie.
Verwerkingstijd: St. Kitts en Nevis staat van oudsher bekend om zijn snelle procedures, doorgaans 4 tot 6 maanden van aanvraag tot paspoort. Via een versnelde procedure (tegen een extra vergoeding) kunnen aanvragen al binnen 2-3 maanden worden goedgekeurd. Deze termijn is inclusief een achtergrondcontrole door internationale bedrijven. De overheid biedt officieel een versnelde aanvraagprocedure van 90 dagen aan. Over het algemeen kunnen aanvragers, mits alle documenten compleet zijn, binnen een half jaar hun burgerschapsbewijs en paspoort verwachten. De efficiëntie en betrouwbaarheid van de procedures in St. Kitts zijn een grote aantrekkingskracht – het is een goed geoliede machine na decennia van ervaring.
Rechten en voordelen: Een paspoort van Saint Kitts en Nevis geeft toegang tot ongeveer 150 landen zonder visum of met een visum bij aankomst , waaronder het Verenigd Koninkrijk, de Schengenzone van de EU, Hongkong, Singapore en andere landen (niet de VS of Canada). Het wordt gewaardeerd vanwege het reisgemak en als een stabiel tweede staatsburgerschap. Saint Kitts staat ook toe dat men in elk CARICOM-land woont . Er is geen verplichting om ooit in Saint Kitts te wonen of het eiland te bezoeken (hoewel een kort bezoek wordt aangemoedigd). Er zijn ook geen belastingen op het wereldwijde inkomen voor burgers die ervoor kiezen om in de federatie te wonen. Veel burgers van Saint Kitts en Nevis verhuizen niet; ze gebruiken het paspoort voor mobiliteit en als plan B. Sommigen gebruiken het wel om fiscaal ingezetene te worden in een land zonder belasting (door fysiek te verhuizen), waardoor ze zich bevrijden van de belastingen en rapportageverplichtingen van hun oorspronkelijke land – wat weer samenhangt met financiële privacy.
Dubbele nationaliteit: Dubbele nationaliteit is volledig toegestaan in Saint Kitts en Nevis . De federatie legt geen beperkingen op aan meervoudige nationaliteit – sterker nog, aanvragers hoeven zelfs geen loyaliteit aan een van beide landen op te geven. Sinds de onafhankelijkheid in 1983 is dubbele nationaliteit toegestaan. Het succes van het CIP (Citizenship Investment Program) is hieraan te danken, aangezien investeerders niet zouden deelnemen als ze hun oorspronkelijke nationaliteit zouden moeten opgeven. Wanneer u dus via een investering de nationaliteit van Saint Kitts verkrijgt, behoudt u uw vorige nationaliteit (ervan uitgaande dat uw thuisland ook dubbele nationaliteit toestaat). Het paspoort van Saint Kitts kan dan simpelweg een aanvulling zijn. De overheid van Saint Kitts en Nevis informeert andere landen ook niet over uw nieuwe nationaliteit. U kunt dit tweede paspoort dus discreet voor privégebruik bewaren. Veel vermogende particulieren gebruiken hun paspoort van Saint Kitts voor bankzaken of reizen onder een andere identiteit, wat een extra laag privacy biedt. Er is geen verplichting om uw andere nationaliteiten aan Saint Kitts bekend te maken, en Saint Kitts deelt zijn lijst met burgers ook niet met andere landen. Dit beleid om dubbele (of meervoudige) nationaliteit in stilte toe te staan, is cruciaal geweest voor de aantrekkingskracht van het CBI-programma. Kortom, Saint Kitts en Nevis erkent en omarmt dubbele nationaliteit, zowel wettelijk als in de praktijk. Je verliest je nationaliteit van Saint Kitts niet als je een andere nationaliteit verkrijgt, en omgekeerd.
Malta

Malta staat bekend als een veilig financieel centrum vanwege de robuuste wetgeving inzake bankgeheim en de strenge normen voor gegevensbescherming, waardoor vermogende particulieren kunnen profiteren van een combinatie van financiële privacy en een gunstige fiscale behandeling.
Bankgeheim en financiële vertrouwelijkheid: De Maltese wetgeving legt banken en financiële instellingen een strikte geheimhoudingsplicht op. De Bankwet en de Wet op het Beroepsgeheim vereisen dat alle functionarissen klantgegevens te allen tijde vertrouwelijk behandelen , ook na beëindiging van hun dienstverband. Ongeautoriseerde openbaarmaking van bankgegevens is een strafbaar feit, bestraft met boetes en gevangenisstraf. Banken mogen klantgegevens alleen vrijgeven in specifiek genoemde gevallen, zoals wanneer dit vereist is door een andere Maltese wet, op last van de rechtbank, met de directe toestemming van de klant, of in het kader van een onderzoek naar ernstige misdrijven zoals witwassen. Buiten deze uitzonderingen beschermen Maltese financiële instellingen de identiteit van klanten, rekeninggegevens en transactiegegevens streng. Dit wettelijke kader voor bankgeheim – in combinatie met een cultuur van naleving – zorgt ervoor dat privébankgegevens goed beschermd zijn tegen ongevraagde of buitenlandse vragen.
Gegevensbescherming: Als EU-lidstaat houdt Malta zich aan de AVG (Algemene Verordening Gegevensbescherming) voor de bescherming van persoonsgegevens. De nationale wet op de gegevensbescherming van 2018 implementeert de AVG lokaal, wat betekent dat banken en andere bedrijven de persoonsgegevens van klanten moeten verwerken volgens strikte regels met betrekking tot toestemming, doelbinding en beveiliging. De Maltese commissaris voor informatie- en gegevensbescherming (IDPC) handhaaft deze wetten en kan financiële instellingen controleren om naleving te waarborgen. In de praktijk geeft dit bankklanten sterke wettelijke rechten – waaronder toegang tot hun gegevens en de mogelijkheid om deze te corrigeren of te verwijderen – en vereist het dat banken robuuste cyberbeveiligings- en vertrouwelijkheidsprotocollen handhaven. Gevoelige financiële gegevens mogen in Malta niet worden gedeeld of verwerkt zonder een wettelijke grondslag, en overtredingen kunnen leiden tot zware sancties. Deze uitgebreide gegevensbeschermingsmaatregelen vormen een aanvulling op het bankgeheim en creëren meerdere lagen van privacy voor rekeninghouders.
Financiële rapportagevereisten: Het Maltese belastingstelsel is aantrekkelijk voor buitenlandse ingezetenen vanwege de belastingheffing op basis van overmakingen . Personen die in Malta woonachtig zijn maar er niet gedomicileerd, worden alleen belast op inkomsten en vermogenswinsten die in Malta zijn gegenereerd, plus eventuele buitenlandse inkomsten die naar Malta zijn overgemaakt (geïnvesteerd). Buitenlandse inkomsten die in het buitenland worden aangehouden, zijn niet onderworpen aan Maltese belasting. Met andere woorden, een Maltese ingezetene zonder domicilie hoeft over het algemeen geen wereldwijde activa of inkomsten aan te geven, zolang die inkomsten in het buitenland blijven. Er zijn geen vermogensbelastingen in Malta, noch erfbelasting of schenkingsbelasting op persoonlijke bezittingen. Dit betekent dat Maltese ingezetenen geen jaarlijkse aangifte hoeven te doen van buitenlandse bankrekeningen of buitenlands vermogen voor lokale belastingdoeleinden (behalve het rapporteren van inkomsten die ze daadwerkelijk naar Malta overmaken). Binnenlandse inkomsten (en alle buitenlandse inkomsten die in Malta worden geïntroduceerd) moeten worden aangegeven en worden belast tegen progressieve tarieven tot 35%. De afwezigheid van vermogensbelastingen en het overmakingsregime verminderen echter de financiële rapportageverplichtingen aanzienlijk voor diegenen die de voordelen ervan in overweging nemen. Vermogende inwoners combineren deze regels vaak met speciale programma's (zoals het Global Residence Program) om te genieten van een zeer fiscaal voordelig en privé financieel leven in Malta.
Transacties inzake belastingtransparantie (CRS en FATCA): Malta neemt deel aan wereldwijde initiatieven voor belastingtransparantie, ondanks het bankgeheim. Volgens de Common Reporting Standard (CRS) van de OESO wisselen Maltese financiële instellingen automatisch informatie uit over rekeningen van niet-ingezetenen met de jurisdicties waar de rekeninghouders woonachtig zijn. Malta implementeerde de CRS in 2016 via de EU DAC2-richtlijn. Als gevolg hiervan moeten Maltese banken jaarlijks identificatiegegevens, rekeningsaldi, renteopbrengsten, enz. rapporteren voor cliënten die fiscaal ingezetene zijn in het buitenland. Malta heeft ook een intergouvernementele FATCA-overeenkomst (Model 1) met de Verenigde Staten. Maltese banken identificeren rekeningen van Amerikaanse burgers of ingezetenen en sturen de gegevens naar de Maltese belastingdienst, die deze vervolgens doorgeeft aan de Amerikaanse belastingdienst (IRS). Via FATCA en CRS wisselt Malta rekeninginformatie uit met meer dan 100 landen. Het is belangrijk om te benadrukken dat deze automatische uitwisselingen plaatsvinden binnen een wettelijk kader – alleen de gedefinieerde informatie wordt gedeeld, en alleen met de autoriteiten van de deelnemende jurisdicties. Maltese rekeninghouders die uitsluitend in Malta woonachtig zijn (en niet elders meldingsplichtig zijn) zijn niet onderworpen aan deze openbaarmakingsverplichtingen. Kortom, Malta voldoet aan de CRS- en FATCA-regelgeving, wat betekent dat het financiële gegevens internationaal deelt, maar dit gebeurt op een gecontroleerde, wederkerige manier en niet op ad-hoc verzoek van een buitenlands land.
Beperkingen op het delen van informatie : Afgezien van formele automatische uitwisselingen en EU-verplichtingen, controleert Malta streng elke vrijgave van financiële informatie aan buitenlandse overheden. Het bankgeheim wordt niet opgeheven op enkel verzoek van een buitenlandse autoriteit of particuliere partij. Buitenlandse overheden of instanties die specifieke rekeninggegevens willen verkrijgen, moeten de officiële kanalen volgen – doorgaans op basis van een bilateraal belastingverdrag, een EU-verzoek om administratieve samenwerking of een verdrag inzake wederzijdse rechtshulp in strafzaken. Zelfs dan verstrekken de Maltese autoriteiten alleen informatie als het verzoek voldoet aan de wettelijke criteria (bijvoorbeeld als het gaat om een gedefinieerd, serieus onderzoek met voldoende bewijsmateriaal, en niet om een "zoektocht naar bewijsmateriaal zonder concrete aanleiding"). Maltese wetshandhavers of toezichthouders kunnen bankgegevens inzien voor hun onderzoeken en kunnen samenwerken met buitenlandse tegenpartijen, maar dergelijke samenwerking is onderworpen aan de Maltese wetgeving en vereist vaak een gerechtelijk bevel. In de praktijk betekent dit dat buitenlandse belastingautoriteiten niet zomaar Maltese bankrekeningen kunnen onderzoeken, tenzij het onderzoek valt onder een overeenkomst zoals CRS of een verdragsprocedure waarmee Malta heeft ingestemd. Deze hoge drempel waarborgt de financiële vertrouwelijkheid. Bovendien is Malta partij bij het multilaterale OESO-verdrag inzake fiscale samenwerking en diverse verdragen ter voorkoming van dubbele belasting, waardoor het land informatie zal uitwisselen wanneer daartoe wettelijk verplicht is – maar altijd volgens het specialiteitsbeginsel (gebruik van gegevens uitsluitend voor het overeengekomen doel) en vertrouwelijkheid. Voor investeerders biedt dit de geruststelling dat hun financiële zaken in Malta niet zonder de juiste procedures en rechtvaardiging toegankelijk zullen zijn voor buitenstaanders.
Migratiemogelijkheden via investeringen: Malta biedt zowel programma's voor burgerschap door investering als voor verblijf door investering , waarmee investeerders worden aangetrokken die op zoek zijn naar een verblijfsvergunning in de EU, een sterk paspoort en financiële privacy.
Staatsburgerschap door investering (Naturalisatie voor uitzonderlijke verdiensten) – Het Maltese programma voor staatsburgerschap door investering (officieel de Maltese Naturalisatie voor Uitzonderlijke Investeerders) verleent een Maltees paspoort in ruil voor substantiële economische bijdragen. Aanvragers moeten eerst een niet-restitueerbare bijdrage leveren aan het Nationaal Ontwikkelingsfonds via een van de twee trajecten: ongeveer $ 750,000 (voor een versnelde verblijfsvergunning van 12 maanden) of $ 600,000 (voor het standaardtraject van 36 maanden). Daarnaast moet een investeerder onroerend goed kopen met een waarde van ten minste € 700,000 (≈ $ 770,000) of een woning huren voor 5 jaar met een jaarlijkse huur van ten minste € 16,000 (≈ $ 18,000 per jaar). Ook moeten ze € 10,000 (≈ $ 11,000) doneren aan een Maltese non-profitorganisatie of liefdadigheidsinstelling. Wanneer aan deze vereisten is voldaan en een grondige due diligence-procedure is doorlopen, kunnen de aanvrager en zijn of haar familie het Maltese staatsburgerschap verkrijgen. De totale doorlooptijd bedraagt ongeveer 12 tot 36 maanden verblijf (afhankelijk van het inbrengbedrag), plus ongeveer 6 tot 8 maanden voor de achtergrondcontrole en de goedkeuring van documenten. In het snelste geval kan een investeerder het Maltese staatsburgerschap in iets meer dan 1.5 jaar verkrijgen . Het Maltese staatsburgerschapsprogramma via investeringen kent een jaarlijks maximumaantal deelnemers en hanteert de strengste due diligence-procedures ter wereld (controle van de herkomst van de fondsen, strafblad, enz.), waardoor alleen betrouwbare aanvragers worden goedgekeurd. Het eindresultaat is een zeer waardevol EU-burgerschap, dat het recht geeft om overal in de EU te wonen en visumvrij te reizen naar circa 180 landen, zonder dat de financiële privacy in Malta tijdens het proces in gevaar komt.
Permanent verblijf door investering (MPRP) – Voor wie de voorkeur geeft aan een verblijfsstatus, biedt het Malta Permanent Residence Programme investeerders (en hun families) de mogelijkheid om binnen ongeveer 4-6 maanden een onbeperkte verblijfsvergunning in Malta te verkrijgen, zonder dat het Maltese staatsburgerschap vereist is. Het MPRP vereist een combinatie van een overheidsbijdrage en een investering in onroerend goed . Investeerders die ervoor kiezen om onroerend goed te kopen , moeten Maltees onroerend goed aanschaffen met een waarde van minimaal € 300,000-€ 350,000 (afhankelijk van de locatie) en een niet-restitueerbare overheidsbijdrage van € 28,000 (ongeveer $ 30,000) betalen. Wie ervoor kiest om te huren, kan een woning huren voor minimaal € 10,000-€ 12,000 per jaar (minimaal 5 jaar contract) en een hogere bijdrage van € 58,000 (ongeveer $ 62,000) betalen. In beide gevallen geldt een extra administratieve vergoeding van € 40,000 en is een donatie van € 2,000 (ongeveer $ 2,200) aan een Maltese liefdadigheidsinstelling vereist. Na goedkeuring ontvangt de investeerder een permanente verblijfsvergunning en kaarten voor het gezin, waarmee ze onbeperkt in Malta kunnen wonen, werken en zich vestigen. Opvallend is dat er voor het MPRP geen minimale verblijfsduur geldt – men kan de Maltese permanente verblijfsstatus op afstand behouden, wat ideaal is voor privacybewuste personen. Hoewel een permanente verblijfsvergunning op zich geen EU-paspoort oplevert, kan het na vijf jaar daadwerkelijk verblijf wel de weg vrijmaken voor naturalisatie. Veel vermogende particulieren gebruiken het MPRP om voet aan de grond te krijgen in Malta (en de EU) en profiteren van voordelen zoals visumvrij reizen binnen het Schengengebied, zonder directe fiscale gevolgen. De investering in het programma (ongeveer $ 150,000-$ 170,000 in totaal, exclusief eventuele aankoop van onroerend goed dat kan worden doorverkocht) is zeer concurrerend voor een verblijfsvergunning in de EU. Over het algemeen zijn de investeringsmogelijkheden voor migranten uit Malta goed gereguleerd en transparant , en bieden ze een evenwicht tussen kansen (toegang tot de EU, fiscale voordelen) en de nadruk die het land legt op integriteit (due diligence en compliance-controles).
Tijdschema's voor naturalisatie : Voor investeerders die gebruikmaken van de versnelde programma's van Malta, is de tijdlijn naar burgerschap kort. Via de investeringsroute 'Exceptional Services' kan een aanvrager in aanmerking komen voor naturalisatie na 12 maanden verblijf (bij een hogere bijdrage) of 36 maanden (bij een lagere bijdrage). Voor dit verblijf is geen permanente fysieke aanwezigheid vereist (investeerders voldoen hier doorgaans aan door middel van periodieke bezoeken en het bezit van een verblijfsvergunning), waardoor de tijdlijn goed haalbaar is. Na het voldoen aan de 12- of 36-maandse vereiste en het doorstaan van alle due diligence-onderzoeken, wordt het burgerschapsbewijs binnen enkele maanden afgegeven – de totale tijd tot een Maltees paspoort kan dus slechts ongeveer 1.5 jaar bedragen (bij de optie van 1 jaar).
Buiten de investeringscontext is de standaard naturalisatieprocedure in Malta langdurig en afhankelijk van de discretionaire bevoegdheid van de overheid. Volgens de wet kan een buitenlander het Maltese staatsburgerschap aanvragen na vijf jaar legaal verblijf (vijf van de laatste zeven jaar, met minimaal één jaar ononderbroken verblijf direct voorafgaand aan de aanvraag). In de praktijk kan het echter zeven tot tien jaar duren voordat goedkeuring wordt verkregen . Aanvragers moeten aantonen dat ze een sterke band met Malta hebben – zoals langdurig verblijf, integratie in de samenleving en soms taalvaardigheid – en de overheid heeft een ruime discretionaire bevoegdheid om aanvragen goed te keuren of af te wijzen. Zo moet men bijvoorbeeld het grootste deel van die vijf jaar daadwerkelijk in Malta hebben gewoond (en niet alleen een verblijfsvergunning hebben gehad) en slagen voor een interview over de Maltese staatsinrichting. Vanwege deze strenge criteria is de reguliere naturalisatieroute ongebruikelijk voor puur economische migranten. De meeste vermogende personen kiezen daarom voor de investeringsroutes of behouden hun verblijfsstatus. Kortom, naturalisatie in Malta via een investering is snel (1-3 jaar), terwijl de conventionele route geduld , daadwerkelijk verblijf en integratie over vele jaren vereist .
Beleid inzake dubbele nationaliteit: Malta legt geen beperkingen op aan dubbele nationaliteit . Zowel in Malta geboren als genaturaliseerde burgers mogen meerdere nationaliteiten bezitten. Een investeerder die Maltees staatsburger wordt, kan zijn oorspronkelijke nationaliteit zonder problemen behouden – de Maltese burgerschapswet staat dubbele nationaliteit expliciet toe en vereist geen afstand van de oorspronkelijke nationaliteit. Dit liberale beleid is een belangrijk voordeel, omdat het nieuwe burgers in staat stelt een Maltees/EU-paspoort te gebruiken voor reizen en zakelijke doeleinden, terwijl ze hun oorspronkelijke nationaliteit en financiële banden in het buitenland behouden.
Panama
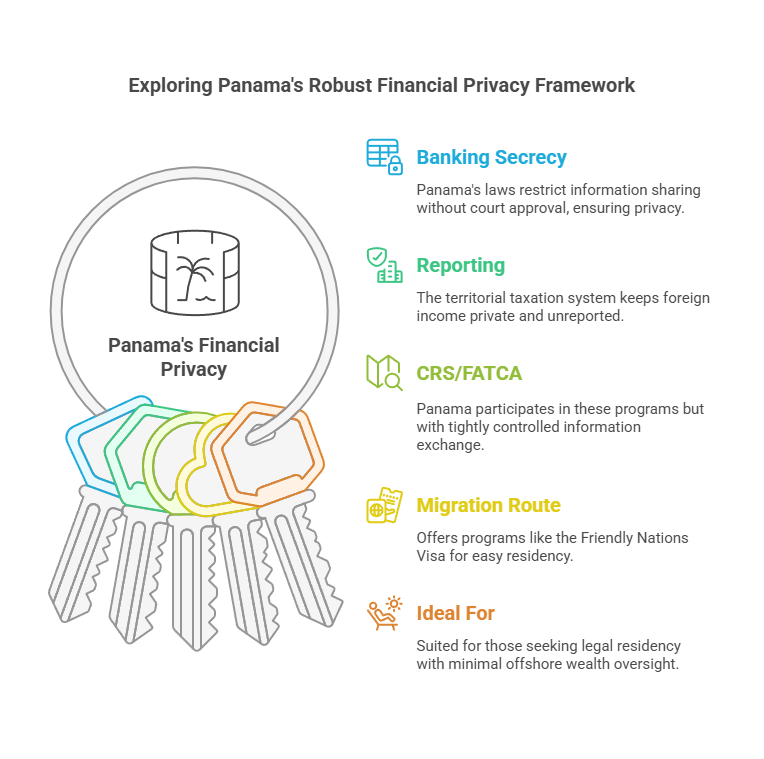
De moderne skyline van Panama weerspiegelt de status van het land als wereldwijd financieel centrum. Panama combineert strikte bankgeheimregels met een territoriaal belastingstelsel, waardoor het een populaire jurisdictie is voor investeerders die financiële privacy en een verblijfsvergunning in een belastingvriendelijk klimaat zoeken.
Bankgeheim en financiële vertrouwelijkheid: Panama kent een lange traditie van bankgeheim, vastgelegd in de wet. Volgens de regelgeving is het banken in Panama verboden om klantgegevens met derden te delen, behalve in zeer beperkte, wettelijk vastgelegde omstandigheden. Concreet mogen Panamese banken alleen details van klantrekeningen openbaar maken met toestemming van de klant of wanneer dit vereist is door de Panamese wetgeving via een bevoegde autoriteit. Artikel 111 van de Panamese bankwet schrijft strikte vertrouwelijkheid voor – bankmedewerkers moeten alle informatie over klanttransacties geheimhouden en schendingen kunnen leiden tot sancties. Klanten in Panama hebben wettelijk recht op privacy in hun bankrelaties. Zelfs binnen de bank is de toegang tot klantgegevens streng gecontroleerd en zijn banken verplicht om robuuste interne beveiligingssystemen te implementeren om lekken te voorkomen. De wet kent slechts enkele uitzonderingen: bijvoorbeeld een gerechtelijk bevel in een binnenlands strafrechtelijk onderzoek, een verzoek van de banktoezichthouder voor toezichtsdoeleinden of openbaarmakingen die nodig zijn in het kader van de anti-witwaswetgeving (bijvoorbeeld het melden van verdachte activiteiten). Cruciaal is dat buitenlandse overheden Panamese banken niet rechtstreeks kunnen dwingen om informatie vrij te geven – een dergelijk verzoek zou via de Panamese autoriteiten moeten lopen en aan de lokale wettelijke normen moeten voldoen. Panama's onwrikbare toewijding aan geheimhouding heeft het van oudsher zeer moeilijk gemaakt voor buitenstaanders om toegang te krijgen tot bankgegevens. Rekeninghouders profiteren van een hoge mate van anonimiteit (rekeningen worden vaak aangehouden via offshorebedrijven of stichtingen) en het vertrouwen dat hun banken geen informatie zullen vrijgeven zonder een zwaarwegende wettelijke reden die door de Panamese wetgeving wordt gesanctioneerd. Hoewel Panama de transparantie de afgelopen jaren heeft versterkt (als reactie op internationale druk), opereren de banken nog steeds onder een van de strengste geheimhoudingsregimes ter wereld, wat sterk bijdraagt aan de aantrekkelijkheid van het land in ranglijsten voor financiële privacy.
Gegevensbescherming: Panama heeft in 2019 een uitgebreide wetgeving inzake de bescherming van persoonsgegevens ingevoerd (Wet 81, van kracht sinds maart 2021) om de privacyrechten in het digitale tijdperk te versterken. Volgens deze wet moet elke entiteit die persoonsgegevens verwerkt, de toestemming van de betrokkene verkrijgen en het doel van de gegevensverzameling toelichten. Financiële instellingen, die gevoelige persoonlijke en financiële informatie beheren, zijn verplicht dergelijke gegevens vertrouwelijk en veilig op te slaan in versleutelde databases. De wet geeft individuen het recht om hun gegevens in te zien, onjuistheden te corrigeren en zelfs verwijdering te verzoeken (vergelijkbaar met de "ARCO"-rechten in de AVG). De handhaving wordt gecontroleerd door de Panamese Nationale Autoriteit voor Transparantie en Toegang tot Informatie (ANTAI), die klachten kan onderzoeken en boetes kan opleggen voor misbruik van persoonsgegevens. De Panamese banksector heeft overigens eigen privacyregels, uitgevaardigd door de Superintendencia de Bancos (Superintendency of Banks), die in sommige opzichten voorrang hebben op de algemene wetgeving. Banken waren al gebonden aan geheimhoudingsplichten (zoals hierboven besproken), en in 2022 heeft de banktoezichthouder Regel 1-2022 uitgevaardigd om de gegevensverwerking door banken in overeenstemming te brengen met de nieuwe wet, met behoud van sectorspecifieke normen. In de praktijk betekent dit dat Panamese banken strenge cybersecuritymaatregelen moeten implementeren, de toegang tot gegevens moeten beperken tot geautoriseerd personeel en ervoor moeten zorgen dat klantgegevens niet worden misbruikt of gelekt. Ze zijn alleen vrijgesteld van bepaalde bepalingen van Wet 81 omdat ze onderworpen zijn aan even strenge (zo niet strengere) sectorale regels. Voor de klant betekent dit dat persoonlijke en financiële gegevens in Panama een sterke juridische bescherming genieten. Banken kunnen klantgegevens niet willekeurig delen of verkopen, en elke schending van de geheimhoudingsplicht – of dit nu door hacking of wangedrag van een medewerker gebeurt – stelt de bank bloot aan juridische aansprakelijkheid en sancties van de toezichthouder. Over het geheel genomen evolueert het gegevensbeschermingslandschap in Panama om te voldoen aan internationale normen, waardoor een extra laag privacy wordt toegevoegd aan het traditionele bankgeheim.
Vereisten voor financiële rapportage: Panama hanteert een territoriaal belastingstelsel , wat de financiële rapportage voor inwoners aanzienlijk vereenvoudigt. Alleen inkomsten verdiend binnen Panama zijn onderworpen aan de Panamese inkomstenbelasting; inkomsten uit het buitenland zijn volledig vrijgesteld. Hierdoor hoeven Panamese inwoners (inclusief expats) hun inkomsten uit het buitenland, buitenlandse bankrekeningen of bezittingen niet aan te geven bij de lokale belastingdienst, mits deze bezittingen/inkomsten geen Panamese oorsprong hebben. Er zijn geen verplichtingen voor inwoners om hun wereldwijde vermogen te rapporteren of jaarlijkse aangiften van "buitenlandse bezittingen" in te dienen, omdat dergelijk vermogen buiten het Panamese belastingstelsel valt. Bovendien heft Panama geen vermogensbelasting of erfbelasting op particulieren. Een vermogend persoon die in Panama woont, kan beleggingen in het buitenland aanhouden zonder dat daarover lokale belastingen of rapportageverplichtingen gelden. De enige belastingen in Panama die mogelijk wel rapportageplicht met zich meebrengen, hebben betrekking op lokale activiteiten – bijvoorbeeld als iemand een Panamees bedrijf runt of lokaal salaris/huurinkomsten ontvangt, moeten deze inkomsten worden aangegeven op een Panamese belastingaangifte. Kapitaalwinsten op buitenlandse investeringen worden in Panama niet belast en er is geen verplichting om de overheid van dergelijke winsten op de hoogte te stellen. Zelfs voor inkomsten uit Panama zijn de belastingaangiften eenvoudig (de persoonlijke inkomstenbelastingtarieven zijn een vast tarief van 15-25% boven bepaalde drempels). Belangrijk is dat als een buitenlander permanent resident in Panama wordt , maar geen inkomsten uit Panama heeft, hij of zij vaak helemaal geen belastingaangifte hoeft in te dienen. Dit gebrek aan aangifteplicht voor particulieren, in combinatie met nul belasting op offshore-inkomsten, betekent dat Panama in feite geen onderzoek doet naar iemands financiële zaken die niet in Panama zijn gegenereerd . Het is belangrijk om te vermelden dat Panama weliswaar geen belasting heft op buitenlandse inkomsten, maar wel van lokale banken vereist dat zij bepaalde betalingen (zoals rente) rapporteren voor de binnenlandse belastingaangifte en dat er financiële rapportageverplichtingen gelden voor bedrijven (zo moeten bedrijven bijvoorbeeld een boekhouding bijhouden). Maar voor individuele ingezetenen is de privacy van buitenlands vermogen in principe wettelijk gegarandeerd. Deze territoriale aanpak is een belangrijke reden waarom veel vermogende particulieren ervoor kiezen om zich in Panama te vestigen: ze kunnen legaal de belastingen en administratie minimaliseren en hun algehele financiële situatie vertrouwelijk houden.
Transacties inzake belastingtransparantie (CRS en FATCA): Onder internationale druk heeft Panama de afgelopen jaren, zij het voorzichtig, stappen ondernomen om deel te nemen aan initiatieven voor belastingtransparantie. In 2018 sloot Panama zich aan bij het multilaterale raamwerk Common Reporting Standard (CRS) van de OESO . Het land ondertekende de Multilaterale Overeenkomst tussen Bevoegde Autoriteiten in januari 2018 en voerde in september 2018 de eerste automatische uitwisseling van financiële rekeninggegevens uit. Dit betekent dat Panamese banken nu informatie verzamelen over rekeningen van niet-ingezetenen (bijvoorbeeld buitenlanders met rekeningen in Panama) en deze gegevens jaarlijks delen met de jurisdicties van de buitenlandse rekeninghouders, indien deze jurisdicties deelnemen aan CRS. Panama's benadering van CRS is enigszins voorzichtig geweest – aanvankelijk stemde het land ermee in om alleen op bilaterale (wederkerige) basis en met jurisdicties die het geschikt achtte, gegevens uit te wisselen om de vertrouwelijkheid te waarborgen. Desondanks is Panama nu verbonden met het wereldwijde netwerk van meer dan 100 landen die rekeninggegevens uitwisselen. Parallel daaraan ondertekende Panama in 2016 een Model 1 FATCA- intergouvernementele overeenkomst met de Verenigde Staten. Onder FATCA rapporteren Panamese financiële instellingen informatie over rekeningen van Amerikaanse burgers en ingezetenen aan de Panamese belastingdienst, die de gegevens vervolgens doorstuurt naar de Amerikaanse IRS. Hierdoor kan de VS informatie ontvangen over rekeningen in Panama (saldi, rente, enz.), waarmee een voorheen grote geheimhoudingskloof wordt gedicht. Het is belangrijk om te benadrukken dat de acceptatie van CRS en FATCA door Panama een significante verschuiving vertegenwoordigt – historisch gezien verzette het land zich tegen automatische gegevensuitwisseling, maar na 2016 heeft het deze standaarden geïmplementeerd om te voorkomen dat het op een zwarte lijst terechtkomt. Voor rekeninghouders in Panama betekent dit dat als u fiscaal ingezetene bent van een CRS-deelnemend land of de VS, uw Panamese bank uw rekeninggegevens zal verstrekken aan de belastingdienst van uw thuisland . Panama heft echter geen binnenlandse belasting op buitenlands inkomen, dus Panamese ingezetenen die niet aan een ander land hoeven te worden gerapporteerd, worden over het algemeen niet door CRS getroffen. Daarnaast heeft Panama verschillende bilaterale overeenkomsten voor de uitwisseling van belastinginformatie (TIEA's) ondertekend en is het partij bij het verdrag inzake wederzijdse bijstand van de OESO, waardoor informatie-uitwisseling op verzoek mogelijk is. Desondanks blijft de reikwijdte van de uitgewisselde informatie beperkt tot wat in de overeenkomsten is vastgelegd, en heeft Panama beschermende maatregelen bedongen (zoals het weigeren van verzoeken die geen solide juridische basis hebben). Kortom, Panama neemt nu deel aan de wereldwijde fiscale transparantie – waarbij het een evenwicht vindt tussen de noodzaak tot internationale samenwerking en de wens om een zekere mate van financiële privacy te behouden voor degenen die niet onder buitenlands fiscaal toezicht staan.
Beperkingen op het delen van informatie: Panama blijft strikte beperkingen opleggen aan de toegang van buitenlandse partijen tot financiële en juridische informatie. Zelfs met de CRS en FATCA kunnen buitenlandse overheden of instanties niet zomaar naar believen informatie opvragen over een Panamese entiteit of rekening. Buiten de kaders voor automatische informatie-uitwisseling moet elk informatieverzoek via formele diplomatieke of juridische kanalen verlopen. Een buitenlandse belastingdienst die bijvoorbeeld details over een specifieke rekening wil verkrijgen, moet zich beroepen op een belastingverdrag of TIEA en een gedetailleerde onderbouwing geven (de identiteit van de rekeninghouder, bewijs van belastingontduiking, enz.) – verzoeken zonder onderbouwing worden niet gehonoreerd. Dergelijke verzoeken worden vervolgens beoordeeld door de Panamese autoriteiten en vereisen vaak goedkeuring van de rechter voordat gegevens worden vrijgegeven. Het Panamese rechtssysteem waarborgt dat iemands financiële informatie alleen aan buitenlandse partijen wordt verstrekt als dit in overeenstemming is met de Panamese wetgeving en internationale overeenkomsten die Panama heeft ondertekend. Bovendien verbieden de Panamese wetten op het bankgeheim banken expliciet om rechtstreeks te reageren op buitenlandse dagvaardingen of vragen; de bank moet dergelijke zaken doorverwijzen naar de Superintendencia de Panamese centrale bank en de rechtbanken. In de praktijk betekent dit dat buitenlandse onderzoekers voor een hoge drempel staan: tenzij het een ernstige strafzaak betreft (zoals witwassen of terrorismefinanciering) met bewijsmateriaal dat via de juiste kanalen is aangeleverd, zal Panama geen vertrouwelijke gegevens vrijgeven. Dit werd duidelijk in de nasleep van het "Panama Papers"-schandaal – ondanks enorme internationale druk konden Panamese bedrijven en banken wettelijk gezien geen klantgegevens aan buitenlandse autoriteiten verstrekken zonder een gerechtelijke procedure, wat veel buitenlandse onderzoeken frustreerde. Bovendien neemt Panama niet deel aan initiatieven zoals de EU-belastingrichtlijn en stelt het dat elke informatie-uitwisseling de Panamese soevereiniteit en de rechten van individuen moet respecteren. Het land heeft een geschiedenis van het afwijzen van buitensporige verzoeken (een voorbeeld hiervan is de eerdere terughoudendheid om buitenlandse pogingen tot het verzamelen van belastinggegevens te ondersteunen). Panama zal echter wel meewerken in duidelijke gevallen: als iemand in het buitenland formeel wordt aangeklaagd voor een ernstig misdrijf en het bewijsmateriaal naar Panama leidt, kunnen de autoriteiten verzoeken op grond van het Verdrag inzake wederzijdse rechtshulp (MLAT) uitvoeren, zoals het bevriezen van rekeningen of het verstrekken van documenten – maar wel binnen het kader van de Panamese gerechtelijke procedures. Voor investeerders betekent dit beleid dat hun financiële en juridische zaken in Panama beschermd blijven tegen willekeurige buitenlandse controle . Alleen via transparante, op de wet gebaseerde procedures kan informatie de Panamese grenzen verlaten, waardoor een hoge mate van vertrouwelijkheid voor cliënten die zich aan de wet houden, gewaarborgd blijft.
Migratiemogelijkheden via investeringen: Panama biedt verschillende mogelijkheden voor investeringsmigratie die buitenlandse investeerders een verblijfsvergunning (en uiteindelijk het recht op staatsburgerschap) verschaffen, terwijl ze tegelijkertijd profiteren van de fiscale en privacyvoordelen van het land:
Programma voor gekwalificeerde investeerders (permanente verblijfsvergunning door investering) – Dit programma, dat de afgelopen jaren is gelanceerd, biedt investeerders die aan bepaalde voorwaarden voldoen de mogelijkheid om binnen 30-60 dagen een versnelde permanente verblijfsvergunning in Panama te verkrijgen. De belangrijkste optie is een vastgoedinvestering van minimaal $ 300,000 USD in Panamees onroerend goed (dit kan één of meerdere panden zijn, zolang de eigendomsakte op naam van de aanvrager staat). Een investeerder kan er ook voor kiezen om $ 500,000 op een depositorekening bij een Panamese bank te plaatsen of $ 500,000 te investeren in Panamese effecten, onder bepaalde voorwaarden. Zodra de investering is gedaan en de aanvraag is goedgekeurd, krijgt de investeerder direct een permanente verblijfsvergunning, zonder een tijdelijke verblijfsperiode. Deze permanente verblijfsvergunning voor gekwalificeerde investeerders is eenvoudig aan te vragen: er zijn een verklaring omtrent gedrag en basisdocumentatie vereist, maar er is geen interview of taaltoets. De houder kan onbeperkt in Panama wonen en werken. Opvallend is dat er geen minimale verblijfsduur vereist is om deze permanente verblijfsvergunning te behouden – één bezoek per twee jaar is voldoende – wat het aantrekkelijk maakt voor diegenen die Panama als fiscale woonplaats of back-up plan willen gebruiken. Na vijf jaar in het bezit te zijn van een permanente verblijfsvergunning, komt de investeerder in aanmerking voor het Panamese staatsburgerschap (onder voorbehoud van de naturalisatievereisten die hieronder worden besproken). De investeringsdrempel van $300 (die volgens de huidige wetgeving na medio 2025 zal stijgen naar $500) is zeer concurrerend in vergelijking met "gouden visum"-programma's in andere landen. Dit programma heeft veel mensen aangetrokken die op zoek zijn naar een gerenommeerde en snelle verblijfsvergunning in een rechtsgebied zonder belasting op buitenlands inkomen.
Visum voor bevriende landen (verblijf via economische banden) – Het Panamese programma voor bevriende landen biedt een flexibele route naar verblijf voor burgers van specifieke landen (oorspronkelijk 50 landen, waaronder de VS, Canada, het VK, EU-landen, Australië, een groot deel van Latijns-Amerika, enz.). Volgens de herziene regels sinds augustus 2021 kan een aanvrager uit een "bevriend" land een permanente verblijfsvergunning verkrijgen door minimaal $ 200,000 te investeren in Panamees onroerend goed of door een geldig arbeidsaanbod/contract in Panama te verkrijgen. Daarnaast moet men een lokale bankrekening met een minimumsaldo (vaak $ 5,000) en een basis economische solvabiliteit aantonen. De procedure omvat eerst een tijdelijke verblijfsvergunning (meestal binnen enkele weken afgegeven) en vervolgens de goedkeuring van de permanente verblijfsvergunning binnen ongeveer 6-12 maanden. Het visum voor bevriende landen is populair vanwege de relatief lage kosten en de eenvoudige vereisten (vooral voor mensen die van plan zijn een appartement of ander onroerend goed in Panama te kopen). Net als bij andere Panamese verblijfsvergunningen verplicht deze de houder niet om fiscaal resident te worden, tenzij hij of zij daadwerkelijk een aanzienlijke tijd in Panama doorbrengt. Het biedt echter wel de mogelijkheid om er te wonen en te profiteren van het territoriale belastingstelsel van Panama. Na vijf jaar in permanente verblijfsstatus kan men het staatsburgerschap aanvragen. Het Friendly Nations-programma heeft de deuren van Panama effectief geopend voor een brede groep ondernemers, gepensioneerden en professionals, waardoor het een van de gemakkelijkste verblijfsvergunningen ter wereld is voor in aanmerking komende nationaliteiten. (Opmerking: Als men geen onroerend goed koopt, vereist de werkvergunning een werkvergunning en kan deze route bureaucratischer zijn, waardoor velen kiezen voor de route via vastgoedinvesteringen).
Gepensioneerdenvisum (Pensionado) – Hoewel het niet per se een “investering” is, is het Panama Pensionado-programma het vermelden waard. Dit programma verleent levenslang verblijfsrecht aan mensen met een stabiel pensioeninkomen (minimaal $ 1,000 per maand, of $ 750 als u lokaal onroerend goed koopt). Deze optie is zeer populair onder buitenlandse gepensioneerden vanwege de vele kortingen en voordelen, en omdat er geen belastingaangifte of rapportageplicht is, afgezien van het bewijs van het pensioen. Pensionado's kunnen niet direct overstappen naar de Panamese nationaliteit (tenzij ze later overstappen naar een andere categorie), maar ze genieten wel van de privacy en fiscale voordelen van Panama tijdens hun pensioen.
Andere investeringsmogelijkheden – Panama biedt ook een visum voor herbebossingsinvesteringen (waarvoor een investering van ongeveer $100,000 in een door de overheid goedgekeurd herbebossingsproject vereist is om een verblijfsvergunning te verkrijgen), een ondernemersvisum en diverse sectorspecifieke investeerdersvisa (bijvoorbeeld voor callcenters, de filmindustrie, enz.). Hoewel deze minder vaak worden gebruikt, bieden ze alternatieve mogelijkheden voor diegenen die geïnteresseerd zijn in specifieke investeringen. Al deze visa leiden tot een permanente verblijfsvergunning en uiteindelijk de mogelijkheid tot naturalisatie.
In alle gevallen zijn de immigratieprogramma's van Panama aantrekkelijk voor privacybewuste investeerders , omdat het verkrijgen van een verblijfsvergunning in Panama geen financiële openbaarmaking aan het thuisland met zich meebrengt (tenzij men ervoor kiest om fiscaal resident in Panama te worden en de oude fiscale woonplaats op te geven). Veel investeerders vestigen zich in Panama om hun levensstijl te internationaliseren, voet aan de grond te krijgen in een stabiele, op de dollar gebaseerde economie en legaal belasting te verlagen – en dat alles zonder dat Panama strenge rapportageverplichtingen oplegt met betrekking tot hun buitenlandse vermogen. Bovendien zijn de kosten en onderhoudsvereisten voor een verblijfsvergunning in Panama relatief laag in vergelijking met Europese "gouden visa". Het proces is ook vrij snel en eenvoudig en omvat doorgaans een paar bankreferenties, een achtergrondcheck en een kort bezoek aan Panama om biometrische gegevens te laten registreren.
Tijdschema voor naturalisatie: Het verkrijgen van de Panamese nationaliteit (een paspoort) via verblijf vereist geduld, maar is haalbaar. Volgens de wet kan een buitenlander naturalisatie aanvragen na vijf jaar ononderbroken permanent verblijf in Panama. Deze termijn van vijf jaar begint zodra u de status van permanent resident heeft verkregen (tijd in een voorlopige of tijdelijke status telt over het algemeen niet mee). Indien u getrouwd bent met een Panamees staatsburger of Panamese kinderen heeft, wordt de wachttijd verkort tot drie jaar verblijf. Staatsburgers van bepaalde landen (Spanje of andere Latijns-Amerikaanse landen met wederkerigheidsovereenkomsten) komen ook in aanmerking na drie jaar verblijf. Wanneer aan de verblijfsperiode is voldaan, kan de aanvrager naturalisatie aanvragen.
Het naturalisatieproces in Panama kent verschillende aanvullende vereisten. Aanvragers moeten een basiskennis van het Spaans en kennis van de Panamese geschiedenis en staatsinrichting aantonen door een examen af te leggen dat wordt afgenomen door het Kiesgerechtshof. Ze moeten integratie in de Panamese samenleving aantonen – bijvoorbeeld door economische activiteiten te ontplooien of banden met de gemeenschap te hebben – en een goed karakter hebben (aangetoond door een verklaring omtrent gedrag en eventueel refer brieven). Panama vereist ook een bewijs van "ononderbroken verblijf", wat betekent dat de aanvrager gedurende de kwalificerende jaren niet langdurig afwezig mag zijn geweest in Panama. In de praktijk versterkt het feit dat men ten minste een deel van elk jaar in Panama verblijft (of daar een vaste woonplaats heeft) de kans op het staatsburgerschap. Nadat de aanvraag is ingediend, wordt deze beoordeeld door de immigratiedienst en het kantoor van de president. Dit kan geruime tijd duren: vaak 2-3 jaar voor goedkeuring, en er is geen gegarandeerde termijn in de wet. Gedurende deze periode wordt de aanvrager meestal geïnterviewd over zijn of haar redenen om Panamees staatsburger te willen worden en zijn of haar aanpassing aan het land. Na goedkeuring woont de persoon een ceremonie bij, legt een eed van trouw af (inclusief de formele afstand van het vorige staatsburgerschap, indien vereist) en ontvangt vervolgens de naturalisatiebrief. Met die brief kan hij of zij een Panamees paspoort en een nationale identiteitskaart aanvragen.
Beleid inzake dubbele nationaliteit: Het Panamese beleid inzake dubbele nationaliteit is op papier nogal restrictief. Volgens de grondwet is het Panamese staatsburgerschap niet toegestaan om een dubbele nationaliteit te bezitten . Bij het aanvragen van naturalisatie moet een persoon verklaren dat hij of zij bereid is afstand te doen van zijn of haar vorige nationaliteit(en). Sterker nog, de laatste stap van het naturalisatieproces omvat een eed waarin trouw aan elke andere staat wordt afgezworen. Bovendien bepaalt de Panamese wet dat als een genaturaliseerde burger vrijwillig een nieuwe nationaliteit verkrijgt (anders dan die van Panama), dit een reden is om de Panamese nationaliteit te verliezen. Dit geeft aan dat Panama exclusieve loyaliteit verwacht van degenen die door naturalisatie staatsburger worden.
Conclusie

Voor vermogende particulieren die op zoek zijn naar meer financiële vertrouwelijkheid en zekerheid door middel van verhuizing , vertegenwoordigen deze jurisdicties het summum van privacy en investeringsmogelijkheden . Zwitserland biedt legendarisch private banking en een Europese veilige haven, maar wel tegen de prijs van een forse jaarlijkse belasting; Singapore biedt een stabiele Aziatische basis met strenge privacyregels en een gunstige belastingbehandeling voor buitenlands inkomen; de VAE combineert belastingvrij wonen met ijzersterk bankgeheim en een gebruiksvriendelijk gouden visumprogramma; Saint Kitts en Nevis biedt een snelle tweede paspoortmogelijkheid en de ondoorzichtigheid van een offshore belastingparadijs; Malta (EU) balanceert een gerespecteerd paspoort met sterke gegevensbescherming en belastingvoordelen voor niet-ingezetenen; en Panama biedt een toegankelijke, flexibele verblijfsmogelijkheid in een historisch geheim bankcentrum.
Elk land vindt zijn eigen evenwicht tussen internationale transparantieverplichtingen en het beschermen van de financiële privacy van individuen . Zoals blijkt, hebben zelfs landen die deelnemen aan CRS en FATCA ingebouwde beschermingsmaatregelen en beperken ze het delen van gegevens tot wat absoluut noodzakelijk is – en sommige (zoals de VAE en Saint Kitts) blijven niet-wederkerig of wisselen slechts met een beperkt aantal andere landen gegevens uit. Alle landen die in dit profiel worden besproken, leggen minimale lokale rapportageverplichtingen op met betrekking tot persoonlijke financiën, vooral in vergelijking met landen met hoge belastingen die wereldwijde inkomens- en bankgegevens van hun inwoners eisen. Door een verblijfsvergunning of staatsburgerschap te verkrijgen in een privacyvriendelijk rechtsgebied, verkrijgt een investeerder niet alleen een juridische basis of een tweede paspoort, maar ook de gemoedsrust dat zijn of haar financiële zaken buiten de publieke aandacht blijven.
Bij het nemen van een beslissing moeten investeerders rekening houden met factoren zoals locatie en levensstijl, de omvang van de investering, de tijd die nodig is om de verblijfsstatus te verkrijgen en de strengheid van de privacywetgeving . Als bijvoorbeeld een dubbele nationaliteit belangrijk is (dus het niet opgeven van de huidige nationaliteit), kan men het programma van Singapore vermijden en de voorkeur geven aan Saint Kitts of Malta. Wie direct de nationaliteit wil verkrijgen zonder verblijfsvergunning , heeft de Caribische regio de beste opties, terwijl wie een grote economie zoekt om de activiteiten te vestigen, eerder zou kiezen voor Zwitserland, Singapore of de Verenigde Arabische Emiraten. Bovendien kan de keuze afhangen van de vraag of het doel simpelweg een privékluis voor vermogen is of een nieuw thuis voor familie en bedrijf – Zwitserland en Singapore bieden een hoge levenskwaliteit en een gunstig zakelijk klimaat, terwijl de VAE met nul belastingtarieven en het opkomende Panama eenvoud en flexibiliteit bieden.
Uiteindelijk zijn deze rechtsgebieden populair gebleken bij de wereldwijde elite, juist omdat ze legitimiteit (door de overheid geautoriseerde investeringsprogramma's, rechtsstaat, stabiele banksystemen) combineren met privacy (juridische geheimhouding en fiscale neutraliteit). Door hun kenmerken naast elkaar te vergelijken, kunnen vermogende particulieren bepalen welke optie het beste aansluit bij hun privacybehoeften en investeringsdoelstellingen. Met de juiste keuze kan een investeerder zijn leven succesvol internationaliseren – met meer financiële geheimhouding, vermogensbescherming en bewegingsvrijheid – alles binnen het kader van de wetgeving van het nieuwe land van verblijf of nationaliteit.
Elk van deze landen bewijst dat er, zelfs in een tijdperk van toenemende transparantie, nog steeds wettelijk geldige manieren bestaan om iemands financiële zaken vertrouwelijk te houden en tegelijkertijd te profiteren van een tweede verblijfsvergunning of staatsburgerschap. De kunst is om deze mogelijkheden verstandig te benutten, alle toepasselijke wetten na te leven en te genieten van de extra zekerheid die financiële privacy biedt.
