
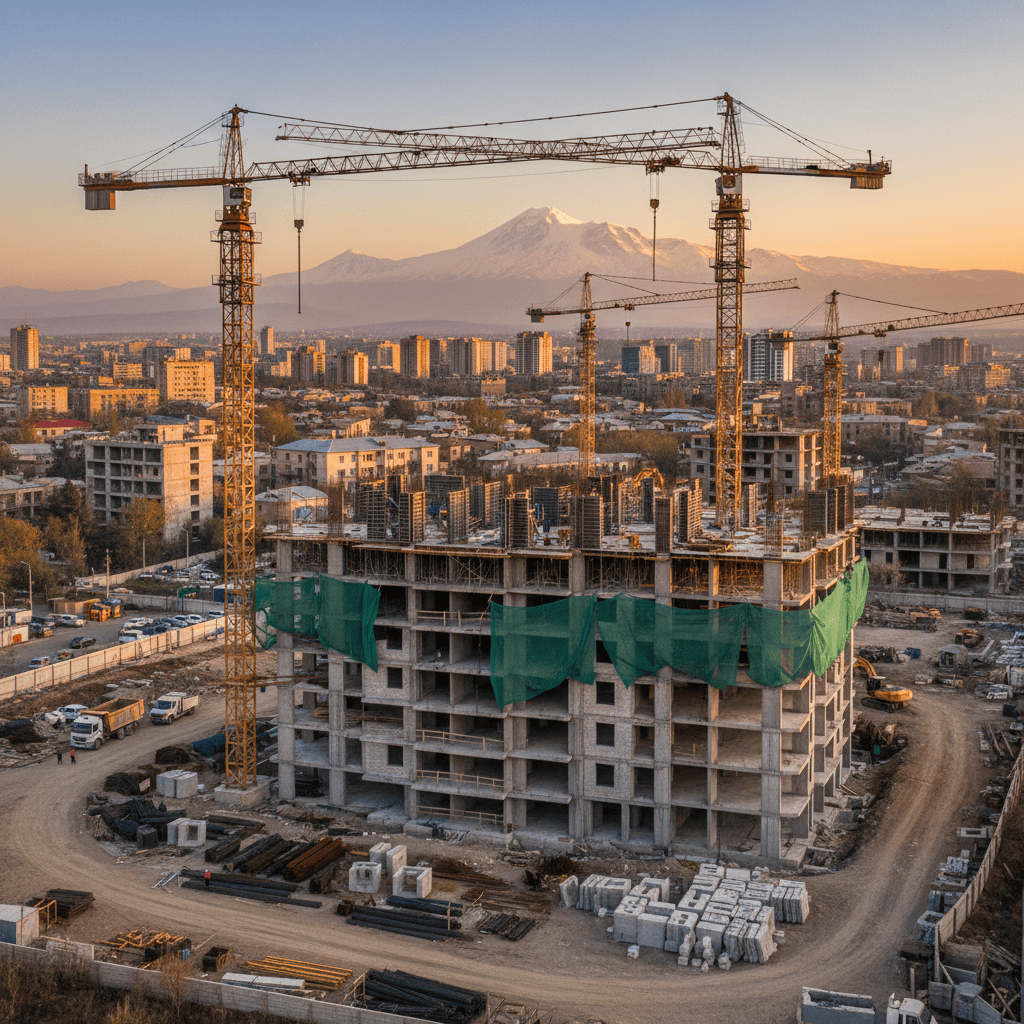
Armeense vastgoedverzekeringen: marktcontext en belangrijke statistieken
De Armeense markt voor vastgoedverzekeringen ontwikkelt zich snel, doordat de toegenomen bouwactiviteiten, buitenlandse investeringen en bankleningen de vraag naar uitgebreide bescherming van onroerend goed stimuleren. Alleen al in het eerste kwartaal van 2024 bedroegen de totale premies voor vastgoedverzekeringen 5.8 miljard AMD , wat neerkomt op 10.21% van de totale verzekeringspremies in Armenië voor dat jaar – een weerspiegeling van het groeiende belang van de sector [ARKA, Q1 2024] [XPRIMM, 2024].
Zowel binnenlandse als buitenlandse vastgoedinvesteerders lopen risico's tijdens de bouw, evenals mogelijke schade aan voltooide en verhuurde panden. Armeense kredietverstrekkers, met name banken en gespecialiseerde hypotheekmaatschappijen, eisen tegenwoordig standaard een bewijs van een vastgoedverzekering als voorwaarde voor hypotheek- en bouwfinanciering. Daarmee staat verzekering centraal in de vermogensbeschermingsstrategieën van investeerders.
Bouwrisicoverzekering (allriskverzekering voor aannemers) in Armenië: wat is gedekt?
Een bouwrisicoverzekering – vaak aangeduid als aannemersallriskverzekering – is de standaardoplossing voor het beschermen van bezittingen tijdens de bouw in Armenië. Deze polissen dekken doorgaans:
- Het onafgewerkte gebouw of de onvoltooide constructie zelf.
- Bouwmaterialen die op de bouwplaats zijn opgeslagen of onderweg zijn.
- Uitrusting en benodigdheden van de aannemer
- Tijdelijke constructies (steigers, enz.)
De dekking geldt vanaf het begin van de bouw tot de overdracht of voltooiing en biedt vergoeding voor schade of verlies als gevolg van brand, weersomstandigheden, diefstal, vandalisme en ongevallen die direct van invloed zijn op de bouwplaats [INGO Armenia – Bouwverzekering].
Een onderscheidend kenmerk in Armenië is de mogelijkheid om binnen sommige bouwrisico-/aannemersrisicoverzekeringen een dekking voor aansprakelijkheid jegens derden toe te voegen . Deze dekking biedt bescherming tegen letsel of schade aan eigendommen van derden (zoals omwonenden, voorbijgangers of werknemers op de bouwplaats die niet rechtstreeks in dienst zijn van de verzekerde) als gevolg van de bouwactiviteiten van het project [INGO Armenia].
Waardepropositie bouwrisicoverzekering: bescherming tegen catastrofes en premieniveaus
Voor vastgoedinvesteerders ligt de waarde van een bouwrisicoverzekering in Armenië in de brede en betaalbare dekking die deze biedt:
- Uitgebreide dekking bij rampenDe verzekering dekt doorgaans ook brand, natuurrampen, explosies en andere grote risico's, wat een geruststellend gevoel geeft in een regio die gevoelig is voor aardbevingen en stormen.
- Toegankelijke premiesVerzekeraars in Armenië hanteren concurrerende prijzen voor deze producten, waardoor zelfs grootschalige ontwikkelingsprojecten zich kosteneffectief kunnen indekken tegen financieel verlies. De premies worden vaak berekend als een klein percentage van het bouwbudget of de verzekerde bedragen. [INGO Armenië – Bouwverzekering].
- Aanpasbare extensiesOpties omvatten onder meer aanvullende aansprakelijkheidsdekking voor derden en specifieke beschermingsclausules voor unieke risico's of waardevolle materialen.
Deze structuur stelt in Armenië gevestigde en internationale investeerders in staat om de beste praktijken op het gebied van risicobeheer toe te passen zonder de projectmarges aan te tasten.
Vereisten voor kredietverstrekkers en regelgeving voor bouw- en hypotheekfinanciering
In Armenië is het verkrijgen van bankfinanciering voor bouw- of hypotheekleningen vrijwel altijd een vereiste dat de investeerder een opstalverzekering afsluit die ten minste het volledige uitstaande leenbedrag dekt. Dit dient als onderpand voor de kredietverstrekker en wordt als niet-onderhandelbaar beschouwd in de leningsovereenkomst [National Mortgage Company].
Belangrijke vereisten zijn onder meer:
- Dekkingsbedrag: Niet minder dan het openstaande leenbedrag.
- Begunstigingsclausule: De verzekeraar is verplicht om bij een grote schadeclaim tijdens de looptijd van de lening eerst aan de kredietverstrekker uit te betalen.
- Doorlopende dekking: De verzekering moet gedurende de volledige looptijd van de lening geldig blijven en kredietverstrekkers kunnen de lening terugvorderen als de dekking vervalt.
Veel banken adviseren, of eisen soms zelfs, een allrisk bouwverzekering tijdens de actieve bouw- en opleveringsfase, alvorens over te stappen op een standaard opstalverzekering bij voltooiing [National Mortgage Company].
Verzekering voor onroerend goed na oplevering: gedekte risico's voor opgeleverde en verhuurde woningen
Na een succesvolle bouw en oplevering stappen vastgoedinvesteerders over op standaard vastgoedverzekeringen die zowel woon- als bedrijfsruimten beschermen tegen een breed scala aan risico's:
- Brand, explosie en blikseminslagen
- Waterschade (inclusief lekkages en overstromingen)
- Diefstal en inbraak
- Vandalisme, opzettelijke beschadiging
- Natuurrampen (met name aardbevingen en stormschade)
Deze dekking zorgt ervoor dat zowel eigendommen die door de eigenaar worden bewoond als huurwoningen die inkomsten genereren, beschermd zijn tegen alledaagse én catastrofale risico's [INGO Armenia – Vastgoedverzekering].
Verzekeringen voor verhuurders en huurwoningen
Voor verhuurders reiken de verzekeringsverantwoordelijkheden doorgaans verder dan alleen het gebouw zelf en omvatten ze zowel aansprakelijkheid als de blijvende bewoonbaarheid van het pand. Armeense verzekeraars bieden op maat gemaakte verzekeringen voor huurwoningen om aan deze behoeften te voldoen:
- Verlies van huurinkomsten: Indien een gedekte schadeoorzaak het pand tijdelijk onbewoonbaar maakt, kunnen verhuurders de gederfde huurinkomsten over een vooraf vastgestelde periode verhalen.
- Armaturen en fittingen: Verzekering voor inbouwapparatuur, vloeren en interieur is standaard inbegrepen in verhuurderspolissen.
- Optionele inhoudsdekking: Verhuurders die hun woningen meubileren, kunnen extra bescherming afsluiten voor roerende goederen.
Dergelijke beleidsmaatregelen worden aanbevolen, ongeacht of het om een woon- of bedrijfspand gaat, en zijn vooral belangrijk voor investeerders met meerdere verhuurde units.
Aansprakelijkheid van huurders/derden en lacunes die moeten worden gedicht
Een andere pijler van de Armeense opstalverzekering is de dekking voor burgerlijke aansprakelijkheid , oftewel claims die voortvloeien uit letsel of schade aan eigendommen van derden die verband houden met het verzekerde pand.
Hoewel de allriskverzekering en de verzekering voor onroerend goed na oplevering van aannemers doorgaans een basisaansprakelijkheidsdekking omvatten, dienen investeerders en verhuurders het volgende te overwegen:
- Controleer de polisvoorwaarden voor aansprakelijkheid jegens derden (maximale vergoedingen voor letselschade of schade aan eigendommen van gasten, buren of bewoners).
- Beoordeel de aansprakelijkheidslacunes voor opzettelijke schade, grove nalatigheid of langdurige onderverhuur.
- Overweeg om huurders te verplichten zelf een inboedelverzekering en een aansprakelijkheidsverzekering af te sluiten, vooral in appartementencomplexen.
Armeense verzekeraars staan over het algemeen modulaire upgrades toe. Verhuurders en huurders dienen hun dekking jaarlijks te herzien om ervoor te zorgen dat alle risico's worden afgedekt naarmate wet- en regelgeving verandert [INGO Armenia – Bouwverzekering].
| Dekkingstype: | Covers | Wie heeft het nodig? | Belangrijke opmerkingen |
|---|---|---|---|
| Bouwrisico / Allriskverzekering voor aannemer | Onvoltooide gebouwen, bouwmaterialen, apparatuur, aansprakelijkheid van derden | Ontwikkelaars en investeerders tijdens de bouw | Vereist voor bouwleningen; uitgebreide dekking tegen natuurrampen met een lage premie. |
| Standaard woningverzekering | Voltooide constructie, gevaren (brand, diefstal, ramp) | Eigenaren, verhuurders, kredietverstrekkers | Verplicht bij hypotheken; dekt de meeste risico's. |
| Verhuurders-/huurdersverzekering | Verlies van huurinkomsten, inventaris, inboedel, aansprakelijkheid | Huisbazen | Sterk aanbevolen voor huurwoningen. |
| Aansprakelijkheid van de huurder/Inboedel | Persoonlijke bezittingen, persoonlijke aansprakelijkheid | huurders | Optioneel; vult openingen op. |
Verzekeringskosten en premies in Armenië — tarieven
De premies voor woningverzekeringen in Armenië behoren tot de meest concurrerende in de regio. Zo bedraagt de jaarlijkse premie voor een hypotheekverzekering momenteel slechts 0.18% van het verzekerde bedrag (per januari 2024) [HSBC Armenia] . Hierdoor vormen de verzekeringskosten een relatief klein deel van de totale project- of eigendomskosten, terwijl ze tegelijkertijd een aanzienlijke risicobeperking bieden.
In absolute termen werd in het eerste kwartaal van 2024 voor 5.8 miljard AMD aan premies voor schadeverzekeringen afgesloten, wat de capaciteit van de verzekeringsmarkt versterkte en de keuze voor investeerders vergrootte [ARKA, Q1 2024] . Aangezien schadeverzekeringen meer dan 10% van de totale Armeense verzekeringssector uitmaken qua premievolume, is er een ruime beschikbaarheid van lokale en internationale verzekeraars voor zowel eenvoudige als complexe risico's [XPRIMM, 2024].
Ondanks de zeer concurrerende prijzen kunnen de tarieven variëren op basis van factoren zoals:
- Verzekerd bedrag en waarde van het onroerend goed
- Ligging en blootstelling aan natuurrampen (aardbevings-/overstromingsgebieden)
- Constructietype en brandwerendheid
- Beveiligingsmaatregelen ter plaatse
- Verhuur/woongebruik versus commercieel gebruik
Potentiële investeerders en vastgoedeigenaren worden aangemoedigd om offertes op maat aan te vragen en samen te werken met Armeense verzekeringsmakelaars om de dekking af te stemmen op het specifieke risicoprofiel van hun project.
Samenvatting
Armeense vastgoedinvesteerders profiteren van een toegankelijke, concurrerende en uitgebreide verzekeringsmarkt. Van bouwrisicoverzekeringen tot verhuurders- en aansprakelijkheidsverzekeringen, de beschikbare producten voldoen aan internationale normen en worden steeds vaker geïntegreerd in hypotheek- en investeringsprocessen. Gezien de lage premielast – gemiddeld ongeveer 0.18% van het verzekerde bedrag voor hypotheekgerelateerde verzekeringen – en de robuuste bescherming tegen een breed scala aan risico's (waaronder natuurrampen en claims van derden), is een goede verzekering een essentieel instrument voor succesvol vastgoed in Armenië.
Voor een verzekeringsprogramma op maat, een risicoanalyse of een projectspecifieke polisvergelijking staan onze adviseurs voor u klaar. Neem hier contact met ons op om uw verzekeringsbehoeften voor Armeens vastgoed te bespreken.
