
Gli individui con un patrimonio elevato (HNWI), gli imprenditori e gli investitori spesso cercano giurisdizioni che offrano programmi di migrazione per investimento , inclusi programmi di cittadinanza per investimento, combinati con solide tutele della privacy finanziaria . Questi paesi selezionati offrono non solo un percorso verso una seconda residenza o un secondo passaporto, ma anche forti garanzie come rigide leggi sul segreto bancario, normative sulla protezione dei dati, requisiti minimi di divulgazione finanziaria e condivisione limitata di informazioni con le autorità straniere. Questa analisi comparativa esamina le principali destinazioni per la migrazione per investimento a livello globale, note per la riservatezza finanziaria , concentrandosi su:
Leggi sul segreto bancario : la forza e la portata della riservatezza dei dati dei clienti.
Normative sulla protezione dei dati , in particolare per quanto riguarda i dati finanziari.
Requisiti locali per la rendicontazione finanziaria : cosa devono (e cosa non devono) essere dichiarati dai residenti.
Accordi sulla trasparenza fiscale : partecipazione a quadri normativi come il Common Reporting Standard (CRS) dell'OCSE e il FATCA statunitense.
Restrizioni alla condivisione delle informazioni : limiti legali e pratici all'accesso straniero ai dati finanziari.
Fattori di privacy e trasparenza per paese

| Paese | Leggi sul segreto bancario | Protezione dei dati | Rendicontazione finanziaria locale | Trasparenza fiscale (CRS/FATCA) | Restrizioni sulla condivisione delle informazioni |
|---|---|---|---|---|---|
| Svizzera | Leggendario segreto bancario codificato nel 1934; è illegale divulgare informazioni sui clienti senza consenso. La privacy è ancora forte, anche se attenuata per questioni fiscali estere. | Legge federale sulla protezione dei dati (aggiornata al 2023) simile al GDPR; rigorosa riservatezza dei dati bancari per legge. | I residenti fiscali presentano dichiarazioni annuali, inclusi reddito/patrimonio mondiale (se non sono soggetti a imposta forfettaria). Nessuna divulgazione pubblica di attività; nessun controllo sui cambi. | SR: Implementato nel 2017, condiviso dal 2018 con oltre 100 paesiFATCA: Modello 2 IGA; le banche svizzere segnalano i conti statunitensi. | Condivide solo i dati per trattato/CRS. Nessuna "pesca" - il partner deve rispettare gli standard di riservatezza. I paesi non partner (oltre 90 nazioni) non ricevono informazioni. |
| Singapore | Il segreto bancario statutario (Banking Act s.47) proibisce la divulgazione delle informazioni dei clienti. Eccezioni solo per legge (ad esempio indagini). Banca culturalmente molto discreta. | Personal Data Protection Act (2012) in vigore; le banche devono proteggere i dati e onorare la segretezza, a meno che la legge non lo imponga. Solidi protocolli di sicurezza dei dati finanziari | Imposta territoriale: reddito estero non tassato (se non versato), quindi non c'è bisogno di dichiarare attività estere. Nessuna imposta sul patrimonio personale o sulle plusvalenze. | SR: In vigore; primi scambi nel 2018Sostituzione legale integrata della segretezza per CRS/FATCAFATCA: Modello 1 IGA dal 2015. | Condivide le informazioni solo con giurisdizioni che garantiscono la riservatezza. Mette al bando le richieste frivole. Nessuna condivisione estera di routine al di fuori di CRS/FATCA e trattati specifici. |
| UAE | La legge federale (art. 120, 2018) impone la riservatezza di tutti i dati bancari dei clienti. Le banche devono ottenere il consenso prima di divulgare le informazioni. Una cultura bancaria storicamente molto segreta. | Legge sulla protezione dei dati personali (2021) – Diritti simili al GDPR. Le normative della Banca centrale richiedono una raccolta dati minima e una rigorosa riservatezza. Le zone franche finanziarie (DIFC/ADGM) hanno le proprie leggi sui dati, anch'esse solide. | Nessuna imposta sul reddito delle persone fisiche → nessuna dichiarazione dei redditi per gli individui. Nessun obbligo di dichiarare alcun reddito estero o locale. Nessuna imposta patrimoniale o di successione. | SR: Iscrizione tardiva; pienamente attivo nel 2020/21, invio dei dati in modo non reciproco (nessun sistema fiscale nazionale)FATCA: Modello 1 IGA, le banche segnalano i conti negli Stati Uniti. | Divulgazioni ad autorità straniere solo tramite canali legali formali (MLAT o richiesta specifica) e con l'approvazione degli Emirati Arabi Uniti. La legge bancaria penalizza la divulgazione non autorizzata. I dati CRS vanno solo a partner con sicurezza dei dati. |
| St. Kitts e Nevis | Le severe leggi sulla riservatezza (ad esempio il Nevis Confidential Relationships Act) impediscono ai professionisti della finanza di rivelare informazioni sui clienti. In particolare, Nevis mantiene segrete le proprietà aziendali. | Nessuna legge esaustiva in stile GDPR ancora; tuttavia, i dati finanziari sono protetti da leggi sulla segretezza e regolamenti di settore. Trust/LLC di Nevis sono sanciti dalla riservatezza. | Nessuna imposta sul reddito personale, quindi nessuna dichiarazione finanziaria personale. Le aziende sotto regime offshore presentano informazioni minime. L'identità dei richiedenti CBI è tenuta riservata dalla politica | SR: Implementato; primo scambio nel 2019. Non reciproco (non riceve dati). FATCA: Modello 1 IGA firmato nel 2015; reporting in vigore | Trattati molto limitati. Le richieste straniere devono passare attraverso i tribunali locali. Nessun registro pubblico per i beneficiari effettivi. Forti ostacoli legali per la divulgazione di informazioni a soggetti esterni. |
| Malta | Le leggi sulla riservatezza bancaria e sul segreto professionale proteggono le informazioni dei clienti. Come membro dell'UE, il segreto bancario è temperato dalle direttive UE, ma la divulgazione non autorizzata è ancora illegale. Storicamente, un alto grado di riservatezza bancaria nel private banking. | GDPR pienamente applicabile (Malta è stata una delle prime ad adottarlo). Rigorosa supervisione della protezione dei dati. Gli istituti finanziari seguono gli standard UE sulla privacy e hanno un'enfasi reputazionale sulla riservatezza. | Residenti tassati in base al domicilio e alla rimessa: il reddito estero non rimesso non è tassato o dichiarato. Nessuna imposta patrimoniale. I residenti ordinari presentano le dichiarazioni dei redditi solo sul reddito locale/rimesso. | SR: In quanto Stato dell'UE, scambio automatico dal 2017. Malta scambia informazioni con tutti i partner UE/OCSE. FATCA: Sì, tramite accordo a livello UE. La due diligence di Malta per CBI garantisce la conformità con AEOI. | Mentre Malta deve condividere i dati fiscali ai sensi della legge UE, protegge strenuamente i dati personali dalla vista del pubblico. Nomi dei cittadini CBI sono pubblicato in gazzetta (in forma anonima in un elenco), ma nessun dato finanziario dettagliato divulgato. È necessario un solido processo legale per le richieste di informazioni estere. |
| Panama | Tradizione di lunga data del segreto bancario (Legge 9 del 1998); le banche non possono fornire informazioni sui clienti a terzi senza il consenso o un ordine del tribunale di Panama. Panama era un tempo sinonimo di banca anonima (ad esempio le famose banche dei "Panama Papers"). | Legge sulla protezione dei dati 81 del 2019 in vigore, che regola l'uso dei dati personali con consenso e sicurezza L'autorità di regolamentazione bancaria impone la riservatezza del cliente. Avvocati e agenti registrati vincolati dalle leggi sulla segretezza per aziende/trust. | Tassazione territoriale: reddito estero non tassato, nessun obbligo di dichiarare attività estere. Nessuna imposta sul reddito personale se non si ha reddito di fonte locale. Nessuna imposta sulle plusvalenze sui guadagni offshore. Rendicontazione finanziaria minima per entità offshore. | SR: Dopo l'iniziale resistenza, implementato entro il 2018; primo scambio 2018Conforme per evitare la lista neraFATCA: Modello 1 IGA, piena conformità FATCA da parte delle banche. | Ancora tra i punteggi di segretezza più alti; fornisce informazioni solo sotto costrizione di accordi. La legge locale richiede prove di illeciti per la consegna delle informazioni. Panama sospenderà lo scambio se la controparte non protegge i dati. Molto riluttante ad assistere spedizioni di pesca straniere (migliorato dopo i Panama Papers, ma rimane cauto). |
Programmi di migrazione per investimenti e politiche di cittadinanza
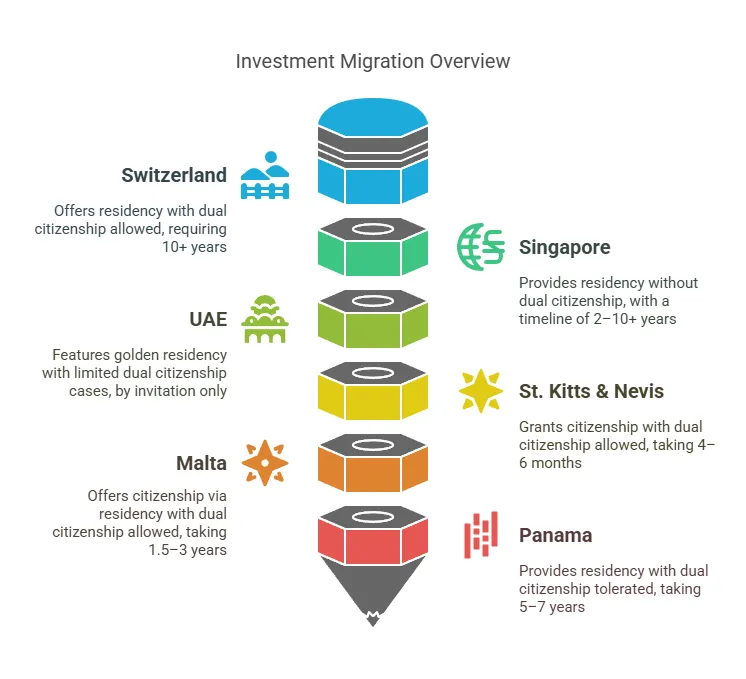
| Paese | Tipo di programma | Requisiti di investimento (USD) | Tempi di elaborazione visto | Residenza/Naturalizzazione | Doppia cittadinanza |
|---|---|---|---|---|---|
| Svizzera | Residenza (investimento tramite imposta forfettaria o attività commerciale) | Pagamento annuale delle tasse ≈ $275k–$1M (CHF 250k+ all'anno); in alternativa, un investimento aziendale sostanziale che crea posti di lavoro. Oltre all'imposta forfettaria, alcuni cantoni potrebbero anche accettare un deposito bancario sostanziale come parte dei criteri di investimento. | ~3–6 mesi per il permesso di soggiorno iniziale (varia a seconda del cantone, dopo l'accordo fiscale). | Idoneo alla cittadinanza dopo 10 anni residenza (test di integrazione rigorosi) Nessuna cittadinanza accelerata tramite investimento: è necessario soddisfare la naturalizzazione ordinaria. | Permesso. La Svizzera consente la cittadinanza multipla senza restrizioni (non è necessario rinunciare alla cittadinanza originaria). |
| Singapore | Residenza (residenza permanente tramite il programma Global Investor) | $ 1.8M (2.5 milioni di S$) di investimento in un'azienda nuova o esistente o in un fondo approvato. È necessario avere una comprovata esperienza imprenditoriale. | ~6–12 mesi per l'approvazione delle PR (una volta completati l'investimento e la due diligence) | È possibile richiedere la cittadinanza dopo 2+ anni come PR, ma in genere sono necessari legami più lunghi e profondi. Nessuna garanzia; molti rimangono PR a tempo indeterminato. | Non è permesso per i cittadini. Singapore impone la rinuncia alla cittadinanza precedente al momento della naturalizzazione. La doppia cittadinanza è severamente vietata oltre i 21 anni (i titolari di PR mantengono la cittadinanza originaria). |
| UAE | Residenza (Golden Visa – residenza a lungo termine) | $ 545k (2 milioni di AED) nel settore immobiliare OR 2 milioni di AED in una società/fondo di investimento Importi inferiori per il visto di 5 anni in precedenza, ora in gran parte 2 milioni di AED per 10 anni. Il visto per investitori degli Emirati Arabi Uniti consente ai cittadini stranieri di ottenere la residenza effettuando investimenti significativi in immobili o iniziative imprenditoriali. | ~1–3 mesi per l'approvazione del Golden Visa dopo l'investimento. Quick track; visti rilasciati in poche settimane o un paio di mesi. | Il visto d'oro è un Residenza rinnovabile di 10 anni. Cittadinanza solo tramite nomina da parte dei governanti (casi eccezionali). Nessuna tempistica per la cittadinanza; generalmente non disponibile tramite normale domanda. | Consentito in casi speciali. Storicamente vietato, ma dal 2021 è consentita la doppia cittadinanza if a uno viene concessa la cittadinanza degli Emirati Arabi Uniti come un onore (la stragrande maggioranza di coloro che hanno solo la residenza, mantengono di default la loro nazionalità originaria). |
| St. Kitts e Nevis | Cittadinanza per investimento (passaporto diretto) | Donazione: $ 250,000 al fondo statale (richiedente unico) Real Estate: $ 325,000 (quota di proprietà approvata) o $ 600 di casa privata, posseduta per ≥5 anni. \ + Due diligence e commissioni (~$ 7–10). (In passato si sono verificate tariffe promozionali più basse, ma attualmente il minimo è di $ 250.) Il programma di cittadinanza di St. Kitts e Nevis richiede un contributo finanziario significativo al governo o un investimento nel settore immobiliare. | ~4 – 6 mesi per la piena cittadinanza e il passaporto. È disponibile una procedura accelerata di 60 giorni a un costo più elevato. | Cittadinanza immediata è concesso; non è richiesta alcuna residenza precedente. Passaporto rilasciato previa approvazione. (Facoltativo: si può in seguito stabilire la residenza in SKN, ma non è necessario per la cittadinanza stessa.) | Permesso. La doppia cittadinanza è riconosciuta senza restrizioni. Gli investitori mantengono la nazionalità esistente e Saint Kitts non comunica la nuova cittadinanza ad altri paesi. |
| Malta | Cittadinanza per investimento (naturalizzazione dopo la residenza) | Contributo: € 600 ($ 660) per il percorso di 36 mesi o € 750 ($ 825) per quello accelerato di 12 mesi Real Estate: acquisto 700 € o affitto 16 €/anno (impegno quinquennale) Donazione: € 10 in beneficenza \ + Commissioni di due diligence ~€ 15 richiedente principale Totale ~$ 900–$ 1 milione tutto compreso per un richiedente. I programmi di cittadinanza di Malta offrono una serie di vantaggi, tra cui una maggiore mobilità globale e partecipazione politica. | *Residenza di 12 o 36 mesi* (la scelta determina il livello di contribuzione), più ~6-8 mesi di elaborazione della cittadinanza. Percorso accelerato ~18 mesi in totale, percorso standard ~3 anni. | Cittadinanza concessa dopo 1-3 anni di residenza (come sopra). I richiedenti ottengono prima una carta di residenza, poi, dopo il periodo di residenza scelto e l'approvazione finale, ricevono la cittadinanza. Nessun soggiorno minimo fisico, ma sono richiesti passaggi di integrazione e giuramento a Malta. | Permesso. Malta consente/riconosce la doppia cittadinanza. I nuovi cittadini non devono rinunciare ad altri passaporti. (Molti americani, ad esempio, hanno la cittadinanza maltese oltre a quella statunitense.) |
| Panama | Residenza per investimento (residenza permanente, con percorso verso la cittadinanza) | Visto per nazioni amichevoli: da ~$200,000 (ad esempio acquisto immobiliare) per la residenza permanente in 2 fasi. \ Investitore qualificato: Investimento di 300,000 $ (immobili, o titoli da 500 $, o deposito da 750 $) per PR immediato. Visto per la riforestazione: 100 $ in silvicoltura + terreni (PR dopo 5 anni). | Friendly Nations: ~3–6 mesi per la residenza temporanea, poi dopo 2 anni, residenza permanente. Qualified Investor: approvazione rapida in 30 giorni per RP. | Cittadinanza dopo 5 anni di residenza legale (3 anni per alcuni cittadini). In pratica 5+ anni e test di lingua spagnola. Molti mantengono semplicemente la RP che è a tempo indeterminato. | Consentito (effettivamente). Mentre Panama chiede formalmente ai cittadini naturalizzati di rinunciare ad altre cittadinanze, questa rinuncia non viene imposta ai governi stranieri. Di fatto la doppia cittadinanza è tollerata: molti cittadini panamensi ne sono titolari (il divieto costituzionale non si applica se la seconda cittadinanza viene acquisita in un secondo momento). |
| Cyprus | Residenza per investimento (residenza permanente, con percorso verso la cittadinanza) | Real Estate: 300,000 € (più IVA) in immobili residenziali Affari: €300,000 in una società cipriota (min. 5 dipendenti) Fondo di investimento: 300,000 € in fondo di investimento cipriota Combinazione: €300,000 in uno qualsiasi dei casi sopra. Le normative sugli investimenti di Cipro accettano anche i depositi bancari come opzione di investimento affidabile per i programmi di residenza. | ~2 mesi per l'approvazione della residenza permanente (PRP) Procedura accelerata; il PRP viene rilasciato in poche settimane o in un paio di mesi. | Residenza permanente concessa immediatamente; cittadinanza dopo 7 anni di residenza legale (5 anni in casi particolari). | Permesso. Cipro consente/riconosce la doppia cittadinanza. I nuovi cittadini non devono rinunciare ad altri passaporti. (Molti americani, ad esempio, hanno la cittadinanza cipriota insieme a quella statunitense.) |
| Australia | Residenza per investimento (residenza permanente, con percorso verso la cittadinanza) | Flusso degli investitori: AUD 1.5 milioni (USD 1.1 milioni) in obbligazioni statali/territoriali australiane Investitore importante: AUD 5 milioni (USD 3.7 milioni) in investimenti conformi Investitore Premium: AUD 15M (USD 11M) in investimenti conformi. I programmi di investimento australiani consentono agli individui di ottenere la residenza permanente investendo in attività o aziende locali. | ~12–24 mesi per l'approvazione iniziale del visto (varia a seconda del percorso) Percorso veloce per Premium Investor; altri richiedono più tempo. | Residenza permanente concessa dopo 4 anni di residenza temporanea (varia a seconda del flusso). Cittadinanza dopo 4 anni di residenza legale (1 anno come RP). | Permesso. L'Australia consente/riconosce la doppia cittadinanza. I nuovi cittadini non devono rinunciare ad altri passaporti. (Molti americani, ad esempio, hanno la cittadinanza australiana oltre a quella statunitense.) |
| Paesi caraibici | Cittadinanza per investimento (passaporto diretto) | Donazione: $ 100,000–$ 150,000 al fondo statale (richiedente unico) Real Estate: $ 200,000–$ 400,000 (quota di proprietà approvata) o $ 400+ casa privata, posseduta per ≥5 anni. \ + Due diligence e commissioni (~$ 7–10). (Varia in base al paese; alcuni offrono tariffe promozionali più basse.) In molti paesi caraibici, l'ottenimento della cittadinanza può essere ottenuto tramite contributi finanziari al governo o investimenti immobiliari. | ~3 – 6 mesi per la piena cittadinanza e il passaporto. È disponibile una procedura accelerata di 60 giorni a un costo più elevato. | Cittadinanza immediata è concesso; non è richiesta alcuna residenza precedente. Passaporto rilasciato previa approvazione. (Facoltativo: si può in seguito stabilire la residenza nel paese, ma non è necessario per la cittadinanza stessa.) | Permesso. La doppia cittadinanza è riconosciuta senza restrizioni. Gli investitori mantengono la nazionalità esistente e i paesi caraibici non comunicano la nuova cittadinanza ad altri paesi. |
Svizzera
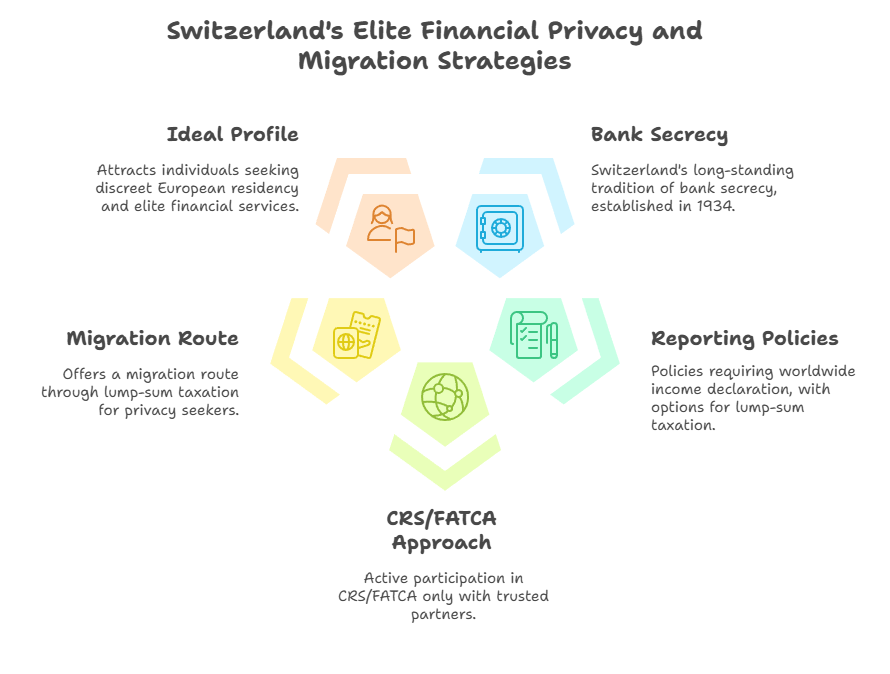
Segreto bancario e riservatezza finanziaria: la Svizzera è da tempo sinonimo di private banking. La legge svizzera ha codificato il segreto bancario nel 1934, rendendo reato penale per i banchieri divulgare informazioni sui clienti senza autorizzazione. Ancora oggi, i banchieri svizzeri non possono legalmente divulgare i dati dei clienti in assenza di prove evidenti di gravi illeciti (ad esempio frode fiscale o riciclaggio di denaro) o di una richiesta legale ufficiale. Ciò garantisce ai clienti un elevato grado di anonimato e riservatezza. Infatti, nonostante i recenti sforzi internazionali per la trasparenza, la Svizzera rimane uno dei centri finanziari più riservati al mondo, classificandosi al terzo posto a livello globale (dopo Stati Uniti e Isole Cayman) secondo il Tax Justice Network. La riservatezza tra banca e cliente in Svizzera è paragonabile al segreto professionale tra avvocato e cliente ed è tutelata con zelo dalla legge nazionale. Tuttavia, la Svizzera ha modificato la sua posizione in materia di segretezza a seguito di pressioni esterne: ora collabora con gli scambi di informazioni fiscali, pur continuando a proteggere i dati da qualsiasi divulgazione priva di fondamento giuridico.
Protezione dei dati: Oltre al segreto bancario, la Svizzera applica rigorose norme a tutela dei dati personali. La Legge federale svizzera sulla protezione dei dati (LPD), recentemente aggiornata (in vigore dal 2023), è strettamente allineata agli standard UE per la salvaguardia delle informazioni personali. Gli istituti finanziari devono proteggere i dati dei clienti da accessi non autorizzati e qualsiasi trattamento di dati finanziari personali è strettamente regolamentato. Anche in caso di richieste di informazioni da parte di soggetti stranieri, le autorità svizzere garantiscono la riservatezza e la condivisione solo dei dati legalmente richiesti.
Obblighi di rendicontazione finanziaria: Per i residenti in Svizzera, gli obblighi di rendicontazione finanziaria personale sono relativamente limitati. La Svizzera non impone alcun obbligo generale di depositare bilanci pubblici o registri patrimoniali. I residenti fiscali presentano una dichiarazione dei redditi annuale che include redditi e patrimoni a livello mondiale ai fini della valutazione fiscale (la Svizzera tassa i redditi mondiali e applica imposte cantonali sul patrimonio). Tuttavia, nell'ambito del diffuso regime di tassazione forfettaria disponibile per i residenti stranieri facoltosi, è possibile pagare un'imposta fissa basata sulle spese di mantenimento anziché dichiarare i redditi mondiali. Ciò significa che molti investitori stranieri non sono tenuti a divulgare a livello locale informazioni finanziarie dettagliate provenienti dall'estero, a condizione che venga pagata l'imposta concordata. Oltre alle dichiarazioni dei redditi, non esistono controlli valutari né obblighi di rendicontazione patrimoniale di routine per le persone fisiche. La legge svizzera vieta alle autorità di accedere ai conti bancari personali senza giustificato motivo. Pertanto, gli individui con patrimoni elevati in Svizzera godono di un elevato livello di riservatezza finanziaria anche nei confronti del governo locale.
Trasparenza fiscale (CRS e FATCA): pur essendo stata storicamente restia, la Svizzera ha aderito negli ultimi anni alle iniziative globali sulla trasparenza . Ha aderito allo scambio automatico di informazioni (AIS) dell'OCSE e ha implementato lo standard CRS nel 2017, con i primi scambi di dati sui conti avvenuti nel 2018. Ora, le banche svizzere comunicano automaticamente le informazioni sui conti dei clienti esteri all'autorità fiscale svizzera, che a sua volta le trasmette all'autorità fiscale del paese di residenza del cliente in base agli accordi CRS. A partire dal 2022, la Svizzera scambia dati sui conti finanziari con oltre 100 giurisdizioni. Tuttavia, è importante sottolineare che la Svizzera condivide i dati solo con i paesi partner che soddisfano rigorosi criteri di riservatezza e sicurezza dei dati, e oltre 90 paesi (spesso meno sviluppati) non ricevono ancora alcuna informazione dalla Svizzera . In questi casi, il segreto bancario svizzero rimane di fatto intatto, consentendo di mantenere nascosti i beni provenienti da tali giurisdizioni. La Svizzera ha inoltre stipulato un accordo bilaterale con gli Stati Uniti nell'ambito del FATCA: gli istituti finanziari svizzeri comunicano all'IRS (Internal Revenue Service) i conti di proprietà statunitense direttamente o tramite le autorità svizzere. Queste misure hanno attenuato l'assoluta segretezza del passato, ma la Svizzera continua a limitare la condivisione delle informazioni a quanto esplicitamente previsto da trattati e leggi . Nessuna informazione viene fornita a governi stranieri se non in virtù di un accordo valido o di un procedimento legale, e le "indagini esplorative" non sono consentite.
Restrizioni sulla condivisione delle informazioni: la legge svizzera mantiene solide barriere contro le intrusioni straniere ingiustificate. Qualsiasi richiesta di dati sui titolari di conto deve seguire i canali formali previsti dai trattati (come un accordo sullo scambio di informazioni fiscali o l'assistenza giudiziaria reciproca in materia penale) e rispettare gli standard legali svizzeri. Anche nell'ambito del CRS, la Svizzera ha insistito sulla reciprocità e sulle garanzie di riservatezza: sospenderà lo scambio di dati con qualsiasi partner che violi la sicurezza dei dati. A livello nazionale, l'articolo 47 della legge bancaria svizzera garantisce ancora che la divulgazione non autorizzata di informazioni sui clienti da parte del personale bancario sia punibile , rafforzando una cultura di discrezione. In sintesi, il quadro normativo svizzero trova un equilibrio tra gli impegni internazionali in materia di trasparenza e la tutela della privacy dei clienti . Come ha osservato un analista, "il segreto bancario non è morto" in Svizzera; il Paese continua ad aiutare le élite straniere a mantenere riservati i propri patrimoni, soprattutto nei confronti dei Paesi non pienamente integrati negli accordi sulla trasparenza.
Residenza tramite investimento – Percorso: La Svizzera non offre la cittadinanza diretta tramite investimento, ma dispone di un interessante percorso di residenza tramite investimento (RBI) attraverso il suo programma di tassazione forfettaria (noto anche come forfait o Programma di residenza svizzero ). I cittadini stranieri benestanti che accettano di pagare una consistente imposta annuale possono ottenere un permesso di soggiorno rinnovabile senza dover svolgere un'attività lavorativa locale. L'imposta annuale minima è in genere di 250,000 franchi svizzeri (circa 275,000 dollari USA), ma può essere superiore a seconda del cantone e delle circostanze individuali. In pratica, alcuni cantoni richiedono un'imposta forfettaria di 400,000 franchi svizzeri o più per i richiedenti con patrimoni molto elevati. In alternativa, un investitore può qualificarsi avviando un'attività significativa che crei posti di lavoro in Svizzera (previa approvazione cantonale), ma il percorso di tassazione forfettaria è più comune per i puri investitori. I tempi di elaborazione per il permesso di soggiorno variano da cantone a cantone, ma in genere sono di alcuni mesi una volta approvato l'accordo fiscale. I richiedenti devono essere residenti in Svizzera per la prima volta (non aver risieduto fiscalmente nel paese nei 10 anni precedenti) e finanziariamente indipendenti. Con questo regime, l'individuo paga un'imposta fissa annuale anziché le normali imposte sul reddito/patrimonio e, in cambio, ottiene un permesso di soggiorno svizzero (inizialmente, di solito, un permesso B specifico per il Cantone ).
Tempistiche per la naturalizzazione: la residenza in Svizzera può portare alla cittadinanza, ma solo dopo un impegno a lungo termine. La procedura ordinaria per la naturalizzazione in Svizzera richiede almeno 10 anni di residenza legale (recentemente ridotti da 12), di cui almeno 3 negli ultimi 5 anni precedenti la domanda. Il tempo trascorso nel Paese tra gli 8 e i 18 anni viene conteggiato due volte (fino a 4 anni di credito aggiuntivo) e il richiedente deve essere in possesso di un permesso di soggiorno permanente (permesso C) e dimostrare l'integrazione (conoscenza della lingua, ecc.). In pratica, i residenti investitori spesso richiedono la cittadinanza dopo oltre 10 anni se hanno fatto della Svizzera la loro residenza principale. Il processo è rigoroso: richiede da 1 a 3 anni e necessita dell'approvazione federale, cantonale e comunale. In Svizzera non esiste un "passaporto d'oro" accelerato ; il programma RBI concede il diritto di soggiorno e la cittadinanza si ottiene solo attraverso la normale procedura di naturalizzazione nel tempo.
Doppia cittadinanza: la Svizzera consente la doppia cittadinanza senza restrizioni . Dal 1992, la legge svizzera permette la pluralità di nazionalità, quindi ottenere la cittadinanza svizzera non richiede la rinuncia alla cittadinanza precedente. Molti investitori che si trasferiscono in Svizzera mantengono la propria cittadinanza d'origine pur godendo della cittadinanza svizzera una volta naturalizzati. Durante il periodo di residenza, la cittadinanza d'origine è irrilevante per le autorità svizzere (a parte le formalità di ingresso per il visto) e, una volta ottenuta la cittadinanza, la Svizzera non impone alcun obbligo di rinunciare ad altri passaporti. Questa politica liberale in materia di doppia cittadinanza accresce l'attrattiva della Svizzera, in quanto le persone con un elevato patrimonio netto possono ottenere un passaporto svizzero (grazie all'elevata mobilità globale) mantenendo la propria cittadinanza d'origine e qualsiasi altra cittadinanza posseduta.
Singapore
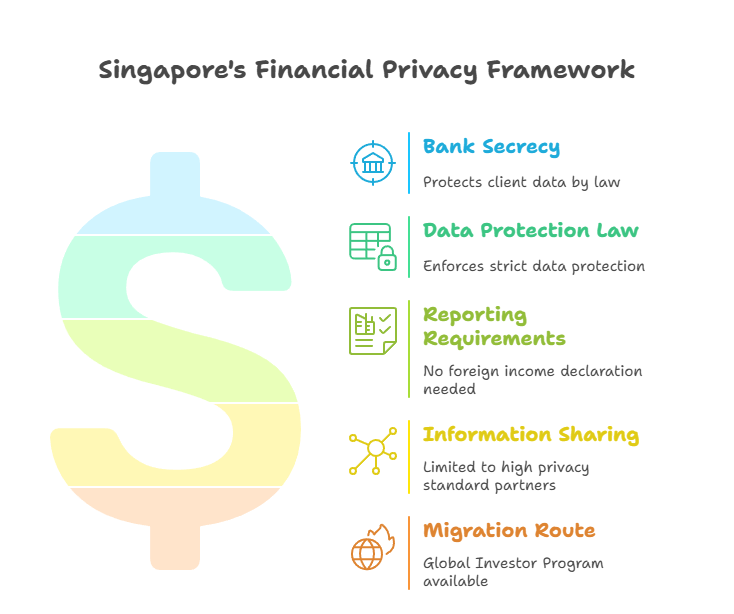
Segreto bancario: Singapore è un altro centro finanziario globale rinomato per la rigorosa riservatezza tra banche e clienti. Ai sensi dell'articolo 47 della legge bancaria di Singapore, le banche e i loro funzionari sono legalmente impossibilitati a divulgare informazioni sui clienti a terzi non autorizzati, salvo in casi specifici e ben definiti. Questo segreto bancario, sancito dalla legge, copre tutte le informazioni relative ai conti e alle transazioni. La violazione di tali disposizioni di riservatezza da parte di un dipendente di banca può comportare sanzioni penali. In sostanza, le banche di Singapore offrono un livello di riservatezza paragonabile a quello svizzero , garantendo che i dati finanziari dei clienti rimangano riservati per impostazione predefinita. Le banche possono persino offrire contrattualmente un livello di riservatezza superiore a quello richiesto, ma la legge garantisce un "livello base di riservatezza a tutti i clienti" . In pratica, a meno che non si applichi un'eccezione (come un'ordinanza del tribunale o un obbligo di legge), le banche di Singapore non divulgheranno informazioni finanziarie dei clienti a terzi, inclusi governi stranieri o privati cittadini. Questo rende Singapore una giurisdizione privilegiata per chi cerca servizi bancari discreti in Asia.
Protezione dei dati: a ulteriore garanzia del segreto bancario, Singapore vanta un solido regime generale di protezione dei dati. Il Personal Data Protection Act (PDPA) impone norme rigorose sulla raccolta, l'utilizzo e la divulgazione dei dati personali, comprese le informazioni finanziarie. Le organizzazioni devono ottenere il consenso per l'utilizzo dei dati personali e garantire adeguate misure di sicurezza. Inoltre, Singapore dispone di leggi specifiche per la protezione dei dati bancari e creditizi: le banche sono tenute a trattare i dati dei clienti come riservati e sicuri. Ai sensi del PDPA e del Banking Act, i dati finanziari possono essere divulgati solo in presenza di un'eccezione prevista dalla legge (ad esempio, per le comunicazioni alle autorità di regolamentazione o per indagini). È importante sottolineare che Singapore ha modificato le proprie leggi per allinearsi alla cooperazione fiscale internazionale: l'Income Tax Act prevale sulle leggi in materia di segreto bancario e privacy al fine di conformarsi agli obblighi di reporting previsti dal CRS e dal FATCA. Ciononostante, si applicano condizioni rigorose al trattamento di tali dati e le informazioni scambiate sono protette da clausole di riservatezza da parte del destinatario. Nel complesso, il quadro giuridico di Singapore garantisce che i dati finanziari personali siano ben protetti dalla vista del pubblico e che, anche quando condivisi per scopi fiscali, ciò avvenga tramite protocolli di sicurezza.
Obblighi di rendicontazione finanziaria: Per i residenti individuali, Singapore impone obblighi di rendicontazione finanziaria relativamente lievi . Singapore adotta un sistema fiscale territoriale : generalmente, solo i redditi prodotti a Singapore (o rimessi a Singapore) sono tassabili. I redditi da investimenti esteri percepiti da un residente all'estero possono in genere essere esclusi dalla tassazione di Singapore se non vengono rimessi. Di conseguenza, i residenti non sono tenuti a dichiarare alle autorità di Singapore i propri beni a livello mondiale o i conti bancari esteri. Non ci sono imposte sul patrimonio, né imposte sulle plusvalenze, né obbligo per i singoli individui di presentare dichiarazioni patrimoniali annuali. Solo i redditi tassabili prodotti a Singapore (o i redditi esteri rimessi in alcuni casi) devono essere dichiarati nella dichiarazione dei redditi annuale. Se il reddito di un residente di Singapore proviene interamente dall'estero e non viene rimesso, questi può legittimamente non pagare alcuna imposta e non essere tenuto a dichiarare tali finanze a livello locale . Inoltre, Singapore non applica controlli sui cambi o restrizioni valutarie sui trasferimenti di fondi, né prevede l'obbligo di divulgazione pubblica dei beneficiari effettivi di beni privati (a parte i registri delle società, che non sono pubblici per la maggior parte dei trust o dei conti bancari). In sintesi, gli individui con un patrimonio elevato residenti a Singapore possono mantenere riservati i propri affari finanziari offshore: non sono tenuti a dichiarare al governo di Singapore conti bancari esteri, trust o flussi di reddito, a condizione che tali fondi rimangano offshore. Questa limitazione degli obblighi di dichiarazione aumenta la riservatezza finanziaria per coloro che utilizzano Singapore come base pur mantenendo patrimoni a livello internazionale.
Trasparenza fiscale (CRS e FATCA): Singapore si è impegnata a rispettare gli standard internazionali di trasparenza fiscale, ma con un'attuazione attentamente gestita. Ha firmato un accordo intergovernativo FATCA Modello 1 con gli Stati Uniti, in vigore dal 2015, il che significa che gli istituti finanziari con sede a Singapore segnalano i conti di proprietà statunitense all'autorità locale (IRAS) per la successiva trasmissione all'IRS. Più in generale, Singapore partecipa al CRS dell'OCSE , avendo emanato regolamenti per la raccolta e lo scambio di informazioni sui conti di non residenti su base reciproca. I primi scambi CRS di Singapore sono avvenuti nel 2018, in linea con la tempistica di oltre 100 giurisdizioni che hanno implementato il Common Reporting Standard. Per implementare il CRS, Singapore ha modificato le proprie leggi per prevedere eccezioni al segreto bancario e alla privacy dei dati, consentendo esplicitamente alle banche di divulgare informazioni sui conti all'IRAS ai fini del CRS, nonostante eventuali leggi contrastanti in materia di segreto . Tuttavia, sono previste delle garanzie intrinseche: Singapore scambierà informazioni solo con i paesi partner che garantiscono la riservatezza e il corretto utilizzo dei dati. Le "indagini esplorative" sono espressamente vietate. In sostanza, pur conformandosi al CRS e al FATCA, Singapore lo fa in modo controllato : i dati vengono condivisi solo in base ad accordi rigorosi e con giurisdizioni che ne tutelano la privacy . Singapore stessa non divulga pubblicamente i nomi dei nuovi cittadini economici né alcuna informazione finanziaria; tutti gli scambi avvengono tra governi. A livello nazionale, le autorità di Singapore non si intromettono nei conti senza motivo, garantendo così la privacy dei titolari di conti legittimi. Vale la pena notare che Singapore era in passato percepita come un paradiso fiscale, ma dal 2016 ha attivamente evitato di essere etichettata come tale, aderendo a questi standard globali (seppur alle proprie condizioni).
Restrizioni sulla condivisione delle informazioni: al di fuori degli obblighi previsti dal CRS/FATCA, Singapore raramente condivide informazioni finanziarie con governi stranieri, a meno che non sia legalmente obbligata. Dispone di una rete di accordi per evitare la doppia imposizione (DTA) e di alcuni accordi sullo scambio di informazioni fiscali, in base ai quali è possibile presentare richieste specifiche di informazioni in caso di indagini fiscali. Tali richieste devono essere dettagliate e non possono essere speculative. Singapore respingerà le richieste prive di fondamento o che violano le norme sulla riservatezza. Per quanto riguarda le questioni penali, Singapore coopera tramite trattati di assistenza giudiziaria reciproca, ma anche in questo caso richiede la doppia incriminazione e la supervisione giudiziaria. Il governo è noto per il suo rigoroso rispetto dello stato di diritto : un burocrate o un'agenzia straniera non può semplicemente "consultare" i conti bancari di una persona a Singapore. Come sottolineato dal Ministero delle Finanze, solo le giurisdizioni con solide garanzie sui dati possono accedere alle informazioni e, in caso di violazione, Singapore può sospendere lo scambio di dati. Questo approccio ponderato garantisce che gli affari finanziari degli investitori a Singapore siano protetti da arbitrari controlli stranieri . In sintesi, Singapore trova un equilibrio tra il rispetto delle norme internazionali e la tutela della privacy individuale . Rimane un luogo in cui le persone facoltose possono svolgere attività bancarie e di investimento con la sicurezza che i loro dati finanziari non saranno divulgati senza una valida ragione.
Residenza tramite investimento – Percorso: Singapore offre un esclusivo programma di residenza tramite investimento chiamato Global Investor Programme (GIP) . Questo programma concede agli investitori e agli imprenditori qualificati lo status di residente permanente (PR) a Singapore. Per qualificarsi, un richiedente deve generalmente investire almeno 2.5 milioni di dollari di Singapore (circa 1.8 milioni di dollari USA ) in una delle opzioni approvate: in un'attività commerciale nuova o esistente a Singapore oppure in un fondo autorizzato che investe in società con sede a Singapore. I richiedenti devono inoltre avere una comprovata esperienza imprenditoriale di successo (ad esempio, la gestione di un'azienda redditizia) per essere approvati. Il GIP è altamente selettivo: oltre all'investimento monetario, le autorità valutano le credenziali imprenditoriali del richiedente e il suo potenziale contributo all'economia di Singapore. In caso di approvazione, l'investitore e i suoi familiari diretti ottengono la residenza permanente a Singapore, di solito entro 6-12 mesi.
Procedura e tempistiche: Il tempo di elaborazione tipico è di circa 6-9 mesi dalla presentazione della domanda all'approvazione della residenza permanente, sebbene in alcuni casi possa estendersi fino a circa un anno. Una volta effettuato l'investimento principale e superati tutti i controlli, al richiedente viene rilasciata un'approvazione preliminare della residenza permanente e, dopo aver soddisfatto eventuali condizioni finali, viene conferito lo status di residente permanente definitivo. Con la residenza permanente, l'individuo gode del diritto di vivere e lavorare a Singapore a tempo indeterminato (soggetto al rinnovo del permesso di rientro quinquennale, subordinato al mantenimento dell'investimento o ad altri criteri). Molti individui con un patrimonio elevato apprezzano il fatto che la residenza permanente a Singapore venga concessa direttamente , anziché tramite un visto temporaneo, in quanto garantisce uno status stabile fin da subito.
Percorso verso la cittadinanza: la cittadinanza singaporiana è possibile per i residenti permanenti, ma non è né rapida né garantita. Per legge, un residente permanente può richiedere la cittadinanza dopo due anni di residenza permanente. In pratica, tuttavia, Singapore è molto cauta nel concedere la cittadinanza ai nuovi arrivati. Spesso si aspetta un periodo di residenza più lungo (ad esempio 5-10 anni), una forte integrazione (come legami familiari, presenza commerciale a Singapore o persino il servizio militare obbligatorio per i maschi di seconda generazione) e in genere richiede che l'individuo faccia di Singapore la sua residenza principale . L'iter di naturalizzazione può richiedere altri 1-2 anni e include colloqui. È importante sottolineare che Singapore vieta severamente la doppia cittadinanza per gli adulti. Qualsiasi richiedente la cittadinanza singaporiana deve rinunciare alla propria cittadinanza precedente come condizione per ottenere il passaporto singaporiano. Questa è una considerazione fondamentale per gli individui con patrimoni elevati: ottenere l'ambito passaporto singaporiano significa rinunciare ad altre nazionalità, cosa che molti potrebbero esitare a fare. Di conseguenza, la maggior parte degli investitori migranti mantiene semplicemente lo status di residente permanente a lungo termine (rinnovandolo ogni 5 anni) per evitare di perdere la propria cittadinanza originaria. La residenza permanente a Singapore conferisce già la maggior parte dei benefici pratici (diritto di vivere, status di residente fiscale, ecc.), quindi la cittadinanza è spesso considerata facoltativa e viene perseguita solo se si è pronti ad adottare Singapore come unica nazionalità.
Doppia cittadinanza: come già accennato, Singapore non riconosce la doppia cittadinanza oltre i 21 anni . I figli nati con doppia cittadinanza (ad esempio, un genitore singaporiano e uno straniero) devono scegliere entro i 22 anni quale cittadinanza mantenere. Per un cittadino straniero adulto, acquisire la cittadinanza singaporiana implica la rinuncia ad altre cittadinanze. Il Dipartimento di Stato americano avverte esplicitamente che Singapore applica rigorosamente questa politica e prevede persino il servizio militare obbligatorio per i cittadini maschi e i residenti permanenti . Pertanto, gli investitori migranti devono valutare attentamente questo aspetto quando considerano la naturalizzazione. Molti si accontentano di rimanere residenti permanenti, il che consente loro di conservare il passaporto originale pur godendo dei vantaggi offerti da Singapore. I residenti permanenti possono vivere liberamente a Singapore e, se la privacy e la sicurezza sono gli obiettivi principali, lo status di residente permanente è solitamente sufficiente. In sintesi, la doppia cittadinanza non è consentita a Singapore (un notevole contrasto rispetto ad altre giurisdizioni in questo elenco), quindi ottenere il passaporto singaporiano comporta compromessi significativi.
Principali vantaggi: Il programma di Singapore attrae coloro che cercano una città sicura e di livello internazionale, con un solido stato di diritto e riservatezza finanziaria. Non è richiesto un soggiorno fisico minimo per mantenere la residenza permanente (anche se per ottenere la cittadinanza è generalmente necessario risiedere in modo significativo). Il regime fiscale di Singapore è molto favorevole ai patrimoni internazionali: nessuna imposta sui redditi esteri (se non rimpatriati), nessuna imposta sulle plusvalenze o sulle successioni e regimi speciali per i nuovi residenti. Infatti, anche come cittadino, si è tassati solo su base territoriale, il che significa che alcuni nuovi cittadini non pagano tasse a Singapore se il loro reddito proviene interamente dall'estero. Questo percorso di residenza tramite investimento, sebbene costoso e rigoroso, offre un accesso a una potenza finanziaria asiatica nota per la sua stabilità e riservatezza. Singapore combina i vantaggi di un importante centro finanziario (infrastrutture moderne, servizi bancari di alto livello) con una tradizione di riservatezza, il che la rende una scelta privilegiata per individui facoltosi provenienti da tutto il mondo.
Emirati Arabi Uniti (UAE)
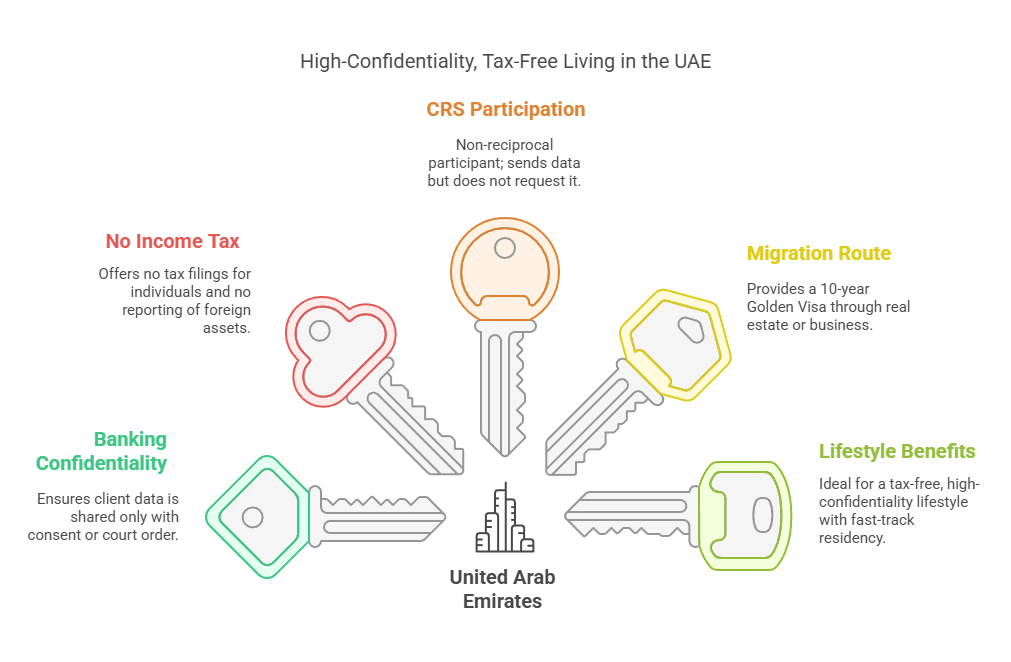
Segreto bancario: gli Emirati Arabi Uniti, in particolare Dubai e Abu Dhabi, si sono affermati come un importante rifugio per la privacy finanziaria. La legislazione bancaria degli EAU impone una rigorosa riservatezza dei dati dei clienti . Ai sensi dell'articolo 120 della Legge sulla Banca Centrale degli EAU (Legge Federale n. 14 del 2018) , tutti i dati e le informazioni dei clienti detenuti dalle banche "devono essere considerati di natura riservata" . Le banche e gli istituti finanziari sono legalmente obbligati a proteggere le informazioni dei clienti e non possono divulgare i dettagli dei conti a terzi senza il consenso del cliente o un obbligo di legge. Il Regolamento sulla Protezione dei Consumatori della Banca Centrale degli EAU (2021) ribadisce ulteriormente che le banche devono trattare le informazioni dei consumatori come private e riservate, raccogliendo solo i dati necessari e ottenendo il consenso esplicito prima di condividere qualsiasi dato personale. In pratica, le banche degli EAU non divulgano i dati finanziari dei clienti alle autorità straniere in assenza di un formale procedimento legale. Culturalmente, gli EAU hanno sempre valorizzato il segreto commerciale e la privacy personale, in linea con il loro ruolo di rifugio sicuro per i capitali globali. Molti individui con patrimoni elevati hanno trovato conforto nel fatto che, storicamente, le banche degli Emirati Arabi Uniti non collaboravano facilmente con le indagini fiscali straniere , e anche ora la collaborazione è attentamente controllata. L' assenza di obblighi di divulgazione pubblica (nessun registro pubblico dei conti bancari, ecc.) fa sì che le proprie finanze negli Emirati Arabi Uniti rimangano riservate.
Protezione dei dati: Gli Emirati Arabi Uniti hanno recentemente promulgato una legge completa sulla protezione dei dati personali (PDPL) nel 2021 (in vigore dal 2022) che stabilisce un quadro normativo simile al GDPR dell'UE in materia di privacy. Essa garantisce agli individui diritti sui propri dati personali e impone alle entità l'obbligo di proteggere i dati e di non farne un uso improprio. È importante sottolineare che la PDPL coesiste con leggi settoriali come i regolamenti della Banca Centrale sulla riservatezza dei dati bancari e creditizi. Gli standard di protezione dei consumatori della Banca Centrale richiedono alle banche di implementare solidi controlli di gestione dei dati, sistemi di elaborazione sicuri e di notificare alla Banca Centrale qualsiasi violazione dei dati . I dati finanziari dei clienti (identità, transazioni, ecc.) devono essere archiviati in modo sicuro negli Emirati Arabi Uniti e possono essere resi disponibili solo al cliente o alle autorità di regolamentazione; qualsiasi condivisione con terze parti richiede il consenso o un mandato legale. Queste leggi garantiscono che le informazioni finanziarie personali siano ben protette negli Emirati Arabi Uniti e, anche all'interno del governo, l'accesso è limitato alle autorità che ne hanno un chiaro diritto legale. Nel complesso, gli Emirati Arabi Uniti offrono un solido quadro giuridico per la privacy , supportato da severe sanzioni per la divulgazione non autorizzata dei dati. Ciò ha consolidato la sua reputazione di giurisdizione attenta alla riservatezza.
Requisiti di rendicontazione finanziaria: Gli Emirati Arabi Uniti sono particolarmente attraenti per gli individui con patrimoni elevati (HNWI) perché non impongono alcuna imposta sul reddito personale (fatta eccezione, di recente, per una limitata imposta sulle società e l'IVA, ma nessuna imposta sul reddito o sul patrimonio individuale). Di conseguenza, non sono previste dichiarazioni dei redditi annuali né dichiarazioni patrimoniali per le persone fisiche. Un residente degli Emirati Arabi Uniti non deve dichiarare alle autorità emiratine conti bancari esteri, investimenti o redditi, poiché non vi è alcuna tassazione sul reddito delle persone fisiche. Non vi è nemmeno alcun controllo sui cambi: i fondi possono entrare e uscire liberamente senza obblighi di segnalazione da parte del governo. L'unica segnalazione di routine potrebbe riguardare la lotta al riciclaggio di denaro (le banche potrebbero dover segnalare transazioni sospette di importo elevato all'Unità di Intelligence Finanziaria degli Emirati Arabi Uniti, ma si tratta di informazioni riservate e non a fini fiscali). In sintesi, il governo degli Emirati Arabi Uniti non richiede ai residenti HNWI di divulgare le proprie partecipazioni finanziarie o interessi commerciali all'estero , il che rappresenta un vantaggio fondamentale in termini di privacy. Vivere negli Emirati Arabi Uniti significa che le proprie finanze personali rimangono una questione privata; lo Stato non raccoglie dati sul reddito mondiale né impone alcuna dichiarazione patrimoniale. Questo contesto caratterizzato da una bassa regolamentazione e da una tassazione contenuta aumenta significativamente la riservatezza finanziaria per coloro che si trasferiscono negli Emirati Arabi Uniti. Persino gli interessi bancari locali o i guadagni da investimenti sono esenti da imposte , pertanto le banche non emettono estratti conto fiscali a individui o governi, come avverrebbe nei paesi con una tassazione più elevata. L'assenza di obblighi di rendicontazione finanziaria è una delle ragioni principali per cui imprenditori e investitori facoltosi scelgono gli Emirati Arabi Uniti: offrono la residenza legale senza alcuna burocrazia fiscale locale.
Trasparenza fiscale (CRS e FATCA): Storicamente, gli Emirati Arabi Uniti sono stati considerati al di fuori della prima ondata di adozione del CRS, ma da allora vi hanno aderito. Gli Emirati Arabi Uniti hanno firmato l'Accordo multilaterale tra autorità competenti e hanno iniziato gli scambi CRS intorno al 2018-2020 , un po' più tardi rispetto a Europa/Asia, ma ora sono operativi. Gli istituti finanziari degli Emirati Arabi Uniti si sono registrati e hanno iniziato a raccogliere dati sui conti esteri; il primo scambio automatico degli Emirati Arabi Uniti è avvenuto entro il 2020 per alcuni partner e nel 2021 lo scambio di informazioni era completo. In particolare, gli Emirati Arabi Uniti sono classificati come giurisdizione "permanentemente non reciproca" ai sensi del CRS : non avendo un sistema di imposta sul reddito delle persone fisiche, non richiedono informazioni ad altri paesi, ma forniscono informazioni ai partner sui conti dei loro contribuenti negli Emirati Arabi Uniti. Ad esempio, i registri di Gibilterra mostrano che gli Emirati Arabi Uniti hanno iniziato a inviare dati nel 2021. Allo stesso modo, gli Emirati Arabi Uniti hanno firmato un accordo intergovernativo FATCA con gli Stati Uniti per la segnalazione dei conti di proprietà statunitense. Tutte le principali banche degli Emirati Arabi Uniti ora rispettano i requisiti di segnalazione FATCA e CRS. Tuttavia, in pratica, gli esperti notano che l'implementazione del CRS negli Emirati Arabi Uniti è stata cauta . Gli Emirati Arabi Uniti garantiscono che vengano inviate solo le informazioni richieste e solo a paesi che dispongono di un quadro giuridico adeguato (rispecchiando l'approccio di Svizzera e Singapore). Alcuni investitori percepiscono ancora gli Emirati Arabi Uniti come un luogo in cui, nonostante il CRS, l'applicazione delle norme potrebbe essere meno aggressiva, sebbene si debba presumere che la conformità sia reale. L'adozione tardiva del CRS ha offerto agli Emirati Arabi Uniti l'opportunità di attrarre capitali da coloro che hanno abbandonato i paesi che lo avevano adottato precocemente, e molti di questi capitali sono rimasti. Nel complesso, pur partecipando alla trasparenza globale, gli Emirati Arabi Uniti rimangono uno dei partecipanti al CRS più orientati alla privacy , con un minor numero di fughe di notizie e un'applicazione meno rigorosa delle norme. Vale anche la pena notare che, essendo un paese non soggetto a tassazione, gli Emirati Arabi Uniti non hanno alcun incentivo a indagare sulle finanze dei residenti o a condividere dati oltre quanto concordato: hanno aderito al CRS principalmente per evitare di essere inseriti nella lista nera dell'OCSE. Non esiste un'autorità fiscale nazionale che monitori il patrimonio individuale.
Restrizioni sulla condivisione delle informazioni: gli Emirati Arabi Uniti dispongono di garanzie legali che limitano l'accesso straniero alle informazioni. Qualsiasi richiesta straniera di informazioni bancarie (al di fuori dei canali automatici CRS/FATCA) deve in genere pervenire tramite trattati ufficiali e il Ministero della Giustizia degli Emirati Arabi Uniti. Gli Emirati Arabi Uniti hanno trattati di assistenza giudiziaria reciproca in materia penale, ma anche in questo caso la richiesta deve riguardare reati gravi specifici. La semplice curiosità riguardo ai beni posseduti da qualcuno negli Emirati Arabi Uniti non è sufficiente. Inoltre, fino a poco tempo fa gli Emirati Arabi Uniti non firmavano molti accordi bilaterali sullo scambio di informazioni fiscali . Si affidavano ai trattati contro la doppia imposizione, che prevedono clausole di scambio di informazioni, ma questi vengono utilizzati con parsimonia. Culturalmente e legalmente, gli Emirati sono stati riluttanti a condividere i dati dei clienti; percepiscono l'attrattiva degli Emirati Arabi Uniti come in parte basata sul fatto di essere un porto sicuro e neutrale per la ricchezza . È significativo che alcune personalità di spicco, prese di mira da sanzioni o pressioni politiche, abbiano trasferito i propri beni negli Emirati Arabi Uniti , a dimostrazione della fiducia riposta nella riluttanza degli Emirati a cedere facilmente le informazioni. Con la legge PDPL e le normative bancarie, la condivisione non autorizzata dei dati è illegale e i funzionari o gli impiegati di banca potrebbero incorrere in sanzioni per divulgazione impropria. Detto questo, gli Emirati Arabi Uniti stanno collaborando sempre più agli standard globali (per mantenere la propria reputazione ed evitare sanzioni). Ad esempio, all'inizio del 2023 gli Emirati Arabi Uniti sono stati rimossi dalla "lista grigia" del FATF inasprendo i controlli sui flussi di denaro. Condivideranno i dati in casi concreti di finanziamento del terrorismo, ecc. Ma per un normale individuo con un patrimonio elevato, la realtà pratica è che gli Emirati Arabi Uniti rimangono una delle giurisdizioni più riservate . In assenza di problemi legali significativi, le sue informazioni finanziarie rimarranno negli Emirati Arabi Uniti. In sintesi, gli Emirati Arabi Uniti offrono una garanzia di privacy legalmente supportata : il consenso del cliente o un ordine legale degli Emirati Arabi Uniti sono necessari per la divulgazione delle informazioni e gli scambi automatici sono limitati ai dettagli fiscali ai sensi del CRS/FATCA (con partner che devono ricambiare e proteggere i dati).
Residenza tramite investimento – Percorsi: Negli ultimi anni, le opzioni di immigrazione per investimento negli Emirati Arabi Uniti si sono ampliate, passando dai tradizionali permessi di soggiorno a breve termine a visti a lungo termine più accessibili . I percorsi principali includono:
Residenza tramite investimento immobiliare: un investitore straniero può ottenere un visto di residenza acquistando un immobile negli Emirati Arabi Uniti. Storicamente, un investimento di almeno 1 milione di AED (circa 270,000 dollari USA) in immobili consentiva di ottenere un visto rinnovabile di 2 anni a Dubai. Recentemente, con le riforme del programma Golden Visa (in vigore da ottobre 2022), l'acquisto di un immobile di 2 milioni di AED (circa 545,000 dollari USA) o più garantisce ora una residenza Golden Visa di 10 anni . L'immobile deve essere mantenuto (e non ipotecato oltre un certo importo). Si tratta di un abbassamento significativo della soglia, che rende l'investimento immobiliare negli Emirati Arabi Uniti una delle soluzioni più convenienti per ottenere un visto a lungo termine, dato il contesto di assenza di tasse.
Visto d'oro per affari/investimenti: il programma Visto d'oro degli Emirati Arabi Uniti consente la residenza per 10 anni agli investitori che investono in un'azienda, in un fondo di investimento o come imprenditori. I criteri includono un investimento di almeno 2 milioni di AED (circa 545 USD) in un'azienda o un fondo degli Emirati Arabi Uniti, oppure la proprietà del 50% di un'azienda che paga 250 AED di tasse annuali. In sostanza, un investitore può depositare 2 milioni di AED in un fondo approvato o dimostrare un capitale di 2 milioni di AED in un'attività commerciale negli Emirati Arabi Uniti per qualificarsi per il visto a lungo termine. Questi requisiti sono stati semplificati nel 2022 per uniformare la soglia a 2 milioni di AED per la maggior parte delle categorie (rispetto ai precedenti importi compresi tra 5 e 10 milioni di AED).
Visti per imprenditori/talenti: Oltre ai visti per puro investimento, gli Emirati Arabi Uniti concedono visti d'oro a individui con talenti eccezionali (scienziati, professionisti, dirigenti) e a imprenditori che hanno fondato startup con un certo fatturato o finanziamento. Tuttavia, questi visti sono basati sul merito piuttosto che su investimenti passivi e quindi esulano dall'ambito della pura "migrazione per investimento".
Tempi di elaborazione: La procedura per ottenere un Golden Visa negli Emirati Arabi Uniti è relativamente rapida. Una volta effettuato l'investimento qualificante (ad esempio, acquisto di una proprietà o deposito di fondi) e presentata la documentazione, l'approvazione arriva spesso entro 1-3 mesi . In alcuni casi, gli investitori possono persino richiedere un visto temporaneo di 6 mesi per completare l'investimento all'interno degli Emirati Arabi Uniti, per poi convertirlo in un visto a lungo termine. Il Golden Visa non richiede una presenza continuativa; è possibile mantenerlo senza frequenti visite (la precedente regola che prevedeva la cancellazione del visto di residenza in caso di permanenza all'estero per più di 6 mesi non si applica al Golden Visa). Questa soluzione è ideale per gli individui con un patrimonio elevato che desiderano un "rifugio privato" : possono ottenere il visto e risiedervi solo quando necessario.
Naturalizzazione e cittadinanza: Tradizionalmente, gli Emirati Arabi Uniti concedevano molto raramente la cittadinanza agli espatriati . La naturalizzazione era possibile dopo 30 anni di residenza (secondo la legge per gli stranieri non arabi), ma in pratica era quasi inesistente. Con una mossa innovativa, nel 2021 gli Emirati Arabi Uniti hanno modificato la loro legge sulla cittadinanza per consentire a determinati stranieri (investitori, professionisti, persone con talenti speciali e le loro famiglie) di essere candidati alla cittadinanza emiratina . In base a questo sistema, i governanti e i funzionari governativi possono proporre candidati che soddisfano determinati criteri (come talenti o contributi eccezionali) per l'approvazione della cittadinanza. È importante sottolineare che le modifiche del 2021 consentono anche a questi nuovi cittadini di conservare la loro cittadinanza originaria , un cambiamento significativo rispetto al precedente divieto di doppia cittadinanza. Ciò significa che un investitore che, ad esempio, contribuisce in modo significativo agli Emirati Arabi Uniti (oltre al semplice acquisto di proprietà, magari avviando importanti attività commerciali o diventando una figura riconosciuta a livello globale) potrebbe ottenere un passaporto degli Emirati Arabi Uniti senza rinunciare alla sua precedente nazionalità . Detto questo, tale processo è discrezionale e non è aperto a una domanda formale. Non esiste una tempistica definita né una garanzia per ottenere la cittadinanza, nemmeno con un Golden Visa. È meglio considerarla un privilegio che gli Emirati Arabi Uniti possono concedere a pochi eletti (infatti, alcune personalità di spicco hanno ottenuto la cittadinanza emiratina grazie a questa politica). Per la stragrande maggioranza degli investitori migranti, gli Emirati Arabi Uniti rappresentano un paradiso fiscale, non un nuovo passaporto . Tuttavia, la modifica della legge segnala la volontà degli Emirati Arabi Uniti di consentire in futuro una forma di doppia cittadinanza in casi particolari.
Doppia cittadinanza: in casi eccezionali, gli Emirati Arabi Uniti consentono ora la doppia cittadinanza (dal 2021) ai nuovi cittadini naturalizzati. In precedenza, la doppia cittadinanza era formalmente vietata: chiunque ottenesse in qualche modo un'altra nazionalità rischiava di perdere la cittadinanza degli Emirati Arabi Uniti. Ora, la normativa è più articolata: se si ottiene la cittadinanza degli Emirati Arabi Uniti in base al nuovo emendamento, è possibile conservare gli altri passaporti. Questo è un aspetto di grande importanza per gli individui con patrimoni elevati, poiché elimina il precedente disincentivo (la perdita della cittadinanza principale). Tuttavia, poiché la cittadinanza non è qualcosa che si può semplicemente richiedere tramite investimento, la questione della doppia cittadinanza è irrilevante per la maggior parte delle persone. Come residente, si conserva comunque la propria cittadinanza d'origine. Qualora venisse offerta la cittadinanza degli Emirati Arabi Uniti, la legge ne consente esplicitamente il mantenimento (il che è in linea con l'interesse degli Emirati Arabi Uniti ad attrarre persone di talento che non verrebbero se dovessero rinunciare alle proprie origini). In sintesi, la doppia cittadinanza negli Emirati Arabi Uniti è ora consentita in modo limitato e su invito : uno sviluppo positivo per gli investitori globali, ma non parte integrante del normale processo di migrazione per investimento.
Vantaggi e considerazioni: Gli Emirati Arabi Uniti soddisfano molti requisiti per chi cerca la privacy finanziaria. Offrono uno stile di vita cosmopolita con servizi moderni , zero imposte sul reddito e un elevato livello di riservatezza. Con investimenti relativamente modesti (circa 0.5 milioni di dollari) , è possibile ottenere un permesso di soggiorno di 10 anni , rinnovabile a tempo indeterminato. Non è richiesto di risiedere negli Emirati Arabi Uniti per mantenere il visto (il che lo rende ideale come piano B per la residenza). Grazie alle nuove leggi, è persino possibile (per quanto remota) ottenere la cittadinanza, con la possibilità di richiedere la doppia cittadinanza in questi casi. Il settore bancario degli Emirati Arabi Uniti è di livello mondiale e aprire un conto come residente è semplice: in questo modo si beneficia della suddetta riservatezza. D'altro canto, la trasparenza globale implica che, se si rimane residenti fiscali in un altro Paese, la banca degli Emirati Arabi Uniti potrebbe comunque segnalare il conto a tale Paese tramite il sistema CRS. Tuttavia, molti investitori utilizzano gli Emirati Arabi Uniti come residenza fiscale principale (trasferendo la propria residenza da giurisdizioni con un'elevata tassazione) proprio per evitare legalmente la segnalazione CRS a un Paese con un'elevata tassazione . Poiché gli Emirati Arabi Uniti non impongono tasse né esercitano un controllo eccessivo sulla vita privata, una volta che vi si stabilisce, la propria vita finanziaria può essere gestita con un elevato grado di riservatezza.
St. Kitts e Nevis
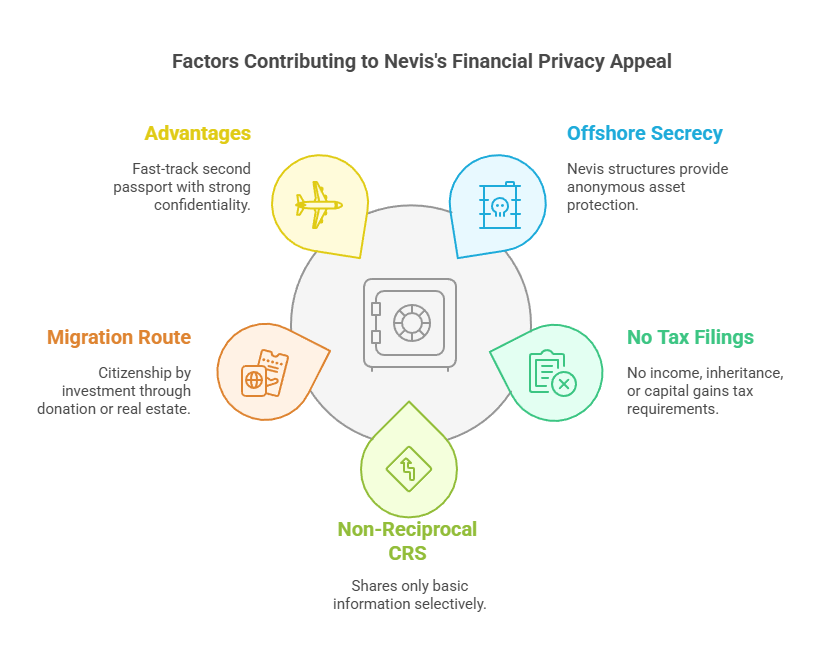
Segreto bancario: Saint Kitts e Nevis, una federazione di due isole nei Caraibi, è famosa per gestire il più antico programma di cittadinanza per investimento (CBI) al mondo (dal 1984). Oltre al passaporto per investitori, offre un ambiente finanziario offshore tranquillo. Nevis, l'isola più piccola, in particolare, ha la reputazione di essere "uno dei paradisi fiscali più segreti al mondo" . Le leggi del paese includono rigide disposizioni sulla riservatezza. Ad esempio, Nevis ha una legge sui rapporti confidenziali che criminalizza la divulgazione non autorizzata di informazioni ottenute nel corso di attività finanziarie. Il segreto bancario è profondamente radicato: gli istituti finanziari di Saint Kitts e Nevis non sono tenuti a comunicare i saldi o le transazioni dei clienti ad alcun registro pubblico e, tradizionalmente, non condividevano facilmente i dati nemmeno con i governi stranieri. Un'inchiesta del 2018 ha evidenziato che, mentre molti paradisi fiscali hanno ceduto alle pressioni per la trasparenza, Nevis "ha raddoppiato la segretezza" e ha tenuto le informazioni dei suoi clienti fuori dalla portata delle autorità straniere. È stato rilevato che Nevis è stata implicata in diverse frodi internazionali proprio perché le sue leggi societarie e bancarie rendono pressoché impossibile per gli stranieri scoprire chi possiede beni sul territorio. A Nevis è possibile costituire società e trust anonimi con amministratori fiduciari, e il paese non tiene registri pubblici dei titolari effettivi, né riconosce le sentenze di tribunali stranieri che richiedono informazioni sui beni senza un nuovo contenzioso a livello locale. Tutto ciò contribuisce a creare un solido velo finanziario . In breve, il segreto bancario a St. Kitts e Nevis è tra i più forti dei Caraibi. Sebbene le autorità di regolamentazione nazionali possano vigilare sulle banche, la giurisdizione si vanta di proteggere la riservatezza dei clienti da indagini esterne , un punto di forza per il suo settore dei servizi offshore.
Protezione dei dati: Saint Kitts e Nevis non dispone di leggi sulla protezione dei dati personali elaborate quanto, ad esempio, l'UE o Singapore. Tuttavia, ha adottato misure, ispirandosi al modello dell'Organizzazione degli Stati dei Caraibi Orientali (OECS), per implementare normative sulla privacy dei dati. In particolare, la privacy finanziaria è tutelata da statuti specifici . I lavoratori del settore finanziario sono tenuti a prestare giuramento di segretezza . Inoltre, Nevis offre rinomati strumenti di protezione patrimoniale – le LLC e i trust di Nevis – che per loro natura mantengono riservati i dati finanziari (nessuna pubblicazione e la divulgazione di informazioni a soggetti stranieri può costituire reato). Sebbene una legge formale sulla protezione dei dati sia in fase di sviluppo o ancora in fase embrionale, in pratica la privacy dei dati finanziari personali è elevata. Inoltre, essendo una piccola nazione, Saint Kitts e Nevis ha un sistema burocratico di condivisione dei dati meno complesso; le informazioni rimangono in gran parte dove vengono fornite (ad esempio, all'interno di una banca o dell'ufficio per la cittadinanza) e non vengono divulgate. Il governo ha dimostrato il proprio impegno anche per la riservatezza dei richiedenti del programma CBI: Saint Kitts non pubblica i nomi dei nuovi cittadini economici. (Anche Antigua è nota per non rivelare esplicitamente i nomi dei cittadini CBI). C'è stato un caso in cui un'isola vicina (Grenada) ha subito una fuga di notizie sull'identità di un cittadino CBI, il che ha destato preoccupazione. Saint Kitts e Nevis sottolinea che tali violazioni non si verificano nell'ambito del suo programma.
Obblighi di rendicontazione finanziaria: Per chi risiede o ha conti bancari a St. Kitts e Nevis, gli obblighi di rendicontazione nazionale sono minimi. A St. Kitts e Nevis non esiste alcuna imposta sul reddito delle persone fisiche , né imposte sulle plusvalenze o sulle successioni. I residenti non presentano dichiarazioni dei redditi (esistono solo contributi previdenziali e alcune imposte indirette locali). Di conseguenza, i singoli individui non sono mai obbligati a dichiarare al governo i propri redditi o beni esteri , semplicemente perché non esiste una base fiscale per farlo. Questa mancanza di obblighi di rendicontazione si estende anche alle società in determinate condizioni: le società offshore di Nevis (LLC, IBC) non pagano imposte locali e non presentano bilanci pubblici. L'unico caso in cui le informazioni finanziarie potrebbero essere divulgate è se una società sceglie di utilizzare il sistema finanziario nazionale, ma anche in tal caso non sono accessibili al pubblico. Inoltre, St. Kitts e Nevis ha un approccio particolare alla divulgazione finanziaria per i funzionari pubblici (che non riguarda gli investitori privati): in generale, la riservatezza è un valore fondamentale anche in tali questioni. Per un individuo con un patrimonio elevato che utilizza Saint Kitts e Nevis principalmente come opzione per ottenere la cittadinanza (e magari per detenere beni tramite strutture offshore), un punto importante è che non è necessario risiedere nel Paese per mantenerne la cittadinanza o godere dei vantaggi fiscali. Chi diventasse residente a Saint Kitts e Nevis non sarebbe tenuto a dichiarare il proprio patrimonio mondiale , il che conferma lo status del Paese come paradiso fiscale. Questa opacità interna significa che qualsiasi patrimonio che un investitore detiene a Saint Kitts e Nevis non è soggetto a controlli o registrazioni locali, se non per quanto l'investitore sceglie di dichiarare.
Trasparenza fiscale (CRS e FATCA): Nell'ambito degli obblighi internazionali, Saint Kitts e Nevis ha dovuto fare delle concessioni. Nel 2015 ha firmato un accordo FATCA Modello 1 con gli Stati Uniti, pertanto le banche comunicano i dati dei conti di persone statunitensi all'autorità competente di Saint Kitts per il trasferimento all'IRS (Internal Revenue Service). In base al Common Reporting Standard (CRS) dell'OCSE, Saint Kitts e Nevis si è impegnata relativamente presto (per evitare di essere inserita nella lista nera dell'UE) e ha effettuato i primi scambi CRS entro il 2018-2019 . Risulta aver fornito informazioni ai partner a partire dal 2019. Tuttavia, Saint Kitts e Nevis è classificata come "permanentemente non reciproca" ai sensi del CRS , il che significa che fornisce dati ma non li riceve (poiché non ha un sistema di imposta sul reddito delle persone fisiche). Tutte le principali banche e società finanziarie locali hanno implementato sistemi di conformità e ora scambiano automaticamente annualmente le informazioni sui conti finanziari dei clienti non cittadini e non residenti con le rispettive giurisdizioni di origine. Questo riduce in qualche modo l'anonimato per gli stranieri che depositano denaro nelle banche di Saint Kitts e Nevis e mantengono la residenza fiscale altrove. Detto questo, alcuni clienti esperti ovviano a questo problema diventando effettivamente residenti a Saint Kitts e Nevis (o almeno dichiarando la residenza fiscale lì) in modo che i loro conti non vengano segnalati a un paese con un'elevata tassazione. Poiché Saint Kitts e Nevis non ha un'autorità fiscale che possa ricevere informazioni, una persona che è solo residente fiscale a Saint Kitts e Nevis in teoria vede le proprie informazioni raccolte dalle banche nell'ambito del CRS, ma non ha un partner estero a cui inviarle (a parte forse l'invio all'autorità competente di Saint Kitts e Nevis, che in tal caso le conserverebbe). In sintesi, Saint Kitts e Nevis ha implementato il CRS e il FATCA sulla carta, ma l'impatto pratico può essere gestito dall'investitore esperto. In particolare, Nevis in passato ha avuto una partecipazione molto bassa ai trattati di scambio di informazioni, ma sotto la pressione dell'UE, ha intensificato la conformità formale. La giurisdizione cerca ancora di distinguersi per il fatto che le informazioni che raccoglie non sono facilmente accessibili o utilizzabili al di fuori dello stretto ambito delle richieste CRS , e probabilmente scambia dati con un numero di paesi molto inferiore rispetto, ad esempio, a uno Stato membro dell'UE.
Restrizioni sulla condivisione delle informazioni: Saint Kitts e Nevis ha pochi trattati che impongono un'ampia condivisione di informazioni . Ha alcuni accordi di scambio di informazioni fiscali (TIEA) con una manciata di paesi e trattati di assistenza legale reciproca per questioni penali. Tuttavia, rispetto agli stati più grandi, la sua rete di trattati è limitata. Affinché un governo o un creditore straniero possa ottenere informazioni, spesso deve ottenere un'ordinanza di un tribunale locale a Saint Kitts o Nevis , il che non è semplice. Nevis, in particolare, ha costruito il suo settore offshore creando ostacoli legali per le indagini straniere : ad esempio, per agire contro un trust di Nevis, un querelante straniero deve pagare una cauzione consistente e intentare causa secondo la legge di Nevis, e anche in questo caso le leggi sui trust limitano severamente ciò che può essere divulgato o sequestrato. Allo stesso modo, la legge bancaria non si conforma alle citazioni in giudizio straniere a meno che un tribunale locale non le riconosca. Come riportato dal Guardian, nemmeno gli investigatori del Regno Unito possono ottenere informazioni sulla proprietà delle società di Nevis (a differenza delle Isole Vergini Britanniche, dove il Regno Unito può accedere a un registro). Come ammettono apertamente i funzionari di Nevis, la segretezza ripaga : genera registrazioni e tasse. Il governo è quindi incentivato a mantenere la condivisione delle informazioni limitata al solo ambito di competenza. Durante le negoziazioni del CRS, queste isole hanno insistito per ottenere garanzie sul fatto che i dati non sarebbero stati utilizzati in modo improprio; se un partner non tutela la riservatezza, Saint Kitts e Nevis può sospendere la cooperazione. Di fatto, a meno che un investitore non sia coinvolto in gravi reati che attirino l'attenzione delle forze dell'ordine internazionali, è molto improbabile che i suoi dati finanziari a Saint Kitts e Nevis finiscano nelle mani sbagliate all'estero . L'unica eccezione è se il suo paese di residenza fa parte del CRS (cosa probabile) e non ha cambiato residenza fiscale: in tal caso, verrebbe comunicato il saldo base del conto. Ma a parte questo processo automatizzato, non esistono canali pubblici o privati facilmente accessibili per esaminare il patrimonio di qualcuno in questa federazione . Ciò include le identità dei cittadini CBI: St. Kitts non pubblica i nomi di coloro che ottengono la cittadinanza tramite investimento, in modo che la nuova nazionalità possa rimanere riservata (solo pochi funzionari governativi ne sono a conoscenza, vincolati da giuramento di segretezza).
Cittadinanza per investimento – Panoramica del programma: Saint Kitts e Nevis è spesso classificato tra i migliori programmi di cittadinanza per investimento (CBI) per la sua longevità e i suoi vantaggi. Offre la cittadinanza diretta (passaporto) in cambio di un contributo economico , senza alcun requisito di residenza. Gli investitori hanno due opzioni principali:
Donazione (contributo) a un fondo governativo: a partire dal 2024, il contributo minimo è di 250,000 dollari statunitensi al fondo Sustainable Island State Contribution (SISC) per un singolo richiedente. Si tratta di una donazione una tantum non rimborsabile. (Negli anni precedenti, St. Kitts offriva sconti a tempo limitato, ad esempio 150 o 125 dollari, ma il governo ha standardizzato l'importo a 250 dollari per allinearsi ad altri programmi CBI). La donazione copre il richiedente principale; per i familiari a carico aggiuntivi sono richiesti importi maggiori (ad esempio 300 dollari per una famiglia di quattro persone). St. Kitts è nota per adeguare i propri prezzi: recentemente ha ridotto il contributo da 300 a 250 dollari per rimanere competitiva.
Investimento immobiliare: un richiedente può investire in immobili approvati (come unità in resort di lusso o ville). L' investimento minimo è stato ridotto nell'ottobre 2024 a 325,000 dollari (da 400 dollari) per una quota o un appartamento, o a 600,000 dollari per una casa unifamiliare privata. L'immobile deve essere detenuto per almeno 5 anni (precedentemente 7 anni con l'importo inferiore). Trascorso il periodo di detenzione, può essere venduto, potenzialmente anche a un altro richiedente CBI. Questa opzione di solito comporta costi governativi aggiuntivi (oltre 25 dollari). Le recenti modifiche apportate a St. Kitts hanno reso gli investimenti immobiliari più attraenti riducendo la soglia a 325 dollari.
Indipendentemente dal percorso scelto, i richiedenti devono anche pagare le spese di due diligence (circa 7,500-10,000 dollari per il richiedente principale) e le spese di elaborazione. È prevista anche una tassa governativa minore di 10 dollari per ogni ulteriore persona a carico, nell'ambito dell'opzione di finanziamento tramite fondo.
Tempi di elaborazione: Saint Kitts e Nevis si è storicamente distinta per la rapidità delle sue procedure, che si attestano intorno ai 4-6 mesi dalla presentazione della domanda al rilascio del passaporto. Con una procedura accelerata premium (a pagamento), le approvazioni possono essere rilasciate anche in soli 2-3 mesi. Questa tempistica include le verifiche preliminari effettuate da società internazionali. Il governo offre un'opzione ufficiale di procedura accelerata di 90 giorni. In genere, i richiedenti possono aspettarsi di ricevere il certificato di cittadinanza e il passaporto entro sei mesi, a condizione che tutta la documentazione sia in regola. L' efficienza e l'affidabilità delle procedure di Saint Kitts rappresentano un grande punto di forza: si tratta di un sistema ben oliato, frutto di decenni di esperienza.
Diritti e vantaggi: Il passaporto di St. Kitts e Nevis garantisce l'accesso senza visto o con visto all'arrivo a circa 150 paesi , tra cui il Regno Unito, l'area Schengen dell'UE, Hong Kong, Singapore e altri (esclusi Stati Uniti e Canada). È apprezzato per la facilità di viaggio e come seconda cittadinanza stabile. St. Kitts permette inoltre di risiedere in qualsiasi paese CARICOM . Non è richiesto di risiedere a St. Kitts né di visitarla (sebbene una breve visita sia consigliata). Inoltre, i cittadini che scelgono di risiedere nella federazione non pagano tasse sul reddito mondiale . Molti cittadini di St. Kitts e Nevis non si trasferiscono; usano il passaporto per la mobilità e come piano B. Alcuni lo utilizzano per diventare residenti fiscali in un paese a tassazione zero (trasferendosi fisicamente), liberandosi così dalle tasse e dagli obblighi di dichiarazione del proprio paese d'origine, il che si ricollega alla privacy finanziaria.
Doppia cittadinanza: La doppia cittadinanza è pienamente consentita a St. Kitts e Nevis . La federazione non impone alcuna restrizione sulla doppia cittadinanza – di fatto, non chiede nemmeno ai richiedenti di rinunciare a nessuna delle due. Fin dall'indipendenza, nel 1983, la doppia cittadinanza è permessa. Il successo del programma di investimento (CIP) si basa su questo, poiché gli investitori non vi parteciperebbero se dovessero rinunciare alla propria cittadinanza originaria. Di conseguenza, quando si ottiene la cittadinanza di St. Kitts tramite investimento, si mantiene la cittadinanza precedente (a condizione che anche il proprio paese di origine consenta la doppia cittadinanza). Il passaporto di St. Kitts può essere semplicemente un'aggiunta. Il governo di St. Kitts e Nevis non comunica ad altri paesi la nuova cittadinanza. Pertanto, è possibile detenere tranquillamente questo secondo passaporto per uso privato. Molti individui con patrimoni elevati utilizzano il passaporto di St. Kitts per operazioni bancarie o per viaggiare con un'identità diversa, aggiungendo un ulteriore livello di privacy. Non vi è alcun obbligo di rivelare le proprie altre nazionalità a St. Kitts, né St. Kitts condivide l'elenco dei propri cittadini con altre nazioni. Questa politica di consentire tacitamente la doppia (o multipla) cittadinanza è stata fondamentale per il successo del programma CBI. In breve, Saint Kitts e Nevis riconosce e accetta la doppia cittadinanza sia per legge che nella pratica. Non si perde la cittadinanza di Saint Kitts se se ne acquisisce un'altra, e viceversa.
Malta

La reputazione di Malta come centro finanziario sicuro deriva da solide leggi sul segreto bancario e da rigorosi standard di protezione dei dati, offrendo agli individui con un patrimonio elevato un mix di riservatezza finanziaria e trattamento fiscale favorevole.
Segreto bancario e riservatezza finanziaria: la legge maltese impone un rigoroso obbligo di riservatezza a banche e istituti finanziari. La legge bancaria e la legge sul segreto professionale richiedono a tutti i funzionari di mantenere riservate le informazioni dei clienti in ogni momento , anche dopo la cessazione del rapporto di lavoro. La divulgazione non autorizzata di informazioni bancarie è un reato penale punibile con multe e reclusione. Le banche possono divulgare i dati dei clienti solo in casi specificamente elencati, come ad esempio quando richiesto da un'altra legge maltese, su ordine del tribunale, con il consenso diretto del cliente o nell'ambito di indagini su reati gravi come il riciclaggio di denaro. Al di fuori di queste eccezioni, gli istituti finanziari maltesi tutelano rigorosamente l'identità dei clienti, i dettagli dei conti e le informazioni sulle transazioni. Questo quadro giuridico del segreto bancario, combinato con una cultura della conformità, garantisce che i dati bancari privati siano ben protetti da richieste non autorizzate o provenienti dall'estero.
Protezione dei dati: In quanto membro dell'UE, Malta aderisce agli standard del GDPR (Regolamento generale sulla protezione dei dati) in materia di privacy dei dati personali. La legge nazionale sulla protezione dei dati del 2018 implementa il GDPR a livello locale, il che significa che le banche e le altre aziende devono trattare i dati personali dei clienti secondo rigide norme in materia di consenso, limitazione delle finalità e sicurezza. Il Commissario maltese per l'informazione e la protezione dei dati (IDPC) applica queste leggi e può effettuare audit presso gli istituti finanziari per garantirne la conformità. In pratica, ciò conferisce ai clienti delle banche solidi diritti legali, tra cui l'accesso ai propri dati e la possibilità di correggerli o cancellarli, e impone alle banche di mantenere solidi protocolli di sicurezza informatica e riservatezza. A Malta, i dati finanziari sensibili non possono essere condivisi o trattati senza una base giuridica e le violazioni possono comportare pesanti sanzioni. Queste misure complete di protezione dei dati integrano il segreto bancario, creando molteplici livelli di privacy per i titolari di conto.
Obblighi di rendicontazione finanziaria: il sistema fiscale maltese è attraente per i residenti stranieri grazie alla tassazione basata sul principio delle rimesse . Le persone fisiche residenti ma non domiciliate a Malta sono tassate solo sui redditi e sulle plusvalenze generate a Malta, oltre a qualsiasi reddito estero rimesso (introdotto) a Malta; i redditi esteri detenuti all'estero non sono soggetti a tassazione maltese. In altre parole, un residente maltese non domiciliato non è generalmente tenuto a dichiarare beni o redditi a livello mondiale, purché tali guadagni rimangano offshore. A Malta non esistono imposte sul patrimonio o sul patrimonio netto, né imposte di successione o donazione sui beni personali. Ciò significa che i residenti maltesi non sono tenuti a presentare dichiarazioni annuali sui conti bancari esteri o sul patrimonio detenuto all'estero ai fini fiscali locali (oltre alla dichiarazione di qualsiasi reddito effettivamente rimesso a Malta). I redditi nazionali (e qualsiasi reddito estero introdotto a Malta) devono essere dichiarati e sono tassati con aliquote progressive fino al 35%. Tuttavia, l'assenza di imposte sul patrimonio e il regime delle rimesse riducono significativamente gli obblighi di rendicontazione finanziaria per coloro che ne tengono conto dei vantaggi. I residenti con un patrimonio elevato spesso combinano queste regole con programmi speciali (come il Global Residence Program) per godere di una vita finanziaria molto efficiente dal punto di vista fiscale e riservata a Malta.
Accordi sulla trasparenza fiscale (CRS e FATCA): Malta partecipa alle iniziative globali sulla trasparenza fiscale nonostante il suo segreto bancario. In base al Common Reporting Standard (CRS) dell'OCSE, gli istituti finanziari maltesi si scambiano automaticamente informazioni sui conti finanziari detenuti da non residenti con le giurisdizioni di residenza dei titolari dei conti. Malta ha implementato il CRS tramite la direttiva DAC2 dell'UE nel 2016 e, di conseguenza, le banche maltesi devono segnalare annualmente i dati identificativi, i saldi dei conti, gli interessi maturati, ecc., per i clienti che risiedono fiscalmente all'estero. Analogamente, Malta ha un accordo intergovernativo FATCA Modello 1 con gli Stati Uniti. Le banche maltesi identificano i conti detenuti da cittadini o residenti statunitensi e inviano i dati all'autorità fiscale maltese, che a sua volta li trasmette all'Internal Revenue Service (IRS) statunitense. Attraverso FATCA e CRS, Malta scambia informazioni sui conti con oltre 100 paesi. È importante notare che questi scambi automatici avvengono all'interno di un quadro giuridico : vengono condivise solo le informazioni definite e solo con le autorità delle giurisdizioni partecipanti. I titolari di conti maltesi che risiedono esclusivamente a Malta (e non sono soggetti a obblighi di segnalazione altrove) non sono tenuti a tali divulgazioni. In sintesi, Malta si conforma al CRS e al FATCA, il che significa che condivide i dati finanziari a livello internazionale, ma ciò avviene in modo controllato e reciproco, piuttosto che su richiesta specifica di paesi esteri.
Restrizioni sulla condivisione delle informazioni : a parte gli scambi automatici formali e gli obblighi UE, Malta controlla rigorosamente qualsiasi divulgazione di informazioni finanziarie a governi stranieri. Il segreto bancario non viene revocato sulla semplice richiesta di un'autorità straniera o di un privato cittadino. I governi o le agenzie straniere che desiderano ottenere dettagli specifici sui conti devono seguire i canali ufficiali, in genere in base a un trattato fiscale bilaterale, a una richiesta di cooperazione amministrativa UE o a un trattato di assistenza giudiziaria reciproca in materia penale. Anche in questi casi, le autorità maltesi forniranno informazioni solo se la richiesta soddisfa i criteri legali (ad esempio, se si tratta di un'indagine seria e definita, con prove sufficienti, e non di una "ricerca indiscriminata"). Le forze dell'ordine o le autorità di regolamentazione maltesi possono accedere ai registri bancari per le loro indagini e possono cooperare con le controparti straniere, ma tale cooperazione è regolata dalla legge maltese e spesso richiede un'ordinanza del tribunale. In pratica, ciò significa che le autorità fiscali straniere non possono indagare liberamente sui conti bancari maltesi a meno che l'indagine non rientri in un accordo come il CRS o in una procedura prevista da un trattato a cui Malta ha aderito. Questa elevata soglia preserva la riservatezza finanziaria. Inoltre, Malta aderisce alla convenzione multilaterale dell'OCSE sulla cooperazione fiscale e a numerosi trattati contro la doppia imposizione, pertanto si scambierà informazioni quando debitamente obbligata, ma sempre nel rispetto del principio di specificità (utilizzo dei dati esclusivamente per lo scopo concordato) e di riservatezza. Per gli investitori, ciò rappresenta una garanzia che i loro affari finanziari a Malta non saranno accessibili a terzi senza le dovute procedure e giustificazioni.
Percorsi di immigrazione per investimento: Malta offre programmi di cittadinanza per investimento e di residenza per investimento , attirando investitori che desiderano ottenere la residenza nell'UE, un passaporto forte e la riservatezza finanziaria.
Cittadinanza per investimento (Naturalizzazione per servizi eccezionali) – Il programma di cittadinanza per investimento di Malta (ufficialmente denominato Naturalizzazione per investitori eccezionali maltesi) concede un passaporto maltese in cambio di un contributo economico sostanziale. I richiedenti devono innanzitutto versare un contributo non rimborsabile al Fondo nazionale per lo sviluppo, secondo una delle due opzioni: circa 750,000 dollari (per un percorso di residenza accelerato di 12 mesi) o 600,000 dollari (per il percorso standard di 36 mesi). Inoltre, l'investitore deve acquistare un immobile del valore di almeno 700,000 euro (circa 770,000 dollari) o affittare un immobile per 5 anni con un canone annuo di almeno 16,000 euro (circa 18,000 dollari). Deve inoltre donare 10,000 euro (circa 11,000 dollari) a un'organizzazione non profit o di beneficenza maltese. Una volta soddisfatti questi requisiti e superata una rigorosa procedura di due diligence, il richiedente e la sua famiglia possono ottenere la cittadinanza maltese. La tempistica complessiva è di circa 12-36 mesi di residenza (a seconda dell'importo del contributo) più circa 6-8 mesi per le verifiche dei precedenti e l'approvazione dei documenti. Nel caso più rapido, un investitore può ottenere la cittadinanza maltese in poco più di 1.5 anni . Il percorso di cittadinanza per investimento di Malta prevede un limite annuale e applica la due diligence più rigorosa al mondo (verifica delle fonti di finanziamento, precedenti penali, ecc.), garantendo che vengano approvati solo i richiedenti affidabili. Il risultato finale è una cittadinanza UE di grande valore, che garantisce il diritto di vivere ovunque nell'UE e di viaggiare senza visto in circa 180 paesi, ottenuta senza rinunciare alla riservatezza finanziaria a Malta durante il processo.
Residenza permanente tramite investimento (MPRP) – Per coloro che preferiscono ottenere la residenza, il Programma di residenza permanente di Malta consente agli investitori (e alle loro famiglie) di ottenere la residenza maltese a tempo indeterminato in circa 4-6 mesi, senza requisiti di cittadinanza. L'MPRP richiede una combinazione di un contributo governativo e un investimento immobiliare . Gli investitori che scelgono di acquistare un immobile devono acquistare un immobile maltese del valore di almeno 300,000-350,000 euro (a seconda della località) e versare un contributo governativo non rimborsabile di 28,000 euro (circa 30,000 dollari). Chi opta per l'affitto può affittare un immobile per almeno 10,000-12,000 euro all'anno (contratto minimo di 5 anni) e versare un contributo maggiore di 58,000 euro (circa 62,000 dollari). In entrambi i casi, si applica una commissione amministrativa aggiuntiva di 40,000 euro ed è richiesta una donazione di 2,000 euro (circa 2,200 dollari) a un ente di beneficenza maltese. Una volta approvata la richiesta, l'investitore riceve un certificato di residenza permanente e le carte per la famiglia, che consentono loro di vivere, lavorare e stabilirsi a Malta a tempo indeterminato. È importante sottolineare che il programma MPRP non prevede un periodo minimo di permanenza : è possibile mantenere lo status di residente permanente maltese a distanza, il che è ideale per chi tiene alla propria privacy. Sebbene la residenza permanente di per sé non conferisca un passaporto UE, può avviare il percorso verso la naturalizzazione ordinaria dopo cinque anni di residenza effettiva. Molti individui facoltosi utilizzano il programma MPRP per stabilire una presenza a Malta (e nell'UE) e godere di vantaggi come l'esenzione dal visto per i viaggi nell'area Schengen, senza immediate conseguenze fiscali. L'investimento richiesto per il programma (circa 150,000-170,000 dollari in totale, escluso l'eventuale acquisto di immobili che possono essere rivenduti) è piuttosto competitivo rispetto ad altri programmi di residenza UE. Nel complesso, le offerte di immigrazione per investimenti di Malta sono ben regolamentate e trasparenti , offrendo un equilibrio tra opportunità (accesso all'UE, vantaggi fiscali) e l'impegno del Paese per l'integrità (due diligence e controlli di conformità).
Tempistiche di naturalizzazione : Per gli investitori che utilizzano i programmi accelerati di Malta, i tempi per ottenere la cittadinanza sono brevi. Con il percorso di investimento per servizi eccezionali, un richiedente può qualificarsi per la naturalizzazione dopo 12 mesi di residenza (se contribuisce con l'importo maggiore) o 36 mesi (con il contributo inferiore). Questa residenza non richiede la presenza fisica a tempo pieno (gli investitori in genere la soddisfano tramite visite periodiche e il possesso di una carta di soggiorno), rendendo i tempi piuttosto raggiungibili. Dopo aver soddisfatto il requisito dei 12 o 36 mesi e superato tutti i controlli di due diligence, il certificato di cittadinanza viene rilasciato entro pochi mesi, quindi il tempo totale per ottenere un passaporto maltese può essere di appena 1.5 anni (con l'opzione di 1 anno).
Al di fuori del contesto degli investimenti, il processo di naturalizzazione standard a Malta è lungo e discrezionale. Per legge, un cittadino straniero può richiedere la cittadinanza maltese dopo cinque anni di residenza legale (cinque degli ultimi sette anni, con un anno continuativo immediatamente precedente la domanda). In pratica, tuttavia, ottenere l'approvazione può richiedere dai sette ai dieci anni . I richiedenti devono dimostrare un forte legame con Malta, come la residenza a lungo termine, l'integrazione nella società e, talvolta, la conoscenza della lingua, e il governo gode di ampia discrezionalità nell'approvare o respingere le domande. Ad esempio, di solito è necessario aver trascorso la maggior parte di questi cinque anni o più vivendo effettivamente a Malta (non solo possedendo un permesso) e superare dei colloqui sulla cittadinanza maltese. A causa di questi criteri rigorosi, il percorso di naturalizzazione ordinario è raro per i migranti puramente economici. La maggior parte delle persone con un patrimonio elevato opta quindi per i percorsi di investimento o mantiene lo status di residente. In sintesi, la naturalizzazione a Malta tramite investimento è rapida (1-3 anni), mentre il percorso convenzionale richiede pazienza , residenza effettiva e integrazione nel corso di molti anni.
Politica sulla doppia cittadinanza: Malta non impone alcuna restrizione alla doppia cittadinanza . Sia i cittadini maltesi nati in patria che quelli naturalizzati possono detenere più cittadinanze. Un investitore che acquisisce la cittadinanza maltese può conservare la propria cittadinanza originaria senza problemi: la legge sulla cittadinanza maltese consente esplicitamente la doppia cittadinanza e non richiede alcuna rinuncia. Questa politica liberale rappresenta un vantaggio significativo, in quanto permette ai nuovi cittadini di usufruire di un passaporto maltese/UE per viaggi e affari, mantenendo al contempo la cittadinanza del paese d'origine e i legami finanziari all'estero.
Panama
Lo skyline moderno di Panama riflette il suo status di centro finanziario globale. Il paese unisce rigide tradizioni di segretezza bancaria a un sistema fiscale territoriale, rendendolo una giurisdizione popolare per gli investitori che cercano privacy finanziaria e residenza in un ambiente a bassa tassazione.
Segreto bancario e riservatezza finanziaria: Panama vanta una consolidata cultura del segreto bancario, sancita dalla legge. Per regolamento, le banche panamensi non possono condividere le informazioni dei clienti con terze parti, salvo in circostanze molto limitate e legalmente definite. Nello specifico, le banche panamensi possono divulgare i dettagli dei conti di un cliente solo con il consenso di quest'ultimo o quando richiesto dalla legge panamense tramite un'autorità competente. L'articolo 111 della Legge bancaria panamense impone una rigorosa riservatezza: i funzionari bancari devono mantenere riservate tutte le informazioni relative alle transazioni dei clienti e le violazioni possono comportare sanzioni. I clienti panamensi hanno diritto alla privacy nei loro rapporti bancari per legge. Anche all'interno della banca, l'accesso ai dati dei clienti è strettamente controllato e le banche sono tenute ad implementare solidi sistemi di sicurezza interni per prevenire fughe di dati. La legge prevede solo limitate eccezioni: ad esempio, un'ordinanza del tribunale nell'ambito di un'indagine penale nazionale, una richiesta dell'autorità di vigilanza bancaria per scopi di supervisione o le divulgazioni richieste dalle leggi antiriciclaggio (ad esempio, la segnalazione di attività sospette). Fondamentalmente, i governi stranieri non possono obbligare direttamente le banche panamensi a divulgare informazioni: qualsiasi richiesta in tal senso dovrebbe passare attraverso le autorità panamensi e rispettare le normative locali. L'incrollabile impegno di Panama per la riservatezza ha storicamente reso molto difficile per soggetti esterni accedere ai registri bancari. I titolari di conti beneficiano di un elevato grado di anonimato (i conti sono spesso detenuti tramite società o fondazioni offshore) e della certezza che le loro banche non divulgheranno informazioni in assenza di una seria ragione legale sancita dalla legge panamense. Sebbene Panama abbia rafforzato la trasparenza negli ultimi anni (in risposta alle pressioni internazionali), le sue banche operano ancora in uno dei regimi di segretezza più restrittivi al mondo, contribuendo notevolmente all'attrattiva del Paese nelle classifiche sulla privacy finanziaria.
Protezione dei dati: Panama ha introdotto una legge completa sulla protezione dei dati personali nel 2019 (Legge 81, in vigore da marzo 2021) per rafforzare i diritti alla privacy nell'era digitale. In base a questa legge, qualsiasi entità che tratti dati personali deve ottenere il consenso dell'individuo e spiegare lo scopo della raccolta dei dati. Gli istituti finanziari, che gestiscono informazioni personali e finanziarie sensibili, sono obbligati a mantenere tali dati riservati e sicuri in database crittografati. La legge garantisce agli individui il diritto di accedere ai propri dati, di correggerne le inesattezze e persino di richiederne la cancellazione (analogamente ai diritti "ARCO" previsti dal GDPR). L'applicazione della legge è supervisionata dall'Autorità nazionale per la trasparenza e l'accesso alle informazioni (ANTAI) di Panama, che può indagare sui reclami e imporre sanzioni per l'uso improprio dei dati personali. In particolare, il settore bancario panamense ha una propria normativa sulla privacy emanata dalla Sovrintendenza delle banche, che per certi aspetti prevale sulla legge generale. Le banche erano già vincolate da obblighi di riservatezza (come discusso in precedenza) e nel 2022 l'autorità di vigilanza bancaria ha emanato la Regola 1-2022 per allineare il trattamento dei dati delle banche alla nuova legge, pur mantenendo gli standard specifici del settore. In pratica, ciò significa che le banche panamensi devono implementare rigorose misure di sicurezza informatica, limitare l'accesso ai dati al personale autorizzato e garantire che le informazioni dei clienti non vengano utilizzate in modo improprio o divulgate. Sono esentate da alcune disposizioni della Legge 81 solo perché sono soggette a norme settoriali altrettanto rigorose (se non più rigorose). Per il cliente, il risultato finale è che i dati personali e finanziari a Panama godono di una solida protezione legale. Le banche non possono condividere o vendere arbitrariamente i dati dei clienti e qualsiasi violazione della riservatezza, sia essa dovuta ad attacchi informatici o a illeciti interni, esporrebbe la banca a responsabilità legali e sanzioni normative. Nel complesso, il panorama della protezione dei dati a Panama si sta evolvendo per soddisfare gli standard internazionali, aggiungendo un ulteriore livello di privacy al tradizionale segreto bancario.
Obblighi di rendicontazione finanziaria: Panama adotta un sistema fiscale territoriale che semplifica notevolmente la rendicontazione finanziaria per i residenti. Solo i redditi percepiti a Panama sono soggetti all'imposta sul reddito panamense; i redditi di provenienza estera sono completamente esenti. Di conseguenza, i residenti panamensi (inclusi gli espatriati) non sono tenuti a dichiarare alle autorità fiscali locali i propri guadagni, conti bancari esteri o beni detenuti all'estero, a condizione che tali beni/redditi non abbiano provenienza panamense. Non vi è alcun obbligo per i residenti di dichiarare il patrimonio mondiale o di presentare dichiarazioni annuali sui "beni esteri", poiché tale patrimonio non rientra nell'ambito di applicazione della tassazione panamense. Inoltre, Panama non impone alcuna imposta sul patrimonio netto né imposta di successione/donazione alle persone fisiche. Un individuo con un patrimonio elevato residente a Panama può mantenere investimenti all'estero senza alcuna tassazione locale o obbligo di rendicontazione su tali beni. Le uniche imposte a Panama che potrebbero richiedere una rendicontazione sono quelle relative ad attività locali, ad esempio se si gestisce un'attività commerciale a Panama o si percepisce un reddito da lavoro dipendente/da locazione a livello locale, tali redditi devono essere dichiarati nella dichiarazione dei redditi panamense. Le plusvalenze derivanti da investimenti esteri non sono tassate a Panama e non vi è alcun obbligo di informare il governo di tali plusvalenze. Anche per i redditi provenienti da fonti panamensi, la dichiarazione dei redditi è semplice (l'aliquota dell'imposta sul reddito personale è fissa al 15-25% al di sopra di determinate soglie). È importante sottolineare che, se uno straniero ottiene la residenza permanente a Panama ma continua a non percepire redditi provenienti da Panama, spesso non dovrà presentare alcuna dichiarazione dei redditi. Questa assenza di obblighi di dichiarazione dei redditi personali, unita all'assenza di tassazione sui redditi esteri, significa che Panama di fatto non si intromette negli affari finanziari non panamensi dei propri residenti . Va notato che, sebbene Panama non tassi i redditi esteri, richiede alle banche locali di segnalare determinati pagamenti (interessi, ecc.) ai fini della conformità fiscale interna e prevede obblighi di rendicontazione finanziaria per le società (ad esempio, le aziende devono tenere la contabilità). Tuttavia, per i singoli residenti, la riservatezza del patrimonio estero è sostanzialmente garantita dalla legge. Questo approccio territoriale è una delle ragioni principali per cui molti individui facoltosi scelgono Panama come residenza: possono legalmente ridurre al minimo le tasse e la burocrazia, mantenendo riservato il proprio quadro finanziario complessivo.
Accordi sulla trasparenza fiscale (CRS e FATCA): Sotto la pressione internazionale, Panama ha intrapreso negli ultimi anni iniziative per partecipare alla trasparenza fiscale, seppur con cautela. Nel 2018, Panama ha aderito al Common Reporting Standard (CRS), un quadro multilaterale dell'OCSE. Ha firmato l'Accordo multilaterale tra autorità competenti nel gennaio 2018 e ha effettuato il suo primo scambio automatico di informazioni sui conti finanziari entro settembre 2018. Ciò significa che le banche panamensi ora raccolgono informazioni sui conti detenuti da non residenti (ad esempio, stranieri che hanno conti a Panama) e condividono annualmente tali dati con le giurisdizioni di residenza dei titolari di conti esteri, se queste giurisdizioni aderiscono al CRS. L'approccio di Panama al CRS è stato piuttosto cauto: inizialmente ha accettato di scambiare informazioni solo su base bilaterale (reciproca) e con le giurisdizioni che ritiene appropriate, per garantire la riservatezza. Ciononostante, ad oggi Panama è collegata alla rete globale di oltre 100 paesi che si scambiano i dati dei conti. Parallelamente, nel 2016 Panama ha firmato un Accordo intergovernativo FATCA Modello 1 con gli Stati Uniti. In base al FATCA, gli istituti finanziari panamensi comunicano all'autorità fiscale panamense le informazioni sui conti detenuti da cittadini e residenti statunitensi, che a sua volta le trasmette all'IRS statunitense. Ciò consente agli Stati Uniti di ricevere informazioni sui conti a Panama (saldi, interessi, ecc.), colmando quella che un tempo era una grave lacuna in termini di segretezza. È importante notare che l'adesione di Panama al CRS e al FATCA rappresenta un cambiamento significativo: storicamente il Paese si era opposto alla condivisione automatica, ma dopo il 2016 ha implementato questi standard per evitare di essere inserito in una lista nera. Per i titolari di conti a Panama, ciò significa che se si è residenti fiscali in un Paese partecipante al CRS o negli Stati Uniti, la propria banca panamense comunicherà le informazioni del conto all'autorità fiscale di tale Paese . Tuttavia, Panama non applica imposte interne sui redditi esteri, pertanto i residenti panamensi che non sono soggetti a obblighi di segnalazione in un altro Paese generalmente non sono interessati dal CRS. Inoltre, Panama ha firmato diversi accordi bilaterali di scambio di informazioni fiscali (TIEA) ed è parte della convenzione di mutua assistenza dell'OCSE, che consente la condivisione di informazioni su richiesta. Tuttavia, l'ambito delle informazioni scambiate è limitato a quanto specificato dagli accordi e Panama ha negoziato misure di protezione (ad esempio, rifiutando le richieste prive di una solida base giuridica). In sintesi, Panama partecipa ora alla trasparenza fiscale globale, bilanciando la necessità di cooperare a livello internazionale con il desiderio di mantenere un certo grado di riservatezza finanziaria per coloro che non sono soggetti a controlli fiscali esteri.
Restrizioni sulla condivisione delle informazioni: Panama continua a imporre rigidi limiti all'accesso straniero alle informazioni finanziarie e legali. Anche con l'entrata in vigore del CRS e del FATCA, governi o agenzie straniere non possono semplicemente richiedere informazioni su un'entità o un conto panamense a piacimento. Al di fuori dei sistemi di scambio automatico, qualsiasi richiesta di informazioni deve passare attraverso canali diplomatici o legali formali. Ad esempio, un'autorità fiscale straniera che richieda dettagli su un conto specifico dovrebbe invocare un trattato fiscale o un TIEA, fornendo una giustificazione dettagliata (identità del titolare del conto, prove di evasione fiscale, ecc.) – le richieste "pesca" non vengono accolte. Tali richieste vengono poi esaminate dalle autorità panamensi e spesso richiedono l'approvazione del tribunale prima di qualsiasi rilascio di dati. Il sistema giuridico panamense garantisce che le informazioni finanziarie di una persona vengano divulgate a soggetti stranieri solo se ciò è conforme alla legge panamense e agli accordi internazionali che Panama ha sottoscritto. Inoltre, le leggi panamensi sul segreto bancario vietano esplicitamente alle banche di rispondere direttamente a citazioni o richieste straniere; la banca rimanderebbe qualsiasi questione di questo tipo alla Sovrintendenza e ai tribunali. In pratica, ciò significa che gli investigatori stranieri si trovano di fronte a un ostacolo insormontabile: a meno che non si tratti di un reato grave (come il riciclaggio di denaro o il finanziamento del terrorismo) con prove presentate attraverso i canali appropriati, Panama non divulgherà dati riservati. Ciò è stato evidente in seguito allo scandalo dei "Panama Papers": nonostante le enormi pressioni internazionali, le aziende e le banche panamensi non potevano legalmente divulgare informazioni sui clienti alle autorità straniere senza un giusto processo, vanificando numerose indagini esterne. Inoltre, Panama non partecipa a iniziative come la Direttiva fiscale dell'UE e sostiene che qualsiasi condivisione di informazioni debba rispettare la sovranità panamense e i diritti degli individui. Il Paese ha una storia di opposizione a richieste eccessive (un esempio è la sua precedente riluttanza ad assistere indagini straniere per la raccolta di dati fiscali). Tuttavia, Panama collaborerà in casi chiari: se qualcuno viene formalmente accusato di un reato grave all'estero e le prove conducono a Panama, le autorità possono e di fatto eseguono richieste di assistenza giudiziaria reciproca (MLAT), congelando conti o fornendo documenti, ma nell'ambito dei procedimenti giudiziari panamensi. Per gli investitori, questo contesto normativo significa che le loro questioni finanziarie e legali a Panama rimangono al riparo da un'indiscreta ispezione straniera . Solo attraverso procedure trasparenti e conformi alla legge le informazioni possono uscire dai confini di Panama, preservando un elevato grado di riservatezza per i clienti che rispettano la legge.
Percorsi di immigrazione per investitori: Panama offre diverse opzioni di immigrazione per investitori che garantiscono la residenza (e l'eventuale ammissione alla cittadinanza) agli investitori stranieri, consentendo al contempo di beneficiare dei vantaggi fiscali e della tutela della privacy offerti dal Paese.
Programma per Investitori Qualificati (Residenza Permanente tramite Investimento) – Lanciato negli ultimi anni, questo programma consente di ottenere rapidamente la residenza permanente a Panama entro 30-60 giorni per gli investitori che soddisfano determinati requisiti. L'opzione principale prevede un investimento immobiliare di almeno 300,000 dollari USA in una proprietà panamense (che può essere una o più proprietà, purché la proprietà sia intestata al richiedente). Un investitore può anche scegliere di depositare 500,000 dollari in un deposito vincolato presso una banca panamense o investire 500,000 dollari in titoli panamensi, a determinate condizioni. Una volta effettuato l'investimento e approvata la domanda, l'investitore ottiene immediatamente lo status di residente permanente, senza alcun periodo di residenza temporanea. Questo programma per Investitori Qualificati prevede una procedura semplice: richiede il certificato penale e la documentazione di base, ma non sono previsti colloqui o test di lingua per la residenza. Il titolare è libero di vivere e lavorare a Panama a tempo indeterminato. In particolare, non è previsto alcun requisito di soggiorno fisico minimo per mantenere la residenza permanente – è sufficiente una sola visita ogni due anni – il che la rende conveniente per coloro che desiderano Panama come residenza fiscale o piano di riserva. Dopo cinque anni di residenza permanente, l'investitore diventa idoneo a richiedere la cittadinanza panamense (soggetta ai requisiti di naturalizzazione descritti di seguito). La soglia di investimento di 300 dollari (destinata ad aumentare a 500 dollari dopo la metà del 2025, secondo la legge vigente) è molto competitiva rispetto ai programmi di "visto d'oro" di altri paesi. Questo programma ha attratto molte persone in cerca di una residenza rapida e affidabile in una giurisdizione senza tassazione sui redditi esteri.
Visto per Paesi Amici (Residenza tramite legami economici) – Il programma "Paesi Amici" di Panama offre un percorso flessibile per ottenere la residenza per i cittadini di specifici Paesi (originariamente 50 nazioni, tra cui Stati Uniti, Canada, Regno Unito, Paesi dell'UE, Australia, gran parte dell'America Latina, ecc.). Secondo le nuove norme in vigore dall'agosto 2021, un richiedente proveniente da un Paese "amico" può ottenere la residenza permanente investendo almeno 200,000 dollari in immobili a Panama o ottenendo un'offerta di lavoro/contratto valido a Panama. Inoltre, è necessario dimostrare di possedere un conto bancario locale con un saldo minimo (spesso 5,000 dollari) e una solvibilità economica di base. La procedura prevede prima un permesso di soggiorno temporaneo (di solito rilasciato entro poche settimane) e poi l'approvazione della residenza permanente entro circa 6-12 mesi. Il visto "Paesi Amici" è popolare per il suo costo relativamente basso e i requisiti semplici (soprattutto per coloro che intendono acquistare un appartamento o un'altra proprietà a Panama). Come per altri permessi di soggiorno panamensi, non obbliga il titolare a diventare residente fiscale a meno che non trascorra effettivamente un periodo significativo a Panama, ma gli concede la possibilità di viverci e i benefici del regime fiscale territoriale panamense. Dopo cinque anni di residenza permanente, è possibile richiedere la cittadinanza. Il programma "Friendly Nations" ha di fatto aperto le porte di Panama a un'ampia gamma di imprenditori, pensionati e professionisti, rendendolo uno dei permessi di soggiorno più facili al mondo per le nazionalità idonee. (Nota: se non si acquista una proprietà, la via del lavoro richiede l'ottenimento di un permesso di lavoro e può essere più burocratica, quindi molti optano per l'investimento immobiliare).
Visto per pensionati (Pensionado) – Pur non essendo un "investimento" in senso stretto, vale la pena menzionare il programma Pensionado di Panama, che garantisce la residenza a vita a coloro che percepiscono una pensione stabile (minimo 1,000 dollari al mese, o 750 dollari se si acquista una proprietà locale). Questa opzione è estremamente popolare tra i pensionati stranieri perché offre numerosi sconti e vantaggi e non richiede alcuna dichiarazione fiscale o contabile, se non la prova della pensione. I titolari di visto Pensionado non possono ottenere la cittadinanza direttamente (a meno che non cambino successivamente categoria), ma godono della privacy e dei vantaggi fiscali di Panama durante la pensione.
Altre opzioni di investimento – Panama offre anche un visto per investimenti in riforestazione (che richiede un investimento di circa 100,000 dollari in un progetto di riforestazione approvato dal governo per ottenere la residenza), un visto per imprenditori e vari visti per investitori specifici per settore (ad esempio per call center, industria cinematografica, ecc.). Sebbene meno utilizzati, questi visti offrono percorsi alternativi per coloro che sono interessati a particolari investimenti. Tutti consentono di ottenere la residenza permanente e, in seguito, la possibilità di naturalizzazione.
In ogni caso, i programmi di immigrazione di Panama sono attraenti per gli investitori attenti alla privacy, poiché ottenere la residenza a Panama non comporta alcuna divulgazione di informazioni finanziarie al proprio paese d'origine (a meno che non si scelga di diventare residenti fiscali a Panama e rinunciare alla precedente residenza fiscale). Molti investitori diventano residenti panamensi per internazionalizzare il proprio stile di vita, ottenere una base in un'economia stabile e dollarizzata e ridurre legalmente le tasse, il tutto senza che Panama imponga onerosi obblighi di dichiarazione sui loro beni esteri. Inoltre, i costi e i requisiti per il mantenimento della residenza panamense sono relativamente bassi rispetto ai "visti d'oro" europei. La procedura è anche piuttosto rapida e semplice, in genere prevede alcune lettere di referenze bancarie, controlli dei precedenti e una breve visita a Panama per la raccolta dei dati biometrici.
Tempistiche per la naturalizzazione: ottenere la cittadinanza panamense (passaporto) tramite residenza richiede pazienza, ma è possibile. Per legge, uno straniero può richiedere la naturalizzazione dopo cinque anni di residenza permanente continuativa a Panama. Il periodo di cinque anni inizia a decorrere dal momento in cui si ottiene lo status di residente permanente a tutti gli effetti (il tempo trascorso in un permesso di soggiorno provvisorio o temporaneo generalmente non viene conteggiato). Se sposati con un cittadino panamense o se si hanno figli nati a Panama, il periodo di attesa si riduce a tre anni di residenza. Anche i cittadini di alcuni paesi (Spagna o altre nazioni latinoamericane con accordi di reciprocità) sono idonei dopo tre anni di residenza. Una volta raggiunto il periodo di residenza richiesto, il richiedente può presentare domanda di cittadinanza per naturalizzazione.
Il processo di naturalizzazione a Panama prevede diversi requisiti aggiuntivi. I richiedenti devono dimostrare una conoscenza di base dello spagnolo e della storia e dell'ordinamento civico panamense superando un esame somministrato dal Tribunale Elettorale. Devono inoltre dimostrare di essere integrati nella società panamense, ad esempio svolgendo un'attività economica o avendo legami con la comunità, e di possedere una buona condotta (certificata da un certificato penale e, eventualmente, da lettere di referenze). Panama richiede anche la prova di una "residenza continuativa", il che significa che il richiedente non deve essersi assentato dal Paese per lunghi periodi durante gli anni di riferimento. In pratica, trascorrere almeno una parte di ogni anno a Panama (o mantenere la propria residenza principale lì) rafforza la candidatura alla cittadinanza. Una volta presentata la domanda, questa viene esaminata dalle autorità per l'immigrazione e dalla Presidenza della Repubblica. Questo processo può richiedere parecchio tempo: spesso 2-3 anni per l'approvazione, e la legge non garantisce una tempistica precisa. Durante questo periodo, il richiedente viene solitamente intervistato sulle motivazioni che lo spingono a voler diventare panamense e sul suo adattamento al Paese. Una volta approvata la richiesta, la persona partecipa a una cerimonia, presta giuramento di fedeltà (inclusa la rinuncia formale alla cittadinanza precedente, come richiesto) e riceve la Lettera di Naturalizzazione. Con tale lettera, può ottenere un passaporto e una carta d'identità panamensi.
Politica sulla doppia cittadinanza: La politica panamense in materia di doppia cittadinanza è, almeno sulla carta, piuttosto restrittiva. Secondo la Costituzione, i cittadini panamensi naturalizzati non possono possedere una doppia cittadinanza . Al momento della richiesta di naturalizzazione, è necessario dichiarare la propria volontà di rinunciare alla/e cittadinanza/i precedente/i. Di fatto, l'ultimo passaggio del processo di naturalizzazione prevede un giuramento di fedeltà a qualsiasi altro Stato. Inoltre, la legge panamense stabilisce che se un cittadino naturalizzato acquisisce volontariamente una nuova cittadinanza (diversa da quella panamense), ciò costituisce motivo di perdita della cittadinanza panamense. Questo indica che Panama si aspetta una lealtà esclusiva da coloro che diventano cittadini tramite naturalizzazione.
Conclusione

Per gli individui con patrimoni elevati che cercano maggiore riservatezza e sicurezza finanziaria attraverso il trasferimento all'estero , queste giurisdizioni rappresentano l' apice della privacy e delle opportunità di investimento . La Svizzera offre un servizio di private banking leggendario e un rifugio sicuro europeo a fronte di un'elevata imposta annuale; Singapore fornisce una base asiatica stabile con rigorose norme sulla privacy e un trattamento fiscale favorevole per i redditi esteri; gli Emirati Arabi Uniti combinano la residenza a tassazione zero con un segreto bancario inflessibile e un programma di visti d'oro di facile utilizzo; Saint Kitts e Nevis offre un secondo passaporto rapido e l'opacità di un paradiso fiscale; Malta (UE) bilancia un passaporto prestigioso con una solida protezione dei dati e vantaggi fiscali per i residenti non domiciliati; e Panama offre una residenza accessibile e flessibile in un centro bancario storicamente riservato.
Ogni Paese trova il proprio equilibrio tra gli obblighi internazionali di trasparenza e la tutela della privacy finanziaria individuale . Come dimostrato, anche i Paesi che aderiscono al CRS e al FATCA dispongono di protezioni integrate e limitano la condivisione dei dati a quanto strettamente necessario; alcuni (come gli Emirati Arabi Uniti e Saint Kitts) non aderiscono a protocolli di reciprocità o scambiano dati solo con pochi Paesi simili. Tutte le nazioni analizzate impongono obblighi minimi di rendicontazione locale sulle finanze personali, soprattutto se confrontati con i Paesi ad alta tassazione che richiedono ai propri residenti dichiarazioni sui redditi e sui conti bancari a livello mondiale. Ottenendo la residenza o la cittadinanza in una giurisdizione rispettosa della privacy, un investitore non solo acquisisce una base legale o un secondo passaporto, ma anche la tranquillità che i propri affari finanziari rimarranno riservati.
Nel prendere una decisione, gli investitori dovrebbero considerare fattori quali la posizione geografica e lo stile di vita, l'entità dell'investimento, le tempistiche per ottenere la cittadinanza e la solidità delle leggi sulla privacy . Ad esempio, se la doppia cittadinanza è importante (ovvero non rinunciare alla cittadinanza attuale), si potrebbe evitare il programma di Singapore e preferire Saint Kitts o Malta. Chi desidera ottenere la cittadinanza immediatamente senza residenza è la scelta migliore nei Caraibi, mentre chi cerca un'economia importante in cui stabilire la propria attività potrebbe orientarsi verso la Svizzera, Singapore o gli Emirati Arabi Uniti. Inoltre, la scelta può dipendere dal fatto che l'obiettivo sia semplicemente un deposito privato per i propri beni o una nuova casa per la famiglia e l'attività: la Svizzera e Singapore offrono un'elevata qualità della vita e un ambiente imprenditoriale favorevole, mentre gli Emirati Arabi Uniti, con la loro tassazione zero, e il promettente Panama offrono semplicità e flessibilità.
In definitiva, queste giurisdizioni si sono dimostrate popolari tra le élite globali proprio perché coniugano legittimità (programmi di investimento autorizzati dal governo, stato di diritto, sistemi bancari stabili) e privacy (riservatezza legale e neutralità fiscale). Confrontando le loro caratteristiche, gli individui con patrimoni elevati possono determinare quale opzione meglio si allinei alle loro esigenze di privacy e ai loro obiettivi di investimento. Con la scelta giusta, un investitore può internazionalizzare con successo la propria vita, ottenendo maggiore riservatezza finanziaria, protezione del patrimonio e libertà di movimento, il tutto nel quadro giuridico del nuovo paese di residenza o di cittadinanza.
Ciascuno di questi Paesi testimonia che, anche in un'epoca di crescente trasparenza, esistono ancora percorsi legalmente validi per mantenere riservate le proprie finanze, beneficiando al contempo di una seconda residenza o cittadinanza. La chiave sta nell'utilizzare questi percorsi con saggezza, rispettare tutte le leggi applicabili e godere della maggiore sicurezza offerta dalla riservatezza finanziaria.
