
Het vinden van een woonland met een lage of geen vermogenswinstbelasting kan het rendement na belasting voor een belegger aanzienlijk verhogen, vooral in landen met een hoge vermogenswinstbelasting. Vermogende particulieren en ondernemers overwegen vaak om hun fiscale woonplaats te verplaatsen naar jurisdicties die de verkoop van activa, aandelenhandel, cryptowinsten of bedrijfsopbrengsten niet zwaar belasten. In deze vergelijkende analyse bekijken we 10 van de beste landen die vermogenswinstbelastingvrijstelling of een zeer gunstige fiscale behandeling bieden voor expats.
Vergelijkend overzicht van belastingstelsels
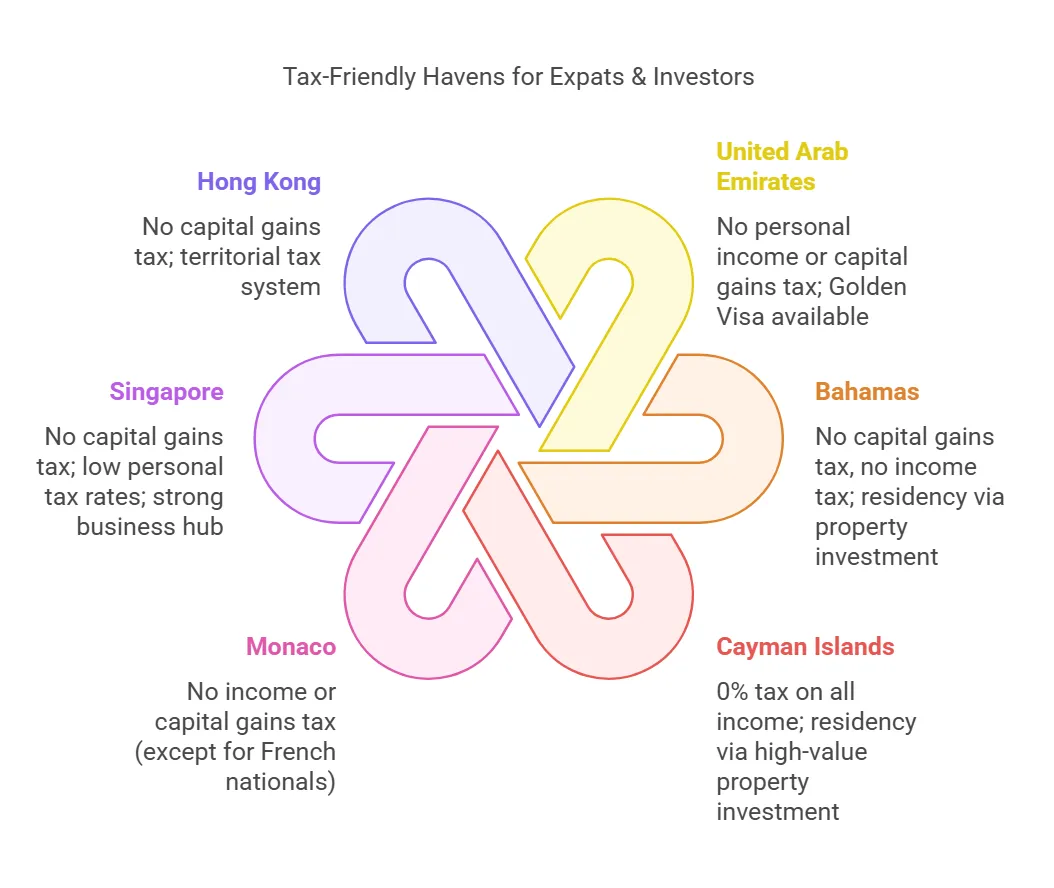
In dit vergelijkend overzicht onderzoeken we de vermogenswinstbelastingtarieven en andere belastingstelsels van 10 toonaangevende landen die vermogenswinstbelastingvrijstelling of een zeer gunstige belastingbehandeling bieden aan expats.
Land | Vermogenswinstbelasting | Persoonlijke inkomensbelasting | Belastingsysteem |
|---|---|---|---|
Verenigde Arabische Emiraten | 0% (geen belasting op vermogenswinsten) | 0% (geen inkomstenbelasting voor particulieren) | Geen inkomstenbelasting (belastingvrij voor particulieren) |
Bahamas | 0% (geen vermogenswinstbelasting) | 0% (geen inkomstenbelasting voor particulieren) | Geen inkomstenbelasting, vermogenswinstbelasting of vennootschapsbelasting (belastingvrije jurisdictie) |
Kaaiman Eilanden | 0% (geen vermogenswinstbelasting) | 0% (geen inkomstenbelasting voor particulieren) | Geen directe belasting (geen inkomstenbelasting, vermogenswinstbelasting, erfbelasting, enz.) |
Monaco | 0% (geen vermogenswinstbelasting voor ingezetenen; uitgezonderd Franse burgers) | 0% (geen inkomstenbelasting voor particulieren) | Geen inkomstenbelasting (behalve op grond van een speciaal verdrag voor Franse staatsburgers) |
Singapore | 0% (geen vermogenswinstbelasting) | Progressief tot 22% (24% vanaf 2024) | Territoriaal (geen belasting op buitenlands inkomen voor particulieren) |
Hong Kong | 0% (geen vermogenswinstbelasting) | Progressief tot circa 17% (standaardtarief 15%) | Territoriaal (alleen inkomsten uit Hongkong worden belast; geen belasting op beleggingswinsten) |
Maleisië | 0% (geen vermogenswinstbelasting op aandelen; winsten uit onroerend goed worden belast indien < 5 jaar) | Progressief tot 30% | Territoriaal (buitenlands inkomen over het algemeen vrijgesteld; geen vermogenswinstbelasting op investeringen) |
Zwitserland | 0% (geen vermogenswinstbelasting op particuliere effecten) | Progressief ~tot 40% (varieert per kanton) | Wereldwijde inkomsten worden belast (geen vermogenswinstbelasting voor particuliere beleggers; vermogensbelasting is van toepassing) |
Andorra | 0% (vrijgesteld indien < 25% belang of > 10 jaar bezit; anders 10%) | 0–10% (vast tarief van 10% op inkomens > €40) | Lage belasting (geen belasting op de meeste vermogenswinsten; vast laag inkomstenbelastingtarief) |
Belize | 0% (geen vermogenswinstbelasting op investeringen) | 0% belasting op buitenlands inkomen; 25% belasting op lokaal inkomen. | Territoriaal (inkomsten en winsten uit het buitenland onbelast) |
1. Verenigde Arabische Emiraten (VAE)
Belastingtarieven: De VAE heft geen inkomstenbelasting voor particulieren en geen vermogenswinstbelasting. Hoewel er geen inkomstenbelasting voor particulieren en geen vermogenswinstbelasting voor particulieren geldt, is er wel een vennootschapsbelasting van 9% op bedrijfswinsten boven een bepaalde drempel, ingaande 2023. Dit betekent dat expats 0% belasting betalen over beleggingswinsten, inclusief winsten uit aandelen of cryptovaluta, en over hun persoonlijke inkomen. (Let op: een vennootschapsbelasting van 9% is van toepassing op bedrijfswinsten boven een bepaalde drempel vanaf 2023, maar heeft geen invloed op persoonlijk inkomen of beleggingsinkomen.)
Verblijfsvereisten: De VAE bieden verschillende verblijfsvisa aan. Een populaire optie is het investeerdersvisum – bijvoorbeeld een verlengbaar verblijf van 2 jaar door de aankoop van onroerend goed ter waarde van minimaal AED 750,000 (ongeveer USD 204), of een Gouden Visum van 10 jaar met een investering van AED 2 miljoen (ongeveer USD 545). Ondernemers kunnen ook een visum verkrijgen door een bedrijf op te richten, en werkvisa zijn gebruikelijk voor buitenlandse werknemers.
Fysieke aanwezigheidsverplichtingen: Uniek is dat de VAE geen minimale verblijfsduur vereisen voor het behoud van de meeste verblijfsvergunningen. De verblijfsvergunning is geldig met slechts een kort bezoek om de 6-12 maanden , wat het zeer flexibel maakt voor reizigers. Er is geen 183-dagenregel – men kan aanzienlijke tijd in het buitenland doorbrengen zonder de fiscale verblijfsvergunning in de VAE te verliezen, zolang de vergunning maar geldig blijft.
Burgerschapsopties: Naturalisatie in de VAE is zeldzaam – het is over het algemeen geen haalbare strategie voor expats . De VAE verleent alleen burgerschap in speciale gevallen (bijvoorbeeld aan investeerders of talent op voordracht) en kent geen standaardprocedure voor burgerschap door verblijf. De meeste expats blijven op basis van een langetermijnverblijfsvergunning.
Investeringsvereisten: Voor het Gouden Visum is een vastgoedinvestering van 2 miljoen AED vereist (meerdere panden met een totale waarde van dat bedrag komen ook in aanmerking). Er zijn ook investeerdersvisa voor het oprichten van of investeren in bedrijven (bijvoorbeeld door kapitaal te storten in een bedrijf in de VAE). Deze investeringen verlenen een verblijfsvergunning, maar zijn geen "kosten" – het geld blijft eigendom van de investeerder (vastgoed, aandelen in het bedrijf, enz.).
Juridische overwegingen: De VAE kent geen inkomstenbelasting voor particulieren, dus er zijn geen regels voor gecontroleerde buitenlandse vennootschappen (CFC's) voor individuen en er worden geen belastingen geheven op inkomsten uit het buitenland. Dit betekent dat inwoners van de VAE buitenlandse bedrijven of activa kunnen bezitten zonder lokale belastingaangifte te hoeven doen. Men moet er echter wel voor zorgen dat men op de juiste manier het belastingstelsel van het vorige land verlaat – bijvoorbeeld door een fiscaal woonplaatsbewijs van de VAE te verkrijgen. Sommige landen met hoge belastingtarieven kunnen een exitbelasting heffen op niet-gerealiseerde vermogenswinsten bij emigratie (bijvoorbeeld Canada, dat belasting heft op opgebouwde winsten wanneer men de Canadese residentie opgeeft). De VAE zelf heft geen belasting op personen die het land verlaten.
Beperkingen en voordelen voor buitenlandse investeerders: De VAE zijn zeer gastvrij voor buitenlandse investeerders. Expats kunnen onroerend goed bezitten in aangewezen gebieden met volledig eigendomsrecht en kunnen in de meeste sectoren 100% eigenaar zijn van bedrijven. Er zijn geen valutacontrollen en de VAE-dirham is gekoppeld aan de Amerikaanse dollar, wat zorgt voor stabiliteit. Een beperking is dat persoonlijke bankrekeningen en financiën in de VAE moeten worden gerapporteerd aan het thuisland onder het CRS-systeem (aangezien de VAE deelnemen aan wereldwijde transparantie-initiatieven). Aan de andere kant bieden de VAE infrastructuur van wereldklasse, een hoge levensstandaard en een strategische geografische ligging. Geen vermogenswinstbelasting en inkomstenbelasting, gecombineerd met moderne voorzieningen en veiligheid, maken het een topkeuze voor vermogende particulieren die op zoek zijn naar fiscale efficiëntie.
2. De Bahama's
Belastingtarieven: De Bahama's heffen geen inkomstenbelasting, vermogenswinstbelasting of vermogensbelasting op particulieren. De Bahama's zijn bijzonder aantrekkelijk voor expats vanwege het nulbelastingbeleid, wat betekent dat particulieren geen belasting betalen over hun persoonlijke of zakelijke inkomen. Voor expats betekent dit 0% belasting op vermogenswinsten uit investeringen en 0% op alle persoonlijke of zakelijke inkomsten die wereldwijd worden verdiend. Het land financiert zichzelf door middel van consumptiebelastingen (btw), invoerrechten en toerisme, in plaats van inkomstenbelasting.
Verblijfsvereisten: Een verblijfsvergunning op de Bahama's wordt vaak verkregen via het Permanent Residency (PR) by Investment- programma. De gebruikelijke vereiste is een investering in onroerend goed: de aankoop van een woning met een waarde van BSD 750,000 of meer (ongeveer USD 750) verleent de investeerder de status van permanent resident (met een snellere verwerking voor bedragen van USD 1.5 miljoen of meer). Er zijn ook jaarlijkse verblijfsvergunningen en een "economische permanente verblijfsvergunning"-route voor mensen die huren of een lagere investering hebben gedaan, maar de route met onroerend goed ter waarde van $ 750 is de meest eenvoudige manier om vanuit fiscaal oogpunt te verhuizen.
Fysieke aanwezigheidsverplichtingen: Om als fiscaal ingezetene van de Bahama's erkend te worden (en een fiscaal woonplaatsbewijs te verkrijgen), moet een persoon ten minste 90 dagen per kalenderjaar in het land verblijven en niet meer dan 183 dagen in enig ander land. Deze regel is ingevoerd om "papieren woonplaats" te voorkomen. In de praktijk handhaven de Bahama's het aantal dagen niet strikt voor het behoud van de verblijfsvergunning, maar voor het fiscale woonplaatsbewijs (handig om aan andere belastingautoriteiten te tonen) is de 90-daagse aanwezigheidsverplichting wel vereist. Veel vermogende particulieren verblijven daarom een paar maanden per jaar op de Bahama's en reizen de rest van de tijd naar andere landen.
Burgerschapsopties: Het verkrijgen van het Bahamaanse staatsburgerschap is mogelijk na een lange periode – de wet staat een aanvraag toe na 10 jaar permanent verblijf . Goedkeuringen zijn echter discretionair en niet gegarandeerd. De Bahama's staan in de praktijk dubbele nationaliteit toe voor degenen die naturaliseren. De meeste expats gebruiken de Bahama's als fiscale woonplaats en behouden hun oorspronkelijke nationaliteit (het is niet nodig om Bahamaans staatsburger te worden om van de fiscale voordelen te profiteren; een permanente verblijfsvergunning is voldoende).
Investeringsvereisten: De belangrijkste investering voor een verblijfsvergunning is onroerend goed. Het minimumbedrag van $750 kan bestaan uit één of meerdere panden en moet worden aangehouden om de verblijfsstatus te behouden. In tegenstelling tot sommige andere rechtsgebieden is er geen schenking vereist – u investeert in uw eigen woning. Er zijn geen andere hoge kosten, afgezien van juridische kosten en kosten voor de overheidsaanvraag. Buitenlandse kopers op de Bahama's genieten van volledige eigendomsrechten en zijn vrijgesteld van onroerendgoedbelasting op woningen met een waarde onder de $250 (boven dat bedrag is onroerendgoedbelasting van toepassing volgens een glijdende schaal).
Juridische overwegingen: De Bahama's kennen geen inkomstenbelasting, dus net als andere belastingparadijzen zijn er geen CFC-regels (Controlled Foreign Company) of exitbelastingen voor particulieren . Het rechtssysteem (gebaseerd op het Engelse common law) is bedrijfsvriendelijk en biedt een sterke bescherming van de financiële privacy. Internationale transparantiestandaarden (CRS) betekenen echter dat bankieren op de Bahama's niet anoniem is – informatie kan worden gedeeld met het thuisland. Als een expat een land als de VS, het VK of Canada verlaat, moet hij of zij rekening houden met de exitformaliteiten in dat land (de VS belast bijvoorbeeld burgers op hun wereldwijde inkomen, zelfs nadat ze zijn verhuisd, tenzij ze hun staatsburgerschap opgeven). De Bahama's zelf belasten u niet bij vertrek of bij de verkoop van activa – zelfs de verkoop van onroerend goed is vrijgesteld van vermogenswinstbelasting (hoewel er wel zegelrecht is op eigendomsoverdrachten).
Beperkingen en voordelen voor buitenlandse investeerders: Buitenlanders kunnen grond en bedrijven bezitten op de Bahama's (hoewel voor sommige bedrijfssectoren vergunningen vereist zijn). Het belangrijkste voordeel is het belastingvrije klimaat en een ontspannen eilandleven, relatief dicht bij de VS. De Bahama's beschikken over moderne bank- en communicatievoorzieningen, maar een beperking is de hoge kosten van levensonderhoud en importkosten (aangezien veel goederen worden geïmporteerd en daarover invoerrechten worden geheven). De overheid stimuleert offshore financiële activiteiten en er zijn speciale zones en stimuleringsmaatregelen voor bepaalde investeringen. Voor gepensioneerden of digitale nomaden bieden de Bahama's een aangenaam klimaat en een stabiel, democratisch bestuur. Het is belangrijk om te weten dat, hoewel er geen belastingen zijn, men voldoende inkomen of vermogen moet hebben om aan de financiële eisen van de immigratiedienst te voldoen en de kosten van levensonderhoud op het eiland te kunnen dekken.
3. Kaaimaneilanden
Belastingtarieven: De Kaaimaneilanden staan bekend om hun belastingneutraliteit. Deze belastingneutrale omgeving is ontworpen om buitenlands kapitaal aan te trekken, waardoor het een topbestemming is voor internationale investeerders. Er zijn geen inkomstenbelastingen voor particulieren, geen vermogenswinstbelastingen, geen erfbelastingen en zelfs geen vennootschapsbelasting voor de meeste bedrijven. Een expat op de Kaaimaneilanden betaalt 0% belasting over beleggingsinkomsten en gerealiseerde vermogenswinsten. De overheidsinkomsten komen uit werkvergunningskosten, invoerrechten, toerisme en kosten voor financiële diensten in plaats van traditionele belastingen.
Verblijfsvereisten: Om een verblijfsvergunning op de Kaaimaneilanden te verkrijgen, moet men doorgaans over voldoende financiële middelen beschikken. De snelste route is via een substantiële vastgoedinvestering : de aankoop van ontwikkeld vastgoed ter waarde van minimaal 2 miljoen KYD (ongeveer 2.4 miljoen USD) geeft recht op een permanente verblijfsvergunning. Deze vergunning geeft het recht om onbeperkt te verblijven (en uiteindelijk het staatsburgerschap aan te vragen). Er is ook een verblijfsoptie van 25 jaar met een lagere investering (ongeveer 1.2 miljoen USD in vastgoed), en een verblijfsvergunning op basis van een substantiële zakelijke aanwezigheid voor diegenen die een bedrijf oprichten en lokale werknemers in dienst nemen. Voor kortere verblijven bieden de Kaaimaneilanden ook een Digital Nomad-visum (tot 2 jaar) en de mogelijkheid tot verlengbare werkvergunningen indien men in dienst is van een bedrijf op de Kaaimaneilanden.
Fysieke aanwezigheidsverplichtingen: De regels van de Kaaimaneilanden zijn zeer soepel – permanente inwoners hoeven slechts een minimale tijd (zo weinig als 1 dag per jaar) op de eilanden door te brengen om hun permanente verblijfsvergunning te behouden . Dit betekent dat een investeerder de Kaaimaneilanden als zijn of haar wettelijke woonplaats voor belastingdoeleinden kan behouden zonder er fulltime te hoeven wonen. Om echter daadwerkelijk als fiscaal ingezetene van de Kaaimaneilanden te worden beschouwd (en niet door een ander land te worden opgeëist), is het doorgaans raadzaam om de Kaaimaneilanden als primaire woonplaats te kiezen. De overheid kan indien nodig een fiscaal woonplaatsbewijs afgeven, hoewel velen de afwezigheid van belastingen op de Kaaimaneilanden benutten zonder formele certificaten, aangezien er geen inkomstenbelasting is.
Burgerschapsopties: De Kaaimaneilanden zijn een Brits overzees gebied. Er bestaat geen directe "burgerschap door investering" – in plaats daarvan kan men na 5 jaar verblijf het Britse staatsburgerschap voor overzeese gebieden (BOTC – Cayman) aanvragen. BOTC kan vervolgens, na een verdere wachttijd en een verzoek tot registratie als volledig Brits staatsburger, leiden tot een Brits paspoort (Brits staatsburgerschap). Het verkrijgen van BOTC via verblijf op de Kaaimaneilanden is echter een juridisch proces dat vereist dat men substantiële banden onderhoudt. Veel investeerders zijn tevreden met het verblijf zelf, omdat het verblijf op de Kaaimaneilanden al alle fiscale voordelen biedt.
Investeringsvereisten: De belangrijkste vereiste is de aankoop van onroerend goed ter waarde van meerdere miljoenen dollars. Het pand kan residentieel of commercieel zijn en moet goed onderhouden worden (u mag het niet onder de drempel verkopen, anders riskeert u de status te verliezen). Naast de kosten van het pand zijn er aanvraagkosten van de overheid (en een eenmalige overdrachtsbelasting van ongeveer 7.5%). Aanvragers moeten ook aantonen dat ze over stabiele financiële middelen beschikken (bijvoorbeeld een hoog jaarinkomen of vermogen) om te bewijzen dat ze geen last zullen vormen voor de aanvrager.
Juridische overwegingen: Cayman kent geen directe belastingheffing en dus geen aangifteplicht voor buitenlandse inkomsten voor particulieren . Dit stelt expats in staat om wereldwijde investeringen en bedrijven te bezitten zonder lokale belastingbemoeienis. Een belangrijk aandachtspunt is dat, omdat Cayman zelf geen belasting heft op of toezicht houdt op persoonlijk inkomen, het thuisland van een expat anti-ontwijkingsregels kan toepassen als de belastingplichtige zijn fiscale woonplaats daar niet correct heeft beëindigd. Zo moeten inwoners van het Verenigd Koninkrijk daadwerkelijk het VK verlaten en voldoen aan de criteria voor niet-ingezetenen, anders kunnen ze nog steeds door het VK worden belast, ondanks dat ze op Cayman wonen. Cayman heeft sterke wetten ter bescherming van vermogen en privacy, maar kan, als onderdeel van internationale verplichtingen, financiële informatie uitwisselen (onder FATF/CRS) met buitenlandse belastingplichtigen. Er is geen erfbelasting, maar als een expat overlijdt, kunnen de wetten van het thuisland nog steeds van toepassing zijn op de nalatenschap, tenzij dit is geregeld.
Beperkingen en voordelen voor buitenlandse investeerders: Een belangrijk voordeel is dat buitenlandse investeerders gelijke eigendomsrechten hebben – de Kaaimaneilanden leggen geen beperkingen op aan buitenlands eigendom van grond of bedrijven (en heffen er geen directe belastingen op). De Kaaimaneilanden zijn een wereldwijd financieel centrum met uitstekende professionele diensten (advocaten, banken, fondsbeheerders), wat gunstig is voor ondernemers die vermogen beheren. Het is politiek stabiel (een Brits territorium) en heeft een hoge levensstandaard (maar ook hoge kosten van levensonderhoud). Een mogelijke beperking is dat het verkrijgen van een verblijfsvergunning duur is – het is in principe alleen weggelegd voor relatief vermogende particulieren. Er is ook een verplichting om de investering aan te houden en een jaarlijkse vergoeding te betalen voor het certificaat van permanente verblijfsvergunning. Maar in ruil daarvoor genieten inwoners van een veilig tropisch eiland, een robuust rechtssysteem en vrijstelling van persoonlijke belastingen, waardoor de Kaaimaneilanden een uitstekende keuze zijn voor vermogensbehoud en het vermijden van vermogenswinstbelasting.
4. Monaco
Belastingtarieven: Monaco staat bekend om zijn nulbelasting op de persoonlijke inkomstenbelasting – sinds 1869 worden de inkomsten van inwoners niet belast. Evenzo heft Monaco geen vermogenswinstbelasting op particulieren . Beleggingswinsten, aandelenhandel en andere vermogenswinsten zijn volledig belastingvrij voor inwoners van Monaco. (De enige uitzondering zijn Franse staatsburgers die in Monaco wonen; zij moeten op grond van een bilateraal verdrag nog steeds Franse belastingen betalen alsof ze in Frankrijk wonen.) Hoewel Monaco geen vermogenswinstbelasting heft op particulieren, zijn Franse staatsburgers die in Monaco wonen op grond van een bilateraal verdrag onderworpen aan de normale Franse belastingtarieven.
Verblijfseisen: Monaco verkoopt geen staatsburgerschap en kent geen formeel 'gouden visum', maar verleent wel verblijfsvergunningen aan personen die kunnen aantonen dat ze financieel draagkrachtig zijn en in Monaco kunnen wonen. Om de Carte de Séjour (verblijfskaart) te verkrijgen , moet een aanvrager een lokaal adres hebben (een appartement bezitten of huren) en een Monegaskische bankrekening met een aanzienlijk saldo . In de praktijk is een minimumsaldo van € 500,000 vereist om een bankreferentie te krijgen, hoewel hogere bedragen afhankelijk van de bank kunnen worden vereist. Er is geen minimuminvestering aan de overheid – het gaat erom aan te tonen dat u in Monaco kunt leven zonder te werken. De procedure omvat een interview en een antecedentenonderzoek (geen strafblad).
Fysieke aanwezigheidsverplichting: De autoriteiten van Monaco verwachten dat inwoners daadwerkelijk in het Vorstendom verblijven. Over het algemeen moet men minstens drie maanden per jaar in Monaco verblijven om de verblijfsvergunning te behouden. Bij verlenging kan Monaco om bewijs vragen, zoals energierekeningen of creditcardgegevens uit het land, om te controleren of u daadwerkelijk in Monaco bent geweest. Hoewel dit niet zo streng is als een regel van 183 dagen, kan het niet voldoende verblijven de verlenging in gevaar brengen. Veel inwoners wonen, gezien de kleine omvang en exclusiviteit van Monaco, het grootste deel van het jaar in het land.
Burgerschapsopties: Het verkrijgen van de Monegaskische nationaliteit als expat is een uitdaging. Men kan na tien jaar onafgebroken verblijf (met bewijs van integratie in het Monegaskische leven) een aanvraag tot naturalisatie indienen, maar de goedkeuring is ter beoordeling van de Prins. Bovendien vereist Monaco doorgaans dat men afstand doet van de vorige nationaliteit bij het verlenen van de Monegaskische nationaliteit. Vanwege deze obstakels blijven de meeste expats in Monaco gewoon langdurig ingezetene – en genieten ze van de fiscale voordelen zonder een Monegaskisch paspoort.
Investeringsvereisten: Er zijn geen vaste investeringskosten, afgezien van de noodzaak van huisvesting en een bankdeposito. Aanvragers huren vaak appartementen (vastgoed in Monaco is erg duur – zelfs een kleine studio kan meer dan € 1 miljoen kosten om te kopen of enkele duizenden euro's per maand om te huren). De belangrijkste financiële vereiste is het aanhouden van een banksaldo (bijvoorbeeld € 500 of meer) om aan te tonen dat men over voldoende middelen beschikt. Monaco vereist ook een ziektekostenverzekering. Er is geen verplichte donatie of aankoop van staatsobligaties (in tegenstelling tot programma's in sommige andere landen).
Juridische overwegingen: Monaco kent geen inkomsten- en vermogenswinstbelasting, wat betekent dat er geen complexe anti-ontwijkingswetten voor particulieren zijn – er is simpelweg geen belasting om te ontwijken. Nieuwe inwoners van Monaco dienen zich echter wel bewust te zijn van eventuele exitbelastingen vanuit hun vorige land (sommige Europese landen belasten bijvoorbeeld niet-gerealiseerde winsten als iemand als fiscaal ingezetene verhuist). Monaco kent geen vermogensbelasting, maar Franse staatsburgers in Monaco zijn wel onderworpen aan de Franse vermogensbelasting vanwege afzonderlijke overeenkomsten. Er is geen CFC-regime (Controlled Foreign Company) van toepassing op buitenlandse vennootschappen van inwoners van Monaco, aangezien Monaco zelf geen wereldwijde inkomstenbelasting heft. Een aandachtspunt: Monaco heeft geen belastingverdragen (behalve met Frankrijk), wat doorgaans geen probleem is omdat er geen belasting wordt geheven, maar het betekent wel dat andere landen het ingezetenschap in Monaco mogelijk niet erkennen om hun eigen belastingen te ontwijken, tenzij men de banden met het land daadwerkelijk verbreekt.
Beperkingen en voordelen voor buitenlandse investeerders: Monaco biedt veiligheid, prestige en een volledig belastingvrije omgeving voor persoonlijk inkomen . Het is een zeer stabiel land met een lage criminaliteit en luxe voorzieningen (jachten, casino's, luxe winkels). Buitenlanders kunnen vrij onroerend goed kopen (hoewel de prijzen tot de hoogste ter wereld behoren). Een belangrijke beperking is economisch van aard: de kosten van levensonderhoud en de toelatingskosten zijn zeer hoog . Alleen mensen met aanzienlijk vermogen kunnen zich er praktisch vestigen. Bovendien zijn bedrijven in Monaco onderworpen aan belasting (Monaco heft een winstbelasting van 33.3% op bedrijven die meer dan 25% van hun omzet buiten Monaco behalen), maar dit treft meestal niemand die alleen beleggingen heeft. Voor een ondernemer biedt Monaco een aantrekkelijke basis qua levensstijl, hoewel het runnen van een actief bedrijf mogelijk vennootschapsbelasting met zich meebrengt. Kortom, de grootste aantrekkingskracht van Monaco is de nul belasting op vermogenswinst en inkomsten, gecombineerd met een glamoureuze levensstijl – beschikbaar voor diegenen die de hoge drempel kunnen betalen.
5. Singapore
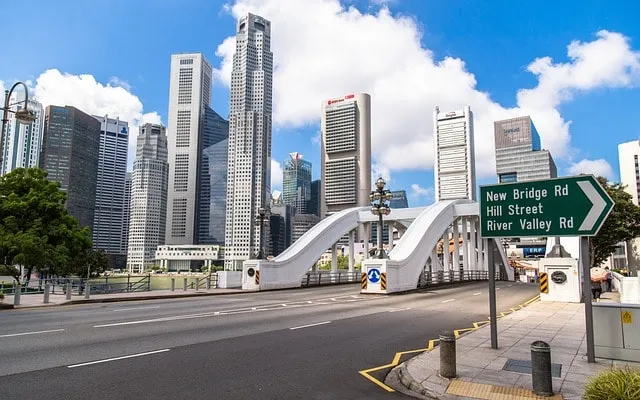
Belastingtarieven: Singapore kent geen vermogenswinstbelasting . Dit betekent dat winsten uit de verkoop van activa, zoals aandelen of onroerend goed, niet worden belast zolang ze van kapitaal aard zijn (en geen onderdeel uitmaken van een handelsactiviteit). Singapore heft geen vermogenswinstbelasting op particulieren, waardoor het een aantrekkelijke bestemming is voor investeerders die hun rendement willen maximaliseren. Singapore belast ook het grootste deel van het buitenlandse inkomen van particulieren niet. Lokaal persoonlijk inkomen (bijvoorbeeld salaris uit werkzaamheden in Singapore) wordt belast tegen progressieve tarieven voor ingezetenen tot 22% (recent verhoogd naar 24% voor inkomens boven S$ 1 miljoen), wat nog steeds relatief laag is naar internationale maatstaven. Daarnaast zijn er geen successierechten of erfbelastingen.
Verblijfsvereisten: Veel expats verhuizen naar Singapore met een werkvisum en kunnen later een permanente verblijfsvergunning (PR) verkrijgen. Voor vermogende investeerders is het Global Investor Programme (GIP) de belangrijkste route naar een verblijfsvergunning via investeringen. Hiervoor is een investering van minimaal S$ 2.5 miljoen (ongeveer USD 1.8 miljoen) vereist in een nieuw/bestaand bedrijf in Singapore of een goedgekeurd fonds. Succesvolle aanvragers en hun directe familieleden kunnen een permanente verblijfsvergunning verkrijgen. Een andere optie is de Entrepreneur Pass (EntrePass) voor diegenen die een eigen onderneming willen starten; deze heeft lagere kapitaalvereisten, maar stelt strengere eisen aan ondernemerschap.
Fysieke aanwezigheidsverplichtingen: Singapore hanteert geen strikte minimumverblijfsduur voor belastingdoeleinden – fiscale woonplaats wordt over het algemeen bepaald door minimaal 183 dagen per jaar in Singapore te verblijven of door Singapore als permanente woonplaats te vestigen. Houders van een permanente verblijfsvergunning worden geacht Singapore als hun hoofdverblijfplaats te hebben (vooral bij de verlenging van de inreisvergunning om de 5 jaar). Er is echter enige flexibiliteit; veel houders van een permanente verblijfsvergunning reizen veel, maar behouden hun huis en gezin in Singapore. Om de status van permanente verblijfsvergunning te behouden, moet men, indien niet aan het minimumaantal dagen wordt voldaan, banden met Singapore aantonen (bijv. familie, onroerend goed, zakelijke activiteiten).
Burgerschapsopties: Singapore biedt een begeerd paspoort, maar naturalisatie is selectief. Een gebruikelijke route is om enkele jaren (vaak minstens 2-3 jaar) als permanent resident in Singapore te wonen en vervolgens het staatsburgerschap aan te vragen. Goedkeuring hangt af van factoren zoals integratie, economische bijdragen en vereist meestal het opgeven van uw vorige nationaliteit (Singapore staat geen dubbele nationaliteit toe voor volwassenen). De tijd die nodig is om het staatsburgerschap te verkrijgen, kan variëren; sommige prominente investeerders verkrijgen het al binnen 2-5 jaar, terwijl anderen langer permanent resident moeten blijven.
Investeringsvereisten: Onder het GIP-investeerdersprogramma voor permanente verblijfsvergunningen moeten aanvragers, naast de investering van S$ 2.5 miljoen, een succesvolle ondernemersachtergrond hebben (bijvoorbeeld een aanzienlijke bedrijfsomzet of een gevestigde oprichter zijn). De investering moet gedurende een aantal jaren worden aangehouden. Als men kiest voor de zakelijke route, houdt dit actieve betrokkenheid bij de onderneming in. Het simpelweg storten van geld op een bankrekening is niet voldoende voor een permanente verblijfsvergunning; het moet een goedgekeurde investering zijn. Er is ook een "family office"-optie waarbij zeer vermogende particulieren een familie-investeringskantoor in Singapore kunnen oprichten, kunnen profiteren van belastingvrijstellingen op beleggingsinkomsten (onder regelingen zoals 13O/13U), en dit kan , zij het indirect, helpen bij het verkrijgen van een permanente verblijfsvergunning.
Juridische overwegingen: Het territoriale belastingstelsel van Singapore betekent dat inkomsten of winsten van expats die buiten Singapore worden gegenereerd en niet worden overgemaakt, niet lokaal worden belast. Zelfs overgemaakt buitenlands inkomen is in de meeste gevallen vrijgesteld (met uitzondering van bepaalde bedrijfsinkomsten of als het onder specifieke anti-misbruikbepalingen valt). Singapore kent geen CFC-regels voor particulieren – particulieren kunnen bedrijven in het buitenland bezitten en alleen belasting betalen over lokaal gegenereerde inkomsten. Singapore heeft wel strenge wetten tegen belastingontduiking (dit is strafbaar), maar het belastingstelsel zelf is eenvoudig en investeerdersvriendelijk. Bij verhuizing moeten expats controleren of hun thuisland exitbelasting heft of hen nog steeds als niet-ingezetene belast. Amerikaanse staatsburgers blijven bijvoorbeeld Amerikaanse belasting verschuldigd over hun wereldwijde inkomen, ook al wonen ze in Singapore, tenzij ze hun staatsburgerschap opgeven.
Beperkingen en voordelen voor buitenlandse investeerders: Singapore wordt vaak beschouwd als een zeer ondernemingsvriendelijk land: een stabiele overheid, een sterke rechtsstaat en een uitstekende infrastructuur. Voordelen zijn onder meer een robuuste vermogensbescherming , een uitgebreid netwerk van belastingverdragen en een Engelstalige omgeving. Er zijn vrijwel geen beperkingen op buitenlands eigendom van bedrijven of activa (afgezien van enkele beperkingen op de vastgoedmarkt – buitenlanders kunnen geen vrijstaande woningen kopen zonder toestemming, maar wel appartementen).
De kosten van levensonderhoud in Singapore zijn hoog (vooral huisvesting) en auto's zijn extreem duur vanwege de voertuigquota. Maar vermogende particulieren vinden de veiligheid, de netheid en de wereldwijde connectiviteit vaak de hogere prijs waard. Singapore biedt ook uitstekende gezondheidszorg en onderwijs, waardoor het aantrekkelijk is voor gezinnen die erheen verhuizen. Kortom, Singapore biedt een combinatie van lage belastingen (met name voor vermogenswinsten en buitenlands inkomen) en een hoogwaardig stadsleven, waardoor het een uitstekende keuze is voor ondernemers en investeerders in Azië.
6. Hong Kong
Belastingtarieven: Hongkong heft geen belasting op vermogenswinsten voor particulieren. Als u aandelen, onroerend goed of andere activa koopt en verkoopt als investering (niet als zakelijke handelaar), is de winst volledig belastingvrij. Het belastingtarief op vermogenswinsten in Hongkong is feitelijk nul voor particulieren, omdat er geen belasting wordt geheven op vermogenswinsten uit persoonlijke investeringen. Het belastingstelsel van Hongkong is territoriaal: alleen inkomsten die in Hongkong ontstaan of worden verkregen, zijn belastbaar. Salarissen (inkomsten uit arbeid) worden belast tegen progressieve tarieven van 2% tot 17%, met een maximum van 15% van het inkomen (na aftrek van kosten). Er is geen belasting op bankrente of dividenden, en geen omzetbelasting of btw. Kortom, de persoonlijke belastingen in Hongkong zijn zeer laag en de belasting op vermogenswinsten is nul.
Verblijfsvereisten: Om in Hongkong te wonen, verkrijgen de meeste expats een werkvisum of een visum in het kader van speciale talentprogramma's. Hongkong had vroeger een investeringsvisumprogramma genaamd het Capital Investment Entrant Scheme (CIES), maar dit is sinds 2015 opgeschort. In plaats daarvan heeft Hongkong programma's zoals het Quality Migrant Admission Scheme (QMAS) , een quotaregeling voor hooggekwalificeerde of vermogende personen (geen investering vereist, maar selectie op basis van punten). Ondernemers kunnen een Investment as Entrepreneur- visum aanvragen door een bedrijf te starten en lokale werknemers in dienst te nemen. Na 7 jaar ononderbroken gewoon verblijf komt men in aanmerking voor een permanente verblijfsvergunning (PR-status), die het recht op verblijf verleent.
Fysieke aanwezigheidsverplichtingen: Hongkong stelt geen strikte minimumvereiste voor het aantal dagen dat visumhouders in het land moeten verblijven, maar om als "gewoonlijk ingezetene" te worden beschouwd (gedurende de zeven jaar die nodig zijn voor een permanente verblijfsvergunning), moet men lange afwezigheden vermijden. Doorgaans zorgt het ervoor dat men gedurende het grootste deel van het jaar (bijvoorbeeld meer dan 180 dagen) in Hongkong verblijft voor continuïteit van het verblijf. Zodra u een permanente verblijfsvergunning heeft, kunt u vrij reizen, maar als u Hongkong langer dan 36 maanden achtereen verlaat zonder terug te keren, kunt u uw status als permanente verblijfsvergunning verliezen. Voor belastingdoeleinden hanteert Hongkong voornamelijk het bronprincipe, niet het aantal dagen – zelfs een kortdurend ingezetene wordt niet belast op inkomsten uit het buitenland.
Burgerschapsopties: Hongkong is een speciale administratieve regio van China. Het is mogelijk om via Hongkong Chinees staatsburger te worden, maar dit is niet gebruikelijk voor westerse expats. Na het verkrijgen van een permanente verblijfsvergunning en deze enige tijd in bezit te hebben (en meestal in Hongkong te hebben gewoond), zou men theoretisch gezien naturalisatie tot Chinees staatsburger kunnen aanvragen (wat een paspoort van de Speciale Administratieve Regio Hongkong oplevert). China staat geen dubbele nationaliteit toe, dus u zou uw oorspronkelijke nationaliteit moeten opgeven. De meeste expats kiezen hier niet voor; in plaats daarvan behouden ze hun oorspronkelijke paspoort en genieten ze van een permanente verblijfsvergunning in Hongkong, wat in de praktijk voldoende is (recht om onbeperkt in Hongkong te wonen en te werken).
Investeringsvereisten: Aangezien er momenteel geen visum voor passieve investeerders bestaat, is er geen vast bedrag dat men moet investeren om een verblijfsvergunning te verkrijgen. Als men echter de ondernemersroute volgt, moet men voldoende kapitaal investeren om een bedrijf op een haalbare manier te runnen en te laten groeien (en lokale banen te creëren). Voor QMAS is een sterke financiële achtergrond (vermogen, inkomen) gunstig voor de puntentelling, maar er is geen vastgesteld minimuminvesteringsbedrag. Veel vermogende particulieren verhuizen simpelweg door een werkvisum te verkrijgen als directeur van hun eigen bedrijf in Hongkong, waarbij ze een redelijk bedrag aan kapitaal investeren om de immigratiedienst ervan te overtuigen dat het bedrijf de persoon kan onderhouden.
Juridische overwegingen: De territoriale belastingregels van Hongkong betekenen dat inkomsten en vermogenswinsten uit het buitenland niet belastbaar zijn . Echter, als iemand actief handelt in activa als bedrijf, kan de belastingdienst de winst beschouwen als bedrijfsinkomen (belastbaar tegen het vaste tarief van 15%). Voor typische particuliere beleggingen is dit geen probleem. Hongkong kent geen CFC-regels (Controlled Foreign Company) die van toepassing zijn op privébezit, aangezien particulieren sowieso geen belasting betalen over buitenlands inkomen. Amerikaanse burgers in Hongkong moeten echter nog steeds Amerikaanse belastingaangifte doen (met enkele uitzonderingen) vanwege de op burgerschap gebaseerde belastingheffing. Hongkong beschikt over robuuste juridische instellingen en geschillenbeslechting, wat een voordeel is voor de bescherming van beleggersvermogen. Bij vertrek uit Hongkong worden geen exitbelastingen geheven – als u geen ingezetene meer bent, hoeft u alleen de eventuele resterende belastingen over het in Hongkong gegenereerde inkomen tot dat moment te voldoen.
Beperkingen en voordelen voor buitenlandse investeerders: Hongkong staat 100% buitenlands eigendom van bedrijven en onroerend goed toe (met een kleine uitzondering: niet-permanente inwoners betalen een hogere zegelbelasting bij de aankoop van onroerend goed). De stad is een belangrijk financieel centrum met diepe kapitaalmarkten, waardoor het voor investeerders zeer gemakkelijk is om portefeuilles te beheren. Bank- en brokerage-diensten zijn van wereldklasse en toegankelijk. Een groot voordeel is het gemak waarmee zaken gedaan kunnen worden – het oprichten van bedrijven gaat snel en eenvoudig, en er zijn minimale valutacontrollen (de HKD is vrij converteerbaar en gekoppeld aan de USD). Aan de andere kant kent Hongkong hoge woonkosten en heeft het de afgelopen jaren sociaal-politieke veranderingen doorgemaakt. De invoering van de Nationale Veiligheidswet en de nauwere integratie met het vasteland van China hebben sommige expats voorzichtiger gemaakt. Vanuit fiscaal oogpunt blijft Hongkong echter zeer aantrekkelijk: geen belasting op vermogenswinsten, vermogen of buitenlands inkomen, en een relatief eenvoudige belastingaangifte. Het is vooral populair bij ondernemers en financiers in Azië die een lage belastingbasis willen zonder volledig naar een klein eilandstaatje te verhuizen.
7. Maleisië
Belastingtarieven: Maleisië heft geen vermogenswinstbelasting op beleggingen zoals aandelen. De enige vermogenswinstbelasting is de onroerendgoedwinstbelasting (RPGT) op de verkoop van onroerend goed. Voor niet-ingezetenen geldt RPGT voor onroerend goed dat binnen 5 jaar na aankoop wordt verkocht (30% binnen 5 jaar, 10% daarna). Afgezien daarvan zijn vermogenswinsten (aandelen, cryptovaluta, enz.) belastingvrij. De inkomstenbelastingtarieven in Maleisië zijn progressief, tot 30% voor hoge inkomens. Belangrijk is dat Maleisië een territoriaal belastingstelsel hanteert voor particulieren: inkomsten uit het buitenland zijn over het algemeen niet belastbaar (en momenteel zijn zelfs buitenlandse inkomsten die naar Maleisië worden overgemaakt, vrijgesteld onder een tijdelijke maatregel tot 2026). Dit betekent dat een expat die in Maleisië woont, zijn of haar financiën vaak zo kan regelen dat het inkomen uit het buitenland komt en dus niet in Maleisië wordt belast.
Verblijfseisen: Maleisië biedt langetermijnverblijfsvergunningen aan om buitenlanders aan te trekken. Het bekendste programma is Malaysia My Second Home (MM2H) . Het MM2H-programma voor West-Maleisië (het schiereiland) vereist dat aanvragers beschikken over liquide middelen van ten minste MYR 1.5 miljoen (ongeveer USD 330.000) en een maandelijks offshore-inkomen van MYR 40,000 (ongeveer USD 9.000), en dat ze MYR 1 miljoen (ongeveer USD 220.000) op een depositorekening bij een Maleisische bank storten (gedeeltelijk opneembaar na een jaar) als bewijs van financiële middelen. Het gunstige belastingbeleid van Maleisië maakt het een aantrekkelijke bestemming voor belastingplichtigen, met name voor degenen die kunnen profiteren van het Malaysia My Second Home (MM2H)-programma. Het MM2H-visum is geldig voor 5 of 10 jaar (afhankelijk van recente wijzigingen) en kan worden verlengd. Er zijn ook varianten op staatsniveau, zoals Sarawak MM2H , die lagere financiële drempels hanteert (bijvoorbeeld een vast deposito van ongeveer MYR 150.000) en een verblijfsvereiste van 15 dagen per jaar. Een andere recente optie is de "DE Rantau" Digital Nomad Pass , een verlengbare pas voor één jaar voor remote workers met een relatief lage inkomensvereiste (ongeveer USD 24.000 jaarinkomen).
Fysieke aanwezigheidsverplichtingen: Volgens de nieuwe MM2H-regels moeten visumhouders in West-Maleisië minimaal 90 cumulatieve dagen per jaar in Maleisië verblijven . Dit is om ervoor te zorgen dat deelnemers bijdragen aan de lokale economie. (In Sarawak is dit slechts 15 dagen per jaar.) Voor degenen die alleen fiscaal ingezetene willen worden, wordt Maleisië als fiscaal ingezetene beschouwd als men meer dan 182 dagen per jaar in het land verblijft. Het is belangrijk om te weten dat zelfs als men fiscaal ingezetene is, buitenlands inkomen vrijgesteld kan zijn van belasting. Veel MM2H-houders verblijven uiteindelijk een aanzienlijk deel van het jaar in Maleisië vanwege de aantrekkelijke levensstijl (lage kosten van levensonderhoud, warm klimaat).
Burgerschapsopties: Maleisië is vrij restrictief wat betreft burgerschap. Naturalisatie is doorgaans pas mogelijk na 10 jaar permanent verblijf , en Maleisië staat over het algemeen geen dubbele nationaliteit toe – wat betekent dat men afstand moet doen van de oorspronkelijke nationaliteit. Het verkrijgen van een permanente verblijfsvergunning is niet automatisch met het MM2H-programma; MM2H is een visum voor de lange termijn, geen permanente verblijfsvergunning. Er is een mogelijkheid om een permanente verblijfsvergunning aan te vragen (bijvoorbeeld na 5 jaar op bepaalde werk- of partnervisa, of met speciale goedkeuring), maar deze is selectief. Daarom blijven de meeste expats in Maleisië op een verlengbaar visum. Gelukkig hoeft men geen staatsburger of permanent ingezetene te zijn om te profiteren van het Maleisische belastingstelsel.
Investeringsvereisten: De "investering" van het MM2H-programma bestaat in feite uit een vast deposito (MYR 1 miljoen op een bankrekening) plus het aantonen van een hoog maandelijks inkomen. Dit is geen vergoeding; het geld blijft van u (hoewel een deel van het deposito gedurende uw verblijf moet worden aangehouden). Andere visumtypen, zoals de nomadenpas, hebben minimale investeringsvereisten (alleen het aantonen van inkomen). Als u een investeringsroute wilt volgen, biedt Maleisië ook de mogelijkheid om een bedrijf op te richten en via uw eigen bedrijf een werkvergunning te verkrijgen. Dit vereist wel een bepaald gestort kapitaal (vaak rond de USD 50 of meer om zeker te zijn) en lokale werknemers in dienst te nemen. Maar vergeleken met veel andere landen zijn de financiële toelatingseisen voor een langetermijnvisum in Maleisië relatief laag.
Juridische overwegingen: Omdat Maleisië geen belasting heft op buitenlands inkomen, structureren expats hun financiën vaak zo dat ze inkomsten uit het buitenland genereren. Het is belangrijk om in de gaten te houden dat het standpunt van Maleisië over wat als buitenlands versus lokaal inkomen wordt beschouwd, kan veranderen; op een gegeven moment werd overwogen om belasting te heffen op overmakingen van buitenlands inkomen, maar dit is uitgesteld. Ook als een expat een Maleisische vennootschap heeft of lokale huurinkomsten genereert, zijn deze lokaal belastbaar (vennootschapsbelasting circa 24%, huurinkomsten tegen progressieve tarieven). Er zijn geen specifieke CFC-regels voor particulieren, aangezien inkomsten uit het buitenland over het algemeen buiten het toepassingsgebied vallen. Maleisië kent geen erfbelasting en geen vermogensbelasting. Bij vertrek uit Maleisië is er geen exitbelasting voor particulieren – u betaalt eenvoudigweg de verschuldigde belastingen over inkomsten uit Maleisische bronnen tot aan uw vertrek. Het is belangrijk voor expats om aan de wettelijke verplichtingen te blijven voldoen (belastingaangifte indienen als u lokaal inkomen heeft).
Beperkingen en voordelen voor buitenlandse investeerders: Buitenlanders in Maleisië kunnen onroerend goed bezitten (met enkele minimumprijsdrempels die door de staat worden vastgesteld, vaak rond de 1 miljoen MYR voor een appartement). Ze kunnen ook 100% eigenaar zijn van bedrijven in de meeste sectoren (een paar sectoren zijn beperkt). De grootste voordelen van Maleisië zijn de betaalbaarheid en de levensstijl – de kosten van levensonderhoud zijn een fractie van die in Singapore, terwijl het land toch een goede infrastructuur, gezondheidszorg en een Engelstalige omgeving in de grote steden biedt. Vanuit fiscaal oogpunt is de mogelijkheid om in een goed verbonden land te wonen en legaal geen belasting te betalen over offshore vermogenswinsten en -inkomsten zeer aantrekkelijk. Een potentieel nadeel zijn politieke veranderingen – het belastingbeleid kan veranderen en de regels van het MM2H-programma zijn in het verleden aangescherpt (zoals in 2021). Ook kan de bureaucratie in Maleisië trager zijn dan in sommige andere landen (visumverwerking kan tijdrovend zijn). Desondanks blijft Maleisië een favoriet voor gepensioneerden en zakenmensen die op zoek zijn naar een belastingvriendelijke basis in Zuidoost-Azië zonder de hoge kosten van Singapore of het ultra-exclusieve karakter van Monaco.
8. Zwitserland
Belastingtarieven: Zwitserland kent een unieke belastingregeling voor vermogenswinsten. Voor particuliere ingezetenen zijn vermogenswinsten op privébezit (zoals aandelen) over het algemeen belastingvrij – zolang die winsten voortkomen uit het beheer van privévermogen en niet uit frequent handelen als bedrijf. Verkoop van aandelen of andere effecten met winst is doorgaans niet belastbaar. Het Zwitserse vermogenswinstbelastingtarief voor privébezit is over het algemeen nul, waardoor het een aantrekkelijke bestemming is voor investeerders. Er zijn echter uitzonderingen: als iemand wordt beschouwd als een "professionele effectenhandelaar" (bijvoorbeeld door zeer frequent handelen of het gebruik van aanzienlijke hefboomwerking), kunnen de winsten worden geherclassificeerd als inkomen. Winsten uit de verkoop van onroerend goed worden belast, maar op kantonaal niveau (elk kanton heeft zijn eigen vermogenswinstbelasting). Naast vermogenswinsten betalen Zwitserse ingezetenen inkomstenbelasting over hun wereldwijde inkomen (federale + kantonale/gemeentelijke tarieven). De hoogste gecombineerde inkomstenbelastingtarieven variëren ruwweg van 20% tot 40%, afhankelijk van het kanton. Daarnaast heft Zwitserland een jaarlijkse vermogensbelasting op netto-activa (doorgaans tussen de 0.1% en 1% per jaar, afhankelijk van het kanton).
Verblijfseisen: Om naar Zwitserland te verhuizen, hebben niet-EU-burgers doorgaans een verblijfsvergunning nodig die gekoppeld is aan werk of een aanzienlijk vermogen. Een populaire route voor vermogende gepensioneerden of financieel onafhankelijke personen is het forfaitaire belastingstelsel (forfait) . In plaats van het werkelijke inkomen te belasten, kan Zwitserland een vast bedrag heffen op basis van de levenskosten (vaak ongeveer gelijk aan 5 keer de jaarlijkse huur of een minimumbedrag dat door het kanton is vastgesteld, bijvoorbeeld minimaal CHF 150,000 belasting per jaar in veel kantons). In ruil daarvoor krijgt de persoon (die doorgaans niet in Zwitserland mag werken) een verblijfsvergunning. Een andere mogelijkheid is het oprichten van een Zwitsers bedrijf en het verkrijgen van een vergunning als sleutelmedewerker (deze route vereist zakelijke activiteit en lokale werkgelegenheid). EU-burgers hebben gemakkelijker toegang vanwege het vrije verkeer. Elk kanton hanteert quota en kleine verschillen voor het verlenen van vergunningen.
Fysieke aanwezigheidsverplichting: Zodra u een Zwitserse verblijfsvergunning heeft, wordt van u verwacht dat u het grootste deel van uw tijd in Zwitserland doorbrengt. Technisch gezien kan een afwezigheid van meer dan 6 maanden leiden tot intrekking van de vergunning. Voor fiscale residentie geldt over het algemeen dat u fiscaal resident bent als u 183 dagen of meer per jaar in Zwitserland verblijft (en zelfs kortere verblijven als het uw centrum van vitale belangen is). Mensen die forfaitaire belasting betalen, hebben doorgaans Zwitserland als hun hoofdverblijfplaats, hoewel reizen is toegestaan. Zwitserland is een klein land, dus veel inwoners maken wel eens korte uitstapjes naar buurlanden, maar ze wonen het grootste deel van het jaar nog steeds voornamelijk in Zwitserland.
Burgerschapsmogelijkheden: Zwitserland biedt de mogelijkheid tot staatsburgerschap door naturalisatie, doorgaans na 10 jaar verblijf (en het voldoen aan integratiecriteria zoals taalvaardigheid in de taal van het betreffende kanton en maatschappelijke betrokkenheid). Het proces omvat ook goedkeuringen van de gemeente en het kanton – het kan behoorlijk streng zijn. Zwitserland staat dubbele nationaliteit toe, dus een expat kan zijn of haar oorspronkelijke nationaliteit behouden. Sommige vermogende personen omzeilen lange wachttijden elders door middel van versnelde naturalisatie (bijvoorbeeld als ze met een Zwitser getrouwd zijn of via speciale kantonale programma's), maar over het algemeen is het een langdurig proces.
Investeringsvereisten: Als u kiest voor de forfaitaire fiscale residentie, houdt de "investering" in dat u ermee instemt de jaarlijkse belasting te betalen. Voor veel vermogende particulieren is deze belasting veel lager dan wat ze zouden betalen over hun wereldwijde inkomen in een land met een hoog belastingtarief. Mogelijk moet u ook een luxe woning kopen of huren als onderdeel van de overeenkomst (aangezien de belasting vaak een veelvoud van de huur bedraagt). Als u via een bedrijf komt, moet u mogelijk aanzienlijk kapitaal in die onderneming investeren en banen creëren om aan de eisen van de autoriteiten te voldoen. Er is geen vast minimumbedrag voor een zakelijke investeerder, maar het bedrijfsplan moet het kanton ervan overtuigen dat het economisch voordelig is. Vergeleken met gouden visa elders, is de Zwitserse route meer een belastingconstructie waarbij u betaalt om in aanmerking te komen voor een verblijfsvergunning dan een directe investering – maar het bereikt wel een vergelijkbaar doel: residentie verkrijgen door middel van geld.
Juridische overwegingen: De Zwitserse belastingwetgeving is complex vanwege de verschillen tussen de kantons. Belangrijke punten voor expats: er zijn geen CFC-regels (Zwitserse ingezetenen worden niet benadeeld voor het bezitten van bedrijven in het buitenland, afgezien van de verplichting om bepaalde buitenlandse activa aan te geven voor de vermogensbelasting). Als u kiest voor de forfaitaire belasting, mag u over het algemeen geen inkomsten uit Zwitserse bronnen genereren (met uitzondering van beleggingsinkomsten, die soms kunnen worden vrijgesteld) – dit is een voorwaarde, waardoor men zakelijke activiteiten mogelijk offshore houdt. Er is geen exitbelasting bij vertrek uit Zwitserland (u betaalt alleen de verschuldigde belastingen tot aan uw vertrek; niet-gerealiseerde winsten blijven onbelast). De privacy in het bankwezen is afgenomen als gevolg van internationale overeenkomsten, maar Zwitserland biedt nog steeds sterke juridische bescherming voor vermogen. Let op: Amerikaanse burgers kunnen de forfaitaire belasting van Zwitserland gebruiken voor lokale belastingen, maar de Amerikaanse belastingdienst (IRS) zal hen nog steeds belasten op hun wereldwijde inkomen (geen verdragsvrijstelling voor forfaitaire belasting), wat de zaken kan compliceren.
Beperkingen en voordelen voor buitenlandse investeerders: Voordelen van een verblijfsvergunning in Zwitserland zijn onder andere een hoge levenskwaliteit, politieke stabiliteit, uitstekende gezondheidszorg, onderwijs en infrastructuur , en voor wie een forfaitaire belasting ontvangt, een potentieel veel lagere belastingdruk dan in hun thuisland. Zwitserse steden zoals Zürich, Genève en Zug zijn centra voor financiën en crypto, wat investeerders aantrekt. Nadelen: de kosten van levensonderhoud zijn erg hoog (vooral huisvesting, verzekeringen en diensten). Het verkrijgen van een verblijfsvergunning als niet-EU-burger vereist ofwel een zeer hoog vermogen, ofwel een dienstverband bij een bedrijf dat je kan sponsoren – het is niet zo eenvoudig als sommige gouden visumprogramma's. Bovendien kan elk kanton verschillende forfaitaire belastingbedragen vaststellen of onderhandelen, en sommige (zoals Zürich) bieden helemaal geen forfaitaire belasting aan (het is daar afgeschaft). Buitenlanders ondervinden enkele beperkingen bij de aankoop van onroerend goed (de Lex Koller-wet beperkt niet-ingezetenen in de aankoop van residentieel vastgoed, behalve onder bepaalde voorwaarden of in toeristische zones). Al met al is Zwitserland ideaal voor wie op zoek is naar belastingvoordeel op vermogenswinsten in een ontwikkeld land – vooral als ze bereid zijn een vast belastingbedrag af te dragen en te integreren in het Zwitserse leven.
9. Andorra
Belastingtarieven: Andorra heeft een laag belastingregime. Kapitaalwinsten voor particulieren zijn grotendeels belastingvrij als aan bepaalde voorwaarden wordt voldaan. Concreet: als u minder dan 25% van een vermogen bezit (dus geen grootaandeelhouder bent) of een belegging minstens 10 jaar aanhoudt, is de winst bij verkoop vrijgesteld van belasting . Als aan deze voorwaarden niet wordt voldaan, worden kapitaalwinsten belast als onderdeel van beleggingsinkomsten tegen een vast tarief van 10% (met een kleine vrijstelling van € 3,000). Het Andorrese tarief voor vermogenswinstbelasting is voor de meeste particulieren feitelijk nul, mits aan bepaalde voorwaarden wordt voldaan. De Andorrese inkomstenbelasting (ingevoerd in 2015) bedraagt een vast tarief van 10% over het grootste deel van het inkomen boven een bepaalde drempel (de eerste € 24,000 is 0%, de volgende € 16,000 is 5%, en daarboven 10%). Er zijn geen vermogensbelastingen en geen erfbelasting of schenkingsbelasting in Andorra. Dit maakt de totale belastingdruk in Andorra een van de laagste in Europa.
Verblijfsvereisten: Andorra biedt twee hoofdvormen van verblijf: actief verblijf (met werkrecht, vereist een baan of bedrijf in Andorra) en passief verblijf (vaak voor gepensioneerden of investeerders, die niet lokaal werken). Voor het passieve verblijf, "Residència sense activitat lucrativa", is een financiële investering in Andorra vereist . Momenteel is de vereiste een investering van minimaal € 600,000 in Andorrese activa. Dit kan worden voldaan door de aankoop van onroerend goed, staatsobligaties of andere lokale investeringen; met name € 47,500 hiervan moet een borgsom zijn bij de Andorrese INAF (financiële autoriteit) die gedurende de verblijfsperiode moet worden aangehouden. Actief verblijf kan worden verkregen door een bedrijf in Andorra op te richten, er minimaal 21% van de aandelen in te bezitten en een lokale werknemer in dienst te nemen, naast andere criteria (en vereist ook een kleinere borgsom van € 15,000). Beide vormen vereisen een blanco strafblad en bewijs van inkomen/vermogen dat toereikend is om van te leven.
Fysieke aanwezigheidsverplichtingen: Passieve inwoners moeten minimaal 90 dagen per jaar in Andorra verblijven . Ze mogen in feite niet meer dan 183 dagen in één enkel land verblijven, anders kunnen ze als fiscaal ingezetene van een ander land worden beschouwd. Van actieve inwoners (die in Andorra werken) wordt over het algemeen verwacht dat ze minstens 183 dagen per jaar in Andorra verblijven (aangezien ze daar werkzaam zijn). Door de geringe omvang van Andorra reizen inwoners vaak naar buurlanden zoals Spanje of Frankrijk, maar het handhaven van de minimale aanwezigheidsverplichting is belangrijk voor de verlenging van de verblijfsvergunning.
Burgerschapsopties: Het verkrijgen van het Andorrese staatsburgerschap is lastig. Naturalisatie vereist 20 jaar verblijf (verkort tot 10 jaar voor wie een Andorrese school heeft doorlopen). Andorra staat geen dubbele nationaliteit toe, dus men moet afstand doen van de huidige nationaliteit om Andorrees staatsburger te worden. Vanwege deze strenge regels blijven de meeste expats in Andorra langdurig ingezetene in plaats van staatsburger. Ingezetenen kunnen echter uiteindelijk een Andorrees paspoort aanvragen als ze zich committeren aan een langdurig verblijf en integratie (inclusief het behalen van een Catalaans taal- en geschiedenisexamen voor het verkrijgen van het staatsburgerschap).
Investeringsvereisten: De investering van € 600,000 voor passief verblijf kan bestaan uit de aankoop van onroerend goed in Andorra (velen kiezen ervoor om een woning te kopen en die mee te tellen voor het bedrag). Het kan ook investeringen omvatten zoals deelname in een Andorrees beleggingsfonds of simpelweg het verhogen van de verplichte staatsborg boven de € 47.5. U heeft 7 maanden na voorlopige goedkeuring de tijd om aan te tonen dat u de vereiste investering heeft gedaan. Dit kapitaal is van u (afgezien van de bevroren borg) en kan zelfs rendement opleveren (bijvoorbeeld huur of rente), dus in tegenstelling tot een schenking is het geen verloren waarde. Voor actief verblijf via een bedrijf draait het meer om de bedrijfsopzet dan om een vast bedrag, hoewel er natuurlijk wel enig kapitaal nodig is om het bedrijf te starten en de borg van € 15 te onderhouden.
Juridische overwegingen: De belastingwetgeving van Andorra is eenvoudig en zeer gunstig voor ingezetenen. Omdat er in veel gevallen geen significante vermogenswinstbelasting of dividendbelasting is, is er weinig behoefte aan complexe belastingontwijkingsconstructies. Andorra heeft overeenkomsten gesloten voor de uitwisseling van belastinginformatie, waardoor het geen geheimhoudingsjurisdictie meer is zoals vroeger. Dit betekent dat hoewel uw buitenlandse vermogen niet wordt belast, grote landen mogelijk nog steeds aangifte van dat vermogen vereisen als u hun staatsburger bent. Er zijn geen CFC-regels (Controlled Foreign Company) gericht op particulieren (aangezien persoonlijk buitenlands inkomen vaak toch niet wordt belast). Houd er rekening mee dat als u een land met hoge belastingen verlaat om zich in Andorra te vestigen, er mogelijk exitheffingen of tijdelijke belastingregels van toepassing zijn in uw thuisland. Spanje kent bijvoorbeeld een exitheffing voor personen die hun Spaanse fiscale woonplaats opgeven na een aanzienlijk vermogen te hebben opgebouwd – verhuizing naar Andorra heeft dit in het verleden voor sommige Spanjaarden veroorzaakt.
Beperkingen en voordelen voor buitenlandse investeerders: Andorra biedt een unieke combinatie van belastingvoordelen en een hoge levensstandaard (het is veilig, heeft uitstekende gezondheidszorg en ligt in de Pyreneeën, waar je kunt skiën en genieten van de natuur). Voordelen zijn onder andere het gebruik van de euro en de gunstige ligging tussen Frankrijk en Spanje. De financiële drempel voor het verblijfsprogramma (€ 600) is hoog, maar in absolute termen niet zo hoog als in sommige andere landen. Historisch gezien was buitenlands eigendom van onroerend goed beperkt, maar Andorra heeft zich opengesteld en buitenlanders (inclusief passieve inwoners) kunnen nu onroerend goed kopen zonder speciale vergunning.
Zakelijk gezien moet een actieve inwoner doorgaans een bedrijf oprichten (wat lokale administratiekosten en personeelswerving met zich meebrengt). Het bankwezen in Andorra is stabiel, maar als klein land zijn de keuzes beperkter. Over het algemeen is de aantrekkingskracht van Andorra dat men in Europa (zij het niet in de EU) kan wonen met een zeer lage belastingdruk – geen belasting op de meeste vermogenswinsten, een laag vast inkomstenbelastingtarief en gematigde kosten in vergelijking met grote steden. Het is vooral aantrekkelijk voor gepensioneerden, handelaren en crypto-investeerders die hun belastingzaken in een veilige haven willen regelen.
10. Belize
Belastingtarieven: Belize biedt een zeer belastingvriendelijk klimaat voor buitenlandse ingezetenen. Er wordt geen vermogenswinstbelasting geheven op de meeste activa. Winsten uit de verkoop van beleggingen zijn dus over het algemeen belastingvrij. Het vermogenswinstbelastingtarief in Belize is nul voor de meeste activa, waardoor het een aantrekkelijke bestemming is voor investeerders. Het inkomstenbelastingstelsel van Belize is territoriaal: inkomsten uit het buitenland worden niet belast in Belize. Lokale inkomsten (als u voor een Belizeaans bedrijf werkt of een bedrijf in Belize heeft) worden belast tegen een vast tarief van 25% na een kleine vrijstelling. Er is geen loonbelasting, maar er zijn wel andere kleine belastingen, zoals een 'sociale heffing' van 1.75% tot 3% op de bedrijfsomzet (afhankelijk van het bedrijf), die in sommige gevallen de inkomstenbelasting effectief kan vervangen. Er zijn geen erfbelastingen.
Verblijfsvereisten: Een populaire manier voor expats om in Belize te wonen is via het Qualified Retired Persons (QRP)-programma . Het QRP is in feite een pensioenvisum dat beschikbaar is voor iedereen ouder dan 45 jaar (en hun familie) die een maandelijks inkomen van ten minste USD $2,000 uit het buitenland kan aantonen (pensioen, beleggingsinkomsten, enz.). QRP-houders zijn vrijgesteld van Belizaanse belastingen op hun buitenlands inkomen en kunnen zelfs persoonlijke goederen en een auto belastingvrij importeren.
De QRP (Qualified Resident Permit) is een verblijfsstatus die jaarlijks verlengd moet worden (tegen betaling), maar er zijn geen strikte verblijfsvereisten, behalve een bezoek van 30 dagen per jaar. Voor degenen die niet in aanmerking komen voor de QRP of er niet voor kiezen, is het alternatief om permanent resident te worden. Dit houdt meestal in dat men een jaar onafgebroken in Belize verblijft met een toeristenvisum (of een ander visum voor langdurig verblijf) en vervolgens een aanvraag voor permanent verblijf indient, waarbij men moet aantonen in het levensonderhoud te voorzien. Een andere optie is om te investeren in een bedrijf en een werkvergunning te verkrijgen, waarna men permanent resident wordt. Na 5 jaar permanent resident te zijn, kan men het staatsburgerschap aanvragen.
Fysieke aanwezigheidsverplichtingen: Het QRP-programma vereist dat u ten minste 30 opeenvolgende dagen per jaar in Belize verblijft om de status te behouden. Daarnaast bent u vrij om te reizen. Als u via de reguliere route een permanente verblijfsvergunning verkrijgt, wordt van u verwacht dat u Belize als uw hoofdverblijfplaats beschouwt (ten minste gedurende het eerste jaar vóór de goedkeuring van de permanente verblijfsvergunning moet u 50 van de 52 weken in het land verblijven). Zodra u een permanente verblijfsvergunning heeft, is af en toe reizen toegestaan, maar als u te lang wegblijft zonder bindingen, kunnen de autoriteiten uw verblijfsstatus in twijfel trekken. Voor fiscale doeleinden is een voordeel van Belize dat als u een QRP- of permanente verblijfsvergunning heeft en geen belastingverplichtingen in het land heeft (omdat uw inkomen buitenlands is), u in feite geen inkomen hoeft aan te geven of belasting hoeft te betalen , ongeacht het aantal dagen dat u in het land verblijft.
Burgerschapsopties: Belize staat naturalisatie toe na 5 jaar legaal verblijf (dit kan de periode met een permanente verblijfsvergunning of mogelijk een periode met een QRP-status omvatten, indien deze wordt omgezet). Belize staat over het algemeen dubbele nationaliteit toe, dus een expat kan zijn of haar oorspronkelijke nationaliteit behouden. Burgerschap geeft je een paspoort van Belize (met bescheiden voordelen op het gebied van visumvrij reizen). Veel QRP-deelnemers kiezen er echter niet voor om burgerschap aan te vragen, tenzij ze van plan zijn activiteiten te ondernemen waarvoor dit vereist is (zoals stemmen of onbeperkt ondernemerschap), aangezien de fiscale voordelen al beschikbaar zijn met een verblijfsvergunning.
Investeringsvereisten: Het QRP-programma kent geen hoge investeringsvereisten – alleen een bewijs van een maandelijks inkomen van $ 2,000 (wat neerkomt op $ 24 per jaar). Voor een reguliere permanente verblijfsvergunning is geen vast investeringsbedrag vereist, maar als u zich via een investering wilt kwalificeren, kunt u een bedrijf in Belize starten of onroerend goed kopen en dat als uw bron van inkomsten aantonen. Onroerend goed in Belize is relatief betaalbaar (u kunt bijvoorbeeld een appartement aan zee kopen voor ruim onder de $ 300). Er bestaat geen officieel gouden visum, maar grote investeerders (bijvoorbeeld die BZD $ 500,000 of meer in Belize investeren) kunnen mogelijk een vereenvoudigde verblijfsvergunning verkrijgen. Over het algemeen zijn de financiële drempels om in Belize te wonen vrij laag in vergelijking met de andere landen in deze lijst.
Juridische overwegingen: Het territoriale belastingstelsel van Belize en het QRP-programma zorgen ervoor dat buitenlands inkomen en vermogenswinsten niet onderworpen zijn aan de Belizaanse belasting. Echter, als een expat inkomsten genereert in Belize (bijvoorbeeld door het oprichten van een lokaal bedrijf of het verhuren van onroerend goed in Belize), worden die inkomsten belast tegen de standaardtarieven. Belize heeft in het verleden de reputatie gehad een offshore financieel centrum te zijn, wat betekent dat het onder internationaal toezicht staat. Het land heeft de Common Reporting Standards (CRS) ingevoerd, waardoor informatie over buitenlandse rekeningen mogelijk wordt gedeeld. QRP-deelnemers mogen niet in Belize werken (hoewel ze wel een bedrijf mogen bezitten, mogen ze er niet actief in werkzaam zijn).
Er zijn geen specifieke anti-ontwijkingsregels gericht op individuen, gezien het lage belastingstelsel. Bij vertrek uit het thuisland naar Belize is het belangrijk om formeel de fiscale woonplaats in het thuisland te verbreken om volledig te kunnen profiteren van de belastingvrije voordelen van Belize. Zo moeten Canadezen hun fiscale woonplaats in het thuisland verbreken om niet langer als ingezetene te worden belast, en blijven Amerikanen door de VS belast worden op hun wereldwijde inkomen, ondanks dat ze in Belize wonen (belastingheffing op basis van burgerschap).
Beperkingen en voordelen voor buitenlandse investeerders: Onder het QRP-programma mag u niet voor een Belizeaans bedrijf werken, maar u kunt wel inkomsten blijven genereren vanuit het buitenland of via een online bedrijf. Als buitenlander kunt u zonder beperkingen onroerend goed bezitten in Belize, en de grondprijzen liggen lager dan in veel andere Caribische landen. De voordelen van Belize zijn onder andere de Engelstalige bevolking (Belize is het enige land in Centraal-Amerika met Engels als officiële taal), het warme klimaat en de ontspannen levensstijl. Het ligt bovendien relatief dicht bij de Verenigde Staten.
Er zijn wel een paar nadelen: de infrastructuur en de gezondheidszorg zijn niet zo ontwikkeld als in rijkere landen, en de criminaliteit is in sommige gebieden hoger. Maar veel expats vestigen zich op de rustigere eilanden of in de steden (zoals Ambergris Caye of Placencia) en genieten daar van een vredig leven. Kortom, Belize is een aantrekkelijke keuze voor wie een belastingvrije basis zoekt voor zijn pensioen of werk op afstand met minimale bureaucratische obstakels – in feite nul belasting op wereldwijd inkomen en winsten , in ruil voor eenvoudige verblijfsvoorwaarden en het genieten van het leven in een tropische omgeving.
Residentie- en burgerschapsprogramma's
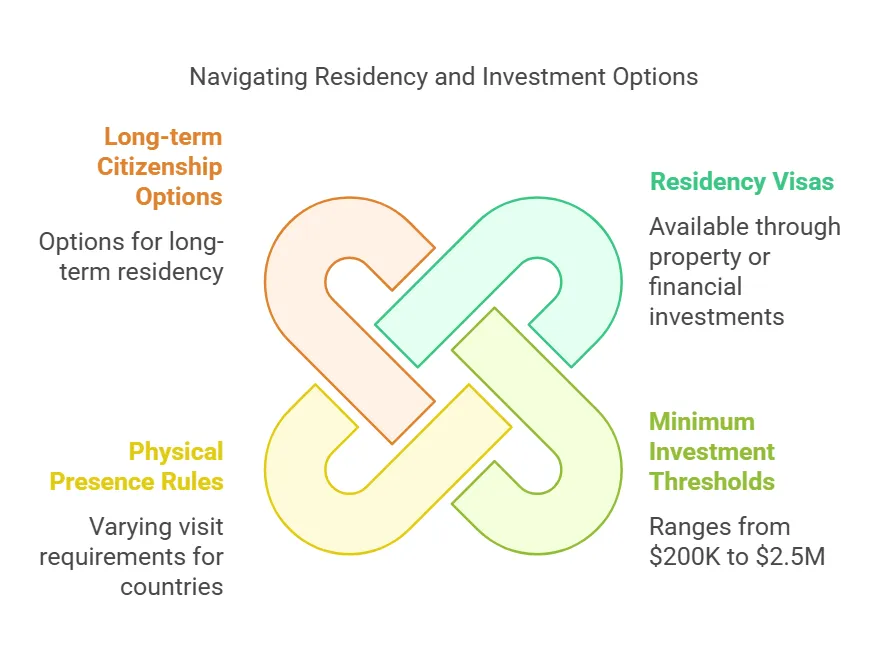
Inzicht in het tarief van de vermogenswinstbelasting in elk land is cruciaal voor beleggers die hun rendement willen maximaliseren en het beste verblijfs- of burgerschapsprogramma willen kiezen.
Land | Verblijfsvergunning (investeringsvereiste) | Minimale verblijfsduur per jaar | In aanmerking komen voor het staatsburgerschap |
|---|---|---|---|
Verenigde Arabische Emiraten | Visum voor vastgoedbeleggers – 2 jaar met een investering van AED 750 ($ 204) of een 10-jarig "Gouden Visum" met een investering van AED 2 miljoen ($ 545) (ook mogelijkheden via een bedrijf of dienstverband). | Geen (verblijf is niet verplicht; een bezoek eens in de 6-12 maanden is voldoende). | Moeilijk – geen standaard naturalisatieprocedure; staatsburgerschap alleen bij uitzondering (geen gebruikelijke route). |
Bahamas | Permanent verblijf verkrijgen door investering – aankoop van onroerend goed ≥ $750,000 (versneld vanaf $1.5 miljoen). Jaarlijkse verblijfsvergunningen beschikbaar voor lagere investeringen. | ~90 dagen (u moet ten minste 90 dagen op de Bahama's en maximaal 183 dagen elders verblijven om uw fiscale woonplaats te behouden). | Mogelijk na meer dan 10 jaar verblijf, maar naar eigen goeddunken; dubbele nationaliteit toegestaan. |
Kaaiman Eilanden | Permanente verblijfsvergunning (PR) – investeer ≥ US$ 2.4 miljoen in onroerend goed (25 jaar verblijfsrecht met een investering van US$ 1.2 miljoen). Vergunningen voor ondernemers beschikbaar. | Minimaal (1 dag per jaar om het PR-record te behouden). | Na minimaal 5 jaar permanent verblijf komt men in aanmerking voor het staatsburgerschap van een Brits overzees gebied (wat leidt tot een Brits paspoort). |
Monaco | Verblijfsvergunning – aantonen dat u minimaal €500 op een bankrekening in Monaco heeft staan en eigenaar bent van of een woning huurt in Monaco. Geen directe investeringen in de overheid; financiële zelfredzaamheid is vereist. | ~90 dagen (ongeveer 3 maanden/jaar minimum verblijf om de verblijfsvergunning te behouden). | Je komt in aanmerking na 10 jaar verblijf (burgerschap door naturalisatie is naar eigen goeddunken en vereist dat je je vorige nationaliteit opgeeft). |
Singapore | Global Investor Programme – investeer ≥ S$2.5 miljoen (~US$1.8 miljoen) in een bedrijf of fonds om een permanente verblijfsvergunning te verkrijgen. Als alternatief: een werkvergunning (arbeidsvisum) die leidt tot een permanente verblijfsvergunning. | Er is geen vast minimum, maar verlenging van de permanente verblijfsvergunning hangt af van het behouden van banden; over het algemeen wordt men als fiscaal ingezetene beschouwd als men ≥183 dagen per jaar verblijft. | Je komt in aanmerking om het staatsburgerschap aan te vragen na ongeveer twee jaar als permanent resident (je moet je eerdere nationaliteit opgeven; de goedkeuring is selectief). |
Hong Kong | Momenteel geen investeringsvisum (opgeschort); gebruikelijke routes zijn een werkvisum of het Quality Migrant-programma (op punten, geen investering vereist). Permanente verblijfsvergunning wordt na 7 jaar verkregen. | Er is geen expliciete vereiste, maar over het algemeen moet men langer dan 6 maanden per jaar in het land verblijven om de continuïteit te waarborgen (de permanente verblijfsvergunning kan na 36 maanden afwezigheid vervallen). | Na 7 jaar komt men in aanmerking voor een permanente verblijfsvergunning en kan men vervolgens de Chinese nationaliteit verkrijgen (zelden, dubbele nationaliteit wordt niet erkend). |
Maleisië | Het "Malaysia My Second Home" (MM2H) visum is een verlengbaar visum voor 5 jaar – een vast deposito van ongeveer MYR 1 miljoen (≈$ 220) plus een bewijs van een maandelijks inkomen van MYR 40. (Voor de staat Sarawak gelden lagere eisen voor het MM2H visum.) Er zijn ook digitale nomadenvisa voor 1 jaar (inkomen van ongeveer $ 24 per jaar). | 90 dagen per jaar (MM2H-schiereiland); 15 dagen per jaar (Sarawak). Fiscaal ingezetene indien ≥182 dagen. | Zeer moeilijk – meer dan 10 jaar verblijf vereist voor naturalisatie, en Maleisië staat geen dubbele nationaliteit toe. |
Zwitserland | Eenmalige belastingheffing voor ingezetenen – onderhandel over de jaarlijkse belasting (vaak CHF 150 of meer); of een investeerders-/werkvisum via het oprichten van een bedrijf. | Ongeveer 183 dagen (afwezigheid van meer dan 6 maanden kan de vergunning ongeldig maken). Verwacht wordt dat Zwitserland de primaire woonplaats wordt. | Na 10 jaar in aanmerking komen (onder voorbehoud van integratie- en taalcriteria); dubbele nationaliteit toegestaan. |
Andorra | Passief verblijf (niet-winstgevend) – investeer ≥ € 600,000 in Andorrese activa (inclusief € 47 aan staatsobligaties). Actief verblijf vereist een Andorrese onderneming. | 90 dagen per jaar (passieve bewoner). Actieve bewoners: 183+ dagen. | Je komt in aanmerking na 20 jaar (of 10 jaar als je in Andorra bent opgeleid); geen dubbele nationaliteit (je moet je oorspronkelijke nationaliteit opgeven). |
Belize | Programma voor gekwalificeerde gepensioneerden (QRP) – 45 jaar en ouder met een buitenlands inkomen van USD $2,000 per maand (geen investering vereist). Of na 1 jaar verblijf, een aanvraag indienen voor een permanente verblijfsvergunning. | QRP: 30 dagen per jaar. (Permanente inwoners dienen het grootste deel van het jaar te verblijven). | Na 5 jaar verblijf in aanmerking komend; dubbele nationaliteit toegestaan. |
De beste belastingparadijs kiezen die aansluit bij uw behoeften
Wonen in een land zonder vermogenswinstbelasting kan het rendement op investeringen aanzienlijk verhogen. Zonder de last van vermogenswinstbelasting kunnen beleggers meer van hun winst behouden, waardoor hun vermogen sneller kan groeien. Dit kan een levensveranderende ervaring zijn als het verstandig wordt gepland, aangezien zelfs een klein verschil in belastingen kan leiden tot een aanzienlijke toename van het nettovermogen op de lange termijn. Een belegger die geen vermogenswinstbelasting hoeft te betalen, kan bijvoorbeeld de volledige winst herinvesteren en profiteren van het rente-op-rente-effect. Dit kan na verloop van tijd resulteren in een veel grotere portefeuille dan bij een belegger die een deel van zijn winst aan belasting moet afstaan. Daarom zijn landen zonder vermogenswinstbelasting zeer aantrekkelijk voor diegenen die hun beleggingsrendement willen maximaliseren en financiële onafhankelijkheid willen bereiken.
Verhuizen naar een fiscaal aantrekkelijk land kan een doorslaggevende factor zijn voor expats, investeerders en ondernemers die hun vermogenswinstbelasting willen verlagen en hun financiële toekomst willen optimaliseren. Of u nu de voorkeur geeft aan de belastingvrije omgevingen van de VAE, de Bahama's of de Kaaimaneilanden, de zakelijke centra van Singapore en Hongkong, of de lage belastingregimes van Andorra en Zwitserland, elk land biedt unieke voordelen op basis van verblijfsvereisten, investeringsmogelijkheden en langetermijnmogelijkheden voor staatsburgerschap.
Voordat u verhuist, is het cruciaal om factoren zoals wettelijke verblijfsverplichtingen, belastingverdragen, toegang tot bankdiensten en levenskwaliteit in overweging te nemen. Daarnaast kan overleg met een belastingadviseur ervoor zorgen dat u voldoet aan de exitbelastingen en anti-ontwijkingsregels in uw thuisland.
Door de juiste bestemming te kiezen, kunt u uw vermogen maximaliseren, uw bezittingen beschermen en genieten van een fiscaal voordelige levensstijl in 2025 en daarna. Bij de keuze voor een belastingparadijs is inzicht in het tarief van de vermogenswinstbelasting essentieel om uw beleggingsrendement te maximaliseren en financiële efficiëntie te bereiken. Of u nu op zoek bent naar een tropisch toevluchtsoord, een Europese basis of een wereldwijd financieel centrum, deze top belastingparadijzen voor expats bieden uitstekende mogelijkheden voor wie zijn belastingdruk op een legale manier wil minimaliseren.
Lusine Sargsyan
Procureur
In een oogopslag
- In 2026 bieden tien rechtsgebieden een belasting op vermogenswinsten van nul of bijna nul voor particulieren.
- De meeste landen met een nul-CGT-tarief nemen deel aan de gemeenschappelijke rapportagestandaard (CRS) van de OESO.
- De drempels voor verblijfsvergunningen via investeringen zijn fors gestegen — in Singapore begint het GIP-programma nu bij 10 miljoen SGD.
- Cryptowinsten zijn in deze rechtsgebieden over het algemeen niet belastbaar wanneer ze als persoonlijke investeringen worden aangehouden.
- De CFC-regels en exitbelastingen in uw thuisland kunnen de lokale voordelen van de vermogenswinstbelasting tenietdoen.
Het vinden van een woonland zonder vermogenswinstbelasting kan het rendement na belasting voor een investeerder aanzienlijk verhogen. Vermogende particulieren, ondernemers en digitale nomaden overwegen steeds vaker om hun fiscale woonplaats te verplaatsen naar jurisdicties die geen belasting heffen op de verkoop van activa, aandelenhandel, cryptowinsten of bedrijfsopbrengsten.
In deze gids voor 2026 onderzoeken we tien landen die expats vrijstelling van vermogenswinstbelasting of een zeer gunstige fiscale behandeling bieden. Voor elk land behandelen we de huidige belastingtarieven, verblijfsvereisten, investeringsdrempels en mogelijkheden om het staatsburgerschap te verkrijgen – allemaal bijgewerkt met geverifieerde gegevens voor 2026.
Vergelijkend overzicht van belastingstelsels
| Land | Vermogenswinstbelasting | Persoonlijke inkomensbelasting | Belastingsysteem |
|---|---|---|---|
| Verenigde Arabische Emiraten | 0% | 0% | Geen inkomstenbelasting voor particulieren |
| Bahamas | 0% | 0% | Geen inkomstenbelasting, vermogenswinstbelasting of vennootschapsbelasting; 10% btw |
| Kaaiman Eilanden | 0% | 0% | Geen directe belasting |
| Monaco | 0% | 0% (niet-Frans) | Geen inkomstenbelasting sinds 1869 |
| Singapore | 0% (van kapitaal aard) | Tot 24% | Territoriaal; geen vermogenswinstbelasting op vermogenswinsten. |
| Hong Kong | 0% (van kapitaal aard) | Tot 17% | Territoriaal; salarisbelasting gemaximeerd op 15% |
| Maleisië | 0% belasting op aandelen; RPGT op onroerend goed | Tot 30% | territoriaal |
| Zwitserland | 0% (particuliere beleggers) | Tot 40% (afhankelijk van het kanton) | Wereldwijd; private CGT afgescheiden. |
| Andorra | 0% indien het belang minder dan 25% bedraagt of indien de portefeuille langer dan 10 jaar wordt aangehouden. | Tot 10% | Territoriaal; vaste tarieven |
| Belize | 0% | 25% vlak | territoriaal |
1. Verenigde Arabische Emiraten (VAE)
Belastingtarieven: De VAE heft geen inkomstenbelasting voor particulieren en geen vermogenswinstbelasting. Winsten uit de verkoop van aandelen, onroerend goed of cryptovaluta zijn volledig belastingvrij wanneer deze als privébelegging worden aangehouden. Er geldt een vennootschapsbelasting van 9% op winsten van bedrijven die hoger zijn dan AED 375,000 (ongeveer USD 95,000), maar dit heeft geen invloed op privé- of beleggingsinkomsten. De VAE neemt deel aan de Common Reporting Standard (CRS) van de OESO en kent geen exitbelasting.
Verblijfsvereisten: De VAE bieden verschillende visumroutes. Voor het Gouden Visum van 10 jaar is een investering van 2,000,000 AED (ongeveer 545,000 USD) in onroerend goed, een gekwalificeerd bedrijf of goedgekeurde fondsen vereist. Vanaf februari 2026 hoeft alleen de totale vermogenswaarde 2 miljoen AED te bereiken – de eerdere eis van een vooruitbetaling is komen te vervallen. Andere routes zijn onder meer het ondernemersvisum (innovatief project ter waarde van 500,000 AED of goedkeuring van een incubator), het visum voor werken op afstand (inkomen van 3,500 USD per maand, verlengbaar voor 1 jaar) en standaard werkvisa.
Burgerschap: De VAE bieden geen standaard naturalisatieprocedure. Burgerschap wordt alleen naar eigen inzicht verleend en komt uitzonderlijk zelden voor. Het praktische voordeel voor de meeste expats is een langdurig verblijf via het Gouden Visum, dat niet vervalt bij langdurige afwezigheid.
Crypto: De winst uit cryptovaluta is voor particulieren feitelijk belastingvrij. Er bestaat geen expliciete wetgeving specifiek voor cryptovaluta, maar crypto wordt beschouwd als een persoonlijke investering en valt onder de nul-inkomstenbelastingregeling.
2. De Bahama's
Belastingtarieven: De Bahama's heffen geen inkomstenbelasting, vermogenswinstbelasting of vermogensbelasting op particulieren. De overheidsinkomsten komen uit een btw van 10%, invoerrechten en toeristenheffingen, in plaats van directe belastingen. Voor expats betekent dit nul belasting op alle beleggingswinsten en persoonlijk inkomen wereldwijd.
Verblijfsvereisten: Permanent verblijf kan worden verkregen door de aankoop van onroerend goed met een waarde van USD 750,000 of meer. Een versnelde procedure is beschikbaar voor investeringen van USD 1.5 miljoen en hoger. Jaarlijkse verblijfsvergunningen zijn ook beschikbaar voor lagere investeringsbedragen. Om fiscaal ingezetene te blijven, dienen ingezetenen ten minste 90 dagen per jaar op de Bahama's te verblijven en niet meer dan 183 dagen in een andere jurisdictie.
Burgerschap: Naturalisatie is mogelijk na 10 jaar of langer verblijf, maar goedkeuring is naar eigen goeddunken. Dubbele nationaliteit is toegestaan.
CRS en naleving: De Bahama's nemen deel aan de Common Reporting Standard van de OESO. Financiële rekeninginformatie wordt automatisch uitgewisseld met deelnemende jurisdicties.
3. Kaaimaneilanden
Belastingtarieven: De Kaaimaneilanden kennen een volledig belastingneutraal systeem voor particulieren. Er zijn geen inkomstenbelastingen voor particulieren, geen vermogenswinstbelastingen, geen erfbelastingen en geen vennootschapsbelasting voor de meeste bedrijven. De overheidsinkomsten komen uit werkvergunningskosten, invoerrechten, toerisme en kosten voor financiële diensten.
Verblijfsvereisten: Het Certificaat voor Directe Investeringen vereist een minimale investering van KYD 2,000,000 (ongeveer USD 2,440,000) in onroerend goed of een in aanmerking komende lokale onderneming. De Global Citizen Concession biedt verblijfsvergunning aan personen met een jaarinkomen van minimaal USD 100,000 (alleenstaand), USD 150,000 (paar) of USD 180,000 (gezin). Personen met voldoende middelen kunnen zich kwalificeren door een investering in Grand Cayman van KYD 400,000 aan storting plus KYD 1,000,000 aan lokale investeringen (minimaal KYD 500,000 in ontwikkeld onroerend goed).
Staatsburgerschap: Na minimaal 5 jaar permanent verblijf kunnen inwoners het staatsburgerschap van de Britse overzeese gebieden aanvragen, wat kan leiden tot een Brits paspoort. Een minimale verblijfsduur van slechts één dag per jaar is vereist om de permanente verblijfsvergunning te behouden.
CRS: De Kaaimaneilanden hebben de Common Reporting Standard van de OESO al vroeg overgenomen en wisselen actief financiële informatie uit met partnerlanden.
4. Monaco
Belastingtarieven: Monaco heft sinds 1869 geen inkomstenbelasting voor particulieren en geen vermogenswinstbelasting. Beleggingswinsten, aandelenhandel en andere vermogenswinsten zijn volledig belastingvrij voor inwoners van Monaco. De enige uitzondering hierop zijn Franse staatsburgers die in Monaco wonen; zij moeten op grond van een bilateraal verdrag uit 1963 Franse belastingen betalen alsof ze in Frankrijk wonen. Monaco neemt deel aan het CRS-systeem en kent geen exitbelasting.
Verblijfseisen: Om een verblijfsvergunning te verkrijgen, moet men aantonen financieel zelfvoorzienend te zijn, doorgaans door minimaal € 500,000 tot € 1,000,000 op een Monegaskische bankrekening te storten. Dit is een commerciële bankconventie en geen wettelijk minimum. Aanvragers moeten ook een woning in Monaco bezitten of huren. Er is geen direct overheidsinvesteringsprogramma; de financiële draagkracht wordt aangetoond via de bankrelatie.
Burgerschap: Naturalisatie is mogelijk na 10 jaar ononderbroken verblijf, maar de goedkeuring is zeer discretionair en vereist van oudsher het afstand doen van het vorige staatsburgerschap. Een minimumverblijf van ongeveer 90 dagen per jaar wordt verwacht.
5. Singapore
Belastingtarieven: Singapore heft geen vermogenswinstbelasting voor particulieren. Winsten uit de verkoop van beleggingen – aandelen, obligaties, onroerend goed of cryptovaluta – zijn onbelast zolang ze van kapitaal aard zijn. Winsten uit frequent of speculatief handelen kunnen echter worden geherclassificeerd als inkomen en worden belast tegen progressieve tarieven tot 24%. Singapore hanteert een territoriaal belastingstelsel; de meeste inkomsten uit het buitenland worden niet belast voor particulieren. Het land neemt deel aan het CRS-systeem en kent geen expliciete exitbelasting.
Verblijfseisen: Het Global Investor Programme (GIP) verleent een permanente verblijfsvergunning, maar de drempels zijn aanzienlijk verhoogd. Vanaf 2026 vereist Optie A een investering van SGD 10,000,000 (ongeveer USD 7.5 miljoen) in een nieuw of bestaand bedrijf in Singapore. Optie B vereist een investering van SGD 25,000,000 in een door GIP goedgekeurd fonds. Optie C vereist een family office met een beheerd vermogen van ten minste SGD 200,000,000 en ten minste SGD 50,000,000 geïnvesteerd in Singapore. In mei 2025 werd een niet-restitueerbare aanvraagkosten van SGD 20,000 ingevoerd. Alternatieve routes zijn onder andere werkvergunningen en de Tech.Pass voor oprichters.
Staatsburgerschap: Na 2 tot 6 jaar permanent verblijf kunnen personen het staatsburgerschap aanvragen. Goedkeuring is naar eigen goeddunken en Singapore staat geen dubbele nationaliteit toe – aanvragers moeten hun eerdere nationaliteit opgeven. Om fiscaal ingezetene te zijn, moet men minimaal 183 dagen per jaar in het land verblijven.
6. Hong Kong
Belastingtarieven: Hongkong heft geen belasting op vermogenswinsten voor particulieren. Winsten uit de verkoop van aandelen, onroerend goed of andere beleggingen zijn volledig belastingvrij. Hongkong hanteert een territoriaal belastingstelsel – alleen inkomsten die in Hongkong ontstaan of daaruit voortvloeien, worden belast. Salarissen worden belast tegen progressieve tarieven van 2% tot 17%, met een standaard maximumtarief van 15% van het netto belastbaar inkomen. Er is geen exitbelasting. Hongkong neemt deel aan het CRS (Common Reporting System) en wisselt informatie uit met meer dan 80 jurisdicties.
Verblijfsvereisten: Er bestaat momenteel geen actief investeringsvisum voor Hongkong. De meest voorkomende routes zijn werkvisa en het Quality Migrant Admission Scheme (op basis van punten, geen investering vereist). Permanent verblijf kan worden verkregen na 7 aaneengesloten jaren van gewoon verblijf. Om de continuïteit te behouden, dienen inwoners over het algemeen meer dan 6 maanden per jaar in het gebied te verblijven.
Burgerschap: Na het verkrijgen van een permanente verblijfsvergunning kunnen inwoners de Chinese nationaliteit (of de Speciale Administratieve Regio Hongkong) aanvragen. China erkent echter geen dubbele nationaliteit en het naturalisatieproces is selectief.
Crypto: Winsten uit cryptovaluta zijn onbelast wanneer ze van kapitaal aard zijn. Winsten uit actieve handel kunnen worden aangemerkt als bedrijfsinkomen en dienovereenkomstig worden belast.
7. Maleisië
Belastingtarieven: Maleisië heft geen vermogenswinstbelasting op individuele aandelenbeleggingen. Aandelen en effecten die door particulieren worden verkocht, zijn vrijgesteld van vermogenswinstbelasting. De enige heffing op vermogenswinst is de onroerendgoedwinstbelasting (RPGT): voor niet-ingezetenen geldt een RPGT van 30% voor onroerend goed dat binnen 5 jaar na aankoop wordt verkocht, een tarief dat na 6 jaar daalt tot 10%. Maleisische burgers betalen na 6 jaar 0% RPGT. Cryptovaluta die als kapitaalgoed worden aangehouden, zijn niet belastbaar, hoewel winsten uit actieve handel als inkomen kunnen worden beschouwd. De inkomstenbelasting voor particulieren is progressief, met een maximumtarief van 30%. Maleisië hanteert een territoriaal systeem – inkomsten uit het buitenland zijn over het algemeen niet belastbaar voor particulieren.
Verblijfseisen: Het Malaysia My Second Home (MM2H)-programma is in 2025-2026 geherstructureerd in verschillende categorieën. De Silver-categorie (5 jaar, verlengbaar) vereist een vast deposito van USD 150,000 en de aankoop van een woning ter waarde van minimaal RM 600,000. De Gold-categorie (15 jaar, verlengbaar) vereist een deposito van USD 500,000 en een woning ter waarde van RM 1,000,000. De Platinum-categorie (20 jaar, verlengbaar) vereist een deposito van USD 1,000,000 en een woning ter waarde van RM 2,000,000. Er is een speciale economische zone (SEZ) met lagere drempels. De minimale jaarlijkse verblijfsduur is 90 dagen voor aanvragers jonger dan 50 jaar; voor aanvragers van 50 jaar en ouder geldt geen jaarlijkse verblijfsverplichting. De aankoop van een woning is nu verplicht voor alle categorieën op het vasteland. De staat Sarawak hanteert een apart MM2H-programma met lagere eisen.
Staatsburgerschap: Naturalisatie vereist een verblijf van meer dan 10 jaar en is zeer selectief. Maleisië staat geen dubbele nationaliteit toe. Fiscaal ingezetenschap wordt vastgesteld door 182 dagen of meer per jaar in het land door te brengen.
8. Zwitserland
Belastingtarieven: Voor particuliere ingezetenen zijn vermogenswinsten op privébezit over het algemeen vrijgesteld van belasting op grond van artikel 16, lid 3 van de Federale Directe Belastingwet. De verkoop van aandelen, obligaties, ETF's of cryptovaluta met winst is niet belastbaar, mits de belegger kwalificeert als particuliere belegger. De Zwitserse Federale Belastingdienst hanteert een toets voor professionele handelaren: houdperioden van minder dan 6 maanden, een transactievolume van meer dan 5 keer de portefeuillewaarde of winsten van meer dan 50% van het netto-inkomen kunnen leiden tot herclassificatie als bedrijfsinkomen. Zwitserse ingezetenen zijn onderworpen aan wereldwijde inkomstenbelasting tegen gecombineerde federale, kantonnale en gemeentelijke tarieven van ongeveer 20% tot 40%, afhankelijk van het kanton. Cryptovaluta zijn onderworpen aan jaarlijkse kantonnale vermogensbelasting (doorgaans 0.3% tot 1% van de portefeuillewaarde). Zwitserland kent geen exitbelasting en neemt deel aan het CRS-systeem.
Verblijfsvereisten: Vermogende particulieren die niet in Zwitserland werken, kunnen een forfaitaire belastingregeling (forfait fiscal) treffen. De federale minimumbelastinggrondslag bedraagt circa CHF 435,000 per jaar, met jaarlijkse belastingbetalingen die doorgaans variëren van CHF 100,000 tot CHF 200,000 of meer, afhankelijk van het kanton. Voor burgers van de EU/EFTA geldt mogelijk een lagere drempel van CHF 400,000. Alternatieve mogelijkheden zijn onder andere investeerdersvisa via bedrijfsoprichting of werkvergunningen op basis van werkgelegenheid.
Burgerschap: Naturalisatie vereist een C-vergunning (permanente verblijfsvergunning) en minimaal 10 jaar verblijf, evenals taalvaardigheid op B1-niveau (spreken) en A2-niveau (schrijven) in een nationale taal. De procedure is selectief en verschilt per kanton en gemeente. Een minimumverblijf van ongeveer 183 dagen per jaar is vereist voor fiscale woonplaats.
9. Andorra
Belastingtarieven: Andorra biedt een laag belastingregime met een gunstige behandeling van vermogenswinsten. Vermogenswinsten op aandelen zijn vrijgesteld als de investeerder minder dan 25% van de aandelen bezit of de investering ten minste 10 jaar heeft aangehouden. Anders worden de winsten belast tegen een vast tarief van 10% met een jaarlijkse vrijstelling van € 3,000. Vermogenswinsten op onroerend goed worden voor ingezetenen belast volgens een progressief tarief: 15% bij verkoop binnen 2 jaar (inclusief een speculatieve toeslag van 5%), 10% bij verkoop tussen 2 en 10 jaar (met reductiecoëfficiënten vanaf jaar 5) en 0% na 10 jaar. Niet-ingezetenen betalen een vast tarief van 10% over vermogenswinsten op onroerend goed, ongeacht de bezitsperiode. De inkomstenbelasting voor particulieren heeft een maximumtarief van 10%. Andorra hanteert een territoriaal belastingstelsel en neemt deel aan de Common Reporting Standard van de OESO, waarbij sinds 2018 informatie wordt uitgewisseld met meer dan 100 landen.
Verblijfsvereisten: Andorra biedt passief verblijf (residencia passiva) aan voor personen die niet lokaal werken. Dit vereist doorgaans een borgsom of investering en bewijs van financiële zelfredzaamheid. Actief verblijf is beschikbaar voor ondernemers en werknemers. Er gelden minimale jaarlijkse verblijfsvereisten om de verblijfsstatus te behouden.
Burgerschap: Naturalisatie in Andorra vereist over het algemeen minimaal 20 jaar ononderbroken verblijf. Het proces is langdurig en selectief. Andorra staat geen dubbele nationaliteit toe; aanvragers moeten afstand doen van hun eerdere nationaliteit.
10. Belize
Belastingtarieven: Belize heft geen vermogenswinstbelasting voor particulieren voor de meeste vermogenscategorieën. Winsten uit de verkoop van beleggingen zijn over het algemeen belastingvrij. Belize hanteert een territoriaal belastingstelsel – inkomsten uit het buitenland worden niet belast. Lokale inkomsten worden belast tegen een vast tarief van 25% na een kleine vrijstelling (ongeveer 29,000 BZD). Er is geen loonbelasting, vermogensbelasting of erfbelasting. Belize neemt deel aan de Common Reporting Standard van de OESO en heeft de CRS MCAA in oktober 2015 ondertekend, met uitwisselingen die in september 2018 van start gingen.
Verblijfsvereisten: Het Qualified Retired Persons (QRP)-programma is een populaire route voor expats. Hiervoor is een bewijs van een maandelijks inkomen van minimaal USD 2,000 uit een bron buiten Belize vereist. Voor een standaard permanente verblijfsvergunning is een ononderbroken verblijf van één jaar vereist. Belize biedt ook de mogelijkheid tot het oprichten van een International Business Company (IBC) voor ondernemers, hoewel deze structuren niet direct een verblijfsvergunning verlenen.
Burgerschap: Naturalisatie is mogelijk na 5 jaar permanent verblijf. Belize staat dubbele nationaliteit toe. De procedure is relatief eenvoudig in vergelijking met veel andere landen op deze lijst.
Overzicht van verblijfs- en burgerschapsprogramma's
| Land | Verblijfsroute | Minimum verblijf | Burgerschap |
|---|---|---|---|
| Verenigde Arabische Emiraten | Gouden Visum: 2 miljoen AED (ongeveer 545 USD) aan onroerend goed, bedrijf of beleggingsfondsen. Visum voor werken op afstand: 3,500 USD per maand. | Geen specifieke vereisten; bezoek elke 6-12 maanden. | Geen standaard naturalisatieprocedure; zeer discretionair. |
| Bahamas | PR door aankoop van onroerend goed: USD 750+ (versneld bij USD 1.5 miljoen) | ~90 dagen/jaar | Mogelijk na 10 jaar of langer; dubbele nationaliteit toegestaan. |
| Kaaiman Eilanden | Directe investering: KYD 2 miljoen (~USD 2.44 miljoen). GCC: USD 100-180 inkomen | 1 dag per jaar voor PR | Botanisch staatsburgerschap na 5+ jaar permanente verblijfsvergunning; Brits paspoort |
| Monaco | Bankstorting EUR 500-1 + eigen/gehuurd onroerend goed | ~90 dagen/jaar | Na 10 jaar; naar eigen goeddunken; doorgaans is afstand doen van de religie vereist. |
| Singapore | GIP: SGD 10M-200M+ afhankelijk van de optie. Aanvraagkosten: SGD 20K | 183 dagen per jaar voor fiscale woonplaats. | Na 2-6 jaar permanente verblijfsvergunning moet men afstand doen van het eerdere staatsburgerschap. |
| Hong Kong | Geen investeringsvisum; geen werkvisum of Quality Migrant-regeling. | Ongeveer 6 maanden per jaar voor PR-continuïteit. | Na 7 jaar permanente verblijfsvergunning; Chinese nationaliteit; geen dubbele nationaliteit |
| Maleisië | MM2H Zilver: USD 150 + RM 600 onroerend goed. Goud: USD 500 + RM 1 miljoen. Platina: USD 1 miljoen + RM 2 miljoen. | 90 dagen per jaar (onder 50); geen (50+) | 10+ jaar; geen dubbele nationaliteit |
| Zwitserland | Eenmalige belasting: circa CHF 435 belastbare basis; jaarlijkse belasting van CHF 100-200+ | 183 dagen/jaar | C-rijbewijs + 10 jaar; B1 spreken/A2 schrijven; selectief |
| Andorra | Passief verblijf met bewijs van financiële zelfredzaamheid | Minimale verblijfsduur vereist | 20 jaar ononderbroken verblijf; geen dubbele nationaliteit |
| Belize | QRP: inkomen van USD 2,000 per maand. Permanente verblijfsvergunning na 1 jaar ononderbroken verblijf. | Verschilt per vergunningstype | Na 5 jaar permanente verblijfsvergunning; dubbele nationaliteit toegestaan |
Belangrijke aandachtspunten vóór een verhuizing
Verhuizen naar een rechtsgebied zonder vermogenswinstbelasting vereist zorgvuldige planning, die verder gaat dan alleen het kiezen van een fiscaal aantrekkelijke bestemming. Verschillende factoren kunnen de uitkomst van een fiscaal gemotiveerde verhuizing aanzienlijk beïnvloeden.
CRS-rapportage. Bijna alle landen op deze lijst nemen deel aan de Common Reporting Standard van de OESO. Financiële instellingen rapporteren automatisch rekeninginformatie aan uw voormalige fiscale woonplaats. Uw voormalige belastingdienst kan onderzoek doen naar het tijdstip van winsten ten opzichte van uw vertrek.
CFC- en anti-ontwijkingsregels. Landen zoals de Verenigde Staten (Subpart F/GILTI), het Verenigd Koninkrijk (CFC/TIOPA 2010) en Duitsland (AStG) kunnen winsten uit vennootschappen in belastingvrije jurisdicties rechtstreeks aan u als individu toerekenen.
Uittredingsbelastingen. Verschillende landen, waaronder Frankrijk, Duitsland en Noorwegen, heffen uittredingsbelastingen op niet-gerealiseerde winsten bij vertrek. Planning moet beginnen voordat u uw huidige land verlaat.
Tijdstip van winst. Vermogenswinsten moeten ontstaan nadat u daadwerkelijk niet langer woonachtig bent in uw voormalige rechtsgebied. Het verkopen van activa vóór vertrek betekent doorgaans dat die winsten belastbaar blijven in uw land van herkomst.
Vereisten met betrekking tot economische substantie. Veel rechtsgebieden hanteren regels voor economische substantie. Het verkrijgen van een verblijfsvergunning zonder daadwerkelijke aanwezigheid, lokale banden of zakelijke activiteiten kan leiden tot boetes of verlies van belastingvoordelen.
Armenië biedt investeerders en ondernemers diverse concurrentievoordelen, waaronder een vast persoonlijk inkomstenbelastingtarief van 20%, geen minimum aandelenkapitaal voor LLC's en een bedrijfsregistratie binnen 1-3 dagen. Voor gekwalificeerde IT-bedrijven kan het effectieve belastingtarief zelfs zo laag zijn als 1% onder het omzetbelastingregime. Lees meer over belastingen in Armenië , verblijf door investering of bedrijfsregistratie.
Veelgestelde Vragen / FAQ
Welke landen kennen helemaal geen vermogenswinstbelasting?
Worden winsten uit cryptovaluta belast in landen met een nultarief voor vermogenswinstbelasting?
Wat is het goedkoopste land om een verblijfsvergunning te krijgen zonder vermogenswinstbelasting?
Rapporteren landen met een nultarief voor vermogenswinstbelasting mijn financiële gegevens aan mijn thuisland?
Kan ik mijn huidige nationaliteit behouden wanneer ik naar een land verhuis waar geen vermogenswinstbelasting wordt geheven?
Wat zijn de grootste risico's van een verhuizing naar een belastingparadijs?
Gerelateerde bronnen: Belastingen in Armenië · Verblijf door investering · Verblijfsvergunningen · Armeens staatsburgerschap · Bedrijfsregistratie
