
Introdução
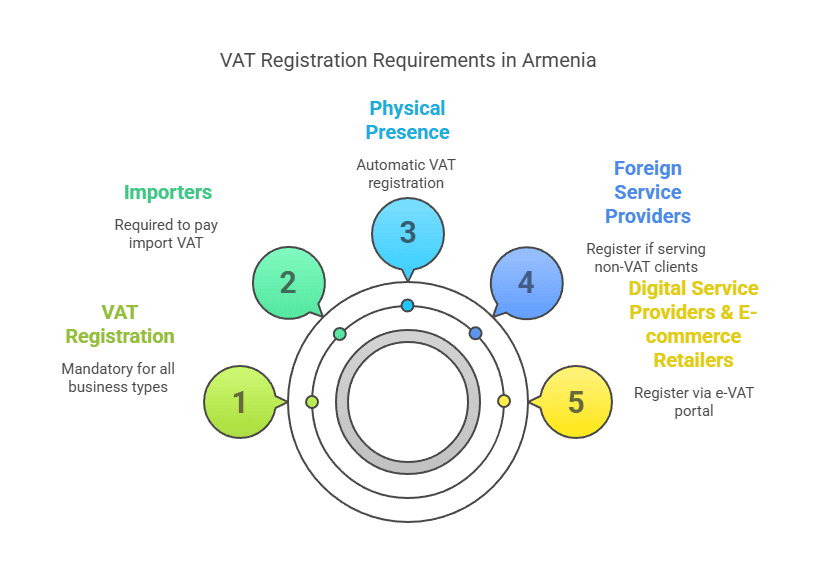
Expandir um negócio para a Armênia exige uma compreensão clara das obrigações fiscais locais, especialmente o registro de IVA para empresas estrangeiras . A Armênia impõe um Imposto sobre Valor Agregado (IVA) de 20% sobre a maioria dos bens e serviços, e empresas estrangeiras (não residentes) que operam na Armênia podem precisar se registrar para o IVA sob certas condições. Este guia completo explica quando o registro de IVA é obrigatório para entidades estrangeiras (não residentes), quem se qualifica como pessoa tributável estrangeira, os limites e isenções atuais para o registro de IVA , o processo de registro passo a passo e as obrigações contínuas de conformidade com o IVA na Armênia . Abrangemos todos os tipos de empresas estrangeiras – desde provedores de serviços digitais e plataformas de comércio eletrônico até comerciantes de importação/exportação, empresas com presença física e empresas de serviços transfronteiriços.
Visão geral: IVA e negócios estrangeiros na Armênia
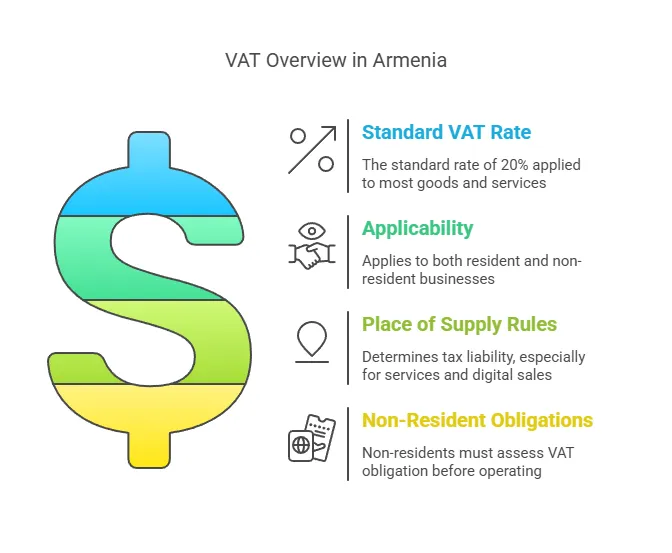
O IVA na Armênia é um imposto sobre o consumo de base ampla, com uma alíquota padrão de 20% , semelhante em princípio aos sistemas de IVA europeus. Aplica-se à venda de bens e serviços na Armênia, bem como à importação de mercadorias. Empresas estrangeiras (empresas "não residentes") que operam na Armênia estão geralmente sujeitas às mesmas regras de IVA que as empresas locais, mas com disposições específicas para não residentes. Os principais pontos a serem compreendidos incluem:
- Entidades tributáveis estrangeiras: Na Armênia, qualquer entidade empresarial (empresa ou empresário individual) que realize operações tributáveis no país está potencialmente obrigada a se registrar para efeitos de IVA. Uma empresa estrangeira sem estabelecimento permanente na Armênia (uma empresa "não estabelecida") ainda pode precisar se registrar para efeitos de IVA se realizar transações tributáveis na Armênia que não sejam contabilizadas por um cliente local registrado para efeitos de IVA. Empresas estrangeiras que constituam uma filial ou outro estabelecimento permanente (PE) na Armênia são tratados como contribuintes locais para fins de IVA e devem se registrar adequadamente.
- Regras de local de fornecimento: O IVA é devido na Armênia se o local de fornecimento de bens ou serviços for considerado a Armênia. Para bens, isso geralmente ocorre quando os bens estão na Armênia ou são importados para a Armênia. Para serviços, a legislação tributária da Armênia considera certos serviços como prestados onde o serviço é utilizado ou executado (com regras especiais para serviços eletrônicos, discutidas abaixo). Se uma empresa estrangeira presta serviços dentro do território da Armênia, ou para clientes localizados na Armênia, esses serviços podem ser tributáveis na Armênia.
- Mecanismo de cobrança reversa: A Armênia utiliza um sistema de cobrança reversa para certas transações B2B transfronteiriças. Se um fornecedor estrangeiro (sem registro de IVA armênio) fornece um serviço ou produto a uma empresa armênia que já está registado no IVA na Armênia, a empresa local pode auto-contabilizar o IVA (autoliquidação). Nesses casos, o fornecedor estrangeiro não não precisam se registrar para o IVA, pois o comprador armênio calculará e pagará o IVA. Este mecanismo garante que o IVA ainda seja recolhido, mas transfere o ônus da conformidade para o cliente local registrado no IVA. No entanto, se o cliente armênio for não um contribuinte registrado no IVA, a cobrança reversa não se aplica – o que significa que o próprio fornecedor estrangeiro deve se registrar e cobrar o IVA armênio.
- Portal do IVA para não residentes:Como parte da modernização da administração tributária, a Armênia introduziu um sistema online sistema de e-IVA que permite que empresas não residentes (especialmente prestadoras de serviços digitais) se registrem e apresentem declarações de IVA facilmente, sem presença local. Isso é especialmente relevante a partir de 2022, com a Armênia expandindo as regras de IVA para abranger serviços digitais estrangeiros.
Em resumo, empresas estrangeiras que vendem para clientes armênios devem avaliar se precisam de um número de IVA armênio. A obrigação depende da natureza dos fornecimentos (bens ou serviços), do tipo de cliente (empresa ou consumidor, registrado no IVA ou não) e da escala das atividades. Em seguida, definimos quem é considerado sujeito passivo estrangeiro e quando exatamente o registro no IVA é obrigatório para tais entidades.
Quem é considerado uma entidade tributável estrangeira?
Para efeitos de IVA, uma entidade estrangeira tributável na Armênia é geralmente uma empresa que não está estabelecida na Armênia , mas que exerce atividades econômicas dentro da jurisdição armênia. Isso inclui:
- Empresas não residentes sem estabelecimento fixo na Armênia – por exemplo, uma empresa estrangeira que vende serviços ou bens digitais a clientes na Arménia sem qualquer filial, escritório ou outra presença física na Armênia. Frequentemente, são chamados de sujeitos passivos “não estabelecidos” ou “não residentes”.
- Empresas estrangeiras que operam por meio de uma filial ou escritório de representação – se uma empresa estrangeira registrar uma filial, escritório de representação ou qualquer estabelecimento fixo de negócios na Armênia que exerça atividades comerciais, essa filial será efetivamente um estabelecimento local para fins fiscais. Será tratada como uma estabelecimento permanente (PE). Uma PE na Armênia (como uma filial) deve se registrar como contribuinte e cumprir as regras do IVA como uma empresa residente.
- Empreendedores individuais ou profissionais estrangeiros prestar serviços ou fazer negócios na Armênia (sem residir na Armênia). Por exemplo, um consultor estrangeiro que venha à Armênia para executar um projeto pode ser considerado um contribuinte estrangeiro se realizar transações tributáveis em solo armênio.
É importante observar que a mera existência de um escritório de representação que realize apenas atividades auxiliares ou preparatórias (por exemplo, um escritório que se dedique exclusivamente à pesquisa de mercado e não à venda propriamente dita) pode não constituir uma presença tributável. No entanto, assim que uma entidade estrangeira inicia atividades comerciais na Armênia (venda de mercadorias, prestação de serviços, etc.), ela potencialmente passa a estar sujeita ao sistema de IVA armênio.
Estabelecimento permanente versus não estabelecido : Se a sua empresa estrangeira possui um local fixo de negócios na Armênia (como um escritório, oficina, loja, fábrica, canteiro de obras por um determinado período, etc.) ou pessoas agindo em seu nome na Armênia que podem celebrar contratos de venda, provavelmente você possui um estabelecimento permanente de acordo com a legislação tributária armênia. Isso significa que a empresa estrangeira está efetivamente "estabelecida" na Armênia para fins tributários e deve se registrar como contribuinte local (e, portanto, para o IVA). Por outro lado, se você não possui uma base fixa na Armênia – por exemplo, se vende remotamente pela internet ou realiza visitas ocasionais – você é considerado uma empresa não estabelecida (não residente). Empresas não estabelecidas ainda podem ter obrigações de IVA na Armênia, mas não se registram como uma empresa local; em vez disso, registram-se diretamente como contribuintes de IVA não residentes, se necessário.
Status de empresa estrangeira versus local : Uma distinção prática é que as empresas estrangeiras não podem usar os regimes para pequenas empresas da Armênia para evitar o IVA. A Armênia possui um sistema especial de "imposto sobre o faturamento" para pequenas empresas abaixo de um determinado limite de receita (em vez do IVA), mas as entidades jurídicas não residentes e seus estabelecimentos permanentes são explicitamente excluídos desse regime. Isso significa que as empresas estrangeiras (e quaisquer filiais que elas estabeleçam) estão sempre sujeitas ao sistema normal de IVA desde o primeiro dia, caso exerçam atividades tributáveis – elas não podem reivindicar a isenção para pequenas empresas que os empresários locais abaixo do limite de faturamento podem usar. Em outras palavras, se uma entidade estrangeira faz negócios na Armênia, ela é considerada contribuinte de IVA por padrão ao realizar operações tributáveis (a menos que a inversão da responsabilidade tributária se aplique, conforme mencionado). Abordaremos os limites de faturamento para registro a seguir, mas lembre-se de que, na maioria dos casos, as empresas estrangeiras não obtêm os mesmos benefícios de limite de faturamento que as empresas locais.
Agora que definimos as entidades tributáveis estrangeiras, vamos examinar quando uma empresa estrangeira é obrigada a se registrar para o IVA na Armênia.
Quando uma empresa estrangeira deve se registrar para IVA na Armênia?
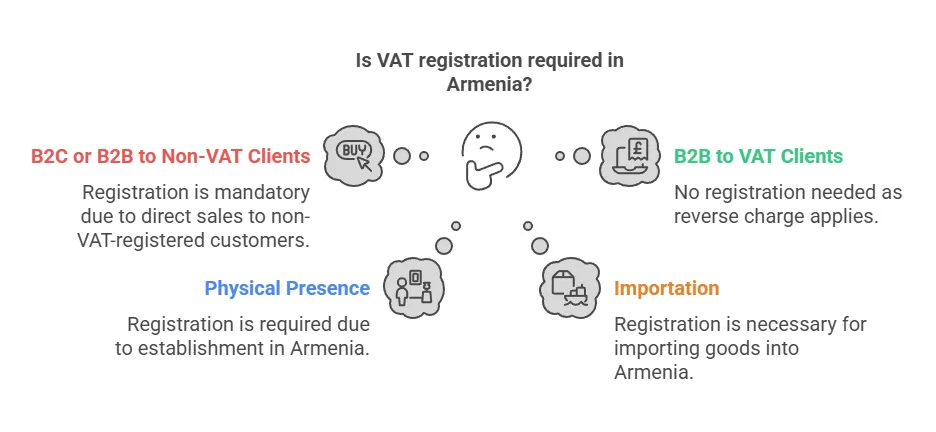
Determinar quando o registo para efeitos de IVA é obrigatório é crucial. As empresas estrangeiras devem registar-se para efeitos de IVA na Arménia antes de efetuarem operações tributáveis que exijam o registo. Os requisitos dependem da natureza das transações e dos clientes:
1. Vendas para clientes não registrados para fins de IVA (B2C ou B2B de pequeno porte) : Se uma empresa estrangeira sem registro de IVA na Armênia realizar vendas tributáveis para clientes armênios que não são contribuintes de IVA , a empresa estrangeira deverá se registrar e cobrar o IVA armênio sobre essas vendas. "Não contribuintes de IVA" inclui pessoas físicas (vendas B2C) e quaisquer empresas ou organizações armênias que não sejam registradas para fins de IVA (por exemplo, pequenas empresas abaixo do limite de faturamento ou entidades no regime de imposto sobre o volume de negócios, bem como ONGs ou órgãos governamentais que estejam fora do regime de IVA). Nesses casos, não há limite mínimo de vendas – o registro é obrigatório desde a primeira venda tributável . A legislação tributária da Armênia atribui ao fornecedor estrangeiro a responsabilidade pela contabilização do IVA quando o cliente local não puder fazê-lo por conta própria.
- Serviços digitais B2CUm exemplo claro são os provedores estrangeiros de serviços digitais (como provedores de serviços de streaming, software, publicidade online, etc.) que vendem para consumidores armênios. A partir de 2025, a lei armênia exige explicitamente que provedores de serviços digitais não residentes se registrem e cobrem 20% de IVA sobre serviços B2C entregues a indivíduos armênios (sem limite). Discutiremos os serviços digitais em detalhes abaixo, mas a regra é clara: serviços B2C não residentes acionam obrigações imediatas de IVA.
- Produtos vendidos a consumidores armêniosSe uma empresa estrangeira de comércio eletrônico vende mercadorias diretamente a clientes particulares armênios e, de alguma forma, organiza a entrega dentro da Armênia, o vendedor estrangeiro é responsável pelo IVA armênio. Na prática, o IVA sobre mercadorias é frequentemente recolhido na importação (alfândega), mas se o vendedor estrangeiro atua como importador registrado ou vende mercadorias já na Armênia, um registro de IVA seria necessário para cobrar o IVA sobre a venda. Não há um limite específico para vendas à distância na Armênia, como em algumas jurisdições; qualquer fornecimento regular de mercadorias na Armênia por uma entidade estrangeira a um cliente não sujeito a IVA pode criar uma obrigação de registro.
- Serviços para empresas não registradasSuponha que uma empresa de consultoria estrangeira preste serviços a uma pequena empresa armênia que não está registrada no IVA (por exemplo, uma startup que não atingiu o limite ou optou pelo IVA). Como o cliente armênio não está no sistema de IVA, a empresa estrangeira não pode se basear na cobrança reversa – a empresa estrangeira deve se registrar e cobrar IVA sobre seus honorários por serviços prestados na Armênia ou considerados fornecidos na Armênia.
2. Vendas exclusivas para empresas registradas no IVA (B2B) : Se a única atividade de uma empresa estrangeira na Armênia for a venda para empresas armênias que são contribuintes do IVA (sob o sistema padrão de IVA), então a empresa estrangeira não é obrigada a se registrar para o IVA. Isso se deve ao mecanismo de autoliquidação do IVA . Em transações B2B em que o cliente armênio é um contribuinte do IVA, a lei permite que o cliente local calcule o IVA por conta própria. O comprador armênio emitirá uma autofatura para a compra, calculará os 20% de IVA sobre o valor, pagará esse IVA à autoridade tributária (e simultaneamente o deduzirá como IVA de entrada, se estiver relacionado às suas atividades comerciais tributáveis). Nesse cenário, o fornecedor estrangeiro não precisa cobrar o IVA armênio nem apresentar declarações – efetivamente, o ônus da conformidade passa para o comprador local.
- Exemplo: Uma empresa de consultoria americana presta consultoria a uma grande empresa armênia registrada no IVA. A empresa americana pode prestar seus serviços sem se registrar para o IVA na Armênia; a empresa armênia contabilizará o IVA por meio de cobrança reversa em sua declaração de IVA. Esse acordo é comum para transações transfronteiriças. Serviços B2B e garante que o IVA seja pago pela empresa local.
- Atenção – verifique o status do cliente: Um fornecedor estrangeiro deve ter certeza de que o cliente comercial armênio é de fato um contribuinte registrado no IVA. Se o cliente for não Registrados no IVA (talvez estejam abaixo do limite ou em um regime especial), a cobrança reversa não se aplica e o fornecedor estrangeiro precisaria se registrar. É uma prática recomendada para fornecedores estrangeiros obter o número de registro do IVA de seus clientes comerciais armênios ou confirmar seu status de IVA de outra forma. Se uma empresa estrangeira tratar erroneamente uma venda como cobrança reversa quando o cliente armênio não era contribuinte do IVA, a empresa estrangeira poderá ser responsabilizada pelo IVA não pago.
3. Empresas estrangeiras com presença física na Armênia : Se uma empresa estrangeira abrir uma filial, escritório, armazém ou outro estabelecimento fixo na Armênia e realizar operações tributáveis por meio dessa presença, ela deverá se registrar para o IVA automaticamente (geralmente como parte do registro da empresa localmente). É importante ressaltar que, como mencionado anteriormente, os estabelecimentos permanentes estrangeiros não se beneficiam do limite padrão de registro para o IVA . Uma empresa armênia local não precisa se registrar para o IVA até que ultrapasse uma determinada receita (115 milhões de AMD) ou opte voluntariamente por aderir ao sistema, mas uma entidade estabelecida no exterior (filial) deve se registrar desde o início de suas atividades. Essencialmente, ter uma presença tributável significa ser contribuinte do IVA desde a primeira venda. Portanto, se sua empresa estrangeira estabelecer uma subsidiária ou filial em Yerevan e começar a realizar vendas, você deve solicitar o registro para o IVA imediatamente – não espere atingir nenhum limite de vendas.
4. Importadores de mercadorias : Quando uma empresa estrangeira importa mercadorias para a Armênia, o IVA é geralmente cobrado na fronteira como IVA de importação. Normalmente, o importador registrado (a pessoa ou entidade em nome da qual as mercadorias são liberadas pela alfândega) é responsável pelo pagamento do IVA às autoridades alfandegárias armênias no momento da importação. Se uma empresa estrangeira atua como importadora registrada de suas mercadorias (por exemplo, trazendo estoque para armazenar e vender na Armênia), ela precisará ter um registro fiscal na Armênia (ou usar um despachante aduaneiro). Frequentemente, empresas estrangeiras importam por meio de um parceiro local ou têm uma entidade local que lida com as importações. Caso contrário, a entidade estrangeira precisará se registrar para lidar com o IVA de importação e o IVA de vendas subsequente. Assim que essas mercadorias importadas forem vendidas na Armênia, a cobrança do IVA sobre a venda é obrigatória (a menos que a venda seja para um comprador registrado para fins de IVA, que poderá então optar pela inversão da responsabilidade tributária. No entanto, as vendas de mercadorias geralmente não são sujeitas à inversão da responsabilidade tributária; essa inversão se aplica principalmente a serviços). Resumindo, os comerciantes estrangeiros de importação e exportação devem se registrar para o IVA se estiverem trazendo mercadorias para a Armênia para revenda ou uso no país, para que possam pagar corretamente o IVA de importação e cobrar o IVA sobre as vendas internas (e potencialmente recuperar o IVA de importação como crédito de imposto).
5. Prestadores de serviços eletrônicos : Este ponto merece destaque, pois a Armênia implementou regras específicas a partir de 2022. Prestadores não residentes de serviços eletrônicos/digitais para clientes armênios devem se registrar para o IVA em muitos casos:
- Para serviços eletrônicos B2C (serviços entregues on-line a indivíduos na Armênia), o provedor estrangeiro deve registrar e cobrar IVA da primeira venda Na Armênia – não há limite aplicável. A Armênia utiliza diversos critérios (como residência do cliente, endereço de cobrança, endereço IP, etc.) para determinar se um serviço eletrônico é consumido na Armênia. Nesse caso, 20% de IVA é devido na venda ao consumidor.
- Para serviços eletrônicos B2B fornecidos a uma entidade jurídica armênia, ocorrem duas situações:
- Se a empresa armênia estiver registrada no IVA, o aplica-se a cobrança reversa (a empresa armênia responde pelo IVA e o provedor estrangeiro de serviços eletrônicos não se registra).
- Se o cliente empresarial armênio for não Registado no IVA (por exemplo, uma pequena empresa ou ONG), então o O provedor estrangeiro deve se registrar e cobrar IVA, semelhante a um cenário B2C. Na prática, isso se alinha à regra geral que estabelecemos para todos os serviços, mas a Armênia possui um sistema online dedicado para facilitar a conformidade com os serviços eletrônicos. Portanto, as empresas digitais que vendem para a Armênia devem assumir registro obrigatório de IVA para qualquer venda direta a usuários finais na Armênia.
- Se a empresa armênia estiver registrada no IVA, o aplica-se a cobrança reversa (a empresa armênia responde pelo IVA e o provedor estrangeiro de serviços eletrônicos não se registra).
- Se o cliente empresarial armênio for não Registado no IVA (por exemplo, uma pequena empresa ou ONG), então o O provedor estrangeiro deve se registrar e cobrar IVA, semelhante a um cenário B2C. Na prática, isso se alinha à regra geral que estabelecemos para todos os serviços, mas a Armênia possui um sistema online dedicado para facilitar a conformidade com os serviços eletrônicos. Portanto, as empresas digitais que vendem para a Armênia devem assumir registro obrigatório de IVA para qualquer venda direta a usuários finais na Armênia.
6. Considerações sobre o limite : Para empresas armênias locais , existe um limite de faturamento anual (atualmente 115 milhões de AMD por ano, aproximadamente € 200,000) abaixo do qual elas não são obrigadas a pagar o IVA e podem optar por um regime tributário simplificado. No entanto, esse limite não isenta empresas estrangeiras que realizam operações tributáveis . Empresas não residentes não têm isenção até o limite de 115 milhões de AMD. Se você for uma entidade estrangeira sem estabelecimento na Armênia e realizar vendas, mesmo que modestas, para consumidores armênios, espera-se que você se registre assim que iniciar essas vendas (novamente, porque o limite se aplica apenas àqueles que podem usar o regime de "imposto sobre o faturamento", o que exclui estrangeiros). Portanto, na prática, as empresas estrangeiras não têm um limite de faturamento para registro de IVA – ou você precisa se registrar imediatamente (para vendas B2C ou B2B sem IVA) ou pode não precisar se registrar (se fornecer exclusivamente para compradores registrados para fins de IVA que aplicam a inversão da obrigação tributária). Essa é uma diferença crucial a ser observada.
Resumo de quando se registrar : Em resumo, uma empresa estrangeira deve se registrar para o IVA armênio se :
- Vende produtos ou serviços na Armênia para indivíduos ou entidades que não estejam registados no IVA (não importa o volume de vendas).
- Estabelece uma filial ou um local comercial fixo na Armênia que fará fornecimentos tributáveis.
- Ela importa mercadorias para a Armênia para uso ou venda (para lidar com o IVA de importação e vendas subsequentes).
- Ela fornece serviços eletrônicos aos consumidores armênios (independentemente do valor).
Por outro lado, uma empresa estrangeira não precisa se registrar se todas as suas vendas na Armênia forem feitas para empresas registradas para fins de IVA sob o regime padrão de IVA – essas empresas locais cuidarão do IVA por meio da inversão da responsabilidade tributária. Além disso, se uma empresa estrangeira realizar apenas atividades que são totalmente isentas de IVA (por exemplo, certos serviços financeiros ou educacionais podem ser isentos por lei), então nenhum registro de IVA é necessário, pois não há IVA a pagar sobre esses fornecimentos. No entanto, as categorias de isenção são limitadas; a maioria das atividades comerciais será tributável ou terá alíquota zero.
Limiares e isenções de registro de IVA na Armênia
Limite de faturamento para registro de IVA: O Código Tributário da Armênia estabelece um limite de faturamento de 115 milhões de AMD (aproximadamente US$ 280,000) para o registro de IVA no ano civil anterior ou no ano corrente. Esse limite é relevante principalmente para empresas locais . Se o faturamento de uma empresa armênia no ano for inferior a 115 milhões de AMD, o registro de IVA não é obrigatório. Em vez disso, a empresa pode optar por ser tributada sob um regime simplificado de imposto sobre o faturamento (imposto sobre a receita bruta) com uma alíquota menor em vez do IVA. Assim que a receita de uma empresa local ultrapassar 115 milhões de AMD em um ano, o registro de IVA torna-se obrigatório e a cobrança do imposto sobre as vendas a partir desse momento.
- Para empresas locais e empreendedores individuais: O limite funciona como um interruptor liga/desliga entre o sistema de imposto sobre o faturamento e o sistema de IVA. Muitas pequenas empresas na Armênia operam sob o imposto sobre o faturamento até que cresçam além do limite.
- Nenhum limite para empresas estrangeiras:Como já foi salientado anteriormente, as empresas estrangeiras não podem tirar partido deste limite para evitar o IVA. a lei não prevê nenhum limite de registro ou regra de minimis para fornecedores não residentes. Se as condições para tributação na Armênia forem atendidas (por exemplo, você está vendendo para um cliente não registrado), O IVA aplica-se a partir da primeira venda, mesmo que seja um valor muito pequeno. Isso significa que um provedor estrangeiro de serviços digitais que fizer uma venda de US$ 50 para um consumidor armênio é tecnicamente obrigado a se registrar e remeter o IVA armênio sobre essa venda.
- Registro voluntário: Tanto empresas locais quanto estrangeiras podem se registrar voluntariamente para o IVA, mesmo que não seja estritamente necessário (embora, na prática, as empresas estrangeiras obrigadas a se registrar o façam de qualquer maneira). Uma pequena empresa local abaixo do limite pode optar pelo IVA para recuperar o IVA pago sobre despesas ou para aparecer como um fornecedor registrado para o IVA para os clientes. Uma empresa estrangeira que atua apenas em negócios B2B com clientes registrados para o IVA normalmente não precisa se registrar, mas pode voluntariamente registrar-se se quisesse (embora geralmente não haja benefício em fazê-lo, já que essas vendas são tratadas por cobrança reversa; além disso, as autoridades fiscais podem não permitir que um não residente se registre sem um motivo tributável).
Isenções de registro : O código tributário da Armênia não prevê isenções específicas da obrigação de registro para quem realiza operações tributáveis. Se você realiza transações tributáveis que não são abrangidas pelo regime de inversão da responsabilidade tributária, você deve se registrar – não há exceções adicionais. A única “isenção” se aplica se suas atividades estiverem totalmente fora do escopo do IVA ou tiverem alíquota zero.
- Se a única atividade de uma empresa estrangeira na Armênia for vender bens que sejam exportado (suprimentos com alíquota zero) ou a prestação de serviços com alíquota zero (por exemplo, certos serviços prestados a clientes no exterior têm IVA zero), pode não precisar se registrar, pois não realiza vendas tributadas na Armênia. Mas esse cenário é raro para um não residente; normalmente, um não residente só se envolveria em transações na Armênia se estivesse vendendo para dentro Armênia (que é um fornecimento doméstico tributável).
- Se o negócio só faz Suprimentos isentos de IVA (por exemplo, serviços financeiros, educação ou saúde, conforme definido por lei, que são isentos de IVA), não é necessário se registrar para fins de IVA, uma vez que não há cobrança de IVA sobre essas atividades. No entanto, empresas puramente estrangeiras raramente prestam apenas serviços isentos; e, principalmente, serviços digitais como streaming, SaaS, etc. não isentos (são tributados em 20%). Portanto, esse cenário de isenção afeta principalmente determinados setores.
Em resumo, para empresas estrangeiras, o limite de 115 milhões de AMD não é uma rede de segurança – é relevante para entender o cenário (especialmente se você estabelecer uma subsidiária local, pois essa empresa local usaria a regra do limite). Mas, como fornecedor não residente, considere que não há limite e nem isenção automática : se você tiver que cobrar o IVA armênio, deverá se registrar independentemente do volume de vendas.
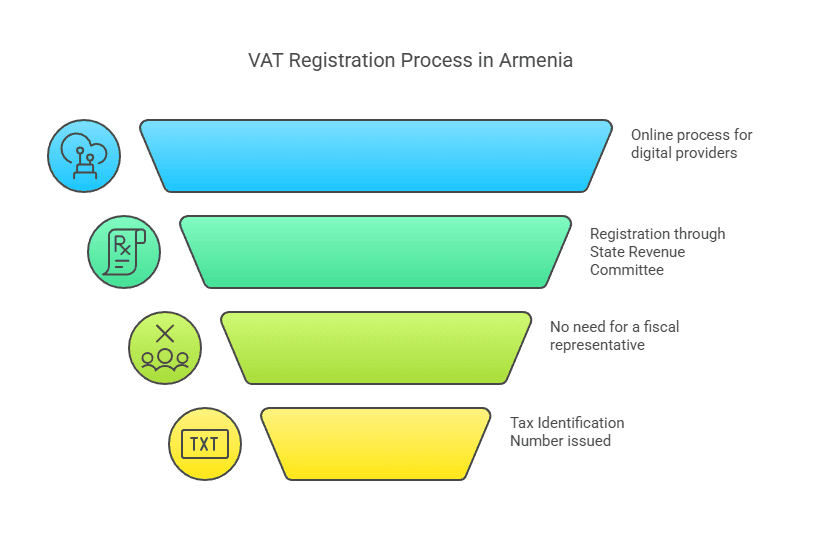
Um ponto positivo: atualmente, a Armênia não exige que empresas não residentes nomeiem um representante fiscal local para se registrarem. Ao contrário de alguns países que exigem um agente ou representante fiscal local para o registro de IVA no exterior, na Armênia você pode se registrar diretamente junto às autoridades fiscais (Comissão Estatal de Receita) por conta própria. Isso simplifica o processo e reduz os custos de conformidade para empresas estrangeiras.
A seguir, descreveremos o processo passo a passo para se registrar para o IVA na Armênia como uma empresa estrangeira e destacaremos quaisquer diferenças no procedimento para vários tipos de negócios.
Processo de registro de IVA passo a passo para empresas estrangeiras
O registro para fins de IVA na Armênia como empresa estrangeira envolve várias etapas. O processo varia ligeiramente dependendo se o registro é feito com presença física (como uma filial) ou como provedor de serviços/digital não residente, utilizando o sistema online . Abaixo, detalhamos o procedimento geral e os caminhos específicos:
1. Determine sua elegibilidade e prazo
- Avaliar obrigação: Primeiro, confirme se suas atividades comerciais exigem o registro de IVA. Conforme discutido, se você pretende realizar vendas tributáveis para clientes não registrados na Armênia, planeje o registro. antes de iniciar essas vendas ou o mais breve possível após o cumprimento da obrigação. Se você estiver abrindo uma filial ou escritório na Armênia para fins comerciais, prepare-se para registrar essa entidade para fins de IVA como parte da configuração.
- Escolha a rota de registro: A Armênia oferece um portal de registro eletrônico para não residentes (destinado principalmente àqueles que prestam serviços eletrônicos a consumidores). Se for o seu caso, você pode usar o sistema de e-IVA online. Caso contrário, você pode precisar se registrar junto às autoridades fiscais, enviando formulários (possivelmente eletronicamente por e-mail/site ou em papel). Se você estiver abrindo uma filial ou subsidiária local, o registro normalmente ocorre na repartição fiscal local, paralelamente ao registro da empresa.
2. Prepare as informações e documentos necessários
Para se registrar, geralmente você precisará fornecer:
- Detalhes da empresa: Nome legal da sua empresa, endereço (para uma empresa estrangeira, o endereço da sua sede no exterior) e possivelmente o endereço de qualquer atividade local, se aplicável.
- Números de identificação: Seu número de registro no país de origem ou número de identificação fiscal, e qualquer número de identificação fiscal armênio, se houver. Se você tiver uma filial em processo de registro, ela será registrada no Registro Estadual da Armênia e receberá um número de identificação de contribuinte (TIN).
- Pessoa autorizada: Dados de contato de um representante que cuidará do registro (pode ser um funcionário ou executivo da empresa). Embora um representante fiscal não seja obrigatório, você ainda precisará de um ponto de contato local ou, pelo menos, de alguém responsável pela correspondência com a autoridade tributária armênia. Muitas vezes, isso pode ser feito remotamente pela equipe da empresa, utilizando o sistema eletrônico.
- Documentos de suporte: Para um não residente que se registre diretamente, a Armênia pode solicitar documentos como um certificado de constituição ou extrato de um registro comercial comprovando a existência da sua empresa, uma cópia do estatuto social da empresa e um documento de identidade do signatário do pedido. Se estiver registrando uma filial, você deverá fornecer o certificado de registro da filial emitido pelas autoridades armênias e os documentos da empresa-mãe. Quaisquer documentos que não estejam em armênio podem precisar de tradução para o armênio (ou possivelmente documentos em inglês são aceitos para o portal e-IVA). É aconselhável ter cópias autenticadas/apostiladas dos documentos principais em mãos se estiver fazendo um registro completo na repartição de finanças.
3. Envie o pedido de registro de IVA
Prestadores de serviços digitais não residentes (utilizando o portal e-VAT) : A Armênia possui um portal online dedicado ao registro de IVA para serviços eletrônicos . Este portal (frequentemente denominado sistema e-VAT) é acessível através do site oficial das autoridades fiscais armênias. A interface está disponível em inglês e russo, tornando-a fácil de usar para empresas estrangeiras. Através deste portal:
- Você cria uma conta como fornecedor estrangeiro de serviços eletrônicos.
- O sistema orientará você a inserir os detalhes da sua empresa e enviar eletronicamente quaisquer documentos necessários.
- Um processo simplificado de assinatura eletrônica está integrado, permitindo que você assine o aplicativo digitalmente sem precisar de presença física.
- Após a conclusão, o cadastro poderá ser aprovado em minutos (de acordo com as autoridades fiscais). Você receberá um número de identificação de contribuinte armênio (TIN) ou número de IVA e credenciais de login para usar nos processos de declaração em andamento.
Essa abordagem simplificada foi introduzida em 2022 para lidar com a nova onda de empresas digitais estrangeiras que precisam se registrar. Se o seu modelo de negócios se baseia exclusivamente em serviços digitais para clientes armênios , essa é a rota recomendada.
Outras empresas estrangeiras (bens, serviços ou com presença física) : Se você não estiver apenas fornecendo serviços digitais, ou se for uma empresa de importação/exportação, ou em qualquer cenário em que o portal eVAT não se aplique claramente, você pode se registrar entrando em contato com o Comitê Estatal de Receita (SRC) da Armênia:
- A SRC cuida do registro fiscal de todos os contribuintes. Em seu site, eles disponibilizam formulários e diretrizes para o registro de contribuintes.
- Você poderá enviar a aplicação online através do sistema do SRC também. A SRC oferece um serviço de registro de contribuinte online para obtenção do NIF. Isso provavelmente exige o preenchimento de um formulário eletrônico e a anexação de documentos digitalizados.
- Alternativamente, o registro pode ser feito por meio de uma repartição fiscal local ou enviando a solicitação pelo correio, caso não haja meios eletrônicos disponíveis. Muitas empresas estrangeiras contratam uma empresa local de contabilidade/impostos para auxiliar no processo e garantir que todas as formalidades (como traduções e preenchimento correto de formulários) sejam atendidas.
- Para uma empresa estrangeira estabelecendo uma filialAo registrar a filial no Registro Estadual da Armênia, a filial receberá um NIF (Número de Identificação Fiscal) e deverá, então, registrar-se para o IVA, separadamente ou simultaneamente, visto que será contribuinte de IVA por padrão. Na prática, o registro fiscal da filial costuma ser realizado como parte do processo geral de registro da empresa.
Observação : Ao se registrar diretamente como não residente (especialmente fora do portal de serviços eletrônicos especializado), certifique-se de esclarecer que se trata de um registro de IVA para uma entidade estrangeira. A autoridade tributária fará a classificação adequada. Como a Armênia não exige um representante fiscal, você fará o registro em nome da sua própria empresa.
4. Receba o Número de Identificação Fiscal (NIF) / Número de IVA
Após a aprovação da solicitação, a autoridade tributária emitirá um Número de Identificação Fiscal (NIF) para sua empresa. Na Armênia, o NIF também serve como número de registro do IVA. Para empresas, o NIF é geralmente uma sequência de dígitos atribuída para identificar o contribuinte. Empresas estrangeiras receberão um número no mesmo formato que os contribuintes locais. Este número de IVA é o que você usará em faturas e em correspondências com as autoridades fiscais.
Se você utilizou o portal e-IVA, deverá receber uma confirmação de cadastro e usará suas credenciais de login para futuras declarações. Se você se inscreveu pela via geral, poderá receber um certificado ou carta oficial confirmando seu cadastro no IVA e seu NIF. Guarde essas informações em segurança, pois você precisará delas para declarar, pagar o IVA e comprovar seu status de IVA a quaisquer parceiros comerciais.
5. Cadastre-se para contas fiscais on-line (se ainda não o fez)
A SRC da Armênia opera sistemas online para declaração e pagamento de impostos. Os contribuintes estrangeiros, uma vez registrados, devem garantir que tenham acesso a estes sistemas:
- Se você passou pelo sistema e-IVA para serviços digitais, então você já tem acesso por esse portal para registrar declarações.
- Se você se registrou pelo sistema geral, deverá criar uma conta na plataforma online da SRC (geralmente chamada de "conta pessoal do contribuinte" ou similar). Isso permitirá o envio eletrônico das declarações de IVA (em inglês ou russo, se disponíveis, ou em armênio – às vezes, os sistemas tributários permitem formulários em inglês para não residentes). O portal online da SRC é importante para a conformidade contínua.
Pode ser necessário usar o NIF fornecido e alguma senha inicial ou procedimento para ativar sua conta online. O processo geralmente é detalhado pelo SRC durante o registro.
6. Entenda as especificidades do seu registro
Dependendo do tipo do seu negócio, observe os detalhes:
- Efeito da data de registro: Seu registro de IVA entra em vigor a partir da data solicitada ou da data em que você ultrapassa o limite/inicia a prestação tributável. Todas as transações tributáveis a partir desse momento devem incluir IVA. Certifique-se de não cobrar IVA antes de se registrar oficialmente (já que você não terá um número para declarar), mas também não adie o registro por muito tempo após a data de vencimento, ou você poderá ser responsabilizado por IVA não recolhido.
- Filial local: Se você registrou uma filial, ela agora é contribuinte armênia. Ela deve manter contas separadas para suas operações na Armênia e cumprir as normas como uma empresa local.
- Não residente (sem PE):Se você se registrou apenas como não residente para determinadas transações, lembre-se de que esse registro só cobre sua obrigação de recolher o IVA armênio. Isso não significa que você esteja sujeito ao imposto de renda corporativo armênio ou a outras obrigações. a menos que Você tem um PE. Em outras palavras, o registro para IVA não cria, por si só, uma presença tributável para imposto de renda – é apenas uma etapa de conformidade para IVA. (É claro que, se você realmente tem um PE, provavelmente também tem outros impostos.)
7. Confirmação e próximos passos
Após o cadastro, você estará pronto para começar a emitir faturas com o IVA armênio (quando aplicável) e a recolher o imposto. A autoridade tributária poderá fornecer orientações ou um pacote de informações sobre a declaração e o pagamento. Nesta fase, é aconselhável consultar um consultor tributário local ou revisar atentamente as diretrizes da SRC para garantir que você entenda como declarar seu primeiro IVA e como pagar o IVA devido do exterior. Abordaremos essas etapas de conformidade na próxima seção.
Tempo de processamento : O processo de registro para não residentes usando o portal específico é muito rápido (de minutos a um dia). Para outros métodos, espere um tempo de processamento que pode variar de alguns dias a algumas semanas, dependendo da rapidez com que você fornecer as informações adicionais solicitadas. De modo geral, a Armênia tem aprimorado sua eficiência administrativa, e o fato de não ser necessário um representante fiscal elimina um possível atraso.
Agora que você se registrou, vamos prosseguir com suas obrigações contínuas de conformidade e declaração do IVA como empresa estrangeira na Armênia.
Obrigações contínuas de conformidade e relatórios de IVA
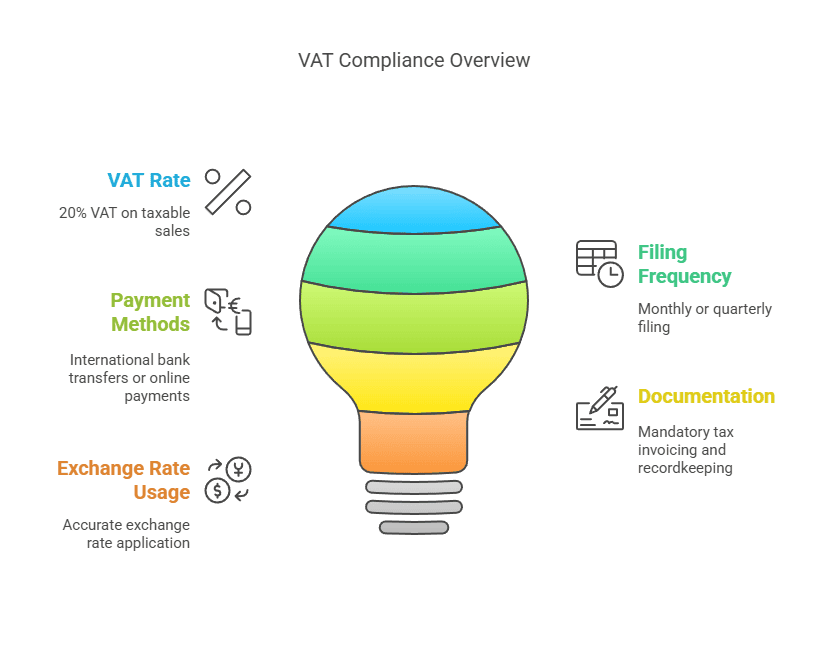
Após o registro para fins de IVA na Armênia, as empresas estrangeiras devem cumprir os mesmos requisitos de conformidade constantes que qualquer contribuinte registrado no IVA. Abaixo estão as principais obrigações:
1. Cobrança e Recolhimento do IVA : Após o registro, você deve cobrar o IVA armênio (20%) sobre todos os fornecimentos tributáveis que fizer a clientes armênios (exceto aqueles que são isentos ou têm alíquota zero por lei). Isso significa:
- Faturas: Emita faturas ou recibos adequados que incluam seu número de IVA armênio e mostrem o valor do IVA cobrado. Para transações B2B, as empresas armênias esperam uma "fatura fiscal" que atenda aos requisitos armênios para que possam potencialmente reivindicar o IVA dedutível. Para transações B2C (por exemplo, serviços digitais vendidos online), um recibo simplificado mostrando o IVA pode ser suficiente, mas é uma boa prática manter registros claros do que você cobrou.
- Preços: Certifique-se de que seus preços reflitam o IVA, quando aplicável. Se você anunciou preços para consumidores armênios, esclareça se o IVA está incluído ou será adicionado na finalização da compra. Muitos serviços digitais estrangeiros simplesmente têm preços com IVA incluso para simplificar.
- Moeda: O IVA na Armênia é calculado em Drams Armênios (AMD). Se você realizar transações em outra moeda (por exemplo, USD ou EUR), será necessário converter o valor das vendas para AMD para fins de declaração de IVA, utilizando a taxa de câmbio (taxa oficial do Banco Central da Armênia) aplicável na data da entrega ou no final do período, conforme as regras tributárias. Mantenha registros das taxas de câmbio utilizadas.
2. Periodicidade de Entrega das Declarações de IVA : As declarações de IVA na Armênia são geralmente entregues mensalmente . A regra padrão para os contribuintes locais de IVA é que a declaração deve ser entregue até o dia 20 do mês subsequente ao mês de referência . Por exemplo, a declaração de IVA de janeiro deve ser entregue até 20 de fevereiro. Essa entrega mensal se aplica à maioria dos casos, incluindo empresas estrangeiras com estabelecimento permanente ou aquelas que realizam comércio regular de bens/serviços.
No entanto, existe uma concessão especial para prestadores de serviços digitais não residentes que utilizam o sistema e-VAT: eles estão autorizados a apresentar declarações trimestrais de IVA . De fato, a Armênia alinhou a obrigatoriedade de declaração desses não residentes com a prática internacional comum (como as declarações trimestrais OSS/IVA da UE). Assim:
- Se você for um não residente que presta serviços eletrônicos apenas a pessoas físicas na Armênia por meio do portal especial, deverá apresentar a declaração trimestralmente (quatro vezes por ano). Os trimestres são jan-mar, abr-jun, jul-set, out-dez, e a declaração de cada trimestre deve ser entregue até o dia 20 do mês seguinte ao seu término. Portanto, o 1º trimestre (jan-mar) deve ser entregue até 20 de abril, e assim por diante.
- Se você também presta serviços a empresas não registradas no IVA (pessoas jurídicas) na Armênia, inicialmente a lei previa declarações mensais para essas transações; mas, na prática, o sistema de e-IVA agora consolida todas as suas vendas de serviços eletrônicos na declaração trimestral. Assim, efetivamente, todos os seus serviços eletrônicos B2C e B2B sem IVA podem ser declarados trimestralmente.
Para empresas estrangeiras com filial local ou registro regular (não feito pelo portal de serviços eletrônicos), esperem exigências de declaração mensal , pois serão tratadas como qualquer empresa armênia. Não há opção de declaração trimestral nesse regime padrão.
3. Pagamento do IVA : O pagamento de qualquer IVA devido deve acompanhar a declaração.
- O prazo para pagamento é o mesmo do prazo para a declaração (20 do mês ou trimestre seguinte). Até essa data, o IVA cobrado no período deve ser quitado.
- O portal e-IVA oferece opções de pagamento convenientes: você pode pagar por transferência bancária para o Tesouro Armênio em várias moedas estrangeiras (eles aceitam várias moedas principais e convertem para AMD) ou até mesmo pagar com cartão de crédito/débito diretamente pela interface do portal. Isso significa que você não precisa de uma conta bancária armênia para pagar suas obrigações de IVA – um recurso muito útil para não residentes.
- Se você fizer a declaração pelo sistema padrão, provavelmente pagará por transferência bancária internacional para uma conta designada do orçamento estadual da Armênia. Certifique-se de usar seu TIN e os códigos de pagamento corretos para que o pagamento seja creditado em sua conta fiscal. O pagamento deve ser em AMD; se o envio for em uma moeda diferente, seu banco a converterá, o que pode gerar taxas. É crucial iniciar a transferência alguns dias antes do prazo para compensar quaisquer atrasos bancários internacionais.
- O pagamento em atraso incorrerá em juros (atualmente, a lei armênia estabelece juros de multa em 0.075% por dia do imposto não pago até 2025, que é de aproximadamente 27% anualizado, até um certo limite), portanto, o pagamento pontual é importante.
4. Manutenção de Registros : As empresas registradas para fins de IVA devem manter registros detalhados de:
- Todas as vendas feitas estão sujeitas ao IVA armênio, incluindo data, detalhes do cliente (se B2B), valor e IVA cobrado.
- Todas as faturas de compra nas quais o IVA armênio foi pago (se você tiver alguma, veja IVA de entrada abaixo).
- Documentos de importação/exportação, se aplicável, para conciliar qualquer IVA de importação pago ou exportações (vendas com alíquota zero).
- Quaisquer notas de crédito ou ajustes emitidos.
- Esses registros devem ser mantidos por vários anos em caso de auditoria. A Armênia geralmente exige que os contribuintes mantenham registros por pelo menos anos 3-5 (cinco anos é um padrão comum, mas verifique a legislação local; muitas empresas mantêm registros de IVA por pelo menos cinco anos).
Se você utiliza o sistema eletrônico de IVA, grande parte da sua declaração é simplificada, mas você ainda deve manter um registro interno das transações tributadas. Caso a autoridade fiscal solicite informações, você precisará fornecer dados comprobatórios.
5. Crédito de IVA e Deduções : Um dos benefícios do IVA é a possibilidade de deduzir despesas comerciais do IVA pago na aquisição de bens e serviços. No entanto, esse benefício pode ser limitado para empresas estrangeiras.
- Um provedor de serviços digitais não residente, sem presença física na Armênia, provavelmente não tem IVA local a ser declarado (já que provavelmente não incorre em IVA armênio sobre suas despesas no exterior). Essa empresa simplesmente remeterá o IVA arrecadado sobre as vendas, sem compensação.
- Uma empresa estrangeira que importa mercadorias ou incorre em despesas na Armênia (por exemplo, uma taxa de feira comercial que tinha IVA armênio ou custos de fornecedores locais de 20%) pode reivindicar IVA dedutível sobre esses custos, desde que sejam contribuintes registrados do IVA e os custos estejam relacionados às suas atividades tributáveis. Por exemplo, se sua filial registrada compra material de escritório na Armênia e paga AMD 100,000 + IVA (AMD 20,000) a um fornecedor local, esses AMD 20,000 podem ser deduzidos como crédito na sua declaração de IVA.
- Uma limitação importante: se uma empresa é não estabelecido Na Armênia (sem PE) e recém-registrada para IVA, a Armênia geralmente não permite reembolsos de IVA excedente ou créditos acumulados de entrada para essa entidade não estabelecida. De fato, muitos países restringem o reembolso de IVA a empresas não estabelecidas, a menos que existam acordos recíprocos. O sistema da Armênia para não residentes visa principalmente a cobrança de IVA a montante; pode não ser fácil reembolsar o IVA a montante a um não residente. (Não existe um regime formal de "reembolso de IVA para empresas estrangeiras" publicado para a Armênia, como, por exemplo, na UE para empresas de fora da UE).
- Dito isto, se você tiver um filial ou subsidiária local, é tratada como uma empresa local e pode reivindicar IVA de entrada e obter reembolsos se isso resultar em uma situação de reembolso (por exemplo, exportadores que têm mais IVA de entrada do que IVA de saída podem obter reembolsos na Armênia).
6. Requisitos de Faturamento : Se você for uma empresa estrangeira que emite faturas com seu número de IVA armênio:
- Inclua seu armênio Número TIN/IVA Na fatura.
- Se estiver vendendo para um cliente armênio registrado no IVA, inclua também o número do IVA e indique que o IVA foi cobrado (ou, se foi cobrado inversamente, indique "IVA cobrado inversamente pelo cliente"). Em casos B2B em que você está cobrando IVA (o que só aconteceria se o cliente não estivesse registrado no IVA), você deve fornecer uma fatura para que o cliente tenha o comprovante do IVA pago (embora ele não possa recuperá-lo, pois não está no sistema, mas é para seus registros).
- Mostra a Montante do IVA em drams armênios. Você pode apresentar a venda em moeda estrangeira e, em seguida, o equivalente em AMD e IVA.
- As notas fiscais armênias têm numeração sequencial e formatação específicas no idioma local quando emitidas por empresas armênias. Como fornecedor estrangeiro que utiliza uma plataforma online para B2C, você não seguirá o formato do idioma local, mas para quaisquer transações oficiais, você deve tentar cumprir o máximo possível as melhores práticas de faturação.
- Guarde uma cópia de todas as faturas/recibos emitidos, pois a autoridade fiscal poderá solicitar a sua visualização.
7. Declarações e Relatórios de Pagamento : Apresente as suas declarações através do sistema online apropriado. A declaração de IVA resumirá:
- Total de vendas tributáveis na Armênia no período e IVA devido.
- Total de compras tributáveis (se houver) e IVA de entrada reivindicado.
- IVA líquido a pagar ou a reembolsar. (Na maioria dos casos estrangeiros não estabelecidos, este será simplesmente o IVA a pagar na saída.)
- Vendas com alíquota zero ou isentas também podem ser declaradas na declaração (embora provavelmente zero para uma empresa estrangeira, a menos que exporte por meio de sua filial).
Certifique-se de entregar dentro do prazo. O sistema eletrônico de declaração da SRC armênia geralmente fornece uma confirmação ou número de referência após a declaração. Se você perceber um erro em uma declaração arquivada, a lei armênia permite correções (geralmente por meio de uma declaração corrigida ou ajuste em um período subsequente, dependendo da natureza do erro). Corrija imediatamente quaisquer erros para evitar penalidades.
8. Representação Local (Opcional) : Embora não seja obrigatório, algumas empresas estrangeiras optam por contratar uma empresa de contabilidade ou consultor local para lidar com a conformidade contínua do IVA, especialmente se surgirem barreiras linguísticas ou complexidades. Como as declarações são periódicas e as regras podem mudar, contar com conhecimento local pode ser útil. Esses profissionais também podem intermediar o contato com as autoridades fiscais caso ocorram problemas ou auditorias.
9. Outros impostos : Lembre-se de que o IVA é um imposto separado dos demais. Se você possui uma filial, pode ser necessário apresentar declarações de imposto de renda anualmente, etc. Mas se você for apenas um contribuinte não residente de IVA, geralmente só precisa se preocupar com o IVA (e talvez com eventuais impostos retidos na fonte para fluxos de renda específicos).
Ao manterem-se atentas a essas tarefas de conformidade – como o envio de declarações dentro do prazo, a cobrança correta do IVA e a manutenção adequada de registros – as empresas estrangeiras podem operar na Armênia sem incorrer em penalidades ou riscos de não conformidade. A propósito, vamos discutir as armadilhas e os riscos comuns da não conformidade com as regras do IVA armênio e as possíveis penalidades por erros ou descumprimento.
Riscos e penalidades comuns de conformidade
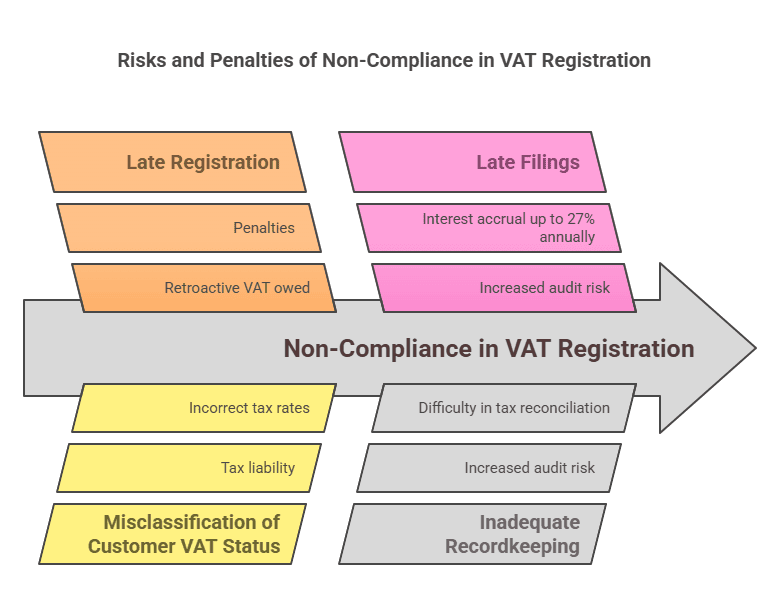
Operar em uma jurisdição fiscal estrangeira pode ser desafiador, e as empresas podem inadvertidamente enfrentar problemas de conformidade. Aqui estão alguns riscos comuns para empresas estrangeiras em relação ao IVA da Armênia e as consequências do descumprimento das obrigações:
1. Falta de Registro no Prazo : Um dos maiores riscos é simplesmente não perceber que você precisa se registrar. Uma empresa estrangeira pode começar a vender para clientes armênios (especialmente online) sem estar ciente da legislação do IVA na Armênia. Se você atrasar o registro além do prazo estipulado, o IVA devido não declarado se acumulará . A autoridade tributária poderá posteriormente cobrar o IVA que deveria ter sido recolhido sobre suas vendas anteriores. A empresa estrangeira terá então que pagar esse valor do próprio bolso (já que provavelmente não o cobrou dos clientes inicialmente), o que impacta diretamente sua receita dessas vendas. Além disso, o registro tardio ou a própria ausência de registro podem acarretar penalidades.
2. Aplicação incorreta da inversão da responsabilidade tributária versus cobrança do IVA : Classificar seus clientes incorretamente pode levar a erros. Por exemplo, tratar uma venda B2B com inversão da responsabilidade tributária (sem cobrança de IVA) quando o cliente armênio não era, de fato, um contribuinte registrado para fins de IVA significa que ninguém pagou IVA nessa transação. Se auditada, as autoridades responsabilizarão o fornecedor por esse IVA. Por outro lado, cobrar IVA de um cliente registrado para fins de IVA (quando deveria ter sido feita a inversão da responsabilidade tributária) pode gerar confusão; o cliente pode se recusar a pagar o IVA ou você pode ter que reembolsá-lo e ajustar o procedimento. Sempre verifique a situação fiscal dos clientes. Obtenha o número de IVA armênio deles se alegarem estar registrados para fins de IVA. A autoridade tributária armênia emite números de IVA para contribuintes registrados – estes podem ser validados por meio de fontes oficiais ou com a ajuda do certificado de IVA do cliente.
3. Não Cobrar o IVA Quando Devido (Subcobrança) : Se uma empresa estrangeira deixar de cobrar o IVA dos consumidores quando deveria, não poderá posteriormente cobrar o valor dos clientes com facilidade. Isso significa que, se descoberto, a empresa estrangeira terá que pagar os 20% de IVA referentes às vendas anteriores, perdendo efetivamente 20% da receita. Trata-se de um prejuízo financeiro direto, considerado sonegação fiscal/descumprimento de obrigações fiscais até que a situação seja regularizada.
4. Atraso ou não entrega da declaração de IVA : O não cumprimento do prazo de entrega pode resultar em penalidades . A legislação tributária armênia impõe multas por falta de entrega ou entrega tardia da declaração. Embora os valores exatos das multas possam variar, geralmente é cobrada uma multa fixa ou uma porcentagem do IVA devido. Além disso, cada dia de atraso pode gerar juros de mora sobre o imposto não pago. Por exemplo, a partir de 2025, a taxa de juros de mora é de 0.075% ao dia sobre o imposto em aberto. Isso se acumula rapidamente – quase 2.25% ao mês. Geralmente há um limite máximo (os juros podem parar de acumular após 2 anos), mas nenhuma empresa quer pagar mais de 50% a mais por causa de um pagamento ou entrega atrasada.
5. Erros no Cálculo do IVA : Podem ocorrer erros de câmbio, erros aritméticos ou mal-entendidos sobre o que é tributável. Se você subestimar acidentalmente o IVA (por exemplo, usar uma taxa de câmbio desatualizada, resultando em um valor de AMD declarado menor), a diferença poderá ser cobrada posteriormente com juros. Sempre verifique os cálculos e use as taxas de câmbio oficiais. Se as barreiras linguísticas causarem mal-entendidos sobre itens isentos e tributáveis, consulte especialistas locais para evitar a aplicação incorreta de uma alíquota zero ou isenção.
6. Registros Inadequados : Se auditado (auditorias fiscais podem ocorrer aleatoriamente ou por algum motivo específico), você precisará apresentar documentação comprovando suas transações. A ausência de faturas, recibos ou contratos para comprovar o IVA representa um risco. A Receita Federal pode negar créditos de imposto ou até mesmo estimar suas vendas se os registros forem insuficientes, o que geralmente prejudica o contribuinte. Manter registros digitais e físicos claros de todas as vendas e compras relacionadas à Armênia é a melhor defesa.
7. Ignorar Correspondências Locais : Como empresa estrangeira, você deve garantir que todas as comunicações das autoridades fiscais armênias (que podem estar em armênio) sejam endereçadas corretamente. Se você forneceu um e-mail ou endereço local durante o registro, monitore-o. Ignorar uma notificação de auditoria ou uma solicitação de informações pode resultar em penalidades ou avaliações automáticas. Se o idioma for um problema, peça a um tradutor ou representante local que revise quaisquer notificações oficiais.
8. Penalidades e multas : O Código Tributário da Armênia prevê diversas penalidades:
- Juros de pagamento atrasado (mencionado acima), o que aumenta quanto mais tempo o imposto permanecer sem pagamento.
- Multas fixas por atraso na entrega ou não entrega da declaração de IVA. Por exemplo, pode haver uma multa fixa por declaração em atraso ou uma porcentagem do IVA em atraso. (A título de exemplo, se uma declaração estiver atrasada por mais de um determinado número de dias, poderá ser aplicada uma multa de, digamos, 5% do imposto devido, aumentando se os atrasos persistirem – os valores exatos podem mudar, portanto, é importante verificar o código mais recente, mas o princípio é que atrasos custam dinheiro).
- Penalidades por subavaliação de impostos: Se uma auditoria constatar que você subdeclarou o IVA (seja por engano ou intencionalmente), poderá aplicar uma multa sobre o valor subdeclarado, geralmente uma porcentagem (por exemplo, 20% ou mais), além da cobrança do imposto e dos juros. Se houver indícios de sonegação deliberada, as multas podem ser mais severas.
- Em casos extremos de sonegação ou fraude fiscal, as consequências legais podem incluir multas adicionais ou até mesmo acusações criminais (embora, para uma empresa estrangeira que venda remotamente, isso seja improvável, a menos que grandes somas estejam envolvidas e a sonegação intencional seja comprovada).
9. Riscos de conformidade para tipos específicos de negócios :
- Serviços digitais: Um risco é não atender aos critérios de local de prestação de serviços adequadamente. A Armênia utiliza diversos critérios para decidir se um serviço prestado a um indivíduo é consumido na Armênia (residência, endereço IP, país do método de pagamento, etc.). Uma empresa deve ter processos para coletar essas informações. Por exemplo, se o endereço de cobrança de um indivíduo for armênio, mas ele estiver morando em outro lugar no momento da prestação de serviços e você tiver indicadores conflitantes, precisará de uma política consistente. A autoridade tributária poderá contestar se você não estiver cobrando IVA de alguém com indicadores armênios. É mais seguro cobrar IVA armênio em caso de dúvida para vendas digitais B2C com conexões armênias, para evitar a perda de impostos.
- Produtos de comércio eletrônico: Logística e alfândega podem ser complicadas. Se você depende do cliente para importar as mercadorias (entregar com DDU – taxas não pagas), o cliente paga o IVA na alfândega e você não o cobra. Mas se você entregar com DDP (entregue com taxas pagas) ou mantiver estoque na Armênia, certifique-se de lidar com o IVA de importação corretamente. Não fazer isso pode fazer com que as mercadorias fiquem retidas na alfândega ou você acabe pagando multas por declaração incorreta. Além disso, se usar transportadoras, certifique-se de que elas saibam quem é responsável pelo IVA.
- Serviços com presença intermitente: Se você enviar funcionários para a Armênia para executar um projeto ao longo de vários meses, poderá inadvertidamente criar um PE (se for superior a 183 dias, etc.), o que significaria que você deveria ter se registrado não apenas para o IVA, mas possivelmente como uma filial para todos os impostos. Isso vai além da conformidade com o IVA – envolve também a conformidade com o imposto corporativo. Para mitigar isso, planeje os projetos cuidadosamente e consulte a necessidade de um registro formal caso seus funcionários permaneçam no país por um longo período.
10. Moeda e Repatriação : Certifique-se de converter e pagar o IVA no valor correto em AMD. Pagar em excesso devido a erros de conversão também representa um risco (embora isso apenas impeça o pagamento de obter o valor correto até que o erro seja corrigido). E não tente pagar em moeda estrangeira, a menos que utilize os métodos oficiais permitidos – pagar de forma incorreta pode resultar no não reconhecimento adequado do pagamento.
Em essência, o maior risco é a falta de conhecimento – e este guia visa eliminar esse problema. As penalidades por descumprimento podem ser significativas, mas são evitáveis. As autoridades fiscais armênias estão cada vez mais sofisticadas (especialmente com os novos sistemas digitais implementados) e conseguem rastrear transações e importações digitais, portanto, é imprudente presumir que uma pequena empresa estrangeira passará despercebida indefinidamente.
Dicas de mitigação :
- Cadastre-se cedo quando você sabe que precisa, e seja cauteloso com vendas B2C.
- Consulte especialistas locais se algo não estiver claro; um custo modesto de consultoria pode economizar enormes custos de penalidade.
- Utilize o sistema e-IVA se aplicável – simplifica a conformidade e reduz o potencial de erro.
- Monitore mudanças regulatórias: As leis tributárias podem mudar. Por exemplo, os limites podem ser atualizados ou novas regras para marketplaces podem surgir. Manter-se informado (por meio de notícias tributárias ou parceiros locais) garante que você permaneça em conformidade no futuro.
Comparação dos requisitos de IVA por tipo de negócio
Para ilustrar como os requisitos de registro de IVA diferem por tipo de negócio estrangeiro, veja a tabela comparativa abaixo:
Tipo de negócio estrangeiro | Quando o registro de IVA é necessário | Limiar de IVA | Frequência de declaração de IVA | Notas especiais |
|---|---|---|---|---|
Prestador de serviços digitais (sem presença local, por exemplo, SaaS, streaming) | O registro é obrigatório para a prestação de serviços digitais a pessoas físicas armênias ou empresas não sujeitas ao IVA (a partir da primeira venda na Armênia). Não é necessário se a venda for feita apenas para empresas registradas para fins de IVA (aplica-se a inversão da responsabilidade tributária B2B). | Sem limite mínimo (IVA devido em todas as vendas B2C a partir do primeiro DRAM). O limite geral de 115 milhões de dólares da AMD não se aplica a não residentes. | Trimestralmente (via portal e-VAT) para serviços B2C. Se também houver vendas para empresas não sujeitas ao IVA, estas são incluídas nas declarações trimestrais. | Utilize o portal online e-VAT da Armênia para registro e envio de declarações de forma rápida. Não é necessário representante local. Alíquota de IVA de 20% incide sobre serviços digitais. |
Varejista de comércio eletrônico (mercadorias) (sem entidade local, vendendo mercadorias para a Armênia) | Se as mercadorias forem vendidas e entregues na Armênia a consumidores (e o vendedor estrangeiro for responsável pela importação ou entrega local), é necessário o registro para a cobrança do IVA sobre a venda (a menos que o IVA seja cobrado na importação). Se a venda for feita apenas para empresas armênias que importam as mercadorias com seu próprio número de IVA, o registro não é necessário (o IVA de importação e a inversão da responsabilidade tributária o cobrem). | Não existe um limite específico para exigir o registo de vendas de mercadorias. Qualquer venda direta regular a consumidores implica a obrigação de pagar IVA. | Mensalmente (muito provavelmente), já que essas vendas se enquadram nas regras normais do IVA (o portal e-VAT destina-se principalmente a serviços). | Imposto sobre valor agregado (IVA) na importação : geralmente pago na alfândega. O vendedor estrangeiro deve ser o importador registrado ou garantir que o cliente o pague. Não há limite mínimo específico para vendas à distância – considere todas as vendas B2C sujeitas ao IVA. |
Empresa de serviços estrangeiros (não digitais) (ex.: consultoria, engenharia, serviços para eventos, sem base fixa na Armênia) | É obrigatório o registro caso preste serviços na Armênia para clientes não sujeitos ao IVA ou cobre taxas de pessoas físicas ou jurídicas armênias não sujeitas ao IVA. Não é necessário se todos os clientes forem empresas registradas para fins de IVA (nesse caso, haverá a inversão da responsabilidade tributária). | Não há limite mínimo ; qualquer serviço tributável prestado a um cliente não registrado aciona a obrigatoriedade. | Mensalmente (já que você se registrará no regime normal). | Caso esteja fisicamente presente na Armênia para projetos, monitore o status de estabelecimento permanente (regra dos 183 dias) . Um projeto de longa duração pode exigir o registro completo de uma filial. Projetos de curto prazo para pessoas físicas exigem registro de IVA como não residente. |
Empresa estrangeira com presença física (filial ou subsidiária na Armênia) | O cadastro como contribuinte de IVA é obrigatório assim que a entidade local for estabelecida e antes de qualquer venda tributável. (Filiais de empresas estrangeiras não podem se beneficiar da isenção para pequenas empresas.) | Não há limite mínimo para filiais de empresas estrangeiras – elas são tratadas como contribuintes de IVA desde o primeiro dia. (Uma subsidiária local, sendo uma empresa armênia, teria acesso ao limite mínimo se fosse independente – mas se for de propriedade estrangeira e provavelmente ultrapassar o limite, também se registrará imediatamente.) | Mensalmente (todas as entidades locais seguem o padrão de declaração mensal). | O registro de filial ou PE geralmente ocorre junto com o registro comercial. Cobrarão IVA sobre vendas locais, poderão declarar IVA dedutível e deverão seguir todas as regras contábeis armênias. |
Comerciante de importação/exportação (empresa estrangeira que importa mercadorias para a Armênia para revenda ou exporta da Armênia) | Importação para revenda : É necessário se registrar para lidar com o IVA de importação e cobrar IVA sobre as vendas no mercado interno. Exportação da Armênia : Se uma entidade estrangeira exportar mercadorias da Armênia (vendas com alíquota zero no exterior), é necessário se registrar para recuperar o IVA pago na Armênia (já que as exportações têm alíquota de IVA de 0%, mas você deseja obter o reembolso do IVA sobre os custos). | Sem limite mínimo ; o cadastro é necessário com base na atividade, não no volume. | Mensalmente . Se importar/vender regularmente, apresentar declarações mensais indicando as importações (como IVA dedutível) e as vendas locais (IVA dedutível). | A coordenação com a alfândega é fundamental. As exportações são isentas de IVA, mas exigem documentação que comprove a saída das mercadorias da Armênia. Os importadores podem creditar o IVA de importação em sua declaração de IVA, desde que estejam devidamente registrados. |
Esta tabela destaca que praticamente todos os tipos de negócios estrangeiros não têm um limite mínimo de faturamento – a obrigação de registro depende de para quem você vende e como você opera , e não de quanto você vende (ao contrário das pequenas empresas nacionais). Os provedores de serviços digitais se beneficiam de um sistema trimestral simplificado. O comércio eletrônico e outros serviços não residentes seguem o regime regular. A presença física integra você completamente ao sistema local.
Resumo
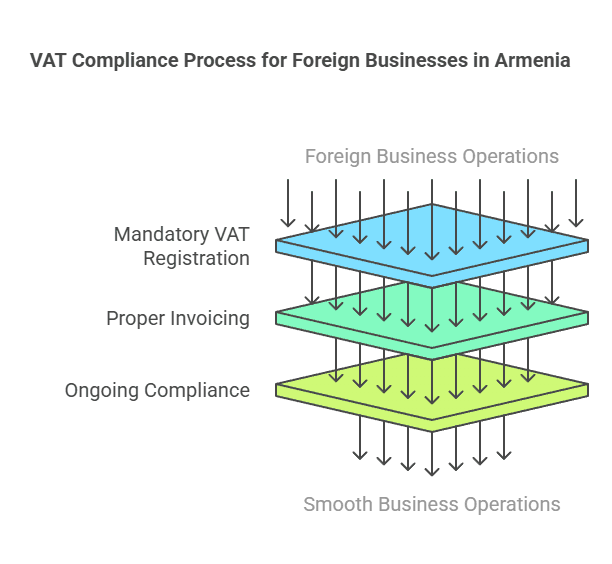
A Armênia acolhe empresas estrangeiras, mas espera que elas cumpram as leis locais de IVA ao fazerem negócios no país. Em resumo, o registro de IVA para empresas estrangeiras na Armênia é obrigatório sempre que um não residente realiza operações tributáveis em território armênio para clientes que não podem recolher o IVA por conta própria. Há uma alíquota padrão de IVA de 20% e, geralmente, não há limite mínimo de faturamento para registro para não residentes – diferentemente das pequenas empresas locais, as empresas estrangeiras devem recolher o IVA desde sua primeira transação tributável na Armênia (exceto em cenários puramente B2B com contribuinte de IVA).
Os prestadores de serviços digitais estrangeiros foram especificamente incluídos na rede do IVA desde 2022 e podem se registrar e declarar facilmente por meio de um portal online. Outras empresas estrangeiras (como as que lidam com bens ou outros serviços) registram uma filial local ou se registram diretamente junto às autoridades fiscais para obter um número de IVA. Uma vez registradas, a conformidade contínua – entrega de declarações de IVA (mensal ou trimestral, conforme aplicável), pagamento de impostos na data de vencimento, emissão de faturas corretas e manutenção de registros – é crucial para evitar penalidades.
A Armênia não exige um representante fiscal , o que simplifica o registro e a gestão das obrigações de IVA para entidades estrangeiras. No entanto, a conformidade não deve ser negligenciada: a falta de registro ou de cobrança do IVA quando exigido pode resultar em impostos atrasados, multas e juros que corroem seus lucros e reputação. Por outro lado, a conformidade em tempo hábil permite que empresas estrangeiras operem no mercado armênio em igualdade de condições com as empresas locais, com a possibilidade de cobrar IVA e (se aplicável) recuperar o IVA sobre os custos.
Em resumo, compreender os requisitos de registo de IVA para empresas estrangeiras na Arménia garante que pode expandir os seus negócios ou prestar serviços a clientes arménios sem surpresas desagradáveis com impostos. Registe-se quando necessário, siga os procedimentos e mantenha registos precisos. Com esta abordagem, o sistema fiscal arménio torna-se gerenciável e transparente. As perguntas frequentes abaixo abordam algumas dúvidas comuns que as empresas estrangeiras costumam ter sobre o IVA arménio na prática.
Perguntas frequentes: Registro de IVA na Armênia para empresas estrangeiras
Q1. As empresas estrangeiras precisam se registrar para efeitos de IVA na Armênia?
A: Sim, uma empresa estrangeira (não residente) deve se registrar para o IVA armênio se estiver realizando operações tributáveis na Armênia para clientes que não estejam registrados para o IVA. Isso geralmente inclui vendas para pessoas físicas armênias (vendas B2C) e vendas para empresas armênias que são muito pequenas para serem registradas para o IVA. Por exemplo, se você é um provedor estrangeiro de software como serviço que vende para consumidores armênios, precisa se registrar e cobrar o IVA armênio. Por outro lado, se você vende apenas para grandes empresas armênias registradas para o IVA, geralmente não precisa se registrar – essas empresas armênias contabilizarão o IVA por conta própria através do mecanismo de autoliquidação.
Q2. Qual é o limite de registro de IVA na Armênia para empresas não residentes?
A: Existe efetivamente nenhum limite de vendas para empresas estrangeirasO limite padrão de faturamento anual de AMD 115 milhões se aplica a empresas residentes na Armênia (permitindo que evitem o IVA até que cresçam). Empresas estrangeiras não podem usar essa isenção. Se um não residente tiver a obrigação de cobrar IVA armênio, deverá se registrar a partir da primeira venda tributável – seja ela no valor de AMD 1 ou 100 milhões. Portanto, os não residentes não devem esperar atingir um determinado nível de receita; eles devem se registrar assim que souberem que farão operações tributáveis na Armênia que exijam isso.
Q3. Se eu vender apenas para empresas armênias (B2B), preciso me registrar?
A: Não, se essas empresas armênias forem registradas no IVA. Em um cenário B2B puro, onde todos os clientes na Armênia são contribuintes de IVA, você, como fornecedor estrangeiro, não cobra IVA e não precisa se registrar. O cliente armênio lidará com o IVA por meio de cobrança reversa. No entanto, se pelo menos um de seus clientes comerciais armênios não estiver registrado para fins de IVA (por exemplo, uma pequena LLC não incluída no sistema de IVA), você precisará cobrar IVA para esse cliente – o que significa que precisará de um registro de IVA. Na prática, muitos fornecedores B2B estrangeiros permanecem sem registro, garantindo que todos os seus clientes armênios estejam registrados para fins de IVA. É aconselhável obter o número de IVA de cada cliente para ter em arquivo. Se você não puder verificar o status de IVA de um cliente e ele comprar de você, é mais seguro se registrar e cobrar IVA do que correr o risco de não conformidade.
Q4. Qual é a alíquota de IVA que empresas estrangeiras devem cobrar na Armênia?
A: A taxa de IVA é 20%, que é o mesmo para empresas estrangeiras e locais. A Armênia tem uma única alíquota padrão de IVA de 20% sobre a maioria dos produtos e serviços. Alguns fornecimentos têm alíquota zero (0%), como exportações ou transporte internacional, e alguns são isentos (serviços financeiros, etc.), mas se sua atividade for vendas comerciais padrão na Armênia, você cobrará 20% de IVA. Não há alíquotas reduzidas especiais no regime de IVA da Armênia a partir de 2025.
Q5. Preciso de um representante fiscal ou agente local armênio para me registrar no IVA?
A: Não, A Armênia não exige que contribuintes estrangeiros nomeiem um representante fiscal para o IVA. Você pode se registrar diretamente junto às autoridades fiscais armênias. O processo ficou bastante simplificado com a introdução do portal e-IVA para prestadores de serviços eletrônicos não residentes. Embora você possa optar por contratar um consultor local para ajudar no processo ou gerenciar os registros, isso não é uma exigência legal. O registro de IVA será em nome da sua empresa e você entrará em contato diretamente com a autoridade fiscal.
P6. Como uma empresa estrangeira pode pagar suas obrigações de IVA armênio do exterior? Preciso de uma conta bancária armênia?
A: Você pode fazer não precisa de uma conta bancária local. A autoridade tributária armênia oferece opções para pagamento remoto:
- Através de sistema online e-IVA (para os cadastrados), você pode pagar com cartão de crédito ou por transferência bancária internacional em uma das diversas moedas aceitas. O sistema fornece os dados bancários e as referências necessárias. Os pagamentos com cartão são processados instantaneamente.
- Para quem declara pelo sistema tradicional, é possível fazer uma transferência bancária internacional para a conta do Tesouro Armênio. Normalmente, eles aceitam pagamentos em moeda estrangeira (USD, EUR, etc.), que serão convertidos para AMD. Desde que você utilize seu número de identificação fiscal e o código de pagamento correto, o pagamento será creditado em sua conta de IVA. Certifique-se de iniciar o pagamento antes do prazo para permitir o tempo necessário para a transferência. A flexibilidade dos métodos de pagamento torna a liquidação de impostos no exterior relativamente conveniente.
Q7. Existe alguma isenção de IVA para serviços digitais ou pequenas empresas estrangeiras?
A: Sem isenções especiais existem para serviços digitais – na verdade, os serviços digitais são explicitamente tributáveis em 20% se consumidos na Armênia. Também não há isenções especiais para “pequenas” empresas estrangeiras além do que discutimos (o limite que não se aplica a elas). Todos os bens e serviços digitais (como streaming, software, e-books, publicidade online para usuários locais) estão sujeitos ao IVA. Somente se a natureza do serviço em si for isenta pela lei geral do IVA (por exemplo, talvez certos serviços financeiros ou seguros) ele não estaria sujeito ao IVA. Mas serviços digitais comuns não se enquadram nas isenções. Portanto, um vendedor de aplicativo estrangeiro ou serviço de streaming deve cobrar IVA sobre as vendas a consumidores armênios, independentemente do seu tamanho ou volume de vendas.
Q8. Quanto tempo demora o registro de IVA para uma empresa não residente na Armênia?
A: Pode ser muito rápido, especialmente para empresas digitais que utilizam o sistema online. O registo no portal e-IVA pode ser concluído em questão de minutos Assim que você inserir todas as informações necessárias, sua conta será ativada quase imediatamente. Para outros tipos de registro (por meio do escritório do SRC), o processamento pode levar de alguns dias a algumas semanas, dependendo da integralidade da sua solicitação e da necessidade de revisão manual. Na maioria dos casos, a confirmação deve ser esperada em no máximo 1 a 2 semanas. Planejar com antecedência é importante: não espere até que uma transação grande seja iminente. Inicie o processo de registro assim que determinar que precisa dele, para que você esteja pronto para cobrar o IVA legalmente quando as vendas começarem.
P9. Quais registros preciso manter para o meu IVA armênio?
A: Você deve manter todos os registros relacionados às suas transações armênias:
- Faturas ou recibos de vendas mostrando o IVA cobrado.
- Evidências usadas para determinar a localização do seu cliente (para serviços digitais, registros de endereço IP, endereço de cobrança, etc., caso você precise justificar por que cobrou ou não o IVA armênio).
- Importe documentos e notas fiscais de compra se você estiver importando ou incorrendo em IVA armênio sobre despesas, para respaldar quaisquer reivindicações de IVA de entrada.
- Declarações de IVA arquivadas e comprovantes de pagamentos de IVA efetuados. Esses registros devem ser mantidos por pelo menos cinco anos (para maior segurança) após o ano fiscal, pois as auditorias podem abranger vários anos. Cópias digitais são aceitáveis, mas certifique-se de que tenham backup e possam ser fornecidas mediante solicitação. Uma boa manutenção de registros ajuda a defender sua posição fiscal e também simplifica a preparação de suas declarações de IVA.
P10. O que acontece se eu não me registrar para o IVA na Armênia, mesmo devendo?
A: Se você ignorar a exigência de registro e continuar fazendo vendas tributáveis na Armênia, você corre riscos significativos:
- As autoridades fiscais armênias podem identificar suas atividades (por exemplo, por meio do monitoramento de serviços digitais transfronteiriços ou registros alfandegários de mercadorias) e entrar em contato com você ou seus clientes locais. Elas podem emitir uma avaliação do IVA que deveria ter sido pago.
- Provavelmente, você será cobrado retroativamente pelo IVA devido sobre essas vendas, mais multas e juros de mora sobre os valores. Isso pode aumentar consideravelmente o custo – por exemplo, um ano de IVA não pago pode gerar cerca de 27% de juros, além de possíveis multas.
- Seus clientes locais também podem ser afetados. Por exemplo, se você vendeu mercadorias e não pagou o IVA de importação corretamente, esses clientes podem ter dificuldades para desembaraçar as remessas.
- O não cumprimento pode manchar a reputação da sua empresa e levar à execução judicial. Embora a Armênia possa ter alcance limitado para impor sanções contra uma empresa sem presença, eles podem coordenar ações internacionais ou deter funcionários da empresa se entrarem na Armênia, em casos extremos de sonegação fiscal. Em suma, não vale a pena operar sob o radar. É melhor cumprir voluntariamente – A Armênia facilitou isso por meio de sistemas on-line e, ao cumprir, você evita esses riscos completamente.
Q11. Uma empresa estrangeira pode usar o imposto sobre faturamento da Armênia (imposto simplificado) em vez do IVA?
A: Não, Empresas estrangeiras (e suas filiais na Armênia) estão excluídas do regime de imposto sobre o volume de negócios. O imposto sobre o volume de negócios (um imposto simplificado em substituição ao IVA e ao imposto sobre lucros para pequenas empresas) está disponível apenas para empreendedores individuais e organizações residentes na Armênia que atendam aos critérios, e especificamente não está disponível para pessoas jurídicas não residentes ou seus EPs. Portanto, uma empresa estrangeira deve seguir o caminho padrão do IVA; você não pode optar pelo imposto sobre o volume de negócios de 5% em vez de cobrar 20% de IVA. Se um investidor estrangeiro quiser se beneficiar das regras para pequenas empresas, a única maneira seria criar uma empresa local independente – mas mesmo assim, se essa empresa local for de propriedade estrangeira, certas restrições podem ser aplicadas. Em geral, suponha que qualquer envolvimento estrangeiro coloca você no sistema normal de IVA.
Q12. Existem regras especiais de IVA para plataformas ou mercados online na Armênia?
A: Atualmente, a Armênia não possui regras específicas de IVA para "mercados" como a UE ou alguns outros países. Não existe o conceito de considerar um mercado online como fornecedor de vendas a terceiros ou exigir que os mercados cobrem IVA em nome de terceiros, a partir de 2025. Cada vendedor estrangeiro é responsável por sua própria conformidade com o IVA. No entanto, a Armênia consultou os principais mercados durante a introdução do IVA para serviços eletrônicos, e é possível que, no futuro, as regulamentações possam evoluir. Por enquanto, se você administra uma plataforma de e-commerce:
- Se a própria plataforma for a vendedora registrada (comprando e revendendo bens/serviços para armênios), ela será tratada como qualquer vendedor e deverá se registrar para IVA se vender para consumidores.
- Se a plataforma apenas conecta compradores e vendedores e recebe uma comissão, os vendedores (mesmo que estrangeiros) são os responsáveis pelo IVA sobre as vendas, e a comissão da plataforma é outro serviço (possivelmente sujeito a IVA, dependendo da localização da plataforma e se o vendedor está na Armênia ou não). Na prática, grandes plataformas como Amazon ou eBay, se venderem diretamente para a Armênia, se registrariam e cobrariam IVA. Marketplaces menores devem garantir que seus vendedores estrangeiros estejam cientes das obrigações de IVA da Armênia. Fique sempre atento às mudanças na legislação, pois muitos países estão transferindo algumas responsabilidades para as plataformas na coleta de impostos.
Q13. Como funciona o IVA nas importações para a Armênia por empresas estrangeiras?
A: O IVA sobre as importações para a Arménia é normalmente cobrado por alfândega na fronteira. A alíquota é de 20%, aplicada ao valor aduaneiro das mercadorias, acrescido de quaisquer direitos aduaneiros. Se você, como empresa estrangeira, for o importador registrado (ou seja, as mercadorias são declaradas em seu nome), precisará pagar o IVA de importação para desembaraçá-las. Se você estiver registrado para IVA na Armênia, poderá posteriormente declarar esse IVA de importação na sua declaração de IVA como imposto de entrada (compensando-o efetivamente com o IVA cobrado sobre as vendas). Se o seu cliente armênio for o importador registrado (as mercadorias são enviadas DDU e ele cuida da alfândega), ele pagará o IVA de importação e, se estiver registrado para IVA, poderá reivindicá-lo. Como vendedor estrangeiro, você não cobraria IVA na fatura nesse cenário, pois o imposto foi tratado na importação.
Para exportações (mercadorias que saem da Armênia), o IVA é de 0% (alíquota zero), desde que a exportação esteja devidamente documentada (declaração aduaneira de exportação, etc.). Normalmente, empresas estrangeiras só exportam da Armênia se tiverem presença no país (como uma filial que compra mercadorias localmente e depois as exporta). Nesse caso, a filial cobraria 0% de IVA sobre a venda para exportação e poderia recuperar o IVA pago nas compras locais relacionadas à exportação.
Q14. Como o IVA da Armênia se compara ao de países vizinhos ou da UE para empresas estrangeiras?
A: Em princípio, a abordagem da Armênia é semelhante à de muitos países:
- A taxa de 20% está de acordo com as normas internacionais.
- O conceito de exigir que não residentes se registrem para vendas B2C é semelhante à abordagem da UE para serviços digitais após 2015, ou outros países implementando regimes de “IVA em serviços digitais”.
- Diferentemente da UE, a Armênia ainda não tem um sistema OSS (One-Stop Shop) em toda a união, mas como é apenas um país, sua conformidade fica restrita à Armênia.
- A Armênia, que não exige um representante fiscal, é um pouco mais tolerante do que alguns países (como em alguns casos na UE ou na Ásia, onde um agente local é obrigatório).
- O alto limite para empresas locais (AMD 115 milhões) é generoso, mas, como observado, não se aplica a estrangeiros. Uma diferença na Armênia é a arquivamento trimestral para serviços eletrônicos não residentes, o que é conveniente e demonstra flexibilidade. A carga de conformidade é administrável, especialmente considerando as ferramentas online em inglês/russo. Em resumo, empresas estrangeiras podem achar as regras de IVA da Armênia relativamente simples, uma vez compreendidas, e amplamente consistentes com as práticas globais de IVA/GST.
Ao responder a estas perguntas frequentes, esperamos que empreendedores e consultores estrangeiros tenham clareza sobre pontos práticos. O sistema de IVA da Armênia, embora detalhado, não é impenetrável. Com as informações deste guia, empresas estrangeiras podem avaliar com confiança suas obrigações de IVA na Armênia, garantir o registro quando necessário e manter a conformidade, evitando assim quaisquer armadilhas fiscais ao explorar o mercado armênio.
