
Armenië is snel uitgegroeid tot een populaire bestemming voor digitale nomaden en buitenlandse freelancers, dankzij de combinatie van lage levenskosten en een aantrekkelijk belastingbeleid. Het land biedt diverse fiscale voordelen die het aantrekkelijk maken voor remote workers. Voor niet-Armeense burgers die vanuit Armenië werken, is inzicht in het lokale belastingstelsel essentieel om de belastingdruk legaal te minimaliseren . Deze uitgebreide gids behandelt de Armeense inkomstenbelasting voor buitenlanders – van de kwalificatie als Armeens fiscaal ingezetene tot het benutten van speciale regelingen (zoals de micro-ondernemingsstatus en de forfaitaire omzetbelasting) waarmee u legaal minder belasting in Armenië kunt betalen.
Of je nu freelancer, consultant of internationaal mobiele professional bent, hier vind je alles wat je moet weten over belastingen voor werken op afstand in Armenië en strategieën om deze te optimaliseren.
Fiscale woonplaats in Armenië: criteria en implicaties
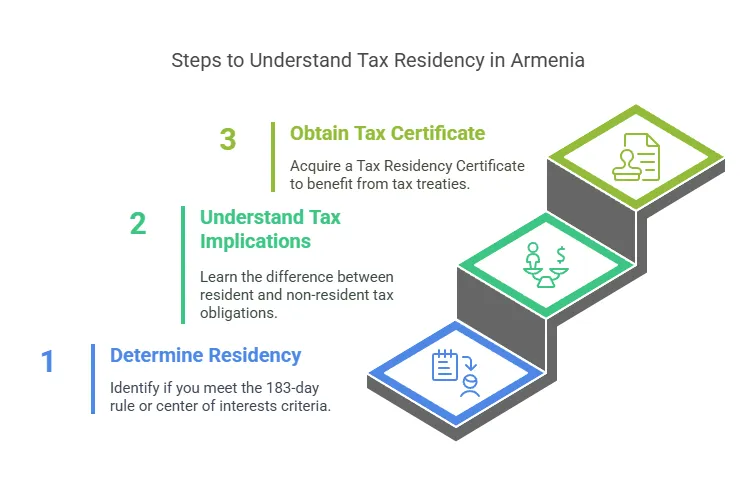
Fiscaal ingezetenschap vormt de basis van uw fiscale verplichtingen in Armenië. Het enkel bezitten van een Armeense verblijfsvergunning of visum maakt u niet automatisch fiscaal ingezetene – dit hangt af van uw fysieke aanwezigheid en banden met het land. Volgens de Armeense wetgeving wordt u beschouwd als fiscaal ingezetene van Armenië als u aan een van de volgende criteria voldoet:
183-dagenregel: U bent ten minste 183 dagen per kalenderjaar (1 januari - 31 december) fysiek aanwezig in Armenië. Dagen van aankomst en vertrek tellen mee voor dit totaal.
Centrum van vitale belangen: U verblijft minder dan 183 dagen in Armenië, maar kunt aantonen dat Armenië het centrum van uw vitale belangen is (bijvoorbeeld omdat uw familie in Armenië woont of uw primaire economische activiteiten/bezittingen zich in Armenië bevinden). Met andere woorden, als uw persoonlijke en economische banden met Armenië sterker zijn dan met welk ander land dan ook, kunnen de belastingautoriteiten u als ingezetene beschouwen.
Gevolgen van fiscale woonplaats:
Als u in aanmerking komt als fiscaal ingezetene van Armenië, heft Armenië belasting op uw inkomen. wereldwijd inkomenongeacht waar het verdiend is. Niet-ing ingezetenen worden daarentegen belast. Slechts op inkomsten uit Armeense bronnen (meer over wat als inkomsten uit Armeense bronnen wordt beschouwd, volgt hieronder). Als fiscaal ingezetene kunt u ook een officiële verklaring verkrijgen. fiscaal woonplaatsbewijsDit certificaat is handig voor het claimen van voordelen uit belastingverdragen en het aantonen van uw status aan buitenlandse autoriteiten. U kunt dit certificaat persoonlijk of via een vertegenwoordiger aanvragen; het wordt doorgaans binnen twee werkdagen afgegeven.
Verwar immigratie niet met belastingheffing: het bezit van een tijdelijke of permanente verblijfsvergunning in Armenië leidt op zich niet tot fiscale residentie – u moet nog steeds voldoen aan de 183-dagenvereiste of de vitale-belangtest. Het is heel goed mogelijk om met een verblijfsvergunning in Armenië te wonen en toch geen fiscaal resident te zijn (bijvoorbeeld als u er minder dan 6 maanden verblijft). Omgekeerd kan iemand fiscaal resident zijn zonder verblijfsvergunning als hij of zij voldoende tijd in het land doorbrengt.
Fiscale verplichtingen voor Armeense belastingresidenten versus niet-residenten
Als u fiscaal ingezetene van Armenië wordt, moet u uw wereldwijde inkomen aangeven en mogelijk Armeense belasting daarover betalen. Dit omvat inkomsten uit het buitenland – bijvoorbeeld uw freelance-inkomsten van buitenlandse klanten of uw salaris van een werkgever op afstand. Armenië biedt echter belastingkredieten voor het buitenland en uitgebreide bescherming door belastingverdragen om dubbele belasting te voorkomen. Effectieve belastingplanning kan u helpen optimaal van deze voordelen te profiteren en uw belastingverplichting te minimaliseren.
Daarentegen bent u als niet-ingezetene van Armenië alleen belastingplichtig over inkomsten uit Armeense bronnen . Inkomsten uit Armeense bronnen betekenen over het algemeen geld dat u verdient met werk dat u in Armenië verricht of met Armeense entiteiten. Een niet-ingezetene die bijvoorbeeld een korte klus doet voor een lokaal Armeens bedrijf of onroerend goed verhuurt in Armenië, is belasting verschuldigd over die Armeense inkomsten. Maar uw puur buitenlandse inkomsten (bijvoorbeeld freelancewerk voor buitenlandse klanten tijdens een reis) zijn niet onderworpen aan de Armeense belasting voor niet-ingezetenen. Deze termijn van 183 dagen biedt daarom een belangrijke planningsmogelijkheid: als u uw tijd in Armenië beperkt (of sterkere banden elders onderhoudt), kunt u mogelijk de Armeense belasting op uw buitenlandse inkomsten volledig vermijden – zolang u daardoor maar geen fiscale woonplaats verwerft in een ander land met hoge belastingtarieven.
Veel thuiswerkers kiezen er echter bewust voor om fiscaal resident in Armenië te worden vanwege het gunstige belastingstelsel van het land . De persoonlijke belastingen in Armenië zijn relatief laag en door je in Armenië te vestigen, kun je mogelijk profiteren van speciale belastingregelingen en verdragen. In de volgende paragrafen wordt het Armeense belastingstelsel nader toegelicht en hoe je er je voordeel mee kunt doen.
Overzicht van het Armeense inkomstenbelastingstelsel voor buitenlanders
Als u in aanmerking komt als Armeens belastingresident, valt u onder een systeem dat bekendstaat om zijn vlakke inkomstenbelasting en diverse vrijstellingen. Hieronder vindt u een overzicht van wat buitenlandse remote workers moeten weten over de persoonlijke inkomstenbelasting in Armenië :
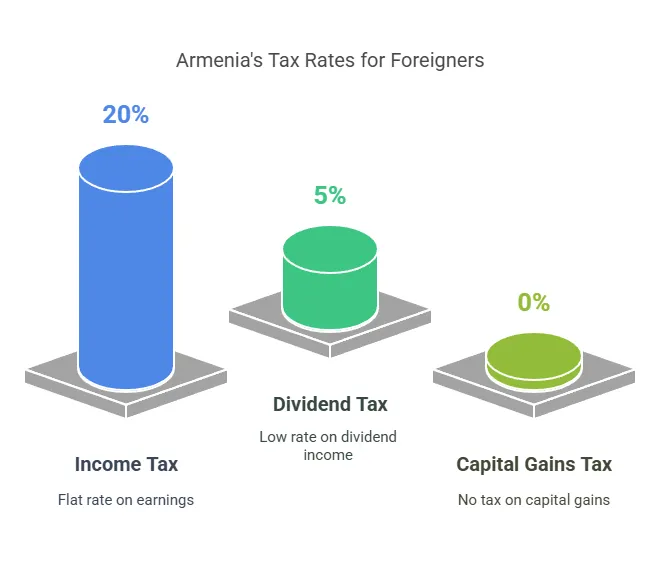
Vaste inkomstenbelasting: Sinds 2023 heft Armenië een vast belastingtarief van 20% op de meeste soorten persoonlijk inkomen, ter vervanging van de oude progressieve belastingtarieven. Dit vaste tarief geldt voor salarissen, inkomsten uit zelfstandig ondernemerschap en andere verdiensten. Als u bijvoorbeeld als freelancer of consultant werkt, wordt uw netto-inkomen belast tegen 20%. Werkgevers houden 20% in op de salarissen van werknemers als eindbelasting. Deze eenvoud maakt het berekenen van uw belastingaanslag overzichtelijk.
Dividenden en rente: Armenië biedt bijzonder lage tarieven op beleggingsinkomsten. Dividenden die u ontvangt (bijvoorbeeld uit de winst van een bedrijf) worden slechts belast tegen 5% , ongeacht of u een buitenlander of een Armeens staatsburger bent. Rente-inkomsten (uit bijvoorbeeld bankdeposito's) worden standaard belast tegen 10%, hoewel Armeense staatsobligaties zijn vrijgesteld en bepaalde buitenlandse rente mogelijk ook is vrijgesteld op grond van verdragen. Deze lage tarieven maken Armenië aantrekkelijk voor investeerders en ondernemers die zichzelf mogelijk in dividend willen uitkeren.
Vermogenswinsten: De meeste vermogenswinsten zijn in Armenië vrijgesteld van inkomstenbelasting. Als u aandelen, cryptovaluta of zelfs onroerend goed verkoopt, wordt de winst over het algemeen niet belast . Deze vrijstelling geldt ongeacht waar het vermogen zich bevindt of waar de winst ontstaat. Een fiscaal ingezetene die bijvoorbeeld aandelen van een Amerikaans bedrijf met winst verkoopt, hoeft over die winst geen Armeense belasting te betalen. Dit is een belangrijk voordeel voor mensen met beleggingsinkomsten of voor degenen die overwegen aandelen als onderdeel van hun inkomen op te nemen.
Overige vrijgestelde inkomsten: Een aantal inkomstensoorten is belastingvrij in Armenië. Verzekeringsuitkeringen en pensioenen worden niet belast. Schenkingen en erfenissen zijn ook volledig vrijgesteld van inkomstenbelasting. Er is geen vermogensbelasting voor particulieren. Deze regels kunnen gunstig zijn voor expats die in Armenië wonen en mogelijk een buitenlands pensioen of een erfenis ontvangen.
Belastingheffing voor niet-ingezetenen: Als u geen ingezetene bent en inkomsten uit Armenië ontvangt, houd er dan rekening mee dat er specifieke bronbelastingtarieven van toepassing kunnen zijn. Zo kan er bijvoorbeeld een bronbelasting van 5% gelden voor dividenden uit Armenië die aan niet-ingezetenen worden uitgekeerd, 10% voor rente, 10% voor royalty's, enzovoort, volgens de Armeense wetgeving. Veel belastingverdragen verlagen of elimineren deze bronbelastingen echter. Bovendien wordt er doorgaans 20% belasting ingehouden op salarissen of honoraria die aan een niet-ingezetene worden betaald voor werkzaamheden in Armenië, door de Armeense betaler.
Samenvattend is het Armeense belastingstelsel behoorlijk gunstig voor individuele belastingbetalers . Een vast belastingtarief van 20% op actief inkomen betekent dat u niet in hogere belastingschijven terechtkomt naarmate uw inkomen groeit. En de extreem lage tarieven van 5-10% op passief inkomen (of nul belasting op vermogenswinsten) bieden mogelijkheden om uw inkomsten optimaal te verdelen. Vervolgens zullen we legale manieren onderzoeken om uw belastingen verder te verlagen , door gebruik te maken van speciale regelingen en slimme constructies.
Legale manieren om uw inkomstenbelasting in Armenië te verlagen
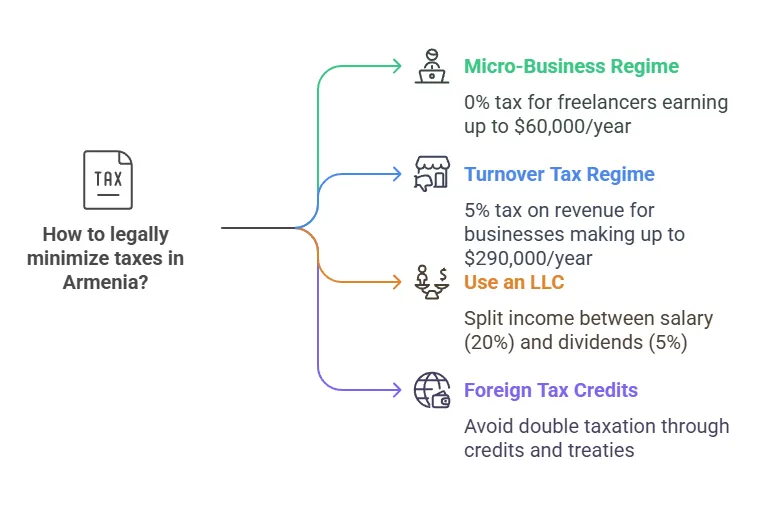
Zelfs met de gematigde belastingtarieven in Armenië kunt u met een zorgvuldige belastingplanning uw belastingaanslag nog verder verlagen – vaak tot een bedrag van minder dan tien procent of zelfs nul . Hieronder vindt u verschillende strategieën voor buitenlandse werknemers die op afstand werken om legaal minder belasting te betalen in Armenië , en tegelijkertijd volledig te voldoen aan de Armeense wetgeving. Deze strategieën variëren van het kiezen van de juiste verblijfsstatus tot het gebruikmaken van speciale belastingregelingen voor kleine bedrijven. Deze strategieën maken deel uit van een bredere aanpak voor belastingoptimalisatie om uw belastingaanslag te minimaliseren en tegelijkertijd te voldoen aan de Armeense wetgeving.
a. Uw fiscale woonplaats optimaliseren
Uw eerste beslissing is of u al dan niet fiscaal ingezetene van Armenië wilt worden , en zo ja, wanneer u dat wilt doen. Beide opties kunnen fiscale voordelen bieden:
Niet-ingezetene blijven (indien mogelijk): Als u verwacht slechts tijdelijk in Armenië te werken of uw verblijf zo kunt structureren dat het minder dan 183 dagen per jaar bedraagt, kunt u er bewust voor kiezen om geen fiscaal ingezetene te worden. Als niet-ingezetene betaalt u helemaal geen Armeense belasting over uw buitenlandse inkomsten. Stel bijvoorbeeld dat u 5 maanden per jaar in Armenië verblijft en de rest van de tijd reist; de inkomsten uit uw freelancewerk voor Amerikaanse of EU-klanten vallen dan buiten het Armeense belastingstelsel. Deze strategie werkt het beste als u er ook voor zorgt dat u gedurende het jaar geen fiscaal ingezetene wordt in een ander land (of als u afkomstig bent uit een land, zoals de VAE, dat geen belasting heft op buitenlands inkomen). In principe kunt u legaal 0% belasting betalen aan Armenië over inkomsten uit werk op afstand door onder de ingezetenedrempel te blijven (Let op: u bent nog steeds belasting verschuldigd in elk land waar u fiscaal ingezetene blijft. Amerikanen blijven bijvoorbeeld wereldwijd onderworpen aan Amerikaanse belastingen, hoewel ze de Foreign Earned Income Exclusion en belastingkredieten kunnen gebruiken om dit te compenseren).
Word fiscaal resident van Armenië: Als u van plan bent om u voor langere tijd in Armenië te vestigen of wilt profiteren van de voordelen van een Armeense verblijfsvergunning (zoals toegang tot lokale bankdiensten, een verblijfscertificaat voor verdragsdoeleinden, enz.), dan kan het verkrijgen van fiscale residentie in Armenië voordelig zijn in vergelijking met landen met hogere belastingtarieven. Het vaste belastingtarief van 20% in Armenië kan aanzienlijk lager zijn dan de belastingtarieven in West-Europa, Noord-Amerika of veel Aziatische landen. Door uw fiscale residentie naar Armenië te verplaatsen, kunt u mogelijk de hogere belastingen van uw thuisland ontlopen (na het volgen van de juiste procedures voor fiscale exit) en profiteren van de lagere tarieven en vrijstellingen in Armenië op uw wereldwijde inkomen. Dit is een veelgebruikte strategie voor digitale nomaden die op zoek zijn naar een fiscaal aantrekkelijke basis.
Timing en overwegingen bij een gesplitst belastingjaar: Als u van plan bent om Armenië uw fiscale woonplaats te maken, is het belangrijk om rekening te houden met de timing. U wordt fiscaal ingezetene voor het hele kalenderjaar zodra u 183 dagen in dat jaar hebt doorgebracht. Sommige expats plannen hun verhuizing strategisch – bijvoorbeeld door in juli aan te komen, zodat ze de 183 dagen in het eerste kalenderjaar niet halen en tot januari van het volgende jaar niet-ingezetene (en dus niet belastingplichtig) in Armenië blijven. Dit kan uw belastingjaar splitsen en mogelijk de belastingdruk voor het overgangsjaar verlagen. Omgekeerd, als u uw fiscale woonplaats sneller wilt bereiken , kan de Armeense toets voor het "centrum van vitale belangen" u in staat stellen om de status van ingezetene te verkrijgen voordat u de 183 dagen bereikt. Als u bijvoorbeeld met uw gezin naar Armenië verhuist of uw bedrijfsactiviteiten hierheen verplaatst, kunt u na slechts enkele maanden een fiscaal woonplaatscertificaat aanvragen door uw primaire banden met Armenië aan te tonen. Dit kan u helpen om eerder aanspraak te maken op verdragsvoordelen of uw niet-ingezetenestatus in uw voormalige land te verstevigen.
Kortom, kies de verblijfsstatus die resulteert in de laagste belastingdruk . Veel nomaden gebruiken Armenië als onderdeel van een bredere strategie, waarbij ze afwisselen tussen een status als niet-ingezetene (om lokale belastingen te vermijden) en een volledige Armeense verblijfsvergunning (om te profiteren van het lage belastingregime), afhankelijk van hun jaarlijkse plannen.
b. Gebruikmaken van de Armeense micro-ondernemingsregeling (0% belasting)
Een van de krachtigste instrumenten voor belastingoptimalisatie in Armenië is de regeling voor micro-ondernemerschap (micro-business) , in feite een belastingvrije status voor zeer kleine bedrijven . Als u een zelfstandige freelancer of consultant bent, kan dit op u van toepassing zijn. Onder de micro-businessregeling:
Inkomensdrempel: Uw bruto jaaromzet mag niet meer bedragen dan 24 miljoen Armeense dram (AMD), wat ongeveer gelijk staat aan $60,000-$65,000 USD. Deze limiet wordt per kalenderjaar berekend. Het is cruciaal om onder deze limiet te blijven; overschrijding kan leiden tot het intrekken van uw micro-ondernemingsstatus of een overplaatsing naar een ander belastingregime.
Belastingtarief: 0% inkomstenbelasting. Micro-ondernemingen zijn vrijgesteld van alle belangrijke belastingen , waaronder winstbelasting (voor bedrijven), inkomstenbelasting voor particulieren (voor individuele ondernemers ) en zelfs btw. Met andere woorden, de winst die u onder dit regime behaalt, wordt in Armenië helemaal niet belast . Dit is een ongelooflijk gunstig resultaat – in feite een legaal belastingparadijs voor actieve bedrijfsinkomsten tot aan de drempel.
Wie kan er gebruik van maken: Zowel individuele ondernemers (eenmanszaken) als kleine LLC's kunnen kiezen voor de micro-ondernemingsstatus, mits ze aan de criteria voldoen. In de praktijk kiezen veel expats ervoor om zich te registreren als een particuliere ondernemer (PE) – de Armeense term voor een eenmanszaak/individuele ondernemer – om van deze regeling gebruik te maken. Je kunt zelfs werknemers in dienst hebben en toch een micro-onderneming zijn. Aanvankelijk genoten werknemers van micro-ondernemingen een symbolisch laag vast belastingtarief (AMD 5,000 per maand), maar vanaf juli 2023 worden de salarissen van werknemers belast tegen het standaardtarief van 20%. (Deze wijziging heeft voornamelijk betrekking op de loonheffing van werknemers, niet op je bedrijfswinsten – je eigen bedrijfsinkomen blijft belastingvrij.)
Uitgesloten activiteiten: Om misbruik te voorkomen, kunnen bepaalde bedrijven geen gebruik maken van de microregeling. Met name veel dienstverlenende bedrijven in Jerevan zijn uitgesloten . Als u bijvoorbeeld een advies-, accountants-, advocaten-, financiële of marketingpraktijk in Jerevan runt, komt u mogelijk niet in aanmerking voor de micro-ondernemingsstatus. Het idee is om te voorkomen dat hoogverdienende professionals in de hoofdstad zich als "micro-onderneming" voordoen. Detailhandelaren in specifieke goederen (zoals accijnsplichtige artikelen) zijn ook uitgesloten. Veel digitale nomaden kunnen echter wel in aanmerking komen, vooral als hun activiteit niet expliciet is uitgesloten. Online docenten, ontwerpers, enzovoort, voldoen vaak aan de criteria.
Hoe te registreren: U moet zich binnen 20 dagen na de registratie van uw bedrijf aanmelden voor de micro-ondernemersregeling . Registratie is eenvoudig en snel (vaak binnen één dag, via het online bedrijfsregister). Er is geen vooruitbetaling van belasting nodig; u dient alleen periodieke rapporten in om te bevestigen dat uw omzet onder het maximum blijft.
Voorbeeld: Stel, u bent een zelfstandig marketingconsultant en verdient $50,000 per jaar met klanten in de VS en Europa. U registreert zich als individuele ondernemer in Armenië en kiest voor de micro-ondernemingsstatus. Omdat uw omzet onder de drempel van 24 miljoen Armeense dollar blijft, betaalt u geen belasting over die $50 – een besparing van $10,000 ten opzichte van het standaard inkomstenbelastingtarief van 20%. Een Armeense werknemer met hetzelfde salaris zou daarentegen onderworpen zijn aan een bronbelasting van 20%. Dit grote verschil laat zien waarom de overheid de micro-ondernemingsregeling ziet als een essentieel instrument ter ondersteuning van kleine ondernemingen, en waarom het zo'n waardevolle optie is voor buitenlandse professionals. Zolang u binnen de inkomensgrens blijft en voldoet aan de basisvereisten voor rapportage, blijft uw volledige inkomen in Armenië legaal belastingvrij .
Let op: de regeling voor micro-ondernemingen is zeer gunstig, maar houd beleidswijzigingen goed in de gaten. Deze regeling blijft van kracht voor 2024 en 2025, maar de autoriteiten evalueren deze periodiek. Momenteel is de regeling ongewijzigd (de enige recente wijziging is de afschaffing van het speciale lage belastingtarief voor werknemers). Controleer altijd of uw specifieke werkzaamheden niet op de uitzonderingslijst staan en houd eventuele aankondigingen in de gaten voor het geval de overheid de criteria aanpast.
c. Misbruik maken van de omzetbelastingregeling (Activiteitsgerelateerde belasting van 1-10%)
Als uw inkomsten de drempel voor micro-ondernemingen overschrijden of als uw activiteit niet in aanmerking komt voor de micro-ondernemingsstatus, blijft het Armeense omzetbelastingstelsel een zeer aantrekkelijk alternatief, met name voor freelancers, consultants en eigenaren van kleine bedrijven die eenvoud en fiscale efficiëntie op het gebied van wetgeving belangrijk vinden.
- In aanmerking te komen: De regeling is beschikbaar voor kleine bedrijven met jaarlijkse omzet onder de 115 miljoen AMD (ongeveer $298,000). Dit omvat beide individuele ondernemers (PE's) en vennootschappen met beperkte aansprakelijkheid (LLC's) actief in een breed scala aan dienstverlenende of handelssectoren.
- Belastingtarief: De omzetbelasting fungeert als een vereenvoudigde omzetbelastingwaarbij beide worden vervangen vennootschapsbelasting (Vpb) en belasting over de toegevoegde waarde (btw)De tarieven variëren per activiteit en liggen doorgaans tussen 1.5% en 10% van de bruto-inkomsten.
- Optie voor onkostenaftrek: Hoewel de omzetbelasting over het algemeen gebaseerd is op het bruto-inkomen (dus zonder aftrekposten), mogen bedrijven nu aftrekbare kosten tot 9% van hun belastbare grondslag. Dit betekent dat de effectief belastingtarief kan zo laag zijn als 1%Afhankelijk van uw bedrijfsmodel en aftrekbare kosten. Als uw bruto-inkomen bijvoorbeeld 100 miljoen AMD bedraagt en u 9% aan aftrekbare kosten aftrekt, betaalt u omzetbelasting over 91 miljoen AMD.
- Kwartaalrapportage: Omzetbelastingaangiften worden ingediend op een kwartaalbasiswaardoor de naleving voorspelbaar en relatief onderhoudsarm wordt. Bedrijven hoeven alleen hun bruto-inkomen te rapporteren en het relevante tarief toe te passen.
- Vereenvoudigde belastingheffing: Het is niet nodig om de nettowinst bij te houden of te berekenen, of btw toe te passen, wat vooral voordelig is voor kleine bedrijven met lage kosten.
- Legale belastingvermindering: Dankzij de aftrekpost van 9% voor onkosten kunnen veel professionals hun effectieve belastingtarief aanzienlijk verlagen, tot ver onder het nominale percentage.
- Ideaal voor dienstverleners met hoge marges: Omdat het gebaseerd is op de bruto-omzet, profiteren degenen met minimale kosten (zoals consultants of freelancers die op afstand werken) het meest.
- Tarief afhankelijk van het type bedrijf: Aan verschillende beroepen en sectoren zijn verschillende omzetbelastingtarieven toegekend, variërend van 1.5% tot 10%. Bepaalde soorten handel of gespecialiseerde diensten kunnen bijvoorbeeld tegen een hoger tarief worden belast. Het is belangrijk om uw exacte tarief te bevestigen bij de registratie of een belastingadviseur te raadplegen die bekend is met het huidige classificatiesysteem van Armenië.
- Geen btw in rekening gebracht: Onder deze regeling berekenen bedrijven geen btw over hun facturen. Dit vereenvoudigt uw prijsbepaling en facturering voor zowel binnenlandse als buitenlandse klanten.
d. Registratie als individuele ondernemer (VK) voor fiscale voordelen
Om gebruik te kunnen maken van regelingen zoals de micro-ondernemingsregeling of de omzetbelasting, moet u uw activiteiten doorgaans formeel als bedrijf registreren. De eenvoudigste vorm is het registreren als individuele ondernemer , lokaal bekend als Private Entrepreneur (PE) . Er zijn verschillende fiscale voordelen verbonden aan de registratie als individuele ondernemer voor een buitenlandse werknemer die op afstand werkt:
Toegang tot speciale regelingen: Zoals besproken, kunnen alleen geregistreerde bedrijven kiezen voor de micro- of omzetregeling. Standaard wordt uw persoonlijke looninkomen of niet-geregistreerde freelance-inkomen belast tegen 20% via inhouding. Door een vaste inrichting op te richten en te kiezen voor de micro- of omzetregeling , verandert u uw belastingprofiel van een standaard werknemer naar een ondernemer die in aanmerking komt voor 0% of 5% tarieven. Dit is vaak de grootste belastingbesparing.
Aftrek van bedrijfskosten: Als u om welke reden dan ook onder het algemene belastingregime valt (niet het micro-/omzetregime) – bijvoorbeeld omdat uw inkomen te hoog is of uw activiteit is uitgesloten – kunt u als geregistreerd ondernemer kosten aftrekken van uw inkomen voordat de 20% belasting wordt geheven. Als freelancer kunnen aftrekbare kosten bijvoorbeeld uw laptop, softwareabonnementen, reiskosten voor werk, kosten voor een co-workingruimte, enzovoort omvatten. Armenië belast de netto-inkomsten van bedrijven, dus u betaalt alleen 20% over uw winst, niet over uw bruto-inkomsten. Als u daarentegen als particulier een salaris of honorarium ontvangt zonder bedrijfsstructuur, kunt u uw bedrijfskosten niet aftrekken – u wordt over alles belast.
Eenvoud van een eenmanszaak: Een eenmanszaak is geen aparte rechtspersoon zoals een LLC, waardoor de registratie en het beheer ervan zeer eenvoudig zijn. Er is geen minimumkapitaal vereist, geen complexe boekhouding voor micro-/omzetregimes en u kunt uw persoonlijke bankrekening gebruiken of een eenvoudige zakelijke rekening openen. Veel buitenlandse eenmanszaken factureren hun klanten in het buitenland en ontvangen betalingen rechtstreeks in Armenië of in het buitenland. Juridisch gezien bent u als ondernemer persoonlijk aansprakelijk voor uw zakelijke schulden, maar als u alleen diensten aanbiedt, is dit risico doorgaans laag. De eenvoud zorgt ervoor dat de administratieve kosten laag blijven.
Snel en goedkoop opzetten: Armenië maakt het extreem gemakkelijk om een bedrijf te starten . Registratie kan vaak binnen één dag online worden gedaan. Er is geen vereiste voor lokale aandeelhouders of directeuren – als buitenlander kunt u 100% eigenaar en enige exploitant zijn. Sterker nog, er is helemaal geen lokale partner nodig en nationaliteit vormt geen belemmering voor het registreren van een vaste inrichting of bedrijf in Armenië. U hoeft ook geen lokale Armeniër als directeur aan te stellen. Dit betekent dat u uw freelanceactiviteiten snel na aankomst kunt formaliseren, waardoor u vanaf het begin kunt kiezen voor een gunstig belastingregime.
Over het algemeen kiezen de meeste remote workers uit het buitenland die naar Armenië verhuizen voor de route van zelfstandig ondernemer om hun belastingdruk te verlagen. Dit stelt je in feite in staat om jezelf op een fiscaal voordeligere manier uit te betalen . In plaats van een werknemer te zijn die 20% belasting betaalt, word je een klein bedrijf dat 0% of 5% belasting betaalt (of 20% op basis van een verlaagde grondslag). Je hebt wel wat administratief werk – zoals kwartaalaangiften of een jaarlijkse belastingaangifte – maar de aanzienlijk lagere belastingaanslag is het zeker waard.
Let op: als je op afstand werkt voor één buitenlandse werkgever en die erop staat je in dienst te houden, heb je mogelijk niet de flexibiliteit om voor dat inkomen een onafhankelijke contractant te worden. Je zou echter kunnen onderhandelen om over te stappen naar een contractantenstatus, of op zijn minst andere inkomstenstromen overwegen waarbij je als zelfstandig consultant optreedt om van deze regelingen gebruik te maken.
e. Overweeg een LLC-structuur (Limited Liability Company)
Een andere optie is het oprichten van een Armeense LLC voor uw activiteiten. Veel van de fiscale voordelen van een LLC overlappen met die van een vaste inrichting (LLC's kunnen, indien mogelijk, ook kiezen voor microbelasting of omzetbelasting). Een LLC kan echter nuttig zijn als u behoefte heeft aan bescherming tegen aansprakelijkheid of als u van plan bent uw bedrijf uit te breiden tot een grotere onderneming. Hieronder vindt u enkele punten over de fiscale behandeling van een Armeense LLC en hoe deze uw persoonlijke belastingdruk kan verlagen:
Vennootschapsbelastingtarief: De standaard vennootschapsbelasting (VKB) in Armenië bedraagt 18% van de winst. Dit tarief is recent verlaagd van 20%, waardoor het wereldwijd zeer concurrerend is. Als uw LLC kwalificeert als een micro-onderneming, betaalt u 0% VKB over inkomsten onder AMD 24 miljoen. Kiest u voor omzetbelasting, dan betaalt u 5% over de omzet tot AMD 115 miljoen in plaats van VKB/btw. De VKB is alleen van toepassing als u onder de algemene regeling valt (of zodra u de drempelbedragen voor het mkb overschrijdt).
Dividenduitkeringen aan eigenaren: Zoals eerder vermeld, worden dividenden in Armenië belast met 5% . Dit is een definitieve bronbelasting. Dus als uw LLC winst maakt en u, als buitenlandse eigenaar, die winst als dividend uitkeert, houdt de vennootschap 5% in. Buitenlandse eigenaren betalen in Armenië geen extra belasting bovenop dit bedrag , vooral niet als er een belastingverdrag van toepassing is (de meeste verdragen verlagen de dividendbelasting sowieso tot 5% of 0% voor deelnemers die aan de voorwaarden voldoen).
Mogelijke belastinguitstel: Door een LLC te gebruiken, kunt u enige controle uitoefenen over het moment waarop u uw persoonlijke belastingen moet betalen. De vennootschap betaalt jaarlijks 18% belasting over de winst, maar u betaalt de 5% dividendbelasting pas wanneer u de winst daadwerkelijk aan uzelf uitkeert. Als u niet al het geld direct nodig hebt, kunt u de winst in de vennootschap laten staan (voor toekomstige investeringen, als buffer, enz.) en de dividenduitkering uitstellen , waardoor u de extra 5% belasting uitstelt. In feite legt u zo een belasting van 18% (vennootschapsbelasting) vast op die winst en kunt u de persoonlijke belasting uitstellen of vermijden. Vergelijk dit met het direct verdienen van het inkomen als eenmanszaak, waar u de volledige 20% belasting betaalt in het jaar dat u het verdient. Een LLC kan het tarief iets verlagen (18% versus 20%) en de rest voor onbepaalde tijd uitstellen. Deze strategie is zinvol als u meer verdient dan u persoonlijk nodig hebt; u kunt de winst in de vennootschap houden en herinvesteren in activa of projecten, waarbij alleen de lage vennootschapsbelasting van toepassing is.
Splitsing van salaris en dividend: Als eigenaar van een LLC kunt u er ook voor kiezen om uzelf een klein salaris uit te keren en de rest als dividend op te nemen. Over uw salaris wordt 20% persoonlijke belasting (en enkele sociale premies) ingehouden, die de vennootschap van haar winst aftrekt (waardoor zij 18% bespaart op dat deel), en over het resterende bedrag wordt 5% dividend uitgekeerd. De optimale verdeling hangt af van verschillende factoren (waaronder de bescheiden pensioenbijdragen in Armenië – doorgaans 5-10% – die van toepassing zijn op salarissen). In de praktijk kiezen sommige eigenaren ervoor om de volledige winst als dividend op te nemen, gezien het lage tarief van 5% en de eenvoud.
Beperkte aansprakelijkheid en internationale uitstraling: Naast de fiscale voordelen biedt een LLC beperkte aansprakelijkheid (waardoor uw persoonlijke bezittingen beschermd zijn tegen bedrijfsaansprakelijkheid) en kan het een meer gevestigde indruk maken op bepaalde klanten. Als u contracten afsluit met grote bedrijven, geven zij wellicht de voorkeur aan een vennootschap. Het oprichten van een Armeense LLC is eenvoudig en vereist geen lokale partners. U kunt de enige aandeelhouder en directeur zijn en, indien nodig, alles op afstand beheren. Er is geen minimumkapitaalvereiste. De regelgeving (boekhouding, etc.) is iets strenger dan bij een vaste inrichting, maar nog steeds relatief eenvoudig naar Europese maatstaven.
Kortom: voor een eenmanszaak is een BV (Individual Entrepreneur) meestal voldoende en eenvoudiger. Maar als u van plan bent uw team uit te breiden, kapitaal aan te trekken of gewoon wilt profiteren van aansprakelijkheidsbescherming, is een BV met het lage Armeense belastingtarief van 18% en een dividenduitkering van 5% een uitstekende structuur. Het gecombineerde effectieve belastingtarief op volledig uitgekeerde winsten komt uit op ongeveer 22.1% , wat nog steeds lager is dan de inkomstenbelastingtarieven in veel andere landen. En als u in aanmerking komt voor de kleine-ondernemingsregelingen, kan uw BV net als een BV 0% of 5% belasting betalen.
f. Het claimen van aftrekposten en toeslagen
Ongeacht uw bedrijfsstructuur is het belangrijk om alle toepasselijke aftrekposten of vrijstellingen te claimen om uw belastbaar inkomen te verlagen. De Armeense belastingwetgeving is weliswaar eenvoudig, maar staat wel bepaalde aftrekposten toe:
Zakelijke kosten: Als u als bedrijf (eenmanszaak of LLC) onder het algemene belastingstelsel valt, kunt u "noodzakelijke en gedocumenteerde" kosten aftrekken die direct verband houden met het verdienen van uw inkomen. Zo kunt u belastingaftrek effectief gebruiken om uw nettowinst, waarover 18% of 20% belasting wordt geheven, te verlagen. Dit omvat kosten zoals werkapparatuur, reizen voor klantbezoeken, marketingkosten, professionele training en zelfs een thuiskantoor voor zover dit voor werkdoeleinden wordt gebruikt. Door deze kosten bij te houden en af te trekken, verlaagt u uw nettowinst waarover 18% of 20% belasting wordt geheven. Als u bijvoorbeeld € 80,000 hebt verdiend, maar € 20,000 aan geldige kosten hebt gemaakt, betaalt u slechts belasting over de winst van € 60,000, waardoor u duizenden euro's bespaart. Een goede boekhouding is essentieel: bewaar facturen, bonnen en contracten om uw uitgaven te onderbouwen in geval van een belastingcontrole.
Persoonlijke aftrekposten: In tegenstelling tot sommige landen kent Armenië geen standaard persoonlijke belastingvrije aftrekpost in de klassieke zin – de vlakke belasting wordt geheven over het eerste deel van het inkomen. De speciale regelingen (micro-inkomen, omzet) fungeren echter feitelijk als grote aftrekposten (waardoor inkomen tot bepaalde drempels belastingvrij is).
Belastingkrediet voor buitenlandse belastingen: Dit is geen aftrekpost op zich, maar het is wel het vermelden waard: als u inkomstenbelasting heeft betaald aan een ander land over inkomsten die ook in Armenië belastbaar zijn, zal Armenië die buitenlandse belasting verrekenen met uw verschuldigde Armeense belasting. In feite wordt u dus niet dubbel belast. Stel bijvoorbeeld dat u op afstand werk heeft verricht voor een klant in land X en X houdt € 1,000 belasting in, terwijl dat inkomen in Armenië € 800 belastbaar zou zijn, dan bent u Armenië € 0 verschuldigd (omdat de € 1,000 aan buitenlandse belasting dit dekt). Als de buitenlandse belasting lager was geweest, had u alleen het verschil aan Armenië hoeven te betalen. Het gebruik van dit belastingkrediet voor buitenlandse belastingen is automatisch volgens de Armeense wetgeving – u hoeft alleen de inkomsten en de betaalde belasting in het buitenland aan te geven in uw Armeense belastingaangifte. (Indien er een belastingverdrag van kracht is, kan daarin worden bepaald welk land bepaalde inkomsten als eerste mag belasten, maar het kredietmechanisme zorgt ervoor dat u niet twee keer betaalt.)
Branchespecifieke stimuleringsmaatregelen: Armenië biedt van tijd tot tijd gerichte belastingvoordelen. Zo waren er in de periode 2022-2024 speciale belastingvoordelen voor IT-startups (bijvoorbeeld 0% vennootschapsbelasting en 10% inkomstenbelasting op salarissen van ingenieurs die een certificeringsprogramma volgden). Vanaf 2025 zijn er nieuwe stimuleringsmaatregelen voor hightechbedrijven, waaronder een verlaagd omzetbelastingtarief van 1% (in plaats van 5%) voor technologische activiteiten en subsidies die een deel van de inkomstenbelasting dekken voor bepaalde nieuwe werknemers. Als u actief bent in de technologiesector of een andere gepromote sector (zoals sommige landbouw- en toerismeprojecten), onderzoek dan of er een speciale regeling is waar u zich bij kunt aansluiten. Deze kunnen uw belastingen aanzienlijk verlagen, hoewel er meestal wel meer administratieve rompslomp aan verbonden is (bijvoorbeeld het verkrijgen van een certificaat of vergunning).
Kortom, laat geen geld liggen . Door je werk als een bedrijf te structureren, je uitgaven bij te houden en gebruik te maken van belastingvoordelen, zorg je ervoor dat je alleen belasting betaalt over het laagst mogelijke inkomen – en soms zelfs helemaal geen belasting.
g. Gebruikmaken van dubbelbelastingverdragen om dubbele belasting te voorkomen
Het uitgebreide netwerk van dubbelbelastingverdragen in Armenië is een grote troef voor buitenlandse professionals. Deze verdragen (meer dan 50 zijn van kracht, onder andere met Rusland, de meeste EU-landen, het Verenigd Koninkrijk, Canada, China, India, enz.) voorkomen dat u tweemaal belasting betaalt over hetzelfde inkomen. Hieronder leest u hoe u ze kunt gebruiken bij uw belastingplanning:
Beslissingscriterium voor verblijfplaats: Als u in hetzelfde jaar fiscaal ingezetene bent van zowel Armenië als uw thuisland, kan een belastingverdrag bepalen welk land u als enige fiscaal ingezetene beschouwt (via beslissingsregels zoals de locatie van uw permanente woonplaats of centrum van vitale belangen). Veel nomaden gebruiken dit om hun vertrek uit een land met hoge belastingen te bekrachtigen – ze tonen aan dat het verdrag in het voordeel van Armenië beslist, waardoor alleen Armenië hen kan belasten op hun wereldwijde inkomen en ze kunnen profiteren van de voordelen van het belastingverdrag. Omdat de belastingen in Armenië lager zijn, is dit gunstig.
Verlaagde bronbelasting: Verdragen verlagen of elimineren vaak de bronbelasting op grensoverschrijdende betalingen. Zonder een verdrag zou een betaling van een Armeens bedrijf aan een Amerikaanse freelancer bijvoorbeeld onderworpen kunnen zijn aan 10% Armeense bronbelasting. Maar onder het verdrag tussen de VS en Armenië (het oude verdrag tussen de VS en het GOS, dat Armenië respecteert) kan die bronbelasting worden verlaagd of zelfs volledig worden kwijtgescholden. Evenzo, als u dividend ontvangt van een bedrijf in Armenië en u woont bijvoorbeeld in het Verenigd Koninkrijk, kan het verdrag de Armeense belasting beperken tot 5% of 0%. Zorg ervoor dat u alle vereiste verdragsformulieren (vaak een woonplaatsverklaring) invult om van deze voordelen aan de bron te kunnen profiteren.
Buitenlandse belastingkredieten: Zoals gezegd, zelfs als er geen verdrag van toepassing is, biedt de Armeense wetgeving kredieten voor buitenlandse belastingen. Verdragen versterken dit echter door expliciet te bepalen hoe elk type inkomen wordt belast. Zo kan een verdrag bijvoorbeeld bepalen dat uw thuisland uw bedrijfswinsten niet mag belasten als u daar geen vaste inrichting heeft en u in Armenië woont – wat betekent dat alleen Armenië dat inkomen belast (tegen de lage tarieven). Of omgekeerd voor bepaalde soorten inkomsten.
Dubbele sociale zekerheid vermijden: Hoewel het niet direct inkomstenbelasting betreft, kan het feit dat u in Armenië woont ook van invloed zijn op de vraag of u sociale zekerheidsbijdragen in een ander land betaalt. Armenië heeft namelijk een aantal overeenkomsten voor de totalisatie van sociale zekerheidsbijdragen. Als u EU-burger bent en eenmaal buiten de EU in Armenië woont, hoeft u waarschijnlijk niet meer bij te dragen aan de sociale zekerheidsfondsen van de EU (en in Armenië zijn de bijdragen veel lager als u lokaal in dienst bent). Dit is een indirecte manier om belasting te besparen.
De belangrijkste stap is het verkrijgen van een Armeens fiscaal woonplaatsbewijs voor elk jaar dat u in Armenië woont . Dit officiële document (uitgegeven door de belastingdienst) gebruikt u om aanspraak te maken op verdragsvoordelen en om aan buitenlandse belastingbetalers of uw thuisland te bewijzen dat u vanaf datum X fiscaal ingezetene van Armenië bent. Met dit bewijs kunt u zich beroepen op verdragsbepalingen die de belasting op uw buitenlandse inkomsten verlagen of zelfs volledig kwijtschelden in het andere land , waardoor u in Armenië slechts (minimale) belasting betaalt. Gezien het groeiende aantal verdragen dat Armenië heeft gesloten – momenteel met de meeste grote economieën van Europa tot Azië – is de kans groot dat uw thuisland ook een verdrag met Armenië heeft.
Praktische voorbeelden: Hoe belastingaanslagen variëren in verschillende scenario's

Laten we, om alles samen te vatten, een paar hypothetische scenario's bekijken die laten zien hoe de belastingplicht van een buitenlandse werknemer die op afstand werkt in Armenië kan veranderen op basis van de verblijfsstatus en het gebruik van een IE of LLC.
Scenario A – “Freelancer Alice”: Alice is een webdesigner uit het Verenigd Koninkrijk die nu in Armenië woont. Ze verdient het equivalent van $50,000 per jaar met klanten over de hele wereld.
Als Alice geen Armeens belastingresident is: Ze verblijft slechts 5 maanden (150 dagen) in Armenië in 2024, dus ze is geen belastingresident. Haar volledige inkomen van $50 is afkomstig uit het buitenland (klanten in het buitenland, online werk). Verschuldigde Armeense belasting: $0.00 (Ze zou mogelijk belasting verschuldigd zijn in het VK als ze daar nog steeds woonachtig is, maar in Armenië worden niet-ingezetenen niet belast op buitenlands inkomen.)
Stel dat Alice fiscaal ingezetene wordt en verder niets bijzonders doet: ze blijft bijvoorbeeld langer dan 183 dagen. Haar wereldwijde inkomen van $50 is dan belastbaar in Armenië. Als ze gewoon als zelfstandige zou blijven werken zonder zich aan te melden voor een bepaald belastingregime, zou ze een vast belastingtarief van 20% betalen , oftewel $10,000 . Dat is nog steeds lager dan de hogere belastingtarieven in het VK, maar het kan altijd beter.
Als Alice zich registreert als een vaste inrichting onder de micro-ondernemingsregeling: Ze opent "Alice Design PE" en kiest voor de micro-status. Haar $50 ligt onder de limiet van AMD 24 miljoen. Belasting verschuldigd: $0. Ze houdt een administratie bij, maar betaalt helemaal geen inkomstenbelasting aan Armenië. Dit is duidelijk de beste uitkomst: een effectief belastingtarief van 0% dat legaal is bereikt.
Als Alice de omzetbelasting van 5% gebruikt: Als microfinanciering om de een of andere reden niet beschikbaar was, zou ze voor de omzetbelasting kunnen kiezen. Bij 5% van $50 is de verschuldigde belasting $2,500. Dat is een effectief tarief van 5%. Zelfs als het tarief stijgt naar 10%, zou het $5,000 (10%) zijn. Vergelijk dat met $10 onder de normale belastingheffing – dat is de helft van de belasting (of zelfs een kwart, bij 5%).
Zoals u kunt zien, kan Alice door simpelweg haar bedrijf anders te structureren haar inkomstenbelasting verlagen van 20% naar 0-5%. Over de jaren heen zijn de besparingen aanzienlijk en het is allemaal volledig legaal binnen het Armeense belastingstelsel.
Scenario B – “Consultant Bob”: Bob is een managementconsultant uit Canada die naar Jerevan is verhuisd. Hij heeft een bloeiend bedrijf met een jaarlijkse omzet van $150,000 van internationale klanten. Hij woont permanent in Armenië (fiscaal ingezetene).
Geen speciale constructie: Bob zou 20% belasting verschuldigd zijn over $150, wat neerkomt op $30,000 aan belasting.
Omzetbelastingregime: $150 valt onder de drempel van AMD 115 miljoen, dus Bob LLC of Bob PE zou de omzetbelasting van 5% kunnen gebruiken (tot en met 2024). Verschuldigde belasting: 5% van $150 = $7,500. Dit bespaart hem $22,500 ten opzichte van de normale route – een enorm verschil. Als het tarief in 2025 10% zou worden, zou het $15 zijn, nog steeds de helft van de standaardbelasting.
LLC met vennootschapsbelasting + dividend: Als Bob een LLC opricht en onder de algemene regeling valt (bijvoorbeeld omdat zijn consultancysector in 2025 niet meer actief is), betaalt zijn bedrijf 18% vennootschapsbelasting over de winst. Uitgaande van minimale kosten, een winst van ongeveer $150, bedraagt de vennootschapsbelasting $27,000. Als hij het resterende bedrag vervolgens aan zichzelf uitkeert, bedraagt de dividendbelasting 5% over $123, wat neerkomt op ongeveer $6,150. Totaal = ~$33,150. Dit is iets hoger dan de persoonlijke belasting van $30 die hij zou hebben betaald, dus in zijn geval is de algemene LLC-regeling niet voordelig als hij alle winst uitkeert . Maar als Bob besluit om winst in te houden (bijvoorbeeld $50 in het bedrijf te houden voor toekomstig gebruik), betaalt hij alleen 18% over die $50 en geen dividendbelasting tot een later jaar. Dit zou hem in feite in staat stellen om een deel van de belasting uit te stellen of te verlagen. Bob zou ook een deel van zijn inkomen met zijn partner kunnen delen of een werknemer in dienst kunnen nemen met bepaalde bonussen om de situatie verder te optimaliseren, maar dat wordt steeds complexer.
Gebruik van een verdrag: Stel dat een deel van Bobs inkomen (50 dollar) afkomstig is van consultancywerk in een verdragsland dat 10% bronbelasting inhoudt. Die 5 dollar aan buitenlandse belasting zou worden verrekend met zijn Armeense belasting. Volgens de algemene belastingregels zou hij, als de belasting in Armenië 20% hoger is dan de ingehouden 10%, slechts het verschil van 10% over dat deel in Armenië betalen.
Deze voorbeelden illustreren dat de manier waarop u uw werk in Armenië organiseert, een grote invloed heeft op uw belastingen . De meeste expats zullen de ideale regeling vinden, ofwel de micro- of de omzetregeling. Zelfs voor hogere inkomens, die uiteindelijk mogelijk geen toegang meer hebben tot de vereenvoudigde regelingen, blijven de basisbelastingen in Armenië (20% persoonlijke belasting of 18% vennootschapsbelasting) gematigd, en er zijn nog steeds tactieken (zoals gedeeltelijke winstinhouding in een bedrijf) om de effectieve tarieven redelijk te houden.
Wettelijke verplichtingen: Registratie, rapportage en naleving voor buitenlandse personen
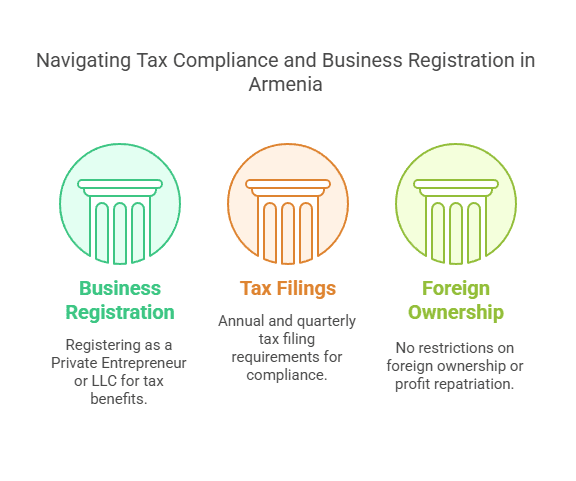
Vergeet bij het nastreven van belastingvoordelen niet de wettelijke en administratieve verplichtingen die gepaard gaan met werken in Armenië. Door aan de regels te voldoen, voorkomt u boetes en blijft uw nieuwe belastingstatus veilig. Dit is waar buitenlandse werknemers die op afstand werken rekening mee moeten houden:
Bedrijfsregistratie: Als u besluit zich te registreren als eenmanszaak of een LLC op te richten, doet u dit via het Armeense staatsregister. Het proces is snel en goedkoop. U ontvangt een staatsregistratiebewijs en een fiscaal identificatienummer (als u er nog geen heeft – buitenlanders krijgen een fiscaal identificatienummer toegewezen bij registratie). Het is niet verplicht om een lokale partner, directeur of aandeelhouder in uw bedrijf te hebben – u kunt het bedrijf volledig als buitenlander bezitten en leiden . U bent ook niet verplicht om een Armeense bankrekening te openen, maar het is wel aan te raden voor het gemak. Veel buitenlandse eenmanszaken/LLC's werken met rekeningen in meerdere valuta in Armenië om gemakkelijk betalingen in USD/EUR te ontvangen en deze indien nodig om te wisselen naar AMD. Gelukkig legt Armenië geen beperkingen op aan het repatriëren van winsten – u kunt uw geld vrij naar het buitenland overmaken na betaling van eventuele verschuldigde belastingen.
Belastingregistratie: Registratie als een eenmanszaak (PE) of LLC omvat standaard belastingregistratie. Als u echter alleen in dienst bent van een buitenlands bedrijf en geen eigen onderneming start, moet u zich mogelijk bij de belastingdienst registreren zodra u in het land woont om uw jaarlijkse belastingaangifte in te dienen. Wanneer u kiest voor een micro- of omzetregeling, zorg er dan voor dat u de aanvraag voor die regeling binnen 20 dagen na de bedrijfsregistratie indient.
Facturering en administratie: De Armeense regels voor facturering zijn afhankelijk van uw belastingregime. Onder het omzetbelastingregime of het algemene regime moet u mogelijk voor elke verkoop een factuur of ontvangstbewijs uitreiken en deze bewaren voor uw administratie. Als u factureert aan buitenlandse klanten, volstaat een eenvoudige factuur met uw gegevens van de vaste inrichting/bv, de datum, een omschrijving van de dienst en het bedrag. U bent niet verplicht om Armeense btw in rekening te brengen aan buitenlandse klanten (export van diensten kan vrijgesteld zijn van btw), vooral als uw omzet onder de drempel ligt waar geen btw van toepassing is. Onder het micro-ondernemingsregime is de administratie minimaal, maar het is verstandig om bewijs van uw inkomsten te bewaren (contracten, PayPal-afschriften, enz.) om aan te tonen dat u de limiet niet hebt overschreden. Een goede administratie ondersteunt ook eventuele aftrekposten die u claimt. De Armeense belastingdienst zal mogelijk niet om uw boekhouding vragen, tenzij er een controle plaatsvindt, maar wettelijk bent u verplicht deze enkele jaren te bewaren.
Belastingaangifte en -betaling: Jaarlijkse inkomstenbelastingaangifte: Armeense burgers en ingezetenen die belastingplichtig zijn, moeten vóór 20 april van het volgende jaar een jaarlijkse inkomstenbelastingaangifte indienen met vermelding van hun inkomen en betaalde belastingen. Eenmanszaken doen dit doorgaans ook, terwijl LLC's een iets andere deadline hanteren voor hun vennootschapsbelastingaangifte. Kwartaalrapportages: Indien u omzetbelasting betaalt, dient u kwartaalrapportages in zoals aangegeven. Micro-ondernemingen hebben een zeer beperkte rapportageplicht (vaak alleen een jaarlijkse bevestiging van de omzet). Loonheffing: Als u werknemers in Armenië in dienst hebt, moet u 20% van hun salaris inhouden, plus hun sociale premies. Hiervoor is registratie voor loonheffing vereist. Veel zelfstandige ondernemers hebben in eerste instantie geen werknemers, maar als u een assistent in dienst neemt, zorg er dan voor dat u aan deze verplichting voldoet.
Sociale zekerheid en pensioen: Armenië heeft een gefinancierd pensioenstelsel. Als buitenlander die in Armenië in loondienst werkt, betaalt u 5% van uw salaris (met een laag maximum), aangevuld met 5% van de overheid. Als ondernemer betaalt u geen premie over uw bedrijfswinsten, alleen over de lonen die u aan uzelf of anderen uitbetaalt. Het is raadzaam uw status te controleren – sommige expats sluiten zich vrijwillig aan voor de voordelen, anderen zijn vrijgesteld.
Lokale regelgeving (indien van toepassing): Als uw werk gereguleerde activiteiten omvat (onwaarschijnlijk voor typisch thuiswerk), heeft u de juiste vergunning nodig. Houd er ook rekening mee dat als u een appartement huurt in Armenië, uw verhuurder 10% belasting over de huurinkomsten moet betalen – als huurder bent u hier niet verantwoordelijk voor, maar wees u bewust van deze gangbare praktijk. Armenië heeft de handhaving van huur- en onroerendgoedbelastingen recentelijk aangescherpt.
Op de hoogte blijven: Belastingregels kunnen veranderen, dus het is verstandig om op de hoogte te blijven via officiële aankondigingen of jaarlijks een lokale belastingadviseur te raadplegen. De geleidelijke afschaffing van de omzetbelasting in 2025 (eerder genoemd) is bijvoorbeeld iets waar u rekening mee wilt houden in uw planning. Ook nieuwe verdragen of wetswijzigingen kunnen nieuwe mogelijkheden (of verplichtingen) creëren.
In essentie is de administratieve last voor kleine bedrijven in Armenië vrij laag – een van de redenen waarom het aantrekkelijk is. Er zijn weinig doorlopende rapportageverplichtingen en geen zware lokale bepalingen zoals het in dienst nemen van lokale werknemers of het investeren van een minimumkapitaal. Dit betekent dat u zich kunt concentreren op uw werk en tegelijkertijd kunt profiteren van de fiscale voordelen, met slechts af en toe wat papierwerk om alles in orde te houden.
Belangrijke belastingupdates en -hervormingen voor thuiswerkers

Tot slot willen we nog enkele recente belastinghervormingen in het Armeense belastingstelsel (vanaf 2024/2025) belichten waar expats en professionals die op afstand werken rekening mee moeten houden:
Vlakke inkomstenbelasting volledig ingevoerd: Armenië heeft de overgang naar een vlakke inkomstenbelasting voor particulieren voltooid. Deze bedroeg 21% in 2021, 20% vanaf 2022 en blijft 20% in 2024. Er zijn momenteel geen plannen om dit tarief verder te wijzigen, maar controleer altijd de meest recente informatie (het huidige tarief is concurrerend).
Verlaging van de vennootschapsbelasting: De standaard vennootschapsbelasting is verlaagd van 20% naar 18% om investeringen te stimuleren. Dit geldt voor alle LLC's die onder de algemene regeling vallen. Het tarief blijft 18% voor 2024 en verder, tenzij er nieuwe wetgeving komt.
Wijzigingen in de omzetbelastingregeling: Zoals besproken, is er een grote hervorming gaande. Eind 2023 kondigde de overheid aan dat de omzetbelasting (voor kleine bedrijven) voor veel bedrijven zal verdubbelen naar 10% . Deze wijziging is bedoeld als de eerste fase van de geleidelijke afschaffing van de vereenvoudigde belasting. Vanaf 1 juli 2025 zullen talrijke sectoren (professionele dienstverlening zoals consultancy, accountancy, juridische dienstverlening, IT-diensten, enz.) die momenteel profiteren van 5%, overgaan naar het algemene belastingstelsel (18% winstbelasting + 20% btw). Dit zal in feite een einde maken aan het voordeel van de omzetbelasting voor deze sectoren, waardoor hun belastingheffing meer in lijn komt met die van reguliere bedrijven. Het doel is om de verschillen aan te pakken die ontstaan wanneer twee personen die vergelijkbaar werk verrichten, zeer verschillende belastingen betalen op basis van hun rechtsvorm.
Voortzetting van de micro-ondernemersregeling: De micro-ondernemersregeling blijft ook in 2024 van kracht. Een wijziging die in juli 2023 inging, was de afschaffing van de symbolische forfaitaire belasting van 5,000 AMD voor werknemers van micro-ondernemingen – salarissen worden nu belast met 20%. Dit heeft geen invloed op de belastingvrije status van de winst, maar het betekent wel dat personeel niet langer volledig belastingvrij kan worden aangenomen (een loonbelasting van 20% blijft echter standaard en vormt geen belemmering voor kleine bedrijven). De overheid heeft geen plannen aangekondigd om de micro-ondernemersregeling op korte termijn af te schaffen, maar gezien de strengere controle op de omzetbelasting, is het mogelijk dat micro-ondernemingen uiteindelijk met meer voorwaarden te maken krijgen. In 2025 blijft het een gouden kans voor kleine ondernemers.
Stimuleringsmaatregelen voor IT en hightech: De populaire belastingvoordelen voor IT-startups (waarbij nieuw geregistreerde IT-bedrijven 0% winstbelasting en 10% lagere inkomstenbelasting voor techmedewerkers ontvingen) zijn officieel verlopen op 1 januari 2025. Er is echter een nieuw stimuleringspakket voor de hightechsector (2025-2032) goedgekeurd: dit omvat een omzetbelasting van 1% (in plaats van 5%) voor hightechbedrijven en zelfs overheidssteun om 50-100% van de inkomstenbelasting voor bepaalde techmedewerkers (jonge werknemers en geschoolde immigranten) gedurende een aantal jaren te dekken. Als u een technologiegericht bedrijf of startup runt, bekijk dan deze programma's – ze kunnen de operationele kosten aanzienlijk verlagen. Voor een zelfstandige techconsultant betekent de verlaging van de omzetbelasting naar 2% bijvoorbeeld dat u slechts $ 2,000 betaalt over een omzet van $ 100. Deze stimuleringsmaatregelen onderstrepen de ambitie van Armenië om een regionaal technologiecentrum te worden.
Internationale fiscale samenwerking: Armenië stemt zich geleidelijk af op de wereldwijde fiscale normen. Het land heeft het Multilateraal Instrument (MLI) van de OESO ondertekend om belastingverdragen te actualiseren, wat van invloed kan zijn op de toepassing van verdragen (het dichten van mazen in de wet). Armenië wisselt sinds enkele jaren ook financiële informatie uit in het kader van de Common Reporting Standard (CRS). Voor de gemiddelde freelancer heeft dit weinig directe gevolgen, behalve dat men geen inkomsten moet proberen te verbergen – Armenië is nu vrij transparant naar internationale autoriteiten. Positief is dat er nog steeds nieuwe verdragen worden onderhandeld (recentelijk zijn er bijvoorbeeld verdragen met de VAE en Qatar van kracht geworden), waardoor het verdragsnetwerk wordt uitgebreid.
Economische zones en andere belastingvoordelen: Als je naast werken op afstand ook actief wilt worden in de import/export of de maakindustrie, houd er dan rekening mee dat Armenië vrije economische zones biedt waar in aanmerking komende bedrijven geen belasting betalen (geen btw, geen winstbelasting, enz.). Hoewel dit niet direct relevant is voor de persoonlijke belasting van een digitale nomade, geeft het aan dat Armenië nog steeds zeer ondernemingsvriendelijke gebieden heeft die je kunt benutten voor nevenactiviteiten.
Kortom, het Armeense belastingklimaat blijft in 2024-2025 uiterst gunstig voor buitenlandse werknemers die op afstand werken, met talrijke wettelijke mogelijkheden om de belastingdruk te verlagen . De sleutel is om op de hoogte te blijven van veranderingen (zoals de hervorming van de omzetbelasting) en flexibel te zijn in uw belastingplanning. Op die manier kunt u genieten van de rijke cultuur en de lage kosten van levensonderhoud in Armenië, terwijl u uw zuurverdiende inkomen grotendeels in uw eigen zak houdt.
Conclusie

Voor internationaal mobiele professionals biedt Armenië een aantrekkelijke combinatie van levensstijl en legale belastingvoordelen. Door de regels voor fiscale woonplaats te begrijpen en gebruik te maken van regelingen zoals de 0% belasting voor micro-ondernemingen of de 5% omzetbelasting (zolang deze van kracht is), kunnen buitenlandse remote workers hun persoonlijke inkomstenbelasting in Armenië aanzienlijk verlagen – geheel binnen de wet. Voeg daar de voordelen van dubbelbelastingverdragen , geen vermogenswinstbelasting en eenvoudige vaste tarieven aan toe, en het is duidelijk waarom Armenië aan populariteit wint onder digitale nomaden die op zoek zijn naar een fiscaal aantrekkelijke vestigingsplaats.
Desondanks is persoonlijk advies van onschatbare waarde. De individuele situatie van elke persoon – nationaliteit, type inkomen, verblijfsduur, toekomstplannen – bepaalt de optimale belastingstrategie. Het is verstandig om een belastingadviseur te raadplegen die bekend is met de belastingheffing voor expats in Armenië om uw aanpak te verfijnen. Zorg ervoor dat u voldoet aan alle wettelijke verplichtingen, van registratie tot aangifte, zodat uw belastingvoordelen solide en probleemloos blijven.
Het Armeense belastingstelsel biedt in 2024 en 2025 een warm welkom aan buitenlandse ondernemers: lage belastingen, rechtszekerheid en een omgeving die de groei van kleine bedrijven stimuleert . Door de stappen in deze gids te volgen, kunt u vol vertrouwen vanuit Armenië werken, wetende dat u uw belastingdruk op een wettige manier minimaliseert. Zo houdt u meer vrijheid en geld over om te genieten van uw nomadische levensstijl. Proost daarop en op uw succes in Armenië!
