
搬迁可以打开更好的融资机会之门。某些国家(尤其是全球金融中心)为外籍人士提供更容易获得抵押贷款、商业贷款和保险的机会, 只要你获得合法居留权或公民身份在本比较指南中,我们将分析对外籍人士最友好的金融中心,以及作为那里的居民或公民可以带来什么 优惠的贷款条件、保险费和整体金融包容性. Key factors include expat mortgage eligibility, interest rates, insurance access, banking stability, and the residency/citizenship pathways to unlock these benefits. Investors, entrepreneurs, professionals, and remote workers seeking stronger financial footing through relocation will find this data-driven comparison useful. If you’re considering Armenia as your base, explore our 投资居留, 数字游牧签证和 银行服务 页面。
比较表:外籍人士的保险福利和保费

| 国家 | 外籍人士健康保险 | 年度保费(个人) | 其他保险及注意事项 |
|---|---|---|---|
| 英国 | 访问 NHS 适用于所有居民(使用时免费) 许多外籍人士不需要私人保险来进行基本护理。 | 综合私人计划费用约为 4,000 美元(如果需要)– 否则 NHS 保险费用为 0 美元。 | 如果喜欢私立医院,那么也有充足的私人选择(BUPA 等)。 生命与财产: 以标准费率随时可用。法律要求汽车保险,价格适中。为保单持有人提供强有力的法律保护。 |
| 瑞士 | 强制性私人健康保险 面向所有居民(保险公司提供标准基本保险,社区评级)。提供高质量护理,但不提供免费医疗。 | 基本年保费约为 4,500-6,000 美元(成人)——因州/年龄而异。由于当地覆盖范围广,通常不需要国际计划。 | 健康: 没有雇主补贴——个人必须购买保险,但雇主通常会支付部分保费作为福利。 人寿保险: 常用于抵押品。 属性: 家庭火灾保险通常是强制性的;犯罪率低导致保险费较低。 |
| 新加坡 | 外籍人士没有全民医疗保险。雇主通常提供团体健康保险。外籍人士通常会购买 国际健康计划 以实现更广泛的覆盖。 | ~7,000 美元(平均国际计划) 如果仅覆盖新加坡,基本本地计划会更便宜。 | 健康: 政府诊所的自付费用对于小病小痛都是可以承受的,但如果没有保险,住院费用就会很高。 其他: 汽车保险费用昂贵(因为汽车价值高),而旅行保险则因区域旅行而受欢迎。MAS 的严格监管确保了保险公司的可靠性。 |
| 阿联酋(迪拜) | 强制性健康保险 – 雇主必须为员工(通常还有家属)提供基础计划。外籍人士可以补充保险以获得更好的保障。 | 约 5,700 美元(国际家庭计划)基本雇主计划通常为每人约 1,000 美元(由雇主支付)。 | 健康: 私立医院网络庞大,直接计费广泛普及。 其他: 第三方责任汽车保险是强制性的;普通车辆的保费约为 400 至 800 美元/年。房屋财产保险是可选的,但价格便宜。外籍人士没有社会保障体系,因此许多人选择私人生活和残疾保险。 |
| 美国 | 无自动覆盖 – 健康保险是必须的。大多数外籍人士都会获得雇主计划或通过 ACA 市场购买。如果没有保险,医疗费用将高得令人难以承受。 | 如果是自付综合计划,则平均保费约为 9,800 美元。雇主赞助的计划各不相同,员工通常需支付约 1,500-3,000 美元的保费。 | 健康: 计划通常有免赔额(1 美元以上)。这是美国外籍人士生活中最复杂的方面。 其他: 保险市场高度发达——几乎任何东西都可以投保。汽车保险平均每年约 1,000 美元(因州而异)。综合责任险是高净值人士的常见选择。银行的联邦存款保险 (FDIC) 为现金持有增加了一层安全保障。 |
| 葡萄牙 | 国家医疗服务体系 (SNS) 提供 公共医疗 以最低成本(小额自付费用)向居民提供医疗服务。拥有居住权的外籍人士可以享受医疗服务。许多人仍然购买私人保险,以避免等待时间。 | 约 1,500-2,000 美元(30 岁)。公共系统本身由税收资助(无保费)。 | 健康: 公立医院通常不错,但非葡萄牙语人士可能更喜欢私人护理。 其他: 汽车保险是强制性的(葡萄牙是欧盟事故发生率较高的国家之一,因此保险费约为每年 300-500 美元)。抵押贷款需要房屋保险。葡萄牙的整体保险费用低于高成本中心,反映出生活成本较低。 |
备注: 为便于比较,年度保费以美元计算,假设个人年龄在 30 岁左右,购买综合计划。实际费用因保险水平而异。“公共医疗”表示政府为外籍居民提供的服务(通常需要注册)。每个国家都有细微差别——例如,阿联酋和新加坡完全依赖私人保险市场,而英国和葡萄牙提供公共医疗服务,大大降低了费用。所有这些国家的保险监管机构都确保保单持有人得到保护,但始终要审查外籍人士保单涵盖的内容(尤其是医疗后送或回国治疗)。

比较表:外籍人士的金融可及性(贷款和信用)
| 国家 | 按揭利率 (典型) | 外籍人士的最大 LTV | 外籍人士商业贷款渠道 |
|---|---|---|---|
| 英国 | ~4.44–5.84% (2026) for expat-specific products; BoE base rate 3.75%. | ~75%–80%(有稳定的英国收入)。一些外籍投资者的抵押贷款贷款价值比为 60–70%。 | 是 – 持有签证的外籍人士可以获得贷款。政府计划(例如创业贷款)通常要求在英国居住。强大的信用体系;建立英国信用评分对于获得良好条件至关重要。 |
| 瑞士 | 1.39–1.81% fixed (2026); SNB policy rate 0.00%. Extremely low by global standards. | 80%(所有人,包括公民和外籍人士的标准)—需要 20% 的首付。 | 是 – 当地银行向瑞士公司提供贷款。除了通常的抵押要求外,没有特殊的外籍人士限制。政府提供中小企业贷款,但通常不针对国籍。 |
| 新加坡 | ~1.30–2.00% (2-yr fixed, 2026); SORA-linked from 1.27%. Foreigners pay 60% stamp duty. | 如果拥有第一套房子并且财务状况良好,则可获得 75% 的贷款(同样适用于永久居民/外国人的贷款,但 外国人缴纳 60% 的税 购买)。 PR 仅需支付首套房的 5% | 是(但有注意事项) – 银行向外籍人士拥有的企业提供贷款,但 政府支持的贷款需要≥30%的本地/PR所有权 外籍人士经常寻求公关或当地合作伙伴来充分获得商业融资。 |
| 阿联酋(迪拜) | 新抵押贷款利率约为 4%(固定);随 EIBOR 而变化。 | 外籍居民(首套房)可获 80% 折扣,非居民外国买家可获 50% 折扣 | 是 – 需要阿联酋贸易许可证和本地运营。本地银行要求有记录;新的外资中小企业最初可能依赖个人资金或投资者网络。政府资金主要提供给阿联酋人,但新的创业孵化器也为外籍人士提供融资。 |
| 美国 | ~6.51–6.65% domestic (30-yr fixed, 2026); foreign national: 7.00–8.15%. Fed rate: 3.75%. | 典型值为 80%(对于居民,使用 FHA/VA 贷款的贷款价值比小于 95%)。外国非居民的贷款价值比约为 70%,有专门计划。 | 是 – 广泛的选择。 SBA loans now require 100% US citizen ownership (as of March 2026) 有大量私人和风险投资资金可用。建立美国信用评分 (FICO) 是获得廉价信贷的关键。 |
| 葡萄牙 | Variable 3.5–4.5%, fixed 4.0–5.2% (2026); 6-month Euribor ~3.0–3.2% + bank margin. | 对于财政居民而言,约为80%; 非居民外国人为 65–75%(如果您不住在或工作在葡萄牙,银行更喜欢更大的首付)。 | 是 – 当地银行积极与外籍企业家合作。贷款无需公民身份,但拥有居住权(NIF 号码、当地地址)可使流程更顺畅。欧盟资助计划适用于企业,居民也可享受。 |
备注: 利率为近似值,可能会随市场情况而变化。“最大 LTV”= 允许的最大贷款价值比。外籍人士应保留本地银行账户和信用额度以积累历史记录。在所有枢纽,拥有长期居住身份可提高银行的放贷意愿,因为这表明了对该国的承诺。
许多银行要求最低余额以避免费用或获得某些福利,外籍人士在选择金融机构时应该考虑这一点。
英国 – 全球金融与公共医疗保健
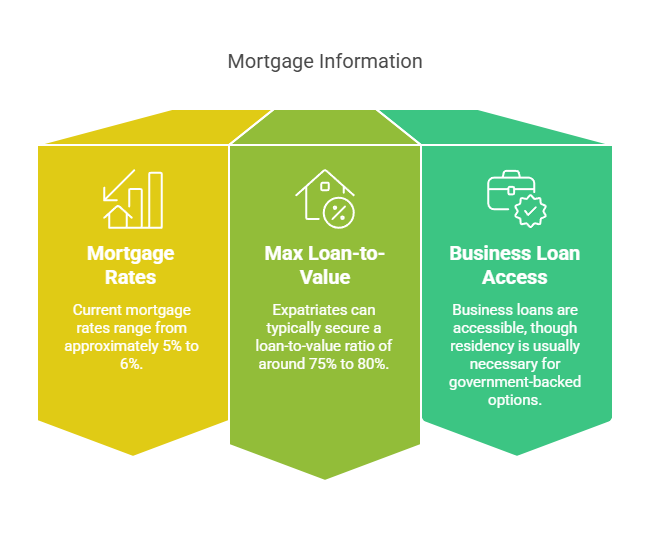
外籍人士贷款途径: The UK is a premier financial center (London) with a mature banking sector. Expats on work visas or with permanent residency (Indefinite Leave to Remain) can typically obtain mortgages similar to locals. Lenders often approve up to ~75%–80% loan-to-value for qualified buyers, and there’s a robust market of “expat mortgages” even for non-residents (usually requiring larger down payments). As of 2026, UK expat mortgage rates range from approximately 4.44%5.84%, depending on the product type. Residential variable discount rates start around 4.44%, while buy-to-let fixed rates range from 5.19% to 5.84% through specialist expat lenders like Skipton International and HSBC Expat. With the Bank of England base rate at 3.75%, rates have eased from the 2023 peaks, making UK property financing more accessible for qualified expats. Business loans are available through local banks; however, some government-backed loans (like startup loans) may require residency. Overall credit accessibility is high – the UK uses credit scores, but newcomers can build credit quickly by maintaining UK bank accounts and credit cards. Additionally, many UK banks have minimum balance requirements for certain accounts, which expats should be aware of to avoid monthly service fees.
保险和银行稳定: 英国居留权的一大优势是可以 国民健康服务(NHS) – 所有居民(包括外籍人士)都享受免费或低成本的医疗保健。这大大降低了对私人医疗保险的需求——一份全面的私人计划平均费用约为 $4,000 每年的保费远低于许多国家。人寿和财产保险很容易以标准费率获得,许多雇主提供团体计划。英国的银行体系非常稳定,监管严格。存款最高可获得 £85,000 每位外籍人士均可享受金融服务补偿计划 (约 105,000 美元) 的福利,确保安心。金融服务发达——外籍人士可以在英国的公开市场开设银行账户、自由转账,并享受世界一流的金融科技服务。双重国籍是 确认 这里;英国 允许 英国国民可以持有其他国籍。
居住和公民身份选项:
技术工人签证: 适用于在英国获得符合薪资和技能要求的工作机会的人士。通常有效期为 5 年,可获得永久居留权 (ILR)。
创新者和初创企业签证: 适用于投资英国企业的企业家(过去需要约 50 万英镑的投资;现在是基于认可的系统)。如果企业符合条件,也可以在约 3 年内获得 ILR。
投资者签证(已关闭): 一级投资者签证(要求1万英镑)自2年起暂停,但高价值移民有其他途径(例如 全球人才签证 对于高技能人才,或 祖先签证 (适用于祖父母在英国出生的人)。
永久居留权(ILR): 实现后 5 年 大多数工作签证都允许 ILR 持有者获得公民的几乎所有权利。
国籍: 合格 ILR 一年后 (总共约 6 年)。英国允许双重国籍,因此外籍人士可以 无需放弃国籍即可加入英国国籍 原有的公民身份,这对那些寻求第二本护照的人来说很有吸引力。
瑞士——稳定的银行、离岸银行业务和低居民利率
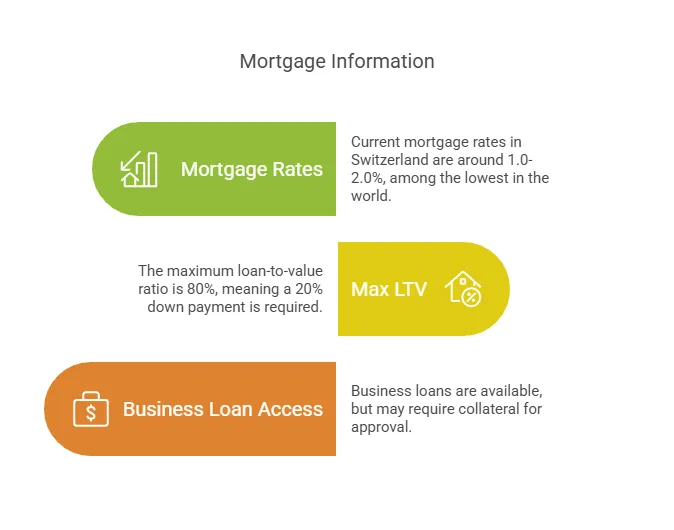
外籍人士贷款途径: 瑞士一直是外籍人士寻求金融的首选目的地,以银行稳定性和超低利率而闻名。外国居民(持有 B 或 C 居留许可)可以获得瑞士抵押贷款,该抵押贷款具有以下一些优势 全球最低利率. 即使在最近的利率调整之后, 10-year fixed mortgage rates average around 1.81% in 2026, with 3-year fixed at 1.39% and 5-year fixed at 1.56%. Best-brokered rates can be even lower, and SARON-linked floating rates remain competitive. These cheap loans make home financing very attractive if you live and work in Switzerland. Banks generally require at least 20%首付 (最高 80% LTV)适用于任何人——公民或外籍人士——确保借款人有利益。如果不是来自欧盟,外籍人士可能会面临房产购买限制(Lex Koller 法律限制非居民外国人购买某些房产),但作为合法居民,您可以相对轻松地购买主要住宅。建立瑞士公司的外籍企业家可以获得商业贷款和信贷额度,尽管保守的瑞士贷款意味着您通常需要可靠的抵押品或资金。话虽如此,瑞士的亲商环境和财富管理专业知识为有能力的外籍人士提供了融资渠道。
保险和银行稳定: 所有瑞士居民 必须购买健康保险 抵达瑞士后 3 个月内,即可从私人保险公司获得保险——虽然没有免费的国家医疗保健,但该系统确保每个人都享有基本计划。平均基本保费约为每月 300-500 瑞士法郎(每年约 4,000-6,000 美元),具体取决于年龄和州。这保证了人们能够享受瑞士高质量的医疗保健。许多外籍人士会购买私人附加险以获得更广泛的覆盖范围,但总体医疗服务是全面的。值得注意的是,瑞士外籍人士的国际健康保险费用低于许多枢纽——在 5 年的调查中,瑞士甚至没有进入前 2023 个最昂贵的国家(香港和新加坡要高得多)。除了健康保险外,人寿、财产和车辆保险也很容易获得;瑞士甚至在某些情况下强制承担责任保险,这反映了其规避风险的文化。这里的银行系统以其 稳定性和安全性 – 瑞士银行受到严格监管,资本充足。存款保障覆盖每位存款人高达 100,000 瑞士法郎(约 110 美元)。外籍人士经常称赞将钱存入瑞士银行(以保密性和审慎性而闻名)的安心。对于那些对投资感兴趣的人来说,在瑞士开设经纪账户可以获得广泛的金融产品和服务。没有货币管制,资金转移很容易。总体而言,瑞士提供了 安全的金融环境 对外籍人士来说。更重要的是,它允许 自 1992 年起,双重国籍不受限制,因此如果您加入瑞士国籍,您可以保留您的原国籍。
居住和公民身份选项:
工作许可证(B 类许可证): 非欧盟公民需要雇主担保的许可证(有配额限制)。欧盟/欧洲自由贸易联盟公民可以通过自由流动更方便地进入欧盟。 5-10年 连续居住(取决于国籍和融合程度),可以获得C许可证(永久居留权)。
投资者和退休人员居住权: 瑞士没有官方的“黄金签证”,但富人可以通过缴纳年度一次性税款(通常为 150 万瑞士法郎以上)来获得州居留权。55 岁以上且拥有足够资产的退休人员有时也有资格根据该计划获得居留权。
企业家签证: 如果您创办一家为当地创造就业机会的公司,当局可能会授予居留许可(非欧盟投资者视具体情况而定)。通常,需要证明显著的经济效益或投入大量资金。
国籍: 符合条件后 10 年 居住时间(某些许可证持有时间计算在内,8-18 岁之间的年份计算在内)。必须证明融入情况(包括国家语言能力和社区参与)。瑞士 允许双重国籍,因此外籍人士可以入籍而不会丢失原有护照。入籍程序是联邦 + 州 + 社区程序,这意味着您需要获得所有三个级别的批准,这凸显了当地融合的重要性。
新加坡 – 亚洲外籍人士金融强国(居留权关键、外汇交易费)
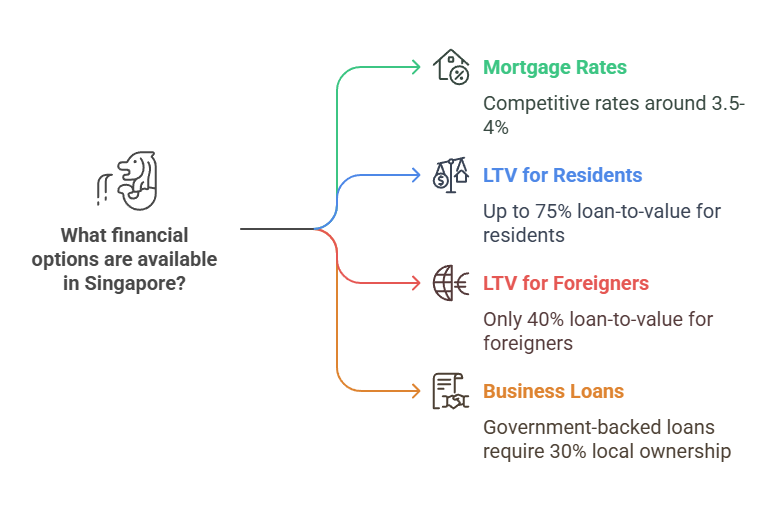
外籍人士贷款途径: 新加坡是顶级金融中心,拥有现代化的银行和信贷友好环境—— 如果你是居民。外籍人士可以获得私人财产抵押贷款,但新加坡对公民、永久居民(PR)和外国买家有严格区分。 永久居民有很大优势: PR 可享受高达约 75% 的房屋贷款 LTV,并且仅需为首套房支付 5% 的额外买家印花税。相比之下,没有 PR 身份的外国人则面临巨大的障碍——尤其是巨大的 购买任何住宅均需缴纳 60% 的印花税 (raised in 2023 to cool the market). That means a foreigner buying a $1M condo would pay an extra $600k in tax, which is prohibitive. This policy drives many expats to seek PR before buying property. Interest rates in Singapore have risen from the ultra-low < 2% levels of a few years ago: as of 2026, local mortgage rates range from approximately 1.30% to 2.00% for 2-year fixed packages from major banks like DBS and UOB, with SORA-linked floating rates from around 1.27%. These rates are still moderate and competitive. Expats with valid work passes can apply for loans, but banks will look at your employment stability and may be slightly more conservative if you’re on a shorter-term visa. On the business side, Singapore aggressively supports SMEs – but government-backed SME loans require local participation. The 企业融资计划例如,至少要求 30% 本地(新加坡/PR)股权 一家公司要符合资格,就必须获得 PR 资格。这意味着外籍企业家明智的做法是要么申请 PR,要么与当地人合作,以获得低息中小企业贷款和补助金。新加坡的创业生态系统中私人融资和风险投资也很丰富,因此外籍人士确实有融资渠道。总的来说,获得 PR 可以解锁新加坡全套负担得起的融资(从住房贷款到商业资本)。
保险和银行稳定: 新加坡拥有先进的保险业和世界一流的医疗保健,但外籍人士应该为私人保险做预算。当地人享受 Medisave 和其他补贴,但外国居民则没有 不会 获得自动免费医疗。大多数外籍人士通过雇主提供的健康保险或购买国际计划获得保障。费用可能很高——新加坡被评为 外籍人士健康保险费用第三高的国家 2023 年,平均年保费约为 $7,028(常规本地计划可能更便宜;这个数字反映了全面的国际覆盖范围。)尽管成本高昂,但医疗质量非常好。其他保险:汽车保险、租房保险等,很容易获得,价格也很有竞争力,尽管拥有汽车因其他原因(COE 税)而非常昂贵。新加坡的银行业非常稳健,受到新加坡金融管理局 (MAS) 的严格监管。新加坡的银行是亚洲最安全的银行之一; deposit insurance up to S$100,000 per depositor (about US$74k) under the Singapore Deposit Insurance Corporation. Financial stability is a hallmark – Singapore often scores top in political stability and low corruption, giving expats confidence in keeping assets here. No capital controls exist, so you can freely remit money in and out. Many banks in Singapore offer benefits for accounts with direct deposit, such as waived fees and early access to funds. 金融包容性 很高:作为工作准证持有者或 PR,您可以开设账户,获得信用卡,甚至通过本地经纪平台进行投资。一个警告: 新加坡公民身份受到限制 – 很难获得, 不允许双重国籍大多数外籍人士的目标是获得长期居留权(PR),而不是公民身份,从而保留原有护照,同时仍可享受新加坡的经济利益。
居住和公民身份选项:
就业准证(EP): Singapore’s primary work visa for professionals (requires a job offer and minimum salary of $5,600新加坡元, per month for most sectors (S$6,200 for financial services), increasing with candidate age). Valid 1–2 years and renewable. Similar visas include the S Pass (mid-skilled workers) and 入场通行证 (针对创新型初创企业的企业家)。
永久居留权(PR): 在新加坡工作 6-12 个月并取得永久居留权后,许多外籍人士会申请永久居留权。考虑到薪资、教育背景和与新加坡的联系,申请永久居留权的竞争十分激烈。永久居留权备受追捧,因为它能带来诸多好处(例如更容易获得贷款和较低的房产税)。注意:如果男性永久居留权是在年轻时取得的,则必须服新加坡兵役。
全球投资者计划(GIP): A 投资居留权 scheme. The thresholds have increased substantially: 10万新元的债务 for investment in a new or existing Singapore business (Option A), 25万新元的债务 in a GIP-select fund (Option B), or 200万新元的债务 in assets under management through a family office with at least S$50 million deployed in Singapore (Option C). Only about 450 investors were granted PR via GIP between 2015 and 2025, reflecting the programme’s selectivity.
国籍: 符合条件后 2年公共关系经验,但审批非常严格。必须表现出深度融入和承诺。 重要的是,新加坡要求新公民放弃所有其他公民身份 – 不允许双重国籍。因此,许多外籍人士宁愿无限期地保留永久居民身份,也不愿放弃原国籍。那些入籍的人享有强大的护照和充分的权利(例如购买补贴公共住房的能力),但由于新加坡公民身份的排他性,这是一个意义深远的决定。
阿拉伯联合酋长国——居住权和最低余额要求不断变化的机会中心
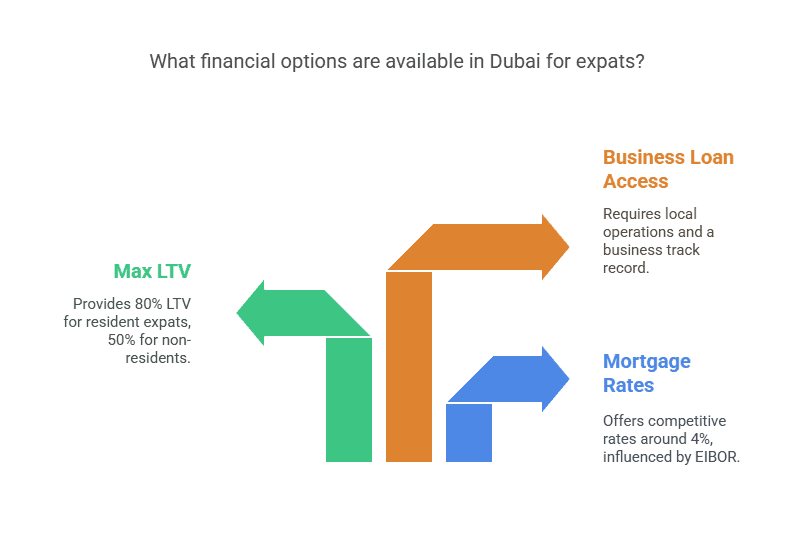
外籍人士贷款途径: 阿联酋(尤其是迪拜和阿布扎比)已成为吸引外籍投资者和企业家的磁石,其金融业正在迅速成熟。传统上,阿联酋的外籍人士面临融资限制——但最近的改革改善了融资渠道。 阿联酋居民 (持有居留签证和阿联酋身份证)可获得指定永久产权区域的本地抵押贷款。银行通常提供高达 外籍居民贷款价值比为 80%,而阿联酋国民的贷款利率为 85%。非居民外国买家也可以获得抵押贷款,但通常最高不超过 50%LTV 而且利率通常略高或附加条件更多。因此,成为居民(通过工作或投资者签证)可显著提高您的房地产借贷能力。阿联酋的抵押贷款利率具有竞争力;许多银行提供固定利率 〜4% in the current climate. For example, leading banks such as First Abu Dhabi Bank, ADCB, and Emirates NBD offer fixed home loans at 3.99%-4.24%, with the CBUAE base rate at 3.65% (pegged to the US Federal Reserve). Rates are often pegged to the Emirates Interbank Offered Rate (EIBOR) plus a margin. Because the UAE dirham is pegged to the US dollar, rate trends follow the U.S. – in 2023 rates rose to ~5%+ at times as the Fed tightened, but they remain moderate. Expats will need proof of income in the UAE and typically salary transfer to the lending bank to get the best rates (many banks offer rate discounts if you credit your monthly salary to an account with them). On the 企业融资 另一方面,阿联酋历来要求公司有本地赞助,但近年来,许多行业都允许外资 100% 持股。银行确实向外籍人士拥有的公司提供商业贷款,尽管他们可能需要几年的财务报表或个人担保。政府为中小企业提供计划(如哈利法基金),但主要针对阿联酋人拥有的企业。不过,迪拜的自由区和新创业生态系统提供了替代资金(风险投资等)。总体而言,阿联酋在外籍人士信贷包容性方面取得了长足进步——只要您建立了居住权和本地银行历史,就可以获得贷款。
保险和银行稳定: 阿联酋提供 混合保险环境。没有为外籍人士提供全民医疗保健——相反, 健康保险是强制性的 为居民提供医疗保险(迪拜和阿布扎比的雇主必须提供医疗保险)。这意味着大多数外籍人士的私人医疗保险由雇主部分或全部支付。阿联酋的医疗保险费用按全球标准计算很高(排名第四):外籍人士的平均保费约为 $ 5,687每年 以获得全面的计划。但是,许多基本的雇主计划费用较低,但覆盖范围有限。对于外籍人士来说,拥有保险很重要,因为医疗保健大多是私人的(除了紧急稳定和阿布扎比的一些公立医院)。除了健康保险,其他保险产品——汽车、财产、人寿——在当地和国际保险公司都有广泛供应。保费可能有所不同;例如,汽车保险通常每年约为汽车价值的 1.5-2% 才能获得全额保险,而财产保险相对便宜(阿联酋没有收入或财产税,这有助于抵消此类成本)。 银行稳定性 阿联酋的金融体系总体强劲:主要银行(例如阿联酋国民银行、阿布扎比第一银行)资本充足,而且政府有支持银行的记录(如 2009 年危机期间所见)。 需要注意的是:阿联酋尚未建立官方存款保险计划 保证客户存款。实际上,政府 干预以保护储户 在危机时期,人们讨论了建立正式存款担保框架的计划。尽管缺乏正式的联邦存款保险公司式担保,但考虑到阿联酋的财富和对银行业的支持,外籍人士通常信任该系统。迪拉姆与美元挂钩也提供了货币稳定性。此外,阿联酋是一个 美元化环境 (许多外籍人士持有美元和阿联酋迪拉姆账户),允许资本自由流动(没有外汇管制)。总体而言,阿联酋的金融基础设施是现代化的——外籍人士可以快速开设银行账户并使用先进的数字银行服务。请注意 双重国籍通常不被允许 – 阿联酋仅在极少数情况下授予公民身份,尽管它已开始允许这些特定情况下的双重国籍,但对于大多数外籍人士来说,现实目标是长期居留,而不是阿联酋公民身份。
居住和公民身份选项:
工作签证(居留签证): 通过在阿联酋就业获得担保。这是最常见的途径——您的雇主赞助您的居留签证(通常为 2-3 年,可续签)。它还允许您赞助家属。持有工作居留签证足以获得所述的当地融资和保险。
投资者和房地产签证: 阿联酋提供 黄金签证 获得长期居留权。例如, 10年黄金签证 可以通过购买获得 至少价值 2 万迪拉姆的房产 (~$540k), with a 2026 update allowing mortgaged purchases to qualify, or by investing in/startup a business meeting certain criteria (e.g. a startup generating AED 1M revenue, or being a recognized exceptional talent). There’s also a 5-year property investor visa (usually for a ~AED 5 million investment). These visas are not citizenship but grant stability – crucially, they are 可续签的长期居留权 让外籍人士在扎根金融领域时感到安心。
自由职业者/远程工作签证: 阿联酋推出了远程工作签证(1年期许可), 绿色签证 (为自由职业者或自费专业人士提供 5 年居留权)以吸引数字游民和企业家。虽然这些签证授予了居留身份(从而可以使用当地银行和保险),但它们需要提供足够的收入证明(例如,远程工作签证每月约 3,500 美元)。
国籍: 入籍非常罕见。阿联酋只通过邀请授予公民身份——最近,法律发生变化,允许选定的投资者、科学家和人才被提名为阿联酋公民。在这种情况下,阿联酋 可能允许双重国籍 (新发展)。然而,对于绝大多数人来说,阿联酋公民身份是无法获得的,也不是享受经济利益的必要条件。 长期居住 (通过工作或黄金签证)是外籍人士的实际最终目标,提供公民身份的许多优势(投票权除外),而无需放弃原有的公民身份。
美国——巨大的融资机会(针对绿卡持有者)
外籍人士贷款途径: 美国是世界上最大的经济体和金融体系——在美合法居住的外籍人士几乎 无限的融资选择. 美国银行和贷款机构愿意向外国人提供抵押贷款,但 居住身份有很大影响. If you become a U.S. permanent resident (Green Card holder) or even hold a long-term work visa (like H-1B), you can usually access home loans on similar terms as U.S. citizens. Down payments can be as low as 5–10% for residents with good credit (some federal programs like FHA loans allow 3.5% down for permanent residents). Non-resident foreigners can still buy U.S. property, but often need around 30% down and may face higher rates or extra documentation. Interest rates in the U.S. depend on credit scores and market conditions – as of 2026, domestic 30-year fixed mortgage rates are approximately 6.51%-6.65%, while foreign national mortgage programmes carry a premium of 0.5%–1.5%, bringing rates to roughly 7.00%-8.15%. The Federal Reserve funds rate stands at 3.75% (as of Q2 2026). Expats will need to build a U.S. credit history to get prime rates; this can be done in a year or two by using credit cards and paying on time. The scale of U.S. credit markets means expats with status can also access 汽车贷款、个人贷款和信用额度 很容易。对于企业家来说,美国有大量的融资渠道:风险资本、私人贷款机构和银行小企业贷款。关键往往是移民身份——尤其是, SBA 贷款(小型企业管理局) 现在要求 100% ownership by U.S. citizens or nationals under updated rules effective March 1, 2026 (EO 14159 and SOP 50 10 8). Notably, lawful permanent residents (Green Card holders) are no longer eligible for SBA financing. This is a significant policy change from the prior 51% citizen/PR ownership requirement, meaning expat entrepreneurs must rely on private financing, venture capital, or other non-SBA funding sources. Absent that, plenty of private funding is still available, though possibly at higher interest. Overall, the U.S. offers expats the chance to leverage an incredibly dynamic credit market – once you’ve navigated the initial hurdle of establishing U.S. residency and creditworthiness, financing for homes or business ventures is among the most accessible in the world.
保险和银行稳定: 对于外籍人士来说,美国在保险方面有点矛盾。一方面, 可以说是最发达的保险业 一方面,美国有丰富的选择;另一方面,美国的医疗保险非常昂贵和复杂。与许多国家不同,美国没有为居民提供全民医疗保健。有工作的外籍人士通常会获得雇主赞助的医疗保险,这很重要,因为 美国拥有最高的外籍人士健康保险平均保费 全球范围内 每年9,817美元如果您没有雇主的保险,私人计划可能会很昂贵,尽管《平价医疗法案》交易所确实提供计划(价格因州和收入而异)。尽管费用昂贵,但可以享受高质量的医疗服务——由于医疗费用高昂,许多外籍人士会预算包括美国保险的全球健康计划。其他类型的保险——汽车、家庭、责任——由于市场竞争激烈,也广泛可用且通常价格合理。例如,汽车保险可能为每半年几百美元,具体取决于州和驾驶记录。作为居民,人寿保险也很容易获得。银行系统非常安全(即使最近发生了备受瞩目的银行合并,储户也受到了保护)。 每位存款人的存款保额最高为 250,000 万美元 在 FDIC 承保的银行存款 – 这是世界上最高的担保之一。许多美国银行收取月服务费,但这些费用通常可以通过直接存款或维持最低余额免除。大型美国银行和信用合作社为外籍人士提供全方位银行服务;开立账户可能需要社会安全号码或 ITIN,但即使是非居民也可以开立某些账户(需要付出更多努力)。一旦你有了绿卡或 SSN,你就可以完全参与美国信贷体系。另一个好处是:美元是全球储备货币,消除了你的美元资产的货币风险。没有资本管制 – 你可以自由地进出资金,但税务合规(FATCA 等)对在国外的美国人来说很重要。总之,美国提供 强劲的金融稳定性和保险选择,但有警告称,医疗保险是一项关键考虑因素(并且允许双重国籍,如果您计划与海外保持联系,这会有所帮助)。
居住和公民身份选项:
就业类签证→绿卡: 许多外籍人士持工作签证(H-1B 特殊工作者、L-1 调职人员、O-1 杰出人才等)来到美国。这些签证是临时的,但通常可以带来雇主赞助的永久居留权。例如,H-1B 工作者可以让其雇主申请绿卡(PERM 流程)。拥有绿卡(永久居民身份)是获得长期财务准入的关键,通常可以在 5-10年 取决于签证和原籍国(积压情况有所不同)。
投资签证(EB-5): 此 EB-5 投资移民计划 为符合条件的投资授予绿卡 1,050,000 美元(高失业率地区或农村地区为 800,000 美元) in a U.S. business that creates 10 jobs. Note that the Reform and Integrity Act (RIA) grandfathering provision sunsets on September 30, 2026, making this a critical deadline for current petitioners. Processing can take a couple of years, but it remains a direct path to permanent residency for those who have the capital.
家庭赞助: 许多外籍人士还通过与美国公民结婚或其他直系亲属关系获得居留权。配偶签证 (CR1/IR1) 或未婚夫/妻签证可在申请后大约一年内获得绿卡。
国籍: 绿卡持有者可以在以下情况下申请美国公民身份: 5 年 居住期限(如果与美国公民结婚,则为 3 年)。入籍过程需要通过英语和公民测试并宣誓。 美国允许双重国籍 – 它“允许双重(或多重)国籍”,无需放弃国籍,因此您可以保留原有的公民身份。成为美国公民将赋予您充分的权利(投票、联邦工作等),并使您摆脱移民限制。但是,它还承担着全球所得税申报的责任(美国向全球公民征税,这对可能四处流动的人来说是一个财务考虑)。许多外籍人士发现,这些好处(强大的护照、身份保障)超过了纳税负担,但这是需要注意的。
葡萄牙——负担得起的贷款、低保险成本、免税储蓄账户以及快速获得欧盟公民身份
外籍人士贷款途径: 外国人在葡萄牙获得贷款几乎没有法律障碍。外籍人士可以像当地人一样获得住房抵押贷款,但非居民通常被要求提供更大的首付——约占房产价格的 30%(≈70% 的贷款价值比)。相比之下,拥有葡萄牙居留权的外籍人士可以获得更高的 LTV 抵押贷款(最高可达 80%)和更广泛的贷款人选择。葡萄牙银行要求 财政身份号码 (NIF)、稳定收入证明和良好的信用记录,以便批准贷款。如果外籍人士在当地建立业务,则可以获得商业贷款,但银行将仔细审查商业计划,并可能要求抵押品或个人担保,因为风险较高。在葡萄牙开设储蓄账户可以帮助外籍人士管理财务并为未来投资储蓄。
利率和信贷可及性: 葡萄牙的抵押贷款利率按欧盟标准来看属于中等水平,平均约为 4% 申请新的住房贷款。许多银行为外籍借款人提供与当地居民相当的利率,前提是申请人的财务状况良好。葡萄牙的信贷是根据收入和信誉而不是国际信用评分授予的——贷方会在放贷前仔细审查您的财务稳定性和历史。对于外籍人士来说,要建立信用,开设葡萄牙银行账户并可能获得当地信用卡或小额贷款并负责任地使用它们会有所帮助。随着时间的推移,持续的还款行为和维护葡萄牙账户将建立积极的信用记录,使其更容易以优惠条件获得更大的融资(例如,汽车贷款或商业信用额度)。
保险政策和保费: 葡萄牙的外籍人士享有相对实惠的保险选择。主要的保险考虑因素包括:
健康保险: 虽然合法居民可以享受公共医疗服务,但许多外籍人士选择私人医疗保险以获得额外保障。私人计划通常价格低廉,基本保费大致为 20–50 欧元 每月(约 22-55 美元)健康成年人的费用——尽管费用会随着年龄和综合福利的增加而增加。某些签证(如 D7 或 D8)需要国际健康保险或旅行保险,但一旦定居,您也可以使用国家医疗服务,并支付最低的自付费用。
家庭/财产保险: 家庭保险是 强制性 葡萄牙的房主。基本房主保险费用约为 每年 80–100 欧元,通常涵盖因灾害(火灾、洪水等)造成的结构损坏。扩大保险范围(针对贵重物品、责任险或度假屋)可适度增加保费(通常每年 100 欧元以上)。与许多国家相比,这些保险费用较低,这对购买房产的外籍人士来说是一个好处。
人寿保险: 人寿保险是可选的,但通常是推荐的,特别是如果你有葡萄牙抵押贷款(贷方可能会要求保单转让以支付贷款)。保费相当合理——平均 每年 50–100 欧元 基本定期保险,取决于年龄和保险范围。这为您的家庭或贷款义务提供财务保障,只要满足健康要求,外籍人士就可以获得与当地人类似的保险。
金融监管与银行稳定: 葡萄牙银行位于里斯本的总部位于葡萄牙,象征着该国稳定、监管良好的银行业。 葡萄牙的银行体系被认为是稳定的,并受到欧盟监督下的葡萄牙银行(中央银行)的严格监管。葡萄牙所有银行都参与了国家存款保险计划,该计划 保护存款人资金高达 100,000 欧元 每家银行(约 105,000 美元,让持有储蓄的人安心)。外籍人士甚至可以以非居民身份开设账户,葡萄牙银行通常不会对存款实行负利率。该国近年来加强了金融监管,主要银行资本充足,并受欧洲央行监管。这种强大的监管框架确保外籍人士的银行服务安全水平高,欺诈发生率低,消费者保护有力。
居留和公民身份选择:
葡萄牙为外籍人士提供了几种居留签证途径,每种途径都有各自的财务要求和福利:
黄金签证(投资居留): A fast-track residency program for non-EU investors. It requires a qualifying investment in Portugal. The direct real estate route was abolished in October 2023. Current qualifying routes include: arts and cultural heritage projects from €250,000, investment funds from €500,000, research activities from €500,000, or business investment from €500,000 with job creation requirements (10+ new full-time positions). In return, investors and their immediate family members receive renewable residency permits with minimal stay requirements (about 每年XNUMX天 在葡萄牙,持有效居留权的外国人可申请永久居留权(在葡萄牙称为“葡萄牙语”),五年后即可获得永久居留权或公民身份。
数字游民签证(D8): 2022 年推出的专门为远程工作者和自由职业者量身定制的签证。申请人必须证明在葡萄牙境外从事远程工作或商业活动,并且每月收入较高(约 葡萄牙最低工资的四倍,大致 3,300–3,500 欧元 每月)。过去一年的收入证明和至少 €10,000 是经济担保。D8 签证授予一年居留权(可延期)或两年居留许可,允许外籍人士在停留超过 183 天的情况下作为葡萄牙纳税居民居住和工作。它可以续签,五年后可以获得永久居留权和公民身份,与其他签证类似。
D7签证(被动收入签证): 退休人员和有被动收入的企业家的热门途径。申请人需要证明自己有可靠的被动收入来源,大约 每月€920 (indexed to the 2026 minimum wage, or €11,040 per year)from sources like pensions, rentals, dividends, or remote work, plus 50% per additional adult dependant (~€460/month) and 30% per minor (~€276/month), along with sufficient savings (around €10,000 in funds). A bank transfer of €11,040 is required before application. The D7 visa leads to a residence permit (initially valid for 2 years, then renewable for 3 years) without any investment requirement. D7 residents must spend the majority of the year in Portugal (for those considering alternatives, Armenia also offers attractive 居留许可 options), and after five years of continuous residency they can apply for permanent residency or citizenship.
工作许可(就业签证): 对于在葡萄牙有工作机会的外籍人士。葡萄牙雇主必须赞助工作签证,除非申请人符合高技能工人的资格,否则可能需要先向欧盟公民宣传该职位(劳动力市场测试)。一旦获得批准,工作签证将授予与就业挂钩的居留许可。除了有报酬的工作外,不需要任何特定投资,但外籍人士的收入应至少达到葡萄牙的最低工资(对于专业职位或欧盟蓝卡计划,工资通常更高)。之后 5 年 在葡萄牙工作和合法居住后,外籍人士通常可以申请永久居留权并最终获得公民身份,就像其他签证类别一样。
国籍: 葡萄牙的公民法对外籍人士非常有利。该国 允许双重国籍,这样您就可以在持有葡萄牙护照的同时保留原国籍。外国居民有资格申请 5年后入籍 合法居留权(欧盟最快的途径之一)。这意味着通过 D7、D8、黄金签证或工作许可等签证维持居留权的外籍人士可以相对快速地申请公民身份。入籍过程需要通过基本的葡萄牙语考试(A2 级)并证明融入葡萄牙社会,以及无犯罪记录。一旦获得葡萄牙公民身份,您将拥有欧盟公民的全部权利 - 包括在欧盟任何地方生活和工作的能力 - 这对于计划长期居住在欧洲的外籍人士来说是一项重大的经济和个人福利。
下面,我们列出比较表,总结 财务可及性, 保险福利和 居住/公民身份选择 可以通过这些对外籍人士友好的中心进行快速参考。
比较表:居留权和公民身份途径

| 国家 | 值得关注的住院医师项目 | 投资(如有) | 获得永久居留权的时间 | 获得公民身份的时间 | 双重国籍? |
|---|---|---|---|---|---|
| 英国 | – 技术工人签证: 需要工作机会(无需直接投资)。 \ – 创新者签证: 初创企业认可(无最低投资,但需要可行的商业理念)。 \ – 血统签证: 适用于有英国出生的祖父母的英联邦公民。 | 0 英镑直接资助(技术工人);建议创新者初创企业资助 50 英镑。 | 5 年 (ILR)工作签证(如果使用了现已关闭的投资者签证,则会更早)。 | 总共6年 (ILR 之后为 5+1)。 | 是 |
| 瑞士 | – 工作许可证(B): 通过就业(非欧盟配额)。 \ – 独立收入/退休人员: 与州政府协商一次性税款(针对富人)。 | 各不相同——快速居留权的一次性税收约为每年250万瑞士法郎。 | 5-10年 适用于 C 类许可证(欧盟国民 5 分;其他大多数国家 10 分,如果高度融合则可以为 5 分)。 | 10 年 (持有 C 类许可证,加上整合标准)。 | 是 |
| 新加坡 | – 就业准证: need job (min salary S$5,600/month; S$6,200 for financial services). \ – 全球投资者计划: invest S$10M+ in business/fund for PR (thresholds raised significantly). \ – 创业通行证: 适合创新型创业者(无最低投资但审批严格)。 | S$10M–S$200M depending on GIP option (raised from former S$2.5M). Other work visas: no direct investment required. | 有资格获得 PR 通常在工作签证有效期 1-2 年后(不保证批准)。PR 实际上是永久性的。 | 担任 PR 2 年以上 申请,但获得批准却很难。 | 没有 |
| 阿联酋(迪拜) | – 房地产投资者签证: 2 万迪拉姆房产可获两年居留权; 10年黄金签证 2 万迪拉姆房产 \ – 工作签证: 雇主赞助(常见途径)。 \ – 绿色签证: 自由职业者/企业主可自费申请 5 年(需提供收入证明)。 | 价值 2,000,000 迪拉姆(545 美元)的房产可获得 10 年期签证,工作签证无需投资(只需一份工作)。 | 没有正式的公关 – 居留权通过签证续签来维持。黄金签证(5 年或 10 年)是长期可续签的居留权。 | 无 – 对外籍人士无需进行常规公民身份程序。(仅限特殊情况。) | 没有 (极少数例外)。 |
| 美国 | – 就业绿卡: 雇主担保(EB-2/EB-3 类别)。 \ – EB-5 投资者绿卡: 投资 1.05 万美元(或在目标区域投资 800 万美元)+ 创造 10 个就业岗位\ – 家庭赞助: 美国公民的直系亲属(配偶等)。 \ – 多样性彩票: 每年 55 个签证(随机抽取符合条件的国家)。 | EB-800 投资额为 1 万至 5 万美元,其他途径主要花费费用,而不是投资。 | NA(直接转至 PR) – 例如与美国公民或 EB-5 结婚可直接获得绿卡。工作签证 H-1B/L-1 本身不会授予 PR,但允许在约 5-10 年内过渡到 PR。 | 5 年 获得绿卡后(如果与美国公民结婚则为3年)。 | 是 |
| 葡萄牙 | – Golden Visa (ARI): €250K–€500K (arts, funds, research, business); real estate route abolished Oct 2023. \ – D7“被动收入”签证: for retirees or remote workers with €920/month (~€11,040/yr) passive income. \ – 数字游牧签证: 1 年远程工作居住(要求收入约为每月 2,800 欧元)。 \ – 工作或学习签证: 工人和学生的标准路线。 | €250K–€500K for Golden Visa (arts, funds, research, business). €0 for D7 (just proof of income). | 5 年 临时居留权,然后有资格获得永久居留权(或直接获得公民身份)。黄金签证持有者通过维持投资和最低停留时间(每年 7 天)来满足这一要求。 | 5 年 (葡萄牙提供 5 年合法居住证,语言测试成绩达到 A2 即可入籍)。 | 是 |
注意:外籍人士还可以考虑开设离岸银行账户,以便在国外居住期间更有效地管理他们的财富和投资。
外籍人士友好型支票账户的基本功能

作为外籍人士,选择支票账户时,有几个基本特征需要注意。这些包括:
低或无外汇交易费:许多银行对在国外进行的交易收取外汇交易费,通常为每次购买的 1-3%。对于外籍人士来说,这些费用很快就会累积起来,因此降低或免除外汇交易费至关重要。寻找对借记卡购买不收取外汇交易费或收费最低的银行。
全球 ATM 访问和费用报销:现金使用对于外籍人士来说至关重要,但使用外国 ATM 可能会产生高额费用。许多对外籍人士友好的账户提供全球 ATM 报销服务,退还在美国境外 ATM 上产生的费用。此功能可以为您节省大量 ATM 费用。
多币种和国际电汇选项:适合外籍人士使用的账户应支持多种货币,以便轻松兑换或管理资金。一些银行提供更便宜、更便捷的国际电汇服务,这对于需要经常跨境汇款的外籍人士来说至关重要。
强大的网上银行和手机银行:全天候数字访问对外籍人士至关重要,可以进行实时余额查询、付款和交易监控。寻找拥有高评级移动应用程序或在线银行平台的银行,这些银行提供全面的服务,包括账单支付、直接存款和账户管理。
可靠的客户支持:外籍人士面临着独特的银行业务需求,需要有帮助的客户服务。选择一家能够理解外籍人士相关问题(例如在国外验证身份)的银行。获得知识渊博且响应迅速的客户支持可以大大有助于顺利管理您的财务。
通过优先考虑这些功能,外籍人士可以找到满足其特定需求的支票账户,确保在国外生活时享受无忧的银行服务体验。
常见问题
Which country offers the lowest mortgage rates for expats in 2026?
Can expats get business loans in these financial hubs?
What are the cheapest countries for expat health insurance?
Which countries allow dual citizenship for naturalized expats?
How much do I need to invest for residency in these countries?
Are bank deposits safe in these financial hubs?
结语

这些对外籍人士友好的中心都提供了独特的金融优势。例如, 瑞士的超低利率, 新加坡的信贷渠道畅通,并 英国的公共医疗保健 可以显著改善外籍人士的财务前景。然而,解锁这些福利往往取决于获得正确的居住身份——无论是 永久居留新加坡以避免缴纳高额房地产税,以 获得美国绿卡可获得 SBA 商业贷款,或 阿联酋长期签证可提高抵押贷款的贷款价值比. Stability and regulation matter too: countries like Switzerland (SNB rate at 0.00%), the UK (BoE at 3.75%), and Singapore boast very secure banking environments with strong depositor protections. The UAE has also strengthened its framework, formalizing deposit insurance at AED 100,000 per depositor under 2025 legislation.
对于具有全球意识的专业人士和投资者来说, 双重国籍灵活性 也是关键——允许双重国籍的司法管辖区(英国、瑞士、葡萄牙、美国等)使入籍变得更容易,而无需牺牲原有的国籍。相比之下,新加坡或阿联酋可能最适合用作长期居住地,而不是护照转换地。
如果您正在搜索“外籍人士抵押贷款的最佳国家”或“外籍人士可以在哪里获得廉价贷款”,上述比较表明,没有一刀切的答案。 你的选择应该与你的职业、投资目标和对整合的容忍度相一致。例如,科技企业家可能会利用 新加坡的初创企业生态系统 并最终获得财务津贴,而拥有被动收入的退休人员可能会选择 葡萄牙居留权 享受欧洲的银行业和保险业稳定。
In sum, these financial hubs reward those expats who commit to residency or citizenship: by doing so, you gain insider access to credit markets, better insurance rates, and the full trust of the local financial system. For those exploring options in the Caucasus region, Armenia offers competitive 税收优惠,直截了当 商业登记,并且可访问 签证途径. Use the data and tables above to weigh your options, and you’ll be well on your way to making an informed decision about your next expat destination – one that secures both your lifestyle 和 你的财务未来。
