
找到一个资本利得税较低或为零的居住国可以显著提高投资者的税后回报,尤其是在考虑资本利得税国家时。高净值个人和企业家经常考虑将他们的个人税务居住地转移到不会对资产出售、股票交易、加密货币收益或商业收益征收重税的司法管辖区。在这项比较分析中,我们研究了 排名前 10 的国家 那个提议 资本利得税自由或非常优惠的税收待遇 对于外籍人士。
税制比较概述
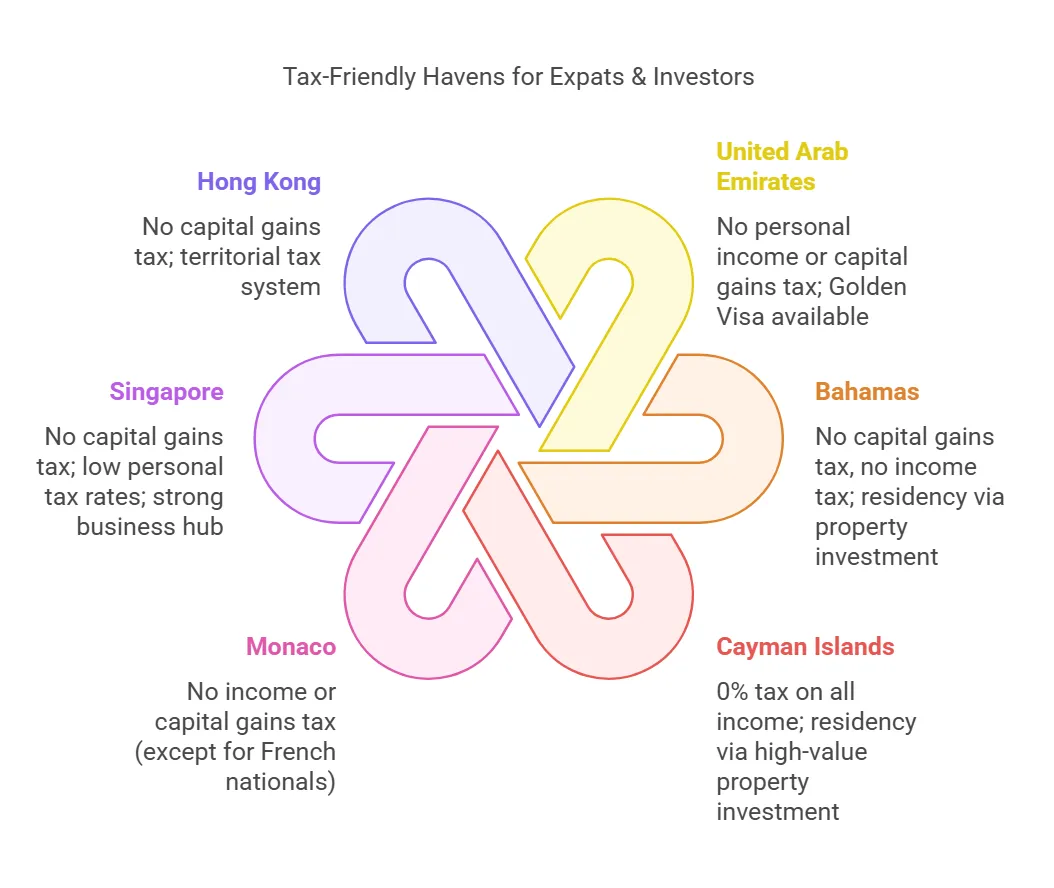
在此比较概述中,我们研究了对外籍人士提供资本利得税自由或非常优惠的税收待遇的十大国家的资本利得税率和其他税收制度。
国家 | 资本利得税 | 个人所得税 | 税制 |
|---|---|---|---|
阿拉伯联合酋长国 | 0%(资本利得免税) | 0%(无个人所得税) | 无所得税(个人免税) |
巴哈马 | 0%(无资本利得税) | 0%(无个人所得税) | 无个人收入税、资本利得税或公司税(免税管辖) |
开曼群岛 | 0%(无资本利得税) | 0%(无个人所得税) | 无直接税(无收入、资本利得税、遗产税等) |
摩纳哥 | 0%(居民无资本利得税;法国公民除外) | 0%(无个人所得税) | 无所得税(法国国民的特殊协定除外) |
新加坡 | 0%(无资本利得税) | 累进至 22%(自 24 年起为 2024%) | 领土(个人外国来源收入无需纳税) |
香港 | 0%(无资本利得税) | 累进最高可达~17%(标准利率为 15%) | 领土(仅对香港来源的收入征税;投资收益不征税) |
马来西亚 | 0%(股票无资本利得税;房地产收益若少于 5 年则需纳税) | 累进高达 30% | 领土(外国收入通常免税;投资无资本利得税) |
瑞士 | 0%(私人证券无资本利得税) | 累进~最高可达 40%(各州不同) | 全球收入征税(私人投资者无资本利得税;适用财富税) |
安道尔 | 0%(如果持股比例<25%或持股时间>10年则免税;否则为10%) | 0–10%(收入 > 10 欧元固定为 40%) | 低税(大部分资本收益免税;统一低收入税) |
伯利兹 | 0%(投资无资本利得税) | 外国收入为 0%;本地收入为 25% | 领土(境外收入和收益免税) |
1. 阿拉伯联合酋长国 (UAE)
税率: 阿联酋不对个人征收个人所得税和资本利得税。阿联酋不对个人征收个人所得税和资本利得税,但自 9 年起,公司利润超过一定门槛的,需缴纳 2023% 的企业所得税。这意味着外籍人士对投资利润(包括股票或加密货币收益)和任何个人收入无需缴纳任何税款。(注:自 0 年起,公司利润超过一定门槛的,需缴纳 9% 的企业所得税,但不会影响个人或投资收入。)
居住要求: 阿联酋提供多种居留签证。投资者签证是一种流行的选择——例如,通过购买至少价值 2 迪拉姆(约合 750,000 万美元)的房产获得 204 年可续签居留权,或 10 年 黄金签证 投资额为 2 万迪拉姆(约合 545 万美元)。企业家也可以通过创办企业获得签证,外国工人通常可以申请就业签证。
实际存在义务: 独特的是,阿联酋并不强制要求维持大多数居留签证的最低停留时间。 每 6-12 个月只需短暂访问即可获得居留权,对于环球旅行者来说非常灵活。没有 183 天的规定——只要签证有效,人们可以在国外呆很长时间而不会失去阿联酋税务居住权。
公民身份选项: 在阿联酋入籍很少见——一般来说 对于外籍人士来说不是一个可行的策略阿联酋仅在特殊情况下授予公民身份(例如通过提名授予投资者或人才),并且没有常规的居留入籍程序。大多数外籍人士仍持有长期居留许可。
投资要求: 黄金签证要求投资 2 万迪拉姆的房产(多处房产合计金额达到该数额也符合条件)。还有投资者签证,用于创办或投资公司(例如在阿联酋公司存入资金)。这些投资可授予居留权,但不是“费用”——这些钱仍然是投资者的资产(房产、企业股权等)。
法律考虑: 阿联酋没有个人所得税制度,因此 无受控外国公司 (CFC) 规则 个人所得税和海外收入所得税不征。这意味着阿联酋居民可以持有外国公司或资产而无需当地税务申报。然而,人们应该确保他们得到适当的 退出原籍国的税收制度 – 例如,从阿联酋获得税务居住证。一些高税国家可能会征收 出境税 移民时未实现的资本收益(例如,当一个人放弃加拿大居留权时,加拿大会对累积收益征税)。阿联酋本身不对离开其管辖范围的个人征税。
外国投资者的限制和优惠: 阿联酋非常欢迎外国投资者。外籍人士可以在指定的永久业权区域拥有房产,并且可以在大多数行业拥有 100% 的公司。 没有外汇管制,阿联酋迪拉姆与美元挂钩,提供稳定性。但有一个限制是 根据 CRS,阿联酋的个人银行账户和财务状况须报告 阿联酋的税收优惠政策与本国的税收优惠政策相差无几(因为阿联酋参与了全球透明度工作)。从好处方面来看,阿联酋拥有世界一流的基础设施、高标准的生活水平和战略性的地理位置。零资本利得税和所得税,加上现代化的设施和安全,使其成为寻求税收效率的高净值人士的首选。
2.巴哈马
税率: 巴哈马征税 不征收所得税、资本利得税或财富税 个人。巴哈马对外籍人士来说尤其有吸引力,因为它实行零所得税政策,这意味着个人无需为个人或企业收入纳税。对于外籍人士来说,这意味着 资本利得税 0% 投资税和全球范围内个人或企业收入的 0% 税。该国通过消费税 (VAT)、进口税和旅游业来筹集资金,而不是对个人收入征税。
居住要求: 巴哈马居留权通常通过以下方式获得 投资获得永久居留权(PR) 计划。典型的要求是投资房地产: 购买价值 750,000 巴巴多斯元或以上的房产 (约 750 万美元)可授予投资者永久居民身份(1.5 万美元以上可加快处理速度)。对于租房或投资较少的人,还有年度居留许可和“经济永久居留”途径,但 750 万美元的房产途径是出于税收动机的搬迁最直接的途径。
实际存在义务: 要被认定为巴哈马税务居民(并获得税务居民证明),个人必须 每个日历年在该国停留至少 90 天 并且不能在任何其他国家停留超过 183 天。这条规定是为了防止“纸质居留”。实际上,巴哈马并不严格执行保留居留许可的天数计算,但对于 税务证明 (有助于向其他税务机关出示),需要居住 90 天。因此,许多高净值人士每年几个月居住在巴哈马,其余时间则前往其他地方。
公民身份选项: 获得巴哈马公民身份需要很长一段时间——法律允许人们在 10年永久居留权。但是,批准是酌情的,并不保证。巴哈马在实践中允许入籍者拥有双重国籍。大多数外籍人士将巴哈马作为纳税居住地, 保留原有国籍 (无需成为巴哈马公民即可享受税收优惠;有 PR 即可)。
投资要求: 居留权的主要投资是房地产。最低 750 万美元可以投资一处或多处房产,并且必须维护才能保持身份。与某些司法管辖区不同,这里不需要捐款——您投资的是自己的房产。除了法律和政府申请费外,没有其他大笔费用。值得注意的是,巴哈马的外国买家享有永久产权,并且对价值低于 250 万美元的自住住宅不征收房产税(超过此金额,则按比例征收房产税)。
法律考虑: 巴哈马没有所得税,因此像其他避税天堂一样,它征收 没有受控外国公司规则或个人退出税。其法律体系(基于英国普通法)有利于商业发展,并具有很强的财务隐私性。但是,国际透明度标准 (CRS) 意味着巴哈马的银行业务不是匿名的——信息可以与本国共享。如果外籍人士要离开美国、英国或加拿大等国家,他们应该注意该国的出境手续(例如,即使公民移居美国,美国也会对他们的全球收入征税,除非他们放弃公民身份)。巴哈马本身不会在您离开或出售资产时向您征税——即使是房地产销售也免征资本利得税(尽管财产转让需要缴纳印花税)。
外国投资者的限制和优惠: 外国人可以拥有土地 以及巴哈马的企业(有些行业需要许可证)。主要的好处是 免税环境 以及相对靠近美国的悠闲岛屿生活方式。巴哈马拥有现代化的银行和通讯,但有一个限制是高昂的生活成本和进口成本(因为许多商品都是进口的,需要缴纳关税)。政府鼓励离岸金融活动,并为某些投资设立特殊区域和激励措施。对于退休人员或数字游民来说,巴哈马提供了宜人的气候和稳定、民主的治理。值得注意的是,虽然税收为零,但人们应该有足够的收入或资产来满足移民的财务要求并维持岛上的生活开支。
3.开曼群岛
税率: 开曼群岛以税收中立而闻名。开曼群岛的税收中立环境旨在吸引外国资本,使其成为国际投资者的首选目的地。 没有个人所得税、没有资本利得税、没有遗产税或房地产税,甚至没有公司税 对于大多数企业来说。开曼群岛的外籍人士将支付 0% 的投资收入和已实现的资本收益。政府收入来自工作许可费、进口税、旅游和金融服务费,而不是传统税收。
居住要求: 获得开曼群岛居住权通常需要有独立经济能力的人。最快的途径是通过大量 房地产投资: 购买至少已开发的房地产 2万开曼第纳尔 (约 2.4 万美元)即可获得永久居留证。这授予了无限期居住的权利(并最终寻求公民身份)。还有一种投资较少的 25 年居留权选择(约 1.2 万美元的房地产),以及对于那些建立企业并雇用当地人的人来说,通过大量商业存在获得居留权。对于短期停留,开曼还提供数字游民签证(最长 2 年)和如果受雇于开曼公司,可以选择续签工作许可。
实际存在义务: 开曼群岛的规则非常宽松—— 永久居民只需在岛上停留很短的时间(每年最少 1 天)即可维持永久居民身份。这意味着投资者可以保留开曼群岛作为其税务合法住所,而无需一直居住在那里。然而, 真正被视为税务居民 开曼群岛的公民(且不被其他国家认领),通常会选择开曼群岛作为主要居住地。政府可以在必要时签发税务居住证,但许多人利用开曼群岛免税的优势,无需正式证书,因为开曼群岛不存在所得税。
公民身份选项: 开曼群岛是英国海外领土。没有直接的“投资入籍”政策,而是通过 5年居住权,可以申请英国海外领土公民身份(BOTC - 开曼)。经过进一步的等待期和申请注册为英国公民后,BOTC 可获得英国护照(英国公民身份)。但是,通过开曼居住权获得 BOTC 是一个法律程序,需要保持实质性联系。许多投资者对居住权本身感到满意,因为开曼居住权已经赋予了全部税收优惠。
投资要求: 主要要求是购买价值数百万美元的房地产。该房产可以是住宅或商业房产,并且必须维护(您不应以低于门槛的价格出售,否则您可能会失去身份)。除了房产成本外,还有政府申请费(以及购买房产的一次性印花税,约 7.5%)。申请人还必须证明自己有稳定的经济能力(例如高年收入或资产),以证明他们不会成为负担。
法律考虑: 开曼群岛有 无需直接纳税,因此个人无需申报受控外国公司或外国收入。这使得外籍人士可以持有全球投资和公司,而不受当地税收的干扰。但有一个问题,由于开曼群岛本身不对个人收入征税或审查,外籍人士的 本国可能会适用反避税规则 如果他们没有正确确定开曼群岛的税务居住地,则无需缴纳任何税款。例如,英国居民必须真正离开英国并满足非居民标准,否则尽管居住在开曼群岛,他们仍可能被英国征税。开曼群岛拥有强大的资产保护和隐私法,但作为国际承诺的一部分,它可以为外国纳税人交换财务信息(根据 FATF/CRS)。没有遗产税或继承税,但如果外籍人士去世,除非有计划,否则其本国法律可能仍适用于其遗产。
外国投资者的限制和优惠: 一个主要的好处是 外国投资者享有平等的产权 – 开曼群岛对外国拥有土地或企业没有任何限制(也不对其征收直接税)。开曼群岛是一个全球金融中心,拥有优秀的专业服务(律师、银行、基金管理人),这对管理财富的企业家非常有利。开曼群岛政治稳定(英国领土),生活水平高(但生活成本也高)。一个潜在的限制是获得居住权的费用很高——它基本上只对相当高净值的个人开放。还需要维持投资并支付 PR 证书的年度费用。但作为回报,居民可以享受安全的热带岛屿、健全的法律体系和免征个人税的自由,使开曼群岛成为财富保值和避免资本利得税的首选。
4。 摩纳哥
税率: 摩纳哥因其 零个人所得税 政策——自 1869 年以来,它没有对居民的收入征税。同样,摩纳哥征收 个人无资本利得税。摩纳哥居民的投资利润、股票交易和其他资本收益完全免税。(唯一例外是居住在摩纳哥的法国国民,根据双边条约,他们仍必须像居住在法国一样缴纳法国税。)虽然摩纳哥不对个人征收资本收益税,但根据双边条约,居住在摩纳哥的法国国民仍需缴纳正常的法国税率。
居住要求: 摩纳哥不出售公民身份,也没有正式的“黄金签证”,但它向那些能够证明自己有足够的资金并在摩纳哥有住处的人提供居住权。要获得 Carte de Séjour(居留卡),申请人必须拥有 本地地址 (拥有或租用公寓)和 拥有大量资金的摩纳哥银行账户。 在实践中, 至少 500,000 欧元 是获得银行推荐信的最低存款额,但根据银行的不同,可能需要更高的金额。对政府没有最低投资额限制——这是为了证明您有能力在摩纳哥不工作也能生活。这个过程包括面试和背景调查(无犯罪记录)。
实际存在义务: 摩纳哥当局希望居民真正居住在公国。一般来说, 每年在摩纳哥至少呆三个月 以保留居留卡。在续签时,摩纳哥可能会要求提供水电费账单或国内信用卡使用情况等证明,以证明您曾在该国居住过。虽然不像 183 天的规定那么严格,但未能停留足够时间可能会危及续签。由于摩纳哥面积小且独特,许多居民确实一年中大部分时间都住在摩纳哥。
公民身份选项: 作为外籍人士,获得摩纳哥公民身份颇具挑战性。 连续居住10年 (需提供融入摩纳哥生活的证明),但批准与否由亲王酌情决定。此外,摩纳哥通常要求在授予他们公民身份时放弃之前的公民身份。由于这些障碍,摩纳哥的大多数外籍人士只是长期居住——享受税收优惠,而无需持有摩纳哥护照。
投资要求: 有 无固定投资成本 除了需要住房和银行存款外。申请人通常租公寓(摩纳哥的房地产非常昂贵——即使是一间小公寓也要花费 1 多万欧元购买,每月租金也要几千欧元)。重要的财务要求是维持银行存款(例如 500 万欧元或更多)以证明持续的收入。摩纳哥还要求有健康保险。没有强制捐赠或购买政府债券(与其他一些国家的计划形成对比)。
法律考虑: 摩纳哥没有所得税和资本利得税,这意味着它 没有针对个人的复杂反避税法律 – 根本无需纳税。然而,当新居民搬到摩纳哥时,他们应该注意任何 退出税 摩纳哥没有财富税,但根据单独的协议,摩纳哥的法国国民需要缴纳法国财富税。摩纳哥居民的外国公司不受受控外国公司制度的影响,因为摩纳哥本身不对全球收入征税。一个考虑因素:摩纳哥没有税收协定(除了与法国的协定),这通常不是问题,因为它不征税,但这意味着其他国家可能不会承认摩纳哥居民身份以避免自己的税收,除非一个人真正切断联系。
外国投资者的限制和优惠: 摩纳哥提供 安全、声望和个人收入完全免税的环境。这里非常稳定,犯罪率低,设施高端(游艇、赌场、奢侈品零售)。外国人可以自由购买房产(尽管价格是世界上最高的)。一个值得注意的限制是 经济 – 生活成本和入场费非常高只有拥有大量财富的人才能实际获得居住权。此外,摩纳哥的企业需要纳税(摩纳哥对收入 33.3% 以上的公司征收 25% 的利润税),但这通常不会影响仅持有投资的人。对于企业家来说,摩纳哥在生活方式方面提供了诱人的基础,尽管经营一家活跃的公司可能会引发企业税。总而言之,摩纳哥的主要吸引力在于零资本利得税和所得税,以及迷人的生活方式——只有那些能够负担得起高门槛的人才能享受到。
5。 新加坡
税率: 新加坡有 没有资本利得税 完全免税。这意味着,只要资产(如股票或房地产)的出售利润属于资本性质(不属于交易业务),则无需纳税。新加坡不对个人征收资本利得税,因此,对于寻求最大化回报的投资者来说,新加坡是一个颇具吸引力的目的地。新加坡也不对个人的大部分外国收入征税。本地个人收入(例如在新加坡工作的工资)按累进居民税率征税,最高税率为 22%(最近提高到 24 万新元以上收入的 1%),按全球标准来看,这一税率仍然相对较低。此外,新加坡没有遗产税或继承税。
居住要求: 许多外籍人士移居新加坡 就业准证 (工作签证),以后可能成为永久居民(PR)。对于高净值投资者来说, 全球投资者计划(GIP) 是通过投资获得居留权的主要途径。它需要投资 至少 2.5 万新元 (约 1.8 万美元)投资于新成立或现有的新加坡企业或获批的基金。成功的申请人及其直系亲属可以获得永久居民身份。另一种选择是创业准证(EntrePass),适合那些想要创业的人;它的资本要求较低,但创业标准更高。
实际存在义务: 新加坡没有严格的税务最低居住期限要求——税务居住地一般是每年居住 ≥ 183 天或将新加坡作为永久住所。永久居民应将新加坡作为主要居住地(尤其是每 5 年更新再入境许可时)。但是,新加坡的灵活性很高;许多永久居民虽然经常外出旅行,但仍然在新加坡居住并照顾家人。如果未达到天数要求,则应证明与新加坡有联系(例如家庭、财产、业务),以保持永久居民身份。
公民身份选项: 新加坡提供令人垂涎的护照,但入籍是有选择性的。一种典型的途径是作为永久居民在新加坡居住几年(通常至少 2-3 年),然后申请公民身份。批准取决于融入、经济贡献等因素,通常需要放弃之前的公民身份(新加坡不允许成年人拥有双重国籍)。获得公民身份的时间可能有所不同;一些知名投资者只需 2-5 年即可获得公民身份,而其他人可能会保留永久居民身份更长时间。
投资要求: 根据 GIP 投资者 PR 计划,除了 2.5 万新元的投资外,申请人还必须拥有成功的创业背景(例如可观的业务营业额或成为知名创始人)。投资必须维持数年。如果走商业路线,则需要积极参与企业。仅仅将资金存入银行账户不足以获得 PR;它必须是一项经批准的投资。还有一个“家族办公室”选项,超高净值人士可以在新加坡设立家族投资办公室,享受投资收入免税(根据 13O/13U 等计划),这 也可以是 帮助获得 PR,尽管是间接的。
法律考虑: 新加坡的属地税制意味着,如果外籍人士的收入或收益来自新加坡境外且未汇出,则无需在当地纳税。即使是汇出的外国收入在大多数情况下也是免税的(某些公司收入或属于特定反滥用条款的情况除外)。新加坡有 个人无受控外国公司规则 – 个人可以在国外拥有公司,并且只对本地来源的商品纳税。新加坡确实有严格的逃税法律(属于犯罪行为),但税制本身很简单,对投资者也很友好。在搬迁时,外籍人士应检查其祖国是否会征收 退出税 或者仍将他们视为非居民征税。例如,尽管美国公民居住在新加坡,但他们仍需就全球收入缴纳美国税,除非他们放弃公民身份。
外国投资者的限制和优惠: 新加坡经常被评为非常有利于商业的环境:政府稳定、法治健全、基础设施优良。优势包括 强大的资产保护、广泛的税收协定网络和英语环境。几乎没有对外国企业或资产所有权的限制(除了一些房地产限制——外国人未经批准不能购买有地住宅物业,但可以购买公寓)。
新加坡的生活成本很高(尤其是住房),而且由于车辆配额限制,汽车价格极其昂贵。但高净值人士往往发现,新加坡的安全、清洁和全球连通性非常值得。新加坡还提供一流的医疗保健和教育,对那些带着家人移居的人来说很有吸引力。总之,新加坡融合了低税生活(尤其是资本收益和外国收入)和高品质城市生活,使其成为亚洲企业家和投资者的首选。
6。 香港
税率: 香港确实 不对资本利得征税 对于个人而言。如果您作为投资(而非作为商业交易商)买卖股票、房地产或其他资产,则任何收益均属于您个人,无需纳税。香港的资本利得税率对个人而言实际上为零,因为它不对个人投资的资本利得征税。香港的税收制度是属地性的:只有在香港产生或获得的收入才需纳税。工资(就业收入)按 2% 至 17% 的累进税率征税,上限为税额不超过收入(扣除免税额后)的 15%。银行利息或股息不征税,也没有销售税或增值税。本质上, 香港的个人所得税很低,资本利得税为零.
居住要求: 为了在香港居住,大多数外籍人士都会获得工作签证或特殊人才计划签证。香港曾经有一个 投资签证计划 称为资本投资者入境计划(CIES),但该计划自 2015 年起被暂停。取而代之的是,香港有类似 优质移民准入计划 (QMAS),这是一项针对高技能或富裕人士的配额制计划(无需投资,但采用积分制选择)。企业家可以申请 企业家投资 通过创办企业和雇佣当地人来获得签证。之后 连续普通居住7年,就有资格获得永久居民(PR)身份,从而获得居留权。
实际存在义务: 香港对签证持有者在港逗留天数没有严格要求,但若要被视为“常住居民”(获得永久居民身份的 7 年期限),则应避免长时间离境。通常,至少在港逗留 每年大部分时间(例如 >180 天) 在香港居住可以确保居住的连续性。一旦您获得永久居民身份,您就可以自由来去,但如果您连续 36 个月离开香港而不返回,您的永久居民身份可能会被取消。在税收方面,香港主要采用来源原则,而不是按天计算——即使是短期居民也无需就海外收入纳税。
公民身份选项: 香港是中国的一个特别行政区。通过香港成为中国公民是可能的,但对于西方外籍人士来说并不常见。获得永久居留权并持有(通常在香港居住)一段时间后,理论上可以申请入籍中国公民(授予香港特别行政区护照)。中国不允许双重国籍,因此您必须放弃原来的国籍。大多数外籍人士不会这样做;相反,他们保留原护照并享有香港永久居留权,这足以满足所有实际目的(无限期地在香港生活和工作的权利)。
投资要求: 由于目前没有被动投资者签证,因此没有固定的投资金额来获得居留权。但是,如果使用企业家途径,则应投资足够的资本来合理地经营和发展企业(并创造当地就业机会)。对于 QMAS,拥有强大的财务背景(资产、收入)有助于积分评估,但没有设定最低投资额。许多富人只是通过获得自己香港公司的董事工作签证来搬迁,注入合理数量的资本以满足移民要求,即企业可以养活个人。
法律考虑: 香港的属地税收规则意味着 境外收入和资本收益无需纳税但如果有人积极地以商业形式交易资产,税务机关可能会视利润为营业收入(按 15% 的统一税率征税)。对于典型的个人投资组合投资来说,这不是问题。香港没有针对个人持股的 CFC 规则,因为个人无需就外国收入纳税。但是,由于基于公民身份的税收,在香港的美国公民仍必须申报美国税(有一些例外)。香港拥有健全的法律机构和争议解决机制,这对保护投资者资产有益。在退出时,香港不征收退出税 — — 如果您不再是居民,您只需结清截至当时的香港来源收入的任何最终税款即可。
外国投资者的限制和优惠: 香港允许 100% 外资企业 和房地产(非永久居民购买房地产时需缴纳更高的印花税,这是个小例外)。这座城市是一个主要的金融中心,拥有深厚的资本市场,投资者可以非常方便地管理投资组合。银行和经纪服务是世界一流的,而且很容易获得。一个很大的好处是 做生意很方便 – 成立公司快捷简单,货币管制极少(港币可自由兑换,与美元挂钩)。另一方面,香港的住房成本高,近年来经历了社会政治变化。《国家安全法》的出台和与中国大陆的更紧密融合使一些外籍人士变得谨慎。然而,从税收筹划的角度来看,香港仍然极具吸引力:资本利得税、财富税或外国收入税,纳税申报相对简单。它尤其受到亚洲企业家和金融家的青睐,他们希望获得低税基,而不必完全转移到一个小岛国。
7。 马来西亚
税率: 马来西亚不对股票等投资征收资本利得税。唯一的资本利得税是 房地产利得税 (RPGT) 房地产销售税 – 对于非居民,购买后 5 年内出售的房产需缴纳 RPGT(30 年内为 5%,10 年之后为 30%)。除此之外,资本收益(股票、加密货币等)免税。马来西亚的个人所得税率是累进的,高收入者最高可达 XNUMX%。重要的是,马来西亚遵循 领土税制 对于个人:外国收入一般无需纳税(目前,根据临时措施,汇入马来西亚的外国收入也无需纳税,直至 2026 年)。这意味着居住在马来西亚的外籍人士通常可以安排自己的财务,使其收入来自国外,因此无需在马来西亚纳税。
居住要求: 马来西亚提供长期居留签证来吸引外国人。众所周知的计划是 马来西亚我的第二家园 (MM2H)。西马来西亚(半岛)MM2H 计划要求申请人拥有至少 1.5 万马币(约合 330 万美元)的流动资产和每月 40,000 万马币(约合 9 千美元)的海外收入,并在马来西亚银行存入 1 万马币(约合 220 万美元)的定期存款(一年后可部分提取)作为资金证明。马来西亚优惠的税收政策使其成为税务居民的理想目的地,尤其是那些可以从马来西亚我的第二家园 (MM2H) 计划中受益的人。MM2H 签证有效期为 5 年或 10 年(取决于最近的变化)并且可以续签。还有州级变体,例如 砂拉越 MM2H,其财务门槛较低(例如约 150 万马来西亚林吉特定期存款),且每年逗留时间要求为 15 天。另一个近期选择是 “DE Rantau”数字游牧通行证,这是针对收入要求相对较低的远程工作者(年收入约 1 美元)的 24 年期可续签通行证。
实际存在义务: 根据新的 MM2H 规定,西马来西亚的签证持有者必须 每年在马来西亚累计至少 90 天。这是为了确保参与者为当地经济做出贡献。(砂拉越版本仅要求每年 15 天。)对于那些只是寻求税务居住地的人来说,如果您一年在马来西亚停留超过 182 天,马来西亚就会认为您是税务居民。值得注意的是,即使一个人是税务居民,外国收入也可以免税。由于生活方式优势(生活成本低、气候温暖),许多 MM2H 持有者最终在一年中的大部分时间居住在马来西亚。
公民身份选项: 马来西亚对公民身份的限制相当严格。通常只有在以下情况下才有可能入籍: 10年永久居留权以及马来西亚 不允许双重国籍 – 这意味着必须放弃原国籍。获得 MM2H 本身并不是自动获得 PR 的;MM2H 是长期签证,而不是 PR 补助金。有申请 PR 的途径(例如,在某些就业或配偶签证上工作 5 年后,或通过特别批准),但有选择性。因此,马来西亚的大多数外籍人士仍持有可续签的签证。幸运的是,人们不需要成为公民或 PR 即可享受马来西亚的税收制度。
投资要求: MM2H 计划的“投资”本质上是定期存款要求(银行存款 1 万马币)加上高月收入证明。这不是费用;这笔钱还是你的(尽管部分定期存款必须在你逗留期间保留)。其他签证类型,如游牧通行证,投资要求最低(只需证明收入)。如果想要走投资者类型的路线,马来西亚也可以选择成立一家公司,并通过自己的公司获得就业准证,这需要一些实缴资本(通常约为 50 万美元或更多以保证安全)和本地招聘。但与许多国家相比,马来西亚长期签证的财务准入门槛相对较低。
法律考虑: 由于马来西亚不对外国收入征税,因此外籍人士通常会安排财务状况以从海外赚取收入。需要关注的一件事是,马来西亚对外国收入和本地收入来源的立场可能会发生变化;他们曾考虑对外国收入汇款征税,但后来推迟了。此外,如果外籍人士在马来西亚有公司或有本地租金收入,则应在当地纳税(公司税约为 24%,租金收入按累进税率纳税)。目前没有针对个人的专门受控外国公司规则,因为一般来说,海外收入不在范围内。马来西亚没有遗产税,也没有财富税。离开马来西亚时,个人无需缴纳离境税——你只需在离境前结清马来西亚来源收入的所有应缴税款即可。对外籍人士来说,遵守规定很重要(如果有本地收入,请提交纳税申报表)。
外国投资者的限制和优惠: 马来西亚的外国人可以拥有房产(国家规定了一些最低价格门槛,一套公寓通常需要 1 万马来西亚林吉特左右)。他们还可以拥有大多数行业的 100% 的企业(少数行业受到限制)。马来西亚最大的好处是 负担能力和生活方式 – 生活成本仅为新加坡的一小部分,同时仍提供良好的基础设施、医疗保健和主要城市的英语环境。从税收角度来看,生活在一个联系紧密的国家,同时 合法地对海外资本收益和收入缴纳零税 极具吸引力。一个潜在的缺点是政治变化——税收政策可能会发生变化,MM2H 计划规则以前也曾收紧过(如 2021 年所见)。此外,马来西亚的官僚机构可能比某些地方慢(签证处理可能需要时间)。尽管如此,马来西亚仍然是退休人员和商人的最爱,他们希望在东南亚找到一个低税率的基地,而不需要新加坡的高昂价格或摩纳哥的超独家性质。
8。 瑞士
税率: 瑞士在资本利得税方面有着独特的税收情况。对于个人居民来说, 私人持有资产(如股票)的资本收益通常免税 – 只要这些收益来自管理个人财富,而不是频繁进行商业交易。出售股票或其他证券获利通常无需纳税。瑞士私人资产的资本利得税率通常为零,这使其成为投资者的理想目的地。但也有一些注意事项:如果某人被视为“专业证券交易商”(例如,交易频率非常高或使用大量杠杆),收益可能会被重新归类为收入。房地产收益需要纳税,但在州一级(每个州都有自己的财产收益税)。除资本收益外,瑞士居民还需就全球收入缴纳所得税(联邦+州/社区税率)。最高综合所得税率大致为 20% 至 40%,具体取决于州。此外,瑞士每年征收 财产税 按净资产计算(通常约为每年 0.1% 到 1%,不同州有所不同)。
居住要求: 要移居瑞士,非欧盟公民通常需要与工作或大量财富挂钩的居留许可。富裕退休人员或经济独立人士的一个热门途径是 一次性征税(福费特) 制度。在此制度下,瑞士不征收实际收入税,而是根据个人的生活费用征收统一税(通常大致相当于个人年租金的 5 倍或州规定的最低金额,例如,许多州每年至少征收 150,000 瑞士法郎的税)。作为交换,个人(通常必须不在瑞士工作)获得居留许可。另一种方式是建立一家瑞士公司并以关键员工的身份获得许可(此途径需要商业实质和当地工作)。由于自由流动,欧盟公民更容易进入。每个州都有配额,授予许可证的略有不同。
实际存在义务: 获得瑞士居留许可后,您需要在瑞士度过大部分时间。从技术上讲,离境超过 6 个月可能会导致许可被吊销。对于税务居民,通常需要 183天或更长时间 在瑞士居住一年将使您成为税务居民(如果瑞士是您的重要利益中心,则停留时间会更短)。一次性纳税的人通常会将瑞士作为他们的主要居住地,尽管旅行也可以。瑞士是一个小国,因此许多居民经常前往邻国进行短途旅行,但他们仍然主要全年居住在瑞士。
公民身份选项: 瑞士通过入籍方式提供公民身份,通常 10年居住权 (并满足融入标准,如当地州语言的语言能力和社区参与度)。该过程还涉及社区和州的批准——可能非常严格。瑞士允许双重国籍,因此外籍人士可以保留其原国籍。一些富人通过便利的入籍方式(例如,如果与瑞士人结婚或通过特殊的州计划)绕过其他地方的漫长等待时间,但通常这是一个长期的前景。
投资要求: 如果追求一次性税收居住权,“投资”本质上就是同意缴纳年度税款,对于许多富人来说,这比他们在高税收国家为全球收入缴纳的税款要低得多。作为交易的一部分,他们可能还需要购买或租赁高端房产(因为税收通常是租金的倍数)。如果通过企业投资,可能需要向该企业投入大量资金并创造就业机会以满足当局的要求。对商业投资者没有最低要求,但商业计划必须让州政府相信这在经济上是有利的。与其他地方的黄金签证相比,瑞士的道路更像是 付费税收计划 而不是直接投资金额——但它实现了同样的金钱居住的目的。
法律考虑: 由于各州税法不同,瑞士的税法很复杂。不过,对外籍人士来说,关键点如下: 无受控外国公司规则 (除了必须申报某些海外资产以缴纳财富税外,瑞士居民不会因在海外拥有公司而受到处罚)。如果您选择一次性征税,您通常不能获得瑞士来源的收入(投资收入除外,有时可以排除在外)——这是一个条件,所以人们可能会将商业活动保留在海外。离开瑞士时无需缴纳退出税(您只需在离开前结清所有应缴税款;未实现收益不征税)。由于国际协议,银行业的隐私受到侵蚀,但瑞士仍然为资产提供强有力的法律保护。请注意:美国公民可以使用瑞士的一次性付款来缴纳地方税,但美国国税局仍会对他们在全球的收入征税(没有福费特税的条约豁免),这可能会使问题复杂化。
外国投资者的限制和优惠: 瑞士居留权的好处包括 高品质生活、政治稳定、医疗保健、教育和基础设施优良,对于那些一次性付清的人来说,税收负担可能比在自己的祖国低得多。苏黎世、日内瓦和楚格等瑞士城市是金融和加密货币的中心,吸引着投资者。限制或缺点:生活成本非常高(尤其是住房、保险、服务)。获得非欧盟人士的居留权需要非常富有或受雇于可以赞助您的公司 - 它并不像某些黄金签证计划那么简单。此外,每个州可能会协商或设定不同的一次性税额,有些州(如苏黎世)根本不提供一次性征税(在那里已经废除了)。外国人在购买房地产方面面临一些限制(Lex Koller 法限制非居民购买住宅物业,除非在某些条件下或在旅游区)。总体而言,瑞士是那些在发达国家寻求资本利得税减免的人的理想选择 - 特别是如果他们准备缴纳固定税并融入瑞士生活。
9。 安道尔
税率: 安道尔实行低税制。 个人资本收益大多免税 如果满足某些条件。具体来说,如果你持有的资产不到 25%(即不是主要股东)或持有投资至少 10 年,则出售的任何资本收益 免税。如果不满足这些条件,资本收益将作为投资收入的一部分按 10% 的统一税率征税(3,000 欧元的小额免税)。只要满足某些条件,安道尔的资本收益税率对大多数个人来说实际上为零。安道尔的个人所得税(于 2015 年实施)对超过门槛的大部分收入统一征收 10%(前 24,000 欧元为 0%,接下来的 16,000 欧元为 5%,超过 10 欧元为 XNUMX%)。安道尔没有财富税,也没有遗产税或赠与税。这使得安道尔的整体税负成为欧洲最低的国家之一。
居住要求: 安道尔提供两种主要类型的居留权: 积极居住 (具有工作权利,需要在安道尔就业或经商)和 被动居住 (通常适用于退休人员或投资者,不在当地工作)。被动居住权“Residència sense activitat lucrativa”需要 安道尔的金融投资目前,要求投资 至少 600,000 欧元 安道尔资产。这可以通过购买房产、政府债券或其他本地投资来实现;值得注意的是,其中 47,500 欧元必须作为债券存入安道尔 INAF(金融当局),并在居住期间保管。通过在安道尔成立一家公司并拥有至少 21% 的股份并雇用当地人等标准,可以获得主动居住权(并且还需要 15,000 欧元的较小债券存款)。这两种类型都要求有干净的犯罪记录和足以维持生活的收入/财富证明。
实际存在义务: 被动居民必须 每年在安道尔至少呆 90 天。他们实际上不能在另一个国家停留超过 183 天,否则他们可能会被视为其他国家的税务居民。活跃居民(在安道尔工作的人)通常每年在安道尔居住至少 183 天(因为他们在那里工作)。安道尔面积小,这意味着居民经常前往邻国西班牙或法国,但保持最低限度的居住时间对于续签居留许可很重要。
公民身份选项: 安道尔公民身份很难获得。入籍需要 20年居住权 (对于在安道尔学校就读过的学生,则缩短至 10 年)。安道尔不允许双重国籍,因此必须放弃现有国籍才能成为安道尔人。由于这些严格的规定,安道尔的大多数外籍人士仍是长期居民,而不是公民。但居民最终可以申请 安道尔护照 如果他们承诺长期居住和融入(包括通过加泰罗尼亚语和历史公民考试)。
投资要求: 被动居留的 600,000 欧元投资额度可以包括在安道尔购买房地产(许多人选择购买房产并将其计入金额)。它还可以包括投资,例如购买安道尔投资基金或简单地将强制性政府债券增加到 47.5 欧元以上。在原则上获得批准后,您有 7 个月的时间来证明您已进行所需的投资。这笔资金属于您(冻结债券除外),甚至可以产生回报(例如租金或利息),因此与捐赠不同,它不会失去价值。对于通过商业获得主动居留,要求更多的是关于业务设置而不是固定金额,尽管自然需要一些资金来启动业务并维持 15 欧元的债券存款。
法律考虑: 安道尔的税法简单明了,对居民非常有利。由于在许多情况下没有重大的资本利得税或股息税,因此几乎不需要复杂的避税计划。安道尔一直在签署税务信息交换协议,因此它不再像以前那样是一个保密管辖区。这意味着虽然您的海外资产无需纳税,但如果您是主要国家的公民,主要国家可能仍会要求您报告这些资产。没有针对个人的 CFC 规则(因为个人海外收入通常不征税)。应该注意的是,如果离开高税率国家定居安道尔, 退出税或临时税收规则 可能在国内也适用。例如,西班牙对那些在拥有大量财富后放弃西班牙税务居住权的个人征收离境税——过去一些西班牙国民移居安道尔就触发了这一税种。
外国投资者的限制和优惠: 安道尔拥有独特的 税收优惠和高生活水平 (这里安全,医疗保健服务一流,坐落在比利牛斯山脉,可滑雪和享受自然风光)。优点包括使用欧元货币,以及位于法国和西班牙之间的便利位置。居住计划的财务门槛(600 万欧元)很高,但绝对值并不像其他一些司法管辖区那么高。历史上的一个限制是,外国人对房产的所有权是有限的——然而,安道尔已经开放,现在外国人(包括被动居民)无需特别许可即可购买房产。
从商业角度来看,活跃居民通常必须成立一家公司(这需要一些当地行政费用和招聘)。安道尔的银行业稳定,但作为一个小国,选择较少。总体而言,安道尔的吸引力在于人们可以生活在欧洲(尽管不是欧盟),而且税费很低——大多数资本收益免税、低固定所得税,与大城市相比成本适中。它特别吸引那些想在避风港合法化税务事务的退休人员、交易员和加密货币投资者。
10。 伯利兹
税率: 伯利兹为外国居民提供了非常友好的税收环境。 不征收资本利得税 个人对大多数资产不征税。因此,出售投资所得的利润通常免税。伯利兹对大多数资产的资本利得税率为零,使其成为投资者的理想目的地。伯利兹的所得税制度是属地性的: 外国来源收入不征税 在伯利兹。当地收入(如果您在伯利兹公司工作或在伯利兹有业务)在小额免税后按 25% 的统一税率征税。没有工资税,但有其他小额税,例如对营业额征收 1.75% 至 3% 的“社会费”(取决于业务),在某些情况下可以有效替代所得税。没有遗产税或遗产税。
居住要求: 外国人在伯利兹居住的流行方式之一是 合格退休人员 (QRP) 计划。QRP 本质上是一种退休签证,适用于 45 岁以上的任何人(及其家人),只要他们能证明 月收入至少 2,000 美元 来自国外(养老金、投资收入等)。QRP 持有人可免征伯利兹外国收入税,甚至可以免税进口个人物品和汽车。
QRP 是一种居住身份,必须每年续签(需付费),但除了每年访问 30 天之外,没有严格的停留要求。对于那些不符合资格或不选择 QRP 的人,另一种选择是成为永久居民。这通常需要持旅游签证(或其他长期居留签证)在伯利兹连续居住一年,然后申请 PR,证明某种支持手段。另一种选择是投资一家企业并获得工作许可,然后获得 PR。获得 PR 五年后,可以申请公民身份。
实际存在义务: QRP 计划要求您 每年在伯利兹连续居住至少 30 天 以保持身份。除此之外,您可以自由旅行。如果您通过常规途径成为永久居民,则需要将伯利兹作为您的主要居住地(至少在获得 PR 批准之前的第一年,您必须在 50 周中有 52 周在该国)。一旦您获得 PR,偶尔旅行是可以的,但如果您离开太久而没有联系,当局可能会质疑您的居住权。对于税务居住地而言,伯利兹的一个优势是,如果您是 QRP 或 PR,并且您在当地没有纳税义务(因为您的收入来自国外),那么您实际上拥有 无需申报收入或缴纳税款,无论在国内停留天数。
公民身份选项: 伯利兹允许入籍后 5年合法居住 (可能包括 PR 时间或转换后的 QRP 时间)。伯利兹通常允许双重国籍,因此外籍人士可以保留其原国籍。公民身份可让您获得伯利兹护照(具有适度的免签证旅行优惠)。但是,许多 QRP 参与者并不关心公民身份,除非他们计划从事需要公民身份的活动(例如投票或不受限制的企业所有权),因为税收优惠已经通过居住权提供。
投资要求: QRP 没有巨额投资要求——只需证明每月收入 2,000 美元(相当于每年 24 美元)。常规永久居留权没有固定投资,但如果您想通过投资获得资格,您可以创办伯利兹企业或购买房地产,并证明这是您的经济来源。伯利兹的房地产相对便宜(例如,人们可以花不到 300 万美元购买一套海边公寓)。没有官方的黄金签证,但重要投资者(例如在伯利兹投资 500,000 伯利兹元或更多)可能会协商便利的居留权。一般来说,与此列表中的其他国家相比,在伯利兹生活的财务门槛相当低。
法律考虑: 伯利兹的属地税制和 QRP 确保外国收入和资本收益不缴纳伯利兹税。但是,如果外籍人士获得伯利兹来源收入(比如他们在伯利兹成立了一家当地公司或出租了房产),则该收入将按标准税率征税。伯利兹过去享有离岸金融中心的美誉,这意味着它受到一些国际审查。它采用了通用报告标准 (CRS),因此外国账户信息可以共享。QRP 参与者不得在伯利兹就业(虽然他们可以拥有自己的企业,但不能积极地在企业中工作)。
由于税收框架较低,因此没有针对个人的具体反避税规则。离开祖国前往伯利兹时,正式 与本国断绝税务居住权 才能充分享受伯利兹的免税优惠——例如,加拿大人必须切断居住联系才能不再作为居民纳税,美国人尽管居住在伯利兹,仍将继续被美国就其全球收入征税(基于公民身份的税收)。
外国投资者的限制和优惠: 根据 QRP,您不能为伯利兹公司工作,但您可以继续从国外赚取收入或获得在线业务收入。作为外国人,您可以在伯利兹拥有房产而不受限制,而且土地价格低于许多加勒比地区。伯利兹的好处包括 讲英语的人口 (伯利兹是中美洲唯一以英语为官方语言的国家),气候温暖,生活悠闲。而且距离美国也比较近。
也有一些缺点:基础设施和医疗保健不如富裕国家发达,一些地区的犯罪率较高。但许多外籍人士定居在更平静的岛屿或城镇(如安伯格里斯岛或普拉森西亚),享受平静的生活。总而言之,对于那些想要合法免税退休或远程工作且官僚障碍最少的人来说,伯利兹是一个有吸引力的选择——本质上, 全球收入和收益零税率,以换取简单的居住条件和享受热带生活。
居留和公民身份计划
了解每个国家的资本利得税率对于寻求最大化回报和选择最佳居留或公民身份计划的投资者来说至关重要。
国家 | 居留途径(投资要求) | 每年最短停留时间 | 公民资格 |
|---|---|---|---|
阿联酋 | 房地产投资者签证——2 年期,投资额 750 万迪拉姆(204 万美元)或 10 年期“黄金签证”,投资额 2 万迪拉姆(545 万美元)(也可以选择通过商业或就业方式)。 | 无(不强制居住;每 6-12 个月访问一次即可)。 | 困难——没有标准的入籍;只有例外才能获得公民身份(不是典型的途径)。 |
巴哈马 | 投资获得永久居留权 – 购买房产≥ 750,000 美元(加速至 1.5 万美元)。投资额较低者可获得年度居留许可。 | ~90 天(必须在巴哈马停留至少 90 天,在其他地方停留≤183 天才能保持税务居民身份)。 | 居住 10 年后才有可能,但取决于个人意愿;允许双重国籍。 |
开曼群岛 | 永久居留权 (PR) – 投资≥ 2.4 万美元房地产(投资 25 万美元可获得 1.2 年居留权)。可申请商业企业家许可证。 | 最少(每年 1 天来维持 PR)。 | 拥有 PR 5 年以上后有资格获得英国海外领土公民身份(可获得英国护照)。 |
摩纳哥 | 居留许可——证明在摩纳哥银行至少有 500 万欧元存款 + 在摩纳哥拥有或租赁房产。无直接向政府投资;必须证明财务自给自足。 | 约 90 天(每年至少停留约 3 个月以维持居留权)。 | 居住 10 年后即可获得资格(入籍公民身份是自由决定的,并且需要放弃以前的公民身份)。 |
新加坡 | 全球投资者计划 – 投资≥ 2.5 万新元(约合 1.8 万美元)于企业或基金,即可获得 PR。或者,通过就业准证(工作签证)获得 PR。 | 没有固定最低限额,但 PR 更新取决于维持联系;如果每年≥183 天,通常为税务居民。 | 成为 PR 两年以上后有资格申请公民身份(必须放弃之前的公民身份;有选择性批准)。 |
香港 | 目前无投资签证(暂停);常见途径是就业签证或优秀移民计划(积分制,无投资)。7 年后获得 PR。 | 没有明确要求,但一般应每年居住 6 个月以上以保证连续性(离开 36 个月后 PR 身份可能会失效)。 | 7 年后有资格获得 PR,然后可以归化为中国公民(罕见,不承认双重国籍)。 |
马来西亚 | “马来西亚我的第二家园”(MM2H)5 年可续签签证 - 约 1 万马来西亚林吉特(约合 220 万美元)定期存款 + 40 万马来西亚林吉特/月收入证明。(砂拉越州 MM2H 的要求较低。)还有 1 年期数字游民签证(约合 24 万美元/年收入)。 | 90 天/年(马来西亚第二家园计划半岛);2 天/年(砂拉越)。如果居住时间≥15 天,则为税务居民身份。 | 非常困难——入籍需要居住10年以上,而且马来西亚不允许双重国籍。 |
瑞士 | 一次性纳税居住地——协商年度税款(通常为 150 万瑞士法郎以上);或通过创建企业获得投资者/工作签证。 | ~183 天(缺席时间超过 6 个月会导致许可证失效)。预计瑞士将成为主要居住地。 | 10 年后符合资格(符合融入和语言标准);允许双重国籍。 |
安道尔 | 被动居留权(非盈利性)——在安道尔资产上投资≥600,000欧元(包括47欧元政府债券)。主动居留权需要安道尔企业。 | 每年 90 天(被动居民)。主动居民 183 天以上。 | 20 年后(如果在安道尔接受教育则为 10 年后)有资格获得该资格;不接受双重国籍(必须放弃原国籍)。 |
伯利兹 | 合格退休人员 (QRP) 计划 - 年龄 45 岁以上,每月外国收入 2,000 美元(无需投资)。或者居住 1 年后申请永久居留权。 | QRP:每年 30 天。(永久居民应计划在一年中的大部分时间居住)。 | 居住五年后即可获得资格;允许双重国籍。 |
选择最适合您需求的避税天堂
生活在没有资本利得税的国家可以显著提高投资回报。没有资本利得税的负担,投资者可以保留更多的利润,让他们的财富增长得更快。如果计划得当,这可能会改变生活,因为即使是很小的税收差异也会导致净资产随着时间的推移大幅增长。例如,不必缴纳资本利得税的投资者可以将其全部利润再投资,受益于复利的力量。多年来,与必须缴纳部分收益税的投资者相比,这可以带来更大的投资组合。因此,对于那些寻求最大化投资回报和实现财务独立的人来说,没有资本利得税的国家非常有吸引力。
对于希望减少资本利得税并优化财务未来的外籍人士、投资者和企业家来说,移居到一个税收优惠的国家可能会带来翻天覆地的变化。无论您喜欢阿联酋、巴哈马或开曼群岛的零税环境、新加坡和香港的商业友好中心,还是安道尔和瑞士的低税制,每个国家都根据居住要求、投资选择和长期公民身份途径提供独特的优势。
在做出决定之前,考虑合法居住义务、税收协定、银行服务以及生活质量等因素至关重要。此外,咨询税务专业人士有助于确保遵守您所在国家/地区的离境税和反避税规则。
通过选择正确的目的地,您可以最大化您的财富,保护您的资产,并在 2025 年及以后享受节税的生活方式。在选择避税天堂时,了解资本利得税率对于确保您最大化投资回报和实现财务效率至关重要。无论您是在寻找热带度假胜地、欧洲基地还是全球金融中心,这些顶级外籍人士避税天堂都为那些希望合法减少税收负担的人提供了绝佳的机会。
露西娜·萨尔基相
法律服务
一目了然
- Ten jurisdictions offer zero or near-zero capital gains tax for individuals in 2026
- Most zero-CGT countries participate in the OECD Common Reporting Standard (CRS)
- Residency-by-investment thresholds have risen sharply — Singapore’s GIP now starts at SGD 10 million
- Crypto gains are generally untaxed in these jurisdictions when held as personal investments
- CFC rules and exit taxes in your home country can override local CGT benefits
Finding a country of residence with zero capital gains tax can significantly boost an investor’s after-tax returns. High-net-worth individuals, entrepreneurs, and digital nomads increasingly consider relocating their personal tax residency to jurisdictions that do not tax the sale of assets, stock trades, crypto gains, or business proceeds.
In this 2026 guide, we examine ten countries that offer capital gains tax freedom or highly favorable tax treatment for expatriates. For each jurisdiction, we cover current tax rates, residency requirements, investment thresholds, and citizenship pathways — all updated with verified 2026 data.
税制比较概述
| 国家 | 资本利得税 | 个人所得税 | 税制 |
|---|---|---|---|
| 阿拉伯联合酋长国 | 0% | 0% | No income tax for individuals |
| 巴哈马 | 0% | 0% | No income, CGT, or corporate tax; 10% VAT |
| 开曼群岛 | 0% | 0% | 无直接税 |
| 摩纳哥 | 0% | 0% (non-French) | No income tax since 1869 |
| 新加坡 | 0% (capital nature) | 截至24% | Territorial; no CGT on capital gains |
| 香港 | 0% (capital nature) | 截至17% | Territorial; salaries tax capped at 15% |
| 马来西亚 | 0% on equities; RPGT on real estate | 截至30% | 领土的 |
| 瑞士 | 0% (private investors) | Up to 40% (canton-dependent) | Worldwide; private CGT carved out |
| 安道尔 | 0% if <25% stake or 10+ year hold | 截至10% | Territorial; flat rates |
| 伯利兹 | 0% | 持平25% | 领土的 |
1. 阿拉伯联合酋长国 (UAE)
税率: The UAE imposes no personal income tax and no capital gains tax on individuals. Profits from selling stocks, real estate, or cryptocurrency are entirely tax-free when held as personal investments. A corporate income tax of 9% applies to company profits exceeding AED 375,000 (~USD 95,000), but this does not affect personal or investment income. The UAE participates in the OECD Common Reporting Standard (CRS) and has no exit tax.
居住要求: The UAE offers several visa pathways. The 10-year Golden Visa requires an investment of AED 2,000,000 (~USD 545,000) in real estate, a qualifying business, or approved funds. As of February 2026, only the total asset value must reach AED 2 million — the previous upfront payment requirement has been scrapped. Other routes include the entrepreneur visa (innovative project valued at AED 500,000 or incubator endorsement), the remote work visa (USD 3,500/month income, 1-year renewable), and standard employment visas.
国籍: The UAE does not offer a standard naturalization pathway. Citizenship is granted only on a discretionary basis and remains exceptionally rare. The practical benefit for most expatriates is long-term residency through the Golden Visa, which is not cancelled by extended absence.
加密货币: Cryptocurrency gains are effectively tax-free for individuals. There is no explicit crypto-specific legislation, but crypto is treated as a personal investment and falls under the zero-PIT regime.
2.巴哈马
税率: The Bahamas levies no income tax, capital gains tax, or wealth tax on individuals. Government revenue comes from a 10% value-added tax (VAT), import duties, and tourism-related fees rather than direct taxation. For expatriates, this means zero tax on all investment gains and personal income worldwide.
居住要求: Permanent Residence can be obtained by purchasing property valued at USD 750,000 or more, with an accelerated processing track available for investments of USD 1.5 million and above. Annual residency permits are also available for lower investment amounts. To maintain tax residency, residents should spend at least 90 days per year in the Bahamas and no more than 183 days in any other single jurisdiction.
国籍: Naturalization is possible after 10 or more years of residency, but approval is discretionary. Dual citizenship is permitted.
CRS and compliance: The Bahamas participates in the OECD Common Reporting Standard. Financial account information is automatically exchanged with participating jurisdictions.
3.开曼群岛
税率: The Cayman Islands is entirely tax-neutral for individuals. There are no personal income taxes, no capital gains taxes, no inheritance or estate taxes, and no corporate taxes for most businesses. Government revenue comes from work permit fees, import duties, tourism, and financial services fees.
居住要求: The Certificate of Direct Investment requires a minimum investment of KYD 2,000,000 (~USD 2,440,000) in real estate or qualifying local business. The Global Citizen Concession offers residency for individuals earning at least USD 100,000 (single), USD 150,000 (couple), or USD 180,000 (family) annually. Persons of Independent Means can qualify through Grand Cayman investment of KYD 400,000 deposit plus KYD 1,000,000 in local investment (minimum KYD 500,000 in developed real estate).
国籍: After 5+ years of permanent residency, residents may apply for British Overseas Territories citizenship, which can lead to a British passport. Minimum stay is just one day per year to maintain PR.
CRS: The Cayman Islands was an early adopter of the OECD Common Reporting Standard and actively exchanges financial information with partner jurisdictions.
4。 摩纳哥
税率: Monaco has imposed no personal income tax since 1869 and levies no capital gains tax on individuals. Investment profits, stock trades, and other capital gains are entirely tax-free for Monaco residents. The only exception is French nationals residing in Monaco, who under a 1963 bilateral treaty must pay French taxes as if living in France. Monaco participates in CRS and has no exit tax.
居住要求: Obtaining a residence permit requires demonstrating financial self-sufficiency, typically by depositing at least EUR 500,000 to EUR 1,000,000 in a Monegasque bank account. This is a commercial banking convention rather than a statutory minimum. Applicants must also own or rent property in Monaco. There is no direct government investment program — financial capability is demonstrated through the banking relationship.
国籍: Naturalization is possible after 10 years of continuous residency, but approval is highly discretionary and historically requires renouncing previous citizenship. A minimum stay of approximately 90 days per year is expected.
5。 新加坡
税率: Singapore does not levy capital gains tax on individuals. Profits from selling investments — stocks, bonds, real estate, or cryptocurrency — are untaxed as long as they are capital in nature. However, gains from frequent or speculative trading may be reclassified as income and taxed at progressive rates up to 24%. Singapore uses a territorial tax system; most foreign-sourced income is not taxed for individuals. The country participates in CRS and has no explicit exit tax.
居住要求: The Global Investor Programme (GIP) grants permanent residency but thresholds have increased substantially. As of 2026, Option A requires SGD 10,000,000 (~USD 7.5 million) invested in a new or existing Singapore business. Option B requires SGD 25,000,000 in a GIP-approved fund. Option C requires a family office with assets under management of at least SGD 200,000,000 and at least SGD 50,000,000 deployed in Singapore. A non-refundable application fee of SGD 20,000 was introduced in May 2025. Alternative routes include employment passes and the Tech.Pass for founders.
国籍: After 2 to 6 years as a permanent resident, individuals may apply for citizenship. Approval is discretionary, and Singapore does not permit dual citizenship — applicants must renounce prior nationalities. Tax residency requires spending at least 183 days per year in the country.
6。 香港
税率: Hong Kong does not tax capital gains for individuals. Profits from selling stocks, real estate, or other assets held as investments are entirely tax-free. Hong Kong operates a territorial tax system — only income arising in or derived from Hong Kong is taxed. Salaries are taxed at progressive rates from 2% to 17%, with a standard rate cap at 15% of net assessable income. There is no exit tax. Hong Kong participates in CRS, exchanging information with 80+ jurisdictions.
居住要求: There is currently no active investment visa for Hong Kong. The most common routes are employment visas and the Quality Migrant Admission Scheme (points-based, no investment required). Permanent residency is attainable after 7 continuous years of ordinary residence. To maintain continuity, residents should generally spend more than 6 months per year in the territory.
国籍: After obtaining PR, residents may apply for Chinese nationality (Hong Kong SAR). However, China does not recognize dual citizenship, and the naturalization process is selective.
加密货币: Cryptocurrency gains are untaxed when capital in nature. Active trading profits may be classified as business income and taxed accordingly.
7。 马来西亚
税率: Malaysia does not impose capital gains tax on individual equity investments. Shares and securities sold by individuals are CGT-exempt. The only capital gains levy is the Real Property Gains Tax (RPGT) on real estate: for non-residents, property sold within 5 years of purchase incurs 30% RPGT, dropping to 10% after year 6. Malaysian citizens pay 0% RPGT after 6 years. Cryptocurrency held as a capital asset is not taxed, though active trading profits may be treated as income. Personal income tax is progressive, with a top rate of 30%. Malaysia uses a territorial system — foreign-sourced income is generally not taxable for individuals.
居住要求: The Malaysia My Second Home (MM2H) programme was restructured into tiers in 2025-2026. The Silver tier (5-year renewable) requires a USD 150,000 fixed deposit and purchase of property worth at least RM 600,000. The Gold tier (15-year renewable) requires USD 500,000 deposit and RM 1,000,000 property. The Platinum tier (20-year renewable) requires USD 1,000,000 deposit and RM 2,000,000 property. A Special Economic Zone (SEZ) tier offers lower thresholds. Minimum annual stay is 90 days for applicants under 50; those aged 50 and above have no annual stay requirement. Property purchase is now compulsory across all mainland tiers. Sarawak state operates a separate MM2H with lower requirements.
国籍: Naturalization requires over 10 years of residency and is highly selective. Malaysia does not permit dual citizenship. Tax residency is established by spending 182 or more days per year in the country.
8。 瑞士
税率: For individual residents, capital gains on privately held assets are generally tax-free under Article 16 Para 3 of the Federal Direct Tax Act. Selling shares, bonds, ETFs, or cryptocurrency at a profit incurs no tax — provided the investor qualifies as a private investor. The Swiss Federal Tax Administration applies a professional trader test: holding periods under 6 months, transaction volume exceeding 5 times the portfolio value, or gains exceeding 50% of net income may trigger reclassification as business income. Swiss residents are subject to worldwide income tax at combined federal, cantonal, and communal rates of approximately 20% to 40%, depending on canton. Crypto holdings are subject to annual cantonal wealth tax (typically 0.3% to 1% of portfolio value). Switzerland has no exit tax and participates in CRS.
居住要求: Wealthy individuals who do not work in Switzerland may negotiate a lump-sum taxation arrangement (forfait fiscal). The federal minimum taxable base is approximately CHF 435,000 per year, with annual tax payments typically ranging from CHF 100,000 to CHF 200,000 or more depending on the canton. EU/EFTA citizens may face a lower threshold of CHF 400,000. Alternative routes include investor visas through business creation or employment-based work permits.
国籍: Naturalization requires a C permit (permanent settlement permit) and at least 10 years of residence, along with language proficiency at B1 level (speaking) and A2 level (writing) in a national language. The process is selective and varies by canton and municipality. A minimum stay of approximately 183 days per year is needed for tax residency.
9。 安道尔
税率: Andorra offers a low-tax regime with favorable capital gains treatment. Capital gains on equity are exempt if the investor holds less than 25% of the company or has held the investment for at least 10 years. Otherwise, gains are taxed at a flat 10% with a EUR 3,000 annual exemption. Real estate capital gains are taxed on a sliding scale for residents: 15% if sold within 2 years (including a 5% speculative surcharge), 10% if sold between 2 and 10 years (with reduction coefficients from year 5), and 0% after 10 years. Non-residents pay a flat 10% on real estate gains regardless of holding period. Personal income tax has a top rate of 10%. Andorra uses a territorial tax system and participates in the OECD Common Reporting Standard, exchanging information with 100+ jurisdictions since 2018.
居住要求: Andorra offers passive residency (residencia passiva) for individuals who do not work locally. This typically requires a deposit or investment and proof of financial self-sufficiency. Active residency is available for entrepreneurs and employees. Minimum annual stay requirements apply to maintain residency status.
国籍: Naturalization in Andorra generally requires at least 20 years of continuous residency. The process is lengthy and selective. Andorra does not permit dual citizenship — applicants must renounce prior nationalities.
10。 伯利兹
税率: Belize does not impose capital gains tax on individuals for most asset classes. Profits from selling investments are generally tax-free. Belize operates a territorial tax system — foreign-sourced income is not taxed. Local earnings are taxed at a flat rate of 25% after a small exemption (approximately BZD 29,000). There is no payroll tax, wealth tax, or inheritance tax. Belize participates in the OECD Common Reporting Standard, having signed the CRS MCAA in October 2015 with exchanges beginning in September 2018.
居住要求: The Qualified Retired Persons (QRP) program is a popular route for expatriates, requiring proof of at least USD 2,000 per month in income from a source outside Belize. Standard permanent residency requires one year of continuous residence. Belize also offers International Business Company (IBC) structures for entrepreneurs, though these do not directly confer residency.
国籍: Naturalization is possible after 5 years of permanent residency. Belize permits dual citizenship. The process is relatively straightforward compared to many other jurisdictions on this list.
Residency and Citizenship Programs at a Glance
| 国家 | 居住途径 | 最少入住 | 国籍 |
|---|---|---|---|
| 阿联酋 | Golden Visa: AED 2M (~USD 545K) in real estate, business, or funds. Remote work visa: USD 3,500/month. | None required; visit every 6-12 months | No standard naturalization; highly discretionary |
| 巴哈马 | PR by property purchase: USD 750K+ (accelerated at USD 1.5M) | 每年约 90 天 | Possible after 10+ years; dual citizenship allowed |
| 开曼群岛 | Direct investment: KYD 2M (~USD 2.44M). GCC: USD 100K-180K income | 1 day/year for PR | BOT citizenship after 5+ years PR; British passport |
| 摩纳哥 | Bank deposit EUR 500K-1M + own/rent property | 每年约 90 天 | After 10 years; discretionary; renunciation usually required |
| 新加坡 | GIP: SGD 10M-200M+ depending on option. SGD 20K application fee | 183 days/year for tax residency | After 2-6 years PR; must renounce prior citizenship |
| 香港 | No investment visa; employment or Quality Migrant scheme | ~6 months/year for PR continuity | After 7 years PR; Chinese nationality; no dual citizenship |
| 马来西亚 | MM2H Silver: USD 150K + RM 600K property. Gold: USD 500K + RM 1M. Platinum: USD 1M + RM 2M | 90 days/year (under 50); none (50+) | 10+ years; no dual citizenship |
| 瑞士 | Lump-sum taxation: ~CHF 435K taxable base; CHF 100K-200K+ annual tax | 183 天/年 | C permit + 10 years; B1 speaking/A2 writing; selective |
| 安道尔 | Passive residency with financial self-sufficiency proof | 最短入住天数要求 | 20 years continuous residency; no dual citizenship |
| 伯利兹 | QRP: USD 2,000/month income. PR after 1 year continuous residence | 因许可证类型而异 | After 5 years PR; dual citizenship allowed |
Key Considerations Before Relocating
Relocating to a zero-CGT jurisdiction requires careful planning beyond simply choosing a tax-friendly destination. Several factors can significantly affect the outcome of a tax-motivated relocation.
CRS reporting. Nearly all jurisdictions on this list participate in the OECD Common Reporting Standard. Financial institutions automatically report account information to your former country of tax residence. Your prior tax authority may investigate the timing of gains relative to your departure.
CFC and anti-avoidance rules. Countries like the United States (Subpart F/GILTI), the United Kingdom (CFC/TIOPA 2010), and Germany (AStG) can attribute gains from corporate structures in zero-tax jurisdictions directly to you as an individual.
Exit taxes. Several countries — including France, Germany, and Norway — impose exit taxes on unrealized gains at the point of departure. Planning must begin before leaving your current jurisdiction.
Timing of gains. Capital gains must arise after you have genuinely established non-residence in your former jurisdiction. Disposing of assets before departure typically means those gains remain taxable in your origin country.
Substance requirements. Many jurisdictions enforce economic substance rules. Simply obtaining a residency permit without genuine presence, local ties, or business activity may result in penalties or loss of tax benefits.
Armenia offers its own competitive advantages for investors and entrepreneurs, including a flat 20% personal income tax, zero minimum share capital for LLCs, and business registration in 1-3 days. For qualifying IT companies, the effective tax rate can be as low as 1% under the turnover tax regime. Learn more about 亚美尼亚的税收, 投资居留 或 商业登记.
