
أجرت جمهورية أرمينيا مؤخرًا تعديلات شاملة على نظام تقديم الإقرارات الضريبية للأفراد، حيث اعتمدت نظامًا إلكترونيًا إلزاميًا لتقديم إقرارات ضريبة الدخل الشخصي لمعظم المواطنين. ويأتي هذا التغيير ضمن إصلاح شامل لـ"الإقرار الضريبي الشامل" يهدف إلى تحسين الالتزام الضريبي والشفافية. فيما يلي نظرة معمقة على الإطار الضريبي الحالي للأفراد في أرمينيا، والتحول الأخير إلى التقديم الإلكتروني، وإرشادات حول كيفية التقديم إلكترونيًا، وتأثير ذلك على دافعي الضرائب.
نظرة عامة على الضرائب الفردية في أرمينيا
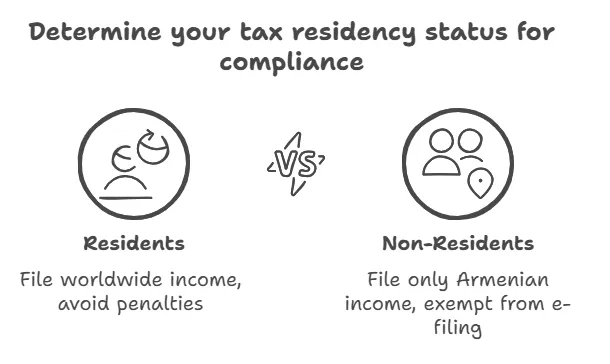
الإقامة الضريبية ونطاقها: بموجب قانون الضرائب الأرميني، يخضع المقيمون (الذين يقيمون في أرمينيا لمدة 183 يومًا أو أكثر في السنة أو الذين لديهم مركز مصالح حيوية في أرمينيا) للضريبة على دخلهم العالمي ، بينما يخضع غير المقيمين للضريبة فقط على دخلهم من مصادر أرمينية. السنة الضريبية هي السنة الميلادية.
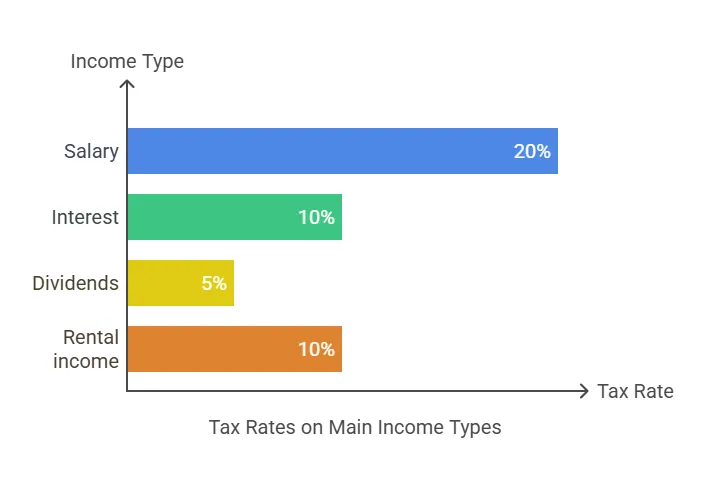
معدلات ضريبة الدخل: تعتمد أرمينيا نظام ضريبة دخل ثابتًا إلى حد كبير للأفراد. ففي السنوات الأخيرة، بلغ معدل ضريبة الدخل الشخصي القياسي على معظم دخل العمل الحر والوظيفة 20%. وقد نتج هذا المعدل الثابت عن تخفيض تدريجي لمعدل الضريبة (من 23% في عام 2020 إلى 20% بحلول عام 2023)، مما ساهم في تبسيط النظام الضريبي. وتشمل معدلات الضرائب الرئيسية وأنواع الدخل الخاضع للضريبة ما يلي:
-
دخل العمل والأعمال: يخضع عموماً لضريبة ثابتة بنسبة 20٪ (مع اقتطاع الضريبة عادة من قبل أصحاب العمل من المصدر).
-
دخل الفوائد: 10% (إذا لم يكن معفى بموجب شروط محددة).
-
حقوق الملكية: 10% (الضريبة النهائية، والتي غالباً ما يتم اقتطاعها من المصدر من قبل الدافع).
-
دخل الإيجار: 10% على إيصالات الإيجار. (ملاحظة: إذا تجاوز دخل الإيجار للفرد 60 مليون درام أرميني في السنة، تُفرض ضريبة إضافية بنسبة 10% على المبلغ الذي يزيد عن هذا الحد، مما يجعل النسبة الفعلية على المبلغ الزائد 20%).
-
أرباح رأس المال ومبيعات العقارات: تخضع للضريبة بنسبة تتراوح بين 0% و 20% حسب نوع الأصل والظروف. على سبيل المثال، قد تُعفى الأرباح الناتجة عن بيع عقار لشخص آخر، ولكن بعض المبيعات (أو المبيعات للمؤسسات) قد تخضع لضريبة تتراوح بين 10% و20%.
-
الأرباح الموزعة: تخضع عادة للضريبة بنسبة 5٪ لكل من المواطنين الأرمن والمستثمرين الأجانب.
تلتزم أرمينيا بمبدأ الدخل العالمي للمقيمين، وتوفر آليات لتجنب الازدواج الضريبي من خلال المعاهدات الدولية.
المقيمون مقابل غير المقيمين: بينما يُلزم المقيمون بالإبلاغ عن جميع دخلهم العالمي، لا يخضع غير المقيمين للضريبة إلا على الدخل المُكتسب داخل حدود أرمينيا. ويقوم أصحاب العمل في أرمينيا باقتطاع الضريبة من رواتب المقيمين وغير المقيمين على حد سواء بمعدل ثابت. تقليديًا، لم يكن على معظم الموظفين الأرمن تقديم إقرارات ضريبية سنوية، إذ كانت ضرائبهم تُسدد بالكامل عن طريق اقتطاعات أصحاب العمل. وكان الأفراد ذوو الدخل غير الخاضع للضريبة (مثل المقاولين المستقلين، وأصحاب العقارات، أو غيرهم ممن لا يخضع دخلهم للاقتطاع الضريبي) هم فقط من يُلزمون بتقديم إقرارات سنوية (عادةً بحلول 20 أبريل من العام التالي). وقد تغير هذا النظام القائم منذ زمن طويل بموجب قانون الإقرار الضريبي الشامل الجديد. ويُلزم الأفراد الذين يحصلون على أي نوع من الدخل الخاضع للضريبة بتقديم إقرار ضريبي.
ستتأثر فئات معينة من المقيمين الذين يمتلكون حصصًا كبيرة في كيان قانوني أو يمارسون السيطرة عليه بلوائح ضريبية محددة بدءًا من عام 2023.
يجب على الأفراد الإبلاغ عن جميع أنواع الدخل، بما في ذلك أي دخل إضافي قد لا يكون مرتبطًا بشكل مباشر بالتوظيف، مثل الدخل من العقود المدنية أو العقارات الإيجارية، والمشار إليها باسم الدخل الخاضع للضريبة الآخر.
تندرج أشكال مختلفة من الأرباح مثل الأرباح الموزعة والفوائد والعائدات الملكية ضمن فئة الدخل السلبي، والتي تخضع لمعدلات ضريبية ولوائح محددة.
التغييرات الأخيرة في قانون الضرائب وتقديم الإقرارات
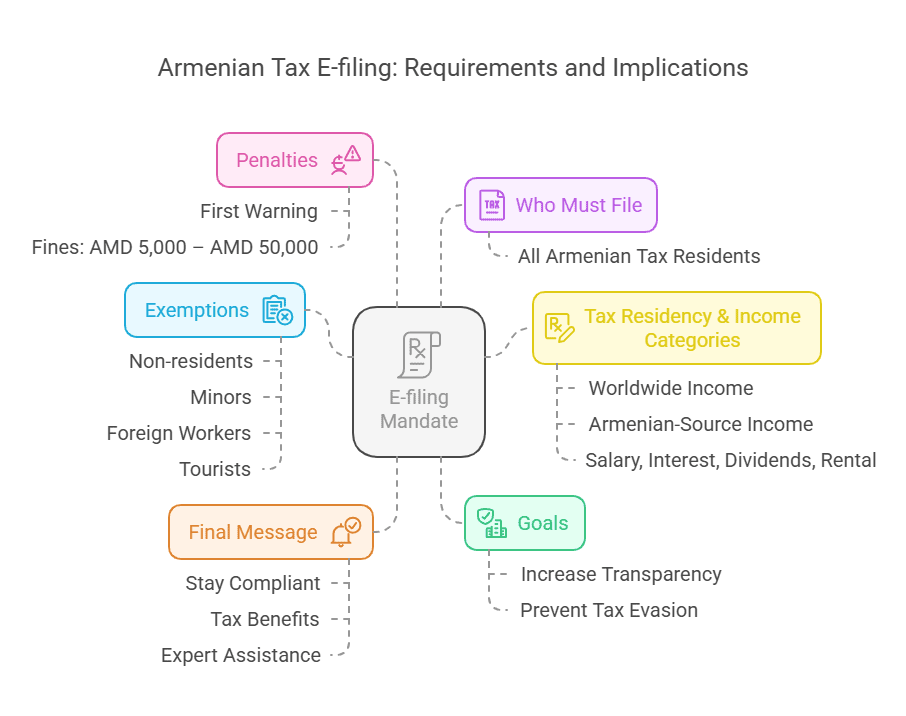
الإقرار الضريبي الشامل: في أواخر عام 2022، أقرت الحكومة الأرمينية تعديلات على قانون الضرائب لإدخال نظام "الإقرار الضريبي الشامل" للأفراد. يوسع هذا الإصلاح نطاق إلزام تقديم الإقرارات الضريبية ليشمل جميع المواطنين الأرمينيين المقيمين تقريبًا ، وسيتم تنفيذه على مراحل خلال الفترة 2023-2025. سابقًا، كانت فئات معينة فقط (مثل رواد الأعمال أو أصحاب الدخل غير الخاضع للضريبة) هي من تقدم الإقرارات، أما بموجب النظام الجديد، فيجب على معظم المواطنين الإفصاح عن دخلهم السنوي، حتى لو تم سداد جميع الضرائب مسبقًا عن طريق الاستقطاع الضريبي. يهدف هذا النظام إلى تسجيل جميع مصادر الدخل (بما في ذلك الدخل السلبي وغير الخاضع للضريبة) في إقرار ضريبي لتحديد أي أرباح غير مسجلة، ومكافحة التهرب الضريبي، وتعزيز الشفافية في الشؤون المالية الشخصية.

التنفيذ التدريجي (2023-2025): يتم تنفيذ هذا التفويض على ثلاث مراحل:
-
المرحلة الأولى (لدخل عام 2023، وتقديم الإقرار الضريبي في عام 2024): في البداية، كان على فئات معينة من الأفراد تقديم إقرار ضريبي للسنة الضريبية 2023. وشملت هذه الفئات المسؤولين الحكوميين ، وكبار المساهمين، والمالكين المستفيدين، وأصحاب القروض الكبيرة. تحديدًا، اعتبارًا من نهاية عام 2023، كان على المسؤولين في مناصب الخدمة الحكومية أو المجتمعية، والمقيمين الذين كانوا مساهمين/مالكين لشركات بلغ إجمالي دخلها مليار درام أرميني أو أكثر في عام 2022، والذين تم تحديدهم على أنهم "مالكون مستفيدون" بموجب قوانين مكافحة غسل الأموال، وأي شخص حصل على قروض بقيمة 20 مليون درام أرميني أو أكثر خلال عام 2023، تقديم إقرار دخل شخصي. وكان الموعد النهائي لتقديم إقرار دخل عام 2023 هو 1 مايو 2024. وقد مثّل هذا أول مرة يُطلب فيها من العديد من الأفراد تقديم إقرار ضريبي في أرمينيا. وتؤكد شهادة التسجيل الحكومية الصادرة تسجيل الأفراد أو الكيانات التي تمارس أنشطة تجارية داخل جمهورية أرمينيا.
-
المرحلة الثانية (لدخل عام 2024، وتقديم الإقرارات في عام 2025): تم توسيع نطاق المتطلبات لتشمل "الغالبية العظمى من المقيمين الضريبيين" في أرمينيا. في الواقع، يُطلب الآن من جميع المواطنين الأرمن البالغين العاملين الذين يُعتبرون مقيمين ضريبيين (أي قضوا 183 يومًا أو أكثر في أرمينيا) تقديم إقرارات ضريبية لعام 2024. يشمل ذلك الموظفين الدائمين (أي شخص لديه عقد عمل أو خدمات في عام 2024)، والعاملين لحسابهم الخاص الذين لديهم دخل خاضع للضريبة بموجب عقود مدنية، وجميع الفئات من المرحلة الأولى (المسؤولون، وكبار المساهمين، وما إلى ذلك)، ومعظم المواطنين العاملين العاديين. حتى أولئك الذين ليس لديهم دخل خلال العام يجب عليهم تقديم إقرار "صفر" إذا كانوا يندرجون ضمن الفئات المطلوبة (على سبيل المثال، إذا كانوا قد قدموا إقرارات في العام السابق). كان الموعد النهائي القانوني الأصلي هو 1 مايو 2025. ومع ذلك، ونظرًا لتحديات التنفيذ، أعلنت الحكومة تمديدًا حتى 1 نوفمبر 2025 لتقديم إقرارات دخل عام 2024. تم منح هذا التمديد لمرة واحدة لأن العديد من المواطنين كانوا يفتقرون إلى بطاقات الهوية الصادرة حديثًا واللازمة لنظام التقديم الإلكتروني، مما تسبب في تراكم الطلبات في الحصول على التوقيعات الإلكترونية المطلوبة.
-
المرحلة الثالثة (2025 وما بعدها): بحلول عام 2025، سيُطبّق نظام "الإقرار الضريبي الموحد" بالكامل، ما يعني أن جميع المواطنين الأرمينيين البالغين المقيمين في البلاد سيُقدّمون إقراراتهم الضريبية السنوية. ومن المتوقع أن يصبح هذا الإجراء روتينياً بدءاً من الدخل المُكتسب في عام 2025 (والذي سيُقدّم في عام 2026). ومن المقرر أن يعود الموعد النهائي المعتاد إلى الأول من مايو من كل عام (بعد عام 2025)، ما لم تُعلن تغييرات أخرى.
الإيداع الإلكتروني الإلزامي: من أبرز جوانب الإصلاح إلزام تقديم الإقرارات الضريبية إلكترونيًا ، إذ لم يعد التقديم الورقي هو السائد. يُشترط تقديم إقرارات ضريبة الدخل الشخصي عبر النظام الموحد للخدمات الإلكترونية للأفراد (المتاح عبر بوابة الخدمة الذاتية: https://self-portal.taxservice.am/ ). يتوفر هذا النظام الإلكتروني (مع تطبيق جوال قيد التطوير) باللغات الأرمينية والإنجليزية والروسية لتسهيل استخدامه. وقد أدرجت الحكومة الأرمينية شرط الإيداع الإلكتروني في القانون إلى جانب إلزامية تقديم الإقرارات، ما جعل التقديم الإلكتروني إلزاميًا فعليًا لجميع الملزمين بالإقرار. ونتيجةً لذلك، اضطر دافعو الضرائب الأرمينيون إلى التكيف مع استخدام الأدوات الإلكترونية (أو طلب المساعدة) للوفاء بالتزاماتهم الجديدة.
كيفية تقديم الإقرار الضريبي إلكترونيًا في أرمينيا
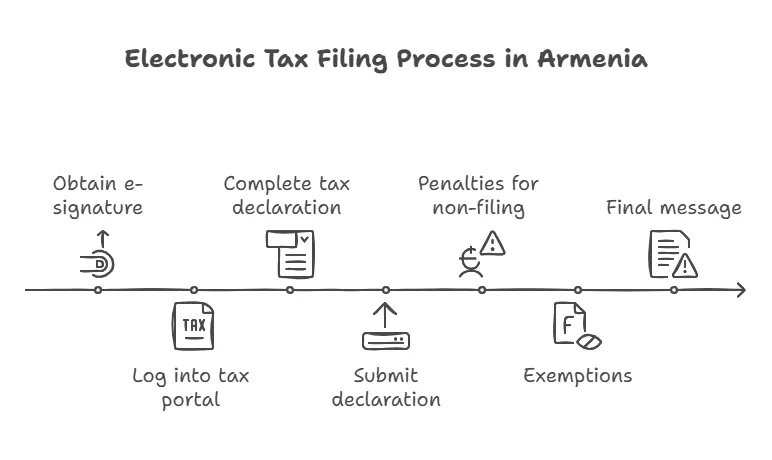
تتضمن عملية تقديم الإقرار الضريبي إلكترونيًا في أرمينيا بضع خطوات تحضيرية واستخدام البوابة الإلكترونية. فيما يلي دليل خطوة بخطوة لعملية التقديم الإلكتروني، بما في ذلك المنصات والوثائق اللازمة:
1. الحصول على هوية وتوقيع إلكترونيين: للوصول إلى نظام تقديم الإقرارات الضريبية إلكترونيًا، يجب على دافعي الضرائب توثيق هويتهم باستخدام توقيع إلكتروني آمن. توجد عدة طرق للحصول على بيانات الاعتماد الرقمية هذه:
-
بطاقة الهوية الإلكترونية: تحتوي بطاقات الهوية الشخصية في أرمينيا على شريحة إلكترونية يمكنها تخزين الشهادات الرقمية. إذا كانت لديك بطاقة هوية حديثة (صادرة في السنوات الأخيرة) ورمزها السري، فيمكنك استخدامها لتسجيل الدخول. ستحتاج إلى قارئ بطاقات ذكية لتوصيل بطاقة الهوية بجهاز الكمبيوتر الخاص بك وتفعيل التوقيع الإلكتروني.
-
الهوية الرقمية عبر الهاتف المحمول (mID): هذا خيارٌ مناسبٌ لاستخدام هاتفك المحمول. يتطلب الحصول على شريحة SIM خاصة بالهوية الرقمية من مشغل شبكة الهاتف المحمول المحلي (متوفرة في مراكز خدمة المشغل) وتسجيلها مع وثائق هويتك. بمجرد تفعيل شريحة SIM هذه عبر خدمة التوقيع الإلكتروني (غالبًا من خلال المشغل أو عبر الإنترنت)، يمكنك تسجيل الدخول باستخدام رقم هاتفك، ما يحوّل هاتفك فعليًا إلى رمز مصادقة.
-
التوقيع الإلكتروني السحابي (مثل خدمة "CoSign"): تُقدم أرمينيا أيضًا خدمة التوقيع الإلكتروني السحابي (المعروفة أحيانًا باسم CoSign). يمكنك التقدم بطلب للحصول على هذه الخدمة من خلال مزودين معتمدين مثل شركة EKENG CJSC أو في مكاتب دائرة الجوازات والهجرة. لا تتطلب هذه الطريقة بطاقة فعلية أو شريحة SIM؛ فبدلاً من ذلك، يتم تخزين شهادتك الرقمية بشكل آمن عبر الإنترنت، وتقوم بتسجيل الدخول باستخدام بيانات الاعتماد والتحقق الثنائي للتوقيع إلكترونيًا.
وكلاء الضرائب مسؤولون عن حجب الضرائب من أنواع مختلفة من الدخل عند المصدر وحساب مبالغ الضرائب النهائية المستحقة على دافعي الضرائب.
للحصول على أيٍّ من هذه الوثائق، يُقدَّم الطلب عادةً إلى إدارة الجوازات والتأشيرات (دائرة الهجرة والجنسية) التابعة لوزارة الداخلية، أو عبر منصة EKENG (مزود البنية التحتية للحوكمة الإلكترونية الحكومية). بعد الحصول على الوثيقة، تأكد من تفعيل هويتك/توقيعك الإلكتروني. (إذا كان لديك بالفعل هوية وتوقيع إلكترونيان فعّالان، فلا داعي لاتخاذ أي إجراء إضافي في هذه الخطوة).
٢. الوصول إلى بوابة الضرائب الإلكترونية: الخطوة التالية هي الدخول إلى نظام تقديم الإقرارات الضريبية الإلكترونية للأفراد التابع لهيئة الإيرادات السنغافورية. يمكن الوصول إلى المنصة بطريقتين:
-
قم بزيارة الموقع الإلكتروني الرسمي للجنة إيرادات الولاية (src.am). انتقل إلى قسم "الشخص الطبيعي" أو "الفرد" وابحث عن رابط نظام الإقرار السنوي للدخل (والذي غالبًا ما يُسمى "الإقرار السنوي للأفراد").
-
انتقل مباشرة إلى self-portal.taxservice.am ، وهو النظام الموحد للخدمات الإلكترونية للأفراد.
يلعب وكلاء الضرائب دورًا حاسمًا في النظام الضريبي، وخاصة فيما يتعلق بخصم الضريبة على أنواع مختلفة من الدخل.
في صفحة تسجيل الدخول إلى البوابة، سيُطلب منك تسجيل الدخول عبر نظام الهوية الوطنية "Yes Em" (المعروف باسم «Այո եմ» أو «أنا» باللغة الأرمنية). اختر طريقة تسجيل الدخول (الهوية الرقمية، أو بطاقة الهوية، أو أي خيار آخر متاح) واتبع التعليمات للتحقق من هويتك. على سبيل المثال، إذا كنت تستخدم بطاقة هوية، فأدخلها في قارئ البطاقات وأدخل رمز PIN الخاص بك؛ أما إذا كنت تستخدم الهوية الرقمية، فستؤكد الرمز المرسل إلى هاتفك. يُعد نظام "Yes Em" بوابة تسجيل دخول موحدة لخدمات الحكومة الإلكترونية، وسيصدر لك رقم تعريف دافع الضرائب (TIN) إذا لم يكن لديك واحد بالفعل أثناء عملية التسجيل. يمكن للمستخدمين الجدد أيضًا الحصول على رقم تعريف دافع الضرائب الخاص بهم من خلال هذه البوابة كجزء من عملية التسجيل لأول مرة (سيُرشدك النظام إلى عملية "الحصول على رقم تعريف دافع الضرائب" إذا لزم الأمر).
٣. إكمال وتقديم الإقرار الضريبي: بعد تسجيل الدخول، ستجد لوحة التحكم الشخصية الخاصة بك. قد توفر لك مصلحة الضرائب مسودة إقرار مُعبأة مسبقًا بالمعلومات المتوفرة لديها (مثل دخلك المُبلغ عنه رسميًا من الراتب، والضرائب المقتطعة، إلخ). راجع البيانات المُعبأة مسبقًا بعناية. ستحتاج إلى إضافة أي دخل إضافي لم يتم الإبلاغ عنه مسبقًا (على سبيل المثال، أرباح العمل الحر، ودخل الإيجار، والدخل الأجنبي، والهدايا أو القروض الكبيرة المُستلمة، إلخ)، ويجب عليك تضمين كل من الدخل الخاضع للضريبة وبعض أنواع الدخل غير الخاضع للضريبة وفقًا لما تنص عليه القواعد. يحتوي النظام على حقول ونماذج لإدخال أنواع الدخل المختلفة والخصومات المسموح بها. اتبع التعليمات التي تظهر على الشاشة لملء جميع الأقسام المطلوبة من نموذج "حساب ضريبة الدخل الشخصي والمساهمة الاجتماعية (إقرار)" . تتوفر واجهة النظام باللغات الإنجليزية والأرمنية والروسية، وستُرشدك خطوة بخطوة. تشمل المعلومات أو المستندات الأساسية التي قد تحتاجها ما يلي: تفاصيل أي دخل من العمل الحر أو العقود (المبالغ المكتسبة)، ومستندات أي دخل أو ضرائب مدفوعة في الخارج (للمطالبة بالائتمان الضريبي إن وجد)، وإيصالات بعض النفقات إذا كنت تخطط للمطالبة باسترداد الضرائب المستحقة (المزيد حول هذا لاحقًا). بعد التأكد من صحة واكتمال جميع المعلومات، ستقوم بتقديم الإقرار إلكترونيًا عبر البوابة الإلكترونية.
عند تقديم الطلب بنجاح، سيوفر النظام عادةً تأكيدًا أو رقم مرجعي. يجب سداد أي ضريبة مستحقة (على الدخول التي لم يتم فرض ضرائب عليها بالفعل من خلال الاستقطاع) في نفس الموعد النهائي - ستحسب البوابة أي رصيد مستحق. وعلى العكس من ذلك، إذا كان لديك مبلغ مستحق للاسترداد (على سبيل المثال، عبر "الائتمان الاجتماعي" للنفقات)، فسيسجل النظام ذلك وسيقوم SRC بمعالجة الاسترداد إلى حسابك المصرفي بعد التحقق.
المواعيد الرئيسية: بالنسبة للسنة الضريبية 2024 (التي تم تقديمها في 2025)، فإن الموعد النهائي هو 1 نوفمبر 2025 (تم تمديده من الموعد المعتاد في 1 مايو). بشكل عام، من المتوقع أن يكون الموعد النهائي لتقديم الإقرارات الضريبية السنوية في 1 مايو من العام التالي لسنة الدخل (على سبيل المثال، 1 مايو 2026 لدخل 2025)، ما لم يُعلن خلاف ذلك. يُنصح بتقديم الإقرار قبل الموعد النهائي بوقت كافٍ لتجنب أي أعطال فنية في اللحظات الأخيرة، ولإتاحة الوقت الكافي لحل أي مشاكل في تسجيل الدخول أو التقديم (خاصةً مع العدد الكبير من المستخدمين الجدد على النظام).
المستندات المطلوبة: على الرغم من أن نظام الإيداع الإلكتروني مصمم ليكون مُعبأً مسبقًا إلى حد كبير، إلا أنه ينبغي على دافعي الضرائب جمع أي مستندات ذات صلة، مثل: إثبات أي دخل غير خاضع للضريبة (العقود، الفواتير، كشوفات الحسابات البنكية التي تُظهر مدفوعات العمل الحر أو الإيجار)، وإثبات الضرائب المدفوعة في الخارج (في حال المطالبة بائتمان ضريبي أجنبي)، وإيصالات النفقات المؤهلة إذا كانوا يخططون للاستفادة من تعويض الحكومة (الائتمان الاجتماعي) لنفقات مثل التعليم أو الرعاية الصحية أو فوائد الرهن العقاري (إذ يجب الإبلاغ عنها للحصول على استرداد الضريبة). ينبغي على المقيمين العاملين لدى شركات أجنبية تدوين الدخل الأجنبي والضريبة المدفوعة، حيث سيُصرّحون بهذا الدخل وقد يدفعون الفرق إذا كانت الضريبة الأجنبية أقل من معدل الضريبة في أرمينيا. بالنسبة لمعظم الموظفين الدائمين، فإن "المستندات" الرئيسية موجودة بالفعل لدى السلطات الضريبية (تقارير رواتب صاحب العمل)، لذا ينبغي أن تكون العملية بسيطة - كل ما عليك فعله هو التحقق من البيانات وتقديمها.
التأثير على دافعي الضرائب (المقيمين الضريبيين وغير المقيمين)
إن التحول إلى التقديم الإلكتروني الإلزامي له تأثيرات كبيرة على دافعي الضرائب، سواء كانت إيجابية أو صعبة. هنا نناقش الفوائد والتحديات المشتركة وقضايا الامتثال لمجموعات مختلفة:
الفوائد والفرص:
-
تبسيط إدارة الضرائب: يوفر النظام الجديد بوابة موحدة للأفراد لإدارة شؤونهم الضريبية. يمكن للمكلفين الآن الاطلاع بسهولة على دخلهم المسجل والضرائب المقتطعة في مكان واحد. تتيح هذه الشفافية للأفراد التحقق من صحة تقارير أصحاب العمل عن دخلهم وضرائبهم.
-
بيانات مُعبأة مسبقًا والتزام مُبسط: بالنسبة لمن يعتمد دخلهم الوحيد على رواتبهم من أصحاب العمل الأرمن، يتم تعبئة الإقرار الضريبي مسبقًا إلى حد كبير من قِبل هيئة الإيرادات والجمارك. في هذه الحالات، يصبح تقديم الإقرار عملية مراجعة وموافقة سريعة عبر الإنترنت، مما يعني أن الالتزام ليس مرهقًا من حيث الحساب (إنها خطوة إدارية إضافية، وليست عبئًا ضريبيًا إضافيًا).
-
استرداد الضرائب من خلال "الائتمان الاجتماعي": من أبرز الآثار الإيجابية إطلاق برنامج حوافز الائتمان الاجتماعي . إذ يُمكن للأفراد الذين يُقدمون إقراراتهم الضريبية استرداد جزء من ضريبة الدخل لبعض النفقات الشخصية. تسمح الحكومة باسترداد جزء من تكاليف التعليم أو التأمين الصحي للمُكلّف أو لأسرته. على سبيل المثال، إذا دفعتَ رسومًا دراسية أو فواتير تأمين صحي، يُمكنك استرداد جزء من هذه النفقات كضريبة دخل بعد تقديم إقرارك الضريبي. وبحلول أوائل عام 2025، أفادت السلطات بأن مئات المواطنين قد تلقوا بالفعل هذه المبالغ المستردة في إقراراتهم الضريبية لعام 2024، بإجمالي مئات الملايين من الدراهم كتعويضات بموجب برنامج الائتمان الاجتماعي.
-
مكافحة الاقتصاد الخفي: من منظور مجتمعي، يهدف الإعلان الشامل إلى إخراج المزيد من الدخول من دائرة التهرب الضريبي. وقد يستفيد دافعو الضرائب الملتزمون بالقانون على المدى البعيد إذا زاد الامتثال العام، إذ قد يؤدي ذلك إلى توزيع أكثر عدلاً للعبء الضريبي، وربما إلى خدمات عامة أفضل ممولة من زيادة الإيرادات. كما يساعد النظام في تحديد الوضع الاقتصادي الحقيقي للأفراد ، وهو ما يمكن للحكومة استخدامه لتوجيه المساعدات الاجتماعية أو الإعانات إلى من هم في أمس الحاجة إليها (إذ ستتوفر لديها بيانات شاملة عن دخل كل فرد).
-
سهولة التقديم الإلكتروني: يُغني التقديم الإلكتروني دافعي الضرائب عن زيارة مكاتب الضرائب شخصيًا لتقديم نماذج ورقية. يُعدّ هذا مفيدًا بشكل خاص للمواطنين المقيمين في مناطق بعيدة عن مكاتب الضرائب أو المقيمين في الخارج (إذا كانوا لا يزالون مؤهلين كمقيمين). النظام الإلكتروني متاح على مدار الساعة طوال أيام الأسبوع من أي مكان، ويدعم ثلاث لغات، مما يجعله سهل الاستخدام للكثيرين، بمن فيهم العائدون من الخارج الذين قد يفضلون واجهات باللغة الإنجليزية أو الروسية. مع مرور الوقت، سيُسهم توفر تطبيق للهواتف الذكية (كما أشارت إليه هيئة الإيرادات الحكومية) في تحسين سهولة التقديم، مما يُمكّن المستخدمين من تقديم إقراراتهم الضريبية عبر هواتفهم الذكية.
التحديات وقضايا التكيف:
-
ارتباك أولي وأعطال فنية: قوبل إطلاق النظام الجديد بارتباك عام وذعر . لم يكن العديد من المواطنين على دراية بتقديم الإقرارات الضريبية، مما أدى إلى عدم اليقين بشأن ما يجب الإفصاح عنه وكيفية القيام بذلك. تسببت عملية الحصول على التوقيع الإلكتروني (بطاقات الهوية، بطاقات الهوية عبر الهاتف المحمول) في اختناقات مرورية، مع فترات انتظار طويلة للحصول على بطاقات هوية جديدة، كما أشار رئيس الوزراء. بالإضافة إلى ذلك، في أوائل عام 2024، واجهت البوابة الإلكترونية لهيئة الإيرادات الحكومية صعوبات فنية وانقطاعات متكررة بسبب العدد غير المسبوق من المستخدمين، مما تسبب في إحباطهم. استدعت هذه المشكلات تمديد المواعيد النهائية وجهود توعية عامة مستمرة.
-
المعرفة الرقمية وإمكانية الوصول إليها: لا يتمتع جميع السكان بنفس القدر من المعرفة التقنية. فقد واجه دافعو الضرائب من كبار السن أو سكان المناطق الريفية ذات الوصول المحدود إلى الإنترنت صعوبات في استخدام النظام الإلكتروني. ورغم ارتفاع معدل استخدام الهواتف المحمولة في أرمينيا، إلا أن التعامل مع النماذج الإلكترونية قد يكون معقدًا للبعض. وقد دفع هذا العديد من الأشخاص إلى طلب المساعدة من مستشاري الضرائب أو الأقارب الملمين بالتكنولوجيا، لا سيما في السنة الأولى من تقديم الإقرارات الضريبية. وقد استجابت الحكومة بإنشاء مكاتب مساعدة وتوفير دروس تعليمية (بما في ذلك الأسئلة الشائعة وحتى مقاطع فيديو إرشادية على إنستغرام) لمساعدة المواطنين في هذه العملية.
-
أعباء الامتثال لأنواع دخل محددة: يتعين على المقيمين الذين لديهم مصادر دخل متعددة (مثل العاملين لحسابهم الخاص لدى عملاء أجانب، أو ملاك العقارات، أو متلقي التحويلات المالية من الخارج) الآن تتبع جميع مصادر دخلهم والإبلاغ عنها بدقة. في ظل النظام القديم، ربما لم يتم الإبلاغ عن بعض هذه المصادر؛ أما الآن، فهناك التزام قانوني بالإبلاغ عنها. على سبيل المثال، يجب على المقيم الأرميني الذي يعمل عن بُعد في مجال تكنولوجيا المعلومات لصالح شركة أجنبية الإبلاغ عن هذا الدخل، وقد يكون ملزمًا بدفع ضريبة أرمينية إذا كانت الضريبة المدفوعة من الخارج أقل من 20%. يُنشئ هذا عبئًا جديدًا على الامتثال، إذ قد يحتاجون إلى حساب ودفع ضريبة إضافية، أو على الأقل تقديم المستندات اللازمة للمطالبة بالائتمانات الضريبية الأجنبية. ويُعدّ ضمان الوعي بهذه القواعد (خاصةً في أوساط المغتربين والرحالة الرقميين المتنامية في أرمينيا) تحديًا مستمرًا.
-
غير المقيمين والأجانب: من الجوانب الجديرة بالذكر أن غير المواطنين (الأجانب) العاملين أو المقيمين في أرمينيا غير ملزمين بتقديم إقرارات ضريبية بموجب النظام الموحد الجديد. ويستمر فرض الضرائب عليهم عن طريق الاستقطاع أو وفقًا للقواعد السابقة. هذا التمييز يعني أن المقيمين الأجانب لديهم إجراءات أبسط (لا حاجة لتقديم إقرار سنوي)، بينما يتعين على المواطنين الأرمن تقديم إقرار إذا استوفوا معايير الإقامة. مع ذلك، قد يختار بعض الأجانب تقديم إقرار إذا كان لديهم دخل من مصادر أرمينية غير خاضع للضريبة عند المصدر. بالنسبة للأرمن في الشتات، قد يكون القانون مُربكًا: يُعفى المواطن الأرمني المقيم في الخارج معظم أيام السنة إذا قضى أقل من 183 يومًا في أرمينيا. ولكن إذا سافروا إلى أرمينيا بشكل متكرر أو عادوا إليها في منتصف العام، فقد يصبحون دون قصد "مقيمين ضريبيين" وبالتالي ملزمين بالإفصاح عن دخلهم العالمي. تُعد قاعدة الـ 183 يومًا بالغة الأهمية للمواطنين مزدوجي الجنسية وأفراد الشتات لفهمها لضمان الامتثال أو لمعرفة ما إذا كانوا مؤهلين للإعفاء.
باختصار، تتراوح آثار ذلك على دافعي الضرائب بين تعزيز تمكينهم وتحقيق فوائد مالية محتملة (من خلال تسهيل استرداد الضرائب وتوفير سجل شفاف لها) وبين مواجهة صعوبات في التكيف مع عصر الامتثال الضريبي الرقمي . ومع مرور الوقت، ومع ازدياد الإلمام بالنظام واستقراره، يُؤمل أن يصبح تقديم الإقرارات الضريبية إلكترونياً سنوياً إجراءً طبيعياً وبسيطاً لإدارة الشؤون المالية الشخصية للمقيمين في أرمينيا.
الإعفاءات والعقوبات المفروضة على وكلاء الضرائب بموجب تفويض التقديم الإلكتروني
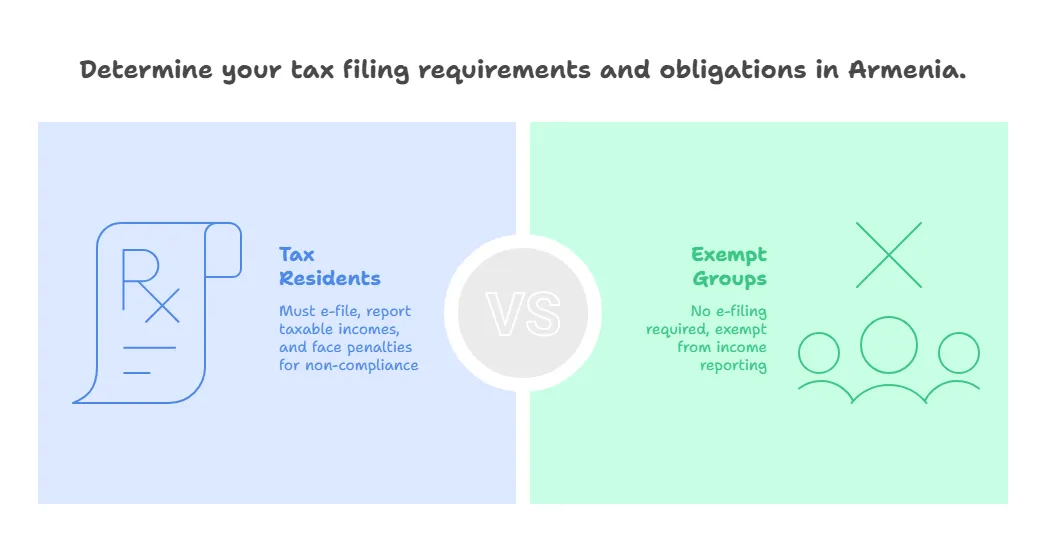
من هم المعفون من تقديم الإقرار الضريبي؟ ينطبق شرط تقديم الإقرار الضريبي بشكل عام، ولكن هناك استثناءات محددة. لستَ مُلزماً بتقديم إقرار الدخل السنوي إذا كنتَ تنتمي إلى أيٍّ من هذه الفئات:
-
المواطنون غير المقيمين: لا يُعتبر المواطنون الأرمن الذين يقضون أقل من 183 يومًا في أرمينيا خلال السنة الضريبية مقيمين ضريبيًا، وبالتالي يُعفون من تقديم الإقرار الضريبي لتلك السنة. على سبيل المثال، لا يُلزم المواطن الأرمني المقيم في الخارج والذي يزور أرمينيا لفترة وجيزة بالإفصاح عن دخله فيها.
-
السياح والمقيمون ذوو الوضع الخاص: يُعفى عمومًا المواطنون الأجانب الذين يزورون أرمينيا (السياح) أو حاملو جوازات الإقامة الخاصة لمدة 5 أو 10 سنوات (وهي وضعية تُمنح غالبًا لأفراد الشتات الأرمني أو بعض المستثمرين). ويتم عادةً التعامل مع دخلهم من مصادر أرمينية، إن وُجد، عن طريق الاستقطاع الضريبي أو آليات أخرى، ولا يُطلب منهم الإفصاح عنه.
-
غير المواطنين العاملين في أرمينيا : إذا لم تكن مواطنًا أرمينيًا (بغض النظر عن عدد الأيام التي قضيتها في البلاد)، فأنت غير خاضع لنظام الإقرار الضريبي الموحد الجديد. (يجوز لهؤلاء الأفراد دفع الضرائب الأرمينية على دخلهم المحلي عبر كشوف المرتبات أو تقديم الإقرارات وفقًا للقواعد القديمة إذا لزم الأمر، لكنهم خارج نطاق الالتزام القائم على الجنسية).
-
القاصرون: الأفراد الذين تقل أعمارهم عن 18 عامًا في نهاية السنة الضريبية لا يحتاجون إلى تقديم إقرار.
-
أصحاب المشاريع الفردية وأصحاب الأعمال الفردية: هذه الفئة معقدة بعض الشيء. يقدم أصحاب المشاريع الفردية المسجلون في أرمينيا بالفعل إقرارات ضريبية منفصلة لأنشطتهم التجارية. وقد أوضحت هيئة الإيرادات الحكومية أنه إذا كان الفرد مسجلاً كـ"صاحب مشروع فردي" وكان دخله بالكامل من مشروعه التجاري الذي يقدم إقراراً منفصلاً عنه ، فلا داعي لإدراجه في إقرار الدخل الشخصي. في الواقع، لا يُطلب من أصحاب المشاريع الفردية تقديم إقرار جديد لدخلهم التجاري. ولكن إذا كان لديهم دخل آخر أيضاً (مثل وظيفة جانبية كموظف، أو أي من الفئات التي تتطلب الإقرار)، فعليهم تقديم إقرار عن هذا الدخل. باختصار، لا يُقر أصحاب الأعمال بأرباحهم التجارية مرتين، ولكن عليهم الإقرار عن أي دخل شخصي آخر خارج نطاق العمل.
من المهم ملاحظة أن الإعفاء من شرط تقديم الإقرار الضريبي لا يُعفي من دفع الضرائب المستحقة. فعلى سبيل المثال، يدفع غير المقيم الضريبة الأرمينية المطبقة على دخله المحلي (عن طريق الاستقطاع الضريبي أو بتقديم إقرار ضريبي منفصل إذا لزم الأمر)، ولكنه معفى من إجراءات الإقرار الضريبي السنوي. وتُعدّ الفئات المذكورة أعلاه استثناءات لتضييق نطاق تطبيق هذه السياسة على "المواطنين المقيمين" - أي أن تركيز السياسة ينصبّ على مواطني أرمينيا الذين يقيمون بشكل رئيسي في أرمينيا.

عقوبات عدم الامتثال: لتطبيق القواعد الجديدة، وضعت الحكومة نظامًا للعقوبات، مع البدء بتساهل لإتاحة الفرصة للأفراد للتكيف. إليكم كيفية تطبيقها في حال عدم تقديم الطلب في الموعد المحدد:
-
في حالة عدم تقديم الإقرار الضريبي للمرة الأولى ، يتلقى الفرد عادةً إنذارًا رسميًا . تقوم هيئة الإيرادات الحكومية بإخطار دافع الضرائب بأنه لم يقدم إقراره الضريبي، وتمنحه مهلة قصيرة (مثلاً 30 يومًا) لتصحيح الوضع.
-
إذا لم يقم الشخص بتقديم الإقرار الضريبي حتى بعد انقضاء فترة الإنذار (30 يومًا) ، فسيتم فرض غرامة مالية عليه. وتختلف قيمة الغرامة باختلاف فئة دافع الضرائب.
-
يواجه الأفراد العاديون غرامة قدرها 5,000 درام أرميني (ما يقارب 10-15 دولارًا) لعدم تقديم الإقرار الضريبي.
-
يواجه أولئك الذين يشاركون بشكل كبير في الشركات (مثل المساهمين أو الشركاء في الشركات الكبيرة التي يزيد دخلها الإجمالي عن مليار درام أرميني) غرامة أعلى قدرها 50,000 درام أرميني (حوالي 120-130 دولارًا أمريكيًا)، مما يعكس المسؤولية الأكبر المتوقعة من أولئك الذين يشغلون مناصب مالية كبيرة.
-
-
إن الاستمرار في عدم الامتثال أو تكرار الانتهاكات في السنوات اللاحقة قد يؤدي إلى غرامات أعلى أو عقوبات إدارية أخرى بموجب قانون المخالفات الإدارية، الذي تم تعديله ليشمل عقوبات على نظام الإقرار. وفي الحالات القصوى، قد يؤدي الفشل المتعمد في تقديم الإقرارات إلى جانب التهرب الضريبي إلى المسؤولية القانونية، ولكن بالنسبة لمعظم الأفراد فإن الخطر المباشر هو الغرامة الإدارية.
من الجدير بالذكر أن نهج الحكومة في البداية كان مزيجًا من الترغيب والترهيب مع بعض التساهل: فقد شهد العام الأول (تقديم الإقرارات الضريبية لعام 2023 في عام 2024) توجيه إنذارات في الغالب واتباع نهج توعوي. وقد أبدى رئيس الوزراء وهيئة الإيرادات والجمارك تفهمهما لحاجة الناس إلى وقت للحصول على بطاقات الهوية والتعود على النظام، ولذلك تم تمديد المواعيد النهائية، واقتصرت الإنذارات على المخالفات الأولى. ومع ذلك، ومع تطور النظام، يُتوقع من دافعي الضرائب الالتزام به سنويًا. ولتجنب الغرامات، ينبغي على الأفراد تدوين الموعد النهائي السنوي وتقديم الإقرارات في الوقت المحدد، حتى لو لم يكن لديهم دخل للإبلاغ عنه (وفي هذه الحالة، يُشترط تقديم إقرار بعدم وجود دخل إذا كانوا ضمن الفئة المُلزمة).
إن قرار أرمينيا بتقديم الإقرارات الضريبية الفردية إلكترونيًا يمثل تحولًا كبيرًا نحو التحول الرقمي والشفافية في إدارة الضرائب. وفي حين يفرض هذا القرار تحديات قصيرة الأجل على دافعي الضرائب الذين يتكيفون مع المتطلبات الجديدة، فإنه يضع الأساس لنظام ضريبي أكثر شمولاً وحداثة. ويركز المنطق الحكومي على العدالة والكفاءة - إشراك جميع المواطنين في شبكة الضرائب، والاستفادة من التكنولوجيا لتسهيل الامتثال، ومكافأة السلوك الجيد بالائتمانات الضريبية.
الأسئلة الشائعة (FAQs)
-
من هو المطلوب منه تقديم إقرار ضريبة الدخل بموجب النظام الجديد في أرمينيا؟
يجب على جميع المقيمين الضريبيين الأرمن تقريبًا، بما في ذلك الموظفين، تقديم إقرارات ضريبية سنوية، حتى لو تم حجب الضرائب عند المصدر. -
ما هو الموعد النهائي لتقديم إقراراتي الضريبية؟
بالنسبة للدخل المكتسب في عام 2024، فإن الموعد النهائي لتقديم الإقرارات الضريبية هو الأول من نوفمبر 1 (تم تمديده من الأول من مايو المعتاد). وبدءًا من عام 2025، سيعود الموعد النهائي القياسي إلى الأول من مايو من كل عام. -
كيف أحصل على توقيع إلكتروني لتقديم إقراراتي الضريبية؟
يمكنك استخدام أرمينيا بطاقة الهوية (eID), معرف الهاتف المحمول (mID) أو خدمات التوقيع المستندة إلى السحابة للتحقق من هويتك لتقديم الطلب إلكترونيًا. يمكن الحصول على هذه الوثائق من خلال EKENG أو مراكز خدمة جوازات السفر. -
ماذا يحدث إذا فشلت في تقديم إقراري الضريبي؟
يؤدي عدم الامتثال للمرة الأولى عادة إلى إصدار تحذير. وقد يؤدي الفشل المتكرر إلى فرض غرامات قدرها 5,000 درام أرميني للأفراد و50,000 درام أرميني للمساهمين الرئيسيين. -
هل يتوجب على غير المقيمين تقديم إقرار ضريبي؟
لا، غير المقيمين (بما في ذلك المواطنين الأرمن الذين يقضون أقل من 183 يومًا في أرمينيا) معفون من تفويض الإعلان العالمي.
هل تحتاج إلى إرشادات حول نظام تقديم الإقرارات الضريبية الجديد في أرمينيا؟ خبراءنا القانونيون في Vardanyan & Partners موجودون هنا لمساعدتك في التعامل مع الإقرارات الضريبية الإلكترونية وضمان الامتثال. اتّصل بنا اليوم للحصول على مساعدة شخصية!
