
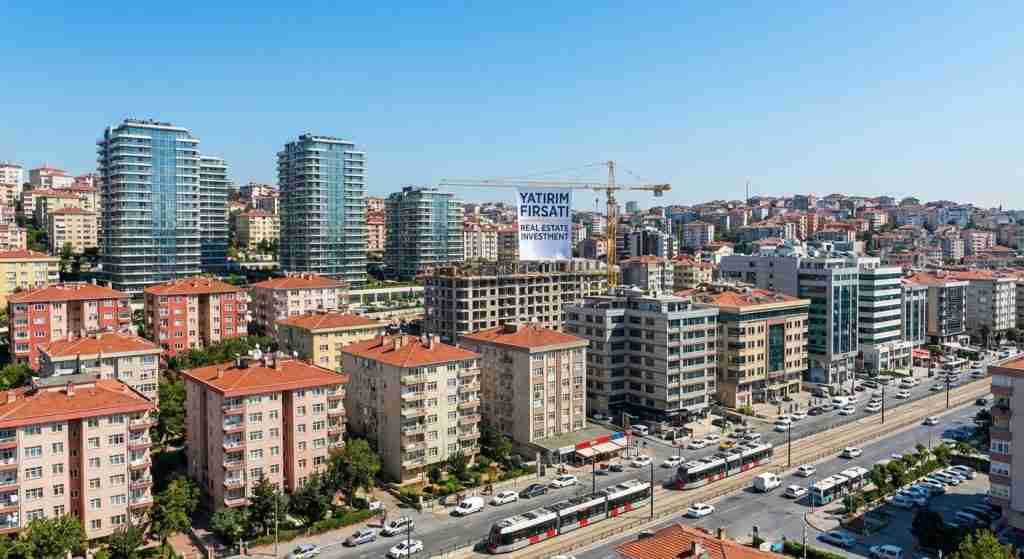
- Chương trình đầu tư bất động sản CBI tại Thổ Nhĩ Kỳ yêu cầu khoản đầu tư tối thiểu 400,000 USD được xác nhận bằng thẩm định chính thức, với thời hạn nắm giữ ba năm.
- Các nhà đầu tư có thể kết hợp nhiều bất động sản để đạt mức tối thiểu 400,000 đô la, cho phép đa dạng hóa đầu tư trên nhiều thành phố và loại hình tài sản khác nhau.
- Việc cho thuê được cho phép trong thời gian nắm giữ ba năm; thu nhập từ cho thuê có thể bù đắp chi phí duy trì nếu được ghi chép và quản lý đúng cách.
- Tập trung thẩm định kỹ lưỡng về quyền sở hữu, các khoản thế chấp, giấy phép và định giá; đảm bảo hợp đồng thuê và quản lý bất động sản tuân thủ các quy định của CBI.
- Thiết lập quy trình quản lý rõ ràng về việc thu tiền thuê nhà, bảo trì và thời điểm bán tài sản khi thời hạn sở hữu kết thúc.
Việc thiết kế một danh mục bất động sản sinh lời và tuân thủ quy định cho chương trình đầu tư lấy quốc tịch Thổ Nhĩ Kỳ với mức đầu tư 400,000 USD không chỉ đơn thuần là chọn một căn hộ ở Istanbul. Các quy định cho phép gộp nhiều tài sản và cho thuê trong suốt thời gian nắm giữ, mở ra cơ hội đa dạng hóa và tạo dòng tiền. Chìa khóa nằm ở việc cấu trúc, lập hồ sơ và quản trị sao cho đáp ứng đủ điều kiện đồng thời bảo vệ lợi nhuận.
Mục lục
CBI Real-Estate Route Works: Định giá
Theo chương trình đầu tư lấy quốc tịch (CBI) bất động sản của Thổ Nhĩ Kỳ, mức đầu tư tối thiểu theo luật định là 400,000 USD vào bất động sản, và giá trị phải được xác nhận bằng thẩm định chính thức để đủ điều kiện. Thời hạn nắm giữ ba năm được áp dụng để duy trì sự tuân thủ trong suốt quá trình xin quốc tịch. Các cơ chế cốt lõi này—ngưỡng tối thiểu, kiểm soát định giá và thời gian nắm giữ—là xương sống của việc thiết kế danh mục đầu tư cho chương trình này.
Tại sao điều này quan trọng đối với các nhà đầu tư:
- Nguyên tắc định giá: Việc thẩm định chính thức sẽ xác định xem tổng giá trị các tài sản bạn mua có đáp ứng mức tối thiểu 400,000 đô la hay không, vì vậy việc tìm hiểu giá cả và tham khảo các tài sản tương đương là rất cần thiết.
- Lập kế hoạch thời gian nắm giữ: Bạn sẽ nắm giữ các tài sản đủ điều kiện trong ba năm; việc quản lý liên quan đến bảo trì, cho thuê và kế hoạch bán lại cần được thiết lập ngay từ đầu.
Xét về bối cảnh, thị trường nhà ở Thổ Nhĩ Kỳ có tính thanh khoản cao so với tiêu chuẩn khu vực—tổng số giao dịch nhà ở đạt khoảng 1.48 triệu căn trong năm trước—vì vậy việc lên kế hoạch thoái vốn sau khi nắm giữ cổ phần là khả thi, mặc dù thời điểm và việc lựa chọn thành phố rất quan trọng.
Danh mục đầu tư tài sản đơn lẻ so với danh mục đầu tư đa tài sản đối với thị trường bất động sản Thổ Nhĩ Kỳ (CBI).
| Phương pháp tiếp cận | Ưu điểm | Cảnh giác |
|---|---|---|
| Đơn vị nguyên tố duy nhất (ví dụ: trung tâm Istanbul) | Chất lượng tập trung; quản lý đơn giản hơn; khả năng thanh khoản cao hơn tại các trung tâm trọng điểm. | Rủi ro từ một tài sản duy nhất; lợi suất có thể thấp hơn ở các khu vực có cổ phiếu blue-chip. |
| Đa tài sản trên khắp các trung tâm và thành phố thứ cấp | Dòng tiền đa dạng; tiềm năng sinh lời cao hơn ở các địa điểm thứ cấp; tiếp xúc với nhiều phân khúc thị trường khác nhau. | Cần sự cẩn trọng và phối hợp chặt chẽ hơn; rủi ro từ nhiều người thuê nhà khác nhau; việc tổng hợp định giá và thủ tục giấy tờ phải chính xác. |
Bạn đang cân nhắc các chiến lược thay thế hoặc bổ sung? Hãy tìm hiểu hướng dẫn của chúng tôi về cấu trúc đầu tư, bất động sản và các lựa chọn quốc tịch nước thứ hai.
Sử dụng nhiều bất động sản để đạt mục tiêu 400 USD.
Các nhà đầu tư có thể kết hợp nhiều bất động sản để đáp ứng mức tối thiểu 400,000 đô la, tạo sự linh hoạt trong việc đa dạng hóa giữa các mức giá, khu vực và thậm chí cả các thành phố trong Thổ Nhĩ Kỳ. Nguyên tắc gộp này được công nhận rộng rãi trong thực tiễn đối với chương trình đầu tư bất động sản CBI của Thổ Nhĩ Kỳ.
Cấu trúc, quy tắc tổng hợp và tài liệu
- Sự phù hợp về định giá: Hãy đảm bảo tổng giá trị thẩm định chính thức đạt hoặc vượt quá 400,000 đô la; đừng chỉ dựa vào giá bán do người bán đưa ra. Điều này rất quan trọng để xác nhận đủ điều kiện mua nhà.
- Kiểm tra quyền sở hữu và các khoản thế chấp: Tiến hành thẩm định toàn diện từng tài sản: xác minh quyền sở hữu (TAPU), các khoản thế chấp, giấy phép xây dựng/sử dụng và quy hoạch. Chuỗi quyền sở hữu rõ ràng và tuân thủ pháp luật sẽ giảm thiểu rủi ro mất tư cách hợp lệ hoặc khó khăn khi chuyển nhượng sau này.
- Hài hòa tài liệu: Hãy đảm bảo tính nhất quán của các hợp đồng mua bán, biên lai ngân hàng, định giá và hồ sơ quyền sở hữu trên tất cả các bất động sản để tạo điều kiện thuận lợi cho hồ sơ xin quốc tịch và bất kỳ tuyên bố công chứng nào liên quan đến thời gian nắm giữ.
- Lựa chọn thành phố: Kết hợp đầu tư vào các trung tâm trọng điểm (ví dụ: trung tâm Istanbul) và các khu vực đang phát triển/các thành phố thứ cấp để cân bằng tính thanh khoản và lợi suất. Động lực thị trường Istanbul có thể khác biệt đáng kể tùy theo quận và chu kỳ.
Danh sách kiểm tra tài liệu hồ sơ năng lực
- Giấy thẩm định chính thức cho từng bất động sản xác nhận tổng giá trị ≥ 400,000 USD.
- Trích lục giấy chứng nhận quyền sở hữu (TAPU); kết quả tìm kiếm thông tin về các khoản thế chấp; xác nhận giấy phép/quy hoạch.
- Hợp đồng mua bán, biên lai thanh toán và chứng từ chuyển khoản ngân hàng được thống nhất giữa các bất động sản.
- Hợp đồng thuê nhà (nếu thuê), kèm theo ghi chú đăng ký tùy chọn nếu phù hợp.
Đội ngũ của chúng tôi có thể kết hợp việc tập hợp đầu tư với việc thành lập doanh nghiệp và lập kế hoạch thuế xuyên biên giới cho các gia đình cần báo cáo hợp nhất hoặc cấu trúc bảo vệ tài sản.
Tạo thu nhập trong thời gian nắm giữ 3 năm: Quyền cho thuê
Việc cho thuê được cho phép trong suốt thời gian nắm giữ, và thu nhập từ tiền thuê có thể giúp bù đắp các chi phí như bảo trì và quản lý. Đây là một đặc điểm thiết thực của phương án này: bạn có thể kiếm tiền từ bất động sản trong khi vẫn tuân thủ quy định nắm giữ ba năm.
Quyền thuê và giấy tờ liên quan
- Đăng ký thuê nhà: Thổ Nhĩ Kỳ cho phép đăng ký và ghi chú các hợp đồng cho thuê mà không cần sự chấp thuận đặc biệt của tỉnh, điều này giúp đơn giản hóa quá trình chính thức hóa các hợp đồng cho thuê khi việc đăng ký là cần thiết.
- Soạn thảo có tính đến sự tuân thủ: Đảm bảo các điều khoản cho thuê phù hợp với thời hạn giữ hàng: đảm bảo các hợp đồng cho thuê không tạo ra các thỏa thuận bán hàng trên thực tế hoặc các hình thức chuyển nhượng khác không phù hợp với thời hạn giữ hàng.
- Quản lý tài sản: Thiết lập các thỏa thuận về báo cáo, thu tiền thuê nhà, bảo trì và trách nhiệm bảo hiểm ngay từ đầu để giảm thiểu tình trạng nhà trống và tranh chấp.
Lợi suất kỳ vọng và quản lý dòng tiền
Lợi suất cho thuê gộp ở Thổ Nhĩ Kỳ trung bình khoảng 7.76% trên toàn quốc, nhưng thay đổi đáng kể tùy theo thành phố, quận huyện và chất lượng tài sản. Các khu vực trung tâm đắc địa có thể hy sinh lợi suất để đổi lấy tính thanh khoản; các thành phố/quận huyện thứ cấp có thể mang lại lợi suất cao hơn nhưng rủi ro về người thuê cũng cao hơn. Cần thận trọng trong việc dự phòng tỷ lệ trống và chi phí bảo trì.
- Kế hoạch dòng tiền: Theo dõi dòng tiền thuê nhà, phí quản lý chung cư/bảo trì, bảo hiểm, phí quản lý bất động sản và chi phí đầu tư vốn theo từng tài sản. Cân nhắc mở các tài khoản phụ riêng biệt trong ngân hàng cho mỗi bất động sản để đảm bảo tính minh bạch.
- Cân bằng địa lý: Kết hợp một căn hộ ở Istanbul với một hoặc nhiều căn hộ ở các thị trường thứ cấp có nhu cầu cao để phân tán rủi ro về người thuê và giá cả, sau đó xem xét lại sự kết hợp này khi thời gian nắm giữ gần kết thúc.
- Quản trị thoái vốn: Hãy lập kế hoạch thời điểm bán nhà: phạm vi sửa chữa trước khi niêm yết, tiêu chí lựa chọn môi giới và khung thời gian niêm yết mục tiêu so với mốc ba năm để tránh bán vội vàng.
Nếu bạn đang so sánh các điểm đến định cư theo diện đầu tư, các trang của chúng tôi về lựa chọn cư trú và chiến lược xin visa sẽ cung cấp bối cảnh lập kế hoạch toàn diện hơn.
