
ներածություն
Հայաստանում բիզնես ընդլայնելու համար անհրաժեշտ է տեղական հարկային պարտավորությունների, մասնավորապես՝ արտասահմանյան բիզնեսների ԱԱՀ-ի գրանցման հստակ ըմբռնում : Հայաստանը ապրանքների և ծառայությունների մեծ մասի վրա գանձում է 20% ավելացված արժեքի հարկ (ԱԱՀ), և Հայաստանում գործող արտասահմանյան ընկերությունները (ոչ ռեզիդենտներ) կարող են որոշակի պայմաններում անհրաժեշտություն ունենալ գրանցվելու ԱԱՀ-ի համար: Այս համապարփակ ուղեցույցը բացատրում է, թե երբ է պահանջվում ԱԱՀ գրանցում արտասահմանյան (ոչ ռեզիդենտ) կազմակերպությունների համար, ով է որակվում որպես արտասահմանյան հարկ վճարող անձ, ԱԱՀ-ի գրանցման ներկայիս շեմերը և ազատումները, քայլ առ քայլ գրանցման գործընթացը և ԱԱՀ-ի համապատասխանության ընթացիկ պարտականությունները Հայաստանում: Մենք ներառում ենք արտասահմանյան ձեռնարկությունների բոլոր տեսակները՝ թվային ծառայություններ մատուցողներից և էլեկտրոնային առևտրի հարթակներից մինչև ներմուծման/արտահանման առևտրականներ, ֆիզիկական ներկայություն ունեցող ընկերություններ և սահմանային ծառայություններ մատուցող ընկերություններ:
Տեսություն. ԱԱՀ և օտարերկրյա բիզնեսները Հայաստանում
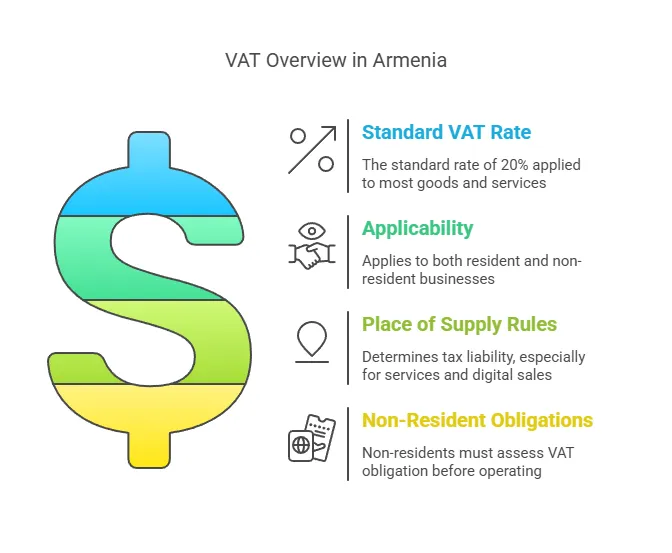
ԱԱՀ-ն Հայաստանում լայնածավալ սպառման հարկ է՝ 20% ստանդարտ դրույքաչափով , որը սկզբունքորեն նման է եվրոպական ԱԱՀ համակարգերին: Այն վերաբերում է ապրանքների և ծառայությունների վաճառքին Հայաստանում, ինչպես նաև ապրանքների ներմուծմանը: Հայաստանում գործունեություն ծավալող օտարերկրյա ընկերությունները («ոչ ռեզիդենտ» բիզնեսներ, որպես կանոն, ենթարկվում են նույն ԱԱՀ կանոններին, ինչ տեղական ընկերությունները, բայց ոչ ռեզիդենտների համար հատուկ դրույթներով: Հասկանալու հիմնական կետերն են՝
- Օտարերկրյա հարկվող սուբյեկտներՀայաստանում ցանկացած տնտեսվարող սուբյեկտ (ընկերություն կամ անհատ ձեռնարկատեր), որը երկրում հարկվող մատակարարումներ է իրականացնում, պոտենցիալ պահանջվում է գրանցվել ԱԱՀ-ով: Հայաստանում մշտական հաստատություն չունեցող օտարերկրյա ընկերությունը («չհիմնավորված» բիզնես) կարող է դեռևս կարիք ունենալ գրանցվել ԱԱՀ-ի համար, եթե նա Հայաստանում հարկվող գործարքներ է իրականացնում, որոնք այլ կերպ չեն հաշվառվում ԱԱՀ-ով գրանցված տեղական հաճախորդի կողմից: Օտարերկրյա ընկերությունները, որոնք ստեղծել են ա մասնաճյուղ կամ այլ մշտական հաստատություն (PE) Հայաստանում ԱԱՀ նպատակներով վերաբերվում են որպես տեղական հարկատուների և պետք է համապատասխանաբար գրանցվեն:
- Մատակարարման վայրի կանոններըՀայաստանում ԱԱՀ վճարվում է, եթե ապրանքների կամ ծառայությունների մատակարարման վայրը համարվում է Հայաստանը։ Ապրանքների դեպքում դա սովորաբար տեղի է ունենում, երբ ապրանքները գտնվում են Հայաստանում կամ ներմուծվում են Հայաստան: Ծառայությունների համար Հայաստանի հարկային օրենսդրությունը որոշակի ծառայություններ է համարում մատուցվող, որտեղ ծառայությունն օգտագործվում կամ իրականացվում է (էլեկտրոնային ծառայությունների հատուկ կանոններով, որոնք քննարկվում են ստորև): Եթե օտարերկրյա բիզնեսը ծառայություններ է մատուցում Հայաստանի տարածքում, կամ Հայաստանում գտնվող հաճախորդների համար այդ ծառայությունները կարող են հարկվել Հայաստանում:
- Հակադարձ լիցքավորման մեխանիզմՀայաստանը կիրառում է հակադարձ գանձման համակարգ որոշակի միջսահմանային B2B գործարքների համար: Եթե օտարերկրյա մատակարարը (առանց ԱԱՀ-ի հայկական գրանցման) ծառայություն կամ ապրանք է մատուցում հայկական բիզնեսին որն արդեն գրանցված է ԱԱՀ-ով Հայաստանում տեղական բիզնեսը կարող է ինքնուրույն հաշվառել ԱԱՀ-ն (հակադարձ գանձում): Նման դեպքերում արտասահմանյան մատակարարն անում է Նշում անհրաժեշտ է գրանցվել ԱԱՀ-ի համար, քանի որ հայ գնորդը կհաշվի և կվճարի ԱԱՀ-ն: Այս մեխանիզմը ապահովում է ԱԱՀ-ի գանձումը, սակայն համապատասխանության բեռը տեղափոխում է տեղական ԱԱՀ-ով գրանցված հաճախորդին: Այնուամենայնիվ, եթե հայ պատվիրատուն լինի Նշում ԱԱՀ-ում գրանցված հարկ վճարողի նկատմամբ հակադարձ վճարը չի կիրառվում, այսինքն՝ օտարերկրյա մատակարարն ինքը պետք է գրանցի և գանձի Հայաստանի ԱԱՀ:
- Ոչ ռեզիդենտ ԱԱՀ պորտալՀարկային վարչարարության արդիականացման շրջանակներում Հայաստանը ներկայացրեց առցանց էլեկտրոնային ԱԱՀ համակարգ որը թույլ է տալիս ոչ ռեզիդենտ ընկերություններին (մասնավորապես թվային ծառայություններ մատուցողներին) հեշտությամբ գրանցել և ներկայացնել ԱԱՀ-ի հայտարարագրեր՝ առանց տեղական ներկայության: Սա հատկապես արդիական է 2022 թվականից սկսած, քանի որ Հայաստանը ընդլայնել է ԱԱՀ-ի կանոնները՝ ներառելով օտարերկրյա թվային ծառայությունները:
Ամփոփելով, հայ հաճախորդներին վաճառող օտարերկրյա բիզնեսները պետք է գնահատեն՝ արդյոք նրանց անհրաժեշտ է հայկական ԱԱՀ համար: Պարտավորությունը կախված է մատակարարումների (ապրանքների կամ ծառայությունների) բնույթից, հաճախորդի տեսակից (բիզնես կամ սպառող, ԱԱՀ-ով գրանցված, թե ոչ) և գործունեության մասշտաբից: Այնուհետև մենք սահմանում ենք, թե ով է համարվում օտարերկրյա հարկվող անձ և կոնկրետ երբ է ԱԱՀ-ի գրանցումը պարտադիր նման սուբյեկտների համար:
Ո՞վ է համարվում օտարերկրյա հարկվող սուբյեկտ:
ԱԱՀ-ի նպատակների համար, Հայաստանում օտարերկրյա հարկվող կազմակերպությունը, որպես կանոն, այն բիզնեսն է, որը հիմնադրված չէ Հայաստանում , բայց զբաղվում է տնտեսական գործունեությամբ Հայաստանի իրավասության շրջանակներում: Սա ներառում է.
- Հայաստանում մշտական հաստատություն չունեցող ոչ ռեզիդենտ ընկերություններ – օրինակ, արտասահմանյան ընկերություն, որը թվային ծառայություններ կամ ապրանքներ է վաճառում Հայաստանում գտնվող հաճախորդներին առանց ցանկացած մասնաճյուղ, գրասենյակ կամ այլ ֆիզիկական ներկայություն Հայաստանում: Դրանք հաճախ կոչվում են «ոչ հաստատված» կամ «ոչ ռեզիդենտ» հարկվող անձինք:
- Արտասահմանյան ընկերություններ, որոնք գործում են մասնաճյուղի կամ ներկայացուցչության միջոցով – եթե օտարերկրյա ընկերությունը Հայաստանում գրանցում է մասնաճյուղ, ներկայացուցչություն կամ բիզնես գործունեություն իրականացնող որևէ հաստատուն վայր, ապա այդ մասնաճյուղը փաստացիորեն տեղական հաստատություն է հարկային նպատակներով: Այն կվերաբերվի որպես ա մշտական հաստատություն (PE). Հայաստանում ԱՁ-ն (օրինակ՝ մասնաճյուղը) պետք է գրանցվի որպես հարկ վճարող և համապատասխանի ԱԱՀ-ի կանոններին, ինչպես ռեզիդենտ բիզնեսը:
- Օտարերկրյա անհատ ձեռնարկատերեր կամ մասնագետներ Հայաստանում ծառայություններ մատուցելը կամ բիզնես վարելը (առանց Հայաստանում բնակվելու). Օրինակ՝ արտերկրից եկած խորհրդատուն, ով գալիս է Հայաստան՝ ծրագիր իրականացնելու համար, կարող է համարվել օտարերկրյա հարկվող անձ, եթե նրանք հարկվող գործարքներ են իրականացնում Հայաստանի տարածքում:
Կարևոր է նշել, որ միայն օժանդակ կամ նախապատրաստական գործունեություն իրականացնող ներկայացուցչություն ունենալը (օրինակ՝ գրասենյակ, որը զբաղվում է միայն շուկայի ուսումնասիրությամբ և ոչ թե իրական վաճառքով) կարող է չհամարվել հարկվող ներկայություն։ Այնուամենայնիվ, հենց որ օտարերկրյա կազմակերպությունը Հայաստանում իրականացնում է առևտրային գործունեություն (ապրանքների վաճառք, ծառայությունների մատուցում և այլն), այն հնարավոր է մտնի Հայաստանի ԱԱՀ համակարգ։
Մշտական հաստատություն ընդդեմ ոչ հաստատվածի . Եթե ձեր արտասահմանյան բիզնեսը որոշակի ժամանակահատվածում ունի հաստատված գործունեության վայր Հայաստանում (օրինակ՝ գրասենյակ, արհեստանոց, խանութ, գործարան, շինհրապարակ և այլն), կամ ձեր անունից գործող անձինք Հայաստանում, ովքեր կարող են կնքել վաճառքի պայմանագրեր, ապա դուք, հավանաբար, ունեք մշտական հաստատություն՝ համաձայն ՀՀ հարկային օրենսդրության: Դա նշանակում է, որ արտասահմանյան բիզնեսը հարկային նպատակներով փաստացի «հաստատված» է Հայաստանում և պետք է գրանցվի որպես տեղական հարկ վճարող (և, հետևաբար, ԱԱՀ-ի համար): Մյուս կողմից, եթե դուք չունեք հաստատված բազա Հայաստանում , օրինակ՝ դուք հեռակա վաճառք եք կատարում ինտերնետի կամ պարբերաբար այցելությունների միջոցով, ապա դուք ոչ հաստատված (ոչ ռեզիդենտ) բիզնես եք: Ոչ հաստատված բիզնեսները դեռևս կարող են ԱԱՀ պարտավորություններ ունենալ Հայաստանում, բայց նրանք չեն գրանցվում որպես տեղական ընկերություն. փոխարենը, անհրաժեշտության դեպքում, նրանք կգրանցվեն անմիջապես որպես ոչ ռեզիդենտ ԱԱՀ վճարող:
Արտասահմանյան և տեղական բիզնեսի կարգավիճակը . Գործնական տարբերություններից մեկն այն է, որ արտասահմանյան բիզնեսները չեն կարող օգտագործել Հայաստանի փոքր բիզնեսի ռեժիմները ՝ ԱԱՀ-ից խուսափելու համար: Հայաստանն ունի հատուկ «շրջանառության հարկի» համակարգ եկամտի շեմից ցածր փոքր ձեռնարկությունների համար (ԱԱՀ-ի փոխարեն), սակայն ոչ ռեզիդենտ իրավաբանական անձինք և նրանց մշտական ձեռնարկությունները բացահայտորեն բացառված են այդ ռեժիմից: Սա նշանակում է, որ արտասահմանյան բիզնեսները (և նրանց կողմից հիմնադրված ցանկացած մասնաճյուղ) միշտ ենթակա են սովորական ԱԱՀ համակարգին առաջին օրվանից, եթե զբաղվում են հարկվող գործունեությամբ. նրանք չեն կարող պահանջել փոքր բիզնեսի ազատում, որը կարող են օգտագործել շեմից ցածր տեղական ձեռնարկատերերը: Այլ կերպ ասած, եթե արտասահմանյան կազմակերպությունը գործունեություն է ծավալում Հայաստանում, այն համարվում է ԱԱՀ վճարող հարկվող մատակարարումներ կատարելիս (եթե չի կիրառվում հակադարձ գանձումը, ինչպես նշված է): Հաջորդիվ կանդրադառնանք գրանցման շեմերին , բայց հիշեք, որ արտասահմանյան ընկերությունները շատ դեպքերում չեն ստանում նույն շեմային արտոնությունները, ինչ տեղական ընկերությունները:
Հիմա, երբ մենք սահմանել ենք օտարերկրյա հարկվող կազմակերպությունները, եկեք քննենք, թե երբ է օտարերկրյա բիզնեսը պարտավոր գրանցվել ԱԱՀ-ի համար Հայաստանում։
Ե՞րբ պետք է օտարերկրյա բիզնեսը գրանցվի ԱԱՀ-ի համար Հայաստանում:
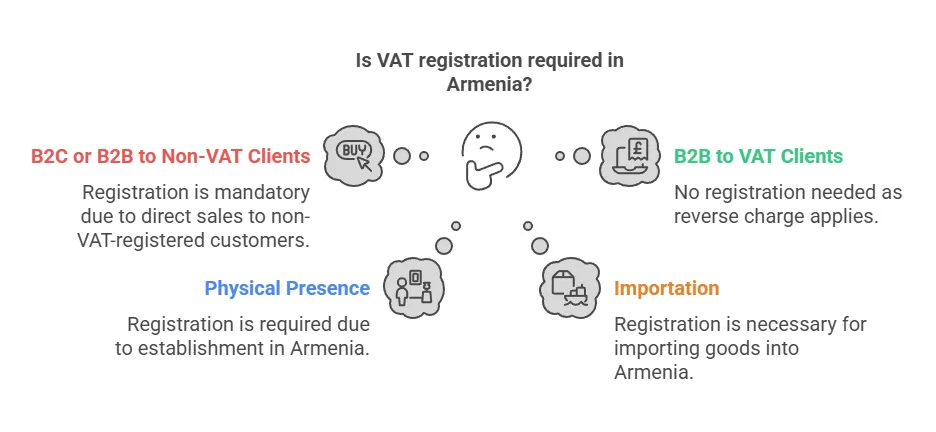
ԱԱՀ գրանցման անհրաժեշտության որոշումը կարևոր է: Արտասահմանյան բիզնեսները պետք է գրանցվեն ՀՀ ԱԱՀ-ում նախքան գրանցում պահանջող հարկվող մատակարարումներ կատարելը: Պահանջները կախված են գործարքների բնույթից և հաճախորդներից.
1. Վաճառք ԱԱՀ-ում չգրանցված հաճախորդներին (B2C կամ փոքր B2B) . Եթե արտասահմանյան բիզնեսը, որը չունի ՀՀ ԱԱՀ գրանցում, հարկվող վաճառք է կատարում ԱԱՀ վճարող չհանդիսացող հայ հաճախորդներին , ապա արտասահմանյան բիզնեսը պետք է գրանցվի և գանձի ՀՀ ԱԱՀ այդ վաճառքներից: «ԱԱՀ վճարող չհանդիսացողները» ներառում են անհատներին (B2C վաճառք) և ցանկացած հայկական բիզնես կամ կազմակերպություն, որոնք իրենք չեն գրանցված ԱԱՀ-ում (օրինակ՝ շեմից ցածր փոքր ձեռնարկություններ կամ շրջանառության հարկի համակարգում գտնվող կազմակերպություններ, ինչպես նաև, հնարավոր է, ՀԿ-ներ կամ պետական մարմիններ, որոնք գտնվում են ԱԱՀ համակարգից դուրս): Այս դեպքերում նվազագույն վաճառքի շեմ չկա. գրանցումը պահանջվում է առաջին հարկվող վաճառքից : ՀՀ հարկային օրենսդրությունը ԱԱՀ-ի հաշվառման պարտականությունը դնում է արտասահմանյան մատակարարի վրա, երբ տեղական հաճախորդը չի կարող ինքնուրույն հաշվառվել:
- Թվային ծառայություններ B2CՎառ օրինակ է թվային ծառայությունների օտարերկրյա մատակարարները (օրինակ՝ հոսքային ծառայությունների մատակարարներ, ծրագրային ապահովում, առցանց գովազդ և այլն), որոնք վաճառում են հայ սպառողներին: 2025 թվականի դրությամբ Հայաստանի օրենքը բացահայտորեն պահանջում է ոչ ռեզիդենտ թվային ծառայությունների մատակարարներից գրանցվել և 20% ԱԱՀ գանձել Հայաստանի ֆիզիկական անձանց մատուցվող B2C ծառայությունների համար (առանց շեմի): Ստորև մենք մանրամասնորեն քննարկում ենք թվային ծառայությունները, բայց կանոնը պարզ է. ոչ ռեզիդենտ B2C ծառայությունները առաջացնում են ԱԱՀ-ի անհապաղ պարտավորություններ.
- Հայ սպառողին վաճառվող ապրանքներԵթե օտարերկրյա էլեկտրոնային առևտրի ընկերությունը ապրանքներ է վաճառում ուղղակիորեն հայ մասնավոր հաճախորդներին և ինչ-որ կերպ կազմակերպում է առաքում Հայաստանի ներսում, ապա օտարերկրյա վաճառողը պատասխանատու է Հայաստանի ԱԱՀ-ի համար: Գործնականում ապրանքների ԱԱՀ-ն հաճախ գանձվում է ներմուծման (մաքսային) ժամանակ, բայց եթե օտարերկրյա վաճառողը հանդես է գալիս որպես գրանցման ներմուծող կամ վաճառում է ապրանքներ արդեն Հայաստանում, ապա վաճառքից ԱԱՀ գանձելու համար անհրաժեշտ կլինի ԱԱՀ-ի գրանցում: Հայաստանում չկա հեռահար վաճառքի որոշակի շեմ, ինչպես որոշ իրավասություններում. Հայաստանում ապրանքների ցանկացած կանոնավոր մատակարարում օտարերկրյա կազմակերպության կողմից ԱԱՀ չվճարող հաճախորդին կարող է ստեղծել գրանցման պարտավորություն:
- Ծառայություններ չգրանցված ձեռնարկություններինԵնթադրենք, օտարերկրյա խորհրդատվական ընկերությունը ծառայություններ է մատուցում հայկական փոքր ընկերության, որը գրանցված չէ ԱԱՀ-ով (օրինակ՝ նորաստեղծ, որը չի հասել շեմին կամ ընտրել է ԱԱՀ-ն): Քանի որ հայ հաճախորդը ԱԱՀ-ի համակարգում չէ, օտարերկրյա ընկերությունը չի կարող հույս դնել հակադարձ գանձման վրա. օտարերկրյա ընկերությունը պետք է գրանցվի և գանձի ԱԱՀ Հայաստանում կատարվող կամ Հայաստանում մատուցված ծառայությունների դիմաց իր վճարների վրա։
2. Վաճառք բացառապես ԱԱՀ-ով գրանցված բիզնեսներին (B2B) . Եթե արտասահմանյան ընկերության միակ գործունեությունը Հայաստանում ԱԱՀ-ով գրանցված հարկ վճարող հայկական բիզնեսներին վաճառքն է (ԱԱՀ ստանդարտ համակարգի համաձայն), ապա արտասահմանյան ընկերությունը պարտավոր չէ գրանցվել ԱԱՀ-ով։ Սա հակադարձ գանձման մեխանիզմի շնորհիվ է ։ B2B գործարքներում, որտեղ հայ հաճախորդը ԱԱՀ վճարող է, օրենքը թույլ է տալիս տեղական հաճախորդին ինքնուրույն գնահատել ԱԱՀ-ն։ Հայ գնորդը կկազմի գնման համար ինքնուրույն հաշիվ-ապրանքագիր, կհաշվարկի արժեքի 20% ԱԱՀ-ն, կվճարի այդ ԱԱՀ-ն հարկային մարմնին (և միաժամանակ կհանի այն որպես մուտքային ԱԱՀ, եթե այն վերաբերում է նրանց հարկվող գործունեությանը)։ Այս դեպքում արտասահմանյան մատակարարը պարտավոր չէ գանձել հայկական ԱԱՀ կամ ներկայացնել հաշվետվություններ. ըստ էության, համապատասխանության բեռը տեղափոխվում է տեղական գնորդի վրա։
- ՕրինակԱՄՆ խորհրդատվական ընկերությունը խորհրդատվություն է տրամադրում հայկական խոշոր կորպորացիայի, որը գրանցված է ԱԱՀ-ով: Ամերիկյան ընկերությունը կարող է իր ծառայությունը մատուցել առանց Հայաստանում ԱԱՀ-ի համար գրանցվելու. Հայկական կորպորացիան ԱԱՀ-ն հաշվառելու է ԱԱՀ-ի վերադարձի հակադարձ գանձման միջոցով: Այս պայմանավորվածությունը սովորական է միջսահմանային համար B2B ծառայություններ և ապահովում է ԱԱՀ-ի վճարումը տեղական ընկերության կողմից:
- Ուշադրություն – ստուգեք հաճախորդի կարգավիճակըՕտարերկրյա մատակարարը պետք է վստահ լինի, որ հայ գործարար հաճախորդն իսկապես ԱԱՀ-ով գրանցված հարկատու է: Եթե հաճախորդն է Նշում ԱԱՀ-ով գրանցված (հնարավոր է, որ նրանք գտնվում են շեմի տակ կամ հատուկ ռեժիմի տակ), հակադարձ վճարը չի կիրառվում, և օտարերկրյա մատակարարը պետք է գրանցվեր: Օտարերկրյա վաճառողների համար լավագույն պրակտիկա է ստանալ իրենց հայ գործարար հաճախորդների ԱԱՀ-ի գրանցման համարը կամ այլ կերպ հաստատել նրանց ԱԱՀ կարգավիճակը: Եթե օտարերկրյա ընկերությունը սխալմամբ համարում է վաճառքը որպես հակադարձ գանձված, երբ հայ հաճախորդը ԱԱՀ վճարող չի եղել, ապա օտարերկրյա ընկերությունը կարող է պատասխանատվություն կրել չվճարված ԱԱՀ-ի համար:
3. Արտասահմանյան բիզնեսներ, որոնք ֆիզիկական ներկայություն ունեն Հայաստանում . Եթե արտասահմանյան ընկերությունը բացում է մասնաճյուղ, գրասենյակ, պահեստ կամ այլ մշտական հաստատություն Հայաստանում և հարկվող գործունեություն է իրականացնում այդ ներկայության միջոցով, այն պետք է գրանցվի ԱԱՀ-ի համար որպես պարտադիր պայման (սովորաբար որպես տեղական բիզնեսը գրանցելու մաս): Կարևոր է, որ ինչպես նշվեց ավելի վաղ, արտասահմանյան մշտական ձեռնարկությունները չեն օգտվում ԱԱՀ-ի գրանցման ստանդարտ շեմից : Տեղական հայկական ընկերությունը պարտավոր չէ գրանցվել ԱԱՀ-ի համար, քանի դեռ չի գերազանցել որոշակի եկամուտ (115 միլիոն դրամ) կամ կամավոր չի ընտրել այն, բայց արտասահմանում հիմնադրված կազմակերպությունը (մասնաճյուղը) պետք է գրանցվի գործունեության սկզբից: Ըստ էության, հարկվող ներկայություն ունենալու գործողությունը նշանակում է, որ դուք ԱԱՀ վճարող եք ձեր վաճառքի առաջին դրամից: Այսպիսով, եթե ձեր արտասահմանյան ընկերությունը դուստր ձեռնարկություն կամ մասնաճյուղ է հիմնում Երևանում և սկսում է վաճառք իրականացնել, դուք պետք է անմիջապես դիմեք ԱԱՀ գրանցման համար. մի սպասեք որևէ վաճառքի շեմին հասնելուն:
4. Ապրանքների ներմուծողներ . Երբ օտարերկրյա ընկերությունը ապրանքներ է ներմուծում Հայաստան, ԱԱՀ-ն սովորաբար գանձվում է սահմանին որպես ներմուծման ԱԱՀ: Սովորաբար, գրանցված ներմուծողը (անձը կամ կազմակերպությունը, որի անունով ապրանքները մաքսազերծվում են) պատասխանատու է ներմուծման պահին ՀՀ մաքսային մարմիններին ԱԱՀ վճարելու համար: Եթե օտարերկրյա բիզնեսը գործում է որպես իր ապրանքների գրանցված ներմուծող (օրինակ՝ ապրանքը բերում է Հայաստանում պահեստավորելու և վաճառելու համար), ապա այն պետք է հարկային գրանցում ունենա ՀՀ-ում (կամ օգտագործի մաքսային միջնորդ): Հաճախ օտարերկրյա ընկերությունները ներմուծում են տեղական գործընկերոջ միջոցով կամ ունեն տեղական կազմակերպություն, որը զբաղվում է ներմուծմամբ: Բայց եթե ոչ, օտարերկրյա կազմակերպությունը պետք է գրանցվի՝ ներմուծման ԱԱՀ-ի և հետագա վաճառքի ԱԱՀ-ի հետ գործ ունենալու համար: Երբ այդ ներմուծված ապրանքները վաճառվում են ՀՀ-ում, վաճառքի համար պահանջվում է ԱԱՀ գանձել (եթե վաճառքը չի իրականացվում ԱԱՀ-ով գրանցված գնորդի կողմից, ո՞վ կարող է այդ դեպքում հակադարձ գանձում կատարել: Այնուամենայնիվ, ապրանքների վաճառքը, որպես կանոն, հակադարձ գանձում չի իրականացվում, հակադարձ գանձումը հիմնականում վերաբերում է ծառայություններին): Ամփոփելով՝ օտարերկրյա ներմուծման-արտահանման առևտրականները պետք է գրանցվեն ԱԱՀ-ի համար, եթե նրանք ապրանքներ են բերում Հայաստան վերավաճառքի կամ դրանք Հայաստանում օգտագործելու համար, որպեսզի նրանք կարողանան պատշաճ կերպով վճարել ներմուծման ԱԱՀ-ն և գանձել ԱԱՀ ներքին վաճառքից (և հնարավոր է՝ ներմուծման ԱԱՀ-ն հետ վերադարձնել որպես մուտքային հարկ):
5. Էլեկտրոնային ծառայությունների մատուցողներ . Սա արժանի է հատուկ հիշատակման, քանի որ Հայաստանը 2022 թվականից ի վեր ներդրել է հատուկ կանոններ: Հայ հաճախորդներին էլեկտրոնային/թվային ծառայությունների ոչ ռեզիդենտ մատուցողները շատ դեպքերում պետք է գրանցվեն ԱԱՀ-ի համար.
- B2C էլեկտրոնային ծառայությունների համար (Հայաստանում ֆիզիկական անձանց առցանց մատուցվող ծառայություններ) օտարերկրյա մատակարարը պետք է գրանցվի և առաջին վաճառքից գանձի ԱԱՀ Հայաստանում՝ ոչ մի շեմ չի գործում. Հայաստանն օգտագործում է մի քանի չափանիշներ (օրինակ՝ հաճախորդի բնակության վայրը, հաշվարկային հասցեն, IP հասցեն և այլն)՝ որոշելու, թե արդյոք Հայաստանում էլեկտրոնային ծառայություն է սպառվում: Եթե այո, ապա սպառողին վաճառելու համար վճարվում է 20% ԱԱՀ:
- Հայաստանյան իրավաբանական անձին տրամադրվող B2B էլեկտրոնային ծառայությունների համար առաջանում է երկու իրավիճակ.
- Եթե հայկական բիզնեսը գրանցված է ԱԱՀ-ով, ապա կիրառվում է հակադարձ վճար (Հայաստանի բիզնեսն ինքն է հաշվառում ԱԱՀ-ով, իսկ օտարերկրյա էլեկտրոնային ծառայություններ մատուցողը չի գրանցվում):
- Եթե հայ գործարար պատվիրատուն է Նշում ԱԱՀ-ով գրանցված (օրինակ՝ փոքր ընկերություն կամ հասարակական կազմակերպություն), այնուհետև օտարերկրյա մատակարարը պետք է գրանցվի և գանձի ԱԱՀ, նման է B2C սցենարին: Փաստորեն, սա համընկնում է ընդհանուր կանոնի հետ, որը մենք հայտարարել ենք բոլոր ծառայությունների համար, սակայն Հայաստանն ունի հատուկ առցանց համակարգ՝ հեշտացնելու էլեկտրոնային ծառայությունների համապատասխանությունը: Այսպիսով, Հայաստանում վաճառվող թվային բիզնեսները պետք է ենթադրեն ԱԱՀ-ի պարտադիր գրանցում Հայաստանում վերջնական օգտագործողներին ցանկացած ուղղակի վաճառքի համար.
6. Շեմային նկատառումներ . տեղական հայկական բիզնեսների համար կա տարեկան շրջանառության շեմ (ներկայումս տարեկան 115 միլիոն դրամ , մոտավորապես մոտ 200,000 եվրո), որի դեպքում նրանք պարտավոր չեն լինել ԱԱՀ վճարողներ և կարող են ընտրել պարզեցված հարկ: Այնուամենայնիվ, այս շեմը չի ազատում հարկվող մատակարարումներ կատարող օտարերկրյա բիզնեսին : Ոչ ռեզիդենտ ընկերությունները չեն ստանում մինչև 115 միլիոն դրամի անվճար անցաթուղթ: Եթե դուք օտարերկրյա կազմակերպություն եք՝ առանց հայկական գրասենյակի և նույնիսկ համեստ վաճառքներ եք կատարում հայ սպառողներին, ապա ձեզանից ակնկալվում է գրանցվել այդ վաճառքները սկսելուն պես (կրկին, քանի որ շեմը վերաբերում է միայն նրանց, ովքեր կարող են օգտվել «շրջանառության հարկի» ռեժիմից, որը բացառում է օտարերկրացիներին): Հետևաբար, օտարերկրյա բիզնեսները գործնականում ԱԱՀ գրանցման շեմ չունեն . կամ դուք պետք է անմիջապես գրանցվեք (B2C կամ ոչ ԱԱՀ B2B վաճառքի համար), կամ կարող է ընդհանրապես չգրանցվել (եթե բացառապես մատակարարում եք ԱԱՀ գրանցված գնորդներին, որոնք հակադարձ գանձում են կատարում): Սա կարևոր տարբերություն է, որը պետք է նշել:
Գրանցման ժամկետների համառոտ նկարագրություն . Վերը նշվածը կիրառելու համար օտարերկրյա բիզնեսը պետք է գրանցվի ՀՀ ԱԱՀ-ում, եթե ՝
- Այն վաճառում է ապրանքներ կամ ծառայություններ Հայաստանում ֆիզիկական կամ իրավաբանական անձանց, որոնք ԱԱՀ-ում գրանցված չեն (անկախ վաճառքի ծավալից):
- Այն Հայաստանում հիմնում է մասնաճյուղ կամ ֆիքսված բիզնես վայր, որը կկատարի հարկվող մատակարարումներ:
- Այն ապրանքներ է ներմուծում Հայաստան՝ օգտագործման կամ վաճառքի համար (ներմուծման ԱԱՀ-ի և հետագա վաճառքի համար):
- Այն հայ սպառողներին տրամադրում է էլեկտրոնային ծառայություններ (անկախ չափից)։
Եվ հակառակը, օտարերկրյա բիզնեսը պարտավոր չէ գրանցվել, եթե իր բոլոր հայկական վաճառքները կատարվում են ԱԱՀ-ով գրանցված ընկերություններին՝ ստանդարտ ԱԱՀ-ի ներքո. այդ տեղական ընկերությունները կկարգավորեն ԱԱՀ-ն հակադարձ գանձման միջոցով: Բացի այդ, եթե օտարերկրյա բիզնեսը իրականացնում է միայն այն գործունեությունները, որոնք լիովին ազատված են ԱԱՀ-ից (օրինակ՝ որոշակի ֆինանսական ծառայություններ կամ կրթական ծառայություններ կարող են ազատված լինել օրենքով), ապա ԱԱՀ-ի գրանցում անհրաժեշտ չէ, քանի որ այդ մատակարարումների համար ԱԱՀ չի գանձվում: Այնուամենայնիվ, ազատված կատեգորիաները սահմանափակ են. առևտրային գործունեության մեծ մասը կլինի հարկվող կամ զրոյական դրույքաչափով:
ԱԱՀ-ի գրանցման շեմերը և ազատումները Հայաստանում
Գրանցման շեմ. Հայաստանի հարկային օրենսգիրքը սահմանում է ԱԱՀ գրանցման շեմ՝ նախորդ կամ ընթացիկ օրացուցային տարվա ընթացքում 115 միլիոն դրամի շրջանառություն (մոտավորապես 280,000 դոլար): Այս շեմը հիմնականում վերաբերում է տեղական բիզնեսներին : Եթե հայկական բիզնեսի տարեկան վաճառքը մնում է 115 միլիոն դրամից ցածր, այն ավտոմատ կերպով պարտավոր չէ գրանցվել ԱԱՀ-ի համար: Դրա փոխարեն, այն կարող է ընտրել հարկվել պարզեցված շրջանառության հարկի ռեժիմով (համախառն եկամտի հարկ)՝ ԱԱՀ-ի փոխարեն ավելի ցածր դրույքաչափով: Երբ տեղական բիզնեսի եկամուտը մեկ տարվա ընթացքում գերազանցում է 115 միլիոն դրամը, պարտադիր է դառնում ԱԱՀ-ի համար գրանցվելը և այդ պահից սկսած սկսել ԱԱՀ գանձել իր վաճառքից:
- համար տեղական ընկերություններ և անհատ ձեռներեցներՇեմը գործում է որպես միացման/անջատման անջատիչ շրջանառության հարկի և ԱԱՀ համակարգի միջև: Հայաստանում շատ փոքր բիզնեսներ գործում են շրջանառության հարկի տակ, քանի դեռ չեն գերազանցել շեմը։
- Օտարերկրյա բիզնեսի համար շեմ չկաԻնչպես արդեն նշվել է, օտարերկրյա բիզնեսները չեն կարող օգտվել այս շեմից՝ ԱԱՀ-ից խուսափելու համար: Այն ոչ ռեզիդենտ մատակարարների համար օրենքը չի նախատեսում գրանցման որևէ շեմ կամ de minimis կանոն. Եթե Հայաստանում հարկման պայմանները բավարարված են (օրինակ՝ դուք վաճառում եք չգրանցված հաճախորդին), ԱԱՀ-ն գործում է առաջին վաճառքից, նույնիսկ եթե դա շատ փոքր գումար է: Սա նշանակում է, որ օտարերկրյա թվային ծառայություններ մատուցողը, որը հայ սպառողին 50 դոլարի մեկ վաճառք է կատարում, տեխնիկապես պարտավոր է գրանցել և վճարել հայկական ԱԱՀ-ն այդ վաճառքից:
- Կամավոր գրանցումԵ՛վ տեղական, և՛ արտասահմանյան ձեռնարկությունները կարող են կամավոր գրանցվել ԱԱՀ-ով, նույնիսկ եթե դա խիստ պահանջված չէ (թեև գործնականում գրանցման համար պահանջվող օտարերկրյա բիզնեսները, այնուամենայնիվ, ստիպված կլինեն դա անել): Շեմի տակ գտնվող տեղական փոքր բիզնեսը կարող է ընտրել ԱԱՀ-ն՝ ծախսերի գծով մուտքային ԱԱՀ-ն վերադարձնելու կամ հաճախորդներին որպես ԱԱՀ-ով գրանցված մատակարար ներկայանալու համար: Օտարերկրյա ընկերությունը, որը զբաղվում է միայն B2B-ով ԱԱՀ-ով գրանցված հաճախորդների հետ, սովորաբար գրանցման կարիք չունի, բայց կարող է. ինքնակամ գրանցվեք, եթե ցանկանաք (չնայած դա անելը սովորաբար ոչ մի օգուտ չի բերում, քանի որ այդ վաճառքները կատարվում են հակադարձ վճարով, գումարած՝ հարկային մարմինները կարող են թույլ չտալ ոչ ռեզիդենտին գրանցվել առանց հարկվող պատճառի):
Գրանցման պահանջից ազատումներ . Հայաստանի հարկային օրենսգիրքը չի նախատեսում գրանցման պարտավորությունից հատուկ ազատումներ հարկվող մատակարարումներ կատարողների համար: Եթե դուք զբաղվում եք հակադարձ գանձմամբ չընդգրկված հարկվող գործարքներով, ապա պետք է գրանցվեք. լրացուցիչ բացառություն չկա: Միակ «ազատությունը» այն է, եթե ձեր գործունեությունը լիովին դուրս է ԱԱՀ-ի կամ զրոյական դրույքաչափով հարկվող գործունեության շրջանակից.
- Եթե օտարերկրյա բիզնեսի միակ գործունեությունը Հայաստանում ապրանքների վաճառքն է, որը արտահանվում է (զրոյական դրույքաչափով մատակարարումներ) կամ ծառայություններ մատուցելով, որոնք զրոյական են (օրինակ՝ արտերկրում հաճախորդներին մատուցվող որոշ ծառայություններ զրոյական ԱԱՀ են), այն կարող է գրանցման կարիք չունենալ, քանի որ Հայաստանում որևէ հարկվող վաճառք չի իրականացնում: Բայց այս սցենարը հազվադեպ է ոչ ռեզիդենտի համար. Սովորաբար ոչ ռեզիդենտը ներգրավված կլինի Հայաստանի գործարքներում միայն այն դեպքում, եթե դրանք վաճառվեն մեջ Հայաստան (որը հարկվող ներքին մատակարարում է):
- Եթե բիզնեսը միայն արտադրում է ԱԱՀ-ից ազատված մատակարարումներ (օրինակ՝ օրենքով սահմանված ֆինանսական ծառայությունները, կրթությունը կամ առողջապահական ծառայությունները, որոնք ԱԱՀ-ից ազատված են), ապա ԱԱՀ-ի համար գրանցվել չի պահանջվում, քանի որ այդ գործունեության համար ԱԱՀ չի գանձվում: Այնուամենայնիվ, զուտ օտարերկրյա բիզնեսները հազվադեպ են գալիս միայն ազատված ծառայություններ մատուցելու. և ամենակարևորը, թվային ծառայություններն են, ինչպիսիք են հոսքը, SaaS-ը և այլն Նշում ազատված (դրանք հարկվում են 20%)։ Այսպիսով, այս բացառման սցենարը հիմնականում վերաբերում է որոշակի ոլորտներին:
Ամփոփելով՝ արտասահմանյան ընկերությունների համար 115 միլիոն դրամի շեմը անվտանգության ցանց չէ. այն կարևոր է իրավիճակը հասկանալու համար (հատկապես, եթե դուք հիմնում եք տեղական դուստր ձեռնարկություն, այդ տեղական ընկերությունը կօգտագործի շեմի կանոնը): Սակայն որպես ոչ ռեզիդենտ վաճառող, ենթադրեք, որ շեմ չկա և ավտոմատ ազատում չկա . եթե դուք պետք է գանձեք հայկական ԱԱՀ, ապա պետք է գրանցվեք՝ անկախ վաճառքի ծավալից:
Մեկ մեղմացնող կետ. Հայաստանը ներկայումս չի պահանջում, որ ոչ ռեզիդենտ բիզնեսները նշանակեն տեղական հարկային ներկայացուցիչ ՝ գրանցվելու համար: Ի տարբերություն որոշ երկրների, որոնք պարտադիր են տեղական գործակալի կամ հարկային ներկայացուցչի ներկայությամբ օտարերկրյա ԱԱՀ գրանցման համար, Հայաստանում դուք կարող եք անմիջապես գրանցվել հարկային մարմիններում (Պետական եկամուտների կոմիտե): Սա պարզեցնում է գործընթացը և նվազեցնում է համապատասխանության ծախսերը օտարերկրյա ընկերությունների համար:
Հաջորդը, մենք կներկայացնենք Հայաստանում որպես օտարերկրյա բիզնես ԱԱՀ-ի համար գրանցվելու քայլ առ քայլ գործընթացը և կընդգծենք տարբեր տեսակի բիզնեսների համար ընթացակարգի ցանկացած տարբերություն։
Քայլ առ քայլ ԱԱՀ-ի գրանցման գործընթացը օտարերկրյա բիզնեսի համար
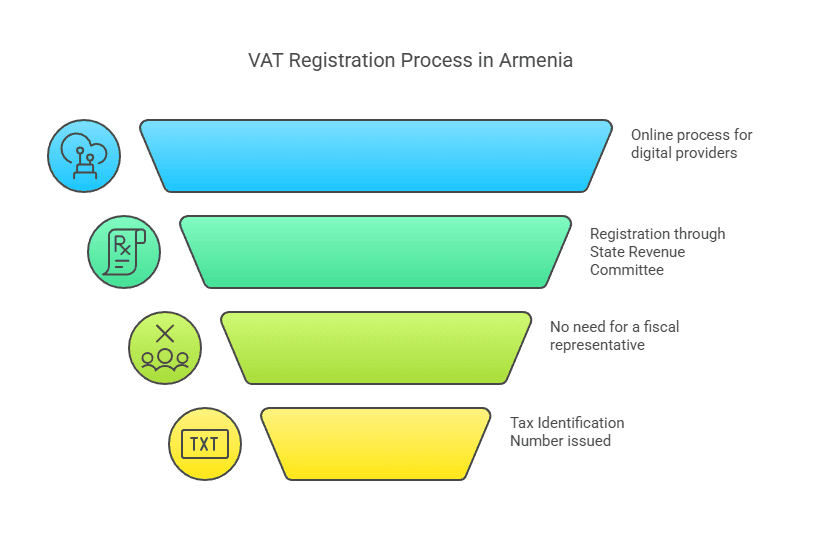
ԱԱՀ-ի համար Հայաստանում որպես օտարերկրյա բիզնես գրանցվելը ներառում է մի քանի քայլ: Գործընթացը փոքր-ինչ կտարբերվի՝ կախված նրանից, թե դուք գրանցվում եք ֆիզիկական ներկայությամբ (օրինակ՝ մասնաճյուղ) , թե որպես ոչ ռեզիդենտ թվային/ծառայություն մատուցող՝ օգտագործելով առցանց համակարգը : Ստորև մենք ներկայացնում ենք ընդհանուր ընթացակարգը և հատուկ ուղիները.
1. Որոշեք Ձեր իրավասությունը և ժամկետները
- Գնահատեք պարտավորությունըՆախ, հաստատեք, որ ձեր բիզնես գործունեությունը առաջացնում է ԱԱՀ-ի գրանցման անհրաժեշտությունը: Ինչպես քննարկվեց, եթե դուք հարկվող վաճառքներ եք իրականացնելու Հայաստանում չգրանցված հաճախորդներին, պլանավորեք գրանցվել մինչ այդ վաճառքները սկսելը կամ որքան հնարավոր է շուտ, երբ դուք գիտակցում եք պարտավորությունը: Եթե դուք Հայաստանում մասնաճյուղ կամ գրասենյակ եք հիմնում, որը զբաղվում է առևտրով, դուք պետք է պատրաստվեք գրանցել այդ կազմակերպությունը ԱԱՀ-ի համար՝ որպես կարգավորման մաս:
- Ընտրեք գրանցման երթուղինՀայաստանն առաջարկում է գրանցման էլեկտրոնային պորտալ ոչ ռեզիդենտների համար (նախատեսված է հիմնականում սպառողներին էլեկտրոնային ծառայություններ մատուցողների համար): Եթե դա համապատասխանում է ձեր գործին, կարող եք օգտագործել առցանց էլեկտրոնային ԱԱՀ համակարգը: Հակառակ դեպքում, ձեզ կարող է անհրաժեշտ լինել գրանցվել հարկային մարմինների միջոցով՝ ներկայացնելով ձևեր (հնարավոր է էլեկտրոնային եղանակով էլեկտրոնային փոստով/կայքով կամ թղթային ձևով): Եթե դուք ստեղծում եք տեղական մասնաճյուղ կամ դուստր ձեռնարկություն, գրանցումը սովորաբար տեղի է ունենում տեղական հարկային գրասենյակի միջոցով՝ բիզնեսի գրանցմանը զուգահեռ:
2. Պատրաստել անհրաժեշտ տեղեկատվություն և փաստաթղթեր
Գրանցվելու համար ընդհանուր առմամբ պետք է տրամադրեք.
- Բիզնեսի մանրամասներըՁեր բիզնեսի իրավաբանական անվանումը, հասցեն (օտարերկրյա ընկերության համար, ձեր գլխամասային գրասենյակի հասցեն արտերկրում) և, հնարավոր է, ցանկացած տեղական գործունեության հասցեն, եթե կիրառելի է:
- Նույնականացման համարներՁեր հայրենի երկրի գրանցման համարը կամ հարկային ID-ն, և ցանկացած հայկական հարկային ID, եթե նախկինում տրված է: Եթե ունեք գրանցված մասնաճյուղ, ապա այդ մասնաճյուղը կգրանցվի Հայաստանի պետական ռեգիստրում և կտրվի հարկ վճարողի նույնականացման համարը (TIN):
- Լիազորված անձՆերկայացուցչի կոնտակտային տվյալները, ով կզբաղվի գրանցումը (սա կարող է լինել ընկերության աշխատակից կամ սպա): Թեև հարկաբյուջետային ներկայացուցիչ չի պահանջվում, ձեզ դեռ պետք է տեղական կոնտակտային կետ կամ առնվազն մեկը, որը պատասխանատու է Հայաստանի հարկային մարմնի հետ նամակագրության համար: Հաճախ դա կարող է անել ընկերության անձնակազմը հեռակա կարգով, եթե օգտագործում են էլեկտրոնային համակարգը:
- Աջակցող փաստաթղթերՈչ ռեզիդենտի համար, որն ուղղակիորեն գրանցվում է, Հայաստանը կարող է պահանջել փաստաթղթեր, ինչպիսիք են հիմնադրման վկայականը կամ ձեր բիզնեսի գոյությունը հաստատող առևտրային ռեգիստրից քաղվածք, ընկերության կանոնադրության պատճենը և դիմումը ստորագրողի անձը հաստատող փաստաթուղթ: Մասնաճյուղ գրանցելու դեպքում դուք պետք է տրամադրեք մասնաճյուղի գրանցման վկայականը Հայաստանի իշխանությունների կողմից և մայր ընկերության փաստաթղթերը: Ցանկացած փաստաթուղթ, որը հայերեն չէ, կարող է հայերեն թարգմանության կարիք ունենալ (կամ հնարավոր է անգլերեն փաստաթղթերն ընդունվում են էլեկտրոնային ԱԱՀ պորտալի համար): Խելամիտ կլինի նոտարական կարգով հաստատված/առաքել հիմնական փաստաթղթերի պատճենները, եթե ամբողջական գրանցում եք կատարում հարկային գրասենյակում:
3. Ներկայացրեք ԱԱՀ-ի գրանցման հայտը
Ոչ ռեզիդենտ թվային ծառայությունների մատակարարներ (օգտագործելով էլեկտրոնային ԱԱՀ պորտալը) . Հայաստանն ունի էլեկտրոնային ծառայությունների ԱԱՀ գրանցման համար նախատեսված հատուկ առցանց պորտալ : Այս պորտալը (հաճախ անվանում են էլեկտրոնային ԱԱՀ համակարգ) հասանելի է Հայաստանի հարկային մարմինների պաշտոնական կայքի միջոցով: Ինտերֆեյսը հասանելի է անգլերեն և ռուսերեն լեզուներով, ինչը այն դարձնում է օգտագործողին հարմար օտարերկրյա ընկերությունների համար: Այս պորտալի միջոցով՝
- Դուք ստեղծում եք հաշիվ որպես էլեկտրոնային ծառայությունների օտարերկրյա մատակարար:
- Համակարգը կուղղորդի ձեզ մուտքագրել ձեր ընկերության տվյալները և վերբեռնել ցանկացած անհրաժեշտ փաստաթուղթ էլեկտրոնային եղանակով:
- Ներկառուցված է էլեկտրոնային ստորագրության պարզեցված գործընթացը, որը թույլ է տալիս թվային ձևով ստորագրել դիմումը՝ առանց ֆիզիկական ներկայության կարիքի:
- Ավարտելուց հետո գրանցումը կարող է հաստատվել րոպեների ընթացքում (ըստ հարկային մարմինների): Դուք կստանաք Հայաստանի հարկ վճարողի նույնականացման համարը (TIN) կամ ԱԱՀ համարը և մուտքի հավատարմագրերը, որոնք կօգտագործեք ընթացիկ փաստաթղթերի համար:
Այս արդյունավետ մոտեցումը ներդրվել է 2022 թվականին՝ գրանցվելու անհրաժեշտություն ունեցող օտարերկրյա թվային բիզնեսների նոր ալիքի հետ գործ ունենալու համար։ Եթե ձեր բիզնես մոդելը բացառապես հայ հաճախորդներին թվային ծառայություններ մատուցելն է , ապա սա է առաջարկվող ուղին։
Այլ օտարերկրյա բիզնեսներ (ապրանքներ, ծառայություններ կամ ֆիզիկական ներկայություն ունեցող) . Եթե դուք չեք մատուցում միայն թվային ծառայություններ, կամ ներմուծման/արտահանման բիզնես եք, կամ ցանկացած իրավիճակում, որտեղ էլեկտրոնային ԱԱՀ պորտալը հստակորեն չի կիրառվում, կարող եք գրանցվել՝ կապվելով Հայաստանի պետական եկամուտների կոմիտեի (ՊԵԿ) հետ։
- ՊԵԿ-ն իրականացնում է բոլոր հարկ վճարողների հարկային գրանցումները: Իրենց կայքում նրանք տրամադրում են հարկ վճարողների գրանցման ձևեր և ուղեցույցներ:
- Հնարավոր է, որ կարողանաք հայտը ներկայացնել առցանց՝ ՊԵԿ համակարգի միջոցով ինչպես նաև. ՊԵԿ-ն ունի հարկ վճարողների գրանցման առցանց ծառայություն՝ TIN ստանալու համար: Սա, հավանաբար, պահանջում է լրացնել էլեկտրոնային ձևաթուղթը և կցել սկանավորված փաստաթղթերը:
- Որպես այլընտրանք, գրանցումը կարող է կատարվել տեղական հարկային գրասենյակի միջոցով կամ դիմումը փոստով ուղարկելով, եթե էլեկտրոնային միջոցները հասանելի չեն: Շատ օտարերկրյա ընկերություններ ներգրավում են տեղական հաշվապահական/հարկային ընկերություն՝ աջակցելու գործընթացին՝ ապահովելու բոլոր ձևականությունները (օրինակ՝ թարգմանությունները և ձևի ճիշտ լրացումը):
- Արտասահմանյան ընկերության համար մասնաճյուղի հիմնում, երբ մասնաճյուղը գրանցում եք Հայաստանի պետական ռեգիստրում, մասնաճյուղին կտրվի TIN (հարկային ID) և այդ մասնաճյուղը պետք է առանձին կամ միաժամանակ գրանցվի ԱԱՀ-ով, քանի որ այն լինելու է ԱԱՀ վճարող լռելյայն: Գործնականում մասնաճյուղի հարկային գրանցումը հաճախ իրականացվում է որպես բիզնեսի գրանցման ընդհանուր գործընթացի մաս:
Նշում . Երբ ուղղակիորեն գրանցվում եք որպես ոչ ռեզիդենտ (հատկապես մասնագիտացված էլեկտրոնային ծառայությունների պորտալից դուրս), համոզվեք, որ պարզաբանում եք, որ դա օտարերկրյա կազմակերպության ԱԱՀ գրանցում է: Հարկային մարմինը ձեզ համապատասխանաբար կդասակարգի: Քանի որ Հայաստանը հարկային ներկայացուցիչ չի պահանջում, դուք կգրանցվեք ձեր ընկերության անունով:
4. Ստացեք հարկային նույնականացման համարը (TIN) / ԱԱՀ համարը
Հաջող դիմումից հետո հարկային մարմինը ձեր բիզնեսի համար կտրամադրի հարկային նույնականացման համար (ՀՀՀ) : Հայաստանում ՀՀՀ-ն նաև ծառայում է որպես ԱԱՀ գրանցման համար: Ընկերությունների համար ՀՀՀ-ն սովորաբար թվերի հաջորդականություն է, որը տրվում է հարկ վճարողին նույնականացնելու համար: Արտասահմանյան բիզնեսները կստանան համար նույն ձևաչափով, ինչ տեղական հարկ վճարողները: Այս ԱԱՀ համարն է, որը դուք կօգտագործեք հաշիվ-ապրանքագրերում և հարկային մարմինների հետ նամակագրության մեջ:
Եթե դուք օգտագործել եք էլեկտրոնային ԱԱՀ պորտալը, դուք պետք է ստանաք գրանցման հաստատում, և դուք կօգտագործեք ձեր մուտքի հավատարմագրերը ապագա փաստաթղթերի համար: Եթե դիմել եք ընդհանուր երթուղիով, կարող եք ստանալ պաշտոնական վկայագիր կամ նամակ, որը հաստատում է ձեր ԱԱՀ գրանցումը և TIN-ը: Պահպանեք այս տեղեկատվությունը անվտանգ, քանի որ այն ձեզ անհրաժեշտ կլինի հաշվետվություններ ներկայացնելու, ԱԱՀ վճարումներ կատարելու և ձեր ԱԱՀ կարգավիճակը ցանկացած բիզնես գործընկերներին ապացուցելու համար:
5. Գրանցվեք առցանց հարկային հաշիվների համար (եթե ոչ արդեն)
Հայաստանի ՊԵԿ-ը գործում է հարկերի ներկայացման և վճարման առցանց համակարգեր: Օտարերկրյա հարկատուները, գրանցվելուց հետո, պետք է ապահովեն, որ իրենց հասանելիությունն ունեն հետևյալ համակարգերը.
- Եթե դուք անցել եք թվային ծառայությունների էլեկտրոնային ԱԱՀ համակարգով, ապա այդ պորտալի միջոցով արդեն մուտք ունեք հաշվետվություններ ներկայացնելու համար:
- Եթե դուք գրանցվել եք ընդհանուր համակարգի միջոցով, ապա պետք է հաշիվ ստեղծեք ՊԵԿ-ի առցանց հարթակում (հաճախ կոչվում է «հարկ վճարողի անձնական հաշիվ» կամ նմանատիպ): Սա թույլ կտա էլեկտրոնային եղանակով ներկայացնել ԱԱՀ-ի հայտարարագրերը (եթե տրամադրվում է անգլերեն կամ ռուսերեն, կամ այլ կերպ՝ հայերեն. երբեմն հարկային համակարգերը թույլ են տալիս անգլերեն ձևեր ոչ ռեզիդենտների համար): ՊԵԿ առցանց պորտալը կարևոր է շարունակական համապատասխանության համար:
Հնարավոր է, որ ձեզ անհրաժեշտ լինի օգտագործել տրամադրված TIN-ը և նախնական գաղտնաբառ կամ ընթացակարգ՝ ձեր առցանց հաշիվն ակտիվացնելու համար: Գործընթացը սովորաբար մանրամասնում է ՊԵԿ-ը գրանցման ժամանակ:
6. Հասկացեք ձեր գրանցման առանձնահատկությունները
Կախված ձեր բիզնեսի տեսակից, նշեք առանձնահատկությունները.
- Գրանցման ամսաթվի ազդեցությունըՁեր ԱԱՀ-ի գրանցումն ուժի մեջ է մտնում կամ այն օրվանից, երբ դուք խնդրել եք, կամ այն օրվանից, երբ դուք հատում եք շեմը/սկսած հարկվող մատակարարումը: Այդ կետից սկսած բոլոր հարկվող գործարքները պետք է ներառեն ԱԱՀ։ Համոզվեք, որ դուք ԱԱՀ չեք գանձում նախքան պաշտոնապես գրանցված լինելը (քանի որ դուք չեք ունենա համար, որով դրա մասին պետք է զեկուցեք), բայց նաև մի հետաձգեք գրանցումը շատ երկար այն բանից հետո, երբ ձեզանից պահանջվում է, այլապես կարող եք պատասխանատվություն կրել չգանձված ԱԱՀ-ի համար:
- Տեղական մասնաճյուղԵթե դուք մասնաճյուղ եք գրանցել, ապա այդ մասնաճյուղն այժմ հայաստանյան հարկատու է։ Այն պետք է առանձին հաշիվներ վարի իր հայաստանյան գործունեության համար և համապատասխանի տեղական ընկերությանը:
- Ոչ ռեզիդենտ (ոչ PE)Եթե դուք գրանցվել եք պարզապես որպես ոչ ռեզիդենտ որոշակի գործարքների համար, հիշեք, որ այս գրանցումը միայն ծածկում է Հայաստանի ԱԱՀ գանձելու ձեր պարտավորությունը: Դա չի նշանակում, որ դուք ենթակա եք Հայաստանի կորպորատիվ եկամտահարկի կամ այլ պարտավորությունների եթե դուք ունեք PE: Այլ կերպ ասած, ԱԱՀ-ի համար գրանցվելն ինքնին չի ստեղծում եկամտային հարկի համար հարկվող ներկայություն, դա միայն ԱԱՀ-ի համար համապատասխանության քայլ է: (Իհարկե, եթե դուք իրականում ունեք PE, հավանաբար ունեք նաև այլ հարկեր):
7. Հաստատում և հաջորդ քայլեր
Գրանցվելուց հետո դուք պատրաստ եք սկսել հայկական ԱԱՀ-ով հաշիվ-ապրանքագրեր թողարկել (առկայության դեպքում) և հարկ հավաքել: Հարկային մարմինը կարող է տրամադրել ուղեցույց կամ տեղեկատվության փաթեթ ներկայացման և վճարման վերաբերյալ: Այս փուլում խելամիտ կլինի խորհրդակցել տեղական հարկային խորհրդատուի հետ կամ մանրակրկիտ վերանայել ՊԵԿ-ի ուղեցույցները՝ համոզվելու համար, որ դուք հասկանում եք, թե ինչպես պետք է ներկայացնել ձեր առաջին ԱԱՀ-ի հայտարարագիրը և ինչպես վճարել ԱԱՀ-ի վճարումը արտերկրից: Մենք կանդրադառնանք համապատասխանության այդ քայլերին հաջորդ բաժնում:
Մշակման ժամանակ . Հատուկ պորտալն օգտագործող ոչ ռեզիդենտների գրանցման գործընթացը շատ արագ է (րոպեից մինչև մեկ օր): Այլ մեթոդների համար մշակման ժամանակը կարող է տատանվել մի քանի օրից մինչև մի քանի շաբաթ՝ կախված նրանից, թե որքան արագ եք տրամադրում պահանջվող լրացուցիչ տեղեկատվությունը: Ընդհանուր առմամբ, Հայաստանը բարելավել է իր վարչական արդյունավետությունը, և այն փաստը, որ ֆինանսական ներկայացուցիչ անհրաժեշտ չէ, վերացնում է հնարավոր ուշացումը:
Հիմա, երբ դուք գրանցվել եք, անցնենք ձեր ՝ որպես օտարերկրյա բիզնեսի, ԱԱՀ-ի համապատասխանության և հաշվետվությունների ներկայացման ընթացիկ պարտավորություններին ։
Ընթացիկ ԱԱՀ-ի համապատասխանության և հաշվետվության պարտավորություններ
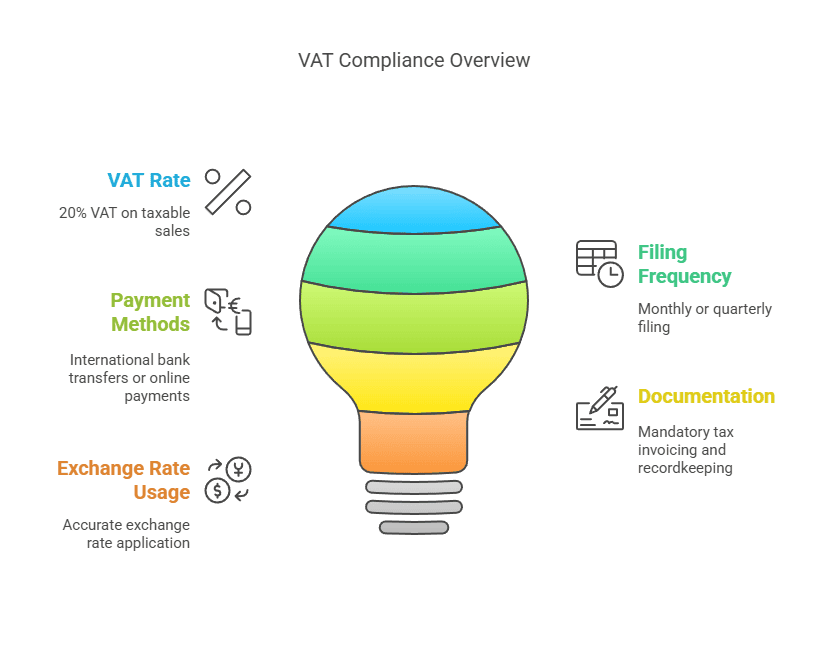
Հայաստանում ԱԱՀ-ի համար գրանցվելուց հետո օտարերկրյա ձեռնարկությունները պետք է համապատասխանեն նույն ընթացիկ պահանջներին, ինչ ԱԱՀ-ով գրանցված ցանկացած հարկ վճարող: Ստորև ներկայացված են հիմնական պարտավորությունները.
1. ԱԱՀ-ի գանձում և գանձում . Գրանցվելուց հետո դուք պետք է գանձեք ՀՀ ԱԱՀ (20%) ձեր կողմից հայ հաճախորդներին կատարվող բոլոր հարկվող մատակարարումներից (բացառությամբ զրոյական դրույքաչափով կամ օրենքով ազատվածների): Սա նշանակում է.
- Հաշիվ ապրանքագրերՏրամադրեք պատշաճ հաշիվ-ապրանքագրեր կամ անդորրագրեր, որոնք ներառում են ձեր հայկական ԱԱՀ համարը և ցույց են տալիս գանձված ԱԱՀ-ի գումարը: B2B գործարքների համար հայաստանյան բիզնեսները ակնկալում են «հարկային հաշիվ», որը կհամապատասխանի Հայաստանի պահանջներին, որպեսզի նրանք կարողանան պահանջել մուտքային ԱԱՀ: B2C գործարքների համար (օրինակ՝ առցանց վաճառվող թվային ծառայություններ) ԱԱՀ-ն ցույց տվող պարզեցված անդորրագիրը կարող է բավարար լինել, սակայն լավ պրակտիկա է ձեր կողմից գանձվածի հստակ գրառումները պահպանելը:
- ԳնացանկՀամոզվեք, որ ձեր գնագոյացումը արտացոլում է ԱԱՀ-ն, որտեղ կիրառելի է: Եթե գները գովազդել եք հայ սպառողներին, պարզաբանեք՝ ներառված է ԱԱՀ, թե կավելացվի վճարման ժամանակ: Շատ օտարերկրյա թվային ծառայություններ պարզապես ունեն ԱԱՀ-ով ներառյալ գներ՝ պարզության համար:
- ԱրտարժույթՀայաստանում ԱԱՀ-ն հաշվարկվում է ՀՀ դրամով: Եթե գործարքներ եք կատարում այլ արժույթով (օրինակ՝ ԱՄՆ դոլար կամ եվրո), ապա ձեզ հարկավոր է վաճառքի գումարը փոխարկել ՀՀ դրամի ԱԱՀ-ի հաշվետվության համար՝ օգտագործելով մատակարարման ամսաթվին կամ ժամանակաշրջանի ավարտին գործող փոխարժեքը (ՀՀ Կենտրոնական բանկի պաշտոնական փոխարժեքը)՝ համաձայն հարկային կանոնների: Պահպանեք օգտագործված փոխարժեքների գրառումները:
2. ԱԱՀ հաշվետվությունների ներկայացման հաճախականությունը . Հայաստանի ԱԱՀ հաշվետվությունները, որպես կանոն, ներկայացվում են ամսական հիմունքներով : Տեղական ԱԱՀ վճարողների համար ստանդարտ կանոնն այն է, որ ԱԱՀ հաշվետվությունը պետք է ներկայացվի հաշվետու ամսվան հաջորդող ամսվա 20-ին : Օրինակ, հունվար ամսվա ԱԱՀ հաշվետվությունը պետք է ներկայացվի մինչև փետրվարի 20-ը: Այս ամսական ներկայացումը վերաբերում է դեպքերի մեծ մասին, ներառյալ մշտական հաստատություն ունեցող օտարերկրյա ընկերությունները կամ ապրանքների/ծառայությունների կանոնավոր առևտուր իրականացնող ընկերությունները:
Այնուամենայնիվ, էլեկտրոնային ԱԱՀ համակարգն օգտագործող ոչ ռեզիդենտ թվային ծառայություններ մատուցողների համար կա հատուկ արտոնություն . նրանց թույլատրվում է ներկայացնել եռամսյակային ԱԱՀ հաշվետվություններ : Փաստորեն, Հայաստանը համապատասխանեցրել է այս ոչ ռեզիդենտների հաշվետվությունների կազմը միջազգային ընդհանուր պրակտիկային (ինչպես ԵՄ եռամսյակային OSS/ԱԱՀ հաշվետվությունները): Այսպիսով՝
- Եթե դուք ոչ ռեզիդենտ եք, Հայաստանում միայն մասնավոր անձանց էլեկտրոնային ծառայություններ եք տրամադրում հատուկ պորտալի միջոցով, ապա հաշվետվությունները կներկայացնեք եռամսյակը մեկ (տարին չորս անգամ): Եռամսյակներն են՝ հունվար-մար, ապրիլ-հունիս, հուլիս-սեպտ, հոկտեմբեր-դեկտեմբեր, և յուրաքանչյուր եռամսյակի վերադարձը պետք է կատարվի մինչև եռամսյակի ավարտին հաջորդող ամսվա 20-ը: Այսպիսով, 1-ին եռամսյակը (հունվար-մար) ավարտվում է մինչև ապրիլի 20-ը և այլն:
- Եթե դուք ծառայություններ եք մատուցում նաև Հայաստանում ԱԱՀ չգրանցված ձեռնարկություններին (իրավաբանական անձանց), ապա ի սկզբանե օրենքը ակնկալում էր ամսական եկամուտներ այդ գործարքների համար. բայց գործնականում էլեկտրոնային ԱԱՀ համակարգը այժմ համախմբում է ձեր բոլոր էլեկտրոնային ծառայությունների վաճառքները եռամսյակային եկամտաբերության մեջ: Այսպիսով, արդյունավետորեն, ձեր բոլոր B2C և ոչ ԱԱՀ B2B էլեկտրոնային ծառայությունները կարող են զեկուցվել եռամսյակը մեկ:
Տեղական մասնաճյուղ կամ կանոնավոր գրանցում ունեցող (ոչ էլեկտրոնային ծառայությունների պորտալի միջոցով) արտասահմանյան բիզնեսների համար ակնկալեք ամսական հաշվետվությունների ներկայացման պահանջներ, քանի որ ձեզ կվերաբերվեն ինչպես ցանկացած հայկական ընկերության: Այդ ստանդարտ ռեժիմում եռամսյակային հաշվետվություններ ներկայացնելու տարբերակ չկա:
3. ԱԱՀ վճարում . Հայտարարագրին պետք է կցվի ԱԱՀ-ի վճարումը.
- Վճարման վերջնաժամկետը նույնն է, ինչ վերադարձի վերջնաժամկետը (հաջորդող ամսվա կամ եռամսյակի 20-ը): Այդ ամսաթվի դրությամբ ԱԱՀ-ն, որը դուք գանձել եք տվյալ ժամանակահատվածում, պետք է վերադարձվի:
- էլեկտրոնային ԱԱՀ պորտալ տրամադրում է վճարման հարմար տարբերակներ. կարող եք բանկային փոխանցման միջոցով վճարել Հայաստանի գանձապետարան տարբեր արտարժույթներով (նրանք ընդունում են մի քանի հիմնական արժույթներ և կփոխակերպվեն ՀՀ դրամի) կամ նույնիսկ վճարել կրեդիտ/դեբետային քարտով անմիջապես պորտալի միջերեսի միջոցով: Սա նշանակում է, որ դուք անում եք Նշում Ձեզ անհրաժեշտ է հայկական բանկային հաշիվ՝ ձեր ԱԱՀ-ի պարտավորությունները վճարելու համար, ինչը շատ օգտակար հատկություն է ոչ ռեզիդենտների համար:
- Եթե դուք փաստաթղթեր եք ներկայացնում ստանդարտ համակարգի միջոցով, ապա, հավանաբար, կվճարեք միջազգային բանկային փոխանցումով Հայաստանի պետական բյուջեի հատուկ հաշվին: Համոզվեք, որ օգտագործեք ձեր TIN-ը և վճարման ճիշտ ծածկագրերը, որպեսզի վճարումը մուտքագրվի ձեր հարկային հաշվին: Վճարումը պետք է լինի ՀՀ դրամով; եթե ուղարկում եք այլ արժույթ, ձեր բանկը կփոխակերպի այն, հնարավոր է՝ վճարներ կրելով: Միջազգային բանկային ուշացումները հաշվի առնելու համար շատ կարևոր է փոխանցումը սկսել վերջնաժամկետից մի քանի օր առաջ:
- Ժամկետանց վճարումը կառաջացնի տոկոսներ (ներկայումս ՀՀ օրենսդրությունը սահմանում է տույժի տոկոս օրական 0.075% 2025 թվականի դրությամբ չվճարված հարկից, որը տարեկան կտրվածքով կազմում է մոտավորապես 27%, մինչև որոշակի սահմանաչափ), ուստի ժամանակին վճարումը կարևոր է:
4. Գրառումների պահպանում . ԱԱՀ-ում գրանցված բիզնեսները պետք է մանրամասն գրանցամատյաններ վարեն հետևյալի վերաբերյալ.
- Կատարված բոլոր վաճառքները, որոնք ենթակա են ՀՀ ԱԱՀ-ի, ներառյալ ամսաթիվը, հաճախորդի տվյալները (եթե B2B), գումարը, գանձված ԱԱՀ:
- Բոլոր գնումների հաշիվ-ապրանքագրերը, որոնցում վճարվել է Հայաստանի ԱԱՀ (եթե ունեք այդպիսիք, տե՛ս ստորև ԱԱՀ-ի մուտքագրումը):
- Ներմուծման/արտահանման փաստաթղթերը, եթե կիրառելի են, ցանկացած ներմուծման վճարված ԱԱՀ-ի կամ արտահանման (զրոյական դրույքաչափով վաճառք) համապատասխանեցնելու համար:
- Թողարկված ցանկացած վարկային նշում կամ ճշգրտում:
- Այս գրառումները պետք է պահպանվեն մի քանի տարի աուդիտի դեպքում: Հայաստանը, ընդհանուր առմամբ, պահանջում է հարկ վճարողներից առնվազն հաշվառումներ վարել 3-5 տարի (հինգ տարին ընդհանուր չափանիշ է, թեև ստուգեք տեղական օրենսդրությունը. շատ ընկերություններ ԱԱՀ-ի հաշվառում են պահում առնվազն հինգ տարի):
Եթե դուք օգտվում եք էլեկտրոնային ԱԱՀ համակարգից, ձեր հաշվետվությունների մեծ մասը պարզեցված է, բայց դուք դեռ պետք է պահեք հարկվող գործարքների ներքին մատյան: Եթե հարկային մարմինը երբևէ հարցում անի, դուք պետք է տրամադրեք օժանդակ տվյալներ:
5. Մուտքային ԱԱՀ և նվազեցումներ . ԱԱՀ-ի առավելություններից մեկը գործարար ծախսերի համար մուտքային ԱԱՀ կրեդիտներ պահանջելու հնարավորությունն է: Այնուամենայնիվ, այս ասպեկտը կարող է սահմանափակ լինել օտարերկրյա բիզնեսների համար.
- Հայաստանում ֆիզիկական ներկայություն չունեցող թվային ծառայությունների ոչ ռեզիդենտ մատակարարը, ամենայն հավանականությամբ, չունի տեղական մուտքային ԱԱՀ պահանջելու (քանի որ նա, հավանաբար, Հայաստանի կողմից ԱԱՀ չի գանձում արտասահմանյան իր ծախսերի համար): Այդ բիզնեսը պարզապես կփոխանցի վաճառքից գանձված ԱԱՀ-ն՝ առանց հաշվանցման:
- Օտարերկրյա ընկերություն, որը ներմուծում է ապրանքներ կամ ծախսեր է կատարում Հայաստանում (օրինակ՝ տոնավաճառի վճար, որն ուներ հայկական ԱԱՀ, կամ տեղական մատակարարի արժեքը 20%) կարող է պահանջել մուտքային ԱԱՀ այդ ծախսերի վրա՝ պայմանով, որ նրանք գրանցված ԱԱՀ վճարող են, և ծախսերը վերաբերում են նրանց հարկվող գործունեությանը: Օրինակ, եթե ձեր գրանցված մասնաճյուղը գրասենյակային ապրանքներ է գնում Հայաստանում և տեղական վաճառողին վճարում է 100,000 դրամ + ԱԱՀ (20,000 դրամ), ապա այդ 20,000 դրամը կարող է ընդունվել որպես մուտքային վարկ ձեր ԱԱՀ-ի հայտարարագրում:
- Մեկ կարևոր սահմանափակում. Եթե բիզնեսն է հաստատված չէ Հայաստանում (առանց ԱՁ) և պարզապես գրանցվել է ԱԱՀ-ի համար, Հայաստանը սովորաբար չի թույլատրում ավելցուկային ԱԱՀ-ի կամ մուտքային վարկի փոխադրումների վերադարձ այդ չստեղծված կազմակերպության համար: Փաստորեն, շատ երկրներ սահմանափակում են ԱԱՀ-ի վերադարձը չհիմնավորված ձեռնարկություններին, եթե փոխադարձ համաձայնություններ չկան: Հայաստանի ոչ ռեզիդենտների համակարգը հիմնականում ելքային ԱԱՀ-ի հավաքագրումն է. այն կարող է հեշտությամբ չվճարել մուտքային ԱԱՀ-ի վերադարձը ոչ ռեզիդենտին: (Հայաստանի համար «ԱԱՀ վերադարձի օտարերկրյա բիզնեսի համար» պաշտոնական սխեմա չկա, ինչպես, ասենք, ԵՄ-ում ոչ ԵՄ ընկերությունների համար):
- Ասաց, եթե ունեք ա տեղական մասնաճյուղ կամ դուստր ձեռնարկություն, այն վերաբերվում է որպես տեղական ընկերության և կարող պահանջել մուտքային ԱԱՀ և ստանալ վերադարձ, եթե այն հայտնվի վերադարձման դիրքում (օրինակ, արտահանողները, ովքեր ավելի շատ մուտքային ԱԱՀ ունեն, քան ելքային ԱԱՀ, կարող են վերադարձվել Հայաստանում):
6. Հաշիվ-ապրանքագրերի պահանջներ . Եթե դուք օտարերկրյա բիզնես եք, որը հաշիվ-ապրանքագրեր է տրամադրում ձեր հայկական ԱԱՀ համարով.
- Ներառեք ձեր հայերենը TIN/ԱԱՀ համար հաշիվ-ապրանքագրի վրա։
- ԱԱՀ-ով գրանցված հայ հաճախորդին վաճառելու դեպքում ներառեք նաև նրա ԱԱՀ համարը և նշեք, որ ԱԱՀ-ն գանձվել է (կամ հակառակ գանձման դեպքում նշեք «Հաճախորդի կողմից ԱԱՀ-ն հակադարձ գանձված է»): B2B դեպքերում, երբ դուք ԱԱՀ եք գանձում (ինչը տեղի կունենա միայն այն դեպքում, եթե հաճախորդը գրանցված չէ ԱԱՀ-ով), դուք պետք է հաշիվ-ապրանքագիր տրամադրեք, որպեսզի հաճախորդն ունենա վճարված ԱԱՀ-ի ապացույց (չնայած նա չի կարող հետ պահանջել այն, քանի որ համակարգում չէ, բայց դա իր հաշվառման համար է):
- Ույց տալ ԱԱՀ գումարը ՀՀ դրամով։ Դուք կարող եք ցույց տալ վաճառքը արտարժույթով, ապա դրան համարժեք ՀՀ դրամ և ԱԱՀ:
- Հայկական հարկային հաշիվները հայկական ընկերությունների կողմից թողարկվելիս ունեն տեղական լեզվով հատուկ հերթական համարակալում և ձևաչափում: Որպես օտարերկրյա մատակարար՝ օգտագործելով առցանց հարթակ B2C-ի համար, դուք չեք հետևի տեղական լեզվի ձևաչափին, սակայն ցանկացած պաշտոնական գործարքի դեպքում դուք պետք է փորձեք հնարավորինս համապատասխանել հաշիվ-ապրանքագրերի լավագույն փորձին:
- Պահպանեք թողարկված բոլոր հաշիվ-ապրանքագրերի/անդորրագրերի պատճենները, քանի որ հարկային մարմինը կարող է պահանջել դրանք տեսնելու համար:
7. Հաշվետվություններ և վճարման հաշվետվություններ . Ձեր հաշվետվությունները ներկայացրեք համապատասխան առցանց համակարգի միջոցով: ԱԱՀ հաշվետվությունը կամփոփի՝
- Ընդհանուր հարկվող վաճառքները Հայաստանում ժամանակաշրջանի և ելքային ԱԱՀ-ի համար:
- Ընդհանուր հարկվող գնումները (եթե այդպիսիք կան) և մուտքագրված ԱԱՀ-ն:
- Զուտ ԱԱՀ-ի վճարման ենթակա կամ վերադարձման ենթակա: (Օտարերկրյա չհաստատված դեպքերի մեծ մասում սա պարզապես կլինի ելքային վճարման ենթակա ԱԱՀ):
- Զրոյական կամ ազատված վաճառքները կարող են նաև զեկուցվել հաշվետվության մեջ (չնայած, ամենայն հավանականությամբ, զրո օտարերկրյա ընկերության համար, եթե այն չի արտահանում իր մասնաճյուղի միջոցով):
Համոզվեք, որ ներկայացրեք մինչև վերջնաժամկետը: Հայաստանի ՊԵԿ էլեկտրոնային փաստաթղթերի ներկայացման համակարգը սովորաբար տրամադրում է հաստատման կամ հղման համարը, երբ դուք դիմում եք ներկայացնում: Եթե դուք սխալ եք նկատում ներկայացված հայտարարագրում, Հայաստանի օրենսդրությունը թույլ է տալիս ուղղումներ կատարել (հաճախ փոփոխված հայտարարագրի կամ ճշգրտման միջոցով հետագա ժամանակահատվածում՝ կախված սխալի բնույթից): Տուգանքներից խուսափելու համար անհապաղ ուղղեք սխալները:
8. Տեղական ներկայացուցչություն (կամավոր) . Չնայած պարտադիր չէ, որոշ օտարերկրյա բիզնեսներ նախընտրում են նշանակել տեղական հաշվապահական ընկերություն կամ խորհրդատու՝ ԱԱՀ-ի հետ կապված ընթացիկ համապատասխանությունը կարգավորելու համար, հատկապես, եթե առաջանում են լեզվական խոչընդոտներ կամ բարդություններ: Քանի որ ներկայացումները պարբերական են, և կանոնները կարող են փոխվել, տեղական փորձագիտությունը կարող է օգտակար լինել: Նրանք կարող են նաև շփվել հարկային մարմինների հետ, եթե առաջանան որևէ խնդիր կամ աուդիտ:
9. Այլ հարկեր . Հիշե՛ք, որ ԱԱՀ-ն առանձին է մյուս հարկերից: Եթե դուք ունեք մասնաճյուղ, կարող եք նաև տարեկան ներկայացնել շահութահարկի հաշվետվություններ և այլն: Սակայն, եթե դուք պարզապես ոչ ռեզիդենտ ԱԱՀ վճարող եք, սովորաբար անհանգստանում եք միայն ԱԱՀ-ի (և, հնարավոր է, որոշակի եկամտային հոսքերի համար պահվող ցանկացած հարկի) մասին:
Այս համապատասխանության առաջադրանքները՝ ժամանակին հաշվետվություններ ներկայացնելը, ԱԱՀ-ի ճշգրիտ գանձումը և պատշաճ հաշվառումը, հետևողական մնալով՝ օտարերկրյա բիզնեսները կարող են գործել Հայաստանում՝ առանց տուգանքների կամ համապատասխանության ռիսկերի ենթարկվելու: Այս մասին խոսելով՝ եկեք քննարկենք ՀՀ ԱԱՀ կանոնների չպահպանման տարածված թակարդներն ու ռիսկերը , ինչպես նաև սխալների կամ չկատարման համար հնարավոր պատժամիջոցները:
Համապատասխանության ընդհանուր ռիսկեր և տույժեր
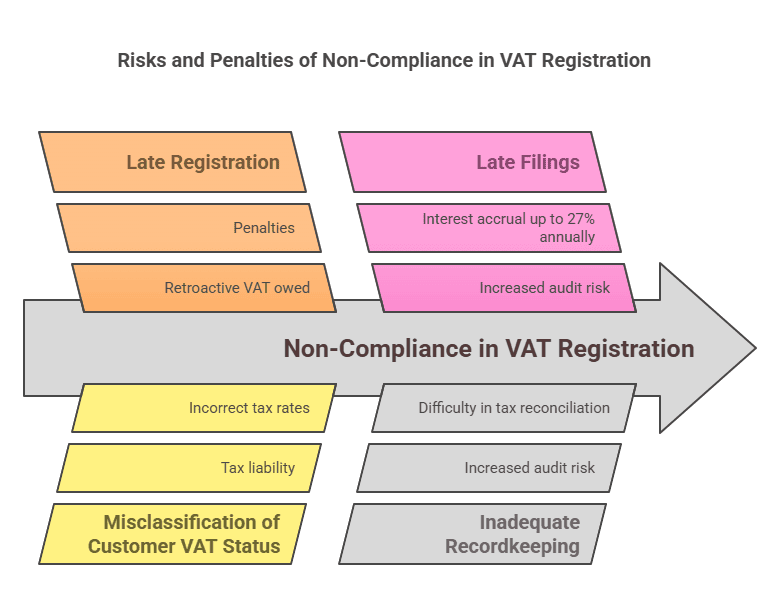
Օտարերկրյա հարկային իրավասության տարածքում գործունեությունը կարող է դժվար լինել, և ձեռնարկությունները կարող են ակամա բախվել համապատասխանության հետ կապված խնդիրների հետ: Ահա մի քանի ընդհանուր ռիսկեր օտարերկրյա ընկերությունների համար՝ կապված Հայաստանի ԱԱՀ-ի հետ, և հետևանքները, եթե պարտավորությունները չկատարվեն.
1. Ժամանակին չգրանցվելը . Ամենամեծ ռիսկերից մեկը պարզապես գրանցվելու անհրաժեշտության չգիտակցումն է: Արտասահմանյան ընկերությունը կարող է սկսել վաճառքներ կատարել հայ հաճախորդներին (հատկապես առցանց) և տեղյակ չլինել ՀՀ ԱԱՀ օրենսդրությանը: Եթե դուք ուշացնեք գրանցումը պահանջի ժամկետից հետո, կուտակվելու է չհայտարարագրված ԱԱՀ պարտավորություն : Հարկային մարմինը հետագայում կարող է գնահատել ձեր նախորդ վաճառքներից գանձվող ԱԱՀ-ն: Այնուհետև արտասահմանյան բիզնեսը ստիպված կլինի այն վճարել իր գրպանից (քանի որ, հավանաբար, սկզբում այն չի գանձել հաճախորդներից), ինչը անմիջականորեն ազդում է այդ վաճառքներից ստացված ձեր եկամտի վրա: Բացի այդ, ուշ գրանցումը կամ չգրանցումն ինքնին կարող է հանգեցնել տուգանքների:
2. Հակադարձ գանձման սխալ կիրառումը ԱԱՀ գանձման փոխարեն . Հաճախորդների սխալ դասակարգումը կարող է հանգեցնել սխալների: Օրինակ, վաճառքը որպես B2B հակադարձ գանձում (ԱԱՀ չգանձելը) դիտարկելը, երբ հայ հաճախորդը իրականում ԱԱՀ գրանցված չի եղել, նշանակում է, որ ոչ ոք ԱԱՀ չի վճարել այդ գործարքի համար: Եթե աուդիտ անցնի, իշխանությունները մատակարարին պատասխանատու կդարձնեն այդ ԱԱՀ-ի համար: Եվ հակառակը, ԱԱՀ գրանցված հաճախորդից ԱԱՀ գանձելը (երբ այն պետք է հակադարձ գանձվեր) կարող է շփոթություն առաջացնել. հաճախորդը կարող է հրաժարվել վճարել ԱԱՀ-ն, կամ դուք կարող եք ստիպված լինել վերադարձնել այն և ճշգրտել ընթացակարգը: Միշտ ստուգեք հաճախորդների ԱԱՀ կարգավիճակը: Ստացեք նրանց հայկական ԱԱՀ համարը, եթե նրանք պնդում են, որ գրանցված են ԱԱՀ-ում: Հայաստանի հարկային մարմինը ԱԱՀ համարներ է տրամադրում գրանցված հարկ վճարողներին. դրանք կարող են հաստատվել պաշտոնական աղբյուրների միջոցով կամ հաճախորդի ԱԱՀ վկայականի օգնությամբ:
3. ԱԱՀ-ի չգանձում անհրաժեշտության դեպքում (թերգանձում) . Եթե օտարերկրյա բիզնեսը չի գանձում ԱԱՀ-ն սպառողներից, երբ դա անհրաժեշտ է, այն հետագայում չի կարող հեշտությամբ վերադառնալ հաճախորդների մոտ՝ այն գանձելու համար: Դա նշանակում է, որ եթե հայտնաբերվի, օտարերկրյա բիզնեսը պետք է ինքը վճարի այդ անցյալ վաճառքների 20% ԱԱՀ-ն՝ արդյունավետորեն կորցնելով այդ եկամտի 20%-ը: Սա ուղղակի ֆինանսական հարված է և համարվում է հարկերից խուսափելու/անհամապատասխանության դրսևորում մինչև դրա վերացումը:
4. ԱԱՀ հայտարարագրերի ուշ ներկայացում կամ չներկայացում . ներկայացման վերջնաժամկետը բաց թողնելը կարող է հանգեցնել տուգանքների : Հայաստանի հարկային օրենսդրությունը տուգանքներ է սահմանում չներկայացնելու կամ ուշ ներկայացնելու համար: Չնայած տուգանքների ճշգրիտ չափը կարող է տարբեր լինել, սովորաբար կարող է գանձվել ֆիքսված տուգանք կամ ԱԱՀ-ի որոշակի տոկոս: Ավելին, ուշացած յուրաքանչյուր օրվա համար կարող է կուտակվել տույժային տոկոսներ չվճարված հարկի վրա: Օրինակ, 2025 թվականից սկսած՝ տույժային տոկոսադրույքը կազմում է օրական 0.075% չվճարված հարկի համար: Դա արագորեն կուտակվում է՝ ամսական գրեթե 2.25%: Սովորաբար կա սահմանաչափ (տոկոսների հաշվարկը կարող է դադարել 2 տարի անց), բայց ոչ մի բիզնես չի ցանկանում վճարել 50%+ լրացուցիչ՝ ուշացած վճարման կամ ներկայացման պատճառով:
5. ԱԱՀ հաշվարկման սխալներ . Կարող են առաջանալ փոխարժեքի սխալներ, թվաբանական սխալներ կամ հարկվողի սխալ ըմբռնում: Եթե պատահաբար թերագնահատեք ԱԱՀ-ն (օրինակ՝ օգտագործել եք հնացած փոխարժեք, որը հանգեցնում է հայտարարագրված դրամի ավելի քիչ հարկման), տարբերությունը կարող է հետագայում հաշվարկվել տոկոսագումարով: Միշտ կրկնակի ստուգեք հաշվարկները և օգտագործեք պաշտոնական փոխարժեքները: Եթե լեզվական խոչընդոտները առաջացնում են ազատված և հարկվող ապրանքների սխալ հասկացողություն, խորհրդակցեք տեղական մասնագետների հետ՝ զրոյական դրույքաչափի կամ ազատման սխալ կիրառումից խուսափելու համար:
6. Վատ հաշվառում . Եթե աուդիտի ենթարկվեք (հարկային աուդիտները կարող են տեղի ունենալ պատահականորեն կամ եթե ինչ-որ բան դա առաջացնի), դուք պետք է փաստաթղթեր ներկայացնեք ձեր գործարքների համար: ԱԱՀ հայտարարագրերը հիմնավորող հաշիվ-ապրանքագրերի, կտրոնների կամ պայմանագրերի բացակայությունը ռիսկ է ներկայացնում: Հարկային մարմինը կարող է չթույլատրել մուտքային վարկերը կամ նույնիսկ գնահատել ձեր վաճառքը, եթե գրառումները անբավարար են, հաճախ՝ ի վնաս հարկ վճարողի: Հայկական բոլոր վաճառքների և գնումների վերաբերյալ հստակ թվային և ֆիզիկական գրառումների պահպանումը լավագույն պաշտպանությունն է:
7. Տեղական նամակագրության անտեսում . Որպես օտարերկրյա բիզնես, դուք պետք է համոզվեք, որ Հայաստանի հարկային մարմիններից ստացված ցանկացած հաղորդագրություն (որը կարող է լինել հայերեն լեզվով) հասցեագրված է: Եթե գրանցման ժամանակ տրամադրել եք էլեկտրոնային փոստ կամ տեղական հասցե, վերահսկեք այն: Աուդիտի ծանուցման կամ տեղեկատվության հարցման բացթողումը կարող է հանգեցնել տուգանքների կամ հարկերի: Եթե լեզվական խնդիր կա, խնդրեք թարգմանիչին կամ տեղական ներկայացուցչին ստուգել ցանկացած պաշտոնական ծանուցում:
8. Տուգանքներ և տուգանքներ . Հայաստանի հարկային օրենսգիրքը սահմանում է տարբեր տույժեր.
- Ուշ վճարման տոկոսներ (վերևում նշված), ինչը մեծացնում է չվճարված հարկի երկարությունը:
- Հաստատված տուգանքներ ուշ ներկայացման կամ ԱԱՀ-ի հայտարարագիր չներկայացնելու համար: Օրինակ, յուրաքանչյուր ժամկետանց վերադարձի համար կարող է տուգանք լինել կամ ժամկետանց ԱԱՀ-ի տոկոս: (Որպես օրինակ, եթե վերադարձը ուշանում է ավելի քան որոշակի օրերով, կարող է գանձվել վճարված հարկի 5%-ի չափով տուգանք, որը կմեծանա, եթե ուշացումները շարունակվեն. ճշգրիտ թվերը կարող են փոխվել, ուստի պետք է ստուգել վերջին օրենսգիրքը, բայց սկզբունքը կայանում է նրանում, որ ուշացումը գումար արժե):
- Տույժեր հարկային նվազման համարԵթե աուդիտը պարզում է, որ դուք ԱԱՀ-ն թերհայտարարել եք (սխալով, թե դիտավորյալ), նրանք կարող են տուգանք կիրառել թերզեկուցված գումարի նկատմամբ, հաճախ տոկոսով (օրինակ՝ 20% կամ ավելի), ի հավելումն հարկերի և տոկոսների հավաքագրման: Եթե կան դիտավորյալ խուսափելու ապացույցներ, պատիժները կարող են ավելի խիստ լինել:
- Հարկերից խուսափելու կամ խարդախության ծայրահեղ դեպքերում իրավական հետևանքները կարող են ներառել հետագա տուգանքներ կամ նույնիսկ քրեական մեղադրանքներ (չնայած օտարերկրյա ընկերության համար, որը հեռակա վաճառում է, դա քիչ հավանական է, քանի դեռ մեծ գումարներ չեն ներգրավված և կանխամտածված խուսափելը չապացուցվի):
9. Համապատասխանության ռիսկեր որոշակի բիզնես տեսակների համար.
- Թվային ծառայություններՌիսկերից մեկը մատակարարման վայրի չափանիշներին պատշաճ կերպով չհամապատասխանելն է: Հայաստանն օգտագործում է բազմաթիվ չափանիշներ՝ որոշելու, թե արդյոք Հայաստանում սպառվում է անհատին մատուցվող ծառայությունը (բնակավայր, IP հասցե, վճարման եղանակի երկիր և այլն): Այս տեղեկատվությունը հավաքելու համար բիզնեսը պետք է գործընթացներ ունենա: Օրինակ, եթե անհատի բիլինգի հասցեն հայերեն է, բայց ծառայության պահին նա իրականում այլ տեղ է ապրում, և դուք հակասական ցուցանիշներ ունեք, ձեզ պետք է հետևողական քաղաքականություն: Հարկային մարմինը կարող է վիճարկել, եթե դուք ԱԱՀ չեք գանձում հայկական ցուցանիշներ ունեցող մեկից: Ավելի անվտանգ է Հայաստանից ԱԱՀ գանձել ամեն անգամ, երբ կասկածի տակ եք առել B2C թվային վաճառքի համար հայկական միացումներով, որպեսզի խուսափեք հարկերից:
- Էլեկտրոնային առևտրի ապրանքներԼոգիստիկա և մաքսատուրքեր կարող են բարդ լինել: Եթե ապրանքը ներմուծելու համար վստահում եք հաճախորդին (առաքում DDU – տուրքեր չվճարված), ապա հաճախորդը մաքսայինում վճարում է ԱԱՀ, և դուք այն չեք գանձում: Բայց եթե դուք առաքում եք DDP (վճարված մաքսատուրք) կամ պահպանում եք պաշարները Հայաստանում, համոզվեք, որ ճիշտ եք վարում ներմուծման ԱԱՀ-ն: Դա չանելը կարող է նշանակել, որ ապրանքները խրվում են մաքսակետում, կամ դուք տուգանքներ եք վճարում սխալ հայտարարագրման համար: Բացի այդ, եթե օգտագործում եք սուրհանդակներ, համոզվեք, որ նրանք գիտեն, թե ով է պատասխանատու ԱԱՀ-ի համար:
- Ծառայություններ ընդհատվող ներկայությամբԵթե դուք աշխատակազմ եք ուղարկում Հայաստան՝ մի քանի ամիսների ընթացքում ծրագիր իրականացնելու համար, դուք կարող եք ակամայից ստեղծել ԱՁ (եթե ավելի քան 183 օր և այլն), ինչը կնշանակի, որ դուք պետք է գրանցվեիք ոչ միայն ԱԱՀ-ի, այլ հնարավոր է որպես մասնաճյուղ բոլոր հարկերի համար: Սա պարզապես ԱԱՀ-ի համապատասխանությունից դուրս է, դա նաև կորպորատիվ հարկային համապատասխանությունն է: Մեղմելու համար մանրակրկիտ պլանավորեք նախագծերը և խորհրդակցեք այն մասին, թե արդյոք անհրաժեշտ է պաշտոնական գրանցում, եթե ձեր անձնակազմը լայնորեն գտնվի երկրում:
10. Արժույթ և հայրենադարձություն . Համոզվեք, որ փոխարկում եք և վճարում եք ԱԱՀ-ն ճիշտ գումարով՝ ՀՀ դրամով: Փոխարկման սխալների պատճառով գերավճարը նույնպես ռիսկ է (չնայած դա պարզապես կաշկանդում է ձեր գումարը մինչև ուղղումը): Եվ մի փորձեք վճարել արտարժույթով, եթե չեք օգտագործում պաշտոնական թույլատրելի մեթոդներ. սխալ ձևով վճարելը կարող է հանգեցնել վճարման չճանաչմանը:
Ըստ էության, ամենամեծ ռիսկը իրազեկվածության պակասն է , որը այս ուղեցույցը նպատակ ունի վերացնել։ Չհամապատասխանելու համար նախատեսված տուգանքները կարող են զգալի լինել, բայց դրանք կանխարգելելի են։ Հայաստանի հարկային մարմինները գնալով ավելի կատարելագործված են դառնում (հատկապես նոր թվային համակարգերի ներդրման շնորհիվ) և կարող են հետևել թվային գործարքներին և ներմուծմանը, ուստի խելամիտ չէ ենթադրել, որ փոքր օտարերկրյա բիզնեսը անորոշ ժամանակով կմնա աննկատ։
Մեղմացման խորհուրդներ.
- Շուտ գրանցվեք երբ իմանաք, որ դա պետք է, և զգույշ լինեք B2C վաճառքի հարցում:
- Խորհրդակցեք տեղական փորձագետների հետ եթե ինչ-որ բան անհասկանալի է; Համեստ խորհրդատվական արժեքը կարող է խնայել հսկայական տուգանքների ծախսերը:
- Օգտագործեք էլեկտրոնային ԱԱՀ համակարգը եթե կիրառելի է՝ այն պարզեցնում է համապատասխանությունը և նվազեցնում սխալի հավանականությունը:
- Վերահսկել կարգավորող փոփոխություններըՀարկային օրենքները կարող են փոխվել: Օրինակ, շեմերը կարող են թարմացվել, կամ շուկաների համար նոր կանոններ կարող են առաջանալ: Տեղեկացված մնալը (հարկային նորությունների կամ տեղական գործընկերների միջոցով) երաշխավորում է, որ դուք կպահպանեք համապատասխանությունը ապագայում:
ԱԱՀ-ի պահանջների համեմատությունն ըստ բիզնեսի տեսակի
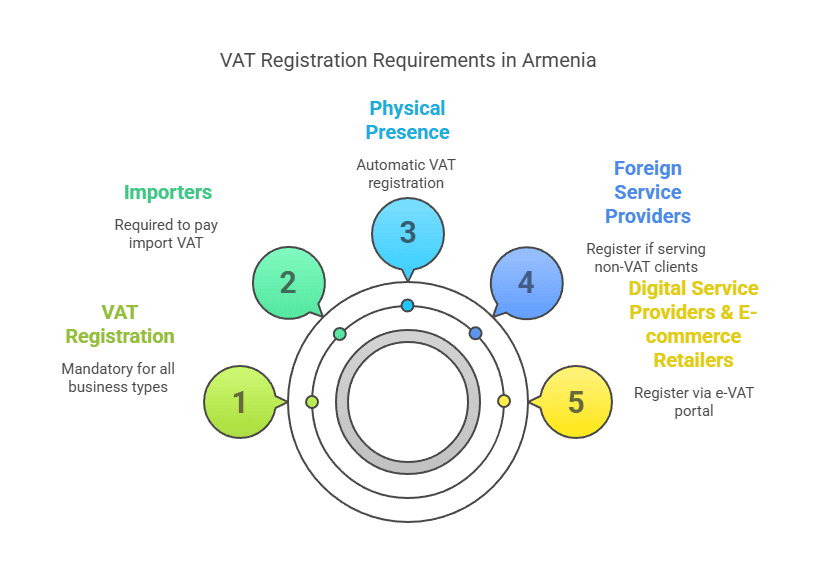
Ցույց տալու համար, թե ինչպես են տարբերվում ԱԱՀ-ի գրանցման պահանջները՝ ըստ օտարերկրյա բիզնեսի տեսակի, տես ստորև ներկայացված համեմատական աղյուսակը.
Օտարերկրյա բիզնեսի տեսակը | Երբ ԱԱՀ-ի գրանցումը պահանջվում է | ԱԱՀ-ի շեմը | ԱԱՀ-ի վերադարձի հաճախականությունը | Հատուկ նշումներ |
|---|---|---|---|---|
Թվային ծառայությունների մատակարար (տեղական ներկայություն չունի, օրինակ՝ SaaS, հոսքային հեռարձակում) | Պետք է գրանցվել , եթե թվային ծառայություններ եք մատուցում հայ անհատներին կամ ոչ ԱԱՀ-ով հարկվող բիզնեսներին (Հայաստանում առաջին վաճառքից սկսած): Պարտադիր չէ, եթե վաճառում եք միայն ԱԱՀ-ով գրանցված ընկերություններին (կիրառվում է B2B հակադարձ գանձում): | Առանց շեմի (ԱԱՀ-ն գանձվում է բոլոր B2C վաճառքներից՝ սկսած առաջին դրամից): 115 միլիոն դրամի ընդհանուր շեմը չի տարածվում ոչ ռեզիդենտների վրա: | Եռամսյակային (e-AAT պորտալի միջոցով) B2C ծառայությունների համար: Եթե վաճառվում է նաև ոչ ԱԱՀ բիզնեսներին, դրանք ներառվում են եռամսյակային հաշվետվություններում: | Օգտագործեք Հայաստանի էլեկտրոնային ԱԱՀ առցանց պորտալը ՝ արագ գրանցման և հայտարարագրման համար: Տեղական ներկայացուցիչ անհրաժեշտ չէ: Թվային ծառայությունների համար ԱԱՀ-ն կազմում է 20%: |
Էլեկտրոնային առևտրի մանրածախ վաճառող (ապրանքներ) (տեղական կազմակերպություն չկա, ապրանքներ է վաճառում Հայաստան) | Եթե ապրանքները վաճառվում են Հայաստանում սպառողներին առաքմամբ (և օտարերկրյա վաճառողը պատասխանատու է ներմուծման կամ տեղական առաքման համար), ապա պետք է գրանցվել ՝ վաճառքի ԱԱՀ գանձելու համար (եթե ԱԱՀ-ն չի գանձվում ներմուծման ժամանակ): Եթե վաճառում եք միայն հայկական բիզնեսներին, որոնք իրենք են ներմուծում ապրանքները իրենց ԱԱՀ համարով, գրանցում անհրաժեշտ չէ (ներմուծման ԱԱՀ-ն և հակադարձ գանձումը ծածկում են դա): | Ապրանքների վաճառքի համար գրանցման պահանջի համար որևէ կոնկրետ շեմ սահմանված չէ ։ Սպառողներին ցանկացած կանոնավոր ուղղակի վաճառք կհանգեցնի ԱԱՀ պարտավորությունների։ | Ամսական (ամենայն հավանականությամբ), քանի որ այս վաճառքները համապատասխանում են ԱԱՀ-ի սովորական կանոններին (էլեկտրոնային ԱԱՀ պորտալը հիմնականում ծառայությունների համար է): | Ներմուծման ԱԱՀ . Սովորաբար վճարվում է մաքսայինում: Արտասահմանյան վաճառողը պետք է լինի գրանցված ներմուծող կամ ապահովի, որ հաճախորդը վճարի այն: Հեռավար վաճառքի հատուկ շեմ չկա. յուրաքանչյուր B2C վաճառքը համարեք ԱԱՀ-ով ենթակա: |
Արտասահմանյան ծառայություններ մատուցող ընկերություն (ոչ թվային) (օրինակ՝ խորհրդատվություն, ինժեներական ծառայություններ, միջոցառումների կազմակերպման ծառայություններ, որոնք չունեն Հայաստանում մշտական բազա) | Պետք է գրանցվել , եթե ծառայություններ եք մատուցում Հայաստանում ոչ ԱԱՀ հաճախորդների համար կամ վճարներ եք գանձում հայ ֆիզիկական անձանցից կամ ոչ ԱԱՀ կազմակերպություններից: Պարտադիր չէ, եթե բոլոր հաճախորդները ԱԱՀ-ում գրանցված բիզնեսներ են (նրանք կկատարեն հակադարձ գանձում): | Շեմ չկա . ոչ գրանցված հաճախորդին մատուցվող ցանկացած հարկվող ծառայություն ակտիվացնում է պահանջը։ | Ամսական (քանի որ դուք կգրանցվեք սովորական ռեժիմով): | Եթե նախագծերի համար ֆիզիկապես ներկա եք Հայաստանում, վերահսկեք մասնավոր ձեռնարկատիրոջ կարգավիճակը (183 օրվա կանոն) : Երկարաժամկետ նախագիծը կարող է պահանջել մասնաճյուղի լրիվ գրանցում: Անհատների համար կարճաժամկետ նախագծերի համար անհրաժեշտ է ԱԱՀ գրանցում որպես ոչ ռեզիդենտ: |
Արտասահմանյան ընկերություն, որն ունի ֆիզիկական ներկայություն (մասնաճյուղ կամ դուստր ձեռնարկություն Հայաստանում): | Պետք է գրանցվել որպես ԱԱՀ վճարող՝ տեղական կազմակերպության հիմնադրվելուց անմիջապես հետո և որևէ հարկվող վաճառք կատարելուց առաջ։ (Օտարերկրյա ընկերությունների մասնաճյուղերը չեն կարող օգտվել փոքր բիզնեսի արտոնությունից): | Արտասահմանյան ընկերությունների մասնաճյուղերի համար շեմ չկա . նրանք առաջին օրվանից համարվում են ԱԱՀ հարկ վճարողներ: (Տեղական դուստր ձեռնարկությունը, լինելով հայկական ընկերություն, կունենա շեմը հասանելի, եթե անկախ լինի, բայց եթե օտարերկրյա սեփականության ներքո է և հավանաբար գերազանցում է շեմը, այն նույնպես անմիջապես կգրանցվի): | Ամսական (բոլոր տեղական կազմակերպությունները հետևում են ամսական ստանդարտ ներկայացման): | Մասնաճյուղի կամ PE-ի գրանցումը սովորաբար տեղի է ունենում բիզնեսի գրանցման դեպքում: Նրանք ԱԱՀ կգանձեն տեղական վաճառքից, կարող են պահանջել մուտքային ԱԱՀ և պետք է հետևեն Հայաստանի բոլոր հաշվապահական կանոններին: |
Ներմուծման/արտահանման առևտրական (արտասահմանյան բիզնես, որը ներմուծում է ապրանքներ Հայաստան վերավաճառքի համար կամ արտահանում է Հայաստանից) | Վերավաճառքի համար ներմուծում . Պետք է գրանցվել՝ ներմուծման ԱԱՀ-ն կարգավորելու և ներքին վաճառքից ԱԱՀ գանձելու համար: Հայաստանից արտահանում . Եթե օտարերկրյա կազմակերպությունը ինչ-որ կերպ արտահանում է ապրանքներ Հայաստանից (արտասահմանում զրոյական դրույքաչափով վաճառք), գրանցումը անհրաժեշտ է Հայաստանում մուտքային ԱԱՀ-ն վերադարձնելու համար (քանի որ արտահանումը 0% ԱԱՀ է, բայց դուք ցանկանում եք ստանալ ծախսերի ԱԱՀ-ի վերադարձ): | Շեմ չկա . գրանցումը անհրաժեշտ է գործունեության հիման վրա, այլ ոչ թե ծավալի։ | Ամսական ։ Եթե կանոնավոր կերպով ներմուծում/վաճառում եք, ամսական հաշվետվությունները պետք է ներկայացնեն ներմուծումը (մուտքային ԱԱՀ) և տեղական վաճառքը (ելքային ԱԱՀ): | Մաքսային ծառայության հետ համակարգումը կարևոր է։ Արտահանումը ազատված է ԱԱՀ-ից, սակայն պահանջվում են փաստաթղթեր, որոնք ապացուցում են, որ ապրանքները դուրս են եկել Հայաստանից։ Ներմուծողները կարող են ներմուծման ԱԱՀ-ն հաշվանցել իրենց ԱԱՀ հաշվետվության մեջ, եթե պատշաճ կերպով գրանցված լինեն։ |
Այս աղյուսակը ընդգծում է, որ գրեթե բոլոր օտարերկրյա բիզնես տեսակները նվազագույն շեմ չունեն . գրանցվելու պարտականությունը կախված է նրանից, թե ում եք վաճառում և ինչպես եք գործում , այլ ոչ թե որքան եք վաճառում (ի տարբերություն տեղական փոքր բիզնեսների): Թվային ծառայություններ մատուցողները օգտվում են պարզեցված եռամսյակային համակարգից: Էլեկտրոնային առևտուրը և այլ ոչ ռեզիդենտ ծառայությունները հետևում են սովորական ռեժիմին: Ֆիզիկական ներկայությունը ձեզ լիովին կապում է տեղական համակարգում:
Ամփոփում
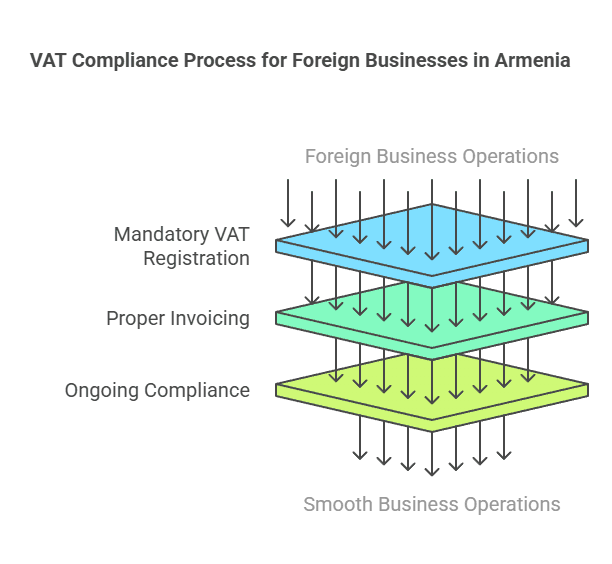
Հայաստանը ողջունում է օտարերկրյա բիզնեսներին, սակայն ակնկալում է, որ նրանք երկրում գործունեություն ծավալելիս կհետևեն տեղական ԱԱՀ օրենքներին: Ամփոփելով՝ Հայաստանում օտարերկրյա բիզնեսների համար ԱԱՀ գրանցումը պարտադիր է, երբ ոչ ռեզիդենտը Հայաստանի տարածքում հարկվող մատակարարումներ է կատարում այն հաճախորդներին, ովքեր իրենք չեն կարող ԱԱՀ վճարել: ԱԱՀ-ի ստանդարտ դրույքաչափը 20% է , և, ընդհանուր առմամբ, ոչ ռեզիդենտների համար գրանցման շեմ չի կիրառվում . տեղական փոքր բիզնեսներից ի տարբերություն, օտարերկրյա ընկերությունները պետք է ԱԱՀ վճարեն Հայաստանում իրենց առաջին հարկվող գործարքից (բացառությամբ զուտ B2B-ի և ԱԱՀ վճարողի հետ կապված սցենարների):
Օտարերկրյա թվային ծառայություններ մատուցողները հատուկ մուտք են գործել ԱԱՀ ցանց 2022 թվականից և կարող են հեշտությամբ գրանցվել և ներկայացնել առցանց պորտալի միջոցով: Այլ օտարերկրյա ձեռնարկություններ (օրինակ՝ ապրանքների կամ այլ ծառայությունների հետ կապված) կա՛մ գրանցում են տեղական մասնաճյուղ, կա՛մ ուղղակիորեն գրանցվում հարկային մարմիններում՝ ԱԱՀ-ն ստանալու համար: Գրանցվելուց հետո շարունակական համապատասխանությունը՝ ԱԱՀ-ի հայտարարագրերի ներկայացումը (ամսական կամ եռամսյակային, ըստ կիրառելի), հարկերի վճարումը մինչև սահմանված ժամկետը, պատշաճ հաշիվ-ապրանքագրերի թողարկումը և հաշվառումների պահպանումը, կարևոր է տույժերից խուսափելու համար:
Հայաստանում հարկաբյուջետային ներկայացուցիչ չի պահանջվում , ինչը հեշտացնում է ԱԱՀ-ի հետ կապված պարտավորությունների գրանցումը և կառավարումը որպես արտասահմանյան կազմակերպություն: Այնուամենայնիվ, համապատասխանությունը չպետք է թեթևամտորեն ընդունվի. չգրանցվելը կամ անհրաժեշտության դեպքում ԱԱՀ չգանձելը կարող է հանգեցնել հարկերի, տուգանքների և տոկոսների, որոնք կխաթարեն ձեր շահույթը և բարի համբավը: Մյուս կողմից, ժամանակին համապատասխանությունը թույլ է տալիս օտարերկրյա բիզնեսներին գործել Հայաստանի շուկայում տեղական բիզնեսների հետ հավասար հիմունքներով՝ ԱԱՀ գանձելու և (եթե կիրառելի է) ծախսերի ԱԱՀ-ն վերադարձնելու հնարավորությամբ:
Ամփոփելով՝ Հայաստանում օտարերկրյա ընկերությունների ԱԱՀ գրանցման պահանջները հասկանալը հնարավորություն է տալիս ընդլայնվել կամ սպասարկել հայ հաճախորդներին առանց անսպասելի հարկային անակնկալների: Գրանցվեք անհրաժեշտության դեպքում, հետևեք ընթացակարգերին և պահեք ճշգրիտ գրառումներ: Այդ մոտեցմամբ Հայաստանի հարկային համակարգը կառավարելի և թափանցիկ է: Ստորև բերված Հաճախակի տրվող հարցերը անդրադառնում են օտարերկրյա բիզնեսների կողմից գործնականում ԱԱՀ-ի վերաբերյալ հաճախակի տրվող որոշ հարցերի:
ՀՏՀ. Հայաստանի ԱԱՀ-ի գրանցում օտարերկրյա բիզնեսի համար
Q1. Արդյո՞ք օտարերկրյա ընկերությունները պետք է գրանցվեն ԱԱՀ-ով Հայաստանում:
A: Այո, օտարերկրյա (ոչ ռեզիդենտ) ընկերությունը պետք է գրանցվի Հայաստանի ԱԱՀ-ով, եթե այն Հայաստանում հարկվող մատակարարումներ է իրականացնում այն հաճախորդներին, ովքեր իրենք գրանցված չեն ԱԱՀ-ով: Սա սովորաբար ներառում է վաճառք հայ մասնավոր անձանց (B2C վաճառք) և վաճառք հայկական ձեռնարկություններին, որոնք չափազանց փոքր են ԱԱՀ-ով գրանցված լինելու համար: Օրինակ, եթե դուք օտարերկրյա ծրագրային ապահովման որպես ծառայություն մատուցող եք, որը վաճառում եք հայ սպառողներին, դուք պետք է գրանցվեք և գանձեք Հայաստանի ԱԱՀ: Մյուս կողմից, եթե դուք վաճառում եք միայն խոշոր հայկական ընկերություններին, որոնք գրանցված են ԱԱՀ-ով, ապա հիմնականում չեք գրանցվում. այդ հայկական ընկերությունները ինքնուրույն հաշվառելու են ԱԱՀ-ն հակադարձ գանձման մեխանիզմով:
Q2. Որքա՞ն է Հայաստանում ԱԱՀ-ի գրանցման շեմը ոչ ռեզիդենտ բիզնեսի համար:
A: Արդյունավետ կա օտարերկրյա բիզնեսի համար վաճառքի շեմ չկա. Հայաստանի ռեզիդենտ բիզնեսի համար կիրառվում է տարեկան 115 մլն դրամ շրջանառության ստանդարտ շեմը (թույլ տալով նրանց խուսափել ԱԱՀ-ից, քանի դեռ չեն մեծանալ): Օտարերկրյա բիզնեսները չեն կարող օգտվել այդ բացառությունից։ Եթե ոչ ռեզիդենտը ՀՀ ԱԱՀ գանձելու պարտավորություն ունի, նա պետք է գրանցվի առաջին հարկվող վաճառքից՝ արդյոք այդ վաճառքն արժե 1 դրամ, թե 100 մլն դրամ։ Այսպիսով, ոչ ռեզիդենտները չպետք է սպասեն եկամուտների որոշակի մակարդակի հասնելուն. նրանք պետք է գրանցվեն հենց որ իմանան, որ հարկվող ապրանքներ են կատարելու Հայաստանում, որոնք դա պահանջում են:
Q3. Եթե ես վաճառում եմ միայն հայկական բիզնեսներին (B2B), ապա պետք է գրանցվե՞մ:
A: Ոչ, եթե այդ հայկական բիզնեսները ԱԱՀ-ով են գրանցված։ Մաքուր B2B սցենարի դեպքում, երբ Հայաստանում յուրաքանչյուր հաճախորդ ԱԱՀ վճարող է, դուք որպես օտարերկրյա մատակարար ԱԱՀ չեք գանձում և գրանցման կարիք չունեք: Հայ հաճախորդը ԱԱՀ-ն կիրականացնի հակադարձ վճարման միջոցով: Այնուամենայնիվ, եթե նույնիսկ ձեր հայաստանյան բիզնես-հաճախորդներից մեկը գրանցված չէ ԱԱՀ-ում (օրինակ՝ փոքր ՍՊԸ-ն, որը ԱԱՀ-ի համակարգում չէ), ապա այդ հաճախորդի համար դուք պետք է գանձեք ԱԱՀ, այսինքն՝ ձեզ հարկավոր է ԱԱՀ-ի գրանցում: Գործնականում շատ օտարերկրյա B2B մատակարարներ մնում են չգրանցված՝ համոզվելով, որ իրենց հայ հաճախորդները բոլորը գրանցված են ԱԱՀ-ով: Խելամիտ է ստանալ յուրաքանչյուր հաճախորդի ԱԱՀ համարը, որը պետք է լինի ֆայլում: Եթե դուք չեք կարող հաստատել հաճախորդի ԱԱՀ կարգավիճակը, և նրանք գնումներ են կատարում ձեզանից, ապա ավելի ապահով է գրանցվել և գանձել ԱԱՀ, քան չհամապատասխանելու վտանգը:
Q4. Որքա՞ն է ԱԱՀ-ի դրույքաչափը, որը պետք է գանձեն օտարերկրյա բիզնեսները Հայաստանում:
A: ԱԱՀ-ի դրույքաչափն է 20%, որը նույնն է օտարերկրյա և տեղական բիզնեսի համար։ Հայաստանն ունի ԱԱՀ-ի միասնական ստանդարտ դրույքաչափ՝ 20% ապրանքների և ծառայությունների մեծ մասի համար: Որոշ մատակարարումներ զրոյական են (0%), ինչպիսիք են արտահանումը կամ միջազգային փոխադրումը, իսկ որոշները ազատված են (ֆինանսական ծառայություններ և այլն), բայց եթե ձեր գործունեությունը ստանդարտ առևտրային վաճառք է Հայաստանում, դուք կգանձեք 20% ԱԱՀ: 2025 թվականի դրությամբ Հայաստանում ԱԱՀ-ի ռեժիմում հատուկ նվազեցված դրույքաչափեր չկան։
Q5. ԱԱՀ-ի համար գրանցվելու համար ինձ պետք է հայաստանյան հարկային ներկայացուցիչ կամ տեղական գործակալ:
A: Ոչ, Հայաստանը չի պահանջում օտարերկրյա հարկատուներից ԱԱՀ-ի գծով հարկաբյուջետային ներկայացուցիչ նշանակել։ Դուք կարող եք անմիջապես գրանցվել Հայաստանի հարկային մարմիններում։ Գործընթացը բավականին պարզ է դարձել ոչ ռեզիդենտ էլեկտրոնային ծառայություններ մատուցողների համար էլեկտրոնային ԱԱՀ պորտալի ներդրմամբ: Թեև դուք կարող եք ընտրել տեղական խորհրդատու վարձել, որը կօգնի նավարկելու գործընթացը կամ կառավարել փաստաթղթերը, դա իրավական պահանջ չէ: ԱԱՀ-ի գրանցումը կլինի ձեր ընկերության անունով, և դուք ուղղակիորեն կապ կհաստատեք հարկային մարմնի հետ:
Q6. Ինչպե՞ս կարող է օտարերկրյա ընկերությունը վճարել Հայաստանի ԱԱՀ-ի պարտավորությունները դրսից: Ինձ պետք է հայկական բանկային հաշիվ:
A: Դուք չունեք հաղորդագրություն Նշում անհրաժեշտ է տեղական բանկային հաշիվ: Հայաստանի հարկային մարմինը հեռակա վճարելու տարբերակներ է առաջարկում.
- Միջոցով: էլեկտրոնային ԱԱՀ առցանց համակարգ (այնտեղ գրանցվածների համար) կարող եք վճարել կրեդիտ քարտով կամ միջազգային բանկային փոխանցումով մի քանի ընդունված արժույթներից մեկով: Համակարգը տրամադրում է անհրաժեշտ բանկային տվյալներ և հղումներ՝ ներառելու համար: Քարտով վճարումները կատարվում են ակնթարթորեն:
- Նրանց համար, ովքեր դիմում են սովորական համակարգում, կարող եք կազմակերպել միջազգային դրամական փոխանցում Հայաստանի գանձապետարանի հաշվին: Նրանք սովորաբար թույլ են տալիս վճարումներ կատարել արտարժույթով (ԱՄՆ դոլար, եվրո և այլն), որը կվերափոխվի ՀՀ դրամի: Քանի դեռ դուք օգտագործում եք ձեր հարկային ID-ն և վճարման համապատասխան ծածկագիրը, վճարումը կգրանցվի ձեր ԱԱՀ հաշվին: Համոզվեք, որ սկսել եք վճարումը վերջնաժամկետից շուտ՝ ցանկացած փոխանցման ժամանակ տրամադրելու համար: Վճարման եղանակների ճկունությունը նշանակում է, որ ձեր հարկը արտերկրից վճարելը համեմատաբար հարմար է:
Q7. Թվային ծառայությունների կամ փոքր օտարերկրյա բիզնեսի համար կա՞ ԱԱՀ-ից ազատում:
A: Առանց հատուկ բացառությունների գոյություն ունի թվային ծառայությունների համար. իրականում թվային ծառայությունները բացահայտորեն հարկվում են 20%-ով, եթե դրանք սպառվում են Հայաստանում: Չկան նաև հատուկ բացառություններ օտարերկրյա «փոքր» բիզնեսների համար, որոնք գերազանցում են մեր քննարկումը (նրանց վրա չտարածվող շեմը): Բոլոր թվային ապրանքներն ու ծառայությունները (օրինակ՝ հոսքային, ծրագրային ապահովում, էլեկտրոնային գրքեր, առցանց գովազդ տեղական օգտատերերի համար) ենթակա են ԱԱՀ-ի: Միայն այն դեպքում, եթե ծառայության բնույթն ինքնին ազատված է ԱԱՀ-ի ընդհանուր օրենքով (օրինակ, որոշակի ֆինանսական ծառայություններ կամ ապահովագրություն), այն չի ենթարկվի ԱԱՀ-ի: Սակայն ընդհանուր թվային ծառայությունները չեն ընկնում բացառությունների տակ: Այսպիսով, օտարերկրյա հավելվածների վաճառողը կամ հոսքային ծառայությունը պետք է ԱԱՀ գանձի հայ սպառողներից վաճառքից՝ անկախ նրանց վաճառքի չափից կամ ծավալից։
Q8. Որքա՞ն ժամանակ է տևում ԱԱՀ-ի գրանցումը Հայաստանում ոչ ռեզիդենտ բիզնեսի համար:
A: Այն կարող է շատ արագ լինել, հատկապես թվային բիզնեսների համար, որոնք օգտագործում են առցանց համակարգը: Այն Էլեկտրոնային ԱԱՀ-ի պորտալի գրանցումը կարող է ավարտվել հաշված րոպեների ընթացքում երբ մուտքագրեք բոլոր անհրաժեշտ տեղեկությունները, և ձեր հաշիվը գրեթե անմիջապես ակտիվանում է: Գրանցման այլ տեսակների համար (ՊԵԿ գրասենյակի միջոցով) մշակումը կարող է տևել մի քանի օրից մինչև մի քանի շաբաթ՝ կախված ձեր դիմումի ամբողջականությունից և ձեռքով վերանայման անհրաժեշտությունից: Շատ դեպքերում, դուք պետք է ակնկալեք հաստատում առավելագույնը 1-2 շաբաթվա ընթացքում: Նախապես պլանավորելը կարևոր է. մի սպասեք, մինչև մեծ գործարք ունենաք: Սկսեք գրանցման գործընթացը հենց որ պարզեք, որ դրա կարիքն ունեք, որպեսզի պատրաստ լինեք օրինական կերպով գանձել ԱԱՀ, երբ վաճառքը սկսվի:
Q9. Ի՞նչ գրառումներ պետք է պահեմ իմ հայաստանյան ԱԱՀ-ի համար:
A: Դուք պետք է պահպանեք ձեր հայաստանյան գործարքների հետ կապված բոլոր գրառումները.
- Վաճառքի հաշիվ-ապրանքագրեր կամ անդորրագրեր, որոնք ցույց են տալիս գանձված ԱԱՀ:
- Ապացույցներ, որոնք օգտագործվում են ձեր հաճախորդի գտնվելու վայրը որոշելու համար (թվային ծառայությունների համար, IP հասցեի գրանցամատյաններ, վճարային հասցե և այլն, եթե ձեզ անհրաժեշտ է հիմնավորել, թե ինչու եք գանձել կամ չգանձել Հայաստանի ԱԱՀ):
- Ներմուծեք փաստաթղթեր և գնեք հաշիվ-ապրանքագրեր, եթե ներմուծում եք կամ վճարում եք հայկական ԱԱՀ ծախսերի համար, որպեսզի աջակցեք մուտքային ԱԱՀ-ի պահանջներին:
- Ներկայացված ԱԱՀ-ի հայտարարագրեր և կատարված ԱԱՀ վճարումների ապացույց: Այս գրառումները պետք է պահպանվեն առնվազն հինգ տարի (ապահով լինելու համար) հարկային տարվանից հետո, քանի որ ստուգումները կարող են մի քանի տարի հետ նայել: Թվային պատճեններն ընդունելի են, բայց համոզվեք, որ դրանք պահուստավորված են և կարող են տրամադրվել ըստ պահանջի: Լավ հաշվառումը օգնում է ձեզ պաշտպանել ձեր հարկային դիրքը, ինչպես նաև հեշտացնում է ձեր ԱԱՀ հայտարարագրերի պատրաստումը:
Q10. Ի՞նչ կպատահի, եթե ես չգրանցվեմ ԱԱՀ-ի համար Հայաստանում, թեև պետք է գրանցվեմ:
A: Եթե դուք անտեսում եք գրանցվելու և Հայաստանում հարկվող վաճառքները շարունակելու պահանջը, դուք զգալի ռիսկի եք ենթարկվում.
- Հայաստանի հարկային մարմինները կարող են բացահայտել ձեր գործունեությունը (օրինակ՝ միջսահմանային թվային ծառայությունների կամ ապրանքների մաքսային գրանցումների մոնիտորինգի միջոցով) և կապ հաստատել ձեզ հետ կամ ձեր տեղական հաճախորդների հետ: Նրանք կարող են գնահատական տալ ԱԱՀ-ի համար, որը պետք է վճարվեր։
- Հավանաբար, ձեզնից կգանձվի ԱԱՀ-ն, որը պետք է հետադարձ կերպով գանձվի այդ վաճառքից, գումարած տույժեր և ուշ վճարման տոկոսներ գումարների վրա։ Սա կարող է զգալիորեն մեծացնել ծախսերը. օրինակ, մեկ տարվա չվճարված ԱԱՀ-ն կարող է կուտակվել մոտավորապես ~27% տոկոսադրույքով, գումարած հնարավոր տուգանքները:
- Ձեր տեղական հաճախորդները նույնպես կարող են ազդեցություն ունենալ: Օրինակ, եթե դուք ապրանքներ եք վաճառել և պատշաճ կերպով չեք վճարել ներմուծման ԱԱՀ-ն, այդ հաճախորդները կարող են խնդիրներ ունենալ բեռնափոխադրումների մաքրման հետ:
- Անհամապատասխանությունը կարող է արատավորել ձեր ընկերության հեղինակությունը և կարող է հանգեցնել օրինական կիրարկման: Թեև Հայաստանը կարող էր սահմանափակ հնարավորություններ ունենալ՝ հարկերից խուսափելու ծայրահեղ դեպքերում, հարկերից խուսափելու դեպքում, նրանք կարող էին համակարգել միջազգային մակարդակով կամ կալանավորել ընկերության պաշտոնյաներին, եթե նրանք մտնեն Հայաստան: Մի խոսքով, չարժե ռադարի տակ աշխատել։ Լավագույնն այն է կամավոր կատարել – Հայաստանն ավելի հեշտացրել է գործը առցանց համակարգերի միջոցով, և համապատասխանեցնելով դուք լիովին խուսափում եք այդ ռիսկերից:
Q11. Կարո՞ղ է օտարերկրյա ընկերությունը ԱԱՀ-ի փոխարեն օգտագործել Հայաստանի շրջանառության հարկը (պարզեցված հարկը):
A: Ոչ, Օտարերկրյա ընկերությունները (և նրանց հայաստանյան մասնաճյուղերը) բացառվում են շրջանառության հարկի ռեժիմից։ Շրջանառության հարկը (փոքր բիզնեսի համար ԱԱՀ-ի և շահութահարկի փոխարեն պարզեցված հարկ) հասանելի է միայն Հայաստանի ռեզիդենտ անհատ ձեռներեցներին և կազմակերպություններին, որոնք համապատասխանում են չափանիշներին, և, մասնավորապես, հասանելի չէ ոչ ռեզիդենտ իրավաբանական անձանց կամ նրանց ԱՁ-ներին: Հետևաբար, օտարերկրյա բիզնեսը պետք է գնա ԱԱՀ-ի ստանդարտ ճանապարհով. Դուք չեք կարող ընտրել 5% շրջանառության հարկը 20% ԱԱՀ գանձելու փոխարեն: Եթե օտարերկրյա ներդրողը ցանկանում է օգուտ քաղել փոքր բիզնեսի կանոններից, ապա միակ ճանապարհը կլինի ստեղծել տեղական ընկերություն, որն անկախ է, բայց նույնիսկ այն դեպքում, եթե այդ տեղական ընկերությունը օտարերկրյա սեփականություն է, կարող են կիրառվել որոշակի սահմանափակումներ: Ընդհանուր առմամբ, ենթադրեք, որ օտարերկրյա ցանկացած ներգրավվածություն ձեզ դնում է ԱԱՀ-ի նորմալ համակարգում.
Q12. Կա՞ն ԱԱՀ-ի հատուկ կանոններ Հայաստանում առցանց շուկաների կամ հարթակների համար:
A: Ներկայումս Հայաստանը չունի ԱԱՀ-ի հատուկ «շուկայական» կանոններ, ինչպես ԵՄ-ն կամ որոշ այլ երկրներ: 2025 թվականի դրությամբ առցանց շուկան երրորդ կողմի վաճառքի մատակարար համարելու կամ շուկաներից պահանջելու, որ ԱԱՀ գանձեն ուրիշների անունից, գոյություն չունի: Յուրաքանչյուր օտարերկրյա վաճառող պատասխանատվություն է կրում սեփական ԱԱՀ-ի համապատասխանության համար: Այնուամենայնիվ, էլեկտրոնային ծառայությունների ԱԱՀ-ի ներդրման ժամանակ Հայաստանը խորհրդակցել է խոշոր շուկաների հետ, և հնարավոր է, որ ապագայում կանոնակարգերը կարող են զարգանալ: Առայժմ, եթե վարում եք էլեկտրոնային առևտրի հարթակ.
- Եթե հարթակն ինքնին գրառումների վաճառողն է (հայերին ապրանքներ/ծառայությունների գնում և վերավաճառում), ապա հարթակը համարվում է ցանկացած վաճառող և սպառողներին վաճառելու դեպքում պետք է գրանցվի ԱԱՀ-ով:
- Եթե հարթակը պարզապես կապում է գնորդներին և վաճառողներին և միջնորդավճար է վերցնում, ապա վաճառողները (նույնիսկ եթե օտարերկրյա) պատասխանատու են վաճառքի ԱԱՀ-ի համար, իսկ հարթակի միջնորդավճարը մեկ այլ ծառայություն է (հնարավոր է, որ ենթակա լինի ԱԱՀ՝ կախված նրանից, թե որտեղ է գտնվում հարթակը և արդյոք վաճառողը Հայաստանում է, թե ոչ): Գործնական առումով, Amazon-ի կամ eBay-ի նման խոշոր հարթակները, եթե ուղղակիորեն վաճառեին Հայաստանին, կգրանցվեին և կգանձեին ԱԱՀ։ Փոքր շուկաները պետք է համոզվեն, որ իրենց օտարերկրյա վաճառողները տեղյակ են Հայաստանի ԱԱՀ-ի պարտավորությունների մասին: Միշտ հետևեք օրենքների փոփոխություններին, քանի որ շատ երկրներ որոշ պարտականություններ են տեղափոխում հարկերի հավաքագրման հարթակների վրա:
Q13. Ինչպե՞ս է գործում ԱԱՀ-ն օտարերկրյա բիզնեսի կողմից Հայաստան ներմուծման վրա:
A: Հայաստան ներմուծման ԱԱՀ-ն սովորաբար գանձվում է մաքսային սահմանին. Դրույքաչափը 20% է, որը կիրառվում է ապրանքների մաքսային արժեքի վրա՝ գումարած ցանկացած մաքսատուրք։ Եթե դուք, որպես օտարերկրյա բիզնես, գրանցման ներմուծողն եք (նշանակում է, որ ապրանքները հայտարարագրված են ձեր անունով), դուք պետք է վճարեք այդ ներմուծման ԱԱՀ՝ ապրանքները մաքսազերծելու համար: Եթե դուք գրանցված եք Հայաստանում ԱԱՀ-ով, կարող եք հետագայում պահանջել, որ ներմուծեք ԱԱՀ ձեր ԱԱՀ-ի հայտարարագրում որպես մուտքային հարկ (գործնականում այն հաշվանցելով վաճառքից գանձվող ԱԱՀ-ի հետ): Եթե ձեր հայ հաճախորդը ռեկորդի ներմուծողն է (ապրանքները առաքվում են DDU և նրանք մաքսային են), ապա նա վճարում է ներմուծման ԱԱՀ-ն, և եթե ԱԱՀ-ով գրանցված է, կարող է պահանջել այն: Որպես օտարերկրյա վաճառող՝ դուք այդ սցենարում հաշիվ-ապրանքագրից ԱԱՀ չէիք գանձի, քանի որ հարկը կարգավորվում էր ներմուծման ժամանակ:
Արտահանման (Հայաստանից դուրս եկող ապրանքների) դեպքում ԱԱՀ-ն 0% է (զրոյական դրույքաչափով), եթե արտահանումը պատշաճ կերպով փաստաթղթավորված է (մաքսային արտահանման հայտարարագիր և այլն): Սովորաբար, օտարերկրյա ընկերությունները Հայաստանից արտահանում են իրականացնում միայն այն դեպքում, եթե ունեն ներկայություն (օրինակ՝ մասնաճյուղ, որը տեղական ապրանքներ է գնում և այնուհետև արտահանում): Այդ դեպքում մասնաճյուղը կգանձի 0% ԱԱՀ արտահանման վաճառքի համար և կարող է հետ ստանալ արտահանման հետ կապված տեղական գնումների վրա առաջացած ցանկացած մուտքային ԱԱՀ:
Q14. Ինչպե՞ս է Հայաստանի ԱԱՀ-ն համեմատվում հարևան երկրների կամ ԵՄ-ի հետ օտարերկրյա բիզնեսի համար:
A: Սկզբունքորեն, Հայաստանի մոտեցումը նման է շատ երկրների.
- 20 տոկոս դրույքաչափը համապատասխանում է միջազգային նորմերին։
- Ոչ ռեզիդենտներից B2C վաճառքի համար գրանցում պահանջելու հայեցակարգը նման է ԵՄ-ի մոտեցմանը թվային ծառայությունների համար 2015 թվականից հետո կամ այլ երկրների, որոնք կիրառում են «Թվային ծառայությունների ԱԱՀ» ռեժիմները:
- Ի տարբերություն ԵՄ-ի՝ Հայաստանը դեռ չունի OSS (One-Stop Shop) միության ամբողջ համակարգ, բայց քանի որ այն ընդամենը մեկ երկիր է, ձեր համապատասխանությունը սահմանափակվում է Հայաստանի նկատմամբ:
- Հայաստանը, որը չի պահանջում հարկաբյուջետային ներկայացուցիչ, մի փոքր ավելի մեղմ է, քան որոշ երկրներ (օրինակ՝ ԵՄ-ի կամ Ասիայի որոշ դեպքերում, որտեղ տեղական գործակալը պարտադիր է):
- Տեղական բիզնեսի բարձր շեմը (115 մլն դրամ) առատաձեռն է, սակայն, ինչպես նշվեց, չի տարածվում օտարերկրացիների վրա: Հայաստանում տարբերություններից մեկն այն է ոչ ռեզիդենտ էլեկտրոնային ծառայությունների եռամսյակային գրանցում, որը հարմար է և ցույց է տալիս ճկունություն։ Համապատասխանության բեռը կառավարելի է, հատկապես հաշվի առնելով առցանց գործիքները անգլերեն/ռուսերեն: Ամփոփելով՝ օտարերկրյա բիզնեսները կարող են համարել Հայաստանի ԱԱՀ կանոնները համեմատաբար պարզ՝ հասկանալուց հետո և լայնորեն համահունչ ԱԱՀ/GST-ի համաշխարհային պրակտիկային:
Անդրադառնալով այս ՀՏՀ-ներին՝ մենք հուսով ենք, որ օտարերկրյա ձեռներեցներն ու խորհրդատուները հստակություն կունենան գործնական կետերի վերաբերյալ: Հայաստանի ԱԱՀ համակարգը, թեև մանրամասնորեն, անթափանցելի չէ։ Այս ուղեցույցի տեղեկատվության շնորհիվ օտարերկրյա բիզնեսները կարող են վստահորեն գնահատել իրենց ԱԱՀ-ի տուրքերը Հայաստանում, ապահովել, որ գրանցվեն անհրաժեշտության դեպքում և պահպանեն համապատասխանությունը՝ այդպիսով խուսափելով ցանկացած հարկային որոգայթից հայկական շուկա մուտք գործելիս:
