
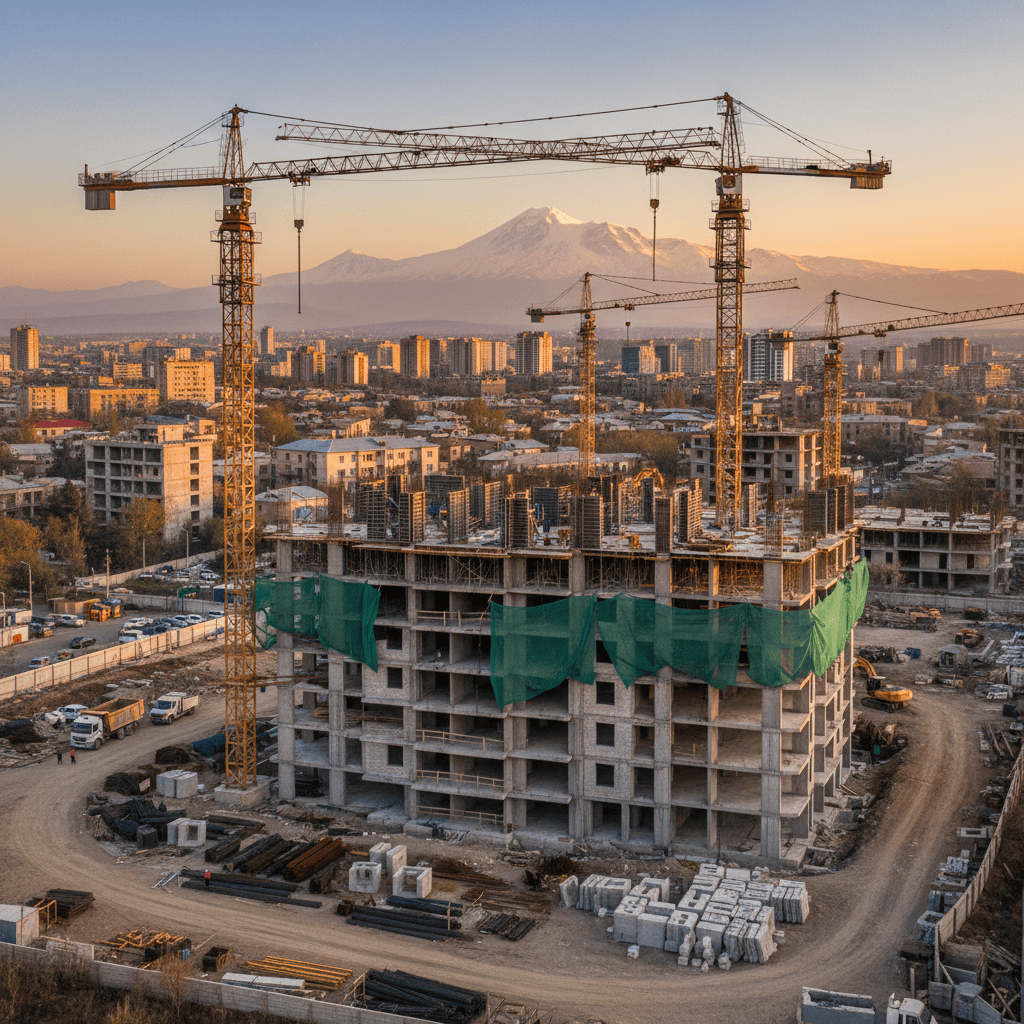
Seguros inmobiliarios en Armenia: contexto del mercado y estadísticas clave
El mercado de seguros inmobiliarios de Armenia se está desarrollando rápidamente a medida que el aumento de la construcción, la inversión extranjera y los préstamos bancarios impulsan la demanda de una protección integral de la propiedad. Solo en el primer trimestre de 2024, las primas totales de seguros de propiedad alcanzaron los 5.800 millones de AMD , lo que representa una participación del 10.21 % del total de primas de seguros de Armenia para el año, lo que refleja la creciente importancia del sector [ARKA, Q1 2024] [XPRIMM, 2024].
Tanto los inversores inmobiliarios nacionales como los extranjeros están expuestos a riesgos durante la fase de construcción, así como a posibles daños a las propiedades terminadas y en alquiler. Los prestamistas armenios, especialmente los bancos y las compañías hipotecarias especializadas, exigen ahora rutinariamente un comprobante de seguro de propiedad como condición para la financiación hipotecaria y de construcción, lo que convierte al seguro en el núcleo de las estrategias de protección de activos para los inversores.
Riesgo de construcción (riesgo total de construcción/contratista) en Armenia: qué está cubierto
El seguro de riesgos de construcción —a menudo denominado cobertura a todo riesgo para contratistas— es la solución estándar para salvaguardar los activos durante la fase de construcción en Armenia. Estas pólizas suelen asegurar:
- El edificio o estructura inacabada en sí
- Materiales de construcción almacenados en el sitio o en tránsito
- Equipos y suministros del contratista
- Estructuras temporales (andamios, etc.)
La cobertura se aplica desde el inicio de la construcción hasta la entrega o finalización, ofreciendo reembolso por daños o pérdidas debido a incendios, fenómenos meteorológicos, robos, vandalismo e incidentes accidentales que afecten directamente al sitio de construcción [INGO Armenia – Seguro de Obras de Construcción].
Una característica distintiva en Armenia es la posibilidad, dentro de algunas pólizas de riesgo de construcción/todo riesgo para contratistas, de agregar cobertura de responsabilidad civil a terceros . Esto cubre las lesiones o los daños a la propiedad sufridos por terceros (como propietarios de propiedades vecinas, transeúntes o trabajadores en el sitio que no son empleados directamente por el asegurado) como resultado de la actividad de construcción del proyecto [INGO Armenia].
Propuesta de valor del riesgo del constructor: protección ante catástrofes y niveles de primas
Para los inversores inmobiliarios, el valor del seguro de riesgo de construcción en Armenia radica en su protección amplia y asequible:
- Cobertura integral ante catástrofes:Las inclusiones comúnmente se extienden a incendios, desastres naturales, explosiones y otros riesgos importantes, ofreciendo tranquilidad en una región propensa a terremotos y tormentas.
- Primas accesiblesLas aseguradoras en Armenia ofrecen precios competitivos para estos productos, por lo que incluso los proyectos de desarrollo a gran escala pueden cubrir de forma rentable las pérdidas financieras. Las primas suelen calcularse como un pequeño porcentaje del presupuesto de construcción o de las sumas aseguradas. [INGO Armenia – Seguro de Obras de Construcción].
- Extensiones personalizables:Las opciones incluyen responsabilidad adicional ante terceros y cláusulas de protección específicas para riesgos únicos o materiales valiosos.
Esta estructura permite a los inversores nacionales e internacionales cumplir con las mejores prácticas de gestión de riesgos sin erosionar los márgenes del proyecto.
Requisitos regulatorios y de prestamistas para la financiación de la construcción y de hipotecas
En Armenia, para obtener financiación bancaria para la construcción o préstamos hipotecarios, el inversor casi siempre debe contratar un seguro de propiedad que cubra al menos el importe total del préstamo pendiente. Esto garantiza la garantía del prestamista y se considera un requisito innegociable en los contratos de préstamo [Compañía Hipotecaria Nacional].
Los requisitos clave incluyen:
- Cantidad de cobertura: No menos que el saldo insoluto del préstamo.
- Cláusula del beneficiario: La aseguradora está obligada a pagar primero al prestamista si surge un reclamo importante mientras el préstamo está activo.
- Cobertura continua: El seguro debe permanecer activo durante todo el plazo del préstamo y los prestamistas pueden recuperar el préstamo si caduca.
Muchos bancos también recomiendan, o a veces exigen, un seguro de construcción a todo riesgo durante las fases de construcción activa y entrega antes de cambiar a pólizas de propiedad estándar al finalizar [National Mortgage Company].
Seguro de propiedad posterior a la finalización: riesgos cubiertos para unidades terminadas y de alquiler
Tras la finalización y entrega exitosas de la obra, los inversores inmobiliarios pasan a productos de seguros de propiedad estándar que protegen tanto las unidades residenciales como las comerciales frente a una amplia gama de riesgos:
- Incendio, explosión y rayos
- Daños por agua (incluidas fugas e inundaciones)
- Robo y allanamiento
- Vandalismo, daños maliciosos
- Desastres naturales (en particular, terremotos y pérdidas relacionadas con tormentas)
Esta cobertura garantiza que tanto los bienes ocupados por el propietario como las propiedades de alquiler que generan ingresos estén protegidos contra los peligros cotidianos y catastróficos [INGO Armenia – Seguro de Propiedad].
Coberturas para propietarios y propiedades de alquiler
Para los propietarios, las responsabilidades del seguro suelen extenderse más allá de la estructura e incluir tanto la responsabilidad civil como la habitabilidad continua de la propiedad. Las aseguradoras armenias ofrecen coberturas personalizadas para propiedades de alquiler que cubren estas necesidades:
- Pérdida de ingresos por alquiler: Si un riesgo cubierto hace que la propiedad quede temporalmente inhabitable, los propietarios pueden recuperar el alquiler perdido durante un período predefinido.
- Instalaciones y accesorios: El seguro para electrodomésticos empotrados, pisos e interiores es estándar en las pólizas de los propietarios.
- Cobertura de contenidos opcionales: Los propietarios que amueblan sus unidades pueden agregar protección a sus bienes muebles.
Estas políticas se recomiendan independientemente de si la propiedad es residencial o comercial, y son especialmente importantes para los inversores que poseen varias unidades arrendadas.
Responsabilidad del inquilino/tercero y lagunas por cerrar
Otro pilar del seguro de propiedad armenio es la cobertura de responsabilidad civil , es decir, las reclamaciones derivadas de lesiones a terceros o daños a la propiedad vinculados al bien asegurado.
Si bien las pólizas de propiedad contra todo riesgo y posteriores a la finalización del contratista pueden incluir cobertura de responsabilidad básica, los inversores y propietarios deben:
- Confirme los límites de responsabilidad civil de terceros de la póliza (límites de compensación por lesiones o reclamos de propiedad por parte de huéspedes, vecinos u ocupantes)
- Evaluar las lagunas de responsabilidad por daños intencionales, negligencia grave o subarrendamiento prolongado
- Considere exigir a los inquilinos que lleven su propio contenido y seguro de responsabilidad personal, especialmente en edificios de varias unidades.
Las aseguradoras armenias generalmente permiten mejoras modulares; los propietarios e inquilinos deben revisar la cobertura anualmente para garantizar que se aborden todos los riesgos a medida que evolucionan las leyes y regulaciones [INGO Armenia – Seguro de Obras de Construcción].
| Tipo de cobertura | Cubiertas | Quien lo necesita | Notas clave |
|---|---|---|---|
| Riesgo del constructor / Riesgo total del contratista | Edificio sin terminar, materiales de obra, equipos, responsabilidad civil ante terceros | Desarrolladores, inversores durante la construcción | Requerido para préstamos de construcción; amplia cobertura ante catástrofes con prima baja |
| Seguro de propiedad estándar | Estructura terminada, peligros (incendio, robo, desastre) | Propietarios, arrendadores, prestamistas | Obligatorio para hipotecas; cubre la mayoría de riesgos. |
| Cobertura para propietarios/alquileres | Pérdida de alquiler, instalaciones, contenidos, responsabilidad | Los propietarios | Muy recomendable para unidades de alquiler. |
| Responsabilidad del inquilino/Contenido | Bienes personales, responsabilidad personal | Inquilinos | Opcional; cierra huecos |
Costos y primas de seguros en Armenia: tarifas
Las tarifas de seguros de propiedad en Armenia se encuentran entre las más competitivas de la región. Por ejemplo, la prima anual del seguro hipotecario se cotiza actualmente en tan solo el 0.18 % del capital asegurado (a enero de 2024) [HSBC Armenia] . Esto sitúa los costos del seguro como una parte proporcionalmente menor de los gastos típicos de un proyecto o de propiedad, a la vez que ofrece una considerable mitigación de riesgos.
En términos absolutos, en el primer trimestre de 2024 se suscribieron primas de seguros de propiedad por valor de 5.800 millones de AMD, lo que fortaleció la capacidad del mercado de seguros y amplió las opciones para los inversores [ARKA, primer trimestre de 2024] . Dado que los seguros de propiedad representan más del 10 % de la industria aseguradora total de Armenia por volumen de primas, existe una amplia disponibilidad de aseguradoras locales e internacionales para riesgos tanto sencillos como complejos [XPRIMM, 2024].
A pesar de los costos altamente competitivos, los precios pueden variar en función de factores como:
- Suma asegurada y valor de la propiedad
- Ubicación y exposición a desastres naturales (zonas de terremotos/inundaciones)
- Tipo de construcción y resistencia al fuego
- Medidas de seguridad en el sitio
- Alquiler/uso residencial vs. uso comercial
Se anima a los posibles inversores y propietarios de propiedades a solicitar cotizaciones personalizadas y trabajar con corredores de seguros armenios para estructurar la cobertura según el perfil de riesgo específico de su proyecto.
Resumen
Los inversores inmobiliarios armenios se benefician de un mercado de seguros accesible, competitivo e integral. Desde el riesgo del constructor hasta las coberturas de responsabilidad civil y del arrendador, los productos disponibles cumplen con los estándares internacionales y se integran cada vez más en los procesos hipotecarios y de inversión. Dada la baja carga de la prima (con un promedio de alrededor del 0.18 % de la suma asegurada para los seguros hipotecarios) y la sólida protección contra un amplio espectro de riesgos (incluidas catástrofes naturales y reclamaciones de terceros), un seguro eficaz es fundamental para el éxito inmobiliario en Armenia.
Para el diseño de programas de seguros a medida, la revisión de riesgos o la comparación de pólizas específicas para su proyecto, nuestros asesores están listos para ayudarle. Contáctenos aquí para hablar sobre sus necesidades de seguros inmobiliarios en Armenia.
