
افراد با دارایی خالص بالا (HNWIs)، کارآفرینان و سرمایهگذاران اغلب به دنبال حوزههای قضایی هستند که برنامههای مهاجرت سرمایهگذاری ، از جمله برنامههای شهروندی از طریق سرمایهگذاری، همراه با حمایتهای قوی از حریم خصوصی مالی را ارائه دهند . این کشورهای منتخب نه تنها مسیری برای اقامت یا گذرنامه دوم فراهم میکنند، بلکه ضمانتهای قوی مانند قوانین سختگیرانه رازداری بانکی، مقررات حفاظت از دادهها، حداقل الزامات افشای مالی و اشتراکگذاری محدود اطلاعات با مقامات خارجی را نیز ارائه میدهند. این تجزیه و تحلیل مقایسهای، مقاصد برتر مهاجرت سرمایهگذاری در سطح جهانی را که به دلیل محرمانگی مالی شناخته شدهاند ، بررسی میکند و بر موارد زیر تمرکز دارد:
قوانین رازداری بانکی - قدرت و دامنه محرمانگی مشتری
مقررات حفاظت از دادهها - به ویژه در مواردی که مربوط به دادههای مالی هستند.
الزامات گزارشگری مالی محلی - آنچه که باید (و نباید) توسط ساکنان گزارش شود.
توافقنامههای شفافیت مالیاتی - مشارکت در چارچوبهایی مانند استاندارد گزارشگری مشترک OECD (CRS) و قانون FATCA ایالات متحده.
محدودیتهای اشتراکگذاری اطلاعات - محدودیتهای قانونی و عملی در دسترسی خارجی به دادههای مالی.
عوامل حفظ حریم خصوصی و شفافیت بر اساس کشور

| کشور محل اقامت | قوانین اسرار بانکی | حفاظت از داده ها | گزارشگری مالی محلی | شفافیت مالیاتی (CRS/FATCA) | محدودیت های اشتراک گذاری اطلاعات |
|---|---|---|---|---|---|
| سوئیس | اسرار بانکی افسانه ای که در سال 1934 تدوین شد. افشای اطلاعات مشتری بدون رضایت غیرقانونی است. | قانون فدرال حفاظت از داده (به روز شده در سال 2023) مشابه GDPR؛ محرمانه بودن مشتری بانک طبق قانون | ساکنان مالیاتی اظهارنامه سالانه شامل. درآمد/ثروت در سراسر جهان (اگر مالیات یکجا نباشد). عدم افشای دارایی های عمومی؛ بدون کنترل مبادله | CRS: در سال 2017 اجرا شد و از سال 2018 با بیش از 100 کشور به اشتراک گذاشته شدFATCA: مدل 2 IGA; بانک های سوئیس حساب های ایالات متحده را گزارش می کنند. | فقط داده ها را بر اساس معاهده/CRS به اشتراک می گذارد. بدون "ماهیگیری" - شریک باید استانداردهای محرمانه را رعایت کند کشورهای غیر شریک (90 کشور به بالا) هیچ اطلاعاتی دریافت نمی کنند |
| سنگاپور | رازداری قانونی بانکی (قانون بانکی s.47) افشای اطلاعات مشتری را ممنوع میکند. استثنائات فقط طبق قانون (مثلاً تحقیقات). از نظر فرهنگی بانکداری بسیار محتاطانه. | قانون حفاظت از داده های شخصی (2012) در حال اجرا؛ بانک ها باید داده ها و محرمانه بودن را حفظ کنند مگر اینکه قانون اجبار کند. پروتکل های امنیتی قوی داده های مالی | مالیات سرزمینی - درآمد خارجی مشمول مالیات نمی شود (در صورت عدم پرداخت)، بنابراین نیازی به گزارش دارایی های خارجی نیست. بدون مالیات بر ثروت شخصی یا عایدی سرمایه. | CRS: در حال اجرا؛ اولین مبادلات در سال 2018 نادیده گرفتن قانونی داخلی برای رازداری برای CRS/FATCAFATCA: مدل 1 IGA از سال 2015. | اطلاعات را فقط با حوزههایی به اشتراک میگذارد که محرمانه بودن را تضمین میکنند. درخواستهای بیهوده را غیرقانونی میکند. بدون اشتراکگذاری معمول خارجی خارج از CRS/FATCA و معاهدات خاص. |
| امارات متحده عربی | قانون فدرال (ماده 120، 2018) تمام دادههای بانکی مشتریان را محرمانه اجباری میکند. بانکها باید رضایت خود را برای انتشار اطلاعات دریافت کنند فرهنگ بانکداری بسیار مخفی از نظر تاریخی. | قانون حفاظت از داده های شخصی (2021) - حقوق مشابه GDPR. قوانین بانک مرکزی به حداقل جمعآوری دادهها و محرمانگی شدید نیاز دارد. مناطق آزاد مالی (DIFC/ADGM) قوانین دادههای خاص خود را دارند و همچنین قوی هستند. | بدون مالیات بر درآمد شخصی → اصلا اظهارنامه مالیاتی ندارد برای افراد بدون نیاز به گزارش درآمد خارجی یا داخلی. بدون مالیات بر دارایی و ارث. | CRS: دیر ملحق شد؛ تا سال 2020/21 کاملاً فعال است و داده ها را به صورت غیر متقابل ارسال می کند (بدون سیستم مالیاتی داخلی)FATCA: مدل 1 IGA، بانک ها حساب های ایالات متحده را گزارش می دهند. | افشای اطلاعات به مقامات خارجی فقط از طریق کانال های رسمی قانونی (MLAT یا درخواست خاص) و با تایید امارات متحده عربی. قانون بانکداری افشای غیرمجاز را مجازات می کند. داده های CRS فقط به شرکای دارای امنیت داده می رسد. |
| سنت کیتس و نویس | قوانین محرمانه سختگیرانه (مثلا قانون روابط محرمانه نویس) متخصصان مالی را از افشای اطلاعات مشتری منع می کند. Nevis به ویژه مالکیت شرکت را مخفی نگه می دارد. | هنوز قانون جامعی به سبک GDPR وجود ندارد. با این حال، داده های مالی توسط قوانین رازداری و مقررات صنعت محافظت می شود. Nevis Trusts/LLCs با محرمانه بودن. | بدون مالیات بر درآمد شخصی، بنابراین هیچ پرونده مالی شخصی وجود ندارد. شرکت های تحت رژیم فراساحلی حداقل اطلاعات را ارسال می کنند. هویت متقاضیان CBI توسط سیاست محرمانه نگه داشته می شود | CRS: اجرا شد؛ اولین مبادله در سال 2019 غیر متقابل (داده را دریافت نمی کند). FATCA: مدل 1 IGA امضا شده 2015; گزارش در حال اجرا | معاهدات بسیار محدود درخواست های خارجی باید از طریق دادگاه های محلی انجام شود. ثبت عمومی برای مالکان ذینفع وجود ندارد. موانع قانونی قوی برای انتشار اطلاعات به افراد خارجی. |
| مالت | قانون بانکداری و قوانین رازداری حرفه ای از اطلاعات مشتری محافظت می کند. به عنوان عضو اتحادیه اروپا، محرمانه بودن بانک ها توسط دستورالعمل های اتحادیه اروپا کاهش می یابد، اما افشای غیرمجاز هنوز غیرقانونی است. از لحاظ تاریخی درجه بالایی از محرمانه بودن بانک در بانکداری خصوصی. | GDPR به طور کامل قابل اجرا است (مالتا اولین پذیرنده بود). نظارت دقیق بر حفاظت از داده ها موسسات مالی از حریم خصوصی استاندارد اتحادیه اروپا پیروی میکنند و بر محرمانگی تاکید شهرت دارند. | ساکنانی که بر اساس اقامتگاه و حواله مالیات می گیرند - درآمد خارجی که پرداخت نشده است، مشمول مالیات یا گزارش نشده است. بدون مالیات بر ثروت. ساکنان عادی اظهارنامه مالیاتی را فقط برای درآمد محلی/حقوقی ارسال می کنند. | CRS: به عنوان کشور اتحادیه اروپا، مبادله خودکار از سال 2017. مالت با همه شرکای اتحادیه اروپا/OECD تبادل اطلاعات می کند. FATCA: بله، از طریق توافقنامه سراسری اتحادیه اروپا. دقت لازم در مورد CBI مالت، انطباق با AEOI را تضمین می کند. | در حالی که مالتا باید داده های مالیاتی را طبق قوانین اتحادیه اروپا به اشتراک بگذارد، به شدت از داده های شخصی از دید عموم محافظت می کند. اسامی شهروندان CBI هستند منتشر شده در روزنامه (به صورت ناشناس در یک لیست)، اما هیچ اطلاعات مالی دقیقی فاش نشده است. فرآیند قانونی قوی برای درخواست اطلاعات خارجی مورد نیاز است. |
| پاناما | سنت قدیمی رازداری بانکی (قانون 9 از 1998)؛ بانک ها نمی توانند اطلاعات مشتری را بدون رضایت یا حکم دادگاه پاناما به اشخاص ثالث بدهند. پاناما زمانی مترادف با بانکداری ناشناس بود (مثلاً بانک های معروف "اسناد پاناما"). | قانون حفاظت از داده 81 سال 2019 در حال اجرا، تنظیم استفاده از داده های شخصی با رضایت و امنیت را تنظیم می کند. وکلا و کارگزاران ثبت شده ملزم به قوانین رازداری برای شرکت ها/تراست ها هستند. | مالیات سرزمینی - درآمد خارجی مشمول مالیات نیست، بدون نیاز به اظهار دارایی های خارجی. اگر درآمد محلی وجود نداشته باشد، بدون مالیات بر درآمد شخصی. بدون مالیات بر عایدی سرمایه بر عایدی خارج از کشور. حداقل گزارش مالی برای واحدهای خارج از کشور | CRS: پس از توقف اولیه، تا سال 2018 اجرا شد. اولین تبادل 2018 برای جلوگیری از لیست سیاه رعایت شدFATCA: IGA مدل 1، مطابقت کامل FATCA توسط بانک ها. | هنوز در میان نمرات رازداری بالاتر؛ فقط تحت اجبار توافقات اطلاعات را ارائه می دهد. قانون محلی برای تحویل اطلاعات به شواهدی مبنی بر تخلف نیاز دارد. اگر طرف مقابل از داده ها محافظت نکند، پاناما تبادل را به حالت تعلیق در می آورد. بسیار تمایلی به کمک به سفرهای ماهیگیری خارجی ندارد (اسناد پس از پاناما بهبود یافته است، اما محتاط است). |
برنامه های مهاجرت سرمایه گذاری و سیاست های شهروندی
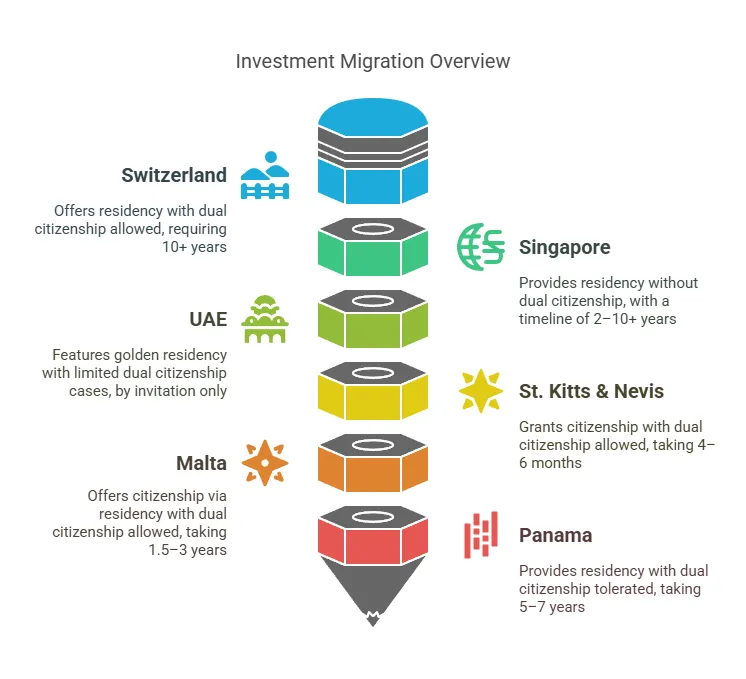
| کشور محل اقامت | نوع برنامه | الزامات سرمایه گذاری (USD) | زمان پردازش | اقامت / تابعیت | تابعیت دوگانه |
|---|---|---|---|---|---|
| سوئیس | اقامت (سرمایه گذاری از طریق مالیات مقطوع یا تجاری) | پرداخت مالیات سالانه ≈ 275 هزار تا 1 میلیون دلار (250k CHF+ در سال)؛ در غیر این صورت سرمایه گذاری قابل توجهی در کسب و کار ایجاد شغل می کند. علاوه بر مالیات مقطوع، برخی از کانتون ها ممکن است سپرده بانکی قابل توجهی را نیز به عنوان بخشی از معیارهای سرمایه گذاری بپذیرند. | ~ 3-6 ماه برای اجازه اقامت اولیه (بسته به کانتون پس از توافق مالیاتی متفاوت است). | واجد شرایط برای تابعیت پس از سال 10 اقامت (آزمون های ادغام دقیق) بدون شهروندی سریع با سرمایه گذاری - باید تابعیت عادی را انجام دهد. | مجاز. سوئیس اجازه چندین شهروندی را بدون محدودیت می دهد (نیازی به انصراف از تابعیت اصلی نیست.) |
| سنگاپور | اقامت (اقامت دائم از طریق برنامه سرمایه گذار جهانی) | $ 1.8M سرمایه گذاری (2.5 میلیون دلار سنگاپور) در یک کسب و کار جدید یا موجود یا صندوق تایید شده باید دارای سابقه کارآفرینی باشد. | ~ 6 تا 12 ماه برای تأیید روابط عمومی (پس از اتمام سرمایه گذاری و بررسی دقیق). | می تواند پس از 2+ سال به عنوان روابط عمومی درخواست شهروندی کند، اما معمولاً به روابط طولانی تر و عمیق نیاز دارد. بدون تضمین؛ بسیاری از آنها به طور نامحدود روابط عمومی باقی می مانند. | مجاز نیست برای شهروندان سنگاپور ترک تابعیت قبلی را پس از اخذ تابعیت الزامی می کند، تابعیت مضاعف پس از سن 21 سالگی به شدت ممنوع است (دارندگان روابط عمومی شهروندی اصلی خود را حفظ می کنند.) |
| امارات متحده عربی | اقامت (ویزای طلایی – اقامت طولانی مدت) | $ 545k (2M AED) در املاک و مستغلات OR 2 میلیون درهم در یک شرکت/صندوق سرمایه گذاری مبالغ کمتری برای ویزای 5 ساله قبل، اکنون تا حد زیادی 2 میلیون درهم برای 10 سال. ویزای سرمایه گذاری امارات متحده عربی به اتباع خارجی اجازه می دهد تا با سرمایه گذاری قابل توجه در املاک یا سرمایه گذاری های تجاری، اقامت خود را دریافت کنند. | ~ 1 تا 3 ماه برای تایید ویزای طلایی پس از سرمایه گذاری. مسیر سریع؛ ویزا در عرض چند هفته تا چند ماه صادر می شود. | ویزای طلایی یک اقامت 10 ساله قابل تمدید. اخذ شهروندی کانادا (سیتی زن شیپ) فقط از طریق نامزدی توسط حاکمان (موارد استثنایی). بدون بازه زمانی برای شهروندی؛ به طور کلی از طریق برنامه معمولی در دسترس نیست. | در موارد خاص مجاز است. از لحاظ تاریخی ممنوع است، اما از سال 2021 تابعیت مضاعف مجاز است if به یکی از آنها شهروندی امارات متحده عربی به عنوان افتخار اعطا می شود (برای اکثریت قریب به اتفاق افرادی که فقط دارای اقامت هستند، به طور پیش فرض ملیت اصلی خود را حفظ می کنند.) |
| سنت کیتس و نویس | شهروندی توسط سرمایه گذاری (گذرنامه مستقیم) | کمک مالی: 250,000 دلار به صندوق ایالتی (متقاضی تک)\ مشاور املاک: 325,000 دلار (سهم دارایی تایید شده) یا خانه خصوصی 600 هزار دلار، نگهداری ≥5 سال. \ + بررسی و هزینهها (~7 تا 10 هزار دلار). (نرخهای تبلیغاتی پایینتر در گذشته رخ میداد، اما ۲۵۰ هزار دلار حداقل فعلی است.) برنامه شهروندی سنت کیتس و نویس به کمک مالی قابل توجهی به دولت یا سرمایهگذاری در املاک و مستغلات نیاز دارد. | ~4–6 ماه برای شهروندی کامل و گذرنامه فرآیند شتاب 60 روزه با هزینه بالاتر در دسترس است. | تابعیت فوری اعطا می شود؛ بدون نیاز به اقامت قبلی گذرنامه صادر شده پس از تایید (اختیاری: بعداً می توان اقامت در SKN را ایجاد کرد، اما برای خود شهروندی لازم نیست.) | مجاز. تابعیت مضاعف بدون محدودیت به رسمیت شناخته می شود سرمایه گذاران ملیت موجود را حفظ می کنند و سنت کیتس تابعیت جدید را به کشورهای دیگر گزارش نمی دهد. |
| مالت | شهروندی توسط سرمایه گذاری (طبیعت پس از اخذ اقامت) | مشارکت: 600 هزار یورو (660 هزار دلار) برای مسیر 36 ماهه یا 750 هزار یورو (825 هزار دلار) برای 12 ماه تسریع شده\ مشاور املاک: خرید 700 هزار یورو یا اجاره 16 هزار یورو در سال (تعهد 5 ساله) کمک مالی: 10 هزار یورو برای امور خیریه \ + هزینه های رسیدگی ~ 15 هزار یورو متقاضی اصلی مجموعاً 900 هزار دلار تا 1 میلیون دلار برای یک متقاضی. برنامه های شهروندی مالتا طیف وسیعی از مزایا، از جمله تحرک جهانی و مشارکت سیاسی را افزایش می دهد. | *اقامت 12 یا 36 ماهه* (انتخاب سطح مشارکت را تعیین می کند)، به اضافه 6-8 ماه شهروندی پردازش سریع مسیر ~ 18 ماه در کل، استاندارد ~ 3 سال. | شهروندی پس از 1 تا 3 سال اقامت (در بالا). متقاضیان ابتدا کارت اقامت دریافت می کنند، سپس پس از دوره اقامت انتخابی و تایید نهایی، تابعیت دریافت می کنند. حداقل اقامت فیزیکی وجود ندارد، اما مراحل ادغام و سوگند در مالتا لازم است. | مجاز. مالتا تابعیت مضاعف را به رسمیت می شناسد/اجازه می دهد. شهروندان جدید نیازی به انصراف از پاسپورت های دیگر ندارند. (به عنوان مثال بسیاری از آمریکایی ها تابعیت مالت را در کنار ایالات متحده دارند.) |
| پاناما | اقامت توسط سرمایه گذاری (محل اقامت دائم با مسیر اخذ تابعیت) | ویزای کشورهای دوست: از 200,000 دلار (مثلاً خرید ملک) برای اقامت دائم در 2 مرحله. \ سرمایه گذار واجد شرایط: سرمایه گذاری 300,000 دلاری (املاک، یا 500 هزار دلار اوراق بهادار، یا 750 هزار دلار سپرده) برای روابط عمومی فوری. \ ویزای احیای جنگل: 100 هزار دلار در جنگلداری + زمین (PR بعد از 5 سال). | کشورهای دوست: 3 تا 6 ماه برای اقامت موقت، سپس پس از 2 سال، اقامت دائم. سرمایه گذار واجد شرایط: تائید 30 روزه برای روابط عمومی. | تابعیت پس از 5 سال اقامت قانونی (3 سال برای برخی از اتباع). در عمل 5+ سال و آزمون زبان اسپانیایی. بسیاری فقط روابط عمومی را حفظ می کنند که نامحدود است. | مجاز (به طور مؤثر). در حالی که پاناما به طور رسمی از شهروندان دارای تابعیت می خواهد که تابعیت خود را ترک کنند، این انصراف با دولت های خارجی اجرا نمی شود. بالفعل تابعیت مضاعف قابل تحمل است - بسیاری از شهروندان پانامایی دارای تابعیت دوگانه هستند (ممنوعیت قانون اساسی در صورت کسب تابعیت دوم بعداً اعمال نمی شود). |
| قبرس | اقامت توسط سرمایه گذاری (محل اقامت دائم با مسیر اخذ تابعیت) | مشاور املاک: 300,000 یورو (به اضافه مالیات بر ارزش افزوده) در ملک مسکونی\ کسب و کار: 300,000 یورو در شرکت قبرسی (حداقل 5 کارمند) صندوق سرمایه گذاری: 300,000 یورو در صندوق سرمایه گذاری قبرس ترکیب: 300,000 یورو در هر یک از موارد فوق. مقررات سرمایه گذاری قبرس همچنین سپرده های بانکی را به عنوان یک گزینه سرمایه گذاری قابل اعتماد برای طرح های اقامت می پذیرد. | ~ 2 ماه برای تایید اقامت دائم (PRP) مسیر سریع؛ PRP طی چند هفته تا چند ماه صادر می شود. | اعطای اقامت دائم بلافاصله؛ تابعیت پس از سال 7 اقامت قانونی (5 سال در موارد خاص). | مجاز. قبرس اجازه می دهد/به رسمیت می شناسد تابعیت مضاعف. شهروندان جدید نیازی به انصراف از پاسپورت های دیگر ندارند. (به عنوان مثال بسیاری از آمریکایی ها تابعیت قبرس را در کنار ایالات متحده دارند.) |
| استرالیا | اقامت توسط سرمایه گذاری (محل اقامت دائم با مسیر اخذ تابعیت) | جریان سرمایه گذار: 1.5 میلیون دلار استرالیا (1.1 میلیون دلار) در اوراق قرضه ایالتی/سرزمینی استرالیا\ سرمایه گذار مهم: 5 میلیون دلار استرالیا (3.7 میلیون دلار) در سرمایه گذاری های مطابق با سرمایه گذار ممتاز: 15 میلیون دلار استرالیا (11 میلیون دلار) در سرمایه گذاری های مطابقت. برنامه های سرمایه گذاری استرالیا به افراد این امکان را می دهد که با سرمایه گذاری در دارایی ها یا مشاغل محلی اقامت دائم خود را دریافت کنند. | ~ 12 تا 24 ماه برای تایید اولیه ویزا (بر اساس جریان متفاوت است) مسیر سریع برای سرمایه گذار ممتاز؛ دیگران بیشتر طول می کشد. | اقامت دائم پس از 4 سال اقامت موقت اعطا می شود (بر اساس جریان متفاوت است). تابعیت پس از سال 4 اقامت قانونی (1 سال به عنوان روابط عمومی). | مجاز. استرالیا تابعیت مضاعف را مجاز/به رسمیت می شناسد. شهروندان جدید نیازی به انصراف از پاسپورت های دیگر ندارند. (به عنوان مثال بسیاری از آمریکایی ها تابعیت استرالیا را در کنار ایالات متحده دارند.) |
| کشورهای کارائیب | شهروندی توسط سرمایه گذاری (گذرنامه مستقیم) | کمک مالی: 100,000 تا 150,000 دلار به صندوق ایالتی (متقاضی تک)\ مشاور املاک: 200,000 تا 400,000 دلار (سهم دارایی تایید شده) یا خانه خصوصی +400 هزار دلار، نگهداری ≥5 سال. \ + بررسی و هزینهها (~7 تا 10 هزار دلار). (بسته به کشور متفاوت است؛ برخی نرخهای تبلیغاتی پایینتری ارائه میدهند.) در بسیاری از کشورهای حوزه کارائیب، اخذ تابعیت میتواند از طریق کمکهای مالی به دولت یا سرمایهگذاری در املاک و مستغلات به دست آید. | ~3–6 ماه برای شهروندی کامل و گذرنامه فرآیند شتاب 60 روزه با هزینه بالاتر در دسترس است. | تابعیت فوری اعطا می شود؛ بدون نیاز به اقامت قبلی گذرنامه صادر شده پس از تایید (اختیاری: بعداً می توان اقامت در کشور را ایجاد کرد، اما برای خود شهروندی لازم نیست.) | مجاز. تابعیت مضاعف بدون محدودیت به رسمیت شناخته می شود سرمایه گذاران ملیت موجود را حفظ می کنند و کشورهای کارائیب تابعیت جدید را به سایر کشورها گزارش نمی دهند. |
سوئیس
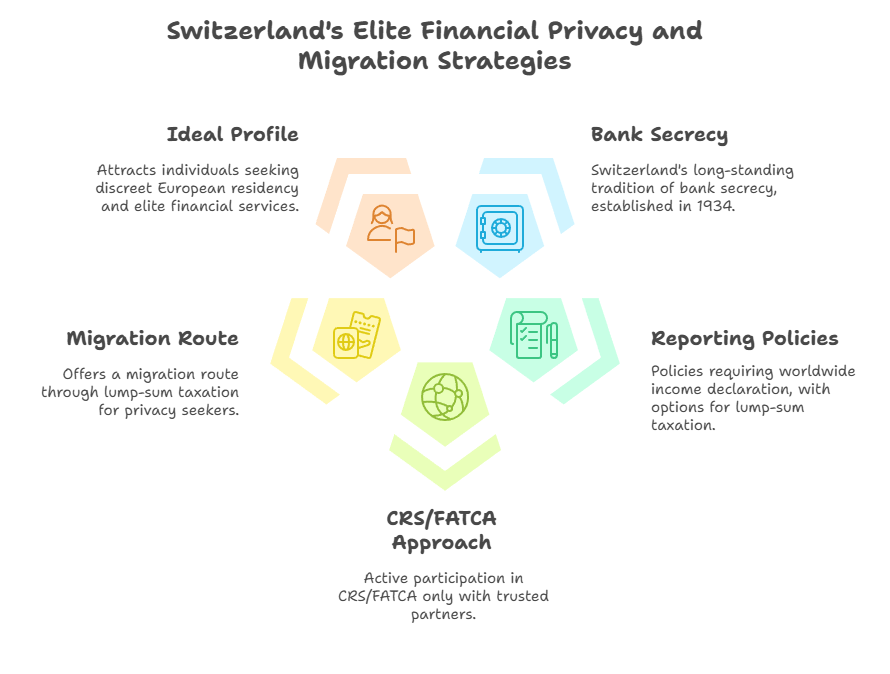
رازداری بانکی و محرمانگی مالی: سوئیس مدتهاست که مترادف با بانکداری خصوصی بوده است. قانون سوئیس در سال ۱۹۳۴ رازداری بانکی را تدوین کرد و افشای اطلاعات مشتری بدون مجوز را برای بانکداران جرم کیفری دانست. حتی امروزه، بانکداران سوئیسی نمیتوانند از نظر قانونی جزئیات مشتری را بدون شواهد روشن از تخلف جدی (مانند کلاهبرداری مالیاتی یا پولشویی) یا درخواست رسمی قانونی افشا کنند. این امر در عمل به مشتریان درجه بالایی از ناشناس بودن و حریم خصوصی میدهد. در واقع، علیرغم تلاشهای اخیر در زمینه شفافیت بینالمللی، سوئیس همچنان یکی از محرمانهترین مراکز مالی جهان است - طبق گزارش شبکه عدالت مالیاتی، سوئیس سومین حوزه قضایی محرمانه در سطح جهان (پس از تنها ایالات متحده و جزایر کیمن) است. محرمانگی بانک-مشتری سوئیس با امتیاز وکیل-مشتری قابل مقایسه است و در قوانین داخلی به شدت محافظت میشود. با این حال، سوئیس موضع رازداری خود را تحت فشار خارجی تنظیم کرده است: اکنون با تبادل اطلاعات مالیاتی همکاری میکند و در عین حال دادهها را از هرگونه افشایی که فاقد مبنای قانونی است، محافظت میکند.
حفاظت از دادهها: سوئیس علاوه بر رازداری خاص بانکی، حفاظت از دادههای شخصی را به شدت اجرا میکند. قانون فدرال سوئیس در مورد حفاظت از دادهها (FADP) که اخیراً بهروزرسانی شده (از سال 2023 لازمالاجرا است)، با استانداردهای اتحادیه اروپا برای حفاظت از اطلاعات شخصی کاملاً همسو است. مؤسسات مالی باید از دادههای مشتری در برابر دسترسی غیرمجاز محافظت کنند و هرگونه پردازش دادههای مالی شخصی به شدت تنظیم میشود. حتی هنگام اجابت درخواستهای اطلاعات خارجی، مقامات سوئیسی اطمینان حاصل میکنند که محرمانگی حفظ شده و فقط دادههای مورد نیاز قانونی به اشتراک گذاشته میشود.
الزامات گزارشگری مالی: برای ساکنان سوئیس، تعهدات گزارشگری مالی شخصی نسبتاً محدود است. سوئیس هیچ الزام عمومی برای ارائه صورتهای مالی عمومی یا ثبت داراییها اعمال نمیکند. ساکنان مالیاتی اظهارنامه مالیاتی سالانهای را که شامل درآمد و داراییهای جهانی است، برای اهداف ارزیابی مالیاتی ارائه میدهند (سوئیس مالیات بر درآمد جهانی وضع میکند و مالیات بر ثروت کانتون دارد). با این حال، تحت رژیم مالیات یکجا که برای ساکنان ثروتمند خارجی در دسترس است، میتوان به جای اعلام درآمد جهانی، مالیات ثابتی را بر اساس هزینههای زندگی پرداخت کرد. این بدان معناست که بسیاری از مهاجران سرمایهگذار نیازی به افشای جزئیات مالی خارجی خود به صورت محلی ندارند، مادامی که مالیات توافق شده پرداخت شود. گذشته از اظهارنامههای مالیاتی، هیچ کنترل ارزی یا الزام معمول گزارش دارایی برای افراد وجود ندارد. قانون سوئیس در واقع مقامات را از برداشت غیرقانونی از حسابهای بانکی شخصی منع میکند. بنابراین، افراد ثروتمند در سوئیس از سطح بالایی از محرمانگی مالی در برابر دولت محلی نیز برخوردارند.
شفافیت مالیاتی (CRS و FATCA): اگرچه سوئیس از نظر تاریخی یک کشور عقبمانده بوده است، اما در سالهای اخیر به ابتکارات جهانی شفافیت پیوسته است . این کشور به تبادل خودکار اطلاعات OECD پیوست و استاندارد CRS را در سال ۲۰۱۷ اجرا کرد و اولین تبادل دادههای حساب در سال ۲۰۱۸ انجام شد. اکنون، بانکهای سوئیسی به طور خودکار اطلاعات حساب مشتریان خارجی را به سازمان امور مالیاتی سوئیس گزارش میدهند که آن را تحت توافقنامههای CRS به سازمان امور مالیاتی کشور مبدا مشتری ارسال میکند. از سال ۲۰۲۲، سوئیس دادههای حسابهای مالی را با بیش از ۱۰۰ حوزه قضایی تبادل میکند. با این حال، نکته مهم این است که سوئیس فقط دادهها را با کشورهای شریکی که معیارهای سختگیرانه محرمانگی و امنیت دادهها را رعایت میکنند، به اشتراک میگذارد و بیش از ۹۰ کشور (که اغلب کمتر توسعهیافته هستند) هنوز هیچ اطلاعاتی از سوئیس دریافت نمیکنند . در این موارد، رازداری بانکی سوئیس عملاً دست نخورده باقی میماند و به داراییهای این حوزههای قضایی اجازه میدهد پنهان بمانند. سوئیس همچنین تحت FATCA با ایالات متحده توافقنامه دوجانبهای منعقد کرد - مؤسسات مالی سوئیس حسابهای متعلق به ایالات متحده را مستقیماً یا از طریق مقامات سوئیسی به IRS گزارش میدهند. این اقدامات، پنهانکاری مطلق گذشته را تعدیل کرده است، اما سوئیس هنوز هم به اشتراکگذاری اطلاعات را به آنچه معاهدات و قوانین صراحتاً الزام میکنند، محدود میکند . هیچ اطلاعاتی به دولتهای خارجی تحویل داده نمیشود، مگر اینکه طبق یک توافقنامه معتبر یا روند قانونی باشد و «سفرهای ماهیگیری» مجاز نیستند.
محدودیتهای اشتراکگذاری اطلاعات: قانون سوئیس موانع محکمی را در برابر نفوذ غیرمجاز خارجی حفظ میکند. هرگونه درخواست برای دادههای دارندگان حساب باید از طریق کانالهای رسمی پیمان (مانند توافقنامه تبادل اطلاعات مالیاتی یا کمک حقوقی متقابل در امور کیفری) و مطابق با استانداردهای قانونی سوئیس باشد. حتی تحت CRS، سوئیس بر عمل متقابل و ضمانتهای محرمانگی تأکید داشت - این کشور تبادل دادهها را با هر شریکی که امنیت دادهها را نقض کند، به حالت تعلیق در میآورد. در داخل کشور، ماده ۴۷ قانون بانکداری سوئیس همچنان تضمین میکند که افشای غیرمجاز اطلاعات مشتری توسط کارکنان بانک مجازات دارد و فرهنگ احتیاط را تقویت میکند. به طور خلاصه، چارچوب سوئیس بین تعهدات شفافیت بینالمللی و حفظ حریم خصوصی مشتری تعادل برقرار میکند . همانطور که یکی از تحلیلگران اشاره کرد، "رازداری بانکی در سوئیس نمرده است"؛ این کشور همچنان به نخبگان خارجی کمک میکند تا داراییها را محرمانه نگه دارند، به ویژه در مقابل کشورهایی که به طور کامل در توافقنامههای شفافیت ادغام نشدهاند.
اقامت از طریق سرمایهگذاری - مسیر: سوئیس تابعیت مستقیم از طریق سرمایهگذاری را ارائه نمیدهد، اما از طریق برنامه مالیات یکجا (که به عنوان فورفیت یا برنامه اقامت سوئیس نیز شناخته میشود) یک مسیر جذاب اقامت از طریق سرمایهگذاری (RBI) دارد . اتباع خارجی ثروتمند که موافقت میکنند مالیات سالانه قابل توجهی بپردازند، میتوانند بدون اشتغال در محل کار، مجوز اقامت قابل تمدید دریافت کنند. حداقل مالیات سالانه معمولاً 250،000 فرانک سوئیس (تقریباً 275،000 دلار آمریکا) است، اما بسته به شرایط کانتون و فرد میتواند بیشتر باشد. در عمل، برخی از کانتونها برای متقاضیان بسیار ثروتمند، مالیات یکجا 400،000 فرانک سوئیس یا بیشتر را الزامی میدانند. از طرف دیگر، یک سرمایهگذار میتواند با ایجاد یک کسب و کار قابل توجه که در سوئیس شغل ایجاد میکند (منوط به تأیید کانتون) واجد شرایط شود، اما مسیر مالیات یکجا برای سرمایهگذاران خالص رایجتر است. زمان پردازش مجوز اقامت در هر کانتون متفاوت است، اما معمولاً پس از تأیید توافق مالیاتی، چند ماه طول میکشد. متقاضیان باید برای اولین بار در سوئیس اقامت داشته باشند (در 10 سال گذشته مقیم مالیاتی نبوده باشند) و از نظر مالی مستقل باشند. تحت این طرح، فرد به جای مالیات بر درآمد/ثروت عادی، مالیات ثابت را سالانه پرداخت میکند و در عوض مجوز اقامت سوئیس (معمولاً در ابتدا مجوز B مخصوص کانتون ) را دریافت میکند.
جدول زمانی اخذ تابعیت: اقامت سوئیس میتواند به شهروندی منجر شود، اما تنها پس از یک تعهد بلندمدت. اخذ تابعیت معمولی در سوئیس مستلزم حداقل ۱۰ سال اقامت قانونی (اخیراً از ۱۲ سال کاهش یافته است)، از جمله حداقل ۳ سال از ۵ سال آخر قبل از درخواست است. مدت اقامت در این کشور بین سنین ۸ تا ۱۸ سال دو برابر (تا ۴ سال امتیاز اضافی) محسوب میشود و متقاضی باید دارای اقامت دائم (مجوز C) باشد و ادغام (تسلط به زبان و غیره) را نشان دهد. در عمل، ساکنان سرمایهگذار اغلب پس از ۱۰+ سال، در صورتی که سوئیس را خانه اصلی خود قرار داده باشند، تابعیت را درخواست میکنند. این فرآیند دقیق است - ۱ تا ۳ سال طول میکشد و نیاز به تأیید فدرال، کانتون و بخش دارد. در سوئیس «گذرنامه طلایی» تسریعشده وجود ندارد ؛ برنامه RBI حقوق اقامت را اعطا میکند و شهروندی فقط از طریق مسیر استاندارد اخذ تابعیت در طول زمان حاصل میشود.
تابعیت دوگانه: سوئیس تابعیت دوگانه را بدون محدودیت مجاز میداند . از سال ۱۹۹۲، قانون سوئیس تابعیت چندگانه را مجاز میداند، بنابراین اخذ تابعیت سوئیس نیازی به ترک تابعیت قبلی ندارد. بسیاری از مهاجران سرمایهگذار، تابعیت اصلی خود را حفظ میکنند و پس از اخذ تابعیت، از تابعیت سوئیس بهرهمند میشوند. در طول دوره اقامت، تابعیت اصلی فرد برای مقامات سوئیسی اهمیتی ندارد (به جز تشریفات ورود ویزا)، و پس از اخذ تابعیت، سوئیس هیچ الزامی برای انصراف از گذرنامههای دیگر وضع نمیکند. این سیاست لیبرال تابعیت دوگانه به جذابیت سوئیس میافزاید، زیرا افراد با ثروت خالص بالا میتوانند گذرنامه سوئیسی (با قابلیت جابجایی جهانی بالا) را دریافت کنند و در عین حال تابعیت کشور مبدا و سایر تابعیتهای خود را حفظ کنند.
سنگاپور
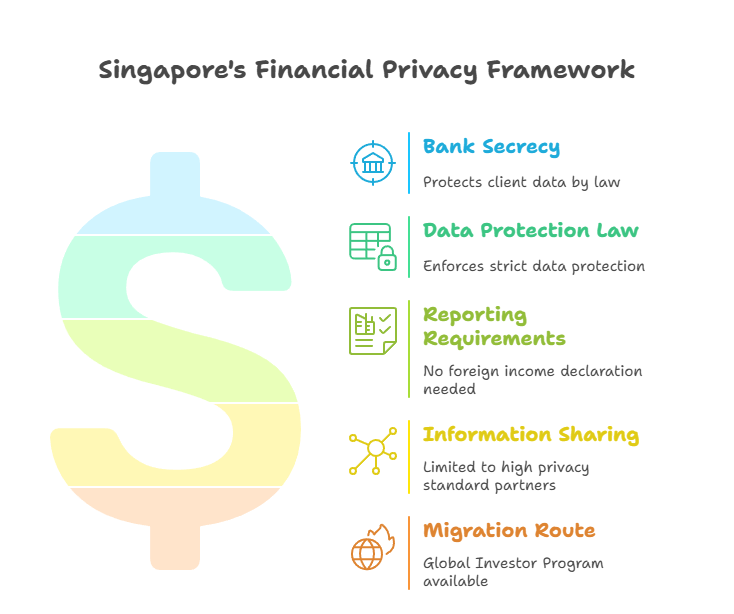
رازداری بانکی: سنگاپور یکی دیگر از قطبهای مالی جهانی است که به خاطر محرمانگی شدید روابط بانکی-مشتری مشهور است. طبق بخش ۴۷ قانون بانکداری سنگاپور، بانکها و مسئولان آنها از نظر قانونی از افشای هرگونه اطلاعات مشتری به اشخاص غیرمجاز منع شدهاند، مگر در موارد استثنایی که به شدت تعریف شدهاند. این رازداری بانکی قانونی، تمام اشکال جزئیات حساب و تراکنشها را پوشش میدهد. نقض این مفاد محرمانگی توسط یک کارمند بانک میتواند منجر به مجازات کیفری شود. در اصل، بانکهای سنگاپور یک مبنای محرمانگی شبیه سوئیس ارائه میدهند و تضمین میکنند که دادههای مالی مشتری به طور پیشفرض خصوصی باقی میمانند. بانکها حتی ممکن است به صورت قراردادی محرمانگی بالاتر از حد مورد نیاز را ارائه دهند، اما قانون «سطح پایهای از محرمانگی را برای همه مشتریان» تضمین میکند . در عمل، مگر اینکه استثنایی اعمال شود (مانند حکم دادگاه یا الزام قانونی)، بانکهای سنگاپور اطلاعات مالی مشتری را برای اشخاص ثالث، از جمله دولتهای خارجی یا طرفین دعوی خصوصی، منتشر نمیکنند. این امر سنگاپور را به یک حوزه قضایی مطلوب برای کسانی که به دنبال خدمات بانکی محرمانه در آسیا هستند، تبدیل میکند.
حفاظت از دادهها: سنگاپور با افزایش محرمانگی بانکی خود، یک رژیم عمومی قوی برای حفاظت از دادهها دارد. قانون حفاظت از دادههای شخصی (PDPA) قوانین سختگیرانهای را در مورد جمعآوری، استفاده و افشای دادههای شخصی، از جمله اطلاعات مالی، وضع میکند. سازمانها باید برای استفاده از دادههای شخصی رضایت بگیرند و اقدامات امنیتی مناسب را تضمین کنند. علاوه بر این، سنگاپور قوانین خاصی برای محافظت از دادههای بانکی و اعتباری دارد - بانکها موظفند دادههای مشتری را محرمانه و ایمن تلقی کنند. طبق قانون PDPA و قانون بانکداری، دادههای مالی فقط در صورت وجود استثنا در قانون (به عنوان مثال، افشای اطلاعات به نهادهای نظارتی یا برای تحقیقات) قابل افشا هستند. نکته قابل توجه این است که سنگاپور قوانین خود را برای همسویی با همکاریهای مالیاتی بینالمللی اصلاح کرده است: قانون مالیات بر درآمد، قوانین محرمانگی بانکی و حریم خصوصی را به منظور رعایت گزارشهای CRS و FATCA لغو میکند. با این حال، شرایط سختگیرانهای در مورد نحوه مدیریت چنین دادههایی اعمال میشود و اطلاعات مبادله شده توسط مفاد محرمانگی در طرف گیرنده محافظت میشود. به طور کلی، چارچوب قانونی سنگاپور تضمین میکند که دادههای مالی شخصی به خوبی از دید عموم محافظت میشوند و حتی زمانی که برای اهداف مالیاتی به اشتراک گذاشته میشوند، تحت پروتکلهای امن انجام میشوند.
الزامات گزارشگری مالی: سنگاپور برای ساکنان انفرادی، تعهدات گزارشگری مالی نسبتاً سبکی را اعمال میکند . سنگاپور یک سیستم مالیاتی منطقهای را اجرا میکند - عموماً فقط درآمدی که از سنگاپور سرچشمه میگیرد (یا به سنگاپور منتقل میشود) مشمول مالیات است. درآمد سرمایهگذاری خارجی که توسط یک ساکن در خارج از کشور به دست میآید، در صورت عدم انتقال، معمولاً میتواند از محدوده مالیات سنگاپور خارج شود. در نتیجه، ساکنان ملزم به گزارش داراییهای جهانی یا حسابهای بانکی خارجی خود به مقامات سنگاپور نیستند . هیچ مالیات بر ثروت، مالیات بر سود سرمایه و هیچ الزامی برای افراد برای ارائه صورتهای دارایی خالص سالانه وجود ندارد. فقط درآمد مشمول مالیات با منشأ سنگاپور (یا درآمد خارجی که در موارد خاص منتقل میشود) باید در اظهارنامه مالیاتی سالانه اعلام شود. اگر درآمد یک ساکن سنگاپور کاملاً در خارج از کشور باشد و منتقل نشود، میتواند به طور قانونی مالیات صفر بپردازد و نیازی به جزئیات آن امور مالی به صورت محلی ندارد . علاوه بر این، سنگاپور هیچ کنترل ارزی یا محدودیت ارزی برای جابجایی وجوه ندارد و هیچ افشای عمومی اجباری از مالکان ذینفع داراییهای خصوصی (به جز ثبتهای اشخاص حقوقی که برای اکثر امانات یا حسابهای بانکی عمومی نیستند) ندارد. به طور خلاصه، افراد ثروتمند ساکن سنگاپور میتوانند امور مالی خارجی خود را خصوصی نگه دارند - آنها نیازی به گزارش حسابهای بانکی خارجی، امانات یا جریانهای درآمدی خود به دولت سنگاپور ندارند، مادامی که این وجوه در خارج از کشور باقی بمانند. این دامنه محدود گزارشدهی، محرمانگی مالی را برای کسانی که از سنگاپور به عنوان پایگاه استفاده میکنند و در عین حال ثروت خود را در سطح بینالمللی حفظ میکنند، افزایش میدهد.
شفافیت مالیاتی (CRS و FATCA): سنگاپور به استانداردهای بینالمللی شفافیت مالیاتی متعهد شده است، اما با اجرای دقیق و مدیریتشده. این کشور یک توافقنامه بین دولتی FATCA مدل 1 را با ایالات متحده امضا کرده است که از سال 2015 به اجرا درآمده است، به این معنی که مؤسسات مالی مستقر در سنگاپور، حسابهای متعلق به ایالات متحده را به مرجع محلی (IRAS) گزارش میدهند تا به IRS منتقل شود. به طور گستردهتر، سنگاپور یکی از اعضای OECD CRS است و مقرراتی را برای جمعآوری و تبادل اطلاعات حساب افراد غیرمقیم به صورت متقابل تصویب کرده است. اولین تبادلات CRS سنگاپور در سال 2018 رخ داد که با جدول زمانی بیش از 100 حوزه قضایی که استاندارد گزارش مشترک را اجرا میکنند، همسو بود. برای اجرای CRS، سنگاپور قوانین خود را اصلاح کرد تا استثنائاتی را در مورد رازداری بانکی و حریم خصوصی دادهها ایجاد کند و به صراحت به بانکها اجازه دهد اطلاعات حساب را برای اهداف CRS به IRAS افشا کنند، علیرغم هرگونه قوانین متناقض در مورد رازداری . با این حال، ضمانتهای داخلی وجود دارد: سنگاپور فقط با کشورهای شریکی که محرمانگی و استفاده صحیح از دادهها را تضمین میکنند، اطلاعات را تبادل میکند. «سفرهای ماهیگیری» صراحتاً ممنوع است. در اصل، اگرچه سنگاپور با CRS و FATCA مطابقت دارد، اما این کار را به شیوهای کنترلشده انجام میدهد - دادهها فقط تحت توافقنامههای سختگیرانه و با حوزههای قضایی که از دادهها محافظت میکنند، به اشتراک گذاشته میشوند . خود سنگاپور نام شهروندان اقتصادی جدید یا هرگونه اطلاعات مالی را به صورت عمومی منتشر نمیکند؛ همه مبادلات بین دولتها انجام میشود. در داخل کشور، مقامات سنگاپور بدون دلیل در حسابها تجسس نمیکنند، بنابراین حریم خصوصی برای دارندگان قانونی حساب دستنخورده باقی میماند. شایان ذکر است که سنگاپور پیش از این به عنوان یک پناهگاه امن شناخته میشد، اما از سال ۲۰۱۶ با رعایت این استانداردهای جهانی (البته با شرایط خاص خود) به طور فعال از برچسبگذاری به عنوان پناهگاه مالیاتی اجتناب کرده است.
محدودیتهای اشتراکگذاری اطلاعات: سنگاپور، خارج از تعهدات CRS/FATCA، به ندرت اطلاعات مالی را با دولتهای خارجی به اشتراک میگذارد ، مگر اینکه از نظر قانونی مجبور باشد. این کشور دارای شبکهای از توافقنامههای اجتناب از مالیات مضاعف (DTA) و چند توافقنامه تبادل اطلاعات مالیاتی است که تحت آنها میتوان درخواستهای خاصی برای اطلاعات در موارد تحقیقات مالیاتی ارائه داد. چنین درخواستهایی باید دقیق باشند و نمیتوانند حدس و گمان باشند. سنگاپور درخواستهایی را که فاقد مبنای کافی باشند یا قوانین محرمانگی را نقض کنند، رد خواهد کرد. در امور کیفری، سنگاپور از طریق معاهدات کمک حقوقی متقابل همکاری میکند، اما باز هم مستلزم جرمانگاری دوگانه و نظارت قضایی است. دولت به رعایت دقیق حاکمیت قانون شهرت دارد - یک بوروکرات یا آژانس خارجی نمیتواند به سادگی حسابهای بانکی یک شخص را در سنگاپور "بررسی" کند. همانطور که وزارت دارایی تأکید کرد، فقط حوزههای قضایی با حفاظت قوی از دادهها، اطلاعات را دریافت میکنند و در صورت بروز هرگونه نقض، سنگاپور میتواند تبادل دادهها را به حالت تعلیق درآورد. این رویکرد سنجیده به این معنی است که امور مالی سرمایهگذاران در سنگاپور از بررسیهای خودسرانه خارجی محافظت میشود . به طور خلاصه، سنگاپور بین رعایت هنجارهای بینالمللی و حفاظت از حریم خصوصی افراد تعادل برقرار میکند . همچنان مکانی است که افراد ثروتمند میتوانند فعالیتهای بانکی و سرمایهگذاری خود را با احساس امنیت انجام دهند که جزئیات مالی آنها بدون دلیل موجه افشا نخواهد شد.
اقامت از طریق سرمایهگذاری - مسیر: سنگاپور یک طرح اقامت از طریق سرمایهگذاری منحصر به فرد به نام برنامه جهانی سرمایهگذار (GIP) ارائه میدهد . این برنامه به سرمایهگذاران و کارآفرینان واجد شرایط، وضعیت اقامت دائم (PR) در سنگاپور را اعطا میکند. برای واجد شرایط بودن، متقاضی معمولاً باید حداقل 2.5 میلیون دلار سنگاپور (تقریباً 1.8 میلیون دلار آمریکا ) را در یکی از گزینههای تأیید شده سرمایهگذاری کند: یا در یک کسب و کار جدید یا موجود در سنگاپور یا در یک صندوق مجاز که در شرکتهای مستقر در سنگاپور سرمایهگذاری میکند. متقاضیان همچنین باید سابقه یا سابقه کارآفرینی موفقی (مثلاً اداره یک شرکت سودآور) داشته باشند تا تأیید شوند. GIP بسیار گزینشی است - فراتر از سرمایهگذاری پولی، مقامات اعتبار تجاری و سهم بالقوه متقاضی در اقتصاد سنگاپور را ارزیابی میکنند. در صورت تأیید، سرمایهگذار و خانواده درجه یک، معمولاً ظرف 6 تا 12 ماه، اقامت دائم سنگاپور را دریافت میکنند.
پردازش و جدول زمانی: زمان پردازش معمول از زمان درخواست تا تأیید اقامت دائم حدود ۶ تا ۹ ماه است ، اگرچه در برخی موارد میتواند تا حدود یک سال نیز افزایش یابد. پس از انجام سرمایهگذاری اصلی و بررسی تمام بررسیها، به متقاضی یک اقامت دائم تأیید شده در اصل صادر میشود و پس از برآورده کردن هرگونه شرایط نهایی، وضعیت اقامت دائم نهایی اعطا میشود. با اقامت دائم، فرد از حق زندگی و کار در سنگاپور به طور نامحدود برخوردار میشود (مشروط بر تمدید مجوز ورود مجدد ۵ ساله مشروط به حفظ سرمایهگذاری یا سایر معیارها). بسیاری از افراد ثروتمند از اینکه اقامت دائم سنگاپور به طور کامل اعطا میشود ، به جای ویزای موقت، قدردانی میکنند - این امر از همان ابتدا یک وضعیت پایدار را فراهم میکند.
مسیر شهروندی: شهروندی سنگاپور برای دارندگان اقامت دائم (PR) امکانپذیر است، اما نه سریع و نه تضمینشده است. طبق قانون، یک شهروند دائم (PR) میتواند پس از دو سال اقامت دائم، برای شهروندی درخواست دهد. با این حال، در عمل، سنگاپور در اعطای شهروندی به تازهواردان بسیار محتاط است. اغلب مدت اقامت طولانیتری (مثلاً ۵ تا ۱۰ سال)، ادغام قوی (مانند پیوندهای خانوادگی، حضور تجاری در سنگاپور یا حتی خدمت سربازی اجباری برای مردان نسل دوم) را انتظار دارد و معمولاً از فرد میخواهد که سنگاپور را خانه اصلی خود قرار دهد . روند تابعیت میتواند ۱ تا ۲ سال دیگر طول بکشد و شامل مصاحبه نیز میشود. نکته مهم این است که سنگاپور به شدت تابعیت دوگانه را برای بزرگسالان مجاز نمیداند. هر متقاضی تابعیت سنگاپور باید تابعیت قبلی خود را به عنوان شرط اعطای گذرنامه سنگاپور کنار بگذارد. این یک ملاحظه حیاتی برای افراد ثروتمند است - به دست آوردن گذرنامه سنگاپور به معنای از دست دادن ملیتهای دیگر است که بسیاری ممکن است در انجام آن تردید داشته باشند. در نتیجه، اکثر مهاجران سرمایهگذار به سادگی وضعیت اقامت دائم (PR) را برای مدت طولانی حفظ میکنند (هر ۵ سال آن را تمدید میکنند) تا از دست دادن تابعیت اصلی خود جلوگیری کنند. اقامت دائم سنگاپور در حال حاضر اکثر مزایای عملی (حق زندگی، وضعیت اقامت مالیاتی و غیره) را ارائه میدهد، بنابراین شهروندی اغلب به عنوان اختیاری در نظر گرفته میشود و تنها در صورتی دنبال میشود که فرد آماده پذیرش سنگاپور به عنوان تنها ملیت باشد.
تابعیت دوگانه: همانطور که اشاره شد، سنگاپور تابعیت دوگانه را پس از ۲۱ سالگی به رسمیت نمیشناسد . کودکانی که تابعیت دوگانه دارند (مثلاً یکی از والدین سنگاپوری و دیگری خارجی) باید تا سن ۲۲ سالگی انتخاب کنند که کدام تابعیت را حفظ کنند. برای یک خارجی بالغ، کسب تابعیت سنگاپور مستلزم ترک سایر تابعیتها است. وزارت امور خارجه ایالات متحده به صراحت هشدار میدهد که سنگاپور این سیاست را به شدت اجرا میکند و حتی خدمت ملی (خدمت سربازی) را برای شهروندان مرد و دارندگان اقامت دائم اجباری میکند . بنابراین، مهاجران سرمایهگذار باید هنگام بررسی تابعیت، این موضوع را به دقت بررسی کنند. بسیاری از آنها از ماندن در تابعیت دائم راضی هستند، که به آنها اجازه میدهد گذرنامه اصلی خود را حفظ کنند و در عین حال از مزایای سنگاپور بهرهمند شوند. دارندگان اقامت دائم میتوانند آزادانه در سنگاپور زندگی کنند و اگر حفظ حریم خصوصی و امنیت اهداف اصلی باشند، وضعیت اقامت دائم معمولاً کافی است. به طور خلاصه، تابعیت دوگانه در سنگاپور مجاز نیست (تضاد قابل توجهی با سایر حوزههای قضایی در این لیست)، بنابراین دستیابی به گذرنامه سنگاپور با بده بستانهای قابل توجهی همراه است.
مزایای کلیدی: برنامه سنگاپور برای کسانی که به دنبال شهری امن و در سطح جهانی با حاکمیت قانون قوی و حریم خصوصی مالی هستند، جذاب است. برای حفظ اقامت دائم ، حداقل اقامت فیزیکی لازم نیست (اگرچه برای شهروندی معمولاً فرد به طور قابل توجهی اقامت دارد). رژیم مالیاتی سنگاپور با ثروت بینالمللی بسیار سازگار است : هیچ مالیاتی بر درآمد خارجی (در صورت عدم پرداخت)، هیچ مالیاتی بر سود سرمایه یا املاک و مستغلات، و طرحهای ویژه برای ساکنان جدید وجود دارد. در واقع، حتی به عنوان یک شهروند، فرد فقط بر اساس منطقه مالیاتی مالیات میپردازد - به این معنی که برخی از شهروندان جدید اگر درآمدشان کاملاً خارج از کشور باشد، مالیات سنگاپور را پرداخت نمیکنند. این مسیر اقامت از طریق سرمایهگذاری، اگرچه گران و سختگیرانه است، مسیری را به یک نیروگاه مالی آسیایی که به ثبات و محرمانگی معروف است، فراهم میکند. سنگاپور مزایای یک مرکز مالی بزرگ (زیرساختهای مدرن، خدمات بانکی برتر) را با سنت حریم خصوصی ترکیب میکند و آن را به انتخابی برتر برای افراد ثروتمند از سراسر جهان تبدیل میکند.
امارات متحده عربی (UAE)
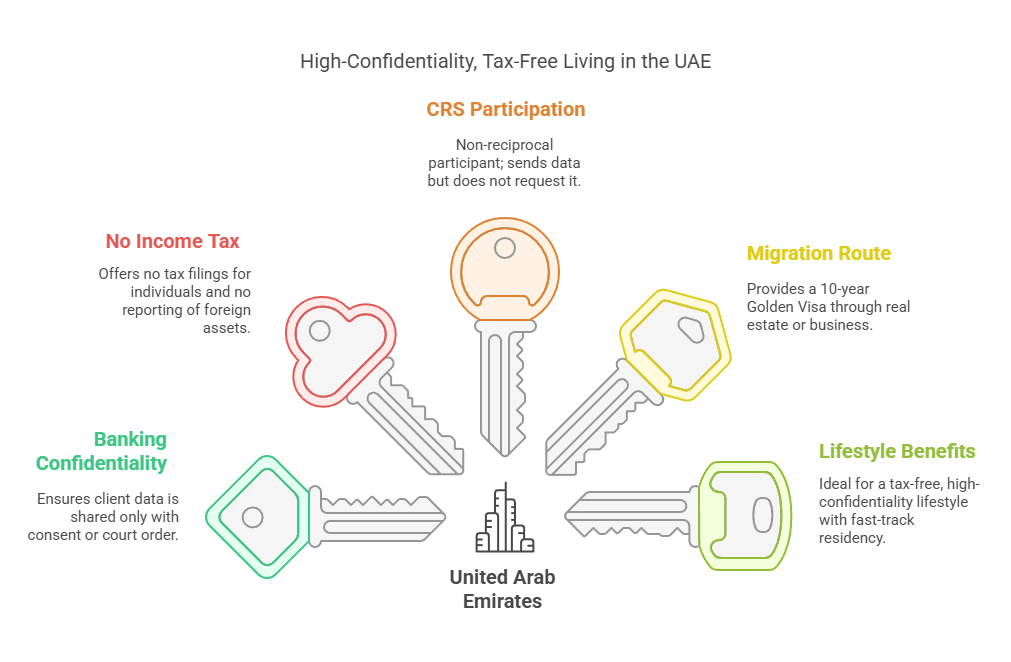
رازداری بانکی: امارات متحده عربی، به ویژه دبی و ابوظبی، به عنوان پناهگاهی برجسته برای حفظ حریم خصوصی مالی ظهور کرده است. قوانین بانکی امارات متحده عربی، محرمانه بودن شدید اطلاعات مشتری را الزامی میکند . طبق ماده ۱۲۰ قانون بانک مرکزی امارات (قانون فدرال شماره ۱۴ سال ۲۰۱۸) ، تمام دادهها و اطلاعات مشتری که توسط بانکها نگهداری میشود، «باید ماهیت محرمانه» داشته باشند . بانکها و مؤسسات مالی از نظر قانونی موظف به محافظت از اطلاعات مشتری هستند و نمیتوانند جزئیات حساب را بدون رضایت مشتری یا الزام قانونی به اشخاص ثالث فاش کنند. آییننامه حمایت از مصرفکننده بانک مرکزی امارات متحده عربی (۲۰۲۱) همچنین تأکید میکند که بانکها باید اطلاعات مصرفکنندگان را خصوصی و محرمانه تلقی کنند و فقط دادههای لازم را جمعآوری کرده و قبل از به اشتراک گذاشتن هرگونه اطلاعات شخصی، رضایت صریح آنها را کسب کنند . در عمل، بانکهای امارات متحده عربی سوابق مالی مشتری را بدون طی مراحل قانونی رسمی به مقامات خارجی ارائه نمیدهند. از نظر فرهنگی، امارات متحده عربی برای رازداری تجاری و حریم خصوصی شخصی ارزش قائل بوده و با نقش خود به عنوان پناهگاهی امن برای سرمایه جهانی همسو بوده است. بسیاری از افراد ثروتمند با این واقعیت که بانکهای امارات متحده عربی از گذشته به راحتی با تحقیقات مالیاتی خارجی همکاری نمیکردند ، احساس راحتی میکنند و حتی اکنون نیز این همکاری به دقت کنترل میشود. عدم وجود الزامات افشای عمومی (عدم ثبت حسابهای بانکی عمومی و غیره) به این معنی است که امور مالی افراد در امارات متحده عربی محرمانه باقی میماند.
حفاظت از دادهها: امارات متحده عربی اخیراً قانون جامع حفاظت از دادههای شخصی (PDPL) را در سال 2021 (که از سال 2022 لازمالاجرا میشود) تصویب کرد که چارچوبی مشابه GDPR اتحادیه اروپا برای حریم خصوصی ایجاد میکند. این قانون به افراد حق دسترسی به دادههای شخصیشان را میدهد و وظایفی را بر نهادها تحمیل میکند تا دادهها را ایمن کرده و از آنها سوءاستفاده نکنند. نکته مهم این است که PDPL با قوانین بخشی مانند مقررات بانک مرکزی در مورد محرمانگی دادههای بانکی و اعتباری همزیستی دارد. استانداردهای حفاظت از مصرفکننده بانک مرکزی، بانکها را ملزم میکند که کنترلهای قوی مدیریت دادهها، سیستمهای پردازش ایمن را اجرا کنند و هرگونه نقض داده را به بانک مرکزی اطلاع دهند . دادههای مالی مشتری (هویتها، تراکنشها و غیره) باید به طور ایمن در امارات متحده عربی ذخیره شوند و فقط در دسترس مشتری یا نهادهای نظارتی قرار گیرند - هرگونه اشتراکگذاری با اشخاص خارجی نیاز به رضایت یا حکم قانونی دارد. این قوانین به این معنی است که اطلاعات مالی شخصی در امارات متحده عربی به خوبی محافظت میشود و حتی در داخل دولت، دسترسی به آن محدود به مقاماتی است که حق قانونی واضحی دارند. در مجموع، امارات متحده عربی یک چارچوب قانونی قوی برای حریم خصوصی ارائه میدهد که با مجازاتهای شدید برای افشای غیرمجاز دادهها پشتیبانی میشود. این امر شهرت آن را به عنوان یک حوزه قضایی دوستدار محرمانگی تثبیت کرده است.
الزامات گزارش مالی: امارات متحده عربی به ویژه برای افراد ثروتمند بسیار جذاب است زیرا هیچ مالیات بر درآمد شخصی وضع نمیکند (به جز اخیراً مالیات محدود شرکتها و مالیات بر ارزش افزوده، اما هیچ مالیاتی بر درآمد یا ثروت افراد وضع نمیکند). در نتیجه، هیچ اظهارنامه مالیات بر درآمد سالانه یا اظهارنامه دارایی برای افراد وجود ندارد. ساکن امارات متحده عربی مجبور نیست هیچ حساب بانکی خارجی، سرمایهگذاری یا درآمدی را به مقامات امارات متحده عربی گزارش دهد، زیرا هیچ مالیات بر درآمدی بر افراد وجود ندارد. همچنین هیچ کنترل ارزی وجود ندارد - وجوه میتوانند آزادانه و بدون گزارش دولت وارد و خارج شوند. تنها گزارش معمول ممکن است مربوط به مبارزه با پولشویی باشد (بانکها ممکن است نیاز داشته باشند که معاملات مشکوک بزرگ را به واحد اطلاعات مالی امارات گزارش دهند، اما این محرمانه است و برای اهداف مالیاتی نیست). به طور خلاصه، دولت امارات متحده عربی ساکنان HNW را ملزم به افشای داراییهای مالی یا منافع تجاری خود در جای دیگر نمیکند ، که یک مزیت کلیدی برای حفظ حریم خصوصی است. زندگی در امارات متحده عربی به این معنی است که امور مالی شخصی فرد همچنان متعلق به خود اوست. دولت دادههای مربوط به درآمد جهانی را جمعآوری نمیکند یا هیچ گونه افشای ثروتی را اعمال نمیکند. این محیط با مقررات کم و مالیات پایین، به طور قابل توجهی رازداری مالی را برای کسانی که به امارات متحده عربی نقل مکان میکنند، افزایش میدهد. حتی مواردی مانند سود بانکی محلی یا سود سرمایهگذاری معاف از مالیات هستند ، بنابراین بانکها مانند کشورهای با مالیات بالاتر، برای افراد یا دولتها اظهارنامه مالیاتی صادر نمیکنند. فقدان تعهدات گزارشگری مالی دلیل اصلی هجوم کارآفرینان و سرمایهگذاران ثروتمند به امارات متحده عربی است - این کشور اقامت قانونی را بدون بوروکراسی مالیاتی محلی ارائه میدهد.
شفافیت مالیاتی (CRS و FATCA): از نظر تاریخی، امارات متحده عربی خارج از موج اولیه پذیرش CRS در نظر گرفته میشد، اما از آن زمان به آن پیوسته است. امارات متحده عربی توافقنامه مرجع ذیصلاح چندجانبه را امضا کرد و تبادلات CRS را حدود سالهای ۲۰۱۸-۲۰۲۰ آغاز کرد ، کمی دیرتر از اروپا/آسیا اما اکنون در حال اجرا است. موسسات مالی امارات متحده عربی ثبت نام کردند و شروع به جمعآوری دادههای حسابهای خارجی کردند. اولین تبادل خودکار امارات متحده عربی تا سال ۲۰۲۰ برای برخی از شرکا رخ داد و تا سال ۲۰۲۱ به طور کامل اطلاعات را تبادل میکرد. نکته قابل توجه این است که امارات متحده عربی تحت CRS به عنوان یک حوزه قضایی "دائماً غیرمتقابل" طبقهبندی میشود - از آنجایی که هیچ سیستم مالیات بر درآمد شخصی ندارد، به دنبال اطلاعات از کشورهای دیگر نیست، اما اطلاعات مربوط به حسابهای مالیاتدهندگان خود در امارات متحده عربی را در اختیار شرکا قرار میدهد . به عنوان مثال، سوابق جبل الطارق نشان میدهد که امارات متحده عربی ارسال دادهها را در سال ۲۰۲۱ آغاز کرده است. به همین ترتیب، امارات متحده عربی یک توافقنامه بین دولتی FATCA با ایالات متحده برای گزارش حسابهای متعلق به ایالات متحده امضا کرد. اکنون همه بانکهای بزرگ امارات متحده عربی الزامات گزارشدهی FATCA و CRS را رعایت میکنند. با این حال، در عمل، کارشناسان خاطرنشان میکنند که اجرای CRS توسط امارات متحده عربی محتاطانه بوده است . امارات متحده عربی تضمین میکند که فقط اطلاعات مورد نیاز و فقط به کشورهایی ارسال شود که چارچوب قانونی مناسبی دارند (که منعکس کننده رویکرد سوئیس و سنگاپور است). برخی از سرمایهگذاران هنوز امارات متحده عربی را مکانی میدانند که با وجود CRS، اجرای آن ممکن است کمتر تهاجمی باشد - اگرچه باید فرض کرد که رعایت آن واقعی است. پذیرش دیرهنگام CRS توسط امارات متحده عربی، فرصتی برای جذب دارایی از کسانی که از پذیرش اولیه CRS فرار میکردند، فراهم کرد و بسیاری از این داراییها همچنان باقی ماندهاند. در مجموع، در حالی که امارات متحده عربی در شفافیت جهانی مشارکت دارد ، همچنان یکی از مشارکتکنندگان CRS با محوریت حریم خصوصی است و نشت اطلاعات یا اشتیاق کمتری در اجرای آن دارد. همچنین شایان ذکر است که امارات متحده عربی به عنوان یک کشور بدون مالیات، هیچ انگیزهای برای بررسی امور مالی ساکنان یا به اشتراک گذاشتن دادهها فراتر از آنچه توافق شده است، ندارد - این کشور عمدتاً برای جلوگیری از قرار گرفتن در لیست سیاه OECD به CRS پیوسته است. هیچ مرجع مالیاتی داخلی وجود ندارد که بر ثروت افراد نظارت کند.
محدودیتهای اشتراکگذاری اطلاعات: امارات متحده عربی دارای ضمانتهای قانونی است که دسترسی خارجی به اطلاعات را محدود میکند. هرگونه درخواست خارجی برای اطلاعات بانکی (خارج از کانالهای خودکار CRS/FATCA) معمولاً باید از طریق معاهدات رسمی و وزارت دادگستری امارات متحده عربی انجام شود. امارات متحده عربی معاهدات کمک حقوقی متقابل برای امور کیفری دارد، اما حتی در آن صورت، درخواست باید مربوط به جرایم جدی تعریف شده باشد. صرفاً کنجکاوی در مورد داراییهای اماراتی کسی، دلیل کافی نیست. علاوه بر این، تا همین اواخر امارات متحده عربی توافقنامههای اطلاعات مالیاتی دوجانبه زیادی امضا نکرده بود . این کشور به معاهدات مالیات مضاعف متکی بود که بندهای تبادل اطلاعات دارند، اما از آنها به ندرت استفاده میشود. از نظر فرهنگی و قانونی، اماراتیها تمایلی به اشتراکگذاری دادههای مشتری نداشتهاند. آنها جذابیت امارات متحده عربی را تا حدی مبتنی بر بیطرفی و امن بودن آن برای ثروت میدانند . این نکته قابل توجه است که برخی از چهرههای برجسته که هدف تحریمها یا فشارهای سیاسی قرار گرفتهاند، داراییهای خود را به امارات متحده عربی منتقل کردهاند - که نشان دهنده اعتمادی است که امارات متحده عربی به راحتی اطلاعات را تحویل نمیدهد. با توجه به قوانین PDPL و بانکداری، اشتراکگذاری غیرمجاز دادهها غیرقانونی است و مقامات یا مسئولان بانک ممکن است به دلیل افشای نادرست با مجازات روبرو شوند. با این اوصاف، امارات متحده عربی به طور فزایندهای در حال همکاری با استانداردهای جهانی است (برای حفظ اعتبار خود و جلوگیری از تحریمها). به عنوان مثال، در اوایل سال 2023، امارات متحده عربی با تشدید کنترلها بر جریانهای مالی، از «لیست خاکستری» FATF خارج شد. این کشور در موارد تأمین مالی تروریسم و غیره، دادهها را به اشتراک خواهد گذاشت. اما برای یک فرد ثروتمند معمولی، واقعیت عملی این است که امارات متحده عربی همچنان یکی از خصوصیترین حوزههای قضایی است . در صورت عدم وجود یک مسئله حقوقی قابل توجه، اطلاعات مالی آنها در امارات متحده عربی باقی خواهد ماند. در مجموع، امارات متحده عربی تضمین قانونی برای حفظ حریم خصوصی ارائه میدهد : رضایت مشتری یا دستورات قانونی امارات برای انتشار اطلاعات لازم است و تبادلات خودکار به جزئیات مالیاتی تحت CRS/FATCA محدود میشود (با شرکایی که باید متقابلاً عمل کرده و از دادهها محافظت کنند).
اقامت از طریق سرمایهگذاری - مسیرها: گزینههای مهاجرت از طریق سرمایهگذاری در امارات متحده عربی در سالهای اخیر گسترش یافته و از مجوزهای اقامت کوتاهمدت سنتی به ویزاهای بلندمدت کاربرپسندتر تغییر یافته است . مسیرهای اصلی عبارتند از:
اقامت از طریق سرمایهگذاری در املاک: یک سرمایهگذار خارجی میتواند با خرید املاک و مستغلات در امارات متحده عربی، ویزای اقامت دریافت کند. از نظر تاریخی، سرمایهگذاری حداقل ۱ میلیون درهم (حدود ۲۷۰،۰۰۰ دلار آمریکا) در املاک واجد شرایط دریافت ویزای ۲ ساله قابل تمدید در دبی است. اخیراً، تحت اصلاحات طرح ویزای طلایی (که از اکتبر ۲۰۲۲ لازمالاجرا است)، خرید ملک به مبلغ ۲ میلیون درهم (حدود ۵۴۵،۰۰۰ دلار آمریکا) یا بیشتر، اقامت طلایی ۱۰ ساله را اعطا میکند . ملک باید حفظ شود (و بیش از مبلغ مشخصی در رهن نباشد). این کاهش قابل توجه آستانه، سرمایهگذاری در املاک امارات متحده عربی را به یکی از مقرونبهصرفهترین مسیرهای ویزای بلندمدت با توجه به شرایط بدون مالیات تبدیل میکند.
ویزای طلایی کسب و کار/سرمایهگذاری: برنامه ویزای طلایی امارات متحده عربی به سرمایهگذارانی که در یک شرکت، یک صندوق سرمایهگذاری یا به عنوان کارآفرین سرمایهگذاری میکنند، اجازه اقامت ۱۰ ساله میدهد. این معیارها شامل سرمایهگذاری حداقل ۲ میلیون درهم (حدود ۵۴۵ هزار دلار آمریکا) در یک شرکت یا صندوق اماراتی، یا مالکیت ۵۰٪ از یک شرکت با پرداخت ۲۵۰ هزار درهم مالیات سالانه است. در اصل، یک سرمایهگذار میتواند ۲ میلیون درهم در یک صندوق تأیید شده سپردهگذاری کند یا سرمایه ۲ میلیون درهمی را در یک کسب و کار اماراتی نشان دهد تا واجد شرایط ویزای بلندمدت شود. این الزامات در سال ۲۰۲۲ سادهتر شدند تا آستانه به طور یکنواخت برای اکثر دستهها ۲ میلیون درهم باشد (از مبالغ ۵ تا ۱۰ میلیون درهم قبلی کاهش یافته است).
ویزاهای کارآفرینی/استعداد: امارات متحده عربی، جدا از سرمایهگذاری صرف، به افرادی با استعدادهای استثنایی (دانشمندان، متخصصان، مدیران) و کارآفرینانی که استارتاپهایی با درآمد یا بودجه مشخص تأسیس کردهاند، ویزای طلایی اعطا میکند. با این حال، این ویزاها مبتنی بر شایستگی هستند و نه سرمایهگذاری غیرفعال و بنابراین فراتر از محدوده «مهاجرت سرمایهگذاری» صرف میباشند.
زمان پردازش: فرآیند اخذ ویزای طلایی امارات متحده عربی نسبتاً سریع است. پس از انجام سرمایهگذاری واجد شرایط (مثلاً تکمیل خرید ملک یا واریز وجه) و ارائه مدارک، تأییدیهها اغلب در عرض ۱ تا ۳ ماه صادر میشوند . در برخی موارد، سرمایهگذاران حتی میتوانند برای تکمیل سرمایهگذاری در داخل امارات متحده عربی درخواست ویزای موقت ۶ ماهه بدهند و سپس آن را به ویزای بلندمدت تبدیل کنند. ویزای طلایی نیازی به حضور مداوم ندارد؛ فرد میتواند آن را بدون مراجعه مکرر حفظ کند (قانون قبلی مبنی بر لغو ویزای اقامت در صورت اقامت بیش از ۶ ماه در خارج از کشور، در مورد ویزای طلایی اعمال نمیشود). این برای افراد ثروتمندی که به دنبال «حفره حریم خصوصی» هستند، ایدهآل است - آنها میتوانند ویزا را دریافت کنند و فقط در صورت نیاز اقامت کنند.
تابعیت و شهروندی: به طور سنتی، امارات متحده عربی به ندرت به مهاجران تابعیت اعطا میکرد . تابعیت پس از 30 سال اقامت (طبق قانون برای خارجیهای غیرعرب) امکانپذیر بود، اما در عمل تقریباً بیسابقه بود. امارات متحده عربی در اقدامی پیشگامانه، قانون تابعیت خود را در سال 2021 اصلاح کرد تا به خارجیهای منتخب (سرمایهگذاران، متخصصان، افراد با استعدادهای ویژه و خانوادههایشان) اجازه دهد برای تابعیت امارات نامزد شوند . طبق این طرح، حاکمان و مقامات دولتی میتوانند نامزدهایی را که معیارهایی (مانند استعداد استثنایی یا مشارکت) را دارند، برای تأیید تابعیت معرفی کنند. نکته مهم این است که اصلاحات سال 2021 به این شهروندان جدید نیز اجازه میدهد تابعیت اصلی خود را حفظ کنند - که این یک تغییر اساسی نسبت به ممنوعیت قبلی تابعیت دوگانه است. این بدان معناست که به یک سرمایهگذاری که مثلاً به طور قابل توجهی به امارات متحده عربی کمک میکند (فراتر از خرید ملک - شاید تأسیس مشاغل بزرگ یا یک چهره شناخته شده جهانی) میتواند بدون ترک تابعیت قبلی خود، گذرنامه امارات متحده عربی اعطا شود . با این حال، این فرآیند اختیاری است و از طریق درخواست باز نمیشود. هیچ جدول زمانی یا تضمینی برای اخذ تابعیت، حتی با ویزای طلایی، وجود ندارد . بهتر است این را به عنوان امتیازی در نظر بگیریم که امارات متحده عربی ممکن است به تعداد کمی اعطا کند (در واقع، برخی از افراد مشهور از آن زمان تاکنون تحت این سیاست تابعیت اماراتی دریافت کردهاند). برای اکثریت قریب به اتفاق مهاجران سرمایهگذار، امارات متحده عربی یک بهشت اقامت است، نه یک گذرنامه جدید . اما تغییر قانون، تمایل امارات متحده عربی را برای اجازه دادن به نوعی تابعیت دوگانه در موارد خاص نشان میدهد.
تابعیت دوگانه: برای آن موارد استثنایی، امارات متحده عربی اکنون (از سال 2021) برای شهروندان جدیدی که تابعیت آن را دریافت میکنند، تابعیت دوگانه را مجاز میداند . پیش از این، تابعیت دوگانه رسماً ممنوع بود - هر کسی که به نحوی تابعیت دیگری کسب میکرد، میتوانست تابعیت امارات متحده عربی را از دست بدهد. اکنون، این سیاست کمی متفاوت شده است: اگر طبق اصلاحیه جدید، تابعیت امارات متحده عربی به شما اعطا شود، میتوانید گذرنامههای دیگر خود را نگه دارید. این برای افراد ثروتمند بسیار مهم است زیرا مانع قبلی (از دست دادن تابعیت اصلی) را از بین میبرد. با این حال، از آنجا که تابعیت چیزی نیست که بتوان به سادگی از طریق سرمایهگذاری برای آن درخواست داد، ملاحظات تابعیت دوگانه برای اکثر افراد بیاهمیت است. به عنوان مقیم، شما به هر حال تابعیت اصلی خود را حفظ میکنید. اگر تابعیت امارات متحده عربی به شما پیشنهاد شود، قانون صراحتاً اجازه حفظ آن را میدهد (که با علاقه امارات متحده عربی به جذب افراد با استعدادی که در صورت ترک تابعیت خود نمیآیند، همسو است). به طور خلاصه، تابعیت دوگانه در امارات متحده عربی اکنون به صورت محدود و دعوتی مجاز است - یک تحول مثبت برای سرمایهگذاران جهانی، اما بخش جداییناپذیری از فرآیند معمول مهاجرت سرمایهگذاری نیست.
مزایا و ملاحظات: امارات متحده عربی برای جویندگان حریم خصوصی مالی، معیارهای زیادی را برآورده میکند. این کشور یک سبک زندگی بینالمللی با امکانات مدرن ، مالیات بر درآمد صفر و محرمانگی بالا ارائه میدهد. از طریق سرمایهگذاریهای نسبتاً متوسط (حدود 0.5 میلیون دلار) ، میتوان اقامت 10 ساله را که میتواند به طور نامحدود تمدید شود، تضمین کرد. برای حفظ ویزا نیازی به اقامت در امارات متحده عربی نیست (که آن را به عنوان یک طرح اقامتی ایدهآل میکند). با قوانین جدید، حتی امکان (هرچند بعید) شهروندی نیز روی میز است، اکنون با اجازه تابعیت دوگانه در چنین مواردی. بخش بانکی امارات متحده عربی در سطح جهانی است و افتتاح حساب به عنوان مقیم ساده است - در این صورت از محرمانه بودن فوقالذکر بهرهمند میشوید. از طرف دیگر، شفافیت جهانی به این معنی است که اگر شما در کشور دیگری مقیم مالیاتی بمانید، بانک امارات متحده عربی شما ممکن است همچنان حساب شما را از طریق CRS به آن کشور اصلی گزارش دهد. اما بسیاری از سرمایهگذاران در واقع از امارات متحده عربی به عنوان خانه مالیاتی اصلی خود استفاده میکنند (و محل اقامت خود را از حوزههای قضایی با مالیات بالا منتقل میکنند) دقیقاً برای جلوگیری از گزارش CRS به کشوری با مالیات بالا . از آنجایی که خود امارات متحده عربی مالیات نمیگیرد و تجسس نمیکند، وقتی در آنجا مستقر شوید، زندگی مالی شما میتواند با درجه بالایی از حریم خصوصی ساختار یابد.
سنت کیتس و نویس
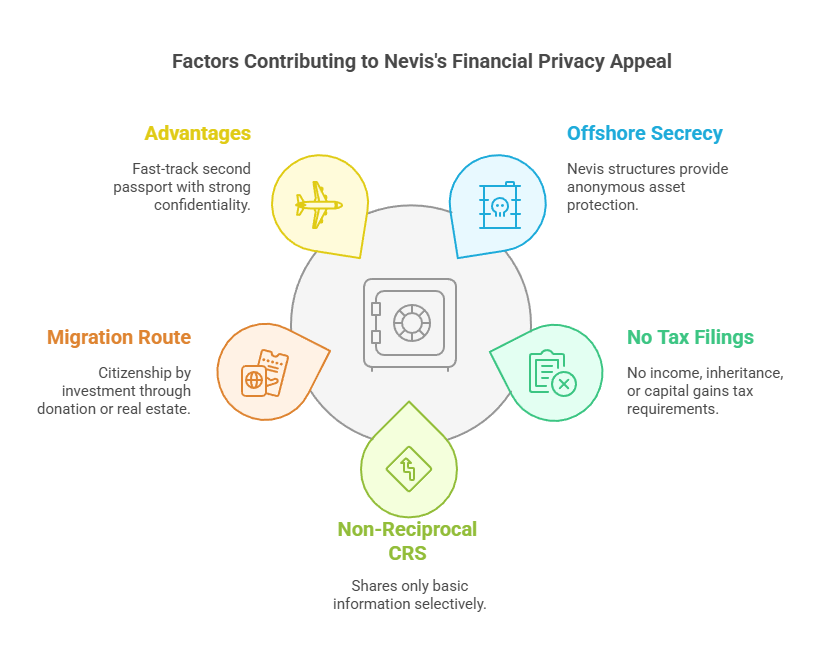
رازداری بانکی: سنت کیتس و نویس، فدراسیونی متشکل از دو جزیره در کارائیب، به خاطر اجرای قدیمیترین برنامه شهروندی از طریق سرمایهگذاری (CBI) در جهان (از سال ۱۹۸۴) مشهور است. این کشور در کنار گذرنامه سرمایهگذاری خود، یک محیط مالی آرام در خارج از کشور ارائه میدهد. نویس، جزیره کوچکتر، به طور خاص به عنوان "یکی از مخفیترین پناهگاههای برون مرزی جهان" شهرت دارد . قوانین این کشور شامل مقررات محرمانه قوی است. به عنوان مثال، نویس دارای قانون روابط محرمانه است که افشای غیرمجاز اطلاعات به دست آمده در جریان تجارت مالی را جرمانگاری میکند. رازداری بانکی عمیقاً ریشه دوانده است - مؤسسات مالی در سنت کیتس و نویس ملزم به گزارش مانده حساب یا تراکنشهای مشتری به هیچ دفتر ثبت عمومی نیستند و به طور سنتی، آنها حتی با دولتهای خارجی نیز به راحتی دادهها را به اشتراک نمیگذاشتند. یک گزارش تحقیقاتی در سال ۲۰۱۸ نشان داد که در حالی که بسیاری از پناهگاههای مالیاتی تسلیم فشار شفافیت شدند، نویس "بر رازداری دو برابر" شد و اطلاعات مشتری خود را از دسترس مقامات خارجی دور نگه داشت. در این گزارش اشاره شده است که نویس دقیقاً به این دلیل در کلاهبرداریهای مختلف بینالمللی دست داشته است که قوانین شرکتی و بانکی آن، تقریباً غیرممکن میکند که افراد خارجی بتوانند بفهمند چه کسی مالک داراییهای آنجاست. شرکتها و تراستهای ناشناس میتوانند در نویس با مدیران نامزد تأسیس شوند و نویس نه ثبت مالکیت ذینفع عمومی را حفظ میکند و نه احکام دادگاههای خارجی را که به دنبال اطلاعات داراییها بدون طرح مجدد دعوی در محل هستند، به رسمیت میشناسد. همه اینها به یک پوشش مالی قوی کمک میکند. به طور خلاصه، رازداری بانکی در سنت کیتس و نویس یکی از قویترینها در کارائیب است. در حالی که تنظیمکنندههای داخلی میتوانند بر بانکها نظارت کنند، این حوزه قضایی به محافظت از محرمانه بودن مشتری در برابر تحقیقات خارجی افتخار میکند ، که نقطه قوت بخش خدمات فراساحلی آن است.
حفاظت از دادهها: سنت کیتس و نویس قوانین پیچیدهای در مورد دادههای شخصی مانند اتحادیه اروپا یا سنگاپور ندارد. با این حال، این کشور تحت مدل سازمان کشورهای کارائیب شرقی (OECS) گامهایی را برای اجرای مقررات حفظ حریم خصوصی دادهها برداشته است. به طور خاص، حریم خصوصی مالی توسط قوانین خاص محافظت میشود . سوگندهای قانونی برای حفظ حریم خصوصی از کارکنان صنعت مالی الزامی است. همچنین، نویس ابزارهای حفاظت از دارایی مشهوری - شرکتهای با مسئولیت محدود و تراستهای نویس - ارائه میدهد که ذاتاً دادههای مالی را خصوصی نگه میدارند (بدون بایگانی عمومی، و افشای اطلاعات به اشخاص خارجی میتواند جرم باشد). در حالی که قانون رسمی حفاظت از دادهها یا نوپا است یا در حال توسعه، در عمل حریم خصوصی دادههای مالی شخصی بالاست. علاوه بر این، سنت کیتس و نویس به عنوان یک کشور کوچک، سیستمهای اشتراکگذاری دادههای بوروکراتیک کمتری دارد. اطلاعات تا حد زیادی در جایی که ارائه میشود (مثلاً در یک بانک یا واحد شهروندی) باقی میماند و منتشر نمیشود. دولت نیز تعهد خود را به محرمانه بودن متقاضیان CBI نشان داده است - سنت کیتس نام شهروندان اقتصادی جدید را منتشر نمیکند. (آنتیگوا به خاطر عدم افشای صریح نام شهروندان CBI نیز شناخته شده است). موردی وجود داشت که در آن یک جزیره همسایه (گرنادا) شاهد نشت هویت یک شهروند CBI بود که باعث نگرانی شد. سنت کیتس و نویس تأکید میکند که چنین نقضهایی تحت برنامه آن اتفاق نمیافتد.
الزامات گزارشگری مالی: برای کسانی که در سنت کیتس و نویس اقامت دارند یا در این کشور بانکداری میکنند، الزامات گزارشگری داخلی حداقل است. در سنت کیتس و نویس اصلاً مالیات بر درآمد شخصی وجود ندارد و مالیات بر سود سرمایه یا ارث نیز وجود ندارد. ساکنان اظهارنامه مالیات بر درآمد را ارائه نمیدهند (فقط مالیات تأمین اجتماعی و برخی مالیاتهای غیرمستقیم محلی وجود دارد). در نتیجه، افراد هرگز موظف به گزارش درآمدها یا داراییهای خارجی خود به دولت نیستند - زیرا هیچ مبنای مالیاتی برای انجام این کار وجود ندارد. این عدم گزارشدهی تحت شرایط خاصی شامل شرکتها نیز میشود: شرکتهای فراساحلی نویس (LLCs، IBCs) هیچ مالیات محلی پرداخت نمیکنند و هیچ صورت مالی عمومی ارائه نمیدهند. تنها زمانی که اطلاعات مالی ممکن است ارائه شود، زمانی است که یک شرکت تصمیم به استفاده از سیستم مالی داخلی بگیرد، اما حتی در آن صورت نیز این اطلاعات به صورت عمومی قابل دسترسی نیست. علاوه بر این، سنت کیتس و نویس رویکرد منحصر به فردی به افشای مالی برای مقامات دولتی داشت (که بر سرمایهگذاران خصوصی تأثیری ندارد) - به طور کلی، محرمانه بودن حتی در چنین مواردی نیز ارزشمند است. برای یک فرد ثروتمند که از سنت کیتس و نویس عمدتاً به عنوان گزینه شهروندی استفاده میکند (و شاید داراییهای خود را از طریق ساختارهای فراساحلی در آنجا نگه میدارد)، نکته مهم این است که برای حفظ شهروندی یا بهرهمندی از مزایای مالیاتی، نیازی به زندگی در این کشور نیست . اگر کسی ساکن سنت کیتس و نویس شود، هیچ الزام محلی برای گزارش ثروت جهانی خود نخواهد داشت ، که با وضعیت این کشور به عنوان یک پناهگاه مالیاتی همسو است. این عدم شفافیت داخلی به این معنی است که هر ثروتی که یک سرمایهگذار در سنت کیتس و نویس ذخیره میکند، فراتر از آنچه سرمایهگذار تصمیم به افشای آن میگیرد، مشمول بررسی یا ثبت محلی نمیشود.
شفافیت مالیاتی (CRS و FATCA): به عنوان بخشی از تعهدات بینالمللی، سنت کیتس و نویس مجبور به کوتاه آمدن شده است. این کشور در سال ۲۰۱۵ توافقنامه FATCA مدل ۱ را با ایالات متحده امضا کرد، بنابراین بانکها حسابهای افراد آمریکایی را به مرجع ذیصلاح سنت کیتس برای انتقال به IRS گزارش میدهند. طبق استاندارد گزارشدهی مشترک OECD، سنت کیتس و نویس نسبتاً زود (برای جلوگیری از قرار گرفتن در لیست سیاه اتحادیه اروپا) متعهد شد و اولین تبادلات CRS خود را تا سالهای ۲۰۱۸-۲۰۱۹ انجام داد . این کشور از سال ۲۰۱۹ به بعد به عنوان کشوری که اطلاعات را به شرکا ارائه میدهد، ذکر شده است. با این حال، سنت کیتس و نویس طبق CRS به عنوان کشوری «دائماً غیرمتقابل» طبقهبندی میشود - به این معنی که دادهها را ارائه میدهد اما دریافت نمیکند (زیرا سیستم مالیات بر درآمد شخصی ندارد). همه بانکها و شرکتهای مالی بزرگ محلی سیستمهای انطباق را راهاندازی کردهاند و اکنون سالانه به طور خودکار اطلاعات حساب مالی مشتریان غیرشهروند و غیرمقیم را با حوزههای قضایی خود تبادل میکنند. این امر تا حدودی ناشناس بودن را برای خارجیهایی که پول خود را در بانکهای نویسایی سپردهگذاری میکنند و در جای دیگری مقیم مالیاتی باقی میمانند، کاهش میدهد. با این حال، برخی از مشتریان خبره با تبدیل شدن به مقیم سنت کیتس و نویس (یا حداقل ادعای اقامت مالیاتی در آنجا) این مشکل را حل میکنند تا حسابهایشان به کشوری با مالیات بالا گزارش نشود. از آنجایی که سنت کیتس و نویس هیچ مرجع مالیاتی برای دریافت اطلاعات ندارد، اطلاعات شخصی که صرفاً مقیم مالیاتی SKN است، توسط بانکها تحت CRS جمعآوری میشود، اما هیچ شریک خارجی برای ارسال آن وجود ندارد (به جز شاید ارسال آن به مرجع ذیصلاح خود SKN که در این صورت فقط آن را نگه میدارد). به طور خلاصه، سنت کیتس و نویس CRS و FATCA را روی کاغذ اجرا کرده است، اما تأثیر عملی آن را میتوان توسط سرمایهگذار باهوش مدیریت کرد. نکته قابل توجه این است که نویس در گذشته مشارکت بسیار کمی در معاهدات تبادل اطلاعات داشت، اما تحت فشار اتحادیه اروپا، انطباق رسمی را افزایش داده است. این حوزه قضایی هنوز هم سعی میکند خود را با این واقعیت متمایز کند که اطلاعاتی که جمعآوری میکند به راحتی قابل دسترسی نیست یا فراتر از محدوده دقیق درخواستهای CRS استفاده نمیشود ، و احتمالاً با کشورهای بسیار کمتری نسبت به مثلاً یک کشور اتحادیه اروپا تبادل اطلاعات میکند.
محدودیتهای اشتراکگذاری اطلاعات: سنت کیتس و نویس معاهدات کمی دارد که اشتراکگذاری گسترده اطلاعات را الزامی کند . این کشور با تعداد انگشتشماری از کشورها، برخی توافقنامههای تبادل اطلاعات مالیاتی (TIEA) و معاهدات کمک حقوقی متقابل برای امور کیفری دارد. اما در مقایسه با کشورهای بزرگتر، شبکه معاهدات آن محدود است. برای اینکه یک دولت یا طلبکار خارجی بتواند اطلاعات را دریافت کند، اغلب باید حکم دادگاه محلی در سنت کیتس یا نویس را دریافت کند که کار سادهای نیست. به طور خاص، نویس صنعت فراساحلی خود را با ایجاد موانع قانونی برای تحقیقات خارجی ایجاد کرده است - به عنوان مثال، برای پیگیری یک امانت در نویس، یک شاکی خارجی باید وثیقه قابل توجهی بپردازد و طبق قانون نویس اقامه دعوی کند، و حتی در این صورت، قوانین امانت به شدت آنچه را که میتوان افشا یا توقیف کرد، محدود میکند. قانون بانکداری به طور مشابه، مگر اینکه یک دادگاه محلی آنها را به رسمیت بشناسد، به احضاریههای خارجی تن نمیدهد. همانطور که در گزارش گاردین اشاره شد، حتی بازرسان بریتانیایی نیز نمیتوانند اطلاعات مالکیت شرکت نویس را دریافت کنند (برخلاف جزایر ویرجین بریتانیا که در آن بریتانیا میتواند به یک دفتر ثبت دسترسی داشته باشد). همانطور که مقامات نویس آشکارا اذعان میکنند، رازداری سودآور است - این امر ثبت نام و هزینهها را به همراه دارد. بنابراین، دولت انگیزه دارد تا به اشتراک گذاری اطلاعات را بر اساس نیاز ادامه دهد. هنگامی که CRS در حال مذاکره بود، این جزایر برای اطمینان از عدم سوءاستفاده از دادهها تلاش کردند. اگر شریکی از محرمانه بودن محافظت نکند، سنت کیتس و نویس میتواند همکاری را به حالت تعلیق درآورد. در واقع، مگر اینکه یک سرمایهگذار در جرم جدی که اجرای بینالمللی را به دنبال دارد، درگیر باشد، بعید است که جزئیات مالی آنها در سنت کیتس و نویس به دست افراد کنجکاو در خارج از کشور برسد . نکته اصلی این است که اگر کشور مبدا آنها بخشی از CRS باشد (که احتمالاً همینطور است) و آنها محل اقامت مالیاتی خود را تغییر نداده باشند - در این صورت موجودی اولیه حساب گزارش میشود. اما گذشته از آن فرآیند خودکار، هیچ کانال خصوصی عمومی یا به راحتی در دسترس برای بررسی ثروت کسی در این فدراسیون وجود ندارد . این شامل هویت شهروندان CBI نیز میشود - سنت کیتس اسامی کسانی را که از طریق سرمایهگذاری تابعیت میگیرند منتشر نمیکند، بنابراین ملیت جدید فرد میتواند مخفی نگه داشته شود (فقط تعداد کمی از مقامات دولتی، تحت سوگند محرمانه بودن، از آن مطلع هستند).
شهروندی از طریق سرمایهگذاری - بررسی اجمالی برنامه: سنت کیتس و نویس اغلب به دلیل طول عمر و مزایایش در بین برنامههای برتر CBI قرار میگیرد. این برنامه، شهروندی مستقیم (گذرنامه) را در ازای مشارکت اقتصادی و بدون هیچ گونه الزام اقامت ارائه میدهد. سرمایهگذاران دو گزینه اصلی دارند:
کمک مالی (مشارکت) به یک صندوق دولتی: از سال ۲۰۲۴، حداقل مبلغ کمک مالی برای یک متقاضی، ۲۵۰،۰۰۰ دلار آمریکا به صندوق کمک مالی پایدار ایالت جزیره (SISC) است. این کمک مالی یکباره و غیرقابل استرداد است. (در سالهای گذشته، سنت کیتس تخفیفهای محدودی - مثلاً ۱۵۰ هزار یا ۱۲۵ هزار دلار - ارائه میداد، اما دولت برای هماهنگی با سایر برنامههای CBI، این مبلغ را به ۲۵۰ هزار دلار استاندارد کرده است.) این کمک مالی، متقاضی اصلی را پوشش میدهد؛ افراد تحت تکفل دیگر به مبالغ بالاتری نیاز دارند (مثلاً ۳۰۰ هزار دلار برای یک خانواده چهار نفره). سنت کیتس به تعدیل قیمتهای خود معروف است - اخیراً مبلغ کمک مالی را از ۳۰۰ هزار دلار به ۲۵۰ هزار دلار کاهش داده تا رقابتی باقی بماند.
سرمایهگذاری در املاک و مستغلات: متقاضی میتواند در املاک و مستغلات تأیید شده (مانند واحدهای تفریحی لوکس یا ویلاها) سرمایهگذاری کند. حداقل سرمایهگذاری در اکتبر ۲۰۲۴ به ۳۲۵۰۰۰ دلار (از ۴۰۰ هزار دلار) برای یک واحد اشتراکی یا آپارتمان، یا ۶۰۰۰۰۰ دلار برای یک خانه ویلایی شخصی کاهش یافت. ملک باید حداقل ۵ سال (قبلاً ۷ سال با مبلغ کمتر) نگهداری شود. پس از دوره نگهداری، میتوان آن را فروخت، حتی به طور بالقوه به یک متقاضی دیگر CBI. این گزینه معمولاً هزینههای دولتی اضافی (۲۵ هزار دلار +) را به همراه دارد. تغییرات اخیر سنت کیتس با کاهش آستانه به ۳۲۵ هزار دلار، املاک و مستغلات را جذابتر کرده است.
در هر صورت، متقاضیان هزینههای بررسی صلاحیت (حدود ۷۵۰۰ تا ۱۰۰۰۰ دلار برای متقاضی اصلی) و هزینههای پردازش را نیز پرداخت میکنند. همچنین در گزینهی «بودجه» مبلغ کمتری معادل ۱۰ هزار دلار به ازای هر فرد تحت تکفل اضافی دریافت میشود.
زمان پردازش: سنت کیتس و نویس از دیرباز به فرآیند سریع خود، تقریباً ۴ تا ۶ ماه از زمان درخواست تا اخذ گذرنامه، افتخار کرده است. تحت یک فرآیند تسریعشده ویژه (با هزینه اضافی)، تأییدیهها در کمتر از ۲ تا ۳ ماه صادر شدهاند. این جدول زمانی شامل بررسی سوابق توسط شرکتهای بینالمللی نیز میشود. دولت یک گزینه رسمی ۹۰ روزه برای درخواست تسریعشده دارد. بهطورکلی، متقاضیان میتوانند انتظار داشته باشند که در صورت تکمیل بودن تمام مدارک، ظرف شش ماه گواهی شهروندی و گذرنامه خود را دریافت کنند . کارایی و قابلیت اطمینان فرآیند صدور گذرنامه در سنت کیتس یک مزیت بزرگ است - این کشور پس از دههها تجربه، مانند یک ماشین روغنکاریشده عمل میکند.
حقوق و مزایا: گذرنامه سنت کیتس و نویس امکان دسترسی بدون ویزا یا با ویزا در بدو ورود به حدود ۱۵۰ کشور ، از جمله بریتانیا، منطقه شنگن اتحادیه اروپا، هنگ کنگ، سنگاپور و سایر کشورها (نه ایالات متحده یا کانادا) را فراهم میکند. این گذرنامه به دلیل سهولت سفر و به عنوان یک تابعیت دوم پایدار، ارزشمند است. سنت کیتس به فرد اجازه میدهد در هر کشور CARICOM نیز زندگی کند. هیچ الزامی برای اقامت در سنت کیتس یا حتی بازدید از آن وجود ندارد (هرچند بازدید کوتاه توصیه میشود). همچنین برای شهروندانی که تصمیم به اقامت در فدراسیون میگیرند، هیچ مالیاتی بر درآمد جهانی وجود ندارد . بسیاری از شهروندان CBI نقل مکان نمیکنند. آنها از گذرنامه برای جابجایی و به عنوان یک طرح جایگزین استفاده میکنند. برخی از آنها از آن برای اقامت مالیاتی در یک کشور بدون مالیات (با جابجایی فیزیکی) استفاده میکنند و در نتیجه خود را از مالیات و گزارشدهی کشور اصلی خود - که به حریم خصوصی مالی مربوط میشود - آزاد میکنند.
تابعیت دوگانه: تابعیت دوگانه در سنت کیتس و نویس کاملاً مجاز است . فدراسیون هیچ محدودیتی برای تابعیت چندگانه اعمال نمیکند - در واقع، حتی از متقاضیان نمیخواهد که از هرگونه وفاداری خودداری کنند. از زمان استقلال در سال ۱۹۸۳، تابعیت دوگانه مجاز بوده است. موفقیت CIP به این امر بستگی دارد، زیرا سرمایهگذاران در صورت انصراف از تابعیت اصلی خود، در آن شرکت نمیکنند. در نتیجه، وقتی تابعیت سنت کیتس را از طریق سرمایهگذاری به دست میآورید، تابعیت قبلی خود را حفظ میکنید (با فرض اینکه کشور مبدا شما نیز تابعیت دوگانه را مجاز میداند). گذرنامه سنت کیتس میتواند صرفاً یک ضمیمه باشد. دولت سنت کیتس و نویس همچنین سایر کشورها را از تابعیت جدید شما مطلع نمیکند. بنابراین، میتوان بیسروصدا این گذرنامه دوم را برای استفاده شخصی نگه داشت. بسیاری از افراد ثروتمند از گذرنامه سنت کیتس خود برای امور بانکی یا سفر با هویت متفاوت استفاده میکنند و یک لایه اضافی از حریم خصوصی اضافه میکنند. هیچ الزامی برای افشای سایر ملیتهای شما به سنت کیتس وجود ندارد و سنت کیتس فهرست شهروندان خود را با سایر کشورها به اشتراک نمیگذارد. این سیاستِ اجازه دادن به تابعیت دوگانه (یا چندگانه) به صورت بیسروصدا، کلید جذابیت برنامه CBI بوده است. به طور خلاصه، سنت کیتس و نویس تابعیت دوگانه را به عنوان یک امر قانونی و عملی به رسمیت میشناسد و میپذیرد. اگر تابعیت سنت کیتس دیگری کسب کنید، تابعیت سنت کیتس را از دست نخواهید داد و برعکس.
مالت

شهرت مالت به عنوان یک مرکز مالی امن ناشی از قوانین قوی رازداری بانکی و استانداردهای سختگیرانه حفاظت از داده ها است که به افراد دارای ارزش خالص ترکیبی از حریم خصوصی مالی و رفتار مالیاتی مطلوب را ارائه می دهد.
رازداری بانکی و محرمانگی مالی: قانون مالت، وظیفه سختگیرانهای در قبال محرمانگی بر بانکها و مؤسسات مالی تحمیل میکند. قانون بانکداری و قانون رازداری حرفهای، همه مأموران را ملزم میکند که اطلاعات مشتری را در همه زمانها ، حتی پس از پایان استخدام خود، محرمانه نگه دارند. افشای غیرمجاز اطلاعات بانکی یک جرم کیفری است که با جریمه و حبس مجازات میشود. بانکها فقط میتوانند دادههای مشتری را در موارد خاص، مانند مواردی که طبق قانون دیگری در مالت الزامی است، بنا به دستور دادگاه، با رضایت مستقیم مشتری یا در تحقیقات جرایم جدی مانند پولشویی، منتشر کنند. به غیر از این موارد استثنا، مؤسسات مالی مالت به شدت از هویت مشتری، جزئیات حساب و اطلاعات تراکنش محافظت میکنند. این چارچوب قانونی رازداری بانکی - همراه با فرهنگ انطباق - تضمین میکند که جزئیات بانکداری خصوصی در برابر سوالات ناخواسته یا خارجی به خوبی محافظت میشوند.
حفاظت از دادهها: مالت، به عنوان عضوی از اتحادیه اروپا، به استانداردهای GDPR (مقررات عمومی حفاظت از دادهها) برای حریم خصوصی دادههای شخصی پایبند است. قانون ملی حفاظت از دادهها ۲۰۱۸، GDPR را به صورت محلی اجرا میکند، به این معنی که بانکها و سایر شرکتها باید دادههای شخصی مشتریان را تحت قوانین سختگیرانه رضایت، محدودیت هدف و امنیت مدیریت کنند. کمیسر اطلاعات و حفاظت از دادهها مالت (IDPC) این قوانین را اجرا میکند و میتواند مؤسسات مالی را برای اطمینان از رعایت این قوانین حسابرسی کند. در عمل، این امر به مشتریان بانک حقوق قانونی قوی - از جمله دسترسی به دادههای خود و امکان اصلاح یا پاک کردن آن - میدهد و بانکها را ملزم به حفظ پروتکلهای قوی امنیت سایبری و محرمانگی میکند. دادههای مالی حساس در مالت بدون مبنای قانونی قابل اشتراکگذاری یا پردازش نیستند و تخلفات میتواند منجر به مجازاتهای سنگین شود. این اقدامات جامع حفاظت از دادهها، رازداری بانکی را تکمیل میکنند و لایههای متعددی از حریم خصوصی را برای دارندگان حساب ایجاد میکنند.
الزامات گزارشگری مالی: سیستم مالیاتی مالت به دلیل مالیات بر اساس حوالههای مالی ، برای ساکنان خارجی جذاب است . افرادی که مقیم مالت هستند اما در مالت اقامت ندارند، فقط بر درآمد و سود سرمایه حاصل از مالت، به علاوه هرگونه درآمد خارجی که به مالت منتقل شده (وارد شده) است، مالیات میپردازند - درآمد خارجی که در خارج از کشور نگهداری میشود، مشمول مالیات مالت نیست. به عبارت دیگر، یک فرد غیرمقیم ساکن مالت معمولاً ملزم به اعلام داراییها یا درآمد جهانی خود نیست ، مادامی که این درآمدها در خارج از کشور باقی بمانند. هیچ مالیاتی بر ثروت یا دارایی خالص در مالت وجود ندارد و هیچ مالیاتی بر ارث یا هدیه بر داراییهای شخصی اعمال نمیشود. این بدان معناست که ساکنان مالت افشای سالانه حسابهای بانکی خارج از کشور یا ثروت نگهداری شده در خارج از کشور را برای اهداف مالیاتی محلی (فراتر از گزارش هرگونه درآمدی که واقعاً به مالت منتقل میکنند) ثبت نمیکنند. درآمد داخلی (و هرگونه درآمد خارجی که به مالت وارد میشود) باید گزارش شود و با نرخهای تصاعدی تا 35٪ مشمول مالیات میشود. با این حال، عدم وجود مالیات بر ثروت و رژیم حوالههای مالی، تعهدات گزارشگری مالی را برای کسانی که مزایای آن را در نظر دارند، به طور قابل توجهی کاهش میدهد. ساکنان ثروتمند اغلب این قوانین را با برنامههای ویژه (مانند برنامه اقامت جهانی) ترکیب میکنند تا از یک زندگی مالی بسیار کارآمد و خصوصی در مالت لذت ببرند.
توافقنامههای شفافیت مالیاتی (CRS و FATCA): مالت علیرغم رازداری بانکی خود ، در طرحهای شفافیت مالیاتی جهانی شرکت میکند . طبق استاندارد گزارشدهی مشترک OECD (CRS)، مؤسسات مالی مالت بهطور خودکار اطلاعات مربوط به حسابهای مالی افراد غیرمقیم را با حوزههای قضایی اصلی دارندگان حساب تبادل میکنند. مالت CRS را از طریق دستورالعمل EU DAC2 در سال ۲۰۱۶ پیادهسازی کرد و در نتیجه، بانکهای مالت باید سالانه جزئیات شناسایی، مانده حساب، درآمد بهره و غیره را برای مشتریانی که مقیم مالیاتی در خارج از کشور هستند، گزارش دهند. به همین ترتیب، مالت یک توافقنامه بین دولتی FATCA مدل ۱ با ایالات متحده دارد. بانکهای مالت حسابهای شهروندان یا ساکنان ایالات متحده را شناسایی کرده و دادهها را به اداره مالیات مالت ارسال میکنند که به نوبه خود آن را در اختیار اداره درآمد داخلی ایالات متحده قرار میدهد. مالت از طریق FATCA و CRS اطلاعات حساب را با بیش از ۱۰۰ کشور تبادل میکند. توجه به این نکته مهم است که این تبادلات خودکار در یک چارچوب قانونی رخ میدهد - فقط اطلاعات تعریفشده و فقط با مقامات حوزههای قضایی شرکتکننده به اشتراک گذاشته میشود. دارندگان حساب مالتی که صرفاً ساکن مالت هستند (و در جای دیگری گزارش نمیشوند) مشمول این افشاگریها نمیشوند. به طور خلاصه، مالت با CRS و FATCA مطابقت دارد، به این معنی که دادههای مالی را به صورت بینالمللی به اشتراک میگذارد، اما این اتفاق به صورت کنترلشده و متقابل رخ میدهد، نه بر اساس درخواستهای خارجی موردی.
محدودیتهای اشتراکگذاری اطلاعات : گذشته از مبادلات خودکار رسمی و تعهدات اتحادیه اروپا، مالت هرگونه انتشار اطلاعات مالی به دولتهای خارجی را به شدت کنترل میکند. رازداری بانکی صرفاً به درخواست یک مقام خارجی یا طرف دعوی خصوصی لغو نخواهد شد. دولتها یا سازمانهای خارجی که به دنبال جزئیات حسابهای خاص هستند باید از طریق کانالهای رسمی - معمولاً تحت یک معاهده مالیاتی دوجانبه، درخواست همکاری اداری اتحادیه اروپا یا یک معاهده کمک حقوقی متقابل برای امور کیفری - اقدام کنند. حتی در این صورت، مقامات مالتی فقط در صورتی اطلاعات را ارائه میدهند که درخواست با معیارهای قانونی مطابقت داشته باشد (مثلاً برای یک تحقیق جدی تعریف شده، با شواهد کافی و نه یک "عملیات اکتشافی"). مجریان قانون یا تنظیمکنندگان مالتی میتوانند برای تحقیقات خود به سوابق بانکی دسترسی داشته باشند و ممکن است با همتایان خارجی خود همکاری کنند، اما چنین همکاری تحت قانون مالتی اداره میشود و اغلب نیاز به حکم دادگاه دارد. در عمل، این بدان معناست که مقامات مالیاتی خارجی نمیتوانند آزادانه حسابهای بانکی مالت را بررسی کنند، مگر اینکه تحقیق تحت توافقی مانند CRS یا یک فرآیند معاهدهای باشد که مالت با آن موافقت کرده است. این آستانه بالا، محرمانگی مالی را حفظ میکند. علاوه بر این، مالت عضو کنوانسیون چندجانبه OECD در مورد همکاری مالیاتی و معاهدات متعدد مالیات مضاعف است، بنابراین در صورت تعهد مناسب، اطلاعات را تبادل خواهد کرد - اما همیشه تحت اصل تخصص (استفاده از دادهها فقط برای هدف توافق شده) و محرمانه بودن. برای سرمایهگذاران، این امر اطمینان خاطر میدهد که امور مالی آنها در مالت بدون طی مراحل قانونی و توجیه، در دسترس افراد خارجی قرار نخواهد گرفت.
مسیرهای مهاجرت از طریق سرمایهگذاری: مالت هم برنامههای شهروندی از طریق سرمایهگذاری و هم برنامههای اقامت از طریق سرمایهگذاری را ارائه میدهد و سرمایهگذارانی را که به دنبال اقامت در اتحادیه اروپا، گذرنامه قوی و حریم خصوصی مالی هستند، جذب میکند.
شهروندی از طریق سرمایهگذاری (تابعیت در ازای خدمات استثنایی) - برنامه شهروندی از طریق سرمایهگذاری مالت (که رسماً تابعیت سرمایهگذار استثنایی مالت نامیده میشود) در ازای کمکهای اقتصادی قابل توجه، گذرنامه مالتی اعطا میکند. متقاضیان ابتدا باید در یکی از دو مسیر زیر، مبلغی غیرقابل استرداد به صندوق توسعه ملی واریز کنند: تقریباً ۷۵۰،۰۰۰ دلار (برای مسیر اقامت ۱۲ ماهه سریع) یا ۶۰۰،۰۰۰ دلار (برای مسیر استاندارد ۳۶ ماهه). علاوه بر این، یک سرمایهگذار باید یا ملکی به ارزش حداقل ۷۰۰،۰۰۰ یورو (≈۷۷۰،۰۰۰ دلار) خریداری کند یا ملکی را به مدت ۵ سال با اجاره سالانه حداقل ۱۶،۰۰۰ یورو (≈۱۸،۰۰۰ دلار در سال) اجاره کند. آنها همچنین باید ۱۰،۰۰۰ یورو (≈۱۱،۰۰۰ دلار) به یک سازمان غیرانتفاعی یا خیریه مالتی اهدا کنند. وقتی این الزامات برآورده شوند و یک فرآیند دقیق بررسی صلاحیت (due diligence) با موفقیت پشت سر گذاشته شود، متقاضی و خانوادهاش میتوانند به عنوان شهروند مالتی تابعیت بگیرند. زمان کلی تقریباً ۱۲ تا ۳۶ ماه اقامت (بسته به مبلغ پرداختی) به علاوه حدود ۶ تا ۸ ماه فرآیند بررسی سوابق و تأیید مدارک است. در سریعترین حالت، یک سرمایهگذار میتواند تابعیت مالتی را در کمی بیش از ۱.۵ سال دریافت کند . مسیر شهروندی از طریق سرمایهگذاری مالت سالانه محدود میشود و سختگیرانهترین بررسیهای لازم در جهان (بررسی منابع مالی، سابقه کیفری و غیره) را اعمال میکند و تضمین میکند که فقط متقاضیان معتبر تأیید میشوند. نتیجه نهایی، شهروندی بسیار ارزشمند اتحادیه اروپا است که حق زندگی در هر کجای اتحادیه اروپا و سفر بدون ویزا به حدود ۱۸۰ کشور را بدون از دست دادن حریم خصوصی مالی در مالت در طول فرآیند به دست میآورد.
اقامت دائم از طریق سرمایهگذاری (MPRP) - برای کسانی که وضعیت اقامت را ترجیح میدهند، برنامه اقامت دائم مالت به سرمایهگذاران (و خانوادههایشان) این امکان را میدهد که در حدود ۴ تا ۶ ماه و بدون نیاز به شهروندی، اقامت نامحدود مالت را دریافت کنند . MPRP ترکیبی از کمک مالی دولت و سرمایهگذاری در املاک و مستغلات را الزامی میکند . سرمایهگذارانی که تصمیم به خرید ملک میگیرند، باید املاک و مستغلات مالتی به ارزش حداقل ۳۰۰۰۰۰ تا ۳۵۰۰۰۰ یورو (بسته به موقعیت مکانی) خریداری کنند و مبلغ ۲۸۰۰۰ یورو (≈۳۰۰۰۰ دلار) کمک مالی غیرقابل استرداد دولت را بپردازند. کسانی که اجاره را انتخاب میکنند ، میتوانند ملکی را با حداقل ۱۰۰۰۰ تا ۱۲۰۰۰ یورو در سال (حداقل قرارداد ۵ ساله) اجاره کنند و مبلغ بیشتری معادل ۵۸۰۰۰ یورو (≈۶۲۰۰۰ دلار) بپردازند. در هر دو مورد، هزینه اداری اضافی ۴۰،۰۰۰ یورو اعمال میشود و کمک مالی ۲۰۰۰ یورویی (حدود ۲۲۰۰ دلار) به یک موسسه خیریه مالتی الزامی است. پس از تأیید، سرمایهگذار یک گواهی اقامت دائم و کارتهایی برای خانواده دریافت میکند که به آنها اجازه میدهد به طور نامحدود در مالت زندگی، کار و اقامت کنند. نکته قابل توجه این است که MPRP حداقل مدت اقامت ندارد - فرد میتواند وضعیت اقامت دائم مالت را از راه دور حفظ کند، که برای افراد حساس به حریم خصوصی ایدهآل است. در حالی که اقامت دائم به خودی خود گذرنامه اتحادیه اروپا را اعطا نمیکند، میتواند پس از پنج سال اقامت واقعی، فرد را در مسیر تابعیت عادی قرار دهد. بسیاری از افراد ثروتمند از MPRP برای ایجاد جای پایی در مالت (و اتحادیه اروپا) و بهرهمندی از مزایایی مانند سفر بدون ویزا به شنگن، بدون عواقب فوری مالیاتی، استفاده میکنند. هزینه سرمایهگذاری این برنامه (در مجموع حدود ۱۵۰،۰۰۰ تا ۱۷۰،۰۰۰ دلار، به استثنای هرگونه خرید ملک که قابل فروش مجدد باشد) برای اقامت اتحادیه اروپا کاملاً رقابتی است. به طور کلی، پیشنهادات مهاجرت از طریق سرمایهگذاری مالت به خوبی تنظیم شده و شفاف هستند و تعادلی بین فرصتها (دسترسی به اتحادیه اروپا، مزایای مالیاتی) و اصرار کشور بر صداقت (بررسیهای لازم و رعایت قوانین) را فراهم میکنند.
جدول زمانی اخذ تابعیت : برای سرمایهگذارانی که از برنامههای سریع مالت استفاده میکنند، جدول زمانی اخذ تابعیت کوتاه است. تحت مسیر سرمایهگذاری خدمات استثنایی، متقاضی میتواند پس از ۱۲ ماه اقامت (در صورت پرداخت مبلغ بیشتر) یا ۳۶ ماه (با پرداخت مبلغ کمتر) واجد شرایط اخذ تابعیت شود. این اقامت نیازی به حضور فیزیکی تمام وقت ندارد (سرمایهگذاران معمولاً آن را از طریق بازدیدهای دورهای و داشتن کارت اقامت انجام میدهند)، که این جدول زمانی را کاملاً قابل دستیابی میکند. پس از برآورده کردن الزام ۱۲ یا ۳۶ ماهه و گذراندن تمام مراحل قانونی، گواهی تابعیت ظرف چند ماه صادر میشود - بنابراین کل زمان اخذ گذرنامه مالتی میتواند به کوتاهی حدود ۱.۵ سال (در گزینه ۱ ساله) باشد.
خارج از زمینه سرمایهگذاری، فرآیند استاندارد اخذ تابعیت مالت طولانی و اختیاری است. طبق قانون، یک فرد خارجی میتواند پس از پنج سال اقامت قانونی (پنج سال از هفت سال گذشته، با یک سال متوالی بلافاصله قبل از درخواست) برای تابعیت مالتی درخواست دهد. با این حال، در عمل، اخذ تأیید میتواند هفت تا ده سال طول بکشد . متقاضیان باید پیوندهای عمیقی با مالت - مانند اقامت طولانی مدت، ادغام در جامعه و گاهی اوقات دانش زبان - نشان دهند و دولت اختیار وسیعی برای تأیید یا رد پروندهها دارد. به عنوان مثال، معمولاً باید بیشتر آن پنج سال یا بیشتر را واقعاً در مالت زندگی کرده باشد (نه فقط داشتن مجوز) و در مصاحبههای مربوط به حقوق مدنی مالتی موفق شود. به دلیل این معیارهای سختگیرانه، مسیر عادی اخذ تابعیت برای مهاجران صرفاً اقتصادی غیرمعمول است. بنابراین، اکثر افراد با دارایی خالص بالا مسیرهای سرمایهگذاری را انتخاب میکنند یا وضعیت اقامت خود را حفظ میکنند. به طور خلاصه، اخذ تابعیت در مالت از طریق سرمایهگذاری سریع است (1 تا 3 سال) در حالی که مسیر مرسوم نیاز به صبر ، اقامت واقعی و جذب شدن در طول سالهای متمادی دارد.
سیاست تابعیت دوگانه: مالت هیچ محدودیتی برای تابعیت دوگانه اعمال نمیکند . شهروندان مالتی متولد و تبعه مالت میتوانند تابعیتهای متعددی داشته باشند. سرمایهگذاری که تابعیت مالتی میگیرد، میتواند تابعیت اصلی خود را بدون هیچ مشکلی حفظ کند - قانون تابعیت مالت صراحتاً تابعیت دوگانه را مجاز میداند و نیازی به انصراف ندارد. این سیاست لیبرال یک مزیت قابل توجه است، زیرا به شهروندان جدید اجازه میدهد تا از گذرنامه مالتی/اتحادیه اروپا برای سفر و تجارت بهرهمند شوند و در عین حال تابعیت کشور مبدا و روابط مالی خود را در خارج از کشور حفظ کنند.
پاناما
خط افق مدرن پاناما نشان دهنده وضعیت آن به عنوان یک مرکز مالی جهانی است. این کشور سنت های سختگیرانه رازداری بانکی را با سیستم مالیاتی سرزمینی ترکیب می کند، و آن را به یک حوزه قضایی محبوب برای سرمایه گذارانی تبدیل می کند که به دنبال حفظ حریم خصوصی مالی و اقامت در محیطی با مالیات کم هستند.
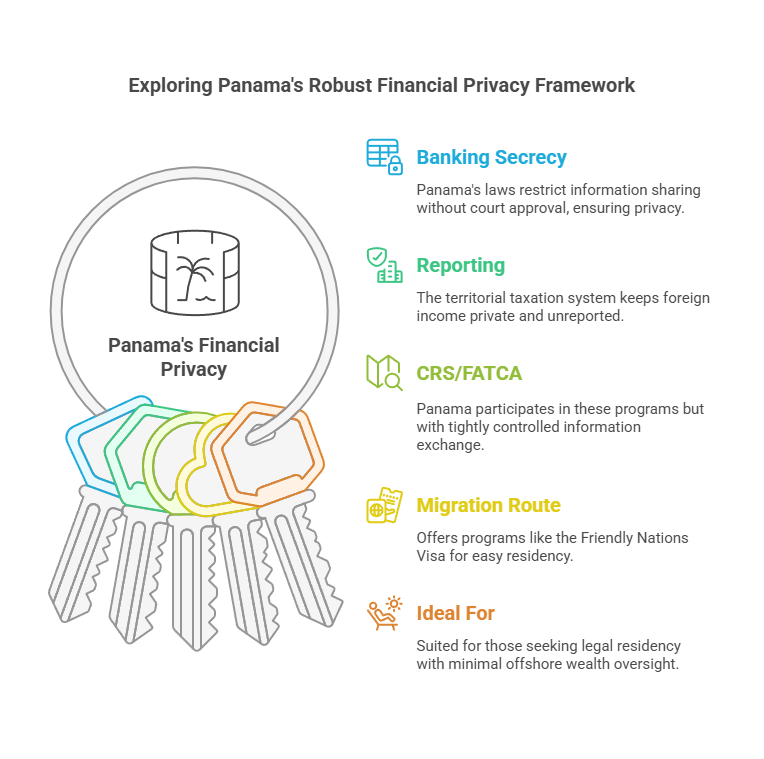
رازداری بانکی و محرمانگی مالی: پاناما فرهنگ دیرینهای از رازداری بانکی دارد که در قانون گنجانده شده است. طبق مقررات، بانکهای پاناما از به اشتراک گذاشتن اطلاعات مشتری با اشخاص ثالث منع شدهاند، مگر در شرایط بسیار محدود و تعریفشده از نظر قانونی. به طور خاص، بانکهای پاناما فقط میتوانند جزئیات حسابهای مشتری را با رضایت مشتری یا در صورت الزام قانون پاناما از طریق یک مرجع ذیصلاح افشا کنند. ماده 111 قانون بانکداری پاناما، محرمانگی دقیق را الزامی میکند - مسئولان بانک باید تمام اطلاعات مربوط به تراکنشهای مشتریان را خصوصی نگه دارند و نقض این قانون میتواند منجر به جریمه شود. مشتریان در پاناما طبق قانون، حق دارند در روابط بانکی خود حریم خصوصی داشته باشند . حتی در داخل بانک، دسترسی به دادههای مشتری به شدت کنترل میشود و بانکها موظفند سیستمهای امنیتی داخلی قوی را برای جلوگیری از نشت اطلاعات پیادهسازی کنند. قانون فقط استثنائات محدودی را در نظر گرفته است: به عنوان مثال، حکم دادگاه در تحقیقات جنایی داخلی، درخواست از نهاد ناظر بانکی برای اهداف نظارتی یا افشای اطلاعات مورد نیاز طبق قوانین ضد پولشویی (مثلاً گزارش فعالیتهای مشکوک). نکته مهم این است که دولتهای خارجی نمیتوانند مستقیماً بانکهای پانامایی را مجبور به انتشار اطلاعات کنند - هرگونه درخواستی از این دست باید از طریق مقامات پانامایی انجام شود و استانداردهای قانونی محلی را رعایت کند. تعهد تزلزلناپذیر پاناما به محرمانگی، نفوذ به سوابق بانکی را برای طرفهای خارجی بسیار دشوار کرده است. دارندگان حساب از درجه بالایی از ناشناس بودن (حسابها اغلب از طریق شرکتها یا بنیادهای برونمرزی نگهداری میشوند) و اطمینان از اینکه بانکهایشان بدون دلیل قانونی جدی که توسط قانون پاناما مجاز است، اطلاعات را فاش نمیکنند، بهرهمند میشوند. در حالی که پاناما در سالهای اخیر شفافیت را تقویت کرده است (در پاسخ به فشارهای بینالمللی)، بانکهای آن هنوز تحت یکی از رژیمهای رازداری محافظتشدهتر در جهان فعالیت میکنند که به جذابیت این کشور در رتبهبندی حریم خصوصی مالی کمک زیادی میکند.
حفاظت از دادهها: پاناما در سال ۲۰۱۹ (قانون ۸۱، لازمالاجرا از مارس ۲۰۲۱) قانون جامعی در مورد حفاظت از دادههای شخصی وضع کرد تا حقوق حریم خصوصی را در عصر دیجیتال تقویت کند. طبق این قانون، هر نهادی که با دادههای شخصی سروکار دارد، باید رضایت فرد را جلب کند و هدف از جمعآوری دادهها را توضیح دهد. مؤسسات مالی که اطلاعات حساس شخصی و مالی را مدیریت میکنند، موظفند چنین دادههایی را محرمانه و ایمن در پایگاههای داده رمزگذاری شده نگه دارند. این قانون به افراد حق دسترسی به دادههای خود، اصلاح نادرستیها و حتی درخواست حذف (مشابه حقوق "ARCO" که در رژیمهای GDPR یافت میشود) را میدهد. اجرای این قانون توسط سازمان ملی شفافیت و دسترسی به اطلاعات پاناما (ANTAI) نظارت میشود که میتواند شکایات را بررسی کرده و جریمههایی را برای سوءاستفاده از دادههای شخصی اعمال کند. نکته قابل توجه این است که بخش بانکی پاناما مقررات حریم خصوصی خاص خود را دارد که توسط اداره نظارت بر بانکها صادر شده است و از برخی جهات جایگزین قانون عمومی میشود. بانکها پیش از این (همانطور که در بالا بحث شد) ملزم به رعایت وظایف محرمانگی بودند و در سال ۲۰۲۲، نهاد ناظر بانکی، قانون ۱-۲۰۲۲ را برای همسوسازی پردازش دادههای بانکها با قانون جدید، ضمن حفظ استانداردهای خاص صنعت، صادر کرد. در عمل، این بدان معناست که بانکهای پانامایی باید اقدامات سختگیرانهای در زمینه امنیت سایبری اجرا کنند، دسترسی به دادهها را به کارکنان مجاز محدود کنند و اطمینان حاصل کنند که اطلاعات مشتری مورد سوءاستفاده یا افشا قرار نمیگیرد. آنها فقط به این دلیل از برخی مفاد قانون ۸۱ معاف هستند که مشمول قوانین بخشی به همان اندازه سختگیرانه (اگر نگوییم سختگیرانهتر) هستند. برای مشتری، نتیجه نهایی این است که دادههای شخصی و مالی در پاناما از حمایت قانونی قوی برخوردار است. بانکها نمیتوانند خودسرانه دادههای مشتری را به اشتراک بگذارند یا بفروشند و هرگونه نقض محرمانگی - چه از طریق هک یا تخلف داخلی - بانک را در معرض مسئولیت قانونی و تحریمهای نظارتی قرار میدهد. به طور کلی، چشمانداز حفاظت از دادههای پاناما در حال تکامل است تا با استانداردهای بینالمللی مطابقت داشته باشد و یک لایه اضافی از حریم خصوصی را علاوه بر محرمانگی سنتی بانک اضافه کند.
الزامات گزارشگری مالی: پاناما یک سیستم مالیاتی منطقهای را اجرا میکند که گزارشگری مالی را برای ساکنان به طرز چشمگیری ساده میکند. فقط درآمد کسب شده در داخل پاناما مشمول مالیات بر درآمد پاناما است؛ درآمد با منشأ خارجی کاملاً معاف است. در نتیجه، ساکنان پاناما (از جمله مهاجران) نیازی به اعلام درآمد خارج از کشور، حسابهای بانکی خارجی یا داراییهای خود به مقامات مالیاتی محلی ندارند ، مشروط بر اینکه آن داراییها/درآمدها منبع پانامایی نداشته باشند. هیچ الزامی برای ساکنان وجود ندارد که ثروت جهانی خود را گزارش دهند یا افشای سالانه "داراییهای خارجی" را ثبت کنند، زیرا چنین ثروتی خارج از محدوده مالیاتی پاناما قرار میگیرد. علاوه بر این، پاناما هیچ مالیات خالص بر ثروت یا مالیات بر املاک/ارث بر افراد اعمال نمیکند. یک فرد با ارزش خالص بالا که در پاناما زندگی میکند میتواند بدون هیچ گونه مالیات محلی یا تعهد گزارشدهی در مورد آن داراییها، سرمایهگذاریهای خود را در خارج از کشور حفظ کند. تنها مالیاتهایی در پاناما که ممکن است شامل گزارشدهی باشند، مربوط به فعالیتهای محلی هستند - به عنوان مثال، اگر کسی یک کسب و کار پانامایی را اداره کند یا درآمد حقوق/اجاره محلی کسب کند، آن درآمدها در اظهارنامه مالیاتی پاناما گزارش میشوند. سود سرمایه حاصل از سرمایهگذاریهای خارجی در پاناما مشمول مالیات نمیشود و هیچ الزامی برای اطلاعرسانی به دولت در مورد چنین سودهایی وجود ندارد. حتی برای درآمد حاصل از پاناما، ثبت اظهارنامه مالیاتی ساده است (نرخ مالیات بر درآمد شخصی ثابت ۱۵ تا ۲۵ درصد بالاتر از آستانههای خاص است). نکته مهم این است که اگر یک خارجی مقیم دائم پاناما شود اما همچنان هیچ درآمدی از پاناما نداشته باشد، اغلب نیازی به ثبت اظهارنامه مالیاتی نخواهد داشت. این عدم نیاز به ثبت اظهارنامه شخصی، همراه با عدم مالیات بر درآمد خارج از کشور، به این معنی است که پاناما عملاً در امور مالی غیر پانامایی افراد دخالت نمیکند . لازم به ذکر است که اگرچه پاناما درآمد خارجی را مالیات نمیگیرد، اما بانکهای محلی را ملزم میکند که پرداختهای خاصی (بهره و غیره) را برای رعایت مالیات داخلی گزارش دهند و برای شرکتها گزارش مالی دارد (به عنوان مثال، شرکتها باید سوابق حسابداری را نگه دارند). اما برای ساکنان انفرادی، حریم خصوصی ثروت خارجی اساساً توسط قانون تضمین شده است. این رویکرد منطقهای دلیل اصلی انتخاب پاناما برای اقامت توسط بسیاری از افراد ثروتمند است - آنها میتوانند به طور قانونی مالیات و مدارک را به حداقل برسانند و تصویر کلی مالی خود را محرمانه نگه دارند.
توافقنامههای شفافیت مالیاتی (CRS و FATCA): پاناما تحت فشارهای بینالمللی، در سالهای اخیر گامهایی را برای مشارکت در ابتکارات شفافیت مالیاتی، البته با احتیاط، برداشته است. در سال ۲۰۱۸، پاناما به چارچوب چندجانبه استاندارد گزارشدهی مشترک (CRS) سازمان همکاری و توسعه اقتصادی (OECD) پیوست . این کشور در ژانویه ۲۰۱۸ توافقنامه مرجع ذیصلاح چندجانبه را امضا کرد و اولین تبادل خودکار اطلاعات حساب مالی خود را تا سپتامبر ۲۰۱۸ انجام داد. این بدان معناست که بانکهای پاناما اکنون اطلاعات مربوط به حسابهای افراد غیرمقیم (مثلاً خارجیهایی که در پاناما حساب دارند) را جمعآوری میکنند و سالانه این دادهها را با حوزههای قضایی داخلی دارندگان حسابهای خارجی، در صورتی که آن حوزههای قضایی بخشی از CRS باشند، به اشتراک میگذارند. رویکرد پاناما به CRS تا حدودی محتاطانه بوده است - در ابتدا موافقت کرد که فقط به صورت دو جانبه (متقابل) و با حوزههای قضایی که مناسب میداند، تبادل کند تا از محرمانه بودن اطمینان حاصل شود. با این وجود، در حال حاضر پاناما به شبکه جهانی بیش از ۱۰۰ کشور که جزئیات حساب را تبادل میکنند، متصل است. به موازات آن، پاناما در سال ۲۰۱۶ یک توافقنامه بین دولتی FATCA مدل ۱ با ایالات متحده امضا کرد. تحت FATCA، موسسات مالی پاناما اطلاعات مربوط به حسابهای شهروندان و ساکنان ایالات متحده را به سازمان امور مالیاتی پاناما گزارش میدهند که سپس دادهها را به سازمان امور مالیاتی ایالات متحده ارسال میکند. این امر به ایالات متحده اجازه میدهد تا اطلاعات مربوط به حسابهای موجود در پاناما (مانده، بهره و غیره) را دریافت کند و شکاف بزرگ پنهانکاری را که زمانی وجود داشت، از بین ببرد. توجه به این نکته مهم است که پذیرش CRS و FATCA توسط پاناما یک تغییر قابل توجه را نشان میدهد - از نظر تاریخی، این کشور در برابر اشتراکگذاری خودکار مقاومت میکرد، اما پس از سال ۲۰۱۶ این استانداردها را برای جلوگیری از قرار گرفتن در لیست سیاه اجرا کرده است. برای دارندگان حساب در پاناما، این بدان معناست که اگر شما ساکن مالیاتی یک کشور عضو CRS یا ایالات متحده باشید، بانک پانامایی شما اطلاعات حساب شما را به سازمان امور مالیاتی آن کشور افشا میکند . با این حال، پاناما هیچ مالیات داخلی بر درآمد خارجی ندارد، بنابراین ساکنان پانامایی که به کشور دیگری گزارش نمیشوند، عموماً تحت تأثیر CRS قرار نمیگیرند . علاوه بر این، پاناما چندین توافقنامه تبادل اطلاعات مالیاتی دوجانبه (TIEAs) را امضا کرده و عضوی از کنوانسیون کمک متقابل OECD است که امکان اشتراکگذاری اطلاعات را در صورت درخواست فراهم میکند. با این حال، دامنه اطلاعات مبادلهشده محدود به مواردی است که توافقنامهها مشخص میکنند و پاناما اقدامات حفاظتی را مورد مذاکره قرار داده است (به عنوان مثال، رد درخواستهایی که فاقد مبنای قانونی محکمی هستند). به طور خلاصه، پاناما اکنون در شفافیت مالیاتی جهانی مشارکت میکند - و نیاز خود را به همکاری بینالمللی با تمایل خود به حفظ درجهای از حریم خصوصی مالی برای کسانی که تحت بررسی مالیاتی خارجی نیستند، متعادل میکند.
محدودیتهای اشتراکگذاری اطلاعات: پاناما همچنان محدودیتهای سختگیرانهای را بر دسترسی خارجی به اطلاعات مالی و حقوقی اعمال میکند. حتی با وجود CRS و FATCA، دولتها یا سازمانهای خارجی نمیتوانند به سادگی و به دلخواه خود اطلاعات مربوط به یک نهاد یا حساب پانامایی را درخواست کنند. خارج از چارچوبهای تبادل خودکار، هرگونه درخواست اطلاعات باید از طریق کانالهای رسمی دیپلماتیک یا قانونی انجام شود. به عنوان مثال، یک مقام مالیاتی خارجی که به دنبال جزئیات یک حساب خاص است، باید به یک معاهده مالیاتی یا TIEA استناد کند و توجیه دقیقی (هویت دارنده حساب، شواهد فرار مالیاتی و غیره) ارائه دهد - درخواستهای ماهیگیری پذیرفته نمیشوند. سپس چنین درخواستهایی توسط مقامات پاناما بررسی میشوند و اغلب قبل از هرگونه انتشار اطلاعات، نیاز به تأیید دادگاه دارند. سیستم حقوقی پاناما تضمین میکند که اطلاعات مالی افراد فقط در صورتی برای طرفهای خارجی افشا میشود که با قانون پاناما و توافقنامههای بینالمللی که پاناما امضا کرده است، همسو باشد. علاوه بر این، قوانین رازداری بانکی پاناما به صراحت بانکها را از پاسخ مستقیم به احضاریهها یا سوالات خارجی منع میکند. بانک هرگونه موضوع از این دست را به نظارت و دادگاهها ارجاع میدهد. در عمل، این بدان معناست که بازرسان خارجی با مانع بزرگی روبرو هستند: مگر اینکه موضوع یک جرم جدی (مانند پولشویی یا تأمین مالی تروریسم) باشد که شواهد از طریق مجاری مناسب ارائه شده باشد، پاناما اطلاعات محرمانه را فاش نخواهد کرد. این امر پس از رسوایی «اسناد پاناما» آشکار شد - با وجود فشارهای عظیم بینالمللی، شرکتها و بانکهای پانامایی نمیتوانستند اطلاعات مشتریان را بدون طی مراحل قانونی به مقامات خارجی افشا کنند و این امر بسیاری از تحقیقات خارجی را ناامید کرد. علاوه بر این، پاناما در ابتکاراتی مانند دستورالعمل مالیاتی اتحادیه اروپا شرکت نمیکند و معتقد است که هرگونه اشتراکگذاری اطلاعات باید به حاکمیت پاناما و حقوق افراد احترام بگذارد. این کشور سابقهی مخالفت با درخواستهای بیش از حد را دارد (یک نمونه از آن، بیمیلی قبلی آن برای کمک به سفرهای ماهیگیری خارجی برای دادههای مالیاتی است). با این حال، پاناما در موارد واضح همکاری خواهد کرد: اگر کسی رسماً به جرم جدی در خارج از کشور متهم شود و شواهد به پاناما منتهی شود، مقامات میتوانند و درخواستهای MLAT (معاهده کمک حقوقی متقابل) را اجرا کنند، حسابها را مسدود کنند یا سوابق را ارائه دهند - اما در چارچوب رویههای قضایی پاناما. برای سرمایهگذاران، این پسزمینه سیاستی به این معنی است که امور مالی و حقوقی آنها در پاناما از بررسیهای خارجی مصون میماند . تنها تحت رویههای شفاف و مبتنی بر قانون، اطلاعات ممکن است از مرزهای پاناما خارج شود و درجه بالایی از محرمانگی را برای مشتریان قانونمدار حفظ کند.
مسیرهای مهاجرت از طریق سرمایهگذاری: پاناما چندین گزینه مهاجرت از طریق سرمایهگذاری ارائه میدهد که به سرمایهگذاران خارجی اقامت (و در نهایت واجد شرایط بودن برای شهروندی) اعطا میکند، و در عین حال از مزایای مالیاتی و حریم خصوصی این کشور نیز بهرهمند میشود:
برنامه سرمایهگذار واجد شرایط (اقامت دائم از طریق سرمایهگذاری) - این برنامه که در سالهای اخیر راهاندازی شده است، امکان اقامت دائم سریع در پاناما را ظرف 30 تا 60 روز برای سرمایهگذارانی که شرایط خاصی را برآورده میکنند، فراهم میکند. گزینه اصلی، سرمایهگذاری در املاک و مستغلات به مبلغ حداقل 300,000 دلار آمریکا در املاک پاناما است (که میتواند یک یا چند ملک باشد، مادامی که سند به نام متقاضی باشد). یک سرمایهگذار همچنین میتواند 500,000 دلار را به عنوان سپرده ثابت در یک بانک پانامایی قرار دهد یا 500,000 دلار را در اوراق بهادار پاناما، تحت شرایط تعیین شده، سرمایهگذاری کند. پس از انجام سرمایهگذاری و تأیید درخواست، سرمایهگذار بلافاصله وضعیت اقامت دائم را بدون هیچ دوره اقامت موقت دریافت میکند. این اقامت دائم سرمایهگذار واجد شرایط با یک فرآیند ساده همراه است: نیاز به گواهی عدم سوءپیشینه و مدارک اولیه دارد، اما هیچ مصاحبه یا آزمون زبانی برای اقامت وجود ندارد. دارنده آن آزاد است که به طور نامحدود در پاناما زندگی و کار کند. نکته قابل توجه این است که برای حفظ این اقامت دائم، هیچ حداقل اقامت فیزیکی لازم نیست - یک بار بازدید هر دو سال کافی است - و این امر آن را برای کسانی که پاناما را به عنوان اقامت مالیاتی یا طرح پشتیبان میخواهند، مناسب میکند. پس از پنج سال اقامت دائم، سرمایهگذار واجد شرایط درخواست شهروندی پاناما میشود (منوط به شرایط تابعیت که در زیر مورد بحث قرار میگیرد). آستانه سرمایهگذاری ۳۰۰ هزار دلاری (که قرار است پس از اواسط سال ۲۰۲۵، طبق قانون فعلی به ۵۰۰ هزار دلار افزایش یابد) در مقایسه با برنامههای «ویزای طلایی» در سایر کشورها بسیار رقابتی است. این برنامه بسیاری را که به دنبال اقامت معتبر و سریع در یک حوزه قضایی بدون مالیات بر درآمد خارجی هستند، جذب کرده است.
ویزای کشورهای دوست (اقامت از طریق روابط اقتصادی) – برنامه کشورهای دوست پاناما مسیری انعطافپذیر برای اقامت اتباع کشورهای خاص (در ابتدا ۵۰ کشور، از جمله ایالات متحده، کانادا، انگلستان، کشورهای اتحادیه اروپا، استرالیا، بخش عمدهای از آمریکای لاتین و غیره) فراهم میکند. طبق قوانین اصلاحشده از آگوست ۲۰۲۱، یک متقاضی از یک کشور «دوست» میتواند با سرمایهگذاری حداقل ۲۰۰۰۰۰ دلار در املاک و مستغلات پاناما یا اخذ پیشنهاد/قرارداد شغلی معتبر در پاناما، اقامت دائم دریافت کند . علاوه بر این، فرد باید یک حساب بانکی محلی با حداقل موجودی (اغلب ۵۰۰۰ دلار) و توانایی مالی اولیه نشان دهد. این فرآیند ابتدا شامل اجازه اقامت موقت (معمولاً ظرف چند هفته صادر میشود) و سپس تأیید اقامت دائم ظرف حدود ۶ تا ۱۲ ماه است. ویزای کشورهای دوست به دلیل هزینه نسبتاً پایین و الزامات ساده آن (بهویژه برای کسانی که قصد خرید آپارتمان یا ملک دیگری در پاناما را دارند) محبوب بوده است. همانند سایر اقامتهای پاناما، این برنامه دارنده را ملزم به اخذ اقامت مالیاتی نمیکند، مگر اینکه واقعاً مدت زمان قابل توجهی را در پاناما بگذراند - اما این برنامه به او امکان زندگی در آنجا و بهرهمندی از مزایای رژیم مالیاتی منطقهای پاناما را میدهد. پس از پنج سال اقامت دائم، فرد میتواند برای شهروندی درخواست دهد. برنامه کشورهای دوست، درهای پاناما را به روی طیف وسیعی از کارآفرینان، بازنشستگان و متخصصان گشود و آن را به یکی از آسانترین اقامتهای جهان برای ملیتهای واجد شرایط تبدیل کرد. (توجه: اگر ملک خریداری نشود، مسیر اشتغال نیاز به اخذ مجوز کار دارد و میتواند بوروکراتیکتر باشد، بنابراین بسیاری مسیر سرمایهگذاری در املاک و مستغلات را انتخاب میکنند).
ویزای بازنشستگی (Pensionado) – اگرچه به خودی خود یک «سرمایهگذاری» نیست، اما شایان ذکر است که برنامه Pensionado پاناما، اقامت مادامالعمر را به افرادی که درآمد بازنشستگی ثابتی دارند (حداقل ۱۰۰۰ دلار در ماه یا ۷۵۰ دلار در صورت خرید ملک محلی) اعطا میکند. این گزینه در بین بازنشستگان خارجی بسیار محبوب است زیرا تخفیفها و مزایای بیشماری را ارائه میدهد و نیازی به ارائه گزارش مالیات یا حساب فراتر از اثبات حقوق بازنشستگی ندارد. دارندگان حقوق بازنشستگی نمیتوانند مستقیماً به شهروندی تبدیل شوند (مگر اینکه بعداً به دسته دیگری تغییر دهند)، اما در دوران بازنشستگی از مزایای حریم خصوصی و مالیاتی پاناما بهرهمند میشوند.
سایر گزینههای سرمایهگذاری - پاناما همچنین ویزای سرمایهگذاری احیای جنگل (که برای اقامت به حدود ۱۰۰۰۰۰ دلار در یک پروژه احیای جنگل مصوب دولت نیاز دارد)، ویزای کارآفرینی و ویزاهای سرمایهگذاری خاص بخشهای مختلف (مثلاً برای مراکز تماس، صنعت فیلم و غیره) دارد. اگرچه این موارد کمتر مورد استفاده قرار میگیرند، اما راههای جایگزینی را برای علاقهمندان به سرمایهگذاریهای خاص ارائه میدهند. همه این موارد منجر به اقامت دائم و در نهایت امکان تابعیت میشوند.
در همه موارد، برنامههای مهاجرتی پاناما برای سرمایهگذارانی که به حریم خصوصی اهمیت میدهند جذاب است ، زیرا اخذ اقامت در پاناما هیچ گونه افشای مالی به کشور مبدا را به دنبال ندارد (مگر اینکه فرد تصمیم بگیرد مقیم مالیاتی پاناما شود و اقامت مالیاتی قدیمی خود را رها کند). بسیاری از سرمایهگذاران برای بینالمللی کردن سبک زندگی خود، کسب جایگاهی در یک اقتصاد پایدار و دلاری و کاهش قانونی مالیات، مقیم پاناما میشوند - همه اینها در حالی است که پاناما هیچ گزارش سنگینی در مورد داراییهای خارجی آنها اعمال نمیکند. علاوه بر این، هزینههای اقامت و نگهداری پاناما در مقایسه با "ویزاهای طلایی" اروپایی نسبتاً کم است. این فرآیند همچنین بسیار سریع و سرراست است و معمولاً شامل چند نامه مرجع بانکی، بررسی سوابق و یک سفر کوتاه به پاناما برای ارائه بیومتریک است.
جدول زمانی اخذ تابعیت: اخذ تابعیت پاناما (گذرنامه) از طریق اقامت، نیازمند صبر و شکیبایی است، اما قابل دستیابی است. طبق قانون، یک خارجی میتواند پس از پنج سال اقامت دائم مداوم در پاناما، برای اخذ تابعیت اقدام کند. این دوره پنج ساله از زمانی شروع میشود که شما وضعیت اقامت دائم کامل را دریافت کرده باشید (مدت اقامت در هر وضعیت موقت یا مشروط معمولاً محاسبه نمیشود). اگر با یک شهروند پانامایی ازدواج کرده باشید یا فرزندان متولد پاناما داشته باشید، مدت زمان انتظار به سه سال اقامت کاهش مییابد. اتباع برخی کشورها (اسپانیا یا سایر کشورهای آمریکای لاتین با توافقنامههای متقابل) نیز پس از سه سال اقامت واجد شرایط هستند. پس از اتمام دوره اقامت، متقاضی میتواند از طریق اخذ تابعیت برای تابعیت درخواست دهد.
فرآیند تابعیت در پاناما شامل چندین الزام اضافی است. متقاضیان باید با شرکت در آزمونی که توسط دادگاه انتخاباتی برگزار میشود، مهارت اولیه خود را در زبان اسپانیایی و آشنایی با تاریخ و حقوق مدنی پاناما نشان دهند. آنها باید ادغام خود را در جامعه پاناما - به عنوان مثال، داشتن برخی فعالیتهای اقتصادی یا پیوندهای اجتماعی - نشان دهند و از شخصیت خوبی برخوردار باشند (که با گواهی عدم سوء پیشینه و احتمالاً معرفینامه اثبات میشود). پاناما همچنین به مدرک «اقامت مداوم» نیاز دارد، به این معنی که متقاضی نباید در طول سالهای واجد شرایط بودن، مدت طولانی از پاناما غایب بوده باشد. در عمل، گذراندن حداقل بخشی از هر سال در پاناما (یا داشتن خانه اصلی در آنجا) پرونده شهروندی را تقویت میکند. پس از ارائه درخواست، توسط مقامات مهاجرت و دفتر ریاست جمهوری بررسی میشود. این امر میتواند مدت زیادی طول بکشد: اغلب 2 تا 3 سال برای تأیید، و هیچ بازه زمانی تضمین شدهای در قانون وجود ندارد. در طول این دوره، معمولاً با متقاضی در مورد دلایل تمایل به پانامایی شدن و سازگاری او با کشور مصاحبه میشود. پس از تأیید، فرد در مراسمی شرکت میکند، سوگند وفاداری یاد میکند (از جمله انصراف رسمی از شهروندی قبلی، در صورت لزوم)، و سپس نامه تابعیت را دریافت میکند. با آن نامه، میتواند گذرنامه پانامایی و کارت شناسایی ملی دریافت کند.
سیاست تابعیت دوگانه: سیاست تابعیت دوگانه پاناما روی کاغذ تا حدودی محدودکننده است. طبق قانون اساسی، شهروندان پاناماییِ دارای تابعیت دوگانه مجاز به داشتن تابعیت دوگانه نیستند . پس از درخواست تابعیت، فرد باید تمایل خود را برای ترک تابعیت(های) قبلی خود اعلام کند. در واقع، مرحله نهایی فرآیند تابعیت شامل سوگندی است که وفاداری به هر کشور دیگری را انکار میکند. علاوه بر این، قانون پاناما مقرر میکند که اگر یک شهروند دارای تابعیت داوطلبانه تابعیت جدیدی (غیر از پاناما) کسب کند، این امر زمینه را برای از دست دادن تابعیت پاناما فراهم میکند. این نشان میدهد که پاناما از کسانی که از طریق تابعیت شهروند میشوند، انتظار وفاداری انحصاری دارد.
نتیجه

برای افراد ثروتمندی که به دنبال محرمانگی و امنیت مالی بیشتر از طریق نقل مکان هستند ، این حوزههای قضایی اوج حریم خصوصی و فرصتهای سرمایهگذاری را نشان میدهند . سوئیس بانکداری خصوصی افسانهای و یک پناهگاه امن اروپایی را با هزینه مالیات سالانه سنگین ارائه میدهد؛ سنگاپور یک پایگاه آسیایی پایدار با حریم خصوصی دقیق و رفتار مالیاتی مطلوب برای درآمد خارجی فراهم میکند؛ امارات متحده عربی اقامت بدون مالیات را با رازداری بانکی مستحکم و یک برنامه ویزای طلایی کاربرپسند ترکیب میکند؛ سنت کیتس و نویس گذرنامه دوم سریع و عدم شفافیت یک پناهگاه دریایی را ارائه میدهد؛ مالت (اتحادیه اروپا) گذرنامه معتبر را با حفاظت قوی از دادهها و مزایای مالیاتی برای ساکنان غیرمقیم متعادل میکند؛ و پاناما اقامتی قابل دسترس و انعطافپذیر را در یک مرکز بانکی که از نظر تاریخی محرمانه بوده است، ارائه میدهد.
هر کشور تعادل خود را بین تعهدات شفافیت بینالمللی و حفظ حریم خصوصی مالی افراد برقرار میکند . همانطور که نشان داده شده است، حتی کشورهایی که در CRS و FATCA شرکت میکنند، دارای حمایتهای داخلی هستند و اشتراکگذاری دادهها را به آنچه کاملاً الزامی است محدود میکنند - و برخی (مانند امارات متحده عربی و سنت کیتس) همچنان غیرمتقابل یا با تعداد کمی از همتایان خود تبادل میکنند. همه کشورهای معرفیشده، گزارشهای محلی حداقلی را در مورد امور مالی شخصی اعمال میکنند، بهویژه در مقایسه با کشورهای با مالیات بالا که از ساکنان خود گزارش درآمد و حساب بانکی جهانی میخواهند. با تأمین اقامت یا شهروندی در یک حوزه قضایی دوستدار حریم خصوصی، یک سرمایهگذار نه تنها یک جای پای قانونی یا گذرنامه دوم به دست میآورد، بلکه آرامش خاطر نیز دارد که امور مالی او از کانون توجه دور نگه داشته میشود.
در تصمیمگیری، سرمایهگذاران باید عواملی مانند موقعیت مکانی و سبک زندگی، اندازه سرمایهگذاری، جدول زمانی برای تضمین وضعیت و قدرت قوانین حفظ حریم خصوصی را در نظر بگیرند . به عنوان مثال، اگر تابعیت دوگانه مهم باشد (یعنی از تابعیت فعلی خود صرف نظر نکنید)، ممکن است از برنامه سنگاپور اجتناب کنید اما سنت کیتس یا مالت را ترجیح دهید. اگر کسی تابعیت فوری بدون اقامت را بخواهد ، گزینههای کارائیب پیشرو هستند، در حالی که کسانی که به دنبال یک اقتصاد بزرگ برای فعالیت هستند ، ممکن است به سوئیس، سنگاپور یا امارات متحده عربی تمایل داشته باشند. علاوه بر این، انتخاب ممکن است به این بستگی داشته باشد که آیا هدف صرفاً یک خزانه خصوصی برای داراییها است یا یک خانه جدید برای خانواده و تجارت - سوئیس و سنگاپور کیفیت بالای زندگی و محیطهای تجاری را ارائه میدهند، در حالی که امارات متحده عربی بدون مالیات و پانامای رو به رشد، سادگی و انعطافپذیری را ارائه میدهند.
در نهایت، این حوزههای قضایی دقیقاً به این دلیل که مشروعیت (برنامههای سرمایهگذاری مجاز دولتی، حاکمیت قانون، سیستمهای بانکی پایدار) را با حریم خصوصی (محرمانه بودن قانونی و بیطرفی مالیاتی) پیوند میدهند ، مورد توجه نخبگان جهانی قرار گرفتهاند . افراد با ثروت خالص بالا با مقایسه ویژگیهای آنها در کنار هم، میتوانند تعیین کنند که کدام گزینه به بهترین وجه با نیازهای حریم خصوصی و اهداف سرمایهگذاری آنها مطابقت دارد. با انتخاب درست، یک سرمایهگذار میتواند با موفقیت زندگی خود را بینالمللی کند - محرمانگی مالی بیشتر، حفاظت از داراییها و آزادی جابجایی - همه در چارچوب قانون ارائه شده توسط کشور محل اقامت یا شهروندی جدید خود.
هر یک از این کشورها گواهی بر این هستند که حتی در عصر شفافیت فزاینده، هنوز مسیرهای قانونی معتبری برای محرمانه نگه داشتن امور مالی افراد در حین کسب مزایای اقامت یا شهروندی دوم وجود دارد. نکته کلیدی این است که از این مسیرها عاقلانه استفاده کنید، از تمام قوانین مربوطه پیروی کنید و از امنیت بیشتری که حریم خصوصی مالی فراهم میکند، بهرهمند شوید.
