
جمهوری ارمنستان اخیراً سیستم ثبت اظهارنامه مالیاتی انفرادی خود را اصلاح کرده و به سمت ثبت الکترونیکی اجباری اظهارنامه مالیات بر درآمد شخصی برای اکثر شهروندان حرکت کرده است. این تغییر بخشی از اصلاحات گستردهتر «اظهارنامه درآمد جهانی» است که با هدف بهبود رعایت مالیات و شفافیت انجام میشود. در زیر نگاهی عمیق به چارچوب فعلی مالیات انفرادی در ارمنستان، تغییر اخیر به ثبت الکترونیکی، دستورالعملهای نحوه ثبت الکترونیکی و پیامدهای آن برای مالیاتدهندگان ارائه شده است.
بررسی اجمالی مالیات بر افراد در ارمنستان
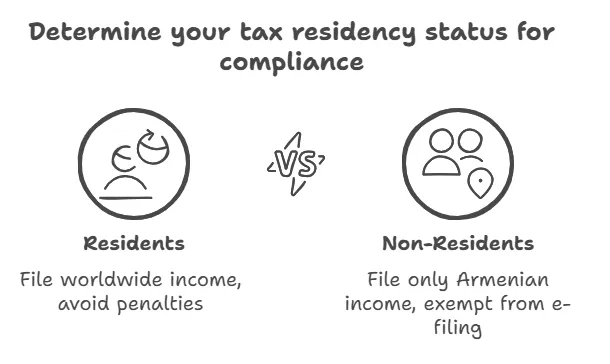
اقامت و دامنه مالیات: طبق قانون مالیات ارمنستان، ساکنان (کسانی که بیش از ۱۸۳ روز در سال در ارمنستان زندگی میکنند یا مرکز منافع حیاتی آنها در ارمنستان است ) بر اساس درآمد جهانی خود مالیات پرداخت میکنند ، در حالی که افراد غیرمقیم فقط بر اساس درآمد حاصل از ارمنستان خود مالیات پرداخت میکنند. سال مالیاتی، سال تقویمی است.
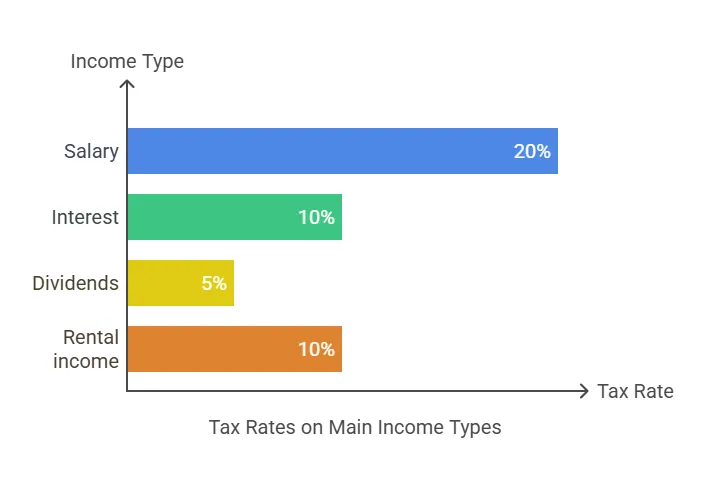
نرخ مالیات بر درآمد: ارمنستان از یک سیستم مالیات بر درآمد عمدتاً ثابت برای افراد استفاده میکند. در سالهای اخیر، نرخ استاندارد مالیات بر درآمد شخصی برای اکثر درآمدهای اشتغال و خوداشتغالی، نرخ ثابت ۲۰٪ است. این نرخ ثابت ناشی از کاهش مرحلهای نرخ مالیات (از ۲۳٪ در سال ۲۰۲۰ به ۲۰٪ تا سال ۲۰۲۳) است که رژیم مالیاتی را ساده میکند. نرخهای کلیدی مالیات و انواع درآمد مشمول مالیات عبارتند از:
-
درآمد حاصل از اشتغال و کسب و کار: عموماً با نرخ ثابت ۲۰٪ مشمول مالیات میشود (و مالیات معمولاً توسط کارفرمایان در منبع کسر میشود).
-
درآمد حاصل از بهره: ۱۰٪ (در صورت عدم معافیت تحت شرایط خاص).
-
حق امتیاز: ۱۰٪ (مالیات نهایی، که اغلب توسط پرداختکننده در منبع کسر میشود).
-
درآمد اجاره: ۱۰٪ از رسیدهای اجاره. (توجه: اگر درآمد اجاره یک فرد در سال از ۶۰ میلیون درام ارمنستان بیشتر شود، ۱۰٪ مالیات اضافی بر مبلغ بالاتر از آن آستانه اعمال میشود و عملاً نرخ مالیات بر مازاد را به ۲۰٪ میرساند.)
-
سود سرمایه و فروش ملک: بسته به دارایی و شرایط ، از 0٪ تا 20٪ مشمول مالیات میشود . به عنوان مثال، سود حاصل از فروش ملک به فرد دیگر میتواند معاف باشد، اما فروشهای خاص (یا فروش به سازمانها) ممکن است 10٪ تا 20٪ مالیات داشته باشند.
-
سود سهام: معمولاً برای شهروندان ارمنی و سرمایهگذاران خارجی ۵٪ مالیات دارد.
ارمنستان به اصل درآمد جهانی برای ساکنان پایبند است و مکانیسم هایی را برای اجتناب از مالیات مضاعف از طریق معاهدات بین المللی فراهم می کند.
ساکنان در مقابل غیرساکنان: در حالی که ساکنان باید تمام درآمد جهانی خود را گزارش دهند، افراد غیرساکن فقط از درآمدی که در داخل مرزهای ارمنستان کسب میکنند، مالیات میگیرند. کارفرمایان در ارمنستان مالیات را از حقوق ساکنان و غیرساکنان با نرخ ثابت کسر میکنند. به طور سنتی، اکثر کارمندان ارمنی اصلاً نیازی به ارائه اظهارنامه مالیاتی سالانه نداشتند - مالیات آنها به طور کامل از طریق کسر مالیات کارفرما تسویه میشد. فقط افرادی که درآمدشان مالیات نمیشد (مثلاً پیمانکاران مستقل، مالکان یا سایر افرادی که درآمدشان مشمول کسر مالیات نمیشد) باید اظهارنامه مالیاتی سالانه خود را ارائه میدادند (معمولاً تا 20 آوریل سال بعد). این سیستم دیرینه اکنون با الزام جدید اعلامیه جهانی لغو شده است. افرادی که هر نوع درآمد مشمول مالیات، که به عنوان درآمد مشمول مالیات شناخته میشود، دریافت میکنند، ملزم به ارائه اظهارنامه مالیاتی هستند.
دسته خاصی از ساکنان که سهام قابل توجهی در یک شخص حقوقی دارند یا بر آن کنترل دارند، از سال 2023 تحت تأثیر مقررات مالیاتی خاص قرار می گیرند.
افراد باید همه انواع درآمد را گزارش کنند، از جمله هر درآمد اضافی که ممکن است مستقیماً به شغل مرتبط نباشد، مانند درآمد حاصل از قراردادهای مدنی یا املاک اجاره، که به عنوان سایر درآمدهای مشمول مالیات نامیده می شود.
اشکال مختلف درآمد مانند سود سهام، بهره و حق امتیاز در دسته درآمد غیرفعال قرار می گیرند که تابع نرخ ها و مقررات مالیاتی خاصی هستند.
تغییرات اخیر در قانون مالیات و تشکیل پرونده
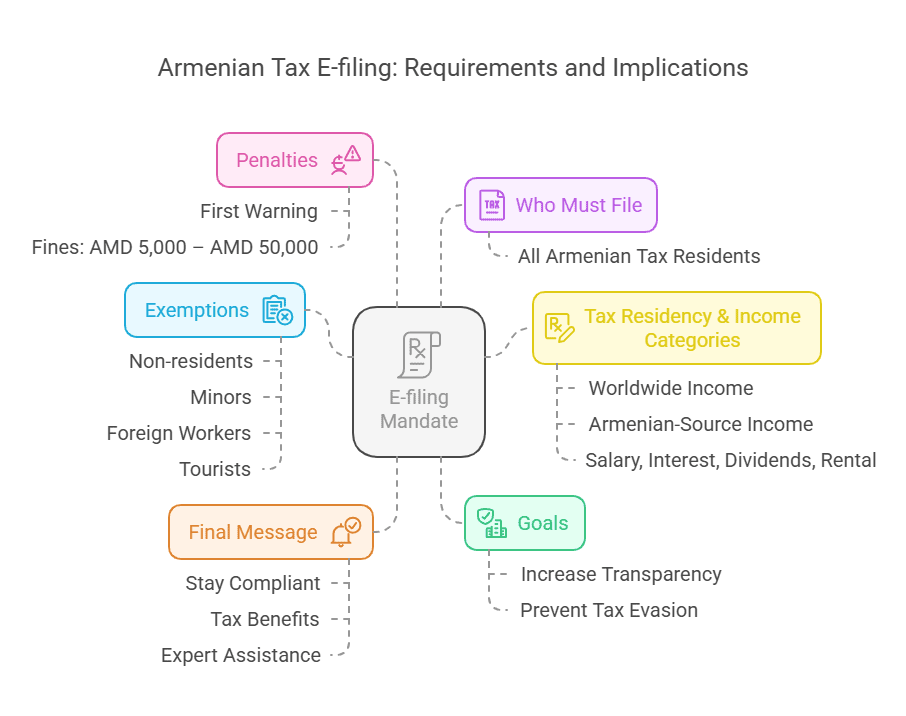
اظهارنامه درآمد جهانی: در اواخر سال 2022، دولت ارمنستان اصلاحاتی را در قانون مالیات تصویب کرد تا سیستم «اظهارنامه درآمد جهانی» را برای افراد معرفی کند. این اصلاحات، الزام ارائه اظهارنامه مالیاتی را تقریباً برای همه شهروندان مقیم ارمنستان گسترش میدهد که طی سالهای 2023 تا 2025 به صورت مرحلهای اجرا میشود. پیش از این، فقط گروههای خاصی (مانند کارآفرینان یا افرادی که درآمدشان کسر نمیشد) اظهارنامه مالیاتی ارائه میکردند، اما تحت سیستم جدید، اکثر شهروندان باید درآمد سالانه خود را اعلام کنند، حتی اگر تمام مالیاتها از طریق کسر مالیات پرداخت شده باشد. هدف، ثبت تمام درآمدها (از جمله درآمد غیرفعال و غیر مشمول مالیات) در یک اظهارنامه است تا هرگونه درآمد ثبت نشده شناسایی شود، با فرار مالیاتی مبارزه شود و شفافیت در امور مالی شخصی افزایش یابد.

اجرای مرحلهای (۲۰۲۳-۲۰۲۵): این دستورالعمل در سه مرحله اجرا میشود:
-
مرحله ۱ (برای درآمد سال ۲۰۲۳، ثبت در سال ۲۰۲۴): در ابتدا، دستههای خاصی از افراد ملزم به ثبت اظهارنامه مالیاتی سال ۲۰۲۳ بودند. این افراد شامل مقامات دولتی ، سهامداران بزرگ، مالکان ذینفع و افراد دارای وامهای قابل توجه بودند. به طور خاص، از پایان سال ۲۰۲۳: مقامات در سمتهای خدمات دولتی یا اجتماعی، ساکنانی که سهامدار/مالک شرکتهایی با درآمد ناخالص ≥ ۱ میلیارد درام در سال ۲۰۲۲ بودند، افرادی که طبق قوانین ضد پولشویی به عنوان «مالک ذینفع» شناخته میشدند، و هر کسی که در طول سال ۲۰۲۳ وام ۲۰ میلیون درام یا بیشتر دریافت کرده بود، ملزم به ثبت اظهارنامه درآمد شخصی بودند. مهلت ثبت اظهارنامه مالیاتی برای درآمد سال ۲۰۲۳ ، ۱ مه ۲۰۲۴ بود . این اولین باری بود که بسیاری از افراد مجبور به ارائه اظهارنامه مالیاتی در ارمنستان میشدند. گواهی ثبت دولتی صادر شده، ثبت افراد یا نهادهایی را که فعالیتهای تجاری را در جمهوری ارمنستان انجام میدهند، تأیید میکند.
-
مرحله ۲ (برای درآمد ۲۰۲۴، ارائه اظهارنامه در ۲۰۲۵): این الزام گسترش یافت تا «اکثریت قریب به اتفاق ساکنان مالیاتی» ارمنستان را پوشش دهد. در واقع، اکنون به طور کلی از همه شهروندان بزرگسال شاغل ارمنی که مقیم مالیاتی محسوب میشوند (یعنی بیش از ۱۸۳ روز را در ارمنستان گذراندهاند) خواسته میشود که برای سال ۲۰۲۴ اظهارنامه مالیاتی ارائه دهند. این شامل کارمندان عادی (هر کسی که در سال ۲۰۲۴ قرارداد کار یا خدمات دارد)، فریلنسرها با درآمد مشمول مالیات از قراردادهای مدنی، همه دستههای مرحله ۱ (مقامات، سهامداران بزرگ و غیره) و اساساً اکثر شهروندان شاغل عادی میشود. حتی کسانی که در طول سال هیچ درآمدی ندارند ، اگر در دستههای مورد نیاز قرار گیرند (مثلاً اگر سال قبل اظهارنامه مالیاتی ارائه کرده باشند)، باید اظهارنامه «صفر» ارائه دهند. مهلت قانونی اولیه ۱ مه ۲۰۲۵ بود. با این حال، به دلیل چالشهای اجرایی، دولت تمدید مهلت ارائه اظهارنامههای درآمد ۲۰۲۴ را تا ۱ نوامبر ۲۰۲۵ اعلام کرد. این تمدید یکباره به این دلیل اعطا شد که بسیاری از شهروندان فاقد کارتهای شناسایی تازه صادر شده لازم برای سیستم ثبت الکترونیکی بودند و این امر باعث ایجاد تاخیر در دریافت امضاهای الکترونیکی مورد نیاز میشد.
-
مرحله ۳ (۲۰۲۵ و پس از آن): تا سال ۲۰۲۵، سیستم «اظهارنامه جهانی» به طور کامل اجرا خواهد شد، به این معنی که همه شهروندان بزرگسال مقیم ارمنستان از این پس اظهارنامه مالیاتی سالانه خود را ارائه خواهند داد. انتظار میرود که با شروع از درآمد کسب شده در سال ۲۰۲۵ (که قرار است در سال ۲۰۲۶ ارائه شود)، این روند به روال عادی تبدیل شود. مهلت استاندارد قرار است به اول ماه مه هر سال (پس از ۲۰۲۵) بازگردد، مگر اینکه تغییرات بیشتری اعلام شود.
ثبت الکترونیکی اجباری: یکی از جنبههای کلیدی اصلاحات این است که اظهارنامهها باید به صورت الکترونیکی ثبت شوند - ارائه کاغذی دیگر رایج نیست. اظهارنامههای مالیات بر درآمد شخصی باید از طریق سیستم یکپارچه خدمات الکترونیکی برای افراد (که از طریق پورتال سلف سرویس قابل دسترسی است: https://self-portal.taxservice.am/ ) ارسال شوند. این سیستم مبتنی بر وب (با یک برنامه تلفن همراه که در آینده منتشر خواهد شد) برای راحتی کاربر به زبانهای ارمنی، انگلیسی و روسی در دسترس است. دولت ارمنستان این الزام ثبت الکترونیکی را در کنار الزام اظهارنامه در قانون گنجانده و عملاً ارسال الکترونیکی را برای همه کسانی که باید اظهارنامه ارائه دهند، اجباری کرده است. در نتیجه، مالیات دهندگان ارمنی مجبور شدند برای انجام تعهدات جدید خود با استفاده از ابزارهای آنلاین سازگار شوند (یا از آنها کمک بگیرند).
نحوه ثبت اظهارنامه مالیاتی الکترونیکی در ارمنستان
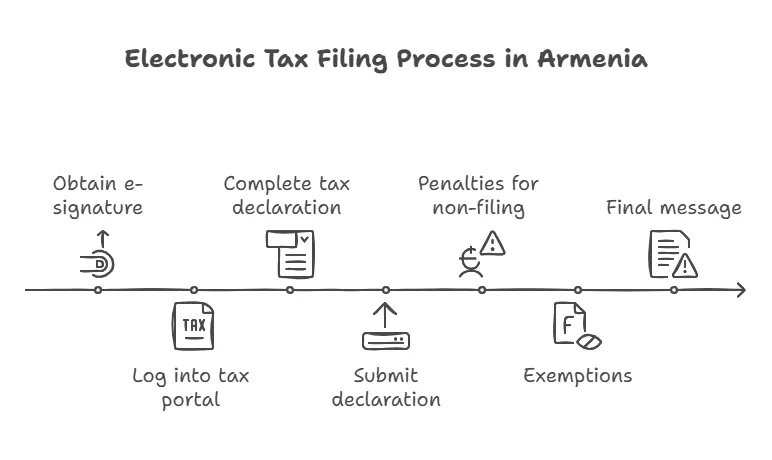
ثبت اظهارنامه مالیاتی الکترونیکی در ارمنستان شامل چند مرحله مقدماتی و استفاده از پورتال آنلاین است. در اینجا یک راهنمای گام به گام برای فرآیند تشکیل پرونده الکترونیکی، شامل پلتفرم ها و اسناد مورد نیاز آمده است:
۱. دریافت شناسه و امضای الکترونیکی: برای دسترسی به سیستم ثبت اظهارنامه مالیاتی الکترونیکی، مودیان مالیاتی باید خود را با امضای الکترونیکی ایمن احراز هویت کنند. روشهای مختلفی برای دریافت این اعتبارنامه شناسه دیجیتال وجود دارد:
-
کارت شناسایی (eID): کارتهای شناسایی شهروندان ارمنستان حاوی یک تراشه الکترونیکی هستند که میتواند گواهیهای دیجیتال را در خود جای دهد. اگر کارت شناسایی جدیدتری (صادر شده در سالهای اخیر) و کدهای پین آن را دارید، میتوانید از آن برای ورود به سیستم استفاده کنید. برای اتصال کارت شناسایی به رایانه و فعال کردن امضای الکترونیکی، به یک کارتخوان هوشمند نیاز دارید.
-
شناسه موبایل (mID): این یک گزینه مناسب با استفاده از تلفن همراه شماست. این روش نیاز به دریافت یک سیمکارت ID مخصوص از یک اپراتور تلفن همراه محلی (موجود در مراکز خدمات اپراتور) و ثبت آن با مدارک هویتی شما دارد. ID-SIM، پس از فعال شدن با سرویس امضای الکترونیکی (اغلب از طریق اپراتور یا آنلاین)، به شما امکان میدهد از طریق شماره تلفن خود وارد سیستم شوید - اساساً تلفن شما را به یک توکن احراز هویت تبدیل میکند.
-
امضای مبتنی بر ابر (مثلاً سرویس «CoSign»): ارمنستان همچنین یک سرویس امضای الکترونیکی ابری (که گاهی اوقات به عنوان CoSign شناخته میشود) ارائه میدهد. میتوانید از طریق ارائه دهندگان مجاز مانند EKENG CJSC یا در دفاتر خدمات گذرنامه و مهاجرت، برای امضای ابری درخواست دهید. این روش نیازی به کارت یا سیم کارت فیزیکی ندارد. در عوض، گواهی دیجیتال شما به صورت آنلاین و ایمن ذخیره میشود و شما با اطلاعات کاربری و احراز هویت مرحله دوم وارد سیستم میشوید تا به صورت الکترونیکی امضا کنید.
ماموران مالیاتی مسئول کسر مالیات از انواع مختلف درآمد در منبع و محاسبه مبالغ نهایی مالیاتی بدهکار مالیات دهندگان هستند.
برای دریافت هر یک از این موارد، معمولاً باید به اداره گذرنامه و ویزا (خدمات مهاجرت و شهروندی) وزارت امور داخلی یا از طریق EKENG (ارائهدهنده زیرساختهای دولت الکترونیک) درخواست دهید. پس از دریافت، مطمئن شوید که شناسه/امضای الکترونیکی شما فعال است. (اگر از قبل شناسه و امضای الکترونیکی فعال دارید، در این مرحله نیازی به اقدام دیگری نیست).
۲. دسترسی به پورتال مالیات آنلاین: مرحله بعدی ورود به سیستم ثبت آنلاین اظهارنامه مالیاتی اشخاص حقیقی SRC است. دسترسی به این پلتفرم از دو طریق امکانپذیر است:
-
به وبسایت رسمی کمیته درآمد ایالتی (src.am) مراجعه کنید . به بخش «شخص حقیقی» یا «شخص حقیقی» بروید و پیوند مربوط به سیستم اظهارنامه درآمد سالانه (که اغلب با عنوان «اظهارنامه سالانه برای افراد حقیقی» مشخص شده است) را پیدا کنید.
-
مستقیماً به self-portal.taxservice.am بروید ، که سیستم یکپارچه خدمات الکترونیکی برای افراد است.
ماموران مالیاتی نقش مهمی در سیستم مالیاتی دارند، به ویژه در رابطه با مالیات مقطوع بر انواع مختلف درآمد.
در صفحه ورود به پورتال، از شما خواسته میشود که از طریق سیستم شناسایی ملی «Yes Em» (با نام تجاری «Այո եմ» یا «It's me» به زبان ارمنی) وارد شوید. روش ورود خود را انتخاب کنید (شناسه موبایل، کارت شناسایی یا سایر گزینههای موجود) و دستورالعملها را برای احراز هویت دنبال کنید. به عنوان مثال، اگر از کارت شناسایی استفاده میکنید، آن را در دستگاه وارد کرده و پین خود را وارد میکنید. اگر از شناسه موبایل استفاده میکنید، کدی را که به تلفن شما ارسال میشود تأیید میکنید. سیستم «Yes Em» اساساً دروازه ورود یکپارچه برای خدمات دولت الکترونیک است و اگر در طول فرآیند ثبت نام شماره شناسایی مالیاتدهنده (TIN) نداشته باشید، آن را صادر میکند. کاربران جدید همچنین میتوانند TIN خود را از طریق این پورتال به عنوان بخشی از ثبت نام اولیه دریافت کنند (در صورت نیاز، سیستم شما را به فرآیند «دریافت TIN» راهنمایی میکند).
۳. تکمیل و ارسال اظهارنامه مالیاتی: پس از ورود به سیستم، داشبورد شخصی خود را خواهید یافت. ممکن است سازمان امور مالیاتی یک پیشنویس اظهارنامه از پیش پر شده برای شما داشته باشد که با اطلاعات موجود (مثلاً درآمد حقوق گزارش شده رسمی شما، مالیات کسر شده و غیره) پر شده است. دادههای از پیش پر شده را با دقت بررسی کنید. شما باید هرگونه درآمد اضافی که از پیش گزارش نشده است (به عنوان مثال، درآمد حاصل از مشاغل آزاد، درآمد اجاره، درآمد خارجی، هدایای بزرگ یا وامهای دریافتی و غیره) را اضافه کنید و باید درآمد مشمول مالیات و برخی از درآمدهای غیر مشمول مالیات را طبق قوانین الزامی کنید. این سیستم دارای فیلدها و فرمهایی برای وارد کردن انواع مختلف درآمد و کسرهای مجاز است. دستورالعملهای روی صفحه را برای پر کردن تمام بخشهای مورد نیاز فرم «محاسبه مالیات بر درآمد شخصی و سهم اجتماعی (اظهارنامه)» دنبال کنید . رابط کاربری به زبانهای انگلیسی، ارمنی و روسی موجود است و شما را گام به گام راهنمایی میکند. اطلاعات یا مدارک کلیدی که ممکن است در دسترس داشته باشید عبارتند از: جزئیات هرگونه درآمد خوداشتغالی یا قراردادی (مبالغ کسبشده)، مدارک مربوط به هرگونه درآمد یا مالیات پرداختشده در خارج از کشور (برای مطالبه اعتبار در صورت وجود)، و رسیدهای مربوط به هزینههای خاص در صورتی که قصد دارید درخواست بازپرداختهای مجاز را داشته باشید (در ادامه بیشتر در این مورد توضیح داده خواهد شد). پس از تأیید صحت و کامل بودن تمام اطلاعات، اظهارنامه را به صورت الکترونیکی از طریق پورتال ارسال خواهید کرد.
پس از ارسال موفقیت آمیز، سیستم معمولاً یک تأییدیه یا شماره مرجع ارائه می دهد. هر گونه مالیات متعلق (برای درآمدهایی که قبلاً از طریق کسر مالیات مشمول مالیات نشده اند) باید در همان مهلت پرداخت شود - پورتال هرگونه مانده بدهی را محاسبه می کند. برعکس، اگر مبلغی را به حساب بانکی شما بازپرداخت کنید (مثلاً از طریق «اعتبار اجتماعی» برای هزینهها)، سیستم آن را ثبت میکند و SRC پس از تأیید، بازپرداخت را به حساب بانکی شما پردازش میکند.
تاریخهای کلیدی: برای سال مالیاتی ۲۰۲۴ (ثبتشده در ۲۰۲۵)، آخرین مهلت ۱ نوامبر ۲۰۲۵ است (که از ۱ مه معمول تمدید شده است). بهطورکلی، انتظار میرود که از این به بعد، آخرین مهلت ثبت اظهارنامه سالانه ۱ مه سال پس از سال درآمد باشد (مثلاً ۱ مه ۲۰۲۶ برای درآمد ۲۰۲۵)، مگر اینکه خلاف آن اعلام شده باشد. توصیه میشود برای جلوگیری از مشکلات فنی دقیقه نودی و برای حل هرگونه مشکل ورود یا ارسال (بهویژه با توجه به حجم بالای کاربران جدید در سیستم)، خیلی قبل از مهلت مقرر اقدام به ثبت اظهارنامه کنید.
مدارک لازم: در حالی که قرار است سیستم ثبت الکترونیکی تا حد زیادی از قبل پر شده باشد، مالیات دهندگان باید هرگونه مدرک مربوطه مانند موارد زیر را جمع آوری کنند: مدرکی دال بر هرگونه درآمد بدون مالیات کسب شده (قراردادها، فاکتورها، صورتهای بانکی که نشان دهنده پرداختهای فریلنسری یا اجارهای باشد)، مدرکی دال بر مالیات پرداخت شده در خارج از کشور (در صورت درخواست اعتبار مالیاتی خارجی) و رسید هزینههای واجد شرایط در صورتی که قصد دارند از بازپرداخت دولت (اعتبار اجتماعی) برای هزینههایی مانند آموزش، مراقبتهای بهداشتی یا بهره وام مسکن استفاده کنند (زیرا برای دریافت بازپرداخت مالیات باید این موارد گزارش شوند). ساکنانی که برای شرکتهای خارجی کار میکنند باید درآمد خارجی و مالیات پرداخت شده را یادداشت کنند، زیرا اگر مالیات خارجی کمتر از نرخ ارمنستان باشد، آن درآمد را اعلام میکنند و احتمالاً مابهالتفاوت را پرداخت میکنند. برای اکثر کارمندان عادی، «مدارک» اصلی از قبل نزد مقامات مالیاتی است (گزارشهای حقوق و دستمزد کارفرمای شما)، بنابراین روند کار باید ساده باشد - شما عمدتاً باید دادهها را تأیید کرده و ارسال کنید.
تأثیر بر مالیات دهندگان (ساکنان مالیاتی و غیر مقیم)
تغییر به تشکیل پرونده الکترونیکی اجباری تأثیرات مهمی بر مالیات دهندگان دارد، چه مثبت و چه چالش برانگیز. در اینجا ما در مورد مزایا، چالش های رایج و مسائل مربوط به انطباق برای گروه های مختلف بحث می کنیم:
مزایا و فرصت ها:
-
مدیریت مالیات ساده: سیستم جدید، پورتالی یک مرحلهای برای افراد ایجاد میکند تا امور مالیاتی خود را مدیریت کنند. اکنون مودیان مالیاتی میتوانند به راحتی درآمد ثبت شده و مالیات کسر شده خود را در یک مکان مشاهده کنند. این شفافیت به افراد اجازه میدهد تا بررسی کنند که کارفرمایانشان درآمد و مالیات آنها را به درستی گزارش کردهاند یا خیر.
-
دادههای از پیش تکمیلشده و انطباق سادهشده: برای کسانی که تنها درآمدشان حقوق دریافتی از کارفرمایان ارمنی است، اظهارنامه عمدتاً توسط SRC از پیش تکمیل میشود. ثبت در چنین مواردی به یک کار سریع بررسی و تأیید آنلاین تبدیل میشود، به این معنی که انطباق از نظر محاسبه سنگین نیست (این یک مرحله اداری اضافی است، اما بار مالیاتی اضافی نیست).
-
بازپرداخت مالیات از طریق «اعتبار اجتماعی»: یکی از تأثیرات مثبت قابل توجه، معرفی یک برنامه تشویقی اعتبار اجتماعی است . افرادی که اظهارنامه ارائه میدهند، میتوانند برای برخی از هزینههای شخصی خود ، بازپرداخت (اعتبار) مالیات بر درآمد دریافت کنند . دولت اجازه میدهد بخشی از هزینههای پرداخت شده برای آموزش یا بیمه سلامت برای مالیاتدهنده یا خانوادهاش بازپرداخت شود. به عنوان مثال، اگر شهریه یا صورتحساب بیمه سلامت پرداخت کردهاید، بخشی از این هزینهها میتواند پس از اعلام درآمد شما، به عنوان بازپرداخت مالیات بر درآمد به شما بازگردانده شود. تا اوایل سال 2025، مقامات گزارش دادند که صدها شهروند در حال حاضر چنین بازپرداختهایی را در اظهارنامههای سال 2024 خود دریافت کردهاند که در مجموع صدها میلیون درام در بازپرداختهای تحت برنامه اعتبار اجتماعی بوده است.
-
مبارزه با اقتصاد سایه: از منظر اجتماعی، هدف اعلامیه جهانی، بیرون آوردن درآمدهای بیشتر از سایه است. اگر میزان رعایت کلی افزایش یابد، مالیاتدهندگان قانونمدار ممکن است در درازمدت سود ببرند - این امر میتواند منجر به توزیع عادلانهتر بار مالیاتی و خدمات عمومی بالقوه بهتر شود که از طریق بهبود درآمد تأمین میشود. این سیستم همچنین به شناسایی وضعیت اقتصادی واقعی افراد کمک میکند ، که دولت میتواند از آن برای هدفمند کردن کمکهای اجتماعی یا یارانهها به کسانی که واقعاً به آن نیاز دارند استفاده کند (زیرا دادههای جامعی در مورد درآمد همه خواهند داشت).
-
راحتی ثبت الکترونیکی اظهارنامه مالیاتی: ثبت الکترونیکی اظهارنامه مالیاتی به این معنی است که مالیاتدهندگان نیازی به مراجعه حضوری به دفاتر مالیاتی با فرمهای کاغذی ندارند. این امر به ویژه برای شهروندانی که در مناطقی دور از دفاتر خدمات مالیاتی زندگی میکنند یا افرادی که در خارج از کشور هستند (در صورتی که هنوز واجد شرایط اقامت باشند) مفید است. سیستم آنلاین به صورت 24 ساعته و 7 روز هفته از هر مکانی قابل دسترسی است و از سه زبان پشتیبانی میکند که آن را برای بسیاری از افراد، از جمله مهاجران بازگشته که ممکن است رابطهای انگلیسی یا روسی را ترجیح دهند، کاربرپسند میکند. با گذشت زمان، در دسترس بودن یک برنامه تلفن همراه (همانطور که SRC اشاره کرده است) راحتی را بیشتر بهبود میبخشد و افراد را قادر میسازد تا از طریق تلفن هوشمند خود اظهارنامه مالیاتی خود را ثبت کنند.
چالش ها و مسائل تعدیل:
-
سردرگمی اولیه و اشکالات فنی: راهاندازی سیستم جدید با سردرگمی عمومی و تا حدودی وحشت مواجه شده است . بسیاری از شهروندان اصلاً با ثبت اظهارنامه مالیاتی آشنا نبودند و این منجر به عدم اطمینان در مورد آنچه باید اعلام شود و نحوه آن شد. روند دریافت امضای الکترونیکی (کارت شناسایی، کارت شناسایی موبایل) باعث ایجاد تنگناهایی شد - همانطور که نخست وزیر اشاره کرد، زمان انتظار طولانی برای دریافت کارت شناسایی جدید وجود داشت. علاوه بر این، در اوایل سال 2024، پورتال الکترونیکی SRC به دلیل حجم بیسابقه کاربران، با مشکلات فنی و خرابی مواجه شد و باعث ناامیدی شد. این مسائل نیاز به تمدید مهلتها و تلاشهای مداوم برای آموزش عمومی داشت.
-
سواد و دسترسی دیجیتال: همه ساکنان به یک اندازه از فناوری اطلاعات ندارند. مالیاتدهندگان مسن یا کسانی که در مناطق روستایی با دسترسی محدود به اینترنت هستند، در استفاده از سیستم آنلاین با چالشهایی روبرو بودند. اگرچه ارمنستان میزان استفاده از تلفن همراه بالایی دارد، اما پیمایش فرم الکترونیکی ممکن است برای برخی دلهرهآور باشد. این امر باعث شده است که بسیاری از افراد، به ویژه در سال اول ثبت اظهارنامه، از مشاوران مالیاتی یا بستگان آگاه به فناوری کمک بگیرند. دولت با راهاندازی میزهای راهنما و آموزشها (از جمله سوالات متداول و حتی راهنماهای ویدیویی اینستاگرام) برای کمک به شهروندان در این فرآیند، به این مشکل پاسخ داده است.
-
بار انطباق برای انواع خاصی از درآمد: ساکنانی که منابع درآمد متعددی دارند (مثلاً فریلنسرهایی که برای مشتریان خارجی کار میکنند، مالکان یا کسانی که از خارج از کشور حواله دریافت میکنند) اکنون باید تمام آن درآمد را با دقت پیگیری و گزارش کنند. در سیستم قدیمی، ممکن است بخشی از این درآمد گزارش نشده باشد؛ اکنون یک الزام قانونی برای اعلام آن وجود دارد. به عنوان مثال، یک ساکن ارمنستان که از راه دور برای یک شرکت خارجی کار فناوری اطلاعات انجام میدهد، باید آن درآمد را اعلام کند و اگر مالیات پرداخت شده توسط خارجی کمتر از 20٪ باشد، ممکن است مالیات ارمنستان را بدهکار باشد. این امر بار انطباق جدیدی ایجاد میکند - آنها ممکن است نیاز به محاسبه و پرداخت مالیات اضافی داشته باشند، یا حداقل برای مطالبه اعتبار مالیاتی خارجی، مدارکی را ثبت کنند. اطمینان از آگاهی از این قوانین (به ویژه در جامعه رو به رشد مهاجران و عشایر دیجیتال در ارمنستان) یک چالش مداوم است.
-
افراد غیرمقیم و خارجیها: یکی از جنبههای قابل توجه این است که افراد غیرشهروند (اتباع خارجی) که در ارمنستان کار یا زندگی میکنند، ملزم به ارائه اظهارنامه مالیاتی تحت سیستم جهانی جدید نیستند . آنها همچنان از طریق کسر مالیات یا طبق قوانین قبلی مشمول مالیات میشوند. این تمایز به این معنی است که ساکنان خارجی فرآیند سادهتری دارند (بدون اظهارنامه سالانه)، در حالی که شهروندان ارمنی در صورت داشتن معیارهای اقامت باید اظهارنامه مالیاتی ارائه دهند. با این حال، برخی از خارجیها ممکن است همچنان در صورت داشتن درآمدی با منشأ ارمنی که در مبدأ مشمول مالیات نیست، ترجیح دهند اظهارنامه مالیاتی ارائه دهند. برای ارمنیهای مقیم خارج از کشور، این قانون میتواند گیجکننده باشد: یک شهروند ارمنی که بیشتر سال را در خارج از کشور زندگی میکند، اگر کمتر از ۱۸۳ روز را در ارمنستان بگذراند، معاف است. اما اگر آنها مرتباً به ارمنستان سفر کنند یا در اواسط سال به آنجا برگردند، ممکن است ناخواسته "مقیم مالیاتی" شوند و بنابراین موظف به اعلام درآمد جهانی خود باشند. قانون ۱۸۳ روز برای شهروندان دوگانه و اعضای خارج از کشور بسیار مهم است که بدانند آیا واجد شرایط معافیت هستند یا خیر.
به طور خلاصه، تأثیرات این امر بر مالیاتدهندگان، از توانمندسازی بیشتر و مزایای مالی بالقوه (از طریق بازپرداخت آسانتر و ثبت شفاف مالیاتهای پرداختی) تا دشواریهای فزاینده در سازگاری با دوران انطباق مالیات دیجیتال را شامل میشود . با گذشت زمان، با افزایش آشنایی و تثبیت سیستم، امید میرود که ثبت الکترونیکی سالانه به یک جنبه عادی و سرراست از امور مالی شخصی برای ساکنان ارمنستان تبدیل شود.
معافیت ها و جریمه های ماموران مالیاتی تحت دستور تشکیل پرونده الکترونیکی
چه کسانی از ارائه اظهارنامه مالیاتی معاف هستند؟ الزام ارائه اظهارنامه مالیاتی به طور کلی اعمال میشود، اما معافیتهای خاصی نیز وجود دارد. اگر در هر یک از دستههای زیر قرار بگیرید، ملزم به ارائه اظهارنامه مالیاتی سالانه نیستید :
-
شهروندان غیرمقیم: شهروندان ارمنی که در طول سال مالی کمتر از ۱۸۳ روز را در ارمنستان میگذرانند، مقیم مالیاتی محسوب نمیشوند و بنابراین از ارائه اظهارنامه مالیاتی برای آن سال معاف هستند. به عنوان مثال، یک شهروند ارمنی که در خارج از کشور زندگی میکند و فقط برای مدت کوتاهی از این کشور بازدید میکند، نیازی به اعلام درآمد در ارمنستان ندارد.
-
گردشگران و ساکنان دارای وضعیت ویژه: شهروندان خارجی که از ارمنستان بازدید میکنند (گردشگران) یا کسانی که دارای گذرنامه اقامت ویژه ۵ ساله یا ۱۰ ساله هستند (که اغلب به اعضای دیاسپورای ارمنی یا سرمایهگذاران خاص اعطا میشود) عموماً معاف هستند. درآمد آنها از منابع ارمنی، در صورت وجود، معمولاً از طریق کسر مالیات یا مکانیسمهای دیگر مدیریت میشود و آنها هیچ وظیفه اظهارنامهای ندارند.
-
افراد غیرشهروند شاغل در ارمنستان : اگر شهروند ارمنستان نیستید (صرف نظر از روزهای اقامت در کشور)، مشمول سیستم جدید اظهارنامه جهانی مالیات بر درآمد نیستید. (چنین افرادی همچنان میتوانند مالیات ارمنستان را بر درآمد محلی از طریق حقوق و دستمزد پرداخت کنند یا در صورت لزوم طبق قوانین قدیمی اظهارنامه مالیاتی ارائه دهند، اما آنها خارج از محدوده قانون شهروندی هستند.)
-
افراد زیر سن قانونی: افرادی که در پایان سال مالی زیر ۱۸ سال سن داشتهاند، نیازی به ارائه اظهارنامه ندارند.
-
کارآفرینان انفرادی (IE) و مالکان انفرادی: این دسته کمی ظریف است. کارآفرینان ثبت شده (مالکان انفرادی) در ارمنستان در حال حاضر گزارشهای مالیاتی جداگانهای را برای فعالیتهای تجاری خود ارائه میدهند. SRC تصریح کرده است که اگر فردی به عنوان "کارآفرین انفرادی" ثبت شده باشد و تمام درآمد او از کسب و کارش باشد که به طور جداگانه گزارش میدهد ، نیازی به درج آن در اظهارنامه درآمد شخصی ندارد . در واقع، کارآفرینان انفرادی ملزم به ارائه اظهارنامه جدید برای درآمد تجاری خود نیستند. اما اگر درآمد دیگری نیز دارند (مانند شغل جانبی به عنوان کارمند یا هر یک از دستههایی که نیاز به اظهارنامه دارند)، باید برای آن درآمدها اظهارنامه ارائه دهند. به طور خلاصه، صاحبان مشاغل درآمد تجاری خود را دو بار اعلام نمیکنند، اما باید سایر درآمد شخصی خارج از کسب و کار را اعلام کنند.
لازم به ذکر است که معاف بودن از الزام ثبت اظهارنامه مالیاتی، فرد را از پرداخت هیچ گونه مالیات معوقه معاف نمیکند. به عنوان مثال، یک فرد غیرمقیم همچنان مالیات مربوط به درآمد محلی ارمنستان را پرداخت میکند (از طریق کسر مالیات یا در صورت لزوم با اظهارنامه جداگانه)، اما از تشریفات اظهارنامه سالانه معاف است. دستههای فوق اساساً برای محدود کردن دامنه به "شهروندان مقیم" حذف شدهاند - یعنی تمرکز این سیاست بر شهروندان ارمنستان است که عمدتاً در ارمنستان زندگی میکنند.

مجازات عدم رعایت: برای اجرای قوانین جدید، دولت یک رژیم مجازات وضع کرده است، هرچند که به آرامی شروع میشود تا به افراد اجازه دهد خود را وفق دهند. در اینجا نحوه عملکرد آن در صورتی که شخصی تا مهلت مقرر اظهارنامه خود را ارائه ندهد، آمده است:
-
برای اولین غیبت ، فرد معمولاً یک اخطار رسمی دریافت میکند . کمیسیون مالیات به مالیاتدهنده اطلاع میدهد که اظهارنامه خود را ارائه نکرده و به او یک فرصت کوتاه (مثلاً 30 روز) برای اصلاح وضعیت میدهد.
-
اگر شخص حتی پس از دوره هشدار (30 روز) اظهارنامه مالیاتی خود را ارائه ندهد ، جریمه نقدی اعمال میشود. مبالغ جریمه بر اساس دسته مالیات دهندگان متفاوت است:
-
افراد عادی در صورت عدم ارائه اظهارنامه مالیاتی با جریمه ۵۰۰۰ درام ارمنستان (تقریباً ۱۰ تا ۱۵ دلار) مواجه میشوند.
-
کسانی که از شرکای اصلی شرکتها هستند (مثلاً سهامداران یا شرکای شرکتهای بزرگ با درآمد ناخالص بیش از ۱ میلیارد درام) با جریمه بیشتری معادل ۵۰،۰۰۰ درام (حدود ۱۲۰ تا ۱۳۰ دلار) مواجه میشوند که نشان دهنده مسئولیت بیشتر مورد انتظار از افراد در موقعیتهای مالی قابل توجه است.
-
-
تداوم عدم رعایت یا تخلفات مکرر در سالهای بعد میتواند منجر به جریمههای بالاتر یا سایر مجازاتهای اداری بر اساس قانون تخلفات اداری شود که برای سیستم اظهارنامه اصلاح شد. در موارد شدید، شکست عمدی پرونده همراه با فرار مالیاتی به طور بالقوه می تواند منجر به مسئولیت قانونی شود، اما برای اکثر افراد خطر فوری جریمه اداری است.
شایان ذکر است که رویکرد دولت در ابتدا بیشتر سیاست چماق و هویج همراه با ملایمت است: سال اول (ثبت اظهارنامه مالیاتی از سال 2023 در سال 2024) بیشتر شاهد هشدارها و رویکرد آموزشی بود. نخست وزیر و شورای عالی مالیات (SRC) نشان دادهاند که درک میکنند مردم برای دریافت کارت شناسایی و عادت کردن به سیستم به زمان نیاز دارند، به همین دلیل مهلتها تمدید شد و به تخلفات اولیه فقط هشدار داده میشود. با این حال، با بالغ شدن سیستم، از مالیات دهندگان انتظار میرود که سالانه از این قانون پیروی کنند. برای جلوگیری از جریمه، افراد باید در تقویم خود مهلت سالانه را علامت بزنند و به موقع اظهارنامه مالیاتی خود را ثبت کنند، حتی اگر هیچ درآمدی برای گزارش نداشته باشند (که در این صورت اگر در گروه مشمول قانون باشند، ارائه اظهارنامه درآمد صفر الزامی است).
دستور ارمنستان برای ارسال الکترونیکی اظهارنامه مالیاتی فردی نشان دهنده یک تغییر عمده به سمت دیجیتالی شدن و شفافیت در اداره مالیات است. در حالی که چالشهای کوتاهمدتی را برای مالیات دهندگان ایجاد میکند که با الزامات جدید سازگار میشوند، پایهای برای یک سیستم مالیاتی جامعتر و مدرنتر ایجاد میکند. منطق دولت بر انصاف و کارآیی متمرکز است - وارد کردن همه شهروندان به شبکه مالیاتی، استفاده از فناوری برای انطباق آسان تر، و پاداش دادن به رفتار خوب با اعتبار مالیاتی.
پرسش های متداول (پرسش و پاسخ)
-
طبق سیستم جدید ارمنستان چه کسانی ملزم به ارائه اظهارنامه مالیات بر درآمد هستند؟
تقریباً همه ساکنان مالیاتی ارمنستان، از جمله کارمندان، باید اظهارنامه مالیاتی سالانه ارائه کنند، حتی اگر مالیات در مبدا کسر شده باشد. -
آخرین مهلت تسلیم اظهارنامه مالیاتی من چقدر است؟
برای درآمد به دست آمده در سال 2024، مهلت تشکیل پرونده 1 نوامبر 2025 است (از اول ماه مه تمدید شده است). از سال 1، مهلت استاندارد هر سال به اول ماه مه باز می گردد. -
چگونه می توانم برای ثبت اظهارنامه مالیاتی خود امضای الکترونیکی دریافت کنم؟
می توانید از ارمنستان استفاده کنید کارت شناسایی (eID), شناسه موبایل (mID)، یا خدمات امضای مبتنی بر ابر برای احراز هویت برای تشکیل پرونده الکترونیکی اینها را می توان از طریق EKENG یا مراکز خدمات پاسپورت دریافت کرد. -
در صورت عدم ارائه اظهارنامه مالیاتی چه اتفاقی می افتد؟
عدم انطباق برای اولین بار معمولاً منجر به هشدار می شود. شکست مکرر ممکن است منجر به جریمه 5,000 AMD برای افراد و 50,000 AMD برای سهامداران عمده شود. -
آیا افراد غیر مقیم ملزم به ارائه اظهارنامه مالیاتی هستند؟
خیر، افراد غیر مقیم (از جمله شهروندان ارمنی که کمتر از 183 روز را در ارمنستان سپری می کنند) از دستور اعلامیه جهانی معاف هستند.
در مورد سیستم جدید تشکیل پرونده مالیاتی ارمنستان به راهنمایی نیاز دارید؟ کارشناسان حقوقی ما در Vardanyan & Partners اینجا هستند تا به شما کمک کنند تا اظهارنامه های مالیاتی الکترونیکی را مرور کنید و از رعایت آن اطمینان حاصل کنید. امروز با ما تماس بگیرید برای کمک شخصی!
