
Les personnes fortunées, les entrepreneurs et les investisseurs recherchent souvent des juridictions proposant des programmes de migration par investissement , notamment des programmes de citoyenneté par investissement, associés à une protection rigoureuse de la vie privée financière . Ces pays sélectionnés offrent non seulement la possibilité d'obtenir une seconde résidence ou un passeport, mais aussi des garanties solides telles que des lois strictes sur le secret bancaire, des réglementations sur la protection des données, des exigences minimales en matière de divulgation financière et un partage limité d'informations avec les autorités étrangères. Cette analyse comparative examine les principales destinations mondiales de migration par investissement reconnues pour leur confidentialité financière , en se concentrant sur :
Lois sur le secret bancaire – la portée et l’étendue de la confidentialité des clients.
Réglementation en matière de protection des données – notamment en ce qui concerne les données financières.
Obligations locales en matière de rapports financiers – ce que les résidents doivent (et n’ont pas à) déclarer.
Accords de transparence fiscale – participation à des cadres tels que la Norme commune de déclaration (NCD) de l’OCDE et la loi américaine FATCA.
Restrictions au partage d’informations – limites juridiques et pratiques à l’accès étranger aux données financières.
Facteurs de confidentialité et de transparence par pays

| Pays | Lois sur le secret bancaire | Protection des données | Rapports financiers locaux | Transparence fiscale (CRS/FATCA) | Restrictions de partage d'informations |
|---|---|---|---|---|---|
| Suisse | Le secret bancaire légendaire a été codifié en 1934 ; il est illégal de divulguer les informations des clients sans leur consentement. La confidentialité reste forte, bien qu'assouplie pour les questions fiscales étrangères. | Loi fédérale sur la protection des données (mise à jour 2023) similaire au RGPD ; stricte confidentialité des clients bancaires par la loi. | Les résidents fiscaux déposent des déclarations annuelles incluant leurs revenus et fortunes mondiaux (sauf s'ils sont soumis à l'impôt forfaitaire). Aucune déclaration de patrimoine public ; aucun contrôle des changes. | SCR : Mis en œuvre en 2017, partagé depuis 2018 avec plus de 100 paysFATCA : Modèle 2 IGA ; les banques suisses déclarent les comptes américains. | Partage des données uniquement conformément aux traités/CNUDCI. Pas de « pêche » : le partenaire doit respecter les normes de confidentialité. Les pays non partenaires (plus de 90 nations) ne reçoivent aucune information. |
| Singapour | Le secret bancaire légal (article 47 de la Loi sur les banques) interdit la divulgation des informations sur les clients. Les exceptions sont prévues par la loi (par exemple, les enquêtes). Le secteur bancaire est culturellement très discret. | Loi sur la protection des données personnelles (2012) en vigueur ; les banques doivent sécuriser les données et respecter la confidentialité, sauf obligation légale. Protocoles rigoureux de sécurité des données financières. | Impôt territorial – les revenus étrangers ne sont pas imposés (s'ils ne sont pas transférés), il n'est donc pas nécessaire de déclarer les actifs étrangers. Aucun impôt sur la fortune personnelle ni sur les plus-values. | SCR : En vigueur ; premiers échanges en 2018. Dérogation légale intégrée au secret pour CRS/FATCA.FATCA : Modèle 1 IGA depuis 2015. | Partage les informations uniquement avec les juridictions qui garantissent la confidentialité. Interdit les demandes frivoles. Aucun partage de données étrangères de routine en dehors du CRS/FATCA et des traités spécifiques. |
| Émirats arabes unis | La loi fédérale (art. 120, 2018) exige que toutes les données bancaires des clients soient confidentielles. Les banques doivent obtenir le consentement pour divulguer des informations. Culture bancaire historiquement très secrète. | Loi sur la protection des données personnelles (2021) – Droits similaires au RGPD. La réglementation des banques centrales exige une collecte minimale de données et une confidentialité stricte. Les zones franches financières (DIFC/ADGM) disposent de leurs propres lois sur les données, également rigoureuses. | Pas d'impôt sur le revenu des personnes physiques → aucune déclaration d'impôts du tout Pour les particuliers. Aucune obligation de déclarer des revenus étrangers ou locaux. Aucun impôt sur la fortune ni sur les successions. | SCR : Inscription tardive ; pleinement actif en 2020/21, envoi de données non réciproques (pas de système fiscal national)FATCA : Modèle 1 IGA, les banques déclarent les comptes américains. | Divulgation aux autorités étrangères uniquement par voie légale formelle (MLAT ou demande spécifique) et avec l'approbation des Émirats arabes unis. La loi bancaire sanctionne la divulgation non autorisée. Les données CRS sont transmises uniquement à des partenaires garantissant la sécurité des données. |
| Saint-Kitts-et-Nevis | Les lois strictes en matière de confidentialité (par exemple, la loi sur les relations confidentielles de Nevis) interdisent aux professionnels de la finance de révéler les informations sur les clients. Nevis garde notamment secrète la propriété de l'entreprise. | Il n'existe pas encore de loi exhaustive de type RGPD ; toutefois, les données financières sont protégées par les lois sur la confidentialité et la réglementation sectorielle. Les fiducies et les SARL de Nevis sont soumises à la confidentialité. | Pas d'impôt sur le revenu des personnes physiques, donc pas de déclaration financière personnelle. Les sociétés sous régime offshore ne fournissent que peu d'informations. L'identité des demandeurs de CBI est préservée par la politique. | SCR : Mis en œuvre ; premier échange en 2019. Non réciproque (ne reçoit pas de données). FATCA : Modèle 1 IGA signé en 2015 ; déclaration en vigueur | Traités très limités. Les demandes étrangères doivent être soumises aux tribunaux locaux. Aucun registre public des bénéficiaires effectifs. Obstacles juridiques importants à la divulgation d'informations à des tiers. |
| Malta | La loi bancaire et les lois sur le secret professionnel protègent les informations des clients. En tant que membre de l'UE, le secret bancaire est tempéré par les directives européennes, mais toute divulgation non autorisée reste illégale. Historiquement, la banque privée bénéficie d'un degré élevé de confidentialité bancaire. | Le RGPD est pleinement applicable (Malte a été l'un des premiers à l'adopter). Surveillance stricte de la protection des données. Les institutions financières respectent les normes européennes en matière de confidentialité et accordent une importance primordiale à la confidentialité pour préserver leur réputation. | Résidents imposés sur la base du domicile et du transfert de fonds – les revenus étrangers non transférés ne sont ni imposés ni déclarés. Pas d'impôt sur la fortune. Les résidents ordinaires ne déclarent leurs revenus que sur les revenus locaux/transférés. | SCR : En tant qu'État membre de l'UE, échange automatique depuis 2017. Malte échange des informations avec tous les partenaires de l'UE/OCDE. FATCA : Oui, via un accord à l'échelle de l'UE. La diligence raisonnable de Malte en matière de CBI garantit la conformité avec l'AEOI. | Bien que Malte soit tenue de partager ses données fiscales en vertu du droit européen, elle protège rigoureusement les données personnelles du public. Noms des citoyens de la CBI Ces Publié au journal officiel (anonymement dans une liste), mais aucune donnée financière détaillée n'est divulguée. Une procédure juridique rigoureuse est nécessaire pour les demandes d'informations étrangères. |
| Panama | Le secret bancaire est une tradition de longue date (loi n° 9 de 1998) ; les banques ne peuvent communiquer les informations de leurs clients à des tiers sans leur consentement ou une décision de justice panaméenne. Le Panama était autrefois synonyme d'anonymat bancaire (par exemple, les célèbres banques des « Panama Papers »). | Loi n° 81 de 2019 sur la protection des données en vigueur, réglementant l'utilisation des données personnelles avec consentement et sécurité. Le régulateur bancaire veille au respect de la confidentialité des clients. Les avocats et les agents agréés sont tenus de respecter les lois sur le secret professionnel des sociétés et des fiducies. | Fiscalité territoriale – Revenus étrangers non imposés, aucune obligation de déclaration d'actifs étrangers. Pas d'impôt sur le revenu des personnes physiques en l'absence de revenus de source locale. Pas d'impôt sur les plus-values réalisées à l'étranger. Déclarations financières minimales pour les entités offshore. | SCR : Après une première tentative de blocage, mise en œuvre en 2018 ; premier échange en 2018. Conforme pour éviter la liste noire.FATCA : Modèle 1 IGA, conformité totale FATCA par les banques. | Toujours parmi les pays les plus confidentiels ; ne fournit des informations que sous la contrainte d'accords. La législation locale exige la preuve d'une infraction pour la transmission d'informations. Le Panama suspendra l'échange si son homologue ne protège pas les données. Très réticent à participer à des expéditions de pêche étrangères (amélioration depuis l'affaire des Panama Papers, mais prudence toujours de mise). |
Programmes de migration d'investissement et politiques de citoyenneté
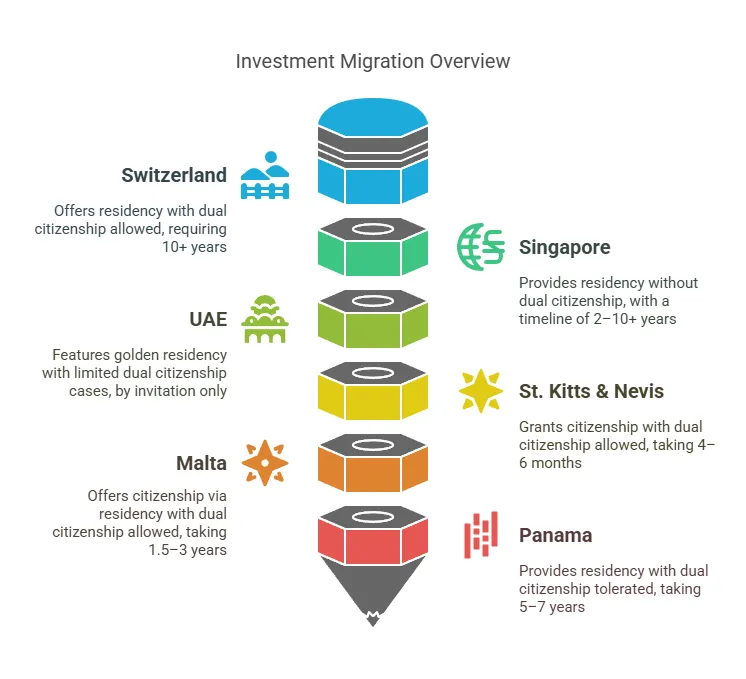
| Pays | Thèmes de Voyage | Exigences d'investissement (USD) | Délai de traitement | Résidence/Naturalisation | Double nationalité |
|---|---|---|---|---|---|
| Suisse | Résidence (Investissement via un impôt forfaitaire ou une entreprise) | Paiement annuel de l'impôt ≈ 275 1 $ à XNUMX M$ (250 XNUMX CHF et plus par an) ; il peut également s'agir d'investissements commerciaux substantiels et créateurs d'emplois. Outre l'impôt forfaitaire, certains cantons peuvent également accepter un dépôt bancaire substantiel comme critère d'investissement. | ~3 à 6 mois pour le permis de séjour initial (varie selon le canton après accord fiscal). | Admissible à la citoyenneté après 10 ans résidence (tests d'intégration stricts) Pas de citoyenneté accélérée par investissement – doit satisfaire à la naturalisation ordinaire. | Permis. La Suisse autorise les nationalités multiples sans restriction (pas besoin de renoncer à la nationalité d'origine). |
| Singapour | Résidence (résidence permanente via le programme Global Investor) | 1.8 M$ (2.5 millions de dollars singapouriens) d'investissement dans une entreprise nouvelle ou existante ou dans un fonds approuvé. Doit avoir des antécédents d'entrepreneur. | ~6 à 12 mois pour l'approbation des relations publiques (une fois l'investissement et la diligence raisonnable terminés) | Possibilité de demander la citoyenneté après plus de deux ans de résidence permanente, mais des liens plus longs et plus étroits sont généralement requis. Aucune garantie ; beaucoup conservent leur résidence permanente indéfiniment. | Non autorisé Pour les citoyens. Singapour exige la renonciation à la citoyenneté antérieure lors de la naturalisation. La double citoyenneté est strictement interdite au-delà de 21 ans (les titulaires d'un permis de résidence permanente conservent leur citoyenneté d'origine). |
| Émirats arabes unis | Résidence (Golden Visa – résidence de longue durée) | 545$ (2 millions d'AED) dans l'immobilier OR 2 millions d'AED dans une entreprise/un fonds d'investissement. Auparavant, les montants étaient plus faibles pour un visa de 5 ans, mais désormais, ils sont généralement de 2 millions d'AED pour 10 ans. Le visa d'investisseur des Émirats arabes unis permet aux ressortissants étrangers d'obtenir la résidence en réalisant des investissements importants dans l'immobilier ou des entreprises commerciales. | Environ 1 à 3 mois pour l'approbation du Golden Visa après l'investissement. Procédure rapide ; visas délivrés en quelques semaines à quelques mois. | Le Golden Visa est un Résidence renouvelable de 10 ans. Citoyenneté Uniquement sur nomination par les dirigeants (cas exceptionnels). Aucun délai pour l'obtention de la citoyenneté ; généralement non accessible par voie de candidature classique. | Autorisé dans des cas particuliers. Historiquement interdite, mais depuis 2021 la double nationalité est autorisée if La citoyenneté des Émirats arabes unis est accordée à titre honorifique (pour la grande majorité des personnes détenant simplement la résidence, elles conservent leur nationalité d'origine par défaut). |
| Saint-Kitts-et-Nevis | Citoyenneté par l'investissement (passeport direct) | Don: 250,000 XNUMX $ au fonds de l'État (demandeur unique) Immobilier: 325,000 600 $ (part de propriété approuvée) ou 5 7 $ pour une maison privée, détenue ≥ 10 ans. \ + Diligence raisonnable et frais (environ 250 XNUMX à XNUMX XNUMX $). (Des taux promotionnels plus bas ont été observés par le passé, mais XNUMX XNUMX $ constituent le minimum actuel.) Le programme de citoyenneté de Saint-Kitts-et-Nevis exige une contribution financière importante au gouvernement ou un investissement dans l'immobilier. | ~4 – 6 mois pour la citoyenneté complète et le passeport. Processus accéléré de 60 jours disponible à des frais plus élevés. | Citoyenneté immédiate est accordée ; aucune résidence préalable n'est requise. Passeport délivré après approbation. (Facultatif : il est possible d'établir ultérieurement sa résidence à SKN, mais cela n'est pas nécessaire pour l'obtention de la citoyenneté elle-même.) | Permis. La double nationalité est reconnue sans restrictions. Les investisseurs conservent leur nationalité existante et Saint-Kitts ne signale pas la nouvelle nationalité à d'autres pays. |
| Malta | Citoyenneté par l'investissement (naturalisation après résidence) | Contribution: 600 660 € (36 750 $) pour un itinéraire de 825 mois ou 12 XNUMX € (XNUMX XNUMX $) pour un itinéraire accéléré de XNUMX mois Immobilier: achat 700 16 € ou location 5 XNUMX €/an (engagement de XNUMX ans) Don: 10 15 € à une œuvre caritative + Frais de due diligence : environ 900 1 € pour le demandeur principal. Total : environ XNUMX XNUMX $ à XNUMX million de dollars pour un demandeur. Les programmes de citoyenneté maltais offrent une gamme d’avantages, notamment une mobilité internationale et une participation politique accrues. | *Résidence de 12 ou 36 mois* (le choix détermine le niveau de contribution), plus environ 6 à 8 mois de traitement de la citoyenneté. Voie rapide environ 18 mois au total, standard environ 3 ans. | Citoyenneté accordée après 1 à 3 ans de résidence (voir ci-dessus). Les demandeurs reçoivent d'abord une carte de séjour, puis, après la période de résidence choisie et l'approbation finale, la citoyenneté. Aucune durée minimale de séjour, mais des démarches d'intégration et un serment à Malte sont requis. | Permis. Malte autorise/reconnaît la double nationalité. Les nouveaux citoyens n'ont pas besoin de renoncer à leurs autres passeports. (De nombreux Américains, par exemple, possèdent la nationalité maltaise et américaine.) |
| Panama | Résidence par investissement (résidence permanente, avec voie vers la citoyenneté) | Visa Nations Amies : à partir de ~200,000 2 $ (par exemple, achat immobilier) pour la résidence permanente en XNUMX étapes. Investisseur qualifié : Investissement de 300,000 500 $ (immobilier, ou titres de 750 XNUMX $, ou dépôt de XNUMX XNUMX $) pour RP immédiat. Visa de reboisement : 100 5 $ en foresterie + terrain (RP après XNUMX ans). | Pays amis : environ 3 à 6 mois pour la résidence temporaire, puis après 2 ans, résidence permanente. Investisseur qualifié : approbation en 30 jours seulement pour la résidence permanente. | Citoyenneté après 5 ans de résidence légale (3 ans pour certains ressortissants). En pratique, plus de 5 ans et test d'espagnol. Beaucoup conservent leur résidence permanente, dont la durée est indéterminée. | Autorisé (effectivement). Bien que le Panama demande officiellement aux citoyens naturalisés de renoncer à une autre citoyenneté, cette renonciation n'est pas appliquée auprès des gouvernements étrangers. de facto la double nationalité est tolérée – de nombreux citoyens panaméens possèdent la double nationalité (l'interdiction de la constitution ne s'applique pas si la deuxième nationalité est acquise ultérieurement). |
| Chypre | Résidence par investissement (résidence permanente, avec voie vers la citoyenneté) | Immobilier: 300,000 XNUMX € (plus TVA) en immobilier résidentiel Entreprise: 300,000 5 € dans une entreprise chypriote (min. XNUMX salariés) Fond d'investissement: 300,000 XNUMX € dans un fonds d'investissement chypriote combinaison: 300,000 XNUMX € dans l'un des domaines ci-dessus. La réglementation chypriote en matière d'investissement accepte également les dépôts bancaires comme une option d'investissement fiable pour les programmes de résidence. | ~2 mois pour l'approbation de la résidence permanente (PRP) Voie rapide ; PRP délivré en quelques semaines à quelques mois. | Résidence permanente accordée immédiatement ; citoyenneté après 7 ans de résidence légale (5 ans dans des cas particuliers). | Permis. Chypre autorise/reconnaît la double nationalité. Les nouveaux citoyens n'ont pas besoin de renoncer à leurs autres passeports. (De nombreux Américains, par exemple, possèdent la nationalité chypriote et américaine.) |
| Australie | Résidence par investissement (résidence permanente, avec voie vers la citoyenneté) | Volet Investisseurs : 1.5 M AUD (1.1 M USD) en obligations d'État/territoire australiens Investisseur important : 5 millions de dollars australiens (3.7 millions de dollars américains) en investissements conformes Investisseur Premium : 15 millions de dollars australiens (11 millions de dollars américains) en investissements conformes. Les programmes d'investissement australiens permettent aux particuliers d'obtenir la résidence permanente en investissant dans des actifs ou des entreprises locales. | ~12 à 24 mois pour l'approbation initiale du visa (varie selon le flux) Voie rapide pour les investisseurs Premium ; d'autres prennent plus de temps. | Résidence permanente accordée après 4 ans de résidence temporaire (variable selon le programme). Citoyenneté après 4 ans de résidence légale (1 an en tant que RP). | Permis. L'Australie autorise/reconnaît la double nationalité. Les nouveaux citoyens n'ont pas besoin de renoncer à leurs autres passeports. (De nombreux Américains, par exemple, possèdent la nationalité australienne en plus de la nationalité américaine.) |
| Pays des Caraïbes | Citoyenneté par l'investissement (passeport direct) | Don: 100,000 150,000 $ à XNUMX XNUMX $ versés au fonds de l’État (demandeur unique) Immobilier: 200,000 400,000 $ à 400 5 $ (part de propriété approuvée) ou maison privée de 7 10 $ et plus, détenue depuis ≥ XNUMX ans. \ + Diligence raisonnable et frais (environ XNUMX XNUMX $ à XNUMX XNUMX $). (Varie selon le pays ; certains proposent des tarifs promotionnels plus bas.) Dans de nombreux pays des Caraïbes, l'obtention de la citoyenneté peut être obtenue par des contributions financières au gouvernement ou des investissements immobiliers. | ~3 – 6 mois pour la citoyenneté complète et le passeport. Processus accéléré de 60 jours disponible à des frais plus élevés. | Citoyenneté immédiate est accordée ; aucune résidence préalable n'est requise. Le passeport est délivré après approbation. (Facultatif : il est possible de résider ultérieurement dans le pays, mais ce n'est pas nécessaire pour obtenir la citoyenneté elle-même.) | Permis. La double nationalité est reconnue sans restrictions. Les investisseurs conservent leur nationalité existante et les pays des Caraïbes ne signalent pas leur nouvelle nationalité aux autres pays. |
Suisse
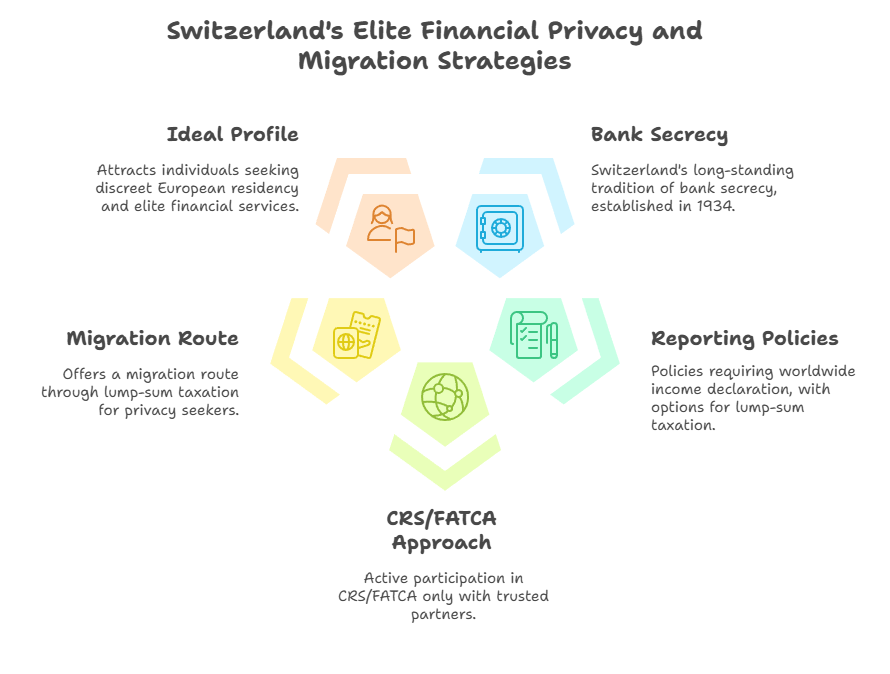
Secret bancaire et confidentialité financière : La Suisse est depuis longtemps synonyme de banque privée. Le droit suisse a codifié le secret bancaire en 1934, érigeant en infraction pénale la divulgation d'informations sur les clients sans autorisation. Aujourd'hui encore, les banquiers suisses ne peuvent légalement divulguer les informations de leurs clients qu'en cas de preuve manifeste d'acte répréhensible grave (fraude fiscale ou blanchiment d'argent, par exemple) ou de demande légale officielle. Ceci garantit aux clients un haut degré d'anonymat et de confidentialité. En effet, malgré les récents efforts internationaux en matière de transparence, la Suisse demeure l'une des places financières les plus secrètes au monde – classée troisième juridiction la plus opaque (après les États-Unis et les îles Caïmans) selon le Tax Justice Network. La confidentialité bancaire en Suisse est comparable au secret professionnel de l'avocat et est farouchement protégée par le droit interne. Toutefois, la Suisse a assoupli sa position en matière de secret bancaire sous la pression extérieure : elle coopère désormais avec les systèmes d'échange de renseignements fiscaux tout en protégeant les données contre toute divulgation sans fondement juridique.
Protection des données : Outre le secret bancaire, la Suisse applique une protection stricte des données personnelles. La Loi fédérale suisse sur la protection des données (LPD), récemment mise à jour (entrée en vigueur en 2023), est étroitement alignée sur les normes de l’UE en matière de protection des données personnelles. Les établissements financiers sont tenus de protéger les données de leurs clients contre tout accès non autorisé, et tout traitement de données financières personnelles est strictement réglementé. Même en cas de demandes d’information émanant de l’étranger, les autorités suisses veillent au maintien de la confidentialité et ne communiquent que les données requises par la loi.
Obligations de déclaration financière : Pour les résidents suisses, les obligations de déclaration financière personnelle sont relativement limitées. La Suisse n’impose aucune obligation générale de publication de déclarations de patrimoine ni de registres de patrimoine. Les résidents fiscaux déposent une déclaration de revenus annuelle incluant leurs revenus et actifs mondiaux à des fins d’imposition (la Suisse prélève des impôts sur le revenu mondial et applique des impôts cantonaux sur la fortune). Cependant, grâce au régime d’imposition forfaitaire proposé aux résidents étrangers fortunés, il est possible de payer un impôt forfaitaire basé sur les dépenses courantes au lieu de déclarer ses revenus mondiaux. Ainsi, de nombreux investisseurs migrants n’ont pas à divulguer localement leurs informations financières étrangères détaillées, à condition de s’acquitter de l’impôt convenu. Hormis les déclarations fiscales, il n’existe aucun contrôle des changes ni obligation de déclaration systématique du patrimoine pour les particuliers. La loi suisse interdit d’ailleurs aux autorités d’accéder aux comptes bancaires personnels sans motif valable. Par conséquent, les personnes fortunées en Suisse bénéficient d’un haut niveau de confidentialité financière vis-à-vis de l’État.
Transparence fiscale (CRS et FATCA) : Longtemps restée à l’écart, la Suisse s’est ralliée ces dernières années aux initiatives mondiales de transparence . Elle a adhéré à l’échange automatique de renseignements de l’OCDE et mis en œuvre la norme CRS en 2017, les premiers échanges de données de comptes ayant eu lieu en 2018. Désormais, les banques suisses communiquent automatiquement les informations relatives aux comptes de leurs clients étrangers à l’administration fiscale suisse, qui les transmet à l’administration fiscale du pays de résidence du client conformément aux accords CRS. En 2022, la Suisse échangeait des données de comptes financiers avec plus de 100 juridictions. Toutefois, il est important de noter que la Suisse ne partage de données qu’avec les pays partenaires respectant des critères stricts de confidentialité et de sécurité des données, et plus de 90 pays (souvent en développement) ne reçoivent toujours aucune information de la Suisse . Dans ces cas, le secret bancaire suisse demeure de facto intact, permettant ainsi de dissimuler les actifs détenus dans ces juridictions. La Suisse a également conclu un accord bilatéral avec les États-Unis dans le cadre de la loi FATCA : les institutions financières suisses déclarent les comptes détenus par des Américains, soit directement, soit par l’intermédiaire des autorités suisses, à l’IRS. Ces mesures ont atténué le secret absolu qui prévalait par le passé, mais la Suisse limite toujours le partage d'informations aux exigences explicites des traités et des lois . Aucune information n'est transmise à des gouvernements étrangers sans accord valide ou procédure légale, et les enquêtes à caractère personnel sont interdites.
Restrictions relatives au partage d'informations : Le droit suisse érige des barrières solides contre toute intrusion étrangère injustifiée. Toute demande de données de titulaires de compte doit suivre les voies conventionnelles (telles qu'un accord d'échange de renseignements fiscaux ou l'entraide judiciaire en matière pénale) et respecter les normes juridiques suisses. Même dans le cadre de la norme CRS, la Suisse a insisté sur la réciprocité et la confidentialité : elle suspend tout échange de données avec tout partenaire qui enfreint la sécurité des données. Au niveau national, l'article 47 de la loi bancaire suisse garantit toujours que la divulgation non autorisée d'informations sur les clients par le personnel bancaire est punissable , renforçant ainsi une culture de discrétion. En résumé, le cadre juridique suisse établit un équilibre entre les engagements internationaux en matière de transparence et la préservation de la vie privée des clients . Comme l'a souligné un analyste, « le secret bancaire n'est pas mort » en Suisse ; le pays continue d'aider les élites étrangères à préserver la confidentialité de leurs actifs, notamment vis-à-vis des pays qui ne sont pas pleinement intégrés aux accords de transparence.
Résidence par investissement – Voie d'accès : La Suisse n'offre pas de citoyenneté directe par investissement, mais propose une voie de résidence par investissement (RPI) attractive via son programme d'imposition forfaitaire (également appelé forfait ou Programme de résidence suisse ). Les ressortissants étrangers fortunés qui acceptent de payer un impôt annuel conséquent peuvent obtenir un permis de séjour renouvelable sans avoir à exercer d'activité professionnelle locale. L'impôt annuel minimum est généralement de 250 000 CHF (environ 275 000 USD), mais peut être plus élevé selon le canton et la situation personnelle. En pratique, certains cantons exigent un impôt forfaitaire de 400 000 CHF ou plus pour les demandeurs très fortunés. Un investisseur peut également être éligible en créant une entreprise d'envergure génératrice d'emplois en Suisse (sous réserve d'approbation cantonale), mais la voie de l'imposition forfaitaire est plus courante pour les investisseurs purs. Les délais de traitement du permis de séjour varient selon les cantons, mais sont généralement de quelques mois une fois l'accord fiscal approuvé. Les demandeurs doivent être des nouveaux résidents en Suisse (n'ayant pas été résidents fiscaux au cours des 10 dernières années) et financièrement indépendants. Dans le cadre de ce dispositif, le particulier paie un impôt fixe annuel au lieu des impôts normaux sur le revenu/la fortune et obtient en contrepartie un permis de séjour suisse (généralement un permis B spécifique à un canton dans un premier temps).
Chronologie de la naturalisation : La résidence en Suisse peut mener à la nationalité, mais seulement après un engagement à long terme. La naturalisation ordinaire en Suisse exige au moins 10 ans de résidence légale (récemment réduits de 12 à 19 ans), dont au moins 3 des 5 dernières années précédant la demande. Le temps passé en Suisse entre 8 et 18 ans compte double (jusqu’à 4 années supplémentaires). Le demandeur doit être titulaire d’un titre de séjour permanent (permis C) et démontrer son intégration (maîtrise de la langue, etc.). En pratique, les résidents investisseurs demandent souvent la nationalité après plus de 10 ans s’ils ont fait de la Suisse leur résidence principale. La procédure est rigoureuse : elle dure de 1 à 3 ans et requiert l’approbation des autorités fédérales, cantonales et communales. Il n’existe pas de procédure accélérée (« passeport doré ») en Suisse ; le programme RBI octroie un droit de séjour, et la nationalité s’obtient uniquement par la voie de la naturalisation classique.
Double nationalité : La Suisse autorise la double nationalité sans restriction . Depuis 1992, la loi suisse permet la possession de plusieurs nationalités ; ainsi, la naturalisation suisse n’implique pas de renoncer à sa nationalité d’origine. De nombreux investisseurs étrangers conservent leur nationalité d’origine tout en bénéficiant de la nationalité suisse après leur naturalisation. Pendant la période de résidence, la nationalité d’origine est sans importance pour les autorités suisses (hormis les formalités de visa d’entrée), et la Suisse n’impose aucune obligation de renoncer à d’autres passeports lors de la naturalisation. Cette politique libérale en matière de double nationalité renforce l’attractivité de la Suisse, car les personnes fortunées peuvent obtenir un passeport suisse (offrant une grande mobilité internationale) tout en conservant leur nationalité d’origine et leurs autres nationalités.
Singapour
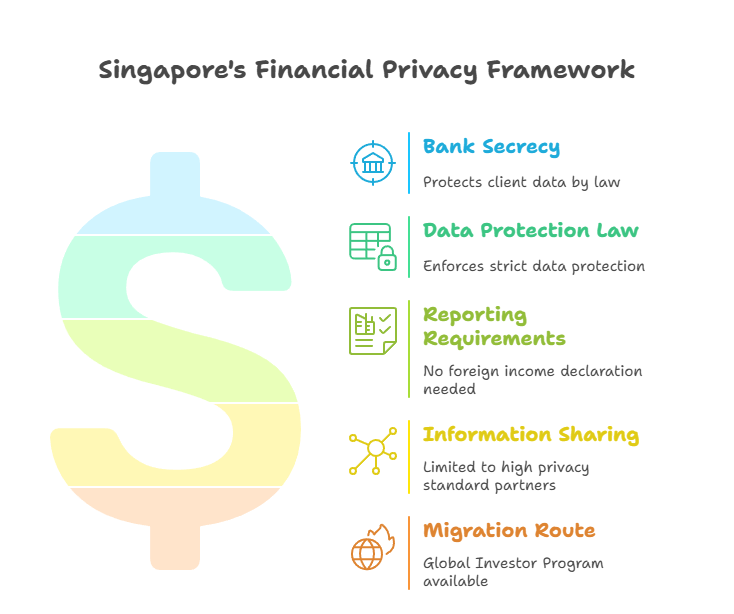
Secret bancaire : Singapour est une autre place financière mondiale réputée pour son strict respect de la confidentialité des relations entre les banques et leurs clients. En vertu de l'article 47 de la loi bancaire singapourienne, les banques et leurs dirigeants ont l'interdiction légale de divulguer des informations sur leurs clients à des tiers non autorisés, sauf exceptions strictement définies. Ce secret bancaire légal couvre toutes les informations relatives aux comptes et aux transactions. Toute violation de ces dispositions de confidentialité par un employé de banque est passible de sanctions pénales. En substance, les banques singapouriennes offrent un niveau de confidentialité comparable à celui de la Suisse , garantissant par défaut la confidentialité des données financières des clients. Les banques peuvent même proposer contractuellement un niveau de confidentialité supérieur aux exigences légales, mais la loi garantit un « niveau de confidentialité minimal à tous les clients » . En pratique, sauf exception (telle qu'une décision de justice ou une obligation légale), les banques singapouriennes ne communiquent pas les informations financières de leurs clients à des tiers, y compris aux gouvernements étrangers ou aux parties à un litige. Cela fait de Singapour une juridiction de choix pour ceux qui recherchent des services bancaires discrets en Asie.
Protection des données : Complétant le secret bancaire, Singapour dispose d'un régime général de protection des données robuste. La loi sur la protection des données personnelles (PDPA) impose des règles strictes en matière de collecte, d'utilisation et de divulgation des données personnelles, y compris les informations financières. Les organisations doivent obtenir le consentement des personnes concernées pour utiliser ces données et mettre en œuvre des mesures de sécurité appropriées. De plus, Singapour dispose de lois spécifiques pour protéger les données bancaires et de crédit : les banques sont tenues de traiter les données de leurs clients de manière confidentielle et sécurisée. En vertu de la PDPA et de la loi bancaire, les données financières ne peuvent être divulguées que dans des cas exceptionnels (par exemple, aux autorités de régulation ou dans le cadre d'enquêtes). Singapour a notamment modifié sa législation pour se conformer à la coopération fiscale internationale : la loi sur l'impôt sur le revenu prime sur les lois relatives au secret bancaire et à la protection de la vie privée afin de répondre aux exigences de déclaration CRS et FATCA. Toutefois, le traitement de ces données est soumis à des conditions strictes et les informations échangées sont protégées par des dispositions de confidentialité du côté destinataire. En définitive, le cadre juridique singapourien garantit la protection des données financières personnelles contre l'accès du public et, même lorsqu'elles sont partagées à des fins fiscales, cela se fait selon des protocoles sécurisés.
Obligations de déclaration financière : Singapour impose aux résidents individuels des obligations de déclaration financière relativement légères . Le système fiscal singapourien est territorial : seuls les revenus de source singapourienne (ou rapatriés à Singapour) sont généralement imposables. Les revenus de placements étrangers perçus par un résident à l’étranger peuvent généralement être exclus du champ d’application de l’impôt singapourien s’ils ne sont pas rapatriés. Par conséquent, les résidents ne sont pas tenus de déclarer leurs actifs mondiaux ni leurs comptes bancaires étrangers aux autorités singapouriennes. Il n’existe ni impôt sur la fortune, ni impôt sur les plus-values, et les particuliers ne sont pas tenus de déposer une déclaration annuelle de patrimoine. Seuls les revenus imposables de source singapourienne (ou les revenus étrangers rapatriés dans certains cas) doivent être déclarés dans la déclaration de revenus annuelle. Si les revenus d’un résident singapourien sont intégralement perçus à l’étranger et ne sont pas rapatriés, il peut légitimement ne payer aucun impôt et ne pas être tenu de détailler ces finances localement . De plus, Singapour n’applique aucun contrôle des changes ni restriction de change sur les transferts de fonds, et n’impose aucune obligation de divulgation publique des bénéficiaires effectifs d’actifs privés (à l’exception des registres des personnes morales, qui ne sont généralement pas publics pour la plupart des fiducies ou des comptes bancaires). En résumé, les personnes fortunées résidant à Singapour peuvent préserver la confidentialité de leurs affaires financières offshore : elles n’ont pas à déclarer leurs comptes bancaires, fiducies ou revenus étrangers au gouvernement singapourien tant que ces fonds restent offshore. Cette obligation de déclaration limitée renforce la confidentialité financière pour ceux qui utilisent Singapour comme base tout en conservant leur patrimoine à l’international.
Transparence fiscale (CRS et FATCA) : Singapour s’est engagée à respecter les normes internationales de transparence fiscale, tout en veillant à leur mise en œuvre rigoureuse. Elle a signé un accord intergouvernemental FATCA de type 1 avec les États-Unis, en vigueur depuis 2015. De ce fait, les institutions financières basées à Singapour déclarent les comptes détenus par des Américains à l’autorité locale (IRAS), qui les transmet ensuite à l’IRS. Plus largement, Singapour participe à la Norme commune de déclaration (CRS) de l’OCDE et a adopté une réglementation visant à collecter et à échanger réciproquement les informations relatives aux comptes des non-résidents. Les premiers échanges CRS de Singapour ont eu lieu en 2018, conformément au calendrier de plus de 100 juridictions mettant en œuvre la CRS. Pour ce faire, Singapour a modifié sa législation afin de prévoir des exceptions au secret bancaire et à la protection des données, autorisant explicitement les banques à communiquer des informations sur les comptes à l’IRAS à des fins CRS, même en présence de lois contradictoires en matière de secret bancaire . Des garanties sont toutefois intégrées : Singapour n’échange d’informations qu’avec les pays partenaires qui assurent la confidentialité et l’utilisation appropriée des données. Les demandes d’informations à des fins de prospection sont expressément interdites. En substance, si Singapour se conforme aux normes CRS et FATCA, elle le fait de manière contrôlée : les données ne sont partagées que dans le cadre d’accords stricts et avec des juridictions qui les protègent . Singapour ne divulgue pas publiquement les noms des nouveaux citoyens économiques ni aucune information financière ; tous les échanges se font de gouvernement à gouvernement. Au niveau national, les autorités singapouriennes n’accèdent pas aux comptes sans motif valable, préservant ainsi la confidentialité des comptes des titulaires légitimes. Il convient de noter que Singapour était autrefois perçue comme un paradis fiscal, mais que depuis 2016, elle s’efforce d’éviter cette étiquette en adhérant à ces normes internationales (selon ses propres modalités).
Restrictions relatives au partage d'informations : En dehors des obligations liées à la norme CRS/FATCA, Singapour partage rarement des informations financières avec des gouvernements étrangers, sauf obligation légale. Le pays dispose d'un réseau de conventions de non-double imposition (CDI) et de quelques accords d'échange de renseignements fiscaux, permettant de formuler des demandes d'informations spécifiques en cas de contrôle fiscal. Ces demandes doivent être détaillées et ne peuvent être spéculatives. Singapour rejette les demandes insuffisamment étayées ou qui enfreignent les règles de confidentialité. En matière pénale, Singapour coopère via les traités d'entraide judiciaire, mais exige là encore la preuve de la double incrimination et un contrôle judiciaire. Le gouvernement est réputé pour son respect rigoureux de l'État de droit : un fonctionnaire ou une agence étrangère ne peut pas simplement consulter les comptes bancaires d'une personne à Singapour. Comme l'a souligné le ministère des Finances, seules les juridictions dotées de solides garanties de protection des données reçoivent des informations, et en cas de violation, Singapour peut suspendre l'échange de données. Cette approche mesurée garantit que les affaires financières des investisseurs à Singapour sont protégées contre tout contrôle étranger arbitraire . En résumé, Singapour concilie le respect des normes internationales et la protection de la vie privée . Il demeure un lieu où les personnes fortunées peuvent mener des activités bancaires et d'investissement en toute sécurité, sachant que leurs informations financières ne seront pas divulguées sans raison valable.
Résidence par investissement – Voie d'accès : Singapour propose un programme exclusif de résidence par investissement appelé Programme des investisseurs mondiaux (GIP) . Ce programme accorde le statut de résident permanent (RP) à Singapour aux investisseurs et entrepreneurs éligibles . Pour être éligible, un candidat doit généralement investir au moins 2.5 millions de dollars singapouriens (environ 1.8 million de dollars américains ) dans l'une des options approuvées : soit dans une entreprise nouvelle ou existante à Singapour, soit dans un fonds agréé investissant dans des entreprises basées à Singapour. Les candidats doivent également justifier d'une expérience entrepreneuriale réussie (par exemple, la direction d'une entreprise rentable) pour être admissibles. Le GIP est très sélectif : au-delà de l'investissement financier, les autorités évaluent les compétences commerciales du candidat et sa contribution potentielle à l'économie singapourienne. En cas d'approbation, l'investisseur et sa famille proche obtiennent la résidence permanente à Singapour, généralement sous 6 à 12 mois.
Procédure et délais : Le délai de traitement habituel est d’environ 6 à 9 mois entre la demande et l’obtention de la résidence permanente, bien qu’il puisse s’étendre jusqu’à un an dans certains cas. Une fois l’investissement principal réalisé et toutes les vérifications effectuées, le demandeur reçoit une approbation de principe pour la résidence permanente. Après avoir rempli les dernières conditions, le statut de résident permanent est accordé. Ce statut confère le droit de vivre et de travailler à Singapour indéfiniment (sous réserve du renouvellement du permis de rentrée tous les 5 ans, conditionné au maintien de l’investissement ou au respect d’autres critères). De nombreuses personnes fortunées apprécient le fait que la résidence permanente à Singapour soit accordée définitivement , et non sous forme de visa temporaire : elle offre un statut stable dès le départ.
Accès à la citoyenneté : La citoyenneté singapourienne est possible pour les résidents permanents, mais le processus est long et complexe. La loi autorise un résident permanent à demander la citoyenneté après deux ans de résidence permanente. En pratique, Singapour se montre toutefois très prudent dans l’octroi de la citoyenneté aux nouveaux arrivants. Le pays exige souvent une période de résidence plus longue (par exemple, de 5 à 10 ans), une forte intégration (liens familiaux, présence commerciale à Singapour, voire service militaire obligatoire pour les hommes de deuxième génération) et demande généralement que le candidat établisse sa résidence principale à Singapour . La procédure de naturalisation peut prendre un à deux ans supplémentaires et comprend des entretiens. Point important, Singapour interdit formellement la double nationalité pour les adultes. Tout candidat à la citoyenneté singapourienne doit renoncer à sa nationalité d’origine pour obtenir le passeport singapourien. Il s’agit d’un élément crucial pour les personnes fortunées : obtenir le prestigieux passeport singapourien implique de renoncer à d’autres nationalités, ce que beaucoup hésitent à faire. Par conséquent, la plupart des investisseurs migrants conservent leur statut de résident permanent à long terme (en le renouvelant tous les cinq ans) afin de ne pas perdre leur nationalité d’origine. Le statut de résident permanent à Singapour confère déjà la plupart des avantages pratiques (droit de vivre, statut de résident fiscal, etc.), la citoyenneté est donc souvent considérée comme facultative et n'est recherchée que si l'on est prêt à adopter Singapour comme unique nationalité.
Double nationalité : Comme indiqué, Singapour ne reconnaît pas la double nationalité après l’âge de 21 ans . Les enfants nés de parents binationaux (par exemple, un parent singapourien et un parent étranger) doivent choisir, avant l’âge de 22 ans, la nationalité qu’ils souhaitent conserver. Pour un étranger adulte, l’acquisition de la nationalité singapourienne implique la renonciation à toute autre nationalité. Le Département d’État américain avertit explicitement que Singapour applique strictement cette politique et impose même un service national (conscription militaire) aux citoyens et résidents permanents de sexe masculin . Par conséquent, les investisseurs migrants doivent bien peser le pour et le contre avant d’envisager la naturalisation. Nombreux sont ceux qui se contentent de conserver leur statut de résident permanent, ce qui leur permet de garder leur passeport d’origine tout en bénéficiant des avantages offerts par Singapour. Les résidents permanents peuvent vivre librement à Singapour et, si la confidentialité et la sécurité sont les principaux objectifs, ce statut est généralement suffisant. En résumé, la double nationalité n’est pas autorisée à Singapour (contrairement à d’autres pays de cette liste), et l’obtention du passeport singapourien implique donc des compromis importants.
Principaux avantages : Le programme de Singapour séduit ceux qui recherchent une ville sûre et de renommée mondiale, où l’État de droit est solide et la confidentialité financière garantie. Aucun séjour minimum n’est requis pour conserver son statut de résident permanent (bien que la citoyenneté exige généralement une résidence prolongée). Le régime fiscal singapourien est très avantageux pour les investisseurs internationaux : absence d’imposition sur les revenus étrangers (s’ils ne sont pas rapatriés), pas de droits de succession ni d’impôt sur les plus-values, et des dispositifs spécifiques pour les nouveaux résidents. En effet, même en tant que citoyen, l’imposition est territoriale ; ainsi, certains nouveaux citoyens ne paient aucun impôt à Singapour si leurs revenus sont entièrement placés à l’étranger. Cette voie d’accès à la résidence par investissement, bien que coûteuse et exigeante, offre un tremplin vers une place financière asiatique de premier plan, réputée pour sa stabilité et sa confidentialité. Singapour allie les atouts d’un grand centre financier (infrastructures modernes, services bancaires de pointe) à une tradition de protection de la vie privée, ce qui en fait une destination de choix pour les personnes fortunées du monde entier.
Emirats Arabes Unis (EAU)
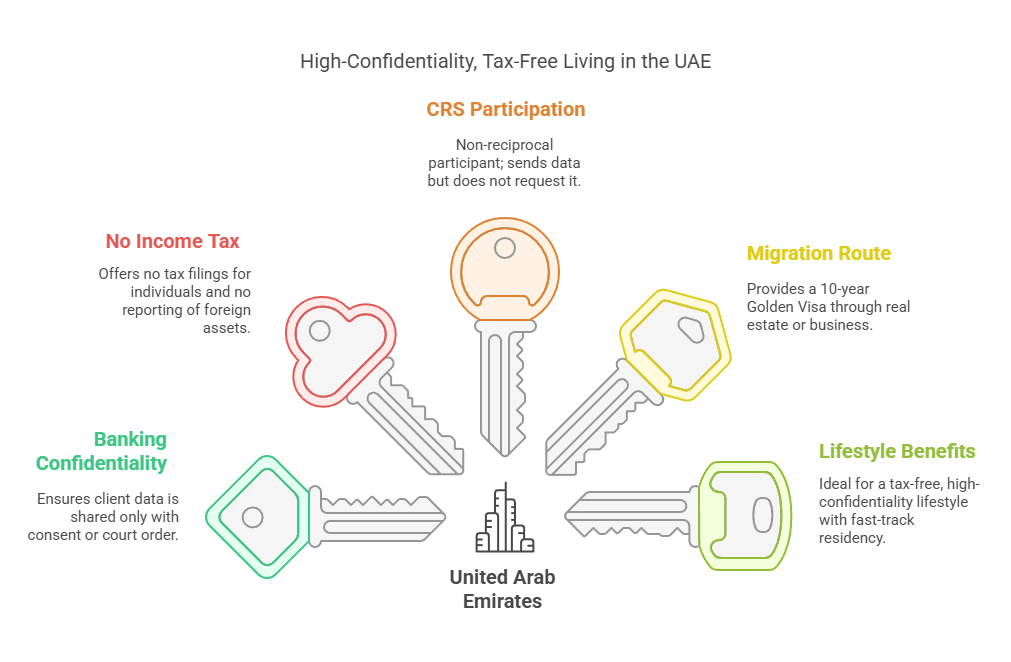
Secret bancaire : Les Émirats arabes unis, et plus particulièrement Dubaï et Abou Dabi, se sont imposés comme un havre de confidentialité financière. La législation bancaire des Émirats arabes unis impose une stricte confidentialité des données clients . En vertu de l'article 120 de la loi sur la Banque centrale des Émirats arabes unis (loi fédérale n° 14 de 2018) , toutes les données et informations clients détenues par les banques « doivent être considérées comme confidentielles » . Les banques et les institutions financières sont légalement tenues de protéger les informations de leurs clients et ne peuvent divulguer les détails des comptes à des tiers sans le consentement du client ou sans obligation légale. Le règlement de la Banque centrale des Émirats arabes unis sur la protection des consommateurs (2021) renforce l'obligation pour les banques de traiter les informations des consommateurs comme privées et confidentielles, de ne collecter que les données nécessaires et d'obtenir un consentement explicite avant de partager toute donnée personnelle. En pratique, les banques des Émirats arabes unis ne communiquent pas les dossiers financiers de leurs clients aux autorités étrangères en l'absence d'une procédure légale formelle. Culturellement, les Émirats arabes unis valorisent le secret des affaires et la protection de la vie privée, ce qui correspond à leur rôle de refuge pour les capitaux internationaux. De nombreuses personnes fortunées ont trouvé du réconfort dans le fait que, par le passé, les banques des Émirats arabes unis n'ont pas coopéré facilement avec les enquêtes fiscales étrangères , et que même aujourd'hui, cette coopération est strictement encadrée. L' absence d'obligation de transparence (absence de registre public des comptes bancaires, etc.) garantit la discrétion des affaires financières aux Émirats arabes unis.
Protection des données : Les Émirats arabes unis ont récemment promulgué une loi complète sur la protection des données personnelles (PDPL) en 2021 (entrée en vigueur en 2022), établissant un cadre juridique similaire au RGPD européen. Cette loi confère aux individus des droits sur leurs données personnelles et impose aux entités l'obligation de les sécuriser et d'en empêcher l'utilisation abusive. Il est important de noter que la PDPL est complémentaire aux réglementations sectorielles, telles que celles de la Banque centrale relatives à la confidentialité des données bancaires et de crédit. Les normes de protection des consommateurs de la Banque centrale exigent des banques qu'elles mettent en œuvre des contrôles rigoureux de gestion des données, des systèmes de traitement sécurisés et qu'elles notifient à la Banque centrale toute violation de données . Les données financières des clients (identités, transactions, etc.) doivent être stockées en toute sécurité aux Émirats arabes unis et ne peuvent être communiquées qu'au client ou aux autorités de régulation ; tout partage avec des tiers nécessite un consentement ou un mandat légal. Grâce à cette législation, les informations financières personnelles sont bien protégées aux Émirats arabes unis et, même au sein du gouvernement, l'accès à ces informations est limité aux autorités dûment habilitées. En résumé, les Émirats arabes unis offrent un cadre juridique solide en matière de protection de la vie privée , assorti de sanctions sévères en cas de divulgation non autorisée de données. Cela a renforcé sa réputation de juridiction respectueuse de la confidentialité.
Obligations de déclaration financière : Les Émirats arabes unis sont particulièrement attractifs pour les personnes fortunées car ils n’imposent aucun impôt sur le revenu des personnes physiques (à l’exception, depuis peu, d’un impôt sur les sociétés limité et de la TVA, mais aucun impôt sur le revenu ou le patrimoine des particuliers). Par conséquent, les particuliers ne sont pas tenus de déposer de déclaration de revenus annuelle ni de déclaration de patrimoine . Un résident des Émirats arabes unis n’a pas à déclarer ses comptes bancaires, investissements ou revenus étrangers aux autorités émiriennes, puisqu’il n’existe aucun impôt sur le revenu des particuliers. Il n’y a pas non plus de contrôle des changes : les fonds peuvent circuler librement sans déclaration gouvernementale. La seule obligation de déclaration de routine pourrait concerner la lutte contre le blanchiment d’argent (les banques pourraient être tenues de signaler les transactions suspectes importantes à la Cellule de renseignement financier des Émirats arabes unis, mais ces informations sont confidentielles et n’ont pas de finalité fiscale). En résumé, le gouvernement des Émirats arabes unis n’exige pas des résidents fortunés qu’ils divulguent leurs avoirs financiers ou leurs intérêts commerciaux à l’étranger , ce qui constitue un avantage majeur en matière de protection de la vie privée. Vivre aux Émirats arabes unis signifie que ses finances personnelles restent une affaire privée ; l’État ne collecte aucune donnée sur les revenus mondiaux et n’impose aucune obligation de déclaration de patrimoine. Ce contexte de faible réglementation et de faible fiscalité renforce considérablement la confidentialité financière pour ceux qui s'installent aux Émirats arabes unis. Même les intérêts bancaires locaux et les plus-values d'investissement sont exonérés d'impôt ; les banques n'émettent donc pas de relevés fiscaux aux particuliers ni aux gouvernements, contrairement aux pays à forte imposition. L'absence d' obligations de déclaration financière est l'une des principales raisons pour lesquelles les entrepreneurs et les investisseurs fortunés affluent aux Émirats arabes unis : le pays offre un statut de résident légal sans aucune bureaucratie fiscale locale.
Transparence fiscale (CRS et FATCA) : Historiquement, les Émirats arabes unis étaient considérés comme en dehors du groupe initial d’adoption de la CRS, mais ils y ont depuis adhéré. Les Émirats arabes unis ont signé l’Accord multilatéral entre autorités compétentes et ont commencé les échanges de données CRS entre 2018 et 2020 , un peu plus tard que l’Europe et l’Asie, mais ces échanges sont désormais effectifs. Les institutions financières des Émirats arabes unis se sont enregistrées et ont commencé à collecter des données sur les comptes étrangers ; le premier échange automatique a eu lieu en 2020 pour certains partenaires et, dès 2021, les échanges étaient complets. Il est à noter que les Émirats arabes unis sont classés comme juridiction « non réciproque de façon permanente » au titre de la CRS : n’ayant pas de système d’impôt sur le revenu des personnes physiques, ils ne demandent pas d’informations aux autres pays, mais fournissent des informations à leurs partenaires sur les comptes de leurs contribuables aux Émirats arabes unis. Par exemple, les données de Gibraltar montrent que les Émirats arabes unis ont commencé à transmettre des données en 2021. De même, les Émirats arabes unis ont signé un accord intergouvernemental FATCA avec les États-Unis pour déclarer les comptes détenus par des Américains. Toutes les grandes banques des Émirats arabes unis se conforment désormais aux exigences de déclaration FATCA et CRS. Cependant, dans les faits, les experts constatent que la mise en œuvre de la norme CRS par les Émirats arabes unis s'est faite avec prudence . Les Émirats arabes unis veillent à ce que seules les informations requises soient transmises, et uniquement aux pays disposant d'un cadre juridique adéquat (à l'instar de la Suisse et de Singapour). Certains investisseurs perçoivent encore les Émirats arabes unis comme un pays où, malgré la norme CRS, l'application de la réglementation pourrait être moins rigoureuse – même s'il faut supposer que la conformité est réelle. L'adoption tardive de la norme par les Émirats arabes unis leur a permis d'attirer des actifs provenant de pays ayant fui les premiers utilisateurs, et nombre de ces actifs sont toujours présents. Globalement, bien que les Émirats arabes unis participent à la transparence mondiale, ils demeurent l'un des participants à la norme CRS les plus soucieux de la protection de la vie privée , avec moins de fuites d'informations et un contrôle moins strict. Il convient également de noter qu'en tant que pays non fiscal, les Émirats arabes unis n'ont aucun intérêt à enquêter sur les finances de leurs résidents ni à partager des données au-delà des accords conclus – ils ont adhéré à la norme CRS principalement pour éviter d'être inscrits sur la liste noire de l'OCDE. Il n'existe aucune autorité fiscale nationale chargée du contrôle du patrimoine des particuliers.
Restrictions relatives au partage d'informations : Les Émirats arabes unis disposent de garanties juridiques limitant l'accès étranger à l'information. Toute demande étrangère d'informations bancaires (en dehors des canaux automatiques CRS/FATCA) doit généralement être formulée dans le cadre de traités officiels et auprès du ministère de la Justice des Émirats arabes unis. Les Émirats arabes unis ont conclu des traités d'entraide judiciaire en matière pénale, mais même dans ce cas, la demande doit concerner des infractions graves clairement définies. La simple curiosité concernant les avoirs d'une personne aux Émirats arabes unis ne constitue pas un motif suffisant. De plus, jusqu'à récemment, les Émirats arabes unis n'ont signé que peu d'accords bilatéraux d'échange de renseignements fiscaux . Ils s'appuyaient sur des conventions de double imposition comportant des clauses d'échange de renseignements, mais celles-ci sont rarement utilisées. Sur le plan culturel et juridique, les Émirats se sont montrés réticents au partage des données clients ; ils perçoivent l'attractivité des Émirats arabes unis comme reposant en partie sur leur statut de refuge neutre et sûr pour les capitaux . Il est révélateur que certaines personnalités visées par des sanctions ou des pressions politiques aient transféré des actifs aux Émirats arabes unis , ce qui témoigne de leur confiance dans la discrétion du pays quant à la divulgation d'informations. En vertu de la loi sur la protection des données personnelles (PDPL) et de la législation bancaire, le partage non autorisé de données est illégal et les fonctionnaires ou employés de banque s'exposent à des sanctions en cas de divulgation inappropriée. Cela étant dit, les Émirats arabes unis coopèrent de plus en plus aux normes internationales (afin de préserver leur réputation et d'éviter les sanctions). Par exemple, début 2023, ils ont été retirés de la « liste grise » du GAFI grâce à un renforcement des contrôles sur les flux financiers. Ils partagent des données dans les cas avérés de financement du terrorisme, etc. Mais pour un particulier fortuné, la réalité est que les Émirats arabes unis demeurent l'une des juridictions les plus respectueuses de la vie privée . Sauf problème juridique majeur, leurs informations financières restent aux Émirats arabes unis. En résumé, les Émirats arabes unis offrent une garantie de confidentialité juridiquement solide : le consentement du client ou une décision de justice des Émirats arabes unis est requis pour la communication d'informations, et les échanges automatiques sont limités aux données fiscales conformément à la norme CRS/FATCA (avec des partenaires tenus à la réciprocité et à la protection des données).
Résidence par investissement – Voies d’accès : Les options d’immigration par investissement aux Émirats arabes unis se sont diversifiées ces dernières années, passant des permis de séjour de courte durée traditionnels à des visas de longue durée plus accessibles . Les principales voies d’accès sont les suivantes :
Résidence par investissement immobilier : Un investisseur étranger peut obtenir un visa de résidence en acquérant un bien immobilier aux Émirats arabes unis. Auparavant, un investissement d’au moins 1 million de dirhams (environ 270 000 USD) dans l’immobilier permettait d’obtenir un visa renouvelable de deux ans à Dubaï. Récemment, grâce à la réforme du programme de visa doré (entrée en vigueur en octobre 2022), l’acquisition d’un bien immobilier d’une valeur de 2 millions de dirhams (environ 545 000 USD) ou plus octroie désormais une résidence dorée de 10 ans . Le bien doit être conservé (et ne pas être hypothéqué au-delà d’un certain montant). Ce seuil considérablement abaissé fait de l’investissement immobilier aux Émirats arabes unis l’une des voies les plus abordables pour obtenir un visa de longue durée, compte tenu du contexte d’absence d’imposition.
Visa d'or pour affaires/investissement : Le programme de visa d'or des Émirats arabes unis (EAU ) permet aux investisseurs d' obtenir un permis de séjour de 10 ans. Ces investisseurs doivent investir dans une entreprise, un fonds d'investissement ou créer leur propre entreprise. Les critères d'éligibilité comprennent un investissement d'au moins 2 millions de dirhams (environ 545 000 USD) dans une entreprise ou un fonds des EAU, ou détenir 50 % du capital d'une entreprise et payer 250 000 EDR d'impôts annuels. Concrètement, un investisseur peut déposer 2 millions de dirhams dans un fonds agréé ou justifier d'un capital de 2 millions de dirhams dans une entreprise des EAU pour obtenir ce visa de longue durée. Ces conditions ont été simplifiées en 2022 afin d'uniformiser le seuil à 2 millions de dirhams pour la plupart des catégories (contre 5 à 10 millions de dirhams auparavant).
Visas pour entrepreneurs et talents : Outre les visas d’investissement purs et simples, les Émirats arabes unis accordent des visas dorés aux personnes aux talents exceptionnels (scientifiques, professionnels, cadres) et aux entrepreneurs ayant créé des start-ups générant un certain chiffre d’affaires ou un certain financement. Toutefois, ces visas sont attribués au mérite et non sous forme d’investissement passif ; ils ne relèvent donc pas de la simple « migration par investissement ».
Délai de traitement : La procédure d’obtention d’un Golden Visa aux Émirats arabes unis est relativement rapide. Une fois l’investissement éligible réalisé (par exemple, achat immobilier finalisé ou dépôt de fonds) et les documents soumis, l’approbation est généralement obtenue sous 1 à 3 mois . Dans certains cas, les investisseurs peuvent même solliciter un visa temporaire de 6 mois pour finaliser leur investissement aux Émirats arabes unis, puis le convertir en visa de longue durée. Le Golden Visa ne requiert pas de présence continue ; il peut être conservé sans visites fréquentes (l’ancienne règle prévoyant l’annulation d’un visa de résidence après 6 mois d’absence ne s’applique pas aux Golden Visas). Ce visa est idéal pour les personnes fortunées souhaitant un refuge discret : elles peuvent l’obtenir et n’y résider que lorsque cela est nécessaire.
Naturalisation et citoyenneté : Traditionnellement, les Émirats arabes unis accordaient très rarement la citoyenneté aux expatriés . La naturalisation était possible après 30 ans de résidence (conformément à la loi pour les étrangers non arabes), mais en pratique, elle était quasiment inexistante. En 2021, les Émirats arabes unis ont marqué une étape importante en modifiant leur loi sur la nationalité afin de permettre à certains étrangers (investisseurs, professionnels, personnes aux talents exceptionnels et leurs familles) de postuler à la citoyenneté émiratie . Dans le cadre de ce dispositif, les dirigeants et les représentants du gouvernement peuvent proposer des candidats répondant à certains critères (tels qu’un talent ou une contribution exceptionnels) pour l’obtention de la citoyenneté. Point important, les amendements de 2021 permettent également à ces nouveaux citoyens de conserver leur nationalité d’origine , ce qui constitue une rupture majeure avec l’interdiction antérieure de la double nationalité. Ainsi, un investisseur qui, par exemple, contribue de manière significative au développement des Émirats arabes unis (au-delà du simple achat immobilier – en créant des entreprises importantes ou en étant une personnalité reconnue internationalement) pourrait obtenir un passeport émirati sans renoncer à sa nationalité précédente . Toutefois, cette procédure est discrétionnaire et ne se fait pas sur demande. Il n'existe aucun délai précis ni aucune garantie d'obtention de la citoyenneté, même avec un visa doré. Il est préférable de le considérer comme un privilège que les Émirats arabes unis peuvent accorder à quelques rares personnes (d'ailleurs, certaines personnalités ont depuis obtenu la citoyenneté émiratie grâce à cette politique). Pour la grande majorité des investisseurs migrants, les Émirats arabes unis représentent un lieu de résidence privilégié, et non l'obtention d'un nouveau passeport . Cependant, cette modification législative témoigne de la volonté des Émirats arabes unis d'autoriser à terme une forme de double nationalité dans des cas particuliers.
Double nationalité : Dans des cas exceptionnels, les Émirats arabes unis autorisent désormais la double nationalité (depuis 2021) pour les nouveaux citoyens naturalisés. Auparavant, la double nationalité était formellement interdite ; toute personne acquérant une autre nationalité risquait de perdre sa nationalité émiratie. La politique est maintenant nuancée : si vous obtenez la nationalité émiratie en vertu de la nouvelle loi, vous pouvez conserver vos autres passeports. C’est un avantage considérable pour les personnes fortunées, car cela supprime l’ancien frein (la perte de sa nationalité principale). Cependant, la nationalité ne pouvant être obtenue par simple investissement, la question de la double nationalité est sans objet pour la plupart des résidents. En tant que résident, vous conservez de toute façon votre nationalité d’origine. Si la nationalité émiratie vous est proposée, la loi vous autorise explicitement à la conserver (ce qui correspond à la volonté des Émirats arabes unis d’attirer des personnes talentueuses qui ne viendraient pas si elles devaient renoncer à leurs origines). En résumé, la double nationalité aux Émirats arabes unis est désormais autorisée de manière limitée et sur invitation – une évolution positive pour les investisseurs internationaux, mais qui ne fait pas partie intégrante du processus d’immigration par investissement classique.
Avantages et points à prendre en compte : Les Émirats arabes unis répondent à de nombreux critères pour ceux qui recherchent la confidentialité financière. Ils offrent un style de vie cosmopolite avec des infrastructures modernes , une absence d’impôt sur le revenu et une grande confidentialité. Grâce à des investissements relativement modérés (environ 500 000 $) , il est possible d’obtenir un permis de séjour de 10 ans renouvelable indéfiniment. Il n’est pas nécessaire de résider aux Émirats arabes unis pour conserver ce permis (ce qui en fait une solution idéale comme résidence de repli). Avec les nouvelles lois, la possibilité (bien que rare) d’acquérir la citoyenneté est désormais envisageable, avec l’autorisation de la double nationalité dans certains cas. Le secteur bancaire des Émirats arabes unis est de renommée mondiale et l’ouverture de comptes en tant que résident est simple ; vous bénéficiez ainsi de la confidentialité mentionnée précédemment. En revanche, la transparence mondiale signifie que si vous restez résident fiscal dans un autre pays, votre banque des Émirats arabes unis peut toujours déclarer votre compte à ce pays d’origine via le système CRS. Cependant, de nombreux investisseurs utilisent les Émirats arabes unis comme résidence fiscale principale (en transférant leur résidence depuis des juridictions à forte imposition) précisément pour éviter légalement la déclaration CRS vers un pays à forte imposition . Étant donné que les Émirats arabes unis ne prélèvent pas d'impôts et ne pratiquent pas de surveillance indiscrète, une fois installé sur place, votre vie financière peut être organisée avec un haut degré de confidentialité.
Saint-Kitts-et-Nevis
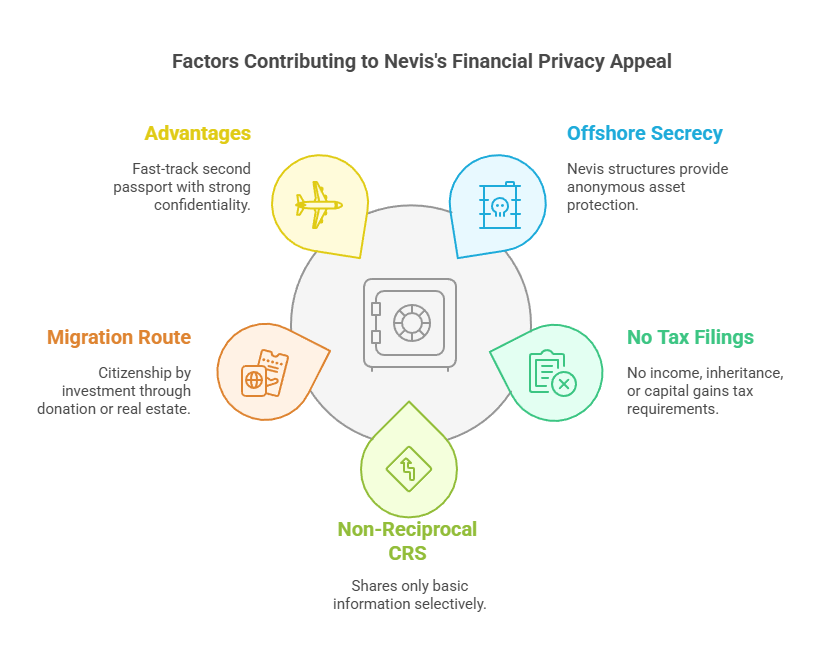
Secret bancaire : Saint-Kitts-et-Nevis, fédération de deux îles des Caraïbes, est réputée pour son programme de citoyenneté par investissement (CBI), le plus ancien au monde (depuis 1984). Outre son passeport d'investissement, elle offre un environnement financier offshore discret. Nevis, la plus petite île, jouit notamment de la réputation d'être « l'un des paradis fiscaux les plus secrets au monde » . La législation du pays comprend des dispositions strictes en matière de confidentialité. Par exemple, la loi sur les relations confidentielles de Nevis criminalise la divulgation non autorisée d'informations obtenues dans le cadre d'activités financières. Le secret bancaire est profondément ancré : les institutions financières de Saint-Kitts-et-Nevis ne sont pas tenues de déclarer les soldes ou les transactions de leurs clients auprès d'un registre public et, traditionnellement, elles ne partageaient pas facilement leurs données, même avec les gouvernements étrangers. Un rapport d'enquête de 2018 a mis en lumière le fait que, tandis que de nombreux paradis fiscaux cédaient aux pressions en faveur de la transparence, Nevis « a renforcé son secret » et a maintenu les informations de ses clients hors de portée des autorités étrangères. Il a été noté que Nevis avait été impliquée dans diverses fraudes internationales précisément parce que sa législation bancaire et des sociétés rend presque impossible pour les tiers de connaître l'identité des propriétaires d'actifs sur place. Des sociétés et des fiducies anonymes peuvent être créées à Nevis avec des administrateurs désignés, et Nevis ne tient pas de registre public des bénéficiaires effectifs ni ne reconnaît les jugements étrangers demandant des informations sur les actifs sans une nouvelle procédure judiciaire locale. Tout cela contribue à un voile financier très efficace . En bref, le secret bancaire à Saint-Kitts-et-Nevis est parmi les plus robustes des Caraïbes. Bien que les autorités de réglementation nationales puissent superviser les banques, la juridiction s'enorgueillit de protéger la confidentialité des clients contre les enquêtes extérieures , ce qui constitue un argument de vente majeur pour son secteur des services offshore.
Protection des données : Saint-Kitts-et-Nevis ne dispose pas d'une législation aussi élaborée en matière de protection des données personnelles que, par exemple, l'UE ou Singapour. Toutefois, le pays a pris des mesures, conformément au modèle de l'Organisation des États des Caraïbes orientales (OECO), pour mettre en œuvre une réglementation sur la protection des données. Plus précisément, la confidentialité des données financières est protégée par des lois spécifiques . Les employés du secteur financier sont tenus de prêter serment de confidentialité . Par ailleurs, Nevis propose des instruments de protection d'actifs reconnus – les LLC et les fiducies de Nevis – qui, par conception, garantissent la confidentialité des données financières (aucune publication n'est effectuée et la divulgation d'informations à des tiers peut constituer une infraction). Bien qu'une loi formelle sur la protection des données soit encore en cours d'élaboration, la confidentialité des données financières personnelles est, dans les faits, élevée. De plus, en tant que petit pays, Saint-Kitts-et-Nevis dispose de systèmes bureaucratiques de partage de données moins complexes ; les informations restent généralement au sein de leur source (par exemple, au sein d'une banque ou du service de la citoyenneté) et ne sont pas diffusées. Le gouvernement s'est également engagé à garantir la confidentialité des demandeurs de citoyenneté par investissement : Saint-Kitts ne publie pas les noms des nouveaux citoyens économiques. (Antigua est connue pour ne pas divulguer explicitement les noms de ses citoyens bénéficiant du programme CBI). Un cas de fuite d'identité concernant un citoyen CBI sur une île voisine (Grenade) a suscité l'inquiétude. Saint-Kitts-et-Nevis souligne que de telles violations ne se produisent pas dans le cadre de son programme.
Obligations de déclaration financière : Pour les résidents et les personnes ayant des comptes bancaires à Saint-Kitts-et-Nevis, les obligations de déclaration nationale sont minimales. Il n’existe aucun impôt sur le revenu des personnes physiques à Saint-Kitts-et-Nevis , ni impôt sur les plus-values ou les successions. Les résidents ne sont pas tenus de déclarer leurs revenus (seules les cotisations de sécurité sociale et certaines taxes indirectes locales sont dues). Par conséquent, les particuliers ne sont jamais obligés de déclarer leurs revenus ou actifs étrangers au gouvernement , car il n’y a tout simplement aucune obligation fiscale de le faire. Cette absence d’obligation de déclaration s’étend aux sociétés sous certaines conditions : les sociétés offshore de Nevis (SARL, IBC) ne paient aucun impôt local et ne publient aucun état financier. Les informations financières ne peuvent être soumises que si une société choisit d’utiliser le système financier national, mais même dans ce cas, elles ne sont pas accessibles au public. Par ailleurs, Saint-Kitts-et-Nevis a une approche particulière en matière de divulgation financière pour les fonctionnaires (qui ne concerne pas les investisseurs privés) ; en général, la confidentialité est une valeur importante, même dans ce domaine. Pour une personne fortunée qui envisage Saint-Kitts-et-Nevis principalement comme option de citoyenneté (et qui y conserve éventuellement des actifs via des structures offshore), il est important de noter qu'il n'est pas nécessaire de résider dans le pays pour conserver sa citoyenneté ou bénéficier des avantages fiscaux. En effet, si cette personne devenait résidente de Saint-Kitts-et-Nevis, elle ne serait soumise à aucune obligation locale de déclarer son patrimoine mondial , ce qui confirme le statut de paradis fiscal du pays. Cette opacité administrative signifie que tout patrimoine détenu par un investisseur à Saint-Kitts-et-Nevis n'est soumis à aucun contrôle ni enregistrement local, hormis ce que l'investisseur choisit de divulguer.
Transparence fiscale (CRS et FATCA) : Dans le cadre de ses obligations internationales, Saint-Kitts-et-Nevis a dû faire des concessions. Le pays a signé un accord FATCA de type 1 avec les États-Unis en 2015, obligeant ainsi les banques à déclarer les comptes des ressortissants américains à l’autorité compétente de Saint-Kitts-et-Nevis, qui les transmet ensuite à l’IRS. Conformément à la Norme commune de déclaration (CRS) de l’OCDE, Saint-Kitts-et-Nevis s’est engagé relativement tôt (afin d’éviter d’être inscrit sur la liste noire de l’UE) et a effectué ses premiers échanges CRS entre 2018 et 2019. Le pays est répertorié comme ayant fourni des informations à ses partenaires à partir de 2019. Toutefois, Saint-Kitts-et-Nevis est classé comme « non réciproque de façon permanente » au titre de la CRS , ce qui signifie qu’il transmet des données mais n’en reçoit pas (puisqu’il n’a pas de système d’impôt sur le revenu des personnes physiques). Toutes les principales banques et institutions financières locales ont mis en place des systèmes de conformité et échangent désormais automatiquement chaque année les informations relatives aux comptes financiers de leurs clients non citoyens et non résidents avec leurs juridictions d’origine. Cela réduit quelque peu l'anonymat des étrangers qui déposent des fonds dans des banques de Saint-Kitts-et-Nevis tout en restant résidents fiscaux ailleurs. Cependant, certains clients avertis contournent ce problème en devenant résidents de Saint-Kitts-et-Nevis (ou du moins en y déclarant leur résidence fiscale) afin que leurs comptes ne soient pas déclarés dans un pays à forte imposition. Saint-Kitts-et-Nevis n'ayant pas d'autorité fiscale habilitée à recevoir ces informations, une personne qui est uniquement résidente fiscale de Saint-Kitts-et-Nevis voit théoriquement ses informations collectées par les banques dans le cadre de la norme CRS, mais n'a aucun partenaire étranger auquel les transmettre (si ce n'est peut-être l'autorité compétente de Saint-Kitts-et-Nevis, qui se contenterait alors de les conserver). En résumé, Saint-Kitts-et-Nevis a mis en œuvre les normes CRS et FATCA sur le papier, mais l'investisseur avisé peut en gérer les conséquences pratiques. Il est à noter que, par le passé, Saint-Kitts-et-Nevis participait très peu aux traités d'échange de renseignements, mais que, sous la pression de l'UE, le pays a renforcé sa conformité formelle. Cette juridiction tente toujours de se différencier par le fait que les informations qu'elle collecte ne sont pas facilement accessibles ni utilisées au-delà du cadre strict des demandes CRS , et qu'elle échange probablement des données avec beaucoup moins de pays qu'un pays de l'UE, par exemple.
Restrictions relatives au partage d'informations : Saint-Kitts-et-Nevis dispose de peu de traités imposant un partage d'informations à grande échelle . L'État a conclu quelques accords d'échange de renseignements fiscaux (AERF) avec une poignée de pays et des traités d'entraide judiciaire en matière pénale. Toutefois, comparé à des États plus importants, son réseau de traités est limité. Pour qu'un gouvernement ou un créancier étranger obtienne des informations, il doit souvent obtenir une ordonnance d'un tribunal local à Saint-Kitts ou à Nevis , une procédure complexe. Nevis, en particulier, a bâti son industrie offshore en créant des obstacles juridiques aux enquêtes étrangères : par exemple, pour poursuivre un trust de Nevis, un plaignant étranger doit verser une caution importante et intenter une action en justice conformément au droit de Nevis, et même dans ce cas, la législation sur les trusts restreint considérablement les informations pouvant être divulguées ou saisies. De même, le droit bancaire ne s'applique pas aux citations à comparaître étrangères, sauf si elles sont reconnues par un tribunal local. Comme le soulignait l'article du Guardian, même les enquêteurs britanniques ne peuvent obtenir d'informations sur la propriété des sociétés de Nevis (contrairement aux Îles Vierges britanniques où le Royaume-Uni a accès à un registre). Le secret est payant , comme le reconnaissent ouvertement les autorités de Nevis : il génère des inscriptions et des frais. Le gouvernement est donc incité à limiter le partage d'informations aux seules personnes qui en ont besoin. Lors des négociations du CRS, ces îles ont insisté pour obtenir des garanties quant à l'utilisation des données ; si un partenaire ne protège pas la confidentialité, Saint-Kitts-et-Nevis peut suspendre sa coopération. En pratique, à moins qu'un investisseur ne soit impliqué dans un crime grave entraînant des poursuites internationales, il est très peu probable que ses informations financières à Saint-Kitts-et-Nevis soient divulguées à l'étranger . La principale exception concerne les pays d'origine qui font partie du CRS (ce qui est probable) et où l'investisseur n'a pas changé de résidence fiscale : dans ce cas, le solde de base de son compte est communiqué. Mais en dehors de ce processus automatisé, il n'existe aucun moyen public ou privé facilement accessible de consulter le patrimoine d'une personne dans cette fédération . Cela inclut l'identité des citoyens ayant obtenu la citoyenneté par investissement – Saint-Kitts ne publie pas les noms de ceux qui acquièrent la citoyenneté par investissement, de sorte que la nouvelle nationalité d'une personne peut rester secrète (seuls quelques fonctionnaires du gouvernement le savent, sous serment de secret).
Citoyenneté par investissement – Présentation du programme : Saint-Kitts-et-Nevis figure souvent parmi les meilleurs programmes de citoyenneté par investissement pour sa longévité et ses avantages. Il offre la citoyenneté directe (passeport) en échange d’une contribution économique , sans obligation de résidence. Les investisseurs ont deux options principales :
Contribution à un fonds gouvernemental : Depuis 2024, la contribution minimale est de 250 000 $ US au Fonds de contribution pour un État insulaire durable (SISC) pour un demandeur unique. Il s’agit d’une contribution unique et non remboursable. (Auparavant, Saint-Kitts proposait des réductions temporaires – par exemple, 150 000 $ ou 125 000 $ – mais le gouvernement a uniformisé le montant à 250 000 $ afin de s’aligner sur les autres programmes de contribution pour un État insulaire durable.) La contribution couvre le demandeur principal ; les personnes à charge supplémentaires nécessitent des contributions plus élevées (par exemple, 300 000 $ pour une famille de quatre personnes). Saint-Kitts est connu pour ajuster ses tarifs ; récemment, le montant de la contribution a été réduit de 300 000 $ à 250 000 $ afin de rester compétitif.
Investissement immobilier : Un demandeur peut investir dans des biens immobiliers agréés (tels que des appartements ou villas de luxe). L’ investissement minimum a été abaissé en octobre 2024 à 325 000 $ (contre 400 000 $ auparavant) pour une part ou un appartement en copropriété, et à 600 000 $ pour une maison individuelle. Le bien doit être détenu pendant au moins 5 ans (contre 7 ans auparavant pour le montant inférieur). À l’issue de cette période, il peut être vendu, potentiellement même à un autre demandeur d’investissement au titre du programme CBI. Cette option entraîne généralement des frais gouvernementaux supplémentaires (plus de 25 000 $). Les récentes modifications apportées par Saint-Kitts ont rendu l’investissement immobilier plus attractif en abaissant le seuil à 325 000 $.
Quel que soit le mode de demande choisi, les demandeurs doivent également s'acquitter de frais de vérification préalable (environ 7 500 $ à 10 000 $ pour le demandeur principal) et de frais de traitement. Des frais gouvernementaux de 10 000 $ par personne à charge supplémentaire sont également à prévoir dans le cadre de l'option de financement.
Délai de traitement : Saint-Kitts-et-Nevis s’est toujours enorgueilli de son processus rapide, d’environ 4 à 6 mois entre la demande et l’obtention du passeport. Grâce à une procédure accélérée premium (moyennant un supplément), les approbations ont été délivrées en seulement 2 à 3 mois. Ce délai inclut la vérification des antécédents effectuée par des cabinets internationaux. Le gouvernement propose une option officielle de demande accélérée en 90 jours. En règle générale, les demandeurs peuvent espérer obtenir leur certificat de citoyenneté et leur passeport dans un délai de six mois si leur dossier est complet. L’ efficacité et la fiabilité du traitement des demandes à Saint-Kitts constituent un atout majeur : fruit de plusieurs décennies d’expérience, le système est parfaitement rodé.
Droits et avantages : Le passeport de Saint-Kitts-et-Nevis permet l'accès sans visa ou avec visa à l'arrivée à environ 150 pays , dont le Royaume-Uni, l'espace Schengen, Hong Kong, Singapour et d'autres (à l'exception des États-Unis et du Canada). Il est apprécié pour sa facilité de voyage et comme seconde nationalité stable. Saint-Kitts permet également de résider dans n'importe quel pays de la CARICOM . Il n'y a aucune obligation de résider à Saint-Kitts ni même de s'y rendre (bien qu'un court séjour soit encouragé). Les citoyens qui choisissent de résider dans la fédération ne sont pas imposés sur leurs revenus mondiaux . Nombre d'entre eux ne déménagent pas ; ils utilisent leur passeport pour leur mobilité et comme solution de repli. Certains l'utilisent pour devenir résidents fiscaux dans un pays à fiscalité nulle (en déménageant physiquement), s'affranchissant ainsi des impôts et des obligations déclaratives de leur pays d'origine – ce qui est lié à la protection de leur vie privée financière.
Double nationalité : La double nationalité est pleinement autorisée à Saint-Kitts-et-Nevis . La fédération n'impose aucune restriction à la possession de plusieurs nationalités et n'exige même pas des candidats qu'ils renoncent à leur nationalité d'origine. Depuis l'indépendance en 1983, la double nationalité est permise. Le succès du programme d'investissement pour la citoyenneté (PIC) repose sur ce principe, car les investisseurs ne participeraient pas s'ils devaient renoncer à leur nationalité d'origine. Par conséquent, lorsque vous obtenez la citoyenneté de Saint-Kitts-et-Nevis par investissement, vous conservez votre nationalité précédente (à condition que votre pays d'origine autorise également la double nationalité). Le passeport de Saint-Kitts-et-Nevis peut simplement s'ajouter à votre nationalité d'origine. Le gouvernement de Saint-Kitts-et-Nevis ne communique pas non plus votre nouvelle nationalité aux autres pays. Ainsi, vous pouvez discrètement détenir ce second passeport à titre privé. De nombreuses personnes fortunées utilisent leur passeport de Saint-Kitts-et-Nevis pour leurs opérations bancaires ou pour voyager sous une autre identité, ce qui renforce leur confidentialité. Vous n'êtes pas tenu de déclarer vos autres nationalités à Saint-Kitts-et-Nevis, et Saint-Kitts-et-Nevis ne partage pas sa liste de citoyens avec d'autres pays. Cette politique d'acceptation tacite de la double (ou multiple) nationalité a été un facteur clé de l'attrait du programme de citoyenneté par investissement. En bref, Saint-Kitts-et-Nevis reconnaît et accepte la double nationalité, tant sur le plan juridique que pratique. Vous ne perdrez pas votre nationalité de Saint-Kitts si vous en acquérez une autre, et inversement.
Malta

La réputation de Malte en tant que centre financier sécurisé découle de lois solides sur le secret bancaire et de normes strictes de protection des données, offrant aux particuliers fortunés un mélange de confidentialité financière et de traitement fiscal favorable.
Secret bancaire et confidentialité financière : La loi maltaise impose une obligation stricte de confidentialité aux banques et aux institutions financières. La loi bancaire et la loi sur le secret professionnel exigent de tous les employés qu’ils préservent la confidentialité des informations clients en toutes circonstances , même après la fin de leur contrat. La divulgation non autorisée d’informations bancaires constitue une infraction pénale passible d’amendes et d’emprisonnement. Les banques ne peuvent divulguer les données clients que dans des cas précis, notamment lorsqu’une autre loi maltaise l’exige, sur ordonnance judiciaire, avec le consentement explicite du client, ou dans le cadre d’enquêtes sur des crimes graves tels que le blanchiment d’argent. En dehors de ces exceptions, les institutions financières maltaises protègent rigoureusement l’identité de leurs clients, les informations relatives à leurs comptes et leurs transactions. Ce cadre juridique de secret bancaire, associé à une culture de conformité, garantit une protection optimale des données bancaires privées contre les demandes de renseignements non sollicitées ou émanant de l’étranger.
Protection des données : En tant qu'État membre de l'UE, Malte applique le RGPD (Règlement général sur la protection des données) en matière de protection des données personnelles. La loi maltaise sur la protection des données de 2018 transpose le RGPD localement, ce qui signifie que les banques et autres entreprises doivent traiter les données personnelles de leurs clients en respectant des règles strictes de consentement, de limitation des finalités et de sécurité. Le Commissaire maltais à l'information et à la protection des données (IDPC) veille à l'application de ces lois et peut auditer les institutions financières afin d'en garantir la conformité. Concrètement, cela confère aux clients des banques des droits importants – notamment l'accès à leurs données et la possibilité de les rectifier ou de les effacer – et oblige les banques à maintenir des protocoles de cybersécurité et de confidentialité robustes. À Malte, les données financières sensibles ne peuvent être partagées ni traitées sans base légale, et toute violation est passible de lourdes sanctions. Ces mesures complètes de protection des données complètent le secret bancaire, créant ainsi de multiples niveaux de confidentialité pour les titulaires de comptes.
Obligations de déclaration financière : Le système fiscal maltais est attractif pour les résidents étrangers grâce à son régime d'imposition sur les revenus rapatriés . Les personnes physiques résidant à Malte mais n'y ayant pas leur domicile fiscal ne sont imposées que sur leurs revenus et plus-values réalisés à Malte, ainsi que sur les revenus étrangers rapatriés (transférés à Malte). Les revenus étrangers conservés à l'étranger ne sont pas soumis à l'impôt maltais. Autrement dit, un résident maltais non domicilié n'est généralement pas tenu de déclarer ses actifs ou revenus mondiaux tant que ces revenus restent offshore. Il n'existe pas d'impôt sur la fortune ni sur le patrimoine net à Malte, ni de droits de succession ou de donation sur les biens personnels. Cela signifie que les résidents maltais n'ont pas à déclarer annuellement leurs comptes bancaires à l'étranger ni leurs avoirs détenus à l'étranger à des fins fiscales locales (hormis les revenus qu'ils rapatrient effectivement à Malte). Les revenus nationaux (et les revenus étrangers transférés à Malte) doivent être déclarés et sont imposés à un taux progressif pouvant atteindre 35 %. Toutefois, l'absence d'impôt sur la fortune et le régime d'imposition sur les revenus rapatriés réduisent considérablement les obligations de déclaration financière pour ceux qui en tiennent compte. Les résidents fortunés combinent souvent ces règles avec des programmes spéciaux (comme le Programme de résidence mondiale) pour bénéficier d'une vie financière très avantageuse fiscalement et privée à Malte.
Accords de transparence fiscale (CRS et FATCA) : Malgré son secret bancaire, Malte participe aux initiatives mondiales de transparence fiscale . Conformément à la Norme commune de déclaration (CRS) de l’OCDE, les institutions financières maltaises échangent automatiquement des informations sur les comptes financiers détenus par des non-résidents avec les autorités fiscales des pays de résidence de ces derniers. Malte a mis en œuvre la CRS via la directive européenne DAC2 en 2016. De ce fait, les banques maltaises doivent déclarer annuellement les informations d’identification, les soldes des comptes, les intérêts perçus, etc., de leurs clients résidents fiscaux à l’étranger. Par ailleurs, Malte a conclu un accord intergouvernemental FATCA de type 1 avec les États-Unis. Les banques maltaises identifient les comptes détenus par des citoyens ou résidents américains et transmettent ces données à l’administration fiscale maltaise, qui les communique ensuite au Service des impôts internes (IRS) des États-Unis. Grâce à FATCA et à la CRS, Malte échange des informations sur les comptes avec plus de 100 pays. Il est important de souligner que ces échanges automatiques s’effectuent dans un cadre légal : seules les informations définies sont partagées, et uniquement avec les autorités des juridictions participantes. Les titulaires de comptes maltais résidant exclusivement à Malte (et non soumis à déclaration ailleurs) ne sont pas concernés par ces obligations de divulgation. En résumé, Malte se conforme aux normes CRS et FATCA, ce qui signifie qu'elle partage des données financières à l'international, mais de manière contrôlée et réciproque, et non à la demande ponctuelle d'émetteurs étrangers.
Restrictions relatives au partage d'informations : Outre les échanges automatiques formels et les obligations envers l'UE, Malte encadre strictement la communication d'informations financières aux gouvernements étrangers. Le secret bancaire n'est pas levé à la simple demande d'une autorité étrangère ou d'un particulier. Les gouvernements ou organismes étrangers souhaitant obtenir des informations spécifiques sur un compte doivent emprunter les voies officielles, généralement dans le cadre d'une convention fiscale bilatérale, d'une demande de coopération administrative auprès de l'UE ou d'un traité d'entraide judiciaire en matière pénale. Même dans ce cas, les autorités maltaises ne fournissent d'informations que si la demande remplit les critères légaux (par exemple, s'il s'agit d'une enquête sérieuse et bien définie, étayée par des preuves suffisantes, et non d'une simple recherche d'informations à titre exploratoire). Les forces de l'ordre et les autorités de régulation maltaises peuvent accéder aux relevés bancaires pour leurs enquêtes et coopérer avec leurs homologues étrangers, mais cette coopération est régie par le droit maltais et requiert souvent une décision de justice. En pratique, cela signifie que les autorités fiscales étrangères ne peuvent pas librement enquêter sur les comptes bancaires maltais, sauf si l'enquête relève d'un accord tel que la norme CRS ou d'une procédure conventionnelle à laquelle Malte a souscrit. Ce seuil élevé garantit la confidentialité financière. Par ailleurs, Malte est signataire de la convention multilatérale de l'OCDE sur la coopération fiscale et de nombreuses conventions de double imposition. Elle échangera donc des informations lorsqu'elle y est légalement tenue, mais toujours dans le respect du principe de spécialité (utilisation des données uniquement aux fins convenues) et de confidentialité. Pour les investisseurs, cela constitue une garantie supplémentaire que leurs affaires financières à Malte ne seront pas accessibles à des tiers sans procédure régulière et justification.
Voies d'immigration par investissement : Malte propose des programmes de citoyenneté et de résidence par investissement , attirant les investisseurs qui recherchent la résidence dans l'UE, un passeport solide et la confidentialité financière.
Citoyenneté par investissement (naturalisation pour services exceptionnels) – Le programme de citoyenneté par investissement de Malte (officiellement la naturalisation pour investisseurs exceptionnels maltais) octroie un passeport maltais en échange d'une contribution économique substantielle. Les candidats doivent d'abord verser une contribution non remboursable au Fonds national de développement selon deux modalités : environ 750 000 $ (pour une procédure accélérée de résidence de 12 mois) ou 600 000 $ (pour la procédure standard de 36 mois). De plus, l'investisseur doit soit acquérir un bien immobilier d'une valeur d'au moins 700 000 € (environ 770 000 $), soit louer un bien pendant 5 ans avec un loyer annuel d'au moins 16 000 € (environ 18 000 $). Il doit également faire un don de 10 000 € (environ 11 000 $) à une organisation caritative ou à but non lucratif maltaise. Une fois ces conditions remplies et après une procédure de vérification rigoureuse, le demandeur et sa famille peuvent obtenir la nationalité maltaise. Le délai global est d'environ 12 à 36 mois de résidence (selon le montant de l'investissement), auxquels s'ajoutent 6 à 8 mois de traitement pour les vérifications d'antécédents et l'approbation des documents. Dans le cas le plus rapide, un investisseur peut obtenir la nationalité maltaise en un peu plus d' un an et demi . Le programme de citoyenneté par investissement de Malte est plafonné annuellement et applique les procédures de vérification les plus strictes au monde (vérification de la provenance des fonds, des antécédents judiciaires, etc.), garantissant ainsi que seuls les candidats sérieux soient retenus. Il en résulte une citoyenneté européenne très précieuse, offrant le droit de résider partout dans l'UE et de voyager sans visa dans environ 180 pays, sans compromettre la confidentialité financière à Malte durant toute la procédure.
Résidence permanente par investissement (MPRP) – Pour ceux qui souhaitent obtenir un statut de résident, le Programme de résidence permanente de Malte permet aux investisseurs (et à leurs familles) d'obtenir une résidence maltaise permanente en 4 à 6 mois environ, sans condition de nationalité. Le MPRP exige une contribution gouvernementale et un investissement immobilier . Les investisseurs qui choisissent d' acheter un bien immobilier doivent acquérir un bien à Malte d'une valeur minimale de 300 000 € à 350 000 € (selon la localisation) et verser une contribution gouvernementale non remboursable de 28 000 € (environ 30 000 $). Ceux qui optent pour la location peuvent louer un bien pour un loyer annuel minimum de 10 000 € à 12 000 € (contrat de 5 ans minimum) et verser une contribution plus élevée de 58 000 € (environ 62 000 $). Dans les deux cas, des frais administratifs supplémentaires de 40 000 € sont applicables, ainsi qu'un don de 2 000 € (environ 2 200 $) à une association caritative maltaise. Une fois la demande approuvée, l'investisseur reçoit un certificat de résidence permanente et des cartes pour sa famille, leur permettant de vivre, travailler et s'installer à Malte indéfiniment. Il est à noter que le MPRP n'impose aucune durée de séjour minimale : le statut de résident permanent maltais peut être maintenu à distance, ce qui est idéal pour les personnes soucieuses de leur vie privée. Si la résidence permanente ne donne pas droit à un passeport européen, elle peut faciliter l'obtention d'une naturalisation après cinq ans de résidence effective. De nombreuses personnes fortunées utilisent le MPRP pour s'implanter à Malte (et dans l'UE) et bénéficier d'avantages tels que l'exemption de visa pour les voyages dans l'espace Schengen, sans incidence fiscale immédiate. L'investissement requis pour ce programme (environ 150 000 $ à 170 000 $ au total, hors acquisition immobilière susceptible d'être revendue) est très compétitif par rapport à l'obtention d'un permis de séjour dans l'UE. Globalement, l'offre de Malte en matière d'immigration par investissement est bien réglementée et transparente , offrant un équilibre entre les opportunités (accès à l'UE, avantages fiscaux) et l'exigence du pays en matière d'intégrité (diligence raisonnable et contrôles de conformité).
Délais de naturalisation : Pour les investisseurs bénéficiant des programmes accélérés de Malte, le délai d’obtention de la citoyenneté est court. Dans le cadre du programme d’investissement « Services exceptionnels », un candidat peut prétendre à la naturalisation après 12 mois de résidence (en cas de contribution plus élevée) ou 36 mois (avec une contribution plus faible). Cette résidence ne requiert pas une présence physique permanente (les investisseurs y répondent généralement par des visites périodiques et la possession d’une carte de séjour), ce qui rend le délai tout à fait réalisable. Une fois la condition de 12 ou 36 mois remplie et après avoir satisfait à toutes les exigences de vérification, le certificat de citoyenneté est délivré en quelques mois. Ainsi, le délai total d’obtention d’un passeport maltais peut être aussi court qu’environ 1.5 an (avec l’option d’un an).
En dehors du contexte de l'investissement, la procédure de naturalisation classique à Malte est longue et discrétionnaire. La loi autorise un étranger à demander la nationalité maltaise après cinq ans de résidence légale (cinq ans sur les sept dernières années, dont une année consécutive immédiatement avant la demande). En pratique, cependant, l'obtention de l'approbation peut prendre de sept à dix ans . Les candidats doivent démontrer des liens étroits avec Malte – tels qu'une résidence de longue durée, une intégration sociale et parfois la maîtrise de la langue – et le gouvernement dispose d'un large pouvoir discrétionnaire pour approuver ou refuser les demandes. Par exemple, il faut généralement avoir passé la majeure partie de ces cinq années (et non pas seulement être titulaire d'un permis de séjour) et réussir des entretiens sur le civisme maltais. En raison de ces critères stricts, la voie classique de la naturalisation est rare pour les migrants à motivation purement économique. La plupart des personnes fortunées optent donc pour la voie de l'investissement ou conservent leur statut de résident. En résumé, la naturalisation à Malte par investissement est rapide (1 à 3 ans), tandis que la voie classique exige de la patience , une résidence effective et une assimilation sur plusieurs années.
Politique de double nationalité : Malte n’impose aucune restriction à la double nationalité . Les citoyens maltais, qu’ils soient nés à Malte ou naturalisés, sont autorisés à posséder plusieurs nationalités. Un investisseur qui acquiert la nationalité maltaise peut conserver sa nationalité d’origine sans difficulté : la loi maltaise sur la citoyenneté autorise explicitement la double nationalité et n’exige aucune renonciation. Cette politique libérale constitue un avantage considérable, car elle permet aux nouveaux citoyens de bénéficier d’un passeport maltais/européen pour voyager et faire des affaires, tout en conservant leur nationalité d’origine et leurs liens financiers à l’étranger.
Panama
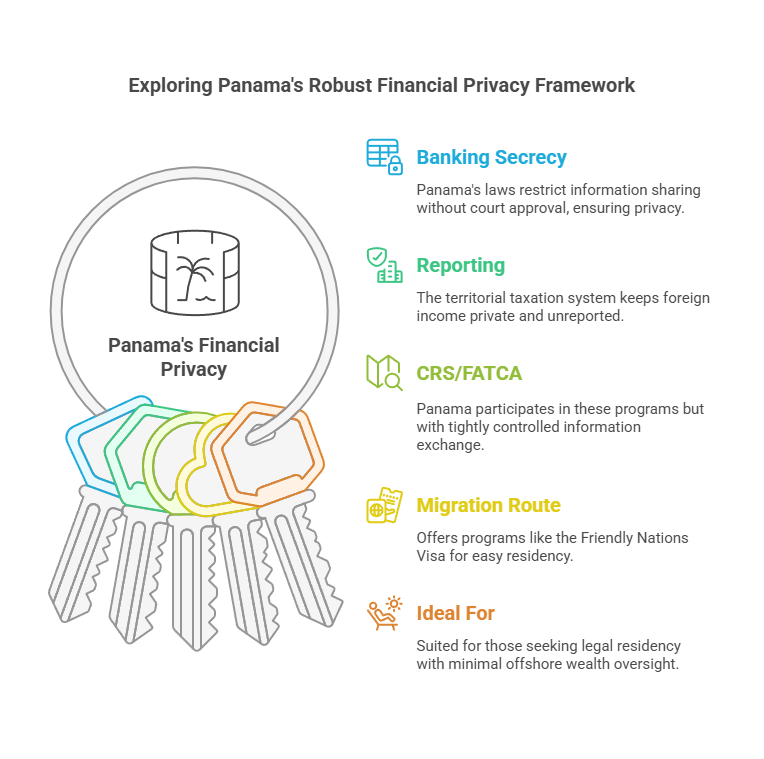
La silhouette moderne du Panama reflète son statut de centre financier mondial. Le pays allie une tradition stricte de secret bancaire à un système fiscal territorial, ce qui en fait une juridiction prisée des investisseurs en quête de confidentialité financière et de résidence dans un environnement fiscal faible.
Secret bancaire et confidentialité financière : Le Panama est un pays où le secret bancaire est une tradition bien ancrée dans la loi. La réglementation interdit aux banques panaméennes de partager les informations de leurs clients avec des tiers, sauf dans des circonstances très limitées et légalement définies. Concrètement, les banques panaméennes ne peuvent divulguer les détails des comptes d'un client qu'avec son consentement ou lorsque la loi panaméenne l'exige, par l'intermédiaire d'une autorité compétente. L'article 111 de la loi bancaire panaméenne impose une stricte confidentialité : les employés de banque sont tenus de préserver la confidentialité de toutes les informations relatives aux transactions des clients, et toute violation est passible de sanctions. Les clients panaméens ont droit au respect de la vie privée dans leurs relations bancaires, conformément à la loi. Même au sein des banques, l'accès aux données clients est strictement contrôlé, et les banques sont tenues de mettre en œuvre des systèmes de sécurité internes robustes afin de prévenir les fuites. La loi ne prévoit que de rares exceptions : par exemple, une ordonnance judiciaire dans le cadre d'une enquête pénale nationale, une demande de l'autorité de régulation bancaire à des fins de supervision, ou les divulgations requises par la législation anti-blanchiment (par exemple, le signalement d'activités suspectes). Point essentiel, les gouvernements étrangers ne peuvent contraindre directement les banques panaméennes à divulguer des informations ; toute demande en ce sens doit être transmise aux autorités panaméennes et respecter la législation locale. L’engagement indéfectible du Panama en matière de confidentialité a toujours rendu très difficile l’accès aux données bancaires pour les tiers. Les titulaires de comptes bénéficient d’un haut degré d’anonymat (les comptes étant souvent détenus par l’intermédiaire de sociétés offshore ou de fondations) et de la certitude que leurs banques ne divulgueront aucune information sans motif légitime et sérieux, autorisé par la loi panaméenne. Bien que le Panama ait renforcé sa transparence ces dernières années (sous la pression internationale), ses banques opèrent toujours sous l’un des régimes de secret bancaire les plus protecteurs au monde, ce qui contribue largement à l’attractivité du pays dans les classements relatifs à la protection de la vie privée financière.
Protection des données : Le Panama a adopté en 2019 une loi complète sur la protection des données personnelles (loi n° 81, entrée en vigueur en mars 2021) afin de renforcer les droits à la vie privée à l'ère numérique. En vertu de cette loi, toute entité traitant des données personnelles doit obtenir le consentement de la personne concernée et lui expliquer la finalité de la collecte des données. Les institutions financières, qui gèrent des informations personnelles et financières sensibles, sont tenues de garantir la confidentialité et la sécurité de ces données dans des bases de données cryptées. La loi confère aux individus le droit d'accéder à leurs données, de corriger les inexactitudes et même d'en demander l'effacement (droits analogues aux droits ARCO prévus par le RGPD). Son application est supervisée par l'Autorité nationale panaméenne pour la transparence et l'accès à l'information (ANTAI), qui peut enquêter sur les plaintes et infliger des amendes en cas d'utilisation abusive des données personnelles. Il convient de noter que le secteur bancaire panaméen dispose de sa propre réglementation en matière de protection de la vie privée, édictée par la Surintendance des banques, qui, à certains égards, prévaut sur la loi générale. Les banques étaient déjà soumises à des obligations de confidentialité (comme indiqué précédemment), et en 2022, l'autorité de régulation bancaire a publié la Règle 1-2022 afin d'harmoniser le traitement des données bancaires avec la nouvelle loi, tout en préservant les normes sectorielles. Concrètement, cela signifie que les banques panaméennes doivent mettre en œuvre des mesures de cybersécurité rigoureuses, limiter l'accès aux données au personnel autorisé et veiller à ce que les informations clients ne soient ni utilisées à mauvais escient ni divulguées. Elles sont exemptées de certaines dispositions de la Loi 81 uniquement parce qu'elles sont soumises à des règles sectorielles tout aussi strictes, voire plus strictes. Pour le client, il en résulte que ses données personnelles et financières bénéficient d'une protection juridique solide au Panama. Les banques ne peuvent ni partager ni vendre arbitrairement les données clients, et toute violation de la confidentialité – qu'elle soit due à un piratage ou à une malversation interne – exposerait la banque à des poursuites judiciaires et à des sanctions réglementaires. Globalement, le paysage de la protection des données au Panama évolue pour répondre aux normes internationales, ajoutant un niveau de confidentialité supplémentaire au secret bancaire traditionnel.
Obligations de déclaration financière : Le Panama applique un système d’imposition territoriale , ce qui simplifie considérablement la déclaration financière pour les résidents. Seuls les revenus perçus au Panama sont soumis à l’impôt sur le revenu panaméen ; les revenus de source étrangère en sont totalement exonérés. Par conséquent, les résidents panaméens (y compris les expatriés) n’ont pas à déclarer leurs revenus perçus à l’étranger, leurs comptes bancaires à l’étranger ni leurs actifs aux autorités fiscales locales, à condition que ces actifs ou revenus ne soient pas de source panaméenne. Les résidents ne sont pas tenus de déclarer leur patrimoine mondial ni de déposer une déclaration annuelle de leurs « actifs étrangers », car ce patrimoine n’entre pas dans le champ d’application de l’impôt panaméen. De plus, le Panama n’impose ni impôt sur la fortune ni droits de succession . Une personne fortunée résidant au Panama peut conserver des investissements à l’étranger sans aucune obligation d’imposition ou de déclaration locale sur ces actifs. Les seuls impôts au Panama susceptibles d’entraîner une déclaration sont ceux liés aux activités locales : par exemple, si une personne exploite une entreprise panaméenne ou perçoit un salaire ou des revenus locatifs locaux, ces revenus doivent être déclarés sur une déclaration de revenus panaméenne. Les plus-values sur les investissements étrangers ne sont pas imposées au Panama et il n’y a aucune obligation d’en informer le gouvernement. Même pour les revenus de source panaméenne, les déclarations fiscales sont simples (le taux d'imposition sur le revenu des personnes physiques est forfaitaire, de 15 à 25 % au-delà de certains seuils). Point important, si un étranger obtient le statut de résident permanent au Panama mais ne perçoit aucun revenu de source panaméenne, il n'aura généralement aucune obligation de déclaration de revenus. Cette absence d'obligations déclaratives, combinée à l'absence d'imposition sur les revenus offshore, signifie que le Panama ne s'immisce pas dans les affaires financières non panaméennes de ses citoyens . Il convient de noter que si le Panama n'impose pas les revenus étrangers, il exige des banques locales qu'elles déclarent certains paiements (intérêts, etc.) pour se conformer à la législation fiscale nationale et impose des obligations de reporting financier aux entreprises (par exemple, la tenue d'une comptabilité). Cependant, pour les résidents individuels, la confidentialité du patrimoine étranger est garantie par la loi. Cette approche territoriale est l'une des principales raisons pour lesquelles de nombreuses personnes fortunées choisissent le Panama comme lieu de résidence : elles peuvent ainsi minimiser légalement leurs impôts et leurs formalités administratives, et préserver la confidentialité de leur situation financière.
Accords de transparence fiscale (CRS et FATCA) : Sous la pression internationale, le Panama a pris des mesures ces dernières années pour participer aux initiatives de transparence fiscale, avec prudence toutefois. En 2018, le Panama a adhéré au cadre multilatéral de la Norme commune de déclaration (CRS) de l’OCDE . Il a signé l’Accord multilatéral entre autorités compétentes en janvier 2018 et a procédé à son premier échange automatique de renseignements sur les comptes financiers en septembre 2018. Cela signifie que les banques panaméennes collectent désormais des informations sur les comptes détenus par des non-résidents (par exemple, des étrangers possédant des comptes au Panama) et partagent annuellement ces données avec les pays de résidence des titulaires de comptes étrangers, si ces pays participent à la CRS. L’approche du Panama vis-à-vis de la CRS a été relativement prudente : initialement, le pays a accepté un échange bilatéral (réciproque) uniquement avec les pays qu’il jugeait appropriés, afin de garantir la confidentialité. Néanmoins, le Panama est aujourd’hui intégré au réseau mondial de plus de 100 pays qui échangent des informations sur les comptes. Parallèlement, le Panama a signé un accord intergouvernemental FATCA de type 1 avec les États-Unis en 2016. En vertu de la loi FATCA, les institutions financières panaméennes communiquent les informations relatives aux comptes détenus par les citoyens et résidents américains à l'administration fiscale panaméenne, qui les transmet ensuite à l'IRS (Internal Revenue Service). Cela permet aux États-Unis de recevoir des informations sur les comptes détenus au Panama (soldes, intérêts, etc.), comblant ainsi une importante lacune en matière de confidentialité. Il est important de noter que l'adoption par le Panama des normes CRS et FATCA représente un changement significatif : historiquement, le pays s'est opposé au partage automatique des données, mais après 2016, il a mis en œuvre ces normes afin d'éviter d'être fiché. Pour les titulaires de comptes au Panama, cela signifie que si vous êtes résident fiscal d'un pays participant à la norme CRS ou des États-Unis, votre banque panaméenne communiquera les informations relatives à votre compte à l'administration fiscale de ce pays . Cependant, le Panama n'impose pas les revenus étrangers ; par conséquent, les résidents panaméens non imposables à un autre pays ne sont généralement pas concernés par la norme CRS. De plus, le Panama a signé plusieurs accords bilatéraux d'échange de renseignements fiscaux (AERF) et est partie à la convention d'assistance mutuelle de l'OCDE, ce qui permet le partage d'informations sur demande. Toutefois, la portée des informations échangées est limitée à ce que prévoient les accords, et le Panama a négocié des mesures de protection (par exemple, le refus des demandes dépourvues de fondement juridique solide). En résumé, le Panama participe désormais à la transparence fiscale mondiale, conciliant son besoin de coopération internationale avec son souhait de préserver une certaine confidentialité financière pour les personnes non soumises au contrôle fiscal étranger.
Restrictions relatives au partage d'informations : Le Panama continue d'imposer des limites strictes à l'accès étranger aux informations financières et juridiques. Malgré la mise en place des normes CRS et FATCA, les gouvernements ou agences étrangers ne peuvent exiger arbitrairement des informations sur une entité ou un compte panaméen. En dehors des mécanismes d'échange automatique, toute demande d'information doit emprunter les voies diplomatiques ou juridiques officielles. Par exemple, une autorité fiscale étrangère souhaitant obtenir des informations sur un compte spécifique doit invoquer une convention fiscale ou un accord TIEA, en fournissant une justification détaillée (identité du titulaire du compte, preuves de fraude fiscale, etc.) – les demandes d'informations non ciblées ne sont pas prises en compte. Ces demandes sont ensuite examinées par les autorités panaméennes et nécessitent souvent une autorisation judiciaire avant toute communication de données. Le système juridique panaméen garantit que les informations financières d'une personne ne sont divulguées à des tiers étrangers que si cela est conforme au droit panaméen et aux accords internationaux signés par le Panama. De plus, la législation panaméenne sur le secret bancaire interdit explicitement aux banques de répondre directement aux citations à comparaître ou aux demandes de renseignements étrangères ; la banque doit alors saisir la Surintendance et les tribunaux. En pratique, cela signifie que les enquêteurs étrangers sont confrontés à des exigences élevées : sauf en cas d’affaire criminelle grave (comme le blanchiment d’argent ou le financement du terrorisme) avec des preuves présentées par les voies légales, le Panama ne divulgue pas de données confidentielles. Cela a été manifeste après le scandale des « Panama Papers » : malgré une forte pression internationale, les entreprises et les banques panaméennes ne pouvaient légalement divulguer d’informations sur leurs clients aux autorités étrangères sans procédure régulière, ce qui a entravé de nombreuses enquêtes externes. De plus, le Panama ne participe pas à des initiatives comme la directive fiscale européenne et soutient que tout partage d’informations doit respecter sa souveraineté et les droits des individus. Le pays a toujours refusé les demandes abusives (par exemple, son refus antérieur d’aider des enquêtes étrangères visant à recueillir des données fiscales). Cependant, le Panama coopère dans les cas manifestes : si une personne est formellement inculpée d’un crime grave à l’étranger et que les preuves mènent au Panama, les autorités peuvent exécuter, et exécutent effectivement, des demandes d’entraide judiciaire (traité d’entraide judiciaire), gelant des comptes ou fournissant des documents – mais dans le cadre des procédures judiciaires panaméennes. Pour les investisseurs, ce contexte politique garantit que leurs affaires financières et juridiques au Panama restent à l'abri des contrôles étrangers intempestifs . Seules des procédures transparentes et conformes à la loi permettent aux informations de quitter le Panama, préservant ainsi un haut degré de confidentialité pour les clients respectueux de la loi.
Voies d'immigration par investissement : Le Panama offre plusieurs options d'immigration par investissement qui accordent la résidence (et éventuellement l'éligibilité à la citoyenneté) aux investisseurs étrangers, tout en tirant parti des avantages fiscaux et de confidentialité du pays :
Programme d'investisseur qualifié (Résidence permanente par investissement) – Lancé récemment, ce programme permet d'obtenir rapidement la résidence permanente au Panama en 30 à 60 jours pour les investisseurs répondant à certains critères. L'option principale consiste en un investissement immobilier d'au moins 300 000 USD dans un ou plusieurs biens immobiliers au Panama (à condition que le titre de propriété soit au nom du demandeur). L'investisseur peut également choisir de placer 500 000 USD sur un compte à terme dans une banque panaméenne ou d'investir 500 000 USD dans des titres panaméens, sous certaines conditions. Une fois l'investissement réalisé et la demande approuvée, l'investisseur obtient immédiatement le statut de résident permanent, sans période de résidence temporaire. Ce programme de résidence permanente pour investisseurs qualifiés est assorti d'une procédure simple : il requiert un extrait de casier judiciaire et quelques documents de base, mais aucun entretien ni test de langue n'est exigé. Le titulaire est libre de vivre et de travailler au Panama indéfiniment. Il est à noter qu'aucune durée minimale de séjour n'est requise pour conserver ce statut de résident permanent – une visite tous les deux ans suffit – ce qui est avantageux pour ceux qui souhaitent établir leur résidence fiscale au Panama ou y trouver une solution de repli. Après cinq ans de résidence permanente, l'investisseur peut demander la citoyenneté panaméenne (sous réserve des conditions de naturalisation décrites ci-dessous). Le seuil d'investissement de 300 000 $ (qui passera à 500 000 $ après mi-2025, conformément à la législation en vigueur) est très compétitif par rapport aux programmes de « visa doré » d'autres pays. Ce programme a attiré de nombreuses personnes recherchant une résidence reconnue et rapide dans un pays n'imposant pas ses revenus étrangers.
Visa des pays amis (Résidence par liens économiques) – Le programme des pays amis du Panama offre une voie flexible vers la résidence permanente aux ressortissants de certains pays (initialement 50 pays, dont les États-Unis, le Canada, le Royaume-Uni, les pays de l'UE, l'Australie, une grande partie de l'Amérique latine, etc.). Depuis août 2021, et conformément aux nouvelles règles, un ressortissant d'un pays ami peut obtenir la résidence permanente en investissant au moins 200 000 $ dans l'immobilier panaméen ou en obtenant une offre d'emploi ou un contrat de travail valide au Panama. Il doit également justifier d'un compte bancaire local avec un solde minimum (souvent 5 000 $) et d'une solvabilité économique de base. La procédure comprend d'abord un permis de séjour temporaire (généralement délivré en quelques semaines), puis l'approbation de la résidence permanente sous 6 à 12 mois environ. Le visa des pays amis est populaire en raison de son coût relativement faible et de ses exigences simples (notamment pour ceux qui envisagent d'acheter un appartement ou un autre bien immobilier au Panama). Comme pour les autres titres de séjour panaméens, celui-ci n'oblige pas son titulaire à devenir résident fiscal, sauf s'il séjourne de manière significative au Panama. Il lui offre toutefois la possibilité d'y vivre et de bénéficier du régime fiscal territorial panaméen. Après cinq ans de résidence permanente, il est possible de demander la citoyenneté. Le programme des pays amis a considérablement facilité l'accès au Panama pour de nombreux entrepreneurs, retraités et professionnels, faisant de ce titre de séjour l'un des plus accessibles au monde pour les nationalités éligibles. (Remarque : Si l'acquisition d'un bien immobilier n'est pas envisagée, la voie de l'emploi nécessite l'obtention d'un permis de travail et peut s'avérer plus bureaucratique ; c'est pourquoi beaucoup privilégient l'investissement immobilier.)
Visa de retraité (Pensionado) – Bien qu'il ne s'agisse pas d'un « investissement » à proprement parler, le programme Pensionado du Panama mérite d'être mentionné. Il accorde la résidence à vie aux personnes percevant une pension stable (minimum 1 000 $ par mois, ou 750 $ en cas d'acquisition d'un bien immobilier local). Cette option est très prisée des retraités étrangers car elle offre de nombreux avantages et réductions, et ne requiert aucune déclaration fiscale ou comptable, hormis la justification du versement de la pension. Les Pensionados ne peuvent pas obtenir directement la citoyenneté panaméenne (sauf en cas de changement de catégorie ultérieur), mais ils bénéficient de la confidentialité et des avantages fiscaux du Panama pendant leur retraite.
Autres options d'investissement – Le Panama propose également un visa d'investissement pour le reboisement (nécessitant un investissement d'environ 100 000 $ dans un projet de reboisement approuvé par le gouvernement pour obtenir la résidence), un visa d'entrepreneur et divers visas d'investisseur sectoriels (centres d'appels, industrie cinématographique, etc.). Bien que moins utilisés, ces visas offrent des alternatives pour les personnes intéressées par des investissements spécifiques. Tous mènent à la résidence permanente et, à terme, à la naturalisation.
Dans tous les cas, les programmes d'immigration du Panama présentent un intérêt certain pour les investisseurs soucieux de leur confidentialité, car l'obtention d'une résidence au Panama n'entraîne aucune divulgation financière à leur pays d'origine (sauf s'ils choisissent de devenir résidents fiscaux au Panama et de renoncer à leur ancienne résidence fiscale). Nombre d'investisseurs s'installent au Panama pour internationaliser leur mode de vie, s'implanter dans une économie stable et dollarisée, et réduire légalement leurs impôts – le Panama n'imposant aucune obligation de déclaration contraignante sur leurs avoirs étrangers. De plus, le coût et les exigences liés à la résidence panaméenne sont relativement faibles comparés aux visas dorés européens. La procédure est également rapide et simple : elle nécessite généralement quelques lettres de référence bancaire, une vérification des antécédents et un court séjour au Panama pour la collecte des données biométriques.
Délais de naturalisation : Obtenir la citoyenneté panaméenne (un passeport) par la résidence demande de la patience, mais est possible. La loi panaméenne autorise un étranger à demander la naturalisation après cinq ans de résidence permanente continue au Panama. Ce délai de cinq ans commence à courir dès l’obtention du statut de résident permanent (les périodes de résidence provisoire ou temporaire ne sont généralement pas prises en compte). Si le demandeur est marié à un citoyen panaméen ou a des enfants nés au Panama, le délai est réduit à trois ans de résidence. Les ressortissants de certains pays (Espagne ou autres pays d’Amérique latine ayant des accords de réciprocité) sont également éligibles après trois ans de résidence. Une fois la période de résidence requise remplie, le demandeur peut déposer une demande de naturalisation.
La procédure de naturalisation au Panama comporte plusieurs exigences supplémentaires. Les candidats doivent démontrer une maîtrise de base de l'espagnol et une connaissance de l'histoire et du système civique panaméens en passant un examen administré par le Tribunal électoral. Ils doivent également prouver leur intégration à la société panaméenne – par exemple, en exerçant une activité économique ou en ayant des liens avec la communauté – et être de bonne moralité (attestée par un extrait de casier judiciaire et, éventuellement, des lettres de recommandation). Le Panama exige également une preuve de « résidence continue », ce qui signifie que le candidat ne doit pas avoir été absent du pays pendant de longues périodes au cours des années requises. En pratique, passer au moins une partie de chaque année au Panama (ou y maintenir une résidence principale) renforce les chances d'obtenir la citoyenneté. Une fois la demande déposée, elle est examinée par les autorités d'immigration et la présidence. Ce processus peut être long : souvent deux à trois ans pour l'approbation, et la loi ne fixe aucun délai garanti. Pendant cette période, le candidat est généralement interrogé sur ses motivations à devenir panaméen et sur son adaptation au pays. Une fois sa demande approuvée, le candidat assiste à une cérémonie, prête serment d'allégeance (y compris la renonciation formelle à sa citoyenneté antérieure, le cas échéant), puis reçoit sa lettre de naturalisation. Grâce à ce document, il peut obtenir un passeport panaméen et une carte d'identité nationale.
Politique de double nationalité : La politique de double nationalité du Panama est, en théorie, assez restrictive. Conformément à la Constitution, les citoyens panaméens naturalisés ne sont pas autorisés à posséder une double nationalité . Lors d'une demande de naturalisation, un individu doit déclarer sa volonté de renoncer à sa ou ses nationalités antérieures. En effet, la dernière étape du processus de naturalisation comprend un serment de renonciation à toute allégeance envers un autre État. De plus, la loi panaméenne prévoit que si un citoyen naturalisé acquiert volontairement une nouvelle nationalité (autre que celle du Panama), il perd sa nationalité panaméenne. Cela indique que le Panama attend une loyauté exclusive de la part de ceux qui deviennent citoyens par naturalisation.
Conclusion

Pour les personnes fortunées en quête d'une plus grande confidentialité et sécurité financières grâce à une relocalisation , ces juridictions représentent le summum en matière de confidentialité et d'opportunités d'investissement . La Suisse offre un service bancaire privé de renommée mondiale et un refuge sûr en Europe, moyennant une taxe annuelle élevée ; Singapour propose une base asiatique stable, une protection rigoureuse de la vie privée et un régime fiscal avantageux pour les revenus étrangers ; les Émirats arabes unis combinent une résidence sans impôt avec un secret bancaire absolu et un programme de visa doré simplifié ; Saint-Kitts-et-Nevis offre un second passeport rapide et l'opacité d'un paradis fiscal ; Malte (UE) allie un passeport reconnu à une protection des données renforcée et des avantages fiscaux pour les résidents non domiciliés ; et le Panama présente une résidence accessible et flexible dans un centre bancaire historiquement discret.
Chaque pays établit son propre équilibre entre les obligations internationales de transparence et la préservation de la confidentialité financière des individus . Comme indiqué, même ceux qui participent aux normes CRS et FATCA intègrent des protections et limitent le partage de données au strict nécessaire – certains (comme les Émirats arabes unis et Saint-Kitts) n'appliquent pas la réciprocité ou n'échangent des données qu'avec un nombre restreint de pays comparables. Tous les pays étudiés imposent des obligations minimales de déclaration locale des finances personnelles, notamment par rapport aux pays à forte imposition qui exigent de leurs résidents des déclarations de revenus et de comptes bancaires mondiaux. En obtenant la résidence ou la citoyenneté d'une juridiction respectueuse de la vie privée, un investisseur acquiert non seulement un statut légal ou une seconde nationalité, mais aussi la tranquillité d'esprit de savoir que ses affaires financières resteront confidentielles.
Pour prendre leur décision, les investisseurs doivent tenir compte de facteurs tels que la localisation et le mode de vie, le montant de l'investissement, le délai d'obtention du statut et la robustesse des lois sur la protection de la vie privée . Par exemple, si la double nationalité est importante (c'est-à-dire conserver sa nationalité actuelle), il est préférable d'éviter le programme de Singapour et de privilégier Saint-Kitts-et-Nevis ou Malte. Si l'on souhaite obtenir la citoyenneté immédiatement sans obligation de résidence , les Caraïbes sont les options privilégiées, tandis que ceux qui recherchent une grande économie pour implanter leurs activités pourraient se tourner vers la Suisse, Singapour ou les Émirats arabes unis. De plus, le choix peut dépendre de l'objectif : s'agit-il simplement de disposer d'un coffre-fort pour ses actifs ou d'établir un nouveau foyer pour sa famille et son entreprise ? La Suisse et Singapour offrent une excellente qualité de vie et un environnement des affaires favorable, tandis que les Émirats arabes unis, à fiscalité nulle, et le Panama, pays émergent, offrent simplicité et flexibilité.
En définitive, ces juridictions ont séduit les élites mondiales précisément parce qu'elles allient légitimité (programmes d'investissement agréés par l'État, État de droit, systèmes bancaires stables) et protection de la vie privée (confidentialité juridique et neutralité fiscale). En comparant leurs caractéristiques, les personnes fortunées peuvent déterminer l'option la plus adaptée à leurs besoins de confidentialité et à leurs objectifs d'investissement. Un choix judicieux permet à un investisseur d'internationaliser sa vie avec succès – en bénéficiant d'une plus grande confidentialité financière, d'une meilleure protection de ses actifs et d'une plus grande liberté de mouvement – le tout dans le cadre légal de son nouveau pays de résidence ou de citoyenneté.
Chacun de ces pays témoigne qu'à l'ère de la transparence croissante, il existe encore des moyens légaux de préserver la confidentialité de ses affaires financières tout en bénéficiant d'une seconde résidence ou d'une citoyenneté. L'essentiel est d'utiliser ces moyens à bon escient, de respecter scrupuleusement la législation en vigueur et de profiter de la sécurité accrue qu'offre la confidentialité financière.
