
La République d'Arménie a récemment réformé son système de déclaration de revenus des particuliers, en instaurant la déclaration électronique obligatoire pour la plupart des citoyens. Cette mesure s'inscrit dans le cadre d'une réforme plus vaste de la « déclaration universelle des revenus », visant à améliorer le respect des obligations fiscales et la transparence. Vous trouverez ci-dessous une analyse détaillée du cadre fiscal actuel en Arménie, du passage récent à la déclaration en ligne, des instructions pour effectuer cette démarche et des conséquences pour les contribuables.
Aperçu de la fiscalité individuelle en Arménie
Résidence fiscale et champ d'application : En vertu du droit fiscal arménien, les résidents (personnes résidant en Arménie au moins 183 jours par an ou ayant un centre d'intérêts vitaux en Arménie) sont imposés sur leurs revenus mondiaux , tandis que les non-résidents ne sont imposés que sur leurs revenus de source arménienne. L'année d'imposition correspond à l'année civile.
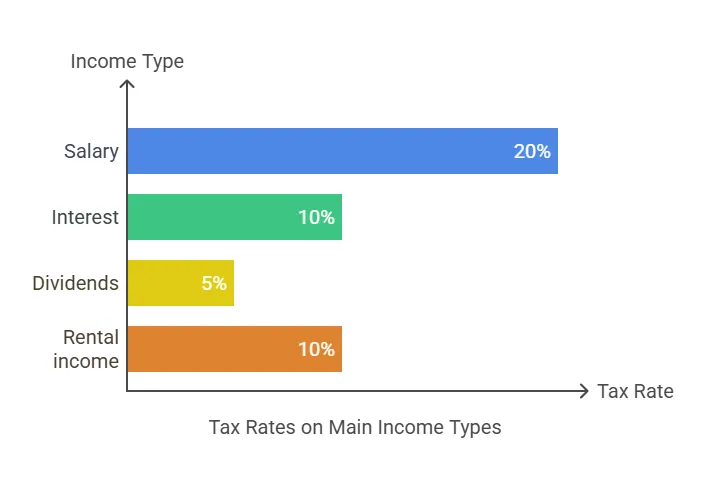
Taux d'imposition sur le revenu : L'Arménie applique un système d'imposition sur le revenu globalement forfaitaire pour les particuliers. Depuis quelques années, le taux standard d'imposition sur le revenu des personnes physiques, applicable à la plupart des revenus d'activité salariée et indépendante, est de 20 %. Ce taux forfaitaire résulte d'une réduction progressive du taux d'imposition (de 23 % en 2020 à 20 % en 2023), simplifiant ainsi le régime fiscal. Les principaux taux d'imposition et types de revenus imposables sont les suivants :
-
Revenus d'emploi et d'entreprise : généralement imposés à un taux forfaitaire de 20 % (l'impôt étant généralement retenu à la source par les employeurs).
-
Revenus d'intérêts : 10 % (sauf exemption sous certaines conditions).
-
Redevances : 10 % (impôt final, souvent retenu à la source par le payeur).
-
Revenus locatifs : 10 % sur les recettes locatives. (Remarque : si les revenus locatifs d’un particulier dépassent 60 millions de drams malaisiens au cours d’une année, une taxe supplémentaire de 10 % s’applique sur le montant excédant ce seuil, portant ainsi le taux effectif sur l’excédent à 20 %).
-
Plus-values et ventes immobilières : Imposées de 0 % à 20 % selon le bien et les circonstances. Par exemple, les gains réalisés lors de la vente d’un bien à un particulier peuvent être exonérés, mais certaines ventes (ou ventes à des organismes) peuvent être imposées à un taux de 10 % à 20 %.
-
Dividendes : Généralement imposés à 5 % pour les citoyens arméniens et les investisseurs étrangers.
L’Arménie adhère au principe du revenu mondial pour les résidents, en fournissant des mécanismes pour éviter la double imposition grâce à des traités internationaux.
Résidents et non-résidents : Si les résidents doivent déclarer l’intégralité de leurs revenus mondiaux, les non-résidents ne sont imposés que sur les revenus perçus en Arménie. Les employeurs arméniens prélèvent l’impôt à la source sur les salaires des résidents et des non-résidents à un taux forfaitaire. Traditionnellement, la plupart des salariés arméniens n’étaient pas tenus de déposer de déclaration de revenus annuelle, leurs impôts étant intégralement prélevés par l’employeur. Seules les personnes percevant des revenus non imposables (par exemple, les travailleurs indépendants, les propriétaires bailleurs ou autres personnes dont les revenus ne sont pas soumis à la retenue à la source) devaient déposer une déclaration annuelle (généralement avant le 20 avril de l’année suivante). Ce système, en vigueur depuis longtemps, a été bouleversé par la nouvelle obligation de déclaration universelle. Toute personne percevant un revenu imposable, c’est-à-dire un revenu soumis à l’impôt, est tenue de déposer une déclaration.
Certaines catégories de résidents qui détiennent des parts importantes dans une personne morale ou exercent un contrôle sur celle-ci sont concernées par une réglementation fiscale spécifique à compter de 2023.
Les particuliers doivent déclarer tous les types de revenus, y compris tout revenu supplémentaire qui peut ne pas être directement lié à l’emploi, comme les revenus provenant de contrats civils ou de propriétés locatives, appelés autres revenus imposables.
Diverses formes de revenus tels que les dividendes, les intérêts et les redevances entrent dans la catégorie des revenus passifs, qui sont soumis à des taux d’imposition et à des réglementations spécifiques.
Modifications récentes de la législation fiscale et de la déclaration de revenus
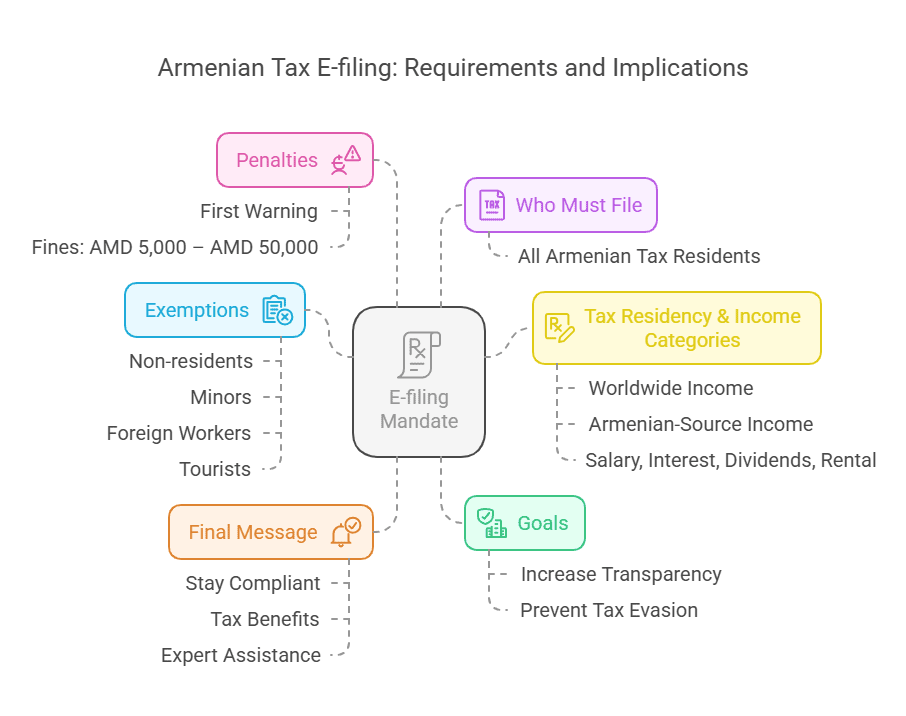
Déclaration universelle des revenus : Fin 2022, le gouvernement arménien a approuvé des amendements au Code des impôts afin d’instaurer un système de « déclaration universelle des revenus » pour les particuliers. Cette réforme étend l’obligation de déclarer ses revenus à la quasi-totalité des citoyens résidents arméniens , et sa mise en œuvre s’est faite progressivement entre 2023 et 2025. Auparavant, seules certaines catégories de personnes (comme les entrepreneurs ou les personnes percevant des revenus non soumis à la retenue à la source) étaient tenues de déclarer leurs revenus. Désormais, la plupart des citoyens doivent déclarer leur revenu annuel, même si l’impôt a déjà été intégralement prélevé à la source. L’objectif est de recenser tous les revenus (y compris les revenus passifs et non imposables) dans une déclaration unique afin d’identifier les revenus non déclarés, de lutter contre la fraude fiscale et d’améliorer la transparence des finances personnelles.

Déploiement progressif (2023-2025) : Le mandat est déployé en trois phases :
-
Phase 1 (pour les revenus de 2023, déclaration en 2024) : Dans un premier temps, certaines catégories de personnes étaient tenues de déclarer leurs revenus pour l’année fiscale 2023. Il s’agissait notamment des fonctionnaires , des actionnaires importants, des bénéficiaires effectifs et des personnes ayant contracté des emprunts importants. Plus précisément, à la fin de l’année 2023 : les fonctionnaires occupant des postes au sein de l’État ou de la fonction publique, les résidents actionnaires ou propriétaires de sociétés dont le chiffre d’affaires brut était supérieur ou égal à 1 milliard de drams arméniens (AMD) en 2022, les personnes identifiées comme « bénéficiaires effectifs » au sens de la législation anti-blanchiment d’argent et toute personne ayant reçu des prêts d’un montant égal ou supérieur à 20 millions d’AMD au cours de l’année 2023 étaient tenus de déposer une déclaration de revenus. La date limite de dépôt pour les revenus de 2023 était le 1er mai 2024. C’était la première fois que de nombreuses personnes devaient soumettre une déclaration de revenus en Arménie. Le certificat d’immatriculation délivré par l’État confirme l’enregistrement des personnes physiques ou morales exerçant une activité commerciale en République d’Arménie.
-
Phase 2 (revenus 2024, déclaration en 2025) : L’obligation a été étendue à la « grande majorité des résidents fiscaux » d’Arménie. En effet, tous les citoyens arméniens adultes actifs considérés comme résidents fiscaux (c’est-à-dire ayant séjourné plus de 183 jours en Arménie) sont désormais tenus de déclarer leurs revenus de 2024. Cela concerne les salariés (toute personne ayant un contrat de travail ou de services en 2024), les travailleurs indépendants percevant des revenus imposables issus de contrats civils, toutes les catégories de la Phase 1 (fonctionnaires, actionnaires importants, etc.) et, en résumé, la plupart des citoyens actifs. Même ceux n’ayant perçu aucun revenu au cours de l’année doivent déposer une déclaration « à zéro » s’ils appartiennent aux catégories concernées (par exemple, s’ils ont déjà déposé une déclaration l’année précédente). La date limite initiale était le 1er mai 2025. Cependant, en raison de difficultés de mise en œuvre, le gouvernement a annoncé une prolongation jusqu’au 1er novembre 2025 pour le dépôt des déclarations de revenus de 2024. Cette prolongation exceptionnelle a été accordée car de nombreux citoyens ne possédaient pas les nouvelles cartes d'identité nécessaires au système de dépôt électronique, ce qui a entraîné des retards dans l'obtention des signatures électroniques requises.
-
Phase 3 (2025 et suivantes) : D’ici 2025, le système de « déclaration universelle » sera pleinement opérationnel. Tous les citoyens arméniens adultes résidant en Arménie devront alors déposer une déclaration de revenus annuelle. À compter de 2025 (déclaration prévue en 2026), la procédure devrait devenir une routine. La date limite de dépôt devrait être fixée au 1er mai de chaque année (après 2025), sauf modification ultérieure.
Déclaration électronique obligatoire : Un aspect essentiel de la réforme est l’ obligation de déposer les déclarations par voie électronique ; les déclarations papier ne sont plus la norme. Les déclarations de revenus des personnes physiques doivent être soumises via le Système unifié de services électroniques pour les particuliers (accessible via le portail libre-service : https://self-portal.taxservice.am/ ). Ce système en ligne (avec une application mobile prochainement disponible) est disponible en arménien, en anglais et en russe pour plus de facilité d’utilisation. Le gouvernement arménien a intégré cette obligation de déclaration électronique dans la loi, rendant ainsi la soumission électronique obligatoire pour tous les déclarants. Par conséquent, les contribuables arméniens ont dû s’adapter à l’utilisation des outils en ligne (ou solliciter une assistance) pour remplir leurs nouvelles obligations.
Comment remplir une déclaration de revenus électronique en Arménie
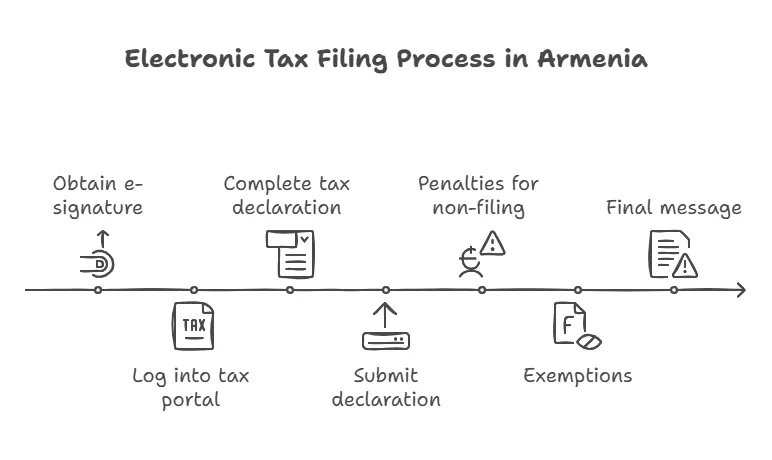
Le dépôt d'une déclaration de revenus électronique en Arménie nécessite quelques étapes préparatoires et l'utilisation du portail en ligne. Voici un guide étape par étape du processus de dépôt électronique, y compris les plateformes et la documentation nécessaires :
1. Obtenir une identification et une signature électroniques : Pour accéder au système de télédéclaration des impôts, les contribuables doivent s’authentifier au moyen d’une signature électronique sécurisée. Plusieurs moyens permettent d’obtenir cette identification numérique :
-
Carte d'identité électronique (eID) : Les cartes d'identité arméniennes contiennent une puce électronique pouvant accueillir des certificats numériques. Si vous possédez une carte d'identité récente (émise ces dernières années) et son code PIN, vous pouvez l'utiliser pour vous connecter. Un lecteur de cartes à puce est nécessaire pour connecter la carte à votre ordinateur et activer la signature électronique.
-
Identification mobile (mID) : Cette option pratique utilise votre téléphone mobile. Elle nécessite l’obtention d’une carte SIM d’identification spéciale auprès d’un opérateur mobile local (disponible dans les boutiques en ligne) et son enregistrement avec vos pièces d’identité. Une fois activée avec un service de signature électronique (généralement proposé par l’opérateur ou en ligne), la carte SIM d’identification vous permet de vous connecter avec votre numéro de téléphone, transformant ainsi votre téléphone en jeton d’authentification.
-
Signature électronique dans le cloud (ex. : service « CoSign ») : L’Arménie propose également un service de signature électronique dans le cloud (parfois appelé CoSign). Vous pouvez en faire la demande auprès de prestataires agréés comme EKENG CJSC ou dans les bureaux du Service des passeports et des migrations. Cette méthode ne nécessite ni carte physique ni carte SIM ; votre certificat numérique est stocké en toute sécurité en ligne, et vous vous connectez à l’aide de vos identifiants et d’une authentification à deux facteurs pour signer électroniquement.
Les agents des impôts sont chargés de retenir les impôts sur les différents types de revenus à la source et de calculer les montants d'impôt définitifs dus par les contribuables.
Pour obtenir l'un de ces documents, vous devez généralement vous adresser au Département des passeports et des visas (Service de l'immigration et de la citoyenneté) du ministère de l'Intérieur ou via EKENG (le fournisseur d'infrastructure de gouvernance électronique du gouvernement). Une fois le document obtenu, assurez-vous que votre identité/signature électronique est active. (Si vous possédez déjà une identité et une signature électroniques actives, aucune autre action n'est requise à cette étape.)
2. Accéder au portail fiscal en ligne : L’étape suivante consiste à se connecter au système de déclaration en ligne du SRC pour les particuliers. La plateforme est accessible de deux manières :
-
Consultez le site web officiel du Comité des recettes de l'État (src.am). Accédez à la section « Personne physique » ou « Particulier » et recherchez le lien vers le système de déclaration annuelle des revenus (souvent intitulé « Déclaration annuelle pour les particuliers »).
-
Rendez-vous directement sur self-portal.taxservice.am , qui est le Système unifié de services électroniques pour les particuliers.
Les agents fiscaux jouent un rôle crucial dans le système fiscal, notamment en ce qui concerne la retenue à la source sur divers types de revenus.
Sur la page de connexion du portail, vous serez invité à vous connecter via le système d'identification national « Yes Em » (appelé « Այո եմ » , soit « C'est moi » en arménien). Choisissez votre méthode de connexion (identification mobile, carte d'identité ou autre option disponible) et suivez les instructions pour vous authentifier. Par exemple, si vous utilisez une carte d'identité, vous l'insérerez dans le lecteur et saisirez votre code PIN ; si vous utilisez l'identification mobile, vous confirmerez un code envoyé sur votre téléphone. Le système « Yes Em » est le portail d'accès unique aux services d'administration en ligne et vous attribuera votre numéro d'identification fiscale (NIF) si vous n'en possédez pas déjà un lors de votre inscription. Les nouveaux utilisateurs peuvent également obtenir leur NIF via ce portail lors de leur première inscription (le système vous guidera vers la procédure « Obtenir un NIF » si nécessaire).
3. Remplissez et soumettez votre déclaration fiscale : Une fois connecté(e), vous accéderez à votre tableau de bord personnel. L’administration fiscale peut avoir prérempli une déclaration à votre nom, avec les informations dont elle dispose (par exemple, votre salaire déclaré, les impôts retenus à la source, etc.). Vérifiez attentivement ces données. Vous devrez ajouter tout revenu supplémentaire non déclaré (par exemple, revenus d’activité indépendante, revenus locatifs, revenus étrangers, dons ou prêts importants, etc.) et inclure les revenus imposables ainsi que certains revenus non imposables, conformément à la réglementation. Le système comporte des champs et des formulaires pour saisir les différents types de revenus et les déductions autorisées. Suivez les instructions à l’écran pour remplir toutes les sections obligatoires du formulaire « Calcul de l’impôt sur le revenu et des cotisations sociales (déclaration) » . L’interface est disponible en anglais, en arménien et en russe, et vous guidera pas à pas. Les principaux documents et informations dont vous pourriez avoir besoin comprennent : le détail de vos revenus d’activité indépendante ou de contrats (montants perçus), les justificatifs de vos revenus perçus à l’étranger ou des impôts payés à l’étranger (pour demander un crédit d’impôt, le cas échéant), et les reçus de certaines dépenses si vous prévoyez de demander des remboursements (voir ci-dessous). Après avoir vérifié l’exactitude et l’exhaustivité des informations, vous soumettrez votre déclaration par voie électronique via le portail.
Une fois la soumission réussie, le système fournira généralement un numéro de confirmation ou de référence. Tout impôt dû (pour les revenus non déjà imposés par retenue à la source) doit être payé dans le même délai – le portail calculera tout solde dû. Inversement, si vous avez un remboursement dû (par exemple, via le « crédit social » pour dépenses), le système l'enregistrera et le SRC traitera le remboursement sur votre compte bancaire après vérification.
Dates importantes : Pour l’année d’imposition 2024 (déclaration en 2025), la date limite est le 1er novembre 2025 (au lieu du 1er mai habituel). En règle générale, la date limite de déclaration annuelle devrait être le 1er mai de l’année suivant l’exercice fiscal (par exemple, le 1er mai 2026 pour les revenus de 2025), sauf avis contraire. Il est conseillé de déclarer bien avant cette date limite afin d’éviter les problèmes techniques de dernière minute et de vous laisser le temps de résoudre tout problème de connexion ou de soumission (surtout compte tenu du nombre élevé de nouveaux utilisateurs sur le système).
Documents nécessaires : Bien que le système de télédéclaration soit conçu pour être en grande partie prérempli, les contribuables doivent rassembler tous les documents pertinents, tels que : les justificatifs de revenus non imposés (contrats, factures, relevés bancaires indiquant les paiements d’activité indépendante ou de location), les justificatifs d’impôts payés à l’étranger (en cas de demande de crédit d’impôt étranger) et les reçus des dépenses éligibles s’ils prévoient de bénéficier du remboursement gouvernemental (crédit social) pour des dépenses comme l’éducation, la santé ou les intérêts hypothécaires (ces dépenses devant être déclarées pour obtenir le remboursement d’impôt). Les résidents travaillant pour des entreprises étrangères doivent noter leurs revenus et impôts étrangers, car ils devront déclarer ces revenus et éventuellement payer la différence si l’impôt étranger était inférieur au taux arménien. Pour la plupart des salariés, les principaux documents sont déjà entre les mains de l’administration fiscale (les bulletins de paie de leur employeur) ; la procédure est donc simple : il suffit de vérifier les données et de les soumettre.
Impact sur les contribuables (résidents fiscaux et non-résidents)
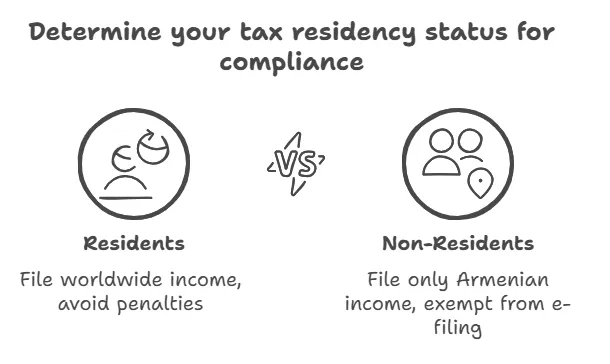
Le passage à la déclaration électronique obligatoire a des répercussions importantes sur les contribuables, à la fois positives et difficiles. Nous examinons ici les avantages, les défis courants et les problèmes de conformité pour différents groupes :
Avantages et opportunités :
-
Gestion fiscale simplifiée : Le nouveau système offre un portail unique permettant aux particuliers de gérer leurs questions fiscales. Les contribuables peuvent désormais consulter facilement leurs revenus déclarés et les impôts retenus à la source en un seul endroit. Cette transparence leur permet de vérifier que leurs employeurs ont correctement déclaré leurs revenus et leurs impôts.
-
Données préremplies et conformité simplifiée : Pour les personnes dont le seul revenu provient d’un salaire d’employeurs arméniens, la déclaration est en grande partie préremplie par le SRC. Dans ce cas, la déclaration se résume à une simple vérification et approbation en ligne, ce qui simplifie les calculs (il s’agit d’une étape administrative supplémentaire, mais pas d’une charge fiscale supplémentaire).
-
Remboursements d'impôt grâce au « crédit social » : L'introduction d'un programme incitatif de crédit social a eu un impact positif notable. Les personnes qui déposent une déclaration peuvent obtenir des remboursements (crédits) d'impôt sur le revenu pour certaines dépenses personnelles. Le gouvernement autorise le remboursement d'une partie des frais payés pour l'éducation ou l'assurance maladie du contribuable ou de sa famille. Par exemple, si vous avez payé des frais de scolarité ou des factures d'assurance maladie, une partie de ces dépenses peut vous être remboursée sous forme d'impôt sur le revenu après avoir déclaré vos revenus. Début 2025, les autorités ont signalé que des centaines de citoyens avaient déjà reçu de tels remboursements sur leurs déclarations de revenus de 2024, pour un montant total de plusieurs centaines de millions de drams dans le cadre du programme de crédit social.
-
Lutter contre l'économie souterraine : d'un point de vue sociétal, la déclaration universelle vise à réduire l'opacité des revenus. À long terme, les contribuables respectueux de la loi pourraient en bénéficier si le taux de conformité global augmente, ce qui pourrait conduire à une répartition plus équitable de la charge fiscale et, potentiellement, à de meilleurs services publics financés par des recettes fiscales accrues. Ce système permet également d'identifier la situation économique réelle des individus , information que le gouvernement peut utiliser pour cibler l'aide sociale ou les subventions vers ceux qui en ont réellement besoin (grâce aux données exhaustives sur les revenus de chacun).
-
La simplicité de la déclaration en ligne : grâce à la déclaration électronique, les contribuables n’ont plus besoin de se déplacer physiquement dans les centres des impôts avec des formulaires papier. C’est particulièrement avantageux pour les citoyens résidant dans des régions éloignées des centres des impôts ou à l’étranger (s’ils sont toujours considérés comme résidents). Le système en ligne est accessible 24 h/24 et 7 j/7, où que vous soyez, et il est disponible en trois langues, ce qui le rend facile d’utilisation pour un grand nombre de personnes, y compris les membres de la diaspora de retour au pays qui préfèrent une interface en anglais ou en russe. À terme, la mise à disposition d’une application mobile (comme l’a laissé entendre SRC) améliorera encore la simplicité d’utilisation, permettant ainsi de déclarer ses impôts via son smartphone.
Défis et problèmes d’adaptation :
-
Confusion initiale et problèmes techniques : Le déploiement du nouveau système a suscité confusion et même une certaine panique au sein de la population . Nombre de citoyens ignoraient tout de la procédure de déclaration de revenus, ce qui a engendré une incertitude quant aux informations à déclarer et aux modalités. L’obtention d’une signature électronique (cartes d’identité, identifiants mobiles) a créé des engorgements, avec de longs délais d’attente pour obtenir de nouvelles cartes d’identité, comme l’a souligné le Premier ministre. Par ailleurs, début 2024, le portail électronique du SRC a connu des difficultés techniques et des interruptions de service en raison d’un afflux sans précédent d’utilisateurs, provoquant de la frustration. Ces problèmes ont nécessité des prolongations de délais et des efforts continus de sensibilisation du public.
-
Alphabétisation numérique et accès : Tous les résidents ne maîtrisent pas les outils numériques. Les contribuables âgés ou ceux vivant en zones rurales avec un accès limité à Internet ont rencontré des difficultés pour utiliser le système en ligne. Bien que l’Arménie affiche un taux d’utilisation des téléphones mobiles élevé, remplir un formulaire électronique peut s’avérer complexe pour certains. De ce fait, de nombreuses personnes ont sollicité l’aide de conseillers fiscaux ou de proches maîtrisant les outils numériques, notamment lors de leur première déclaration. Le gouvernement a réagi en mettant en place des services d’assistance et des tutoriels (FAQ et même des guides vidéo sur Instagram) pour accompagner les citoyens dans leurs démarches.
-
Obligations de déclaration pour certains types de revenus : Les résidents disposant de plusieurs sources de revenus (par exemple, les travailleurs indépendants pour des clients étrangers, les propriétaires bailleurs ou les personnes recevant des transferts de fonds de l’étranger) doivent désormais déclarer et suivre scrupuleusement l’ensemble de leurs revenus. Auparavant, certains de ces revenus pouvaient ne pas être déclarés ; désormais, leur déclaration est obligatoire. Par exemple, un résident arménien travaillant à distance dans le secteur informatique pour une entreprise étrangère doit déclarer ces revenus et pourrait être redevable de l’impôt arménien si l’impôt étranger payé était inférieur à 20 %. Cela engendre de nouvelles obligations de déclaration : il pourrait être nécessaire de calculer et de payer un impôt supplémentaire, ou au moins de constituer un dossier pour demander un crédit d’impôt étranger. Sensibiliser le public à ces règles (en particulier la communauté croissante d’expatriés et de nomades numériques en Arménie) représente un défi permanent.
-
Non-résidents et étrangers : Il est important de noter que les non-citoyens (ressortissants étrangers) travaillant ou résidant en Arménie ne sont pas tenus de déclarer leurs revenus dans le cadre du nouveau système universel. Ils continuent d’être imposés par retenue à la source ou selon les règles précédentes. Cette distinction signifie que les résidents étrangers bénéficient d’une procédure simplifiée (pas de déclaration annuelle), tandis que les citoyens arméniens doivent déclarer leurs revenus s’ils remplissent les conditions de résidence. Cependant, certains étrangers peuvent choisir de déclarer leurs revenus s’ils perçoivent des revenus de source arménienne non imposés à la source. Pour les Arméniens de la diaspora, la loi peut prêter à confusion : un citoyen arménien résidant à l’étranger la majeure partie de l’année est exonéré s’il passe moins de 183 jours en Arménie. Mais s’il se rend fréquemment en Arménie ou s’il y retourne en cours d’année, il pourrait devenir, par inadvertance, « résident fiscal » et être ainsi tenu de déclarer ses revenus mondiaux. La règle des 183 jours est essentielle à comprendre pour les binationaux et les membres de la diaspora afin de rester en conformité avec la loi ou de savoir s’ils peuvent bénéficier d’une exonération.
En résumé, les conséquences pour les contribuables vont d' une plus grande autonomie et d'éventuels avantages financiers (grâce à des remboursements facilités et à une transparence totale sur leurs déclarations fiscales) à des difficultés d'adaptation à l'ère de la déclaration fiscale numérique . Avec le temps, à mesure que le système se familiarise avec le processus et se stabilise, l'espoir est que la déclaration annuelle en ligne devienne une pratique courante et simple pour les résidents arméniens.
Exemptions et pénalités pour les agents fiscaux en vertu du mandat de déclaration électronique
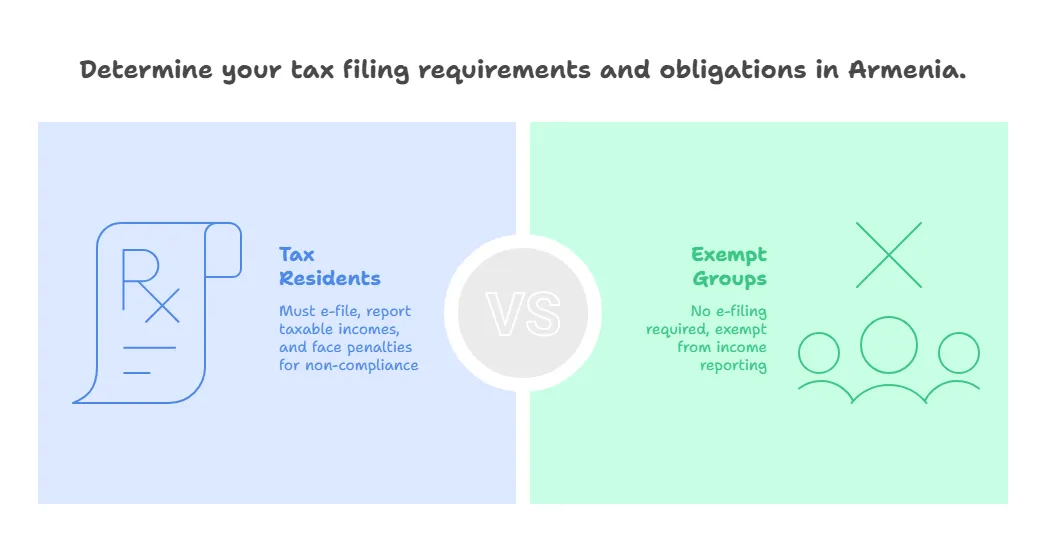
Qui est exempté de déclaration ? L’obligation de déclaration universelle s’applique à la plupart des situations, mais il existe des exemptions spécifiques. Vous n’êtes pas tenu de déposer une déclaration annuelle de revenus si vous appartenez à l’une des catégories suivantes :
-
Citoyens non-résidents : Les citoyens arméniens qui séjournent moins de 183 jours en Arménie au cours de l’année fiscale ne sont pas considérés comme résidents fiscaux et sont donc exemptés de déclaration de revenus pour cette année. Par exemple, un citoyen arménien résidant à l’étranger qui effectue un court séjour en Arménie n’a pas à déclarer ses revenus en Arménie.
-
Touristes et résidents bénéficiant d'un statut spécial : Les citoyens étrangers visitant l'Arménie (touristes) ou titulaires d'un passeport de résidence spécial de 5 ou 10 ans (souvent accordé aux membres de la diaspora arménienne ou à certains investisseurs) sont généralement exemptés. Leurs revenus de source arménienne, le cas échéant, sont généralement gérés par retenue à la source ou d'autres mécanismes, et ils ne sont soumis à aucune obligation de déclaration.
-
Travailleurs non-citoyens en Arménie : Si vous n’êtes pas citoyen arménien (quel que soit le nombre de jours passés dans le pays), vous n’êtes pas soumis au nouveau système de déclaration universelle. (Ces personnes peuvent toutefois payer l’impôt arménien sur leurs revenus locaux via la paie ou effectuer une déclaration selon les anciennes règles si nécessaire, mais elles ne sont pas concernées par l’obligation de déclaration basée sur la citoyenneté.)
-
Mineurs : Les personnes qui avaient moins de 18 ans à la fin de l'année d'imposition n'ont pas besoin de déposer de déclaration.
-
Entrepreneurs individuels et entreprises individuelles : Cette catégorie présente quelques nuances. Les entrepreneurs individuels enregistrés en Arménie déposent déjà des déclarations fiscales distinctes pour leurs activités commerciales. La Commission des impôts a précisé que si une personne est enregistrée comme « entrepreneur individuel » et que tous ses revenus proviennent de son activité et font l’objet d’une déclaration séparée , elle n’a pas besoin de les inclure dans sa déclaration de revenus personnelle. En effet, les entrepreneurs individuels ne sont pas tenus de déposer une nouvelle déclaration pour leurs revenus d’entreprise. Toutefois, s’ils perçoivent d’autres revenus (comme un emploi salarié à temps partiel ou tout autre revenu devant être déclaré), ils doivent alors les déclarer. En résumé, les chefs d’entreprise ne déclarent pas deux fois leurs revenus professionnels, mais ils doivent déclarer leurs autres revenus personnels non liés à leur activité.
Il est important de noter que l'exemption de l' obligation de déclaration ne dispense pas du paiement des impôts dus. Par exemple, un non-résident reste redevable de l'impôt arménien applicable sur ses revenus locaux (par le biais de la retenue à la source ou d'une déclaration séparée si nécessaire), mais il est exempté de la déclaration annuelle. Les catégories mentionnées ci-dessus constituent essentiellement des exceptions visant à restreindre le champ d'application aux « citoyens résidents » , c'est-à-dire que la politique concerne les citoyens arméniens qui résident principalement en Arménie.

Sanctions en cas de non-respect : Afin de faire respecter les nouvelles règles, le gouvernement a mis en place un système de sanctions, appliqué progressivement pour permettre aux citoyens de s’y adapter. Voici comment cela fonctionne si une personne ne dépose pas sa déclaration dans les délais impartis :
-
En cas de première infraction , le contribuable recevra généralement un avertissement officiel . Le service des impôts l'informera qu'il n'a pas déposé sa déclaration et lui accordera un court délai (par exemple, 30 jours) pour régulariser sa situation.
-
Si la personne ne procède pas à la déclaration même après le délai d'avertissement (30 jours) , une amende est infligée. Le montant de l'amende varie selon la catégorie de contribuable.
-
Les particuliers ordinaires s'exposent à une amende de 5 000 AMD (environ 10 à 15 $) pour défaut de déclaration.
-
Ceux qui sont des participants majeurs dans les entreprises (par exemple, les actionnaires ou les associés de grandes entreprises dont le revenu brut dépasse environ 1 milliard d'AMD) s'exposent à une amende plus élevée de 50 000 AMD (environ 120 à 130 dollars), reflétant la plus grande responsabilité attendue de ceux qui occupent des positions financières importantes.
-
-
Le non-respect continu ou les violations répétées au cours des années suivantes peuvent entraîner des amendes plus élevées ou d'autres sanctions administratives en vertu du Code des infractions administratives, qui a été modifié pour inclure des sanctions pour le système de déclaration. Dans les cas extrêmes, le défaut volontaire de déclaration combiné à la fraude fiscale peut potentiellement entraîner une responsabilité légale, mais pour la plupart des particuliers, le risque immédiat est l'amende administrative.
Il convient de souligner que l'approche initiale du gouvernement repose sur une combinaison d'incitations et de sanctions, alliée à une certaine souplesse : la première année (déclaration 2023 à déposer en 2024) a été marquée principalement par des avertissements et une démarche pédagogique. Le Premier ministre et la Commission des impôts ont indiqué comprendre que les citoyens ont besoin de temps pour obtenir leur carte d'identité et se familiariser avec le système, ce qui explique le report des échéances et le fait que les premières infractions ne donnent lieu qu'à un avertissement. Cependant, à mesure que le système se perfectionne, les contribuables devront se conformer à la réglementation chaque année. Afin d'éviter les pénalités, il est conseillé aux particuliers de noter la date limite annuelle et de déclarer leurs revenus à temps, même en l'absence de revenus à déclarer (auquel cas une déclaration de revenus nuls est requise s'ils font partie du groupe assujetti).
L’obligation imposée par l’Arménie de déposer électroniquement les déclarations de revenus des particuliers représente un changement majeur vers la numérisation et la transparence de l’administration fiscale. Bien qu’elle présente des défis à court terme pour les contribuables qui doivent s’adapter aux nouvelles exigences, elle pose les bases d’un système fiscal plus complet et plus moderne. La justification du gouvernement est centrée sur l’équité et l’efficacité – intégrer tous les citoyens dans le filet fiscal, tirer parti de la technologie pour faciliter la conformité et récompenser les bons comportements par des crédits d’impôt.
Foire Aux Questions (FAQ)
-
Qui est tenu de déposer une déclaration de revenus dans le cadre du nouveau système arménien ?
Presque tous les résidents fiscaux arméniens, y compris les employés, doivent déposer une déclaration fiscale annuelle, même si les impôts ont été retenus à la source. -
Quelle est la date limite pour déposer ma déclaration de revenus ?
Pour les revenus gagnés en 2024, la date limite de dépôt est le 1er novembre 2025 (prolongée du 1er mai habituel). À partir de 2026, la date limite standard reviendra au 1er mai de chaque année. -
Comment obtenir une signature électronique pour produire ma déclaration de revenus ?
Vous pouvez utiliser l'Arménie Carte d'identité (eID), Identifiant mobile (mID), services de signature basés sur le cloud pour authentifier votre identité pour le dépôt électronique. Ceux-ci peuvent être obtenus auprès d'EKENG ou des centres de services de passeport. -
Que se passe-t-il si je ne parviens pas à produire ma déclaration de revenus ?
Le premier manquement à cette règle entraîne généralement un avertissement. Un manquement répété peut entraîner des amendes de 5,000 50,000 AMD pour les particuliers et de XNUMX XNUMX AMD pour les actionnaires majoritaires. -
Les non-résidents sont-ils tenus de produire une déclaration de revenus ?
Non, les non-résidents (y compris les citoyens arméniens qui passent moins de 183 jours en Arménie) sont exemptés de l’obligation de déclaration universelle.
Besoin de conseils sur le nouveau système de déclaration fiscale arménien ? Nos experts juridiques chez Vardanyan & Partners sont là pour vous aider à gérer vos déclarations fiscales électroniques et à garantir votre conformité. Contactez-nous pour une assistance personnalisée !
