
Введение
Расширение бизнеса в Армению требует четкого понимания местных налоговых обязательств, особенно регистрации плательщиков НДС для иностранных компаний . Армения взимает 20% налог на добавленную стоимость (НДС) на большинство товаров и услуг, и иностранным компаниям (нерезидентам), работающим в Армении, может потребоваться регистрация плательщиков НДС при определенных условиях. Это подробное руководство объясняет, когда требуется регистрация плательщиков НДС для иностранных (нерезидентных) организаций, кто считается иностранным налогоплательщиком, действующие пороговые значения и льготы для регистрации плательщиков НДС , пошаговый процесс регистрации и текущие обязанности по соблюдению требований НДС в Армении . Мы рассматриваем все типы иностранных предприятий – от поставщиков цифровых услуг и платформ электронной коммерции до импортно-экспортных компаний, компаний с физическим присутствием и трансграничных сервисных фирм.
Обзор: НДС и иностранный бизнес в Армении
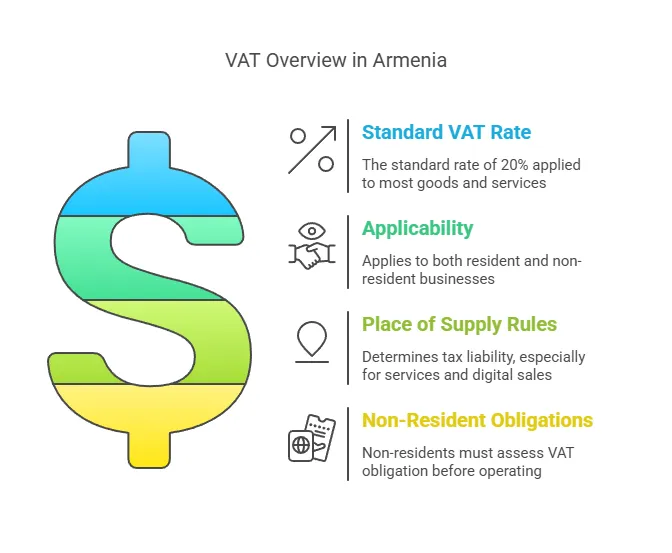
НДС в Армении — это налог на потребление широкого спектра действия по стандартной ставке 20% , аналогичный по принципу европейским системам НДС. Он применяется к продаже товаров и услуг в Армении, а также к импорту товаров. Иностранные компании («нерезидентные» предприятия), ведущие бизнес в Армении, как правило, подчиняются тем же правилам НДС, что и местные компании, но с особыми положениями для нерезидентов. Ключевые моменты, которые необходимо понимать:
- Иностранные налогооблагаемые субъекты: В Армении любой субъект бизнеса (компания или индивидуальный предприниматель), осуществляющий налогооблагаемые поставки в стране, потенциально обязан зарегистрироваться для уплаты НДС. Иностранная компания, не имеющая постоянного представительства в Армении («неустановленный» бизнес), все равно может нуждаться в регистрации для уплаты НДС, если она проводит налогооблагаемые операции в Армении, которые иным образом не учитываются местным клиентом, зарегистрированным для уплаты НДС. Иностранные компании, которые создают филиал или другое постоянное учреждение (ПП) в Армении рассматриваются как местные налогоплательщики НДС и должны зарегистрироваться соответствующим образом.
- Правила места поставки: НДС уплачивается в Армении, если местом поставки товаров или услуг считается Армения. Для товаров это обычно происходит, когда товары находятся в Армении или импортируются в Армению. Для услуг налоговое законодательство Армении считает определенные услуги поставляемыми там, где услуга используется или выполняется (со специальными правилами для электронных услуг, которые обсуждаются ниже). Если иностранный бизнес предоставляет услуги на территории Арменииили клиентам, находящимся в Армении, эти услуги могут облагаться налогом в Армении.
- Механизм обратного заряда: Армения использует систему обратного начисления для определенных трансграничных B2B транзакций. Если иностранный поставщик (без армянской регистрации НДС) предоставляет услугу или товар армянскому бизнесу который уже зарегистрирован как плательщик НДС В Армении местный бизнес может самостоятельно рассчитывать НДС (обратный платеж). В таких случаях иностранный поставщик делает не необходимо зарегистрироваться для НДС, поскольку армянский покупатель будет рассчитывать и платить НДС. Этот механизм гарантирует, что НДС все равно будет собираться, но перекладывает бремя соблюдения требований на местного клиента, зарегистрированного в качестве плательщика НДС. Однако, если армянский клиент не зарегистрированного плательщика НДС, обратный налог не применяется — это означает, что иностранный поставщик сам должен зарегистрироваться и взимать армянский НДС.
- Портал НДС для нерезидентов: В рамках модернизации налогового администрирования Армения внедрила онлайн-систему система электронного НДС что позволяет компаниям-нерезидентам (в частности, поставщикам цифровых услуг) легко регистрироваться и подавать декларации по НДС без местного присутствия. Это особенно актуально с 2022 года, поскольку Армения расширила правила НДС, включив в них иностранные цифровые услуги.
Подводя итог, иностранные компании, продающие товары армянским клиентам, должны оценить, нужен ли им армянский номер НДС. Обязанность зависит от характера поставок (товары или услуги), типа клиента (бизнес или потребитель, зарегистрированный по НДС или нет) и масштаба деятельности. Далее мы определим, кто считается иностранным налогоплательщиком и когда именно регистрация по НДС является обязательной для таких субъектов.
Кто считается иностранным налогооблагаемым субъектом?
Для целей НДС иностранным налогооблагаемым субъектом в Армении, как правило, считается предприятие, не зарегистрированное в Армении , но осуществляющее экономическую деятельность в пределах юрисдикции Армении. К таким субъектам относятся:
- Компании-нерезиденты, не имеющие постоянного представительства в Армении – например, зарубежная компания, продающая цифровые услуги или товары клиентам в Армении без любой филиал, офис или другое физическое присутствие в Армении. Их часто называют «неустановленными» или «нерезидентными» налогооблагаемыми лицами.
- Иностранные компании, осуществляющие деятельность через филиал или представительство – если иностранная компания регистрирует филиал, представительство или любое постоянное место деятельности в Армении, которое осуществляет предпринимательскую деятельность, то этот филиал фактически является местным учреждением для целей налогообложения. Он будет рассматриваться как постоянное представительство (ПП)Постоянное представительство в Армении (например, филиал) должно зарегистрироваться в качестве налогоплательщика и соблюдать правила НДС, как и резидентный бизнес.
- Иностранные индивидуальные предприниматели или специалисты предоставление услуг или ведение бизнеса в Армении (без проживания в Армении). Например, консультант из-за рубежа, который приезжает в Армению для выполнения проекта, может считаться иностранным налогоплательщиком, если он проводит налогооблагаемые операции на территории Армении.
Важно отметить, что наличие представительства, выполняющего лишь вспомогательные или подготовительные функции (например, офис, занимающийся только маркетинговыми исследованиями, а не непосредственными продажами), может не считаться налогооблагаемым присутствием. Однако, как только иностранное юридическое лицо начинает осуществлять коммерческую деятельность в Армении (продажа товаров, оказание услуг и т. д.), оно потенциально попадает в армянскую систему НДС.
Постоянное представительство против нерезидентного : Если у вашей иностранной компании есть постоянное место ведения бизнеса в Армении (например, офис, мастерская, магазин, завод, строительная площадка на определенный период и т. д.) или лица, действующие от вашего имени в Армении и способные заключать договоры купли-продажи, то, вероятно, у вас есть постоянное представительство в соответствии с армянским налоговым законодательством. Это означает, что иностранная компания фактически «учреждена» в Армении для целей налогообложения и должна зарегистрироваться как местный налогоплательщик (и, следовательно, для уплаты НДС). С другой стороны, если у вас нет постоянного представительства в Армении – например, вы продаете товары удаленно через интернет или совершаете периодические визиты – вы являетесь нерезидентным (нерезидентным) предприятием. Нерезидентные предприятия могут по-прежнему иметь обязательства по уплате НДС в Армении, но они не регистрируются как местная компания; вместо этого они должны зарегистрироваться напрямую как нерезидентный плательщик НДС, если это необходимо.
Статус иностранного или местного бизнеса : Одно из практических отличий заключается в том, что иностранные компании не могут использовать армянские режимы малого бизнеса для уклонения от НДС. В Армении действует специальная система «налога с оборота» для малых предприятий, находящихся ниже порогового значения выручки (вместо НДС), но юридические лица-нерезиденты и их постоянные представительства прямо исключены из этого режима. Это означает, что иностранные компании (и любые созданные ими филиалы) всегда облагаются обычным НДС с первого дня, если они занимаются налогооблагаемой деятельностью – они не могут претендовать на освобождение от НДС для малого бизнеса, которым могут пользоваться местные предприниматели, находящиеся ниже порогового значения. Другими словами, если иностранное юридическое лицо ведет бизнес в Армении, оно по умолчанию считается плательщиком НДС при осуществлении налогооблагаемых поставок (если не применяется обратное начисление, как указано выше). Далее мы рассмотрим пороговые значения регистрации , но имейте в виду, что иностранные компании в большинстве случаев не получают тех же льгот, что и местные фирмы.
Теперь, когда мы определили иностранные налогооблагаемые субъекты, давайте рассмотрим, когда иностранная компания обязана зарегистрироваться в качестве плательщика НДС в Армении.
Когда иностранный бизнес должен зарегистрироваться в качестве плательщика НДС в Армении?
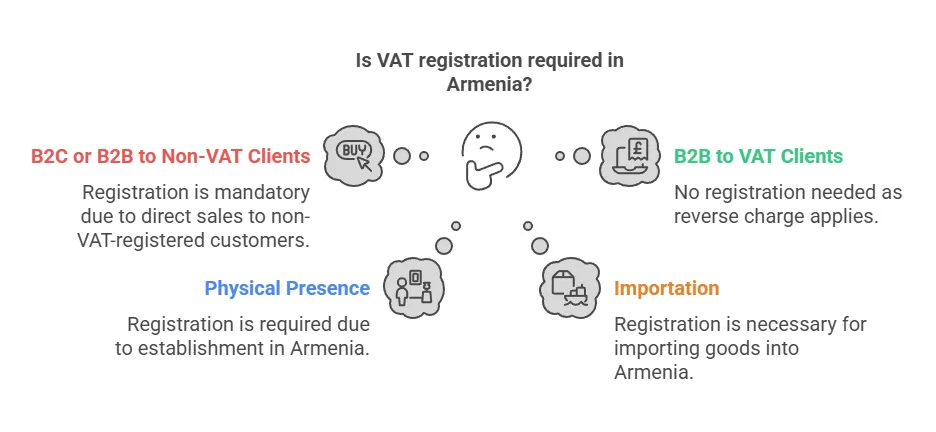
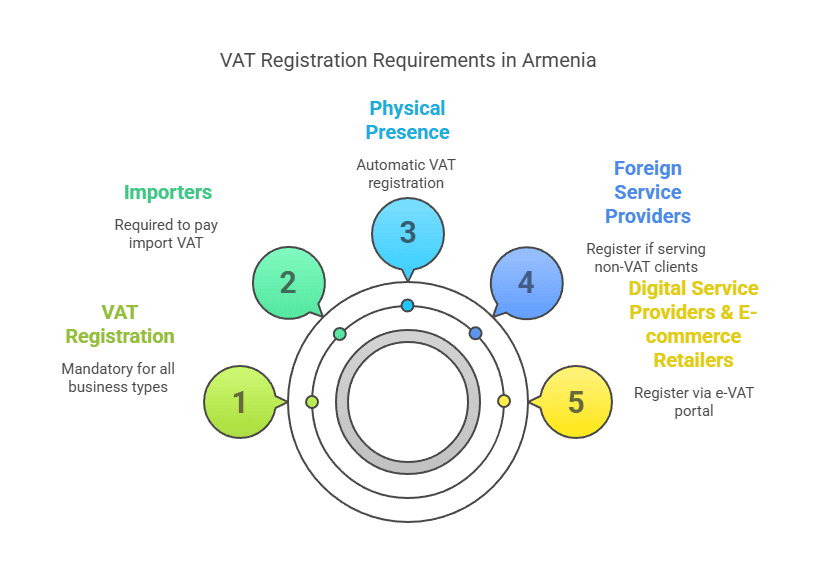
Определение момента, когда требуется регистрация в качестве плательщика НДС, имеет решающее значение. Иностранные предприятия должны зарегистрироваться в качестве плательщиков НДС Армении до начала осуществления облагаемых налогом поставок, требующих регистрации. Требования зависят от характера сделок и клиентов:
1. Продажи клиентам, не зарегистрированным в качестве плательщиков НДС (B2C или малые предприятия B2B) : Если иностранная компания, не зарегистрированная в качестве плательщика НДС в Армении, осуществляет облагаемые налогом продажи армянским клиентам, не являющимся плательщиками НДС , иностранная компания обязана зарегистрироваться и взимать армянский НДС с этих продаж. К категории «не плательщиков НДС» относятся частные лица (продажи B2C) и любые армянские предприятия или организации, которые сами не зарегистрированы в качестве плательщиков НДС (например, малые предприятия, не достигшие порогового значения, или организации, работающие по системе налога с оборота, а также, возможно, НПО или государственные органы, не входящие в систему НДС). В этих случаях минимальный порог продаж отсутствует – регистрация требуется с первой облагаемой налогом продажи . Налоговое законодательство Армении возлагает ответственность за уплату НДС на иностранного поставщика, если местный клиент не может самостоятельно произвести уплату.
- Цифровые услуги B2C: Яркий пример — иностранные поставщики цифровых услуг (например, поставщики потоковых услуг, программного обеспечения, онлайн-рекламы и т. д.), продающие их армянским потребителям. С 2025 года законодательство Армении прямо требует от поставщиков цифровых услуг-нерезидентов регистрироваться и взимать 20% НДС с услуг B2C, предоставляемых армянским физическим лицам (без порогового значения). Мы подробно обсудим цифровые услуги ниже, но правило ясно: Услуги B2C для нерезидентов влекут за собой немедленные обязательства по НДС.
- Товары, проданные армянским потребителям: Если иностранная компания электронной коммерции продает товары напрямую армянским частным клиентам и каким-то образом организует доставку внутри Армении, иностранный продавец несет ответственность за уплату армянского НДС. На практике НДС на товары часто взимается при импорте (таможне), но если иностранный продавец выступает в качестве импортера или продает товары уже в Армении, для взимания НДС с продажи потребуется регистрация по НДС. В Армении нет определенного порога для дистанционной продажи, как в некоторых юрисдикциях; любая регулярная поставка товаров в Армению иностранным субъектом клиенту, не облагаемому НДС, может создать обязательство по регистрации.
- Услуги незарегистрированным предприятиям: Предположим, что иностранная консалтинговая фирма предоставляет услуги небольшой армянской компании, которая не зарегистрирована как плательщик НДС (например, стартап, который не достиг порога или выбрал НДС). Поскольку армянский клиент не находится в системе НДС, иностранная фирма не может рассчитывать на обратный платеж – иностранная фирма должна зарегистрироваться и взимать НДС о своих сборах за услуги, оказанные в Армении или считающиеся оказанными в Армении.
2. Продажа исключительно предприятиям, зарегистрированным в качестве плательщиков НДС (B2B) : Если единственная деятельность иностранной компании в Армении заключается в продаже товаров армянским предприятиям, являющимся плательщиками НДС (в рамках стандартной системы НДС), то иностранная компания не обязана регистрироваться в качестве плательщика НДС. Это стало возможным благодаря механизму обратного начисления . В сделках B2B, где армянский покупатель является плательщиком НДС, закон позволяет местному покупателю самостоятельно рассчитывать НДС. Армянский покупатель выставляет счет-фактуру на покупку, рассчитывает 20% НДС от стоимости, уплачивает этот НДС в налоговую инспекцию (и одновременно вычитает его в качестве входящего НДС, если он относится к его налогооблагаемой коммерческой деятельности). В этом сценарии иностранному поставщику не нужно начислять армянский НДС или подавать декларации – фактически, бремя соблюдения требований перекладывается на местного покупателя.
- Пример: Американская консалтинговая компания предоставляет консультации крупной армянской корпорации, зарегистрированной в качестве плательщика НДС. Американская компания может предоставлять свои услуги без регистрации в качестве плательщика НДС в Армении; армянская корпорация будет учитывать НДС посредством обратного начисления в своей декларации по НДС. Такая схема является обычной для трансграничных B2B-услуги и обеспечивает уплату НДС местной компанией.
- Внимание – проверьте статус клиента: Иностранный поставщик должен быть уверен, что армянский бизнес-клиент действительно является плательщиком НДС. Если клиент является не Зарегистрированные плательщиками НДС (возможно, они находятся ниже порогового значения или на особом режиме), обратное начисление не применяется, и иностранному поставщику пришлось бы зарегистрироваться. Для иностранных поставщиков лучше всего получить регистрационный номер плательщика НДС своих армянских деловых клиентов или иным образом подтвердить свой статус плательщика НДС. Если иностранная компания ошибочно рассматривает продажу как продажу с обратным начислением, когда армянский клиент не был плательщиком НДС, иностранная компания может быть привлечена к ответственности за неуплаченный НДС.
3. Иностранные компании, имеющие физическое присутствие в Армении : Если иностранная компания открывает филиал, офис, склад или другое постоянное представительство в Армении и осуществляет налогооблагаемую деятельность через это представительство, она обязана зарегистрироваться в качестве плательщика НДС в обязательном порядке (обычно в рамках регистрации бизнеса на местном уровне). Важно отметить, как указывалось ранее, что иностранные постоянные представительства не пользуются стандартным порогом регистрации в качестве плательщика НДС . Местная армянская компания не обязана регистрироваться в качестве плательщика НДС до тех пор, пока ее выручка не превысит определенный уровень (115 миллионов армянских динаров) или пока она добровольно не выберет этот путь, в то время как иностранное юридическое лицо (филиал) должно зарегистрироваться с самого начала деятельности. По сути, наличие налогооблагаемого присутствия означает, что вы являетесь плательщиком НДС с момента первой выручки. Поэтому, если ваша иностранная компания создает дочернюю компанию или филиал в Ереване и начинает осуществлять продажи, вам следует немедленно подать заявку на регистрацию в качестве плательщика НДС – не ждите достижения какого-либо порога продаж.
4. Импортеры товаров : Когда иностранная компания импортирует товары в Армению, НДС обычно взимается на границе как импортный НДС. Как правило, импортер (лицо или организация, на имя которой товары проходят таможенное оформление) несет ответственность за уплату НДС армянским таможенным органам в момент импорта. Если иностранная компания выступает в качестве импортера своих товаров (например, ввозит товары для хранения и продажи в Армении), ей необходимо иметь налоговую регистрацию в Армении (или воспользоваться услугами таможенного брокера). Часто иностранные компании импортируют товары через местного партнера или поручают импорт местной организации. Но если нет, то иностранной организации необходимо зарегистрироваться для работы с импортным НДС и последующим НДС с продаж. После продажи импортированных товаров внутри Армении требуется начисление НДС с продажи (за исключением случаев продажи покупателю, зарегистрированному в качестве плательщика НДС, который может затем применить механизм обратного начисления НДС? Однако, как правило, обратное начисление НДС не применяется к продажам товаров, оно в основном распространяется на услуги). Вкратце, иностранные импортно-экспортные торговцы должны зарегистрироваться в качестве плательщиков НДС, если они ввозят товары в Армению для перепродажи или используют их в Армении, чтобы они могли правильно уплачивать импортный НДС и начислять НДС на внутренние продажи (и, возможно, возмещать импортный НДС в качестве входного налога).
5. Поставщики электронных услуг : Этот пункт заслуживает особого упоминания, поскольку Армения с 2022 года ввела специальные правила. Нерезиденты, предоставляющие электронные/цифровые услуги армянским клиентам, во многих случаях обязаны зарегистрироваться в качестве плательщиков НДС:
- Для электронных услуг B2C (услуги, предоставляемые онлайн физическим лицам в Армении), иностранный поставщик необходимо зарегистрироваться и взимать НДС с первой продажи в Армении – порог не применяется. Армения использует несколько критериев (таких как резидентство клиента, адрес выставления счета, IP-адрес и т. д.), чтобы определить, потребляется ли электронная услуга в Армении. Если это так, то при продаже потребителю взимается НДС в размере 20%.
- При предоставлении электронных услуг B2B армянскому юридическому лицу возникают две ситуации:
- Если армянский бизнес зарегистрирован как плательщик НДС, применяется обратная зарядка (армянский бизнес самостоятельно платит НДС, а иностранный поставщик электронных услуг не регистрируется).
- Если армянский бизнес-клиент не зарегистрированный плательщик НДС (например, небольшая компания или НПО), то иностранный поставщик должен зарегистрироваться и взимать НДС, аналогично сценарию B2C. По сути, это соответствует общему правилу, которое мы указали для всех услуг, но в Армении есть специальная онлайн-система для обеспечения соответствия требованиям электронных услуг. Таким образом, цифровые компании, продающие в Армению, должны предполагать, обязательная регистрация плательщика НДС для любых прямых продаж конечным потребителям в Армении.
- Если армянский бизнес зарегистрирован как плательщик НДС, применяется обратная зарядка (армянский бизнес самостоятельно платит НДС, а иностранный поставщик электронных услуг не регистрируется).
- Если армянский бизнес-клиент не зарегистрированный плательщик НДС (например, небольшая компания или НПО), то иностранный поставщик должен зарегистрироваться и взимать НДС, аналогично сценарию B2C. По сути, это соответствует общему правилу, которое мы указали для всех услуг, но в Армении есть специальная онлайн-система для обеспечения соответствия требованиям электронных услуг. Таким образом, цифровые компании, продающие в Армению, должны предполагать, обязательная регистрация плательщика НДС для любых прямых продаж конечным потребителям в Армении.
6. Пороговые значения : Для местных армянских предприятий существует пороговое значение годового оборота (в настоящее время 115 миллионов драмов в год, примерно 200 000 евро), при котором они не обязаны платить НДС и могут выбрать упрощенную систему налогообложения. Однако это пороговое значение не освобождает от уплаты НДС иностранные предприятия, осуществляющие облагаемые налогом поставки . Компании-нерезиденты не получают льгот до 115 миллионов драмов. Если вы являетесь иностранным юридическим лицом без представительства в Армении и осуществляете даже скромные продажи армянским потребителям, вы обязаны зарегистрироваться, как только начнете эти продажи (опять же, поскольку пороговое значение применяется только к тем, кто может использовать режим «налога с оборота», который исключает иностранцев). Таким образом, на практике для иностранных предприятий нет порогового значения для регистрации в качестве плательщика НДС – либо вы должны зарегистрироваться немедленно (для продаж B2C или B2B, не облагаемых НДС), либо вам может не потребоваться регистрация вообще (если вы исключительно поставляете товары покупателям, зарегистрированным в качестве плательщиков НДС, которые используют механизм обратного начисления). Это важное различие, которое следует отметить.
Краткое изложение причин регистрации : Иностранная компания должна зарегистрироваться в качестве плательщика НДС Армении, если :
- Продает товары или услуги в Армении. физическим или юридическим лицам, не зарегистрированным в качестве плательщика НДС (независимо от объема продаж).
- Он создает филиал или постоянное местонахождение предприятия в Армении, которое будет осуществлять налогооблагаемые поставки.
- Импортирует товары в Армению для использования или продажи (в целях уплаты НДС на импорт и последующей продажи).
- Предоставляет электронные услуги армянским потребителям (независимо от суммы).
Напротив, иностранному предприятию не нужно регистрироваться, если все его продажи в Армении осуществляются компаниям, зарегистрированным в качестве плательщиков НДС по стандартной ставке НДС – эти местные компании будут обрабатывать НДС по механизму обратного начисления. Также, если иностранное предприятие осуществляет только те виды деятельности, которые полностью освобождены от НДС (например, определенные финансовые или образовательные услуги могут быть освобождены от НДС по закону), то регистрация в качестве плательщика НДС не требуется, поскольку НДС не взимается с этих поставок. Однако категории освобожденных от НДС видов деятельности ограничены; большинство видов коммерческой деятельности будут облагаться налогом по нулевой ставке.
Пороги регистрации НДС и освобождения от уплаты в Армении
Порог регистрации: Налоговый кодекс Армении устанавливает порог регистрации плательщика НДС в размере 115 миллионов драмов (приблизительно 280 000 долларов США) в обороте за предыдущий или текущий календарный год. Этот порог в первую очередь актуален для отечественных предприятий . Если выручка армянского предприятия за год не превышает 115 миллионов драмов, регистрация плательщика НДС автоматически не требуется. Вместо этого предприятие может выбрать упрощенный режим налогообложения оборота (налог с валового дохода) по более низкой ставке вместо НДС. Как только выручка местного предприятия превысит 115 миллионов драмов за год, регистрация плательщика НДС становится обязательной , и с этого момента начинается начисление НДС на выручку.
- До местные компании и индивидуальные предприниматели: Порог работает как переключатель между системой налога с оборота и системой НДС. Многие малые предприятия в Армении работают по налогу с оборота, пока не вырастут выше порога.
- Нет порога для иностранного бизнеса: Как подчеркивалось ранее, иностранные предприятия не могут воспользоваться этим порогом, чтобы избежать уплаты НДС. закон не предусматривает порогового значения регистрации или правила de minimis для поставщиков-нерезидентов. Если условия налогообложения в Армении соблюдены (например, вы продаете незарегистрированному покупателю), НДС взимается с первой продажи, даже если это очень маленькая сумма. Это означает, что иностранный поставщик цифровых услуг, осуществляющий одну продажу на сумму 50 долларов США армянскому потребителю, технически обязан зарегистрировать и перечислить армянский НДС с этой продажи.
- Добровольная регистрация: Как местные, так и иностранные компании могут добровольно зарегистрироваться для уплаты НДС, даже если это не является строго обязательным (хотя на практике иностранные компании, которым требуется регистрация, в любом случае должны это сделать). Местный малый бизнес ниже порогового значения может выбрать НДС для возмещения входящего НДС по расходам или для того, чтобы выступать в качестве поставщика, зарегистрированного для уплаты НДС, для клиентов. Иностранная компания, которая занимается только B2B с клиентами, зарегистрированными для уплаты НДС, обычно не должна регистрироваться, но может добровольно зарегистрироваться, если он этого хочет (хотя обычно это не дает никакой выгоды, поскольку такие продажи облагаются налогом; кроме того, налоговые органы могут не разрешить нерезиденту зарегистрироваться без налогооблагаемой причины).
Освобождение от регистрации : Налоговый кодекс Армении не предусматривает конкретных исключений из обязанности регистрации для лиц, осуществляющих налогооблагаемые поставки. Если вы занимаетесь налогооблагаемыми операциями, не подпадающими под действие механизма обратного начисления НДС, вы обязаны зарегистрироваться – дополнительных исключений нет. Единственное «освобождение» – это если ваша деятельность полностью выходит за рамки НДС или облагается по нулевой ставке:
- Если единственная деятельность иностранного бизнеса в Армении заключается в продаже товаров, которые экспортируемый (поставки с нулевой ставкой) или предоставление услуг с нулевой ставкой (например, определенные услуги, предоставляемые клиентам за рубежом, облагаются нулевым НДС), ему может не потребоваться регистрация, поскольку он не осуществляет никаких облагаемых налогом продаж в Армении. Но этот сценарий редок для нерезидента; обычно нерезидент участвует в армянских транзакциях только в том случае, если он продает в Армения (являющаяся налогооблагаемой внутренней поставкой).
- Если бизнес делает только Поставки, освобожденные от НДС (например, финансовые услуги, образование или медицинские услуги, как определено законом, которые освобождены от НДС), то не требуется регистрироваться для уплаты НДС, поскольку НДС не взимается с этих видов деятельности. Однако чисто иностранные предприятия редко предоставляют только освобожденные от НДС услуги; и, что важно, цифровые услуги, такие как потоковая передача, SaaS и т. д. не освобождены (они облагаются налогом по ставке 20%). Таким образом, этот сценарий освобождения в основном касается определенных секторов.
Вкратце, для иностранных компаний порог в 115 миллионов драмов не является страховкой – он важен для понимания ситуации (особенно если вы создадите местное дочернее предприятие, эта местная компания будет использовать правило порогового значения). Но для нерезидентных продавцов следует исходить из отсутствия порогового значения и автоматического освобождения от НДС : если вам необходимо взимать армянский НДС, вы должны зарегистрироваться независимо от объема продаж.
Один из положительных моментов: в настоящее время Армения не требует от компаний-нерезидентов назначения местного налогового представителя для регистрации. В отличие от некоторых стран, где для регистрации плательщиков НДС за рубежом требуется местный агент или налоговый представитель, в Армении вы можете зарегистрироваться непосредственно в налоговых органах (Государственном налоговом управлении) самостоятельно. Это упрощает процесс и снижает затраты на соблюдение требований для иностранных фирм.
Далее мы подробно опишем пошаговый процесс регистрации в качестве плательщика НДС в Армении для иностранных компаний и выделим любые различия в процедуре для различных типов бизнеса.
Пошаговый процесс регистрации плательщика НДС для иностранных предприятий
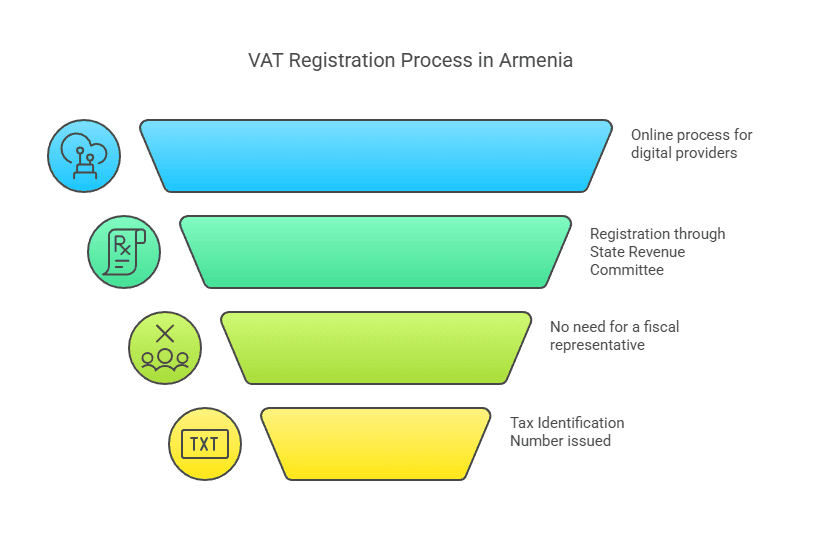
Регистрация в качестве плательщика НДС в Армении для иностранных компаний включает в себя несколько этапов. Процесс будет немного отличаться в зависимости от того, регистрируетесь ли вы с физическим присутствием (например, филиалом) или как нерезидентный поставщик цифровых/сервисных услуг, используя онлайн-систему . Ниже мы подробно рассмотрим общую процедуру и конкретные пути:
1. Определите свое право и сроки
- Оценить обязательство: Во-первых, подтвердите, что ваша деятельность требует регистрации по НДС. Как обсуждалось, если вы будете делать налогооблагаемые продажи незарегистрированным клиентам в Армении, планируйте зарегистрироваться перед началом этих продаж или как можно скорее после того, как вы осознаете это обязательство. Если вы создаете филиал или офис в Армении, который будет заниматься торговлей, вам следует подготовиться к регистрации этого субъекта для уплаты НДС в рамках настройки.
- Выберите путь регистрации: Армения предлагает электронный регистрационный портал для нерезидентов (предназначенный в основном для тех, кто предоставляет электронные услуги потребителям). Если это подходит вам, вы можете использовать онлайн-систему e-VAT. В противном случае вам может потребоваться зарегистрироваться через налоговые органы, отправив формы (возможно, в электронном виде по электронной почте/на веб-сайте или на бумаге). Если вы создаете местный филиал или дочернюю компанию, регистрация обычно происходит через местную налоговую инспекцию параллельно с регистрацией бизнеса.
2. Подготовьте необходимую информацию и документы
Для регистрации вам, как правило, необходимо предоставить:
- Бизнес Подробнее: Юридическое название вашей компании, адрес (для иностранной компании — адрес вашего головного офиса за рубежом) и, возможно, адрес любого местного предприятия, если применимо.
- Идентификационные номера: Регистрационный номер вашей страны проживания или налоговый идентификатор, а также любой армянский налоговый идентификатор, если он был выдан ранее. Если у вас есть филиал, который регистрируется, этот филиал будет зарегистрирован в Государственном реестре Армении и ему будет присвоен идентификационный номер налогоплательщика (ИНН).
- Авторизованная личность: Контактные данные представителя, который будет заниматься регистрацией (это может быть сотрудник или должностное лицо компании). Несмотря на то, что фискальный представитель не требуется, вам все равно понадобится местный контактный пункт или, по крайней мере, кто-то, ответственный за переписку с налоговым органом Армении. Часто это может быть сделано персоналом компании удаленно, если используется электронная система.
- Подтверждающие документы: Для нерезидента, регистрирующегося напрямую, Армения может запросить такие документы, как свидетельство о регистрации или выписку из торгового реестра, подтверждающие существование вашего бизнеса, копию устава компании и удостоверение личности подписавшего заявление. При регистрации филиала вам необходимо предоставить свидетельство о регистрации филиала от армянских властей и документы материнской компании. Любые документы не на армянском языке могут потребовать перевода на армянский язык (или, возможно, документы на английском языке принимаются для портала e-VAT). Разумно иметь нотариально заверенные/апостилированные копии основных документов, если вы проводите полную регистрацию через налоговую инспекцию.
3. Подать заявление на регистрацию плательщика НДС
Поставщики цифровых услуг, не являющиеся резидентами (использующие портал e-VAT) : В Армении существует специальный онлайн-портал для регистрации плательщиков НДС по электронным услугам . Этот портал (часто называемый системой eVAT) доступен через официальный сайт налоговых органов Армении. Интерфейс доступен на английском и русском языках, что делает его удобным для иностранных компаний. Через этот портал:
- Вы создаете учетную запись как иностранный поставщик электронных услуг.
- Система поможет вам ввести данные вашей компании и загрузить все необходимые документы в электронном виде.
- Встроен упрощенный процесс электронной подписи, позволяющий подписывать заявку в цифровом виде без необходимости физического присутствия.
- После завершения регистрация может быть одобрена в течение нескольких минут (согласно налоговым органам). Вы получите армянский идентификационный номер налогоплательщика (ИНН) или номер НДС и учетные данные для входа в систему, которые можно использовать для текущей подачи деклараций.
Этот упрощенный подход был введен в 2022 году для решения проблемы новой волны иностранных цифровых компаний, нуждающихся в регистрации. Если ваша бизнес-модель основана исключительно на предоставлении цифровых услуг армянским клиентам , это рекомендуемый путь.
Другие иностранные предприятия (товары, услуги или с физическим присутствием) : Если вы не просто предоставляете цифровые услуги, или занимаетесь импортом/экспортом, или в любом другом случае, когда портал eVAT явно не применим, вы можете зарегистрироваться, обратившись в Государственный налоговый комитет Армении:
- SRC занимается налоговой регистрацией всех налогоплательщиков. На своем веб-сайте они предоставляют формы и руководства по регистрации налогоплательщиков.
- Вы можете подать заявку онлайн через систему SRC Также. SRC имеет онлайн-сервис регистрации налогоплательщиков для получения ИНН. Для этого, скорее всего, потребуется заполнить электронную форму и прикрепить отсканированные документы.
- В качестве альтернативы регистрация может быть осуществлена через местную налоговую инспекцию или путем отправки заявления по почте, если электронные средства недоступны. Многие иностранные компании нанимают местную бухгалтерскую/налоговую фирму для оказания помощи в процессе, чтобы гарантировать, что все формальности (такие как переводы и правильное заполнение форм) выполнены.
- Для иностранной компании создание филиала, когда вы регистрируете филиал в государственном регистре Армении, филиалу будет выдан ИНН (налоговый идентификатор), и этот филиал должен затем отдельно или одновременно зарегистрироваться для уплаты НДС, поскольку он будет плательщиком НДС по умолчанию. На практике налоговая регистрация филиала часто осуществляется как часть общего процесса регистрации бизнеса.
Примечание : При регистрации напрямую в качестве нерезидента (особенно вне специализированного портала электронных услуг) обязательно уточните, что это регистрация плательщика НДС для иностранного юридического лица. Налоговая служба определит вашу категорию соответствующим образом. Поскольку в Армении не требуется налоговый представитель, вы будете регистрироваться от имени своей компании.
4. Получите идентификационный номер налогоплательщика (ИНН) / номер плательщика НДС
После успешного оформления заявки налоговая служба выдаст вашей компании идентификационный номер налогоплательщика (ИТН) . В Армении ИТН также служит регистрационным номером плательщика НДС. Для компаний ИТН обычно представляет собой последовательность цифр, присваиваемую для идентификации налогоплательщика. Иностранные компании получат номер в том же формате, что и местные налогоплательщики. Этот номер плательщика НДС вы будете использовать в счетах-фактурах и в переписке с налоговыми органами.
Если вы использовали портал e-VAT, вы должны получить подтверждение регистрации, и вы будете использовать свои учетные данные для входа в систему для будущих деклараций. Если вы подали заявку через общий маршрут, вы можете получить официальный сертификат или письмо, подтверждающее вашу регистрацию НДС и ИНН. Сохраните эту информацию в безопасности, так как она вам понадобится для подачи деклараций, осуществления платежей НДС и подтверждения вашего статуса НДС любым деловым партнерам.
5. Зарегистрируйтесь для получения налоговых счетов онлайн (если вы еще этого не сделали)
SRC Армении управляет онлайн-системами для подачи и уплаты налогов. Иностранные налогоплательщики после регистрации должны убедиться, что у них есть доступ к этим системам:
- Если вы прошли систему электронного НДС для цифровых услуг, то у вас уже есть доступ через этот портал к подаче деклараций.
- Если вы зарегистрировались через общую систему, вам следует создать учетную запись на онлайн-платформе SRC (часто называемой «личным кабинетом налогоплательщика» или аналогичной). Это позволит подавать электронные декларации по НДС (на английском или русском языке, если они предоставлены, или на армянском языке — иногда налоговые системы допускают английские формы для нерезидентов). Онлайн-портал SRC важен для постоянного соответствия.
Вам может потребоваться использовать предоставленный TIN и какой-либо начальный пароль или процедуру для активации вашей учетной записи в Интернете. Процесс обычно подробно описывается SRC во время регистрации.
6. Поймите особенности вашей регистрации
В зависимости от типа вашего бизнеса обратите внимание на следующие особенности:
- Дата регистрации вступает в силу: Ваша регистрация НДС вступает в силу либо с даты, которую вы запросили, либо с даты, когда вы пересекаете порог/начинаете налогооблагаемую поставку. Все налогооблагаемые транзакции с этого момента должны включать НДС. Убедитесь, что вы не взимаете НДС до того, как официально зарегистрируетесь (поскольку у вас не будет номера, с которым можно будет его отчитаться), но также не откладывайте регистрацию слишком долго после того, как она вам потребуется, иначе вы можете нести ответственность за неуплаченный НДС.
- Местное отделение: Если вы зарегистрировали филиал, то этот филиал теперь является армянским налогоплательщиком. Он должен вести отдельные счета для своих армянских операций и соблюдать правила, как и местная компания.
- Нерезидент (без постоянного представительства): Если вы зарегистрировались только как нерезидент для определенных транзакций, помните, что эта регистрация Важно охватывает ваши обязательства по сбору армянского НДС. Это не означает, что вы подпадаете под действие армянского корпоративного подоходного налога или других обязательств если не у вас есть ПП. Другими словами, регистрация для уплаты НДС сама по себе не создает облагаемого налогом присутствия для подоходного налога — это шаг соответствия только для НДС. (Конечно, если у вас действительно есть ПП, у вас, вероятно, есть и другие налоги.)
7. Подтверждение и дальнейшие действия
После регистрации вы готовы начать выставлять счета-фактуры с армянским НДС (где применимо) и собирать налоги. Налоговый орган может предоставить руководство или пакет информации о подаче и оплате. На этом этапе разумно проконсультироваться с местным налоговым консультантом или тщательно изучить руководящие принципы SRC, чтобы убедиться, что вы понимаете, как подать свою первую декларацию по НДС и как заплатить НДС, подлежащий уплате из-за рубежа. Мы рассмотрим эти шаги по обеспечению соответствия в следующем разделе.
Время обработки : Процесс регистрации для нерезидентов через специальный портал очень быстрый (от нескольких минут до суток). При использовании других методов время обработки может варьироваться от нескольких дней до нескольких недель, в зависимости от того, как быстро вы предоставите запрашиваемую дополнительную информацию. В целом, Армения повышает эффективность своей административной работы, и тот факт, что не требуется представитель налоговой службы, исключает потенциальные задержки.
Теперь, когда вы зарегистрировались, перейдем к вашим текущим обязанностям по соблюдению требований НДС и отчетности как иностранной компании в Армении.
Текущее соблюдение обязательств по НДС и отчетности
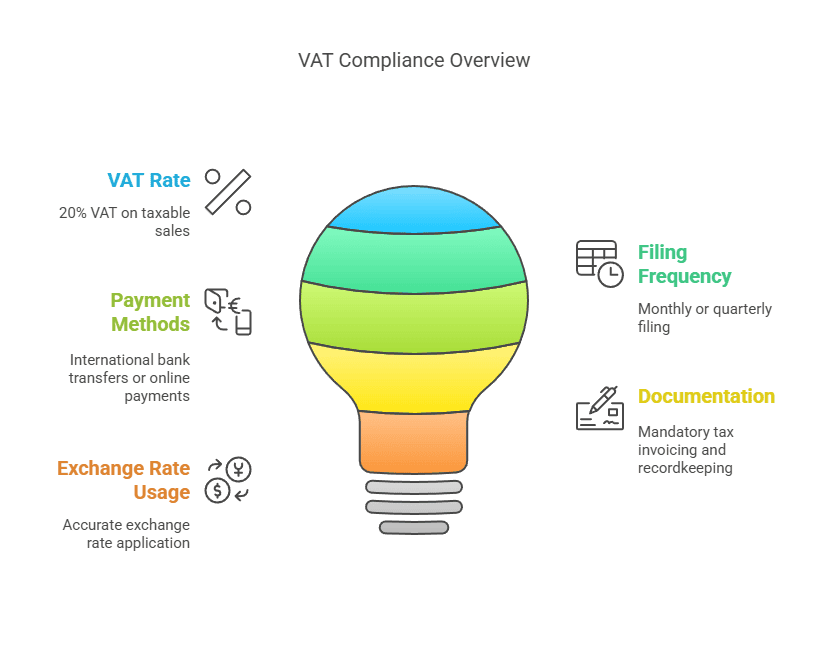
После регистрации в качестве плательщика НДС в Армении иностранные предприятия должны выполнять те же требования по текущему соблюдению, что и любой зарегистрированный плательщик НДС. Ниже приведены основные обязательства:
1. Начисление и сбор НДС : После регистрации вы обязаны начислять армянский НДС (20%) на все облагаемые налогом поставки, осуществляемые вами армянским клиентам (за исключением тех, которые облагаются нулевой ставкой или освобождены от нее по закону). Это означает:
- Счета: Выставляйте надлежащие счета-фактуры или квитанции, включающие ваш армянский номер НДС и показывающие сумму уплаченного НДС. Для транзакций B2B армянские предприятия будут ожидать «налоговую счет-фактуру», которая соответствует армянским требованиям, чтобы они могли потенциально заявить входящий НДС. Для транзакций B2C (например, цифровые услуги, продаваемые онлайн) может быть достаточно упрощенной квитанции с указанием НДС, но хорошей практикой является ведение четких записей о том, что вы взимали.
- Цены: Убедитесь, что ваши цены включают НДС, где это применимо. Если вы рекламировали цены для армянских потребителей, уточните, включен ли НДС или будет добавлен при оформлении заказа. Многие иностранные цифровые сервисы просто включают НДС в цены для простоты.
- Валюта: НДС в Армении рассчитывается в армянских драмах (AMD). Если вы совершаете транзакцию в другой валюте (например, USD или EUR), вам необходимо будет перевести сумму продаж в AMD для отчетности по НДС, используя обменный курс (официальный курс Центрального банка Армении), действующий на дату поставки или окончания периода в соответствии с налоговыми правилами. Ведите учет использованных обменных курсов.
2. Периодичность подачи деклараций по НДС : В Армении декларации по НДС, как правило, подаются ежемесячно . Стандартное правило для местных плательщиков НДС заключается в том, что декларация должна быть подана до 20-го числа месяца, следующего за отчетным месяцем . Например, декларация по НДС за январь должна быть подана до 20 февраля. Эта ежемесячная подача применяется в большинстве случаев, включая иностранные компании с постоянным представительством или компании, осуществляющие регулярную торговлю товарами/услугами.
Однако для нерезидентов, использующих систему электронного НДС, предусмотрена особая льгота : им разрешено подавать ежеквартальные декларации по НДС . Фактически, Армения привела отчетность для этих нерезидентов в соответствие с общепринятой международной практикой (например, ежеквартальные декларации по НДС/OSS в ЕС). Таким образом:
- Если вы нерезидент, предоставляющий только электронные услуги частным лицам в Армении через специальный портал, вы будете подавать декларации ежеквартально (четыре раза в год). Кварталы: янв.–март, апр.–июнь, июль–сен., окт.–дек., и декларация за каждый квартал должна быть подана до 20-го числа месяца, следующего за окончанием квартала. Таким образом, Q1 (янв.–март) должен быть подан до 20 апреля и т. д.
- Если вы также предоставляете услуги не зарегистрированным в качестве плательщика НДС предприятиям (юридическим лицам) в Армении, изначально закон ожидал ежемесячных отчетов по этим транзакциям; но на практике система e-VAT теперь консолидирует все ваши продажи электронных услуг в квартальный отчет. Таким образом, по сути, все ваши B2C и необлагаемые НДС электронные услуги B2B могут быть представлены в отчетах ежеквартально.
Иностранные компании, имеющие местный филиал или обычную регистрацию (не через портал электронных услуг), должны будут подавать отчетность ежемесячно , как и любая армянская компания. В рамках стандартного режима нет возможности подавать отчетность ежеквартально.
3. Уплата НДС : При подаче декларации необходимо уплатить причитающийся НДС.
- Крайний срок уплаты совпадает с крайним сроком подачи декларации (20-е число следующего месяца или квартала). К этой дате НДС, уплаченный вами за период, должен быть перечислен.
- портал электронного НДС предоставляет удобные варианты оплаты: вы можете оплатить банковским переводом в казначейство Армении в различных иностранных валютах (они принимают несколько основных валют и конвертируют в драм) или даже оплатить кредитной/дебетовой картой напрямую через интерфейс портала. Это означает, что вы не Вам нужен счет в армянском банке для оплаты обязательств по НДС — очень полезная функция для нерезидентов.
- Если вы подаете декларацию через стандартную систему, вы, скорее всего, заплатите международным банковским переводом на указанный счет государственного бюджета Армении. Обязательно используйте свой ИНН и правильные коды платежей, чтобы платеж был зачислен на ваш налоговый счет. Платеж должен быть в драмах; если вы отправляете другую валюту, ваш банк конвертирует ее, возможно, взимая комиссию. Крайне важно инициировать перевод за несколько дней до крайнего срока, чтобы учесть любые задержки в международных банковских операциях.
- Просрочка платежа повлечет за собой начисление процентов (в настоящее время законодательство Армении устанавливает штрафные проценты в размере 0.075% в день неуплаченного налога по состоянию на 2025 год, что составляет примерно 27% в годовом исчислении (до определенного предела), поэтому своевременная уплата имеет важное значение.
4. Ведение учета : Предприятия, зарегистрированные в качестве плательщиков НДС, обязаны вести подробный учет следующей информации:
- Все осуществленные продажи, облагаемые НДС в Армении, включая дату, данные клиента (если B2B), сумму, удержанный НДС.
- Все счета-фактуры на покупку, по которым был уплачен НДС в Армении (если таковые имеются, см. раздел «Входящий НДС» ниже).
- Импортные/экспортные документы, если применимо, для сверки любого уплаченного НДС на импорт или экспорт (продажи по нулевой ставке).
- Любые выданные кредитные ноты или корректировки.
- Эти записи должны храниться в течение нескольких лет в случае аудита. Армения обычно требует от налогоплательщиков хранить записи не менее 3-5 лет (Пять лет — общепринятый стандарт, однако следует уточнить местное законодательство; многие компании хранят отчетность по НДС не менее пяти лет).
Если вы используете систему e-VAT, большая часть вашей отчетности упрощается, но вам все равно следует вести внутренний журнал транзакций, которые были обложены налогом. Если налоговый орган когда-либо поинтересуется, вам нужно будет предоставить подтверждающие данные.
5. Входящий НДС и вычеты : Одним из преимуществ НДС является возможность зачета входящего НДС по деловым расходам. Однако для иностранных компаний этот аспект может быть ограничен:
- Нерезидентный поставщик цифровых услуг, не имеющий физического присутствия в Армении, скорее всего, не имеет права требовать местный входящий НДС (поскольку он, вероятно, не платит армянский НДС по своим расходам за рубежом). Такой бизнес просто перечислит НДС, собранный с продаж, без каких-либо зачетов.
- Иностранная компания, которая импортирует товары или несет расходы в Армении (например, плата за участие в торговой ярмарке, облагаемая армянским НДС, или расходы местного поставщика в размере 20%) может потребовать входящий НДС на эти расходы, при условии, что они являются зарегистрированными плательщиками НДС и расходы связаны с их налогооблагаемой деятельностью. Например, если ваш зарегистрированный филиал покупает канцелярские принадлежности в Армении и платит 100,000 20,000 драм + НДС (20,000 XNUMX драм) местному поставщику, эти XNUMX XNUMX драм могут быть учтены в качестве входного кредита в вашей декларации по НДС.
- Одно важное ограничение: если бизнес не установлено в Армении (без ПП) и только что зарегистрированного для НДС, Армения, как правило, не разрешает возврат избыточного НДС или переносы входного кредита для этого неустановленного субъекта. Фактически, многие страны ограничивают возврат НДС неустановленным предприятиям, если только не существуют взаимные соглашения. Система Армении для нерезидентов в основном заключается в сборе выходного НДС; она не может легко предусматривать возврат входного НДС нерезиденту. (Официальной схемы «возврата НДС для иностранных предприятий», опубликованной для Армении, как, скажем, в ЕС для компаний, не входящих в ЕС, не существует).
- Тем не менее, если у вас есть местный филиал или дочерняя компания, к ней относятся как к местной компании и заявлять входящий НДС и получать возмещение, если он окажется в позиции возврата (например, экспортеры, у которых входящий НДС больше исходящего НДС, могут получить возмещение в Армении).
6. Требования к выставлению счетов : Если вы являетесь иностранной компанией, выставляющей счета под своим армянским номером НДС:
- Включите ваш армянский ИНН/номер плательщика НДС на счете-фактуре.
- При продаже зарегистрированному в качестве плательщика НДС армянскому клиенту также укажите его номер НДС и укажите, что НДС был удержан (или, если НДС был удержан обратно, укажите «НДС, удержанный обратно клиентом»). В случаях B2B, когда вы взимаете НДС (что происходит только в том случае, если клиент не зарегистрирован в качестве плательщика НДС), вы должны предоставить счет-фактуру, чтобы у клиента было доказательство уплаты НДС (хотя он не может потребовать его возмещения, поскольку он не зарегистрирован в системе, но он хранится в его записях).
- Показать сумма НДС в армянских драмах. Вы можете показать продажу в иностранной валюте, а затем эквивалент в драмах и НДС.
- Армянские налоговые счета-фактуры имеют определенную последовательную нумерацию и форматирование на местном языке, если они выдаются армянскими компаниями. Как иностранный поставщик, использующий онлайн-платформу для B2C, вы не будете следовать местному языковому формату, но для любых официальных транзакций вы должны стараться максимально соответствовать передовой практике оформления счетов-фактур.
- Сохраняйте копии всех выписанных счетов-фактур/квитанций, так как налоговый орган может потребовать их предъявить.
7. Отчетность и платежи : Подавайте декларации через соответствующую онлайн-систему. В декларации по НДС будет содержаться следующая информация:
- Общий объем налогооблагаемых продаж в Армении за отчетный период и подлежащий уплате НДС.
- Общая сумма налогооблагаемых покупок (если таковые имеются) и заявленный входящий НДС.
- Чистый НДС, подлежащий уплате или возврату. (В большинстве случаев иностранных неучрежденных предприятий это будет просто выходной НДС, подлежащий уплате.)
- В декларации также можно указать продажи, облагаемые по нулевой ставке или освобожденные от налога (хотя для иностранной компании, скорее всего, это будет нулевая ставка, если только она не осуществляется через ее филиал).
Обязательно отправьте отчет до крайнего срока. Электронная система подачи документов SRC в Армении обычно предоставляет подтверждение или номер ссылки после подачи. Если вы обнаружили ошибку в поданной декларации, армянское законодательство допускает исправления (часто посредством исправленной декларации или корректировки в последующий период, в зависимости от характера ошибки). Незамедлительно исправляйте любые ошибки, чтобы избежать штрафов.
8. Местное представительство (необязательно) : Хотя это и не обязательно, некоторые иностранные компании предпочитают нанять местную бухгалтерскую фирму или консультанта для решения текущих вопросов, связанных с соблюдением требований НДС, особенно в случае языковых барьеров или сложностей. Поскольку отчетность подается периодически, а правила могут меняться, наличие местной экспертизы может быть полезным. Они также могут взаимодействовать с налоговыми органами в случае возникновения каких-либо проблем или проверок.
9. Прочие налоги : Имейте в виду, что НДС отделен от других налогов. Если у вас есть филиал, вам также может потребоваться ежегодно подавать декларации по налогу на прибыль и т. д. Но если вы просто плательщик НДС, не являющийся резидентом, вас, как правило, беспокоит только НДС (и, возможно, любые удерживаемые налоги для определенных источников дохода).
Соблюдение этих требований законодательства — своевременная подача деклараций, точное начисление НДС и надлежащее ведение учета — позволяет иностранным компаниям работать в Армении без штрафов и рисков, связанных с несоблюдением норм. Кстати, давайте обсудим распространенные ловушки и риски несоблюдения армянских правил НДС, а также потенциальные штрафы за ошибки или несоблюдение требований.
Распространенные риски и штрафы, связанные с соблюдением требований
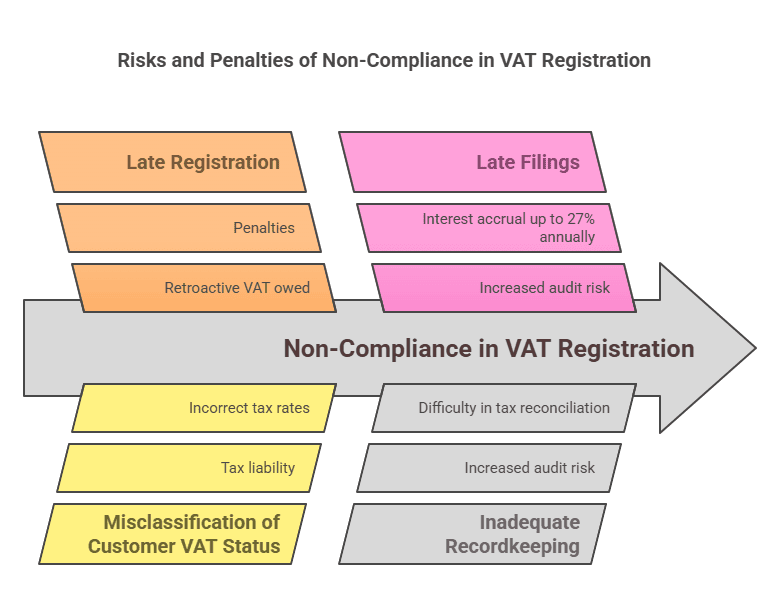
Работа в иностранной налоговой юрисдикции может быть сложной, и компании могут непреднамеренно столкнуться с проблемами соответствия. Вот некоторые распространенные риски для иностранных компаний в отношении НДС Армении и последствия невыполнения обязательств:
1. Несвоевременная регистрация : Один из самых больших рисков — это просто незнание необходимости регистрации. Иностранная компания может начать продавать товары армянским клиентам (особенно онлайн) и не знать армянского законодательства о НДС. Если вы задержите регистрацию после истечения срока, накопится незадекларированная задолженность по НДС . Налоговая служба впоследствии может начислить НДС, который должен был быть уплачен с ваших прошлых продаж. Иностранной компании придется оплатить его из собственных средств (поскольку она, вероятно, изначально не взимала его с клиентов), что напрямую повлияет на вашу выручку от этих продаж. Кроме того, за несвоевременную регистрацию или ее отсутствие могут взиматься штрафы.
2. Неправильное применение обратного начисления НДС по сравнению с обычным начислением НДС : Неправильная классификация клиентов может привести к ошибкам. Например, если продажа рассматривается как B2B с обратным начислением НДС (без начисления НДС), когда армянский клиент фактически не являлся плательщиком НДС, это означает, что никто не уплатил НДС по этой транзакции. В случае проверки налоговые органы привлекут поставщика к ответственности за этот НДС. И наоборот, начисление НДС плательщику НДС (когда следовало применять обратное начисление) может вызвать путаницу; клиент может отказаться платить НДС, или вам, возможно, придется вернуть его и скорректировать процедуру. Всегда проверяйте статус плательщика НДС у клиентов. Получите их армянский номер плательщика НДС, если они заявляют о своей регистрации в качестве плательщиков НДС. Армянское налоговое управление выдает номера плательщиков НДС зарегистрированным налогоплательщикам – их можно проверить через официальные источники или с помощью свидетельства о регистрации плательщика НДС клиента.
3. Неначисление НДС в установленный срок (занижение суммы НДС) : Если иностранная компания не начисляет НДС потребителям, когда это необходимо, ей будет сложно впоследствии взыскать его с клиентов. Это означает, что в случае обнаружения нарушения, иностранная компания должна будет самостоятельно уплатить 20% НДС с этих прошлых продаж, фактически потеряв 20% выручки. Это прямой финансовый удар, который считается уклонением от уплаты налогов/несоблюдением налогового законодательства до тех пор, пока ситуация не будет исправлена.
4. Несвоевременная подача или неподача деклараций по НДС : Пропуск срока подачи может повлечь за собой штрафы . Армянское налоговое законодательство предусматривает штрафы за несвоевременную подачу или несвоевременную подачу деклараций. Хотя точные суммы штрафов могут варьироваться, обычно взимается фиксированный штраф или процент от суммы подлежащего уплате НДС. Кроме того, за каждый день просрочки начисляются пени за неуплаченный налог. Например, с 2025 года ставка пени составляет 0.075% в день от суммы задолженности по налогу. Это быстро накапливается – почти 2.25% в месяц. Обычно существует ограничение (начисление процентов может прекратиться через 2 года), но ни одна компания не хочет переплачивать более 50% из-за несвоевременной уплаты или подачи декларации.
5. Ошибки в расчете НДС : Могут возникнуть ошибки в обменных курсах, арифметические ошибки или неправильное понимание того, что подлежит налогообложению. Если вы случайно недосчитали НДС (например, использовали устаревший обменный курс, что привело к уменьшению заявленной суммы в AMD), разница может быть начислена позже с процентами. Всегда перепроверяйте расчеты и используйте официальные обменные курсы. Если языковой барьер приводит к недопониманию освобожденных и облагаемых налогом товаров, проконсультируйтесь с местными специалистами, чтобы избежать неправильного применения нулевой ставки или освобождения от налога.
6. Некачественное ведение учета : В случае налоговой проверки (она может проводиться внезапно или по какой-либо инициирующей причине) вам потребуется предоставить документацию по вашим операциям. Отсутствие счетов-фактур, квитанций или договоров, подтверждающих ваши декларации по НДС, представляет собой риск. Налоговая служба может отказать в вычете входного НДС или даже оценить ваши продажи, если записи недостаточны, что часто наносит ущерб налогоплательщику. Ведение четкой цифровой и физической документации по всем продажам и покупкам, связанным с Арменией, является лучшей защитой.
7. Игнорирование местной переписки : Будучи иностранной компанией, вы должны убедиться, что все сообщения от армянских налоговых органов (которые могут быть на армянском языке) направляются на ваш адрес. Если вы указали адрес электронной почты или местный адрес при регистрации, следите за ним. Пропуск уведомления о проверке или запроса информации может привести к штрафам или начислению налогов по умолчанию. Если языковой барьер является проблемой, попросите переводчика или местного представителя проверить официальные уведомления.
8. Штрафы и санкции : Налоговый кодекс Армении предусматривает различные виды наказаний:
- Проценты за просрочку платежа (упомянутый выше), который увеличивается по мере увеличения срока неуплаты налога.
- Фиксированные штрафы за позднюю подачу или неподачу декларации по НДС. Например, может быть установлен фиксированный штраф за просроченную декларацию или процент от просроченного НДС. (В качестве иллюстрации, если декларация просрочена более чем на определенное количество дней, может быть наложен штраф в размере, скажем, 5% от налога, подлежащего уплате, увеличиваясь, если задержки продолжаются — точные цифры могут измениться, поэтому следует проверить последний кодекс, но принцип остается прежним: опоздание стоит денег).
- Штрафы за занижение налоговых деклараций: Если аудит обнаружит, что вы занизили НДС (по ошибке или намеренно), они могут наложить штраф на заниженную сумму, часто в виде процента (например, 20% или более), в дополнение к сбору налога и процентов. Если есть доказательства преднамеренного уклонения, штрафы могут быть более суровыми.
- В крайних случаях уклонения от уплаты налогов или мошенничества правовые последствия могут включать дополнительные штрафы или даже уголовные обвинения (хотя для иностранной компании, осуществляющей удаленные продажи, это маловероятно, если только речь не идет о крупных суммах и не будет доказано умышленное уклонение).
9. Риски соблюдения нормативных требований для конкретных видов бизнеса :
- Цифровые услуги: Один из рисков заключается в несоблюдении критериев места поставки должным образом. Армения использует несколько критериев для определения того, потребляется ли услуга физическому лицу в Армении (место жительства, IP-адрес, страна способа оплаты и т. д.). У компании должны быть процессы для сбора этой информации. Например, если платежный адрес физического лица является армянским, но на момент оказания услуги оно фактически проживает в другом месте, и у вас есть противоречивые показатели, вам нужна последовательная политика. Налоговый орган может оспорить, не взимаете ли вы НДС с кого-то с армянскими показателями. Безопаснее взимать армянский НДС, если есть сомнения относительно цифровых продаж B2C с армянскими связями, чтобы избежать упущенного налога.
- Товары электронной коммерции: Логистика и таможня могут быть сложными. Если вы полагаетесь на то, что клиент импортирует товары (доставка DDU – пошлины не оплачены), то клиент платит НДС на таможне, а вы его не взимаете. Но если вы доставляете DDP (доставка с оплаченной пошлиной) или храните запасы в Армении, убедитесь, что вы правильно обрабатываете импортный НДС. Невыполнение этого требования может привести к тому, что товары застрянут на таможне, или вам придется платить штрафы за неправильное декларирование. Кроме того, если вы пользуетесь услугами курьеров, убедитесь, что они знают, кто несет ответственность за НДС.
- Услуги с непостоянным присутствием: Если вы отправляете персонал в Армению для выполнения проекта на многие месяцы, вы можете непреднамеренно создать ПП (если более 183 дней и т. д.), что будет означать, что вам следует зарегистрироваться не только для уплаты НДС, но, возможно, как филиал для всех налогов. Это выходит за рамки просто соблюдения НДС — это также соблюдение корпоративного налога. Чтобы смягчить ситуацию, тщательно планируйте проекты и консультируйтесь о том, нужна ли официальная регистрация, если ваш персонал будет находиться в стране в течение длительного времени.
10. Валюта и репатриация : Убедитесь, что вы конвертируете и уплачиваете НДС в правильной сумме в драмах. Переплата из-за ошибок конвертации также является риском (хотя это просто заморозит ваши деньги до исправления). И не пытайтесь платить в иностранной валюте, если не используете официально разрешенные способы – неправильная оплата может привести к тому, что платеж не будет должным образом учтен.
По сути, наибольший риск заключается в недостаточной осведомленности , и именно это руководство призвано устранить. Штрафы за несоблюдение требований могут быть значительными, но их можно избежать. Армянские налоговые органы становятся все более изощренными (особенно с внедрением новых цифровых систем) и могут отслеживать цифровые транзакции и импорт, поэтому неразумно предполагать, что небольшой иностранный бизнес будет оставаться незамеченным бесконечно.
Советы по снижению рисков :
- Зарегистрируйтесь заранее как только вы поймете, что это необходимо, и проявите осторожность при продажах B2C.
- Проконсультируйтесь с местными экспертами если что-то неясно, скромная стоимость консультации может сэкономить огромные штрафные санкции.
- Используйте систему электронного НДС если применимо, это упрощает соблюдение требований и снижает вероятность ошибок.
- Мониторинг нормативных изменений: Налоговое законодательство может измениться. Например, пороговые значения могут обновиться или могут появиться новые правила для торговых площадок. Оставаясь в курсе (через налоговые новости или местных партнеров), вы гарантируете, что будете соблюдать требования в будущем.
Сравнение требований по НДС по типу бизнеса
Чтобы проиллюстрировать, как требования к регистрации плательщиком НДС различаются в зависимости от типа иностранного бизнеса, смотрите сравнительную таблицу ниже:
Тип иностранного бизнеса | Когда требуется регистрация плательщика НДС | Порог НДС | Частота подачи декларации по НДС | Особые примечания |
|---|---|---|---|---|
Поставщик цифровых услуг (без локального присутствия, например, SaaS, стриминг) | Регистрация обязательна при предоставлении цифровых услуг физическим лицам или компаниям, не являющимся плательщиками НДС в Армении (с момента первой продажи в Армении). Регистрация не требуется при продаже только компаниям, зарегистрированным в качестве плательщиков НДС (применяется механизм обратного начисления НДС в сегменте B2B). | Пороговое значение отсутствует (НДС взимается со всех продаж B2C, начиная с первой драм-машины). Общий пороговый уровень в 115 млн драм-машин не применяется к нерезидентам. | Квартально (через портал e-VAT) для услуг B2C. Если продажа также осуществляется компаниям, не облагаемым НДС, эти услуги включаются в квартальную отчетность. | Воспользуйтесь онлайн-порталом e-VAT Армении для быстрой регистрации и подачи деклараций. Местный представитель не требуется. НДС на цифровые услуги составляет 20%. |
Интернет-магазин (товаров) (не имеет местного представительства, продает товары в Армению) | Если товары продаются с доставкой в Армению потребителям (и иностранный продавец отвечает за импорт или местную доставку), необходимо зарегистрироваться для начисления НДС на продажу (если только НДС не взимается при импорте). Если продажа осуществляется только армянским предприятиям, которые сами импортируют товары под своим номером НДС, регистрация не требуется (это покрывается импортным НДС и механизмом обратного начисления). | Конкретного порога для обязательной регистрации при продаже товаров не существует. Любая регулярная прямая продажа потребителям влечет за собой обязательства по уплате НДС. | Ежемесячно (скорее всего), поскольку эти продажи подпадают под обычные правила НДС (портал eVAT предназначен в основном для услуг). | Импортный НДС : Обычно уплачивается на таможне. Иностранный продавец должен быть зарегистрированным импортером или обеспечить уплату НДС покупателем. Специального порога для дистанционной торговли нет – каждая продажа B2C должна облагаться НДС. |
Иностранная сервисная компания (не связанная с цифровыми технологиями) (например, консалтинговая, инженерная, компания по организации мероприятий, не имеющая постоянного представительства в Армении). | Регистрация обязательна, если вы оказываете услуги в Армении клиентам, не являющимся плательщиками НДС, или взимаете плату с физических или юридических лиц Армении. Регистрация не требуется, если все клиенты являются плательщиками НДС (в этом случае будет применяться механизм обратного начисления НДС). | Нет порогового значения ; любое облагаемое налогом обслуживание незарегистрированного клиента влечет за собой необходимость его предоставления. | Ежемесячно (поскольку регистрация будет производиться в обычном порядке). | Если вы физически находитесь в Армении для реализации проектов, следите за статусом постоянного представительства (правило 183 дней) . Длительный проект может потребовать полной регистрации филиала. Краткосрочные проекты для физических лиц требуют регистрации в качестве нерезидента по НДС. |
Иностранная компания, имеющая физическое присутствие (филиал или дочернюю компанию в Армении) | Необходимо зарегистрироваться в качестве плательщика НДС сразу после создания местного юридического лица и до начала осуществления каких-либо налогооблагаемых продаж. (Филиалы иностранных компаний не могут воспользоваться льготой для малого бизнеса.) | Для филиалов иностранных компаний нет порогового значения – они с первого дня рассматриваются как плательщики НДС. (Местная дочерняя компания, будучи армянской, имела бы доступ к пороговому значению, если бы была независимой, но если она принадлежит иностранцу и, вероятно, превышает пороговое значение, она также зарегистрируется немедленно.) | Ежемесячно (все местные организации придерживаются стандартной ежемесячной отчетности). | Регистрация филиала или ЧП обычно происходит вместе с регистрацией бизнеса. Они будут взимать НДС с местных продаж, могут заявлять входящий НДС и должны соблюдать все армянские правила бухгалтерского учета. |
Импортер/экспортёр (иностранная компания, импортирующая товары в Армению для перепродажи или экспортирующая из Армении) | Импорт для перепродажи : Необходимо зарегистрироваться для обработки импортного НДС и начисления НДС на внутренние продажи. Экспорт из Армении : Если иностранное юридическое лицо каким-либо образом экспортирует товары из Армении (продажи за границу по нулевой ставке НДС), необходима регистрация для возмещения любого входящего НДС в Армении (поскольку экспорт облагается НДС по ставке 0%, но вы хотите получить возврат НДС с затрат). | Нет пороговых значений ; регистрация необходима в зависимости от активности, а не от количества участников. | Ежемесячно . При регулярном импорте/продаже необходимо ежемесячно подавать отчеты об импорте (входящий НДС) и местных продажах (исходящий НДС). | Координация с таможней имеет ключевое значение. Экспорт не облагается НДС, но требует документации, подтверждающей вывоз товаров из Армении. Импортеры могут зачесть импортный НДС в своей декларации по НДС, если они должным образом зарегистрированы. |
В этой таблице показано, что практически для всех видов бизнеса за рубежом нет минимального порога – обязанность регистрации зависит от того, кому вы продаете и как работаете , а не от объема продаж (в отличие от отечественных малых предприятий). Поставщики цифровых услуг получают выгоду от упрощенной квартальной системы. Электронная коммерция и другие услуги для нерезидентов следуют обычному режиму. Физическое присутствие обеспечивает полную интеграцию в местную систему.
Резюме
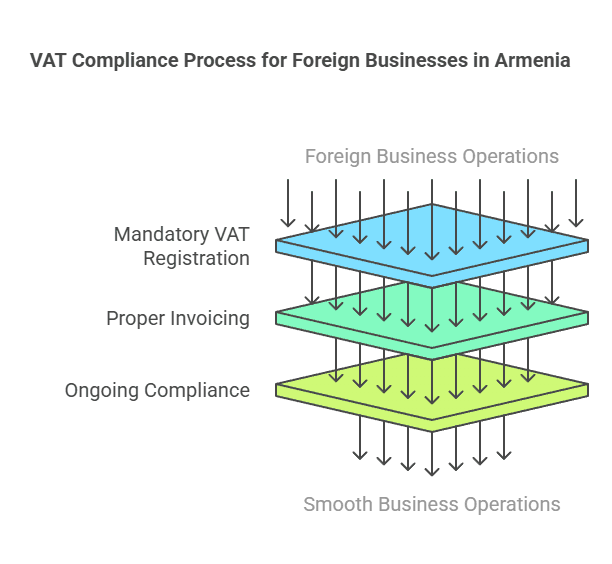
Армения приветствует иностранные компании, но ожидает от них соблюдения местного законодательства о НДС при ведении бизнеса в стране. Вкратце, регистрация плательщика НДС для иностранных компаний в Армении требуется всякий раз, когда нерезидент осуществляет облагаемые налогом поставки на территории Армении клиентам, которые сами не могут учитывать НДС. Стандартная ставка НДС составляет 20% , и, как правило, для нерезидентов не применяется пороговое значение регистрации – в отличие от местных малых предприятий, иностранные компании должны учитывать НДС с первой облагаемой налогом транзакции в Армении (за исключением случаев чисто B2B-сделок с плательщиком НДС).
Иностранные поставщики цифровых услуг были специально включены в сеть НДС с 2022 года и могут легко зарегистрироваться и подать отчетность через онлайн-портал. Другие иностранные предприятия (например, те, которые занимаются товарами или другими услугами) либо регистрируют местный филиал, либо регистрируются напрямую в налоговых органах для получения номера НДС. После регистрации постоянное соблюдение требований — подача деклараций по НДС (ежемесячно или ежеквартально, в зависимости от обстоятельств), уплата налогов в установленный срок, выставление надлежащих счетов и ведение учета — имеет решающее значение для избежания штрафов.
В Армении не требуется налоговый представитель , что упрощает регистрацию и управление обязательствами по НДС для иностранных компаний. Однако к соблюдению требований следует относиться серьезно: несоблюдение требований по регистрации или начислению НДС может привести к задолженности по налогам, штрафам и процентам, которые снижают прибыль и репутацию. С другой стороны, своевременное соблюдение требований позволяет иностранным компаниям работать на армянском рынке на равных с местными компаниями, имея возможность начислять НДС и (при необходимости) возмещать НДС с затрат.
В заключение, понимание требований к регистрации плательщиков НДС для иностранных компаний в Армении гарантирует, что вы сможете расширять свой бизнес или обслуживать армянских клиентов без неожиданных налоговых сюрпризов. Регистрируйтесь по мере необходимости, следуйте процедурам и ведите точную документацию. При таком подходе налоговая система Армении становится управляемой и прозрачной. В разделе часто задаваемых вопросов ниже приведены ответы на некоторые распространенные вопросы, которые часто возникают у иностранных компаний по поводу практики применения армянского НДС.
Часто задаваемые вопросы: регистрация НДС в Армении для иностранных компаний
В1. Необходимо ли иностранным компаниям регистрироваться в качестве плательщиков НДС в Армении?
A: Да, иностранная (нерезидентная) компания должна зарегистрироваться для уплаты НДС в Армении, если она осуществляет налогооблагаемые поставки в Армению клиентам, которые сами не зарегистрированы для уплаты НДС. Это обычно включает продажи армянским частным лицам (продажи B2C) и продажи армянским предприятиям, которые слишком малы, чтобы быть зарегистрированными для уплаты НДС. Например, если вы являетесь иностранным поставщиком программного обеспечения как услуги, продающим армянским потребителям, вам необходимо зарегистрироваться и взимать армянский НДС. С другой стороны, если вы продаете только крупным армянским компаниям, зарегистрированным для уплаты НДС, вы, как правило, не регистрируетесь — эти армянские компании будут самостоятельно учитывать НДС в рамках механизма обратного начисления.
В2. Каков порог регистрации НДС в Армении для предприятий-нерезидентов?
A: Существует эффективно нет порога продаж для иностранных предприятий. Стандартный порог оборота в 115 миллионов драмов в год применяется к армянским резидентным предприятиям (что позволяет им избегать НДС до тех пор, пока они не станут больше). Иностранные предприятия не могут воспользоваться этим освобождением. Если у нерезидента есть какие-либо обязательства по взиманию армянского НДС, он должен зарегистрироваться с первой налогооблагаемой продажи — независимо от того, стоит ли эта продажа 1 миллион драмов или 100 миллионов. Таким образом, нерезиденты не должны ждать достижения определенного уровня доходов; они должны зарегистрироваться, как только узнают, что будут осуществлять налогооблагаемые поставки в Армению, которые этого требуют.
В3. Если я продаю только армянским предприятиям (B2B), нужно ли мне регистрироваться?
A: Нет, если эти армянские предприятия зарегистрированы как плательщики НДС. В чистом сценарии B2B, где каждый клиент в Армении является плательщиком НДС, вы как иностранный поставщик не взимаете НДС и не должны регистрироваться. Армянский клиент будет обрабатывать НДС через обратное начисление. Однако, если хотя бы один из ваших армянских бизнес-клиентов не зарегистрирован в качестве плательщика НДС (например, небольшое ООО не в системе НДС), то для этого клиента вам нужно будет взимать НДС, то есть вам понадобится регистрация в качестве плательщика НДС. На практике многие иностранные поставщики B2B остаются незарегистрированными, обеспечивая регистрацию всех своих армянских клиентов в качестве плательщиков НДС. Разумно получить номер НДС каждого клиента, чтобы иметь его в деле. Если вы не можете проверить статус НДС клиента, а он покупает у вас, безопаснее зарегистрироваться и взимать НДС, чем рисковать несоблюдением требований.
В4. Какую ставку НДС должны взимать иностранные предприятия в Армении?
A: Ставка НДС 20%, которая одинакова для иностранных и местных предприятий. В Армении действует единая стандартная ставка НДС в размере 20% на большинство товаров и услуг. Некоторые поставки облагаются по нулевой ставке (0%), например, экспорт или международные перевозки, а некоторые освобождены от уплаты (финансовые услуги и т. д.), но если ваша деятельность представляет собой стандартные коммерческие продажи в Армении, вы будете взимать 20% НДС. С 2025 года в режиме НДС в Армении нет специальных сниженных ставок.
В5. Нужен ли мне армянский фискальный представитель или местный агент для регистрации в качестве плательщика НДС?
A: Нет, Армения не требует от иностранных налогоплательщиков назначать фискального представителя по НДС. Вы можете зарегистрироваться напрямую в налоговых органах Армении. Процесс стал довольно простым с введением портала электронного НДС для поставщиков электронных услуг-нерезидентов. Хотя вы можете нанять местного консультанта, который поможет вам пройти процесс или управлять подачей заявок, это не является юридическим требованием. Регистрация по НДС будет производиться на имя вашей компании, и вы будете напрямую взаимодействовать с налоговым органом.
Q6. Как иностранная компания может оплатить свои армянские обязательства по НДС из-за рубежа? Нужен ли мне армянский банковский счет?
A: Это можно сделать не нужен счет в местном банке. Налоговый орган Армении предоставляет возможность оплаты удаленно:
- Через Онлайн-система электронного НДС (для зарегистрированных там) вы можете оплатить кредитной картой или международным банковским переводом в одной из нескольких принимаемых валют. Система предоставляет необходимые банковские реквизиты и ссылки для включения. Платежи по карте обрабатываются мгновенно.
- Для тех, кто подает декларацию в обычной системе, вы можете организовать международный банковский перевод на счет Армянского казначейства. Обычно они допускают оплату в иностранной валюте (USD, EUR и т. д.), которая будет конвертирована в AMD. Пока вы используете свой налоговый идентификатор и правильный код платежа, платеж будет зачислен на ваш счет НДС. Обязательно инициируйте платеж до крайнего срока, чтобы учесть время перевода. Гибкость способов оплаты означает, что уплата налога из-за рубежа относительно удобна.
В7. Существует ли освобождение от НДС для цифровых услуг или малого иностранного бизнеса?
A: Никаких особых исключений. существуют для цифровых услуг — фактически, цифровые услуги явно облагаются налогом по ставке 20%, если потребляются в Армении. Также нет специальных исключений для «малых» иностранных предприятий, помимо того, что мы обсудили (порог, который к ним не применяется). Все цифровые товары и услуги (такие как потоковая передача, программное обеспечение, электронные книги, онлайн-реклама для местных пользователей) облагаются НДС. Только если характер самой услуги освобожден от уплаты НДС в соответствии с общим законодательством о НДС (например, может быть, определенные финансовые услуги или страхование), она не будет облагаться НДС. Но обычные цифровые услуги не подпадают под исключения. Таким образом, иностранный продавец приложения или потоковый сервис должны взимать НДС с продаж армянским потребителям независимо от их размера или объема продаж.
В8. Сколько времени занимает регистрация НДС для нерезидентного бизнеса в Армении?
A: Это может быть очень быстро, особенно для цифрового бизнеса, использующего онлайн-систему. Регистрация на портале электронного НДС может быть завершена за считанные минуты как только вы введете всю необходимую информацию, ваша учетная запись станет активной практически сразу. Для других типов регистрации (через офис SRC) обработка может занять от нескольких дней до пары недель, в зависимости от полноты вашего заявления и необходимости ручного просмотра. В большинстве случаев вы должны ожидать подтверждения в течение 1-2 недель максимум. Важно планировать заранее: не ждите, пока у вас неизбежна крупная транзакция. Начните процесс регистрации, как только вы определите, что вам это нужно, чтобы вы были готовы взимать НДС законно, когда начнутся продажи.
В9. Какие записи мне необходимо вести по армянскому НДС?
A: Вам следует хранить все записи, связанные с вашими армянскими транзакциями:
- Счета-фактуры или чеки, подтверждающие уплату НДС.
- Доказательства, используемые для определения местонахождения вашего клиента (для цифровых услуг, журналы IP-адресов, платежных адресов и т. д., в случае, если вам необходимо обосновать, почему вы взимали или не взимали армянский НДС).
- Импортные документы и счета-фактуры на покупку, если вы импортируете или несете расходы, облагаемые армянским НДС, для подтверждения любых требований по входящему НДС.
- Поданная декларация по НДС и подтверждение уплаты НДС. Эти записи должны храниться не менее пять лет (чтобы быть в безопасности) после налогового года, поскольку аудит может охватывать несколько лет назад. Цифровые копии приемлемы, но убедитесь, что у них есть резервные копии и они могут быть предоставлены по запросу. Хорошее ведение записей помогает вам защитить свою налоговую позицию, а также упрощает подготовку ваших деклараций по НДС.
В10. Что произойдет, если я не зарегистрируюсь в качестве плательщика НДС в Армении, даже если мне следует это сделать?
A: Если вы проигнорируете требование о регистрации и продолжите осуществлять налогооблагаемые продажи в Армении, вы подвергаетесь значительным рискам:
- Налоговые органы Армении могут идентифицировать вашу деятельность (например, посредством мониторинга трансграничных цифровых услуг или таможенных записей о товарах) и связаться с вами или вашими местными клиентами. Они могут выдать оценку НДС, который должен был быть уплачен.
- Скорее всего, вам придется заплатить НДС, подлежащий уплате задним числом по этим продажам, плюс штрафы и пени за просрочку платежа на суммы. Это может значительно увеличить стоимость — например, годовая сумма неуплаченного НДС может составить около ~27% в виде процентов сверху, плюс возможные штрафы.
- Ваши местные клиенты также могут пострадать. Например, если вы продали товары и не заплатили НДС на импорт должным образом, у этих клиентов могут возникнуть проблемы с таможенной очисткой поставок.
- Несоблюдение требований может запятнать репутацию вашей компании и привести к судебному преследованию. Хотя Армения может иметь ограниченные возможности для принудительного применения против компании, не имеющей своего присутствия, они могут координировать действия на международном уровне или задерживать должностных лиц компании, если они въезжают в Армению, в крайних случаях уклонения от уплаты налогов. Короче говоря, не стоит работать под радаром. Лучше всего добровольно соблюдать – Армения упростила этот процесс с помощью онлайн-систем, и, соблюдая их, вы полностью избегаете этих рисков.
В11. Может ли иностранная компания использовать налог с оборота Армении (упрощенный налог) вместо НДС?
A: Нет, Иностранные компании (и их армянские филиалы) исключены из режима налога с оборота. Налог с оборота (упрощенный налог вместо НДС и налога на прибыль для малого бизнеса) доступен только для индивидуальных предпринимателей и организаций-резидентов Армении, которые соответствуют критериям, и, в частности, недоступен для юридических лиц-нерезидентов или их постоянных представительств. Таким образом, иностранный бизнес должен пойти по стандартному пути НДС; вы не можете выбрать 5% налога с оборота вместо взимания 20% НДС. Если иностранный инвестор хочет воспользоваться правилами малого бизнеса, единственным способом будет создание местной компании, которая будет независимой, но даже в этом случае, если эта местная компания принадлежит иностранцам, могут применяться определенные ограничения. В общем, предположим, что любое иностранное участие помещает вас в обычную систему НДС.
В12. Существуют ли особые правила НДС для интернет-магазинов и платформ в Армении?
A: В настоящее время в Армении нет специальных правил НДС для «рынка», как в ЕС или некоторых других странах. По состоянию на 2025 год не существует концепции, согласно которой онлайн-рынок считается поставщиком для сторонних продаж или требуется, чтобы рыночные площадки взимали НДС от имени других. Каждый иностранный продавец несет ответственность за соблюдение своего собственного НДС. Тем не менее, Армения консультировалась с основными торговыми площадками во время введения НДС на электронные услуги, и возможно, что в будущем правила могут измениться. На данный момент, если вы управляете платформой электронной коммерции:
- Если платформа сама является официальным продавцом (покупает и перепродает товары/услуги армянам), то платформа рассматривается как любой продавец и должна зарегистрироваться в качестве плательщика НДС при продаже потребителям.
- Если платформа просто связывает покупателей и продавцов и берет комиссию, то продавцы (даже иностранные) несут ответственность за НДС с продаж, а комиссия платформы — это еще одна услуга (возможно, облагаемая НДС в зависимости от того, где находится платформа и находится ли продавец в Армении или нет). На практике крупные платформы, такие как Amazon или eBay, если они напрямую продают в Армению, регистрируются и взимают НДС. Небольшие торговые площадки должны убедиться, что их иностранные продавцы знают об армянских обязательствах по НДС. Всегда следите за изменениями в законодательстве, поскольку многие страны перекладывают часть обязанностей по сбору налогов на платформы.
В13. Как действует НДС на импорт в Армению иностранными предприятиями?
A: НДС на импорт в Армению обычно взимается таможня на границе. Ставка составляет 20%, применяемая к таможенной стоимости товара плюс таможенная пошлина. Если вы как иностранный предприниматель являетесь импортером (то есть товары задекларированы на ваше имя), вам необходимо будет заплатить этот импортный НДС для таможенной очистки товара. Если вы зарегистрированы для уплаты НДС в Армении, вы можете позже заявить этот импортный НДС в своей декларации по НДС как входящий налог (фактически компенсируя его против НДС, который вы взимаете с продаж). Если ваш армянский клиент является импортером (товары отправлены DDU, и они занимаются таможенными процедурами), то они платят импортный НДС, и если они зарегистрированы для уплаты НДС, они могут его заявить. Как иностранный продавец, вы не будете взимать НДС со счета-фактуры в этом сценарии, потому что налог был обработан при импорте.
Для экспорта (товаров, вывозимых из Армении) НДС составляет 0% (нулевая ставка) при условии надлежащего оформления экспорта (таможенная экспортная декларация и т. д.). Как правило, иностранные компании участвуют в экспорте из Армении только в том случае, если у них есть представительство (например, филиал, закупающий товары на местном рынке и затем экспортирующий их). В этом случае филиал будет взимать 0% НДС с экспортной продажи и сможет возместить любой НДС, уплаченный при местных закупках, связанных с экспортом.
В14. Каков НДС в Армении по сравнению с соседними странами или ЕС для иностранного бизнеса?
A: В принципе подход Армении схож со многими странами:
- Ставка в 20% соответствует международным нормам.
- Концепция, требующая от нерезидентов регистрации для продаж B2C, аналогична подходу ЕС к цифровым услугам после 2015 года или другим странам, внедряющим режимы «НДС на цифровые услуги».
- В отличие от ЕС, в Армении пока нет общесоюзной системы OSS (единого окна), но поскольку это всего лишь одна страна, соблюдение вами требований ограничивается Арменией.
- Армения, не требующая наличия фискального представителя, относится к этому вопросу немного мягче, чем некоторые другие страны (например, в некоторых случаях в ЕС или Азии, где наличие местного агента является обязательным).
- Высокий порог для местных предприятий (115 млн драмов) является щедрым, но, как уже отмечалось, не распространяется на иностранцев. Одно из отличий Армении заключается в том, что ежеквартальная подача отчетов по электронным услугам для нерезидентов, что удобно и демонстрирует гибкость. Бремя соответствия управляемо, особенно с учетом онлайн-инструментов на английском/русском языках. Подводя итог, иностранные компании могут посчитать правила НДС Армении относительно простыми, если их понять, и в целом соответствующими мировой практике НДС/GST.
Обращаясь к этим часто задаваемым вопросам, мы надеемся, что иностранные предприниматели и консультанты получат ясность по практическим вопросам. Система НДС Армении, хотя и подробная, не является непроницаемой. С информацией в этом руководстве иностранные компании могут уверенно оценивать свои пошлины на НДС в Армении, гарантировать, что они зарегистрируются, когда это необходимо, и поддерживать соответствие, тем самым избегая любых налоговых ловушек при выходе на армянский рынок.
