Introduction
Développer une activité en Arménie exige une parfaite compréhension des obligations fiscales locales, notamment l'immatriculation à la TVA pour les entreprises étrangères . L'Arménie applique une taxe sur la valeur ajoutée (TVA) de 20 % sur la plupart des biens et services, et les entreprises étrangères (non-résidentes) opérant en Arménie peuvent être tenues de s'immatriculer à la TVA sous certaines conditions. Ce guide complet explique quand l'immatriculation à la TVA est requise pour les entités étrangères (non-résidentes), qui est considéré comme une personne imposable étrangère, les seuils et exemptions d'immatriculation à la TVA en vigueur, la procédure d'immatriculation étape par étape et les obligations de conformité à la TVA en Arménie . Nous abordons tous les types d'entreprises étrangères : des fournisseurs de services numériques et plateformes de commerce électronique aux importateurs/exportateurs, en passant par les entreprises ayant une présence physique et les sociétés de services transfrontaliers.
Aperçu : TVA et entreprises étrangères en Arménie
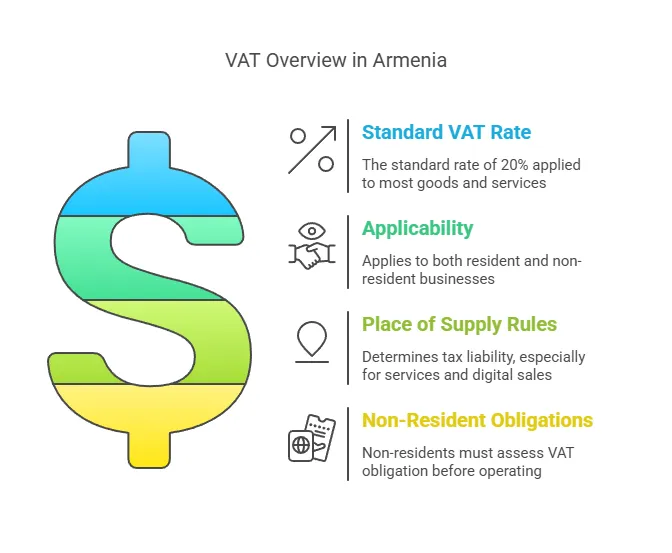
La TVA en Arménie est un impôt sur la consommation à large assiette, au taux standard de 20 % , similaire dans son principe aux systèmes de TVA européens. Elle s'applique à la vente de biens et de services en Arménie, ainsi qu'à l'importation de marchandises. Les entreprises étrangères (« entreprises non résidentes ») exerçant une activité en Arménie sont généralement soumises aux mêmes règles de TVA que les entreprises locales, à l'exception des dispositions spécifiques qui leur sont applicables. Points clés à retenir :
- Entités imposables étrangères: En Arménie, toute entité commerciale (société ou entrepreneur individuel) effectuant des livraisons taxables dans le pays est potentiellement tenue de s'immatriculer à la TVA. Une société étrangère sans établissement stable en Arménie (une entreprise « non établie ») peut néanmoins être tenue de s'immatriculer à la TVA si elle effectue des transactions taxables en Arménie qui ne sont pas comptabilisées par un client local assujetti à la TVA. Les sociétés étrangères qui créent une succursale ou autre établissement stable (ES) en Arménie, ils sont traités comme des contribuables locaux aux fins de la TVA et doivent s'enregistrer en conséquence.
- Règles relatives au lieu de fournitureLa TVA est due en Arménie si le lieu de fourniture des biens ou des services est considéré comme étant l'Arménie. Pour les biens, c'est généralement le cas lorsque les biens sont en Arménie ou importés en Arménie. Pour les services, la législation fiscale arménienne considère certains services comme fournis là où ils sont utilisés ou exécutés (avec des règles spécifiques pour les services électroniques, présentées ci-dessous). Si une entreprise étrangère fournit des services sur le territoire arménien, ou à des clients situés en Arménie, ces services peuvent être taxables en Arménie.
- Mécanisme de facturation inverséeL'Arménie utilise un système d'autoliquidation pour certaines transactions interentreprises transfrontalières. Si un fournisseur étranger (sans immatriculation à la TVA arménienne) fournit un service ou un bien à une entreprise arménienne, qui est déjà assujetti à la TVA En Arménie, l'entreprise locale peut auto-déclarer la TVA (autoliquidation). Dans ce cas, le fournisseur étranger ne pas L'acheteur arménien doit s'immatriculer à la TVA, car c'est lui qui la calculera et la paiera. Ce mécanisme garantit la perception de la TVA, mais transfère la charge de la conformité au client local immatriculé à la TVA. Cependant, si le client arménien est pas un contribuable enregistré à la TVA, la facturation inversée ne s'applique pas – ce qui signifie que le fournisseur étranger lui-même doit s'enregistrer et facturer la TVA arménienne.
- Portail de TVA pour les non-résidents:Dans le cadre de la modernisation de l'administration fiscale, l'Arménie a introduit un système de déclaration en ligne. système de TVA électronique Cela permet aux entreprises non résidentes (notamment les prestataires de services numériques) de s'enregistrer et de déposer facilement leurs déclarations de TVA sans présence locale. Ce point est particulièrement pertinent à partir de 2022, l'Arménie ayant étendu ses règles de TVA aux services numériques étrangers.
En résumé, les entreprises étrangères vendant à des clients arméniens doivent déterminer si elles ont besoin d'un numéro de TVA arménien. Cette obligation dépend de la nature des fournitures (biens ou services), du type de client (entreprise ou consommateur, assujetti ou non à la TVA) et de l'ampleur des activités. Nous définissons ensuite qui est considéré comme un assujetti étranger et quand l'immatriculation à la TVA est obligatoire pour ces entités.
Qui est considéré comme une entité imposable étrangère ?
Aux fins de la TVA, une entité étrangère imposable en Arménie est généralement une entreprise non établie en Arménie mais exerçant des activités économiques sur le territoire arménien. Cela inclut :
- Sociétés non résidentes sans établissement stable en Arménie – par exemple, une entreprise étrangère vendant des services ou des biens numériques à des clients en Arménie sans toute succursale, bureau ou autre présence physique en Arménie. Ces personnes sont souvent appelées « personnes imposables non établies » ou « non-résidentes ».
- Sociétés étrangères opérant par l'intermédiaire d'une succursale ou d'un bureau de représentation – Si une société étrangère enregistre une succursale, un bureau de représentation ou un établissement stable en Arménie et exerce des activités commerciales, cette succursale est considérée comme un établissement local à des fins fiscales. Elle sera traitée comme établissement stable (ES)Un PE en Arménie (comme une succursale) doit s'enregistrer en tant que contribuable et se conformer aux règles de TVA comme une entreprise résidente.
- Entrepreneurs individuels ou professionnels étrangers Prestation de services ou activité commerciale en Arménie (sans y résider). Par exemple, un consultant étranger qui se rend en Arménie pour réaliser un projet peut être considéré comme un assujetti étranger s'il effectue des transactions imposables sur le territoire arménien.
Il est important de noter que la simple présence d'un bureau de représentation exerçant uniquement des activités auxiliaires ou préparatoires (par exemple, un bureau réalisant uniquement des études de marché et non des ventes) ne constitue pas nécessairement une entité imposable. Toutefois, dès lors qu'une entité étrangère exerce des activités commerciales en Arménie (vente de biens, prestation de services, etc.), elle est potentiellement soumise à la TVA arménienne.
Établissement stable vs établissement non stable : Si votre entreprise étrangère dispose d’un établissement stable en Arménie (bureau, atelier, magasin, usine, chantier de construction pendant une certaine durée, etc.) ou si des personnes agissent en votre nom en Arménie et sont habilitées à conclure des contrats de vente, vous disposez probablement d’un établissement stable au sens du droit fiscal arménien. Cela signifie que votre entreprise étrangère est effectivement « établie » en Arménie à des fins fiscales et doit s’y immatriculer en tant que contribuable local (et donc être assujettie à la TVA). En revanche, si vous ne disposez d’ aucun établissement stable en Arménie – par exemple, si vous vendez à distance via Internet ou si vous effectuez des visites occasionnelles – vous êtes une entreprise non stable (non résidente). Les entreprises non stables peuvent être soumises à la TVA en Arménie, mais elles ne s’y immatriculent pas en tant que société locale ; elles s’immatriculent directement en tant que contribuables non résidents à la TVA si nécessaire.
Statut des entreprises étrangères et locales : Une distinction pratique réside dans le fait que les entreprises étrangères ne peuvent pas bénéficier du régime des petites entreprises en Arménie pour éviter la TVA. L’Arménie dispose d’un système spécifique de « taxe sur le chiffre d’affaires » pour les petites entreprises dont le chiffre d’affaires est inférieur à un certain seuil (au lieu de la TVA), mais les personnes morales non résidentes et leurs établissements stables en sont explicitement exclus. Cela signifie que les entreprises étrangères (et leurs succursales éventuelles) sont systématiquement soumises au régime normal de TVA dès leur création si elles exercent des activités imposables ; elles ne peuvent prétendre à l’exonération applicable aux petites entreprises dont bénéficient les entrepreneurs locaux dont le chiffre d’affaires est inférieur au seuil. Autrement dit, si une entité étrangère exerce une activité en Arménie, elle est considérée comme assujettie à la TVA par défaut lors de la réalisation de livraisons imposables (sauf application du mécanisme d’autoliquidation, comme indiqué précédemment). Nous aborderons les seuils d’enregistrement ultérieurement, mais il est important de noter que les entreprises étrangères ne bénéficient généralement pas des mêmes avantages fiscaux que les entreprises locales.
Maintenant que nous avons défini les entités imposables étrangères, examinons quand une entreprise étrangère est tenue de s'enregistrer à la TVA en Arménie.
Quand une entreprise étrangère doit-elle s’enregistrer à la TVA en Arménie ?
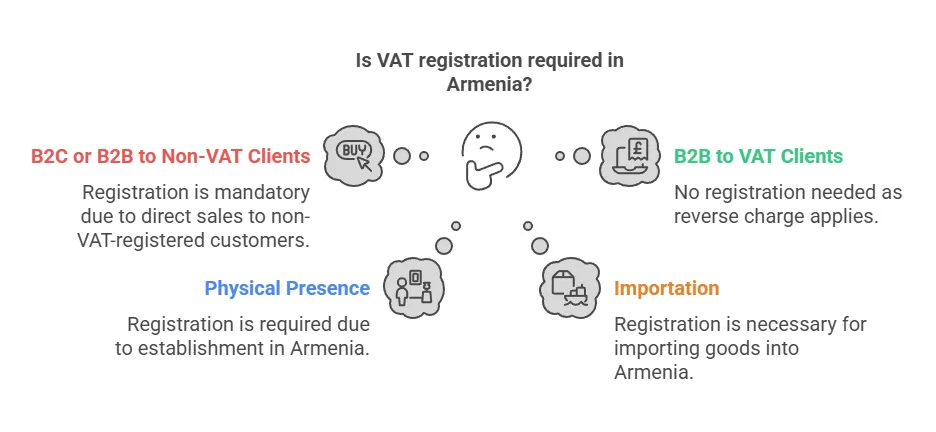
Il est essentiel de déterminer à quel moment l'immatriculation à la TVA est obligatoire . Les entreprises étrangères doivent s'immatriculer à la TVA arménienne avant d' effectuer des opérations imposables nécessitant cette immatriculation. Les exigences dépendent de la nature des transactions et des clients.
1. Ventes à des clients non assujettis à la TVA (B2C ou petites entreprises B2B) : Si une entreprise étrangère non immatriculée à la TVA en Arménie effectue des ventes imposables à des clients arméniens non assujettis à la TVA , elle doit s’immatriculer et facturer la TVA arménienne sur ces ventes. Sont considérés comme « non assujettis à la TVA » les particuliers (ventes B2C) et toutes les entreprises ou organisations arméniennes non immatriculées à la TVA (par exemple, les petites entreprises dont le chiffre d’affaires est inférieur au seuil requis, les entités soumises au régime de la taxe sur le chiffre d’affaires, ainsi que les ONG ou les organismes publics non assujettis à la TVA). Dans ces cas, il n’y a pas de seuil de chiffre d’affaires minimum : l’immatriculation est obligatoire dès la première vente imposable . La législation fiscale arménienne impose au fournisseur étranger la responsabilité de la déclaration de la TVA lorsque le client local n’est pas en mesure de le faire lui-même.
- Services numériques B2C: Un bon exemple est celui des fournisseurs étrangers de services numériques (tels que les fournisseurs de services de streaming, de logiciels, de publicité en ligne, etc.) vendant leurs produits aux consommateurs arméniens. Depuis 2025, la loi arménienne exige explicitement que les fournisseurs de services numériques non résidents s'enregistrent et facturent une TVA de 20 % sur les services B2C fournis aux particuliers arméniens (sans seuil). Nous détaillons les services numériques ci-dessous, mais la règle est claire : les services B2C non-résidents déclenchent des obligations de TVA immédiates.
- Marchandises vendues aux consommateurs arméniensSi une entreprise étrangère de commerce électronique vend des marchandises directement à des particuliers arméniens et organise la livraison en Arménie, le vendeur étranger est redevable de la TVA arménienne. En pratique, la TVA sur les marchandises est souvent perçue à l'importation (douanes), mais si le vendeur étranger agit en tant qu'importateur officiel ou vend des marchandises déjà en Arménie, une immatriculation à la TVA est nécessaire pour facturer la TVA sur la vente. Il n'existe pas de seuil spécifique de vente à distance en Arménie, contrairement à certaines juridictions ; toute fourniture régulière de marchandises en Arménie par une entité étrangère à un client non assujetti à la TVA peut entraîner une obligation d'immatriculation.
- Services aux entreprises non enregistréesSupposons qu'un cabinet de conseil étranger fournisse des services à une petite entreprise arménienne non assujettie à la TVA (par exemple, une start-up n'ayant pas atteint le seuil de TVA ou opté pour la TVA). Le client arménien n'étant pas assujetti à la TVA, l'entreprise étrangère ne peut pas recourir à l'autoliquidation. l'entreprise étrangère doit s'enregistrer et facturer la TVA sur ses honoraires pour les services rendus en Arménie ou réputés fournis en Arménie.
2. Ventes exclusivement à des entreprises assujetties à la TVA (B2B) : Si la seule activité d’une société étrangère en Arménie consiste à vendre à des entreprises arméniennes assujetties à la TVA (sous le régime normal de TVA), cette société étrangère n’est pas tenue de s’immatriculer à la TVA. Ceci est rendu possible grâce au mécanisme d’autoliquidation . Dans le cadre des transactions B2B où le client arménien est assujetti à la TVA, la loi autorise ce dernier à auto-évaluer la TVA. L’acheteur arménien établit une facture, calcule la TVA de 20 % sur la valeur de l’achat, la reverse à l’administration fiscale (et la déduit simultanément en tant que TVA en amont si elle est liée à son activité imposable). Dans ce cas, le fournisseur étranger n’a pas à facturer la TVA arménienne ni à déposer de déclarations ; de fait, la responsabilité de la conformité incombe à l’acheteur local.
- ExempleUne société de conseil américaine conseille une grande entreprise arménienne assujettie à la TVA. L'entreprise américaine peut fournir ses services sans s'immatriculer à la TVA en Arménie ; l'entreprise arménienne comptabilisera la TVA par autoliquidation dans sa déclaration de TVA. Ce dispositif est courant pour les transactions transfrontalières. Prestations B2B et garantit que la TVA est payée par l'entreprise locale.
- Attention – vérifier le statut du client:Un fournisseur étranger doit s'assurer que le client arménien est bien un contribuable assujetti à la TVA. Si le client est pas Si votre fournisseur étranger est assujetti à la TVA (il se situe peut-être sous le seuil ou bénéficie d'un régime spécial), l'autoliquidation ne s'applique pas et il aurait dû s'immatriculer. Il est recommandé aux fournisseurs étrangers d'obtenir le numéro d'immatriculation à la TVA de leurs clients arméniens ou de confirmer leur statut à la TVA. Si une entreprise étrangère considère par erreur une vente comme autoliquidée alors que le client arménien n'était pas assujetti à la TVA, elle pourrait être tenue responsable de la TVA impayée.
3. Entreprises étrangères ayant une présence physique en Arménie : Si une entreprise étrangère ouvre une succursale, un bureau, un entrepôt ou tout autre établissement stable en Arménie et y exerce des activités imposables, elle doit s’immatriculer à la TVA (généralement lors de son immatriculation locale). Il est important de noter que, comme indiqué précédemment, les établissements stables étrangers ne bénéficient pas du seuil d’immatriculation à la TVA applicable à tous les cas. Une entreprise arménienne locale n’est tenue de s’immatriculer à la TVA qu’à partir d’un certain seuil de chiffre d’affaires (115 millions de dirhams arméniens) ou si elle choisit volontairement de le faire, tandis qu’une entité étrangère (succursale) doit s’immatriculer dès le début de son activité. En pratique, le simple fait d’avoir une présence imposable signifie que vous êtes assujetti à la TVA dès votre premier chiffre d’affaires. Par conséquent, si votre entreprise étrangère crée une filiale ou une succursale à Erevan et commence à réaliser des ventes, vous devez vous immatriculer à la TVA immédiatement – n’attendez pas d’atteindre un seuil de chiffre d’affaires.
4. Importateurs de marchandises : Lorsqu'une entreprise étrangère importe des marchandises en Arménie, la TVA est généralement perçue à la frontière en tant que TVA à l'importation. En règle générale, l'importateur déclaré (la personne ou l'entité au nom de laquelle les marchandises sont dédouanées) est responsable du paiement de la TVA aux autorités douanières arméniennes au moment de l'importation. Si une entreprise étrangère agit en tant qu'importateur déclaré pour ses marchandises (par exemple, pour constituer un stock destiné à être entreposé et vendu en Arménie), elle doit être immatriculée en Arménie (ou faire appel à un transitaire en douane). Souvent, les entreprises étrangères importent par l'intermédiaire d'un partenaire local ou font appel à une entité locale pour gérer les importations. Dans le cas contraire, l'entité étrangère doit s'immatriculer pour être assujettie à la TVA à l'importation et à la TVA sur les ventes ultérieures. Une fois ces marchandises importées vendues en Arménie, la TVA sur la vente est obligatoire (sauf si la vente est effectuée à un acheteur assujetti à la TVA, qui pourrait alors appliquer l'autoliquidation ; toutefois, l'autoliquidation ne s'applique généralement pas aux ventes de biens, mais principalement aux services). En résumé, les importateurs-exportateurs étrangers doivent s'enregistrer à la TVA s'ils importent des marchandises en Arménie pour les revendre ou les utiliser en Arménie, afin de pouvoir payer correctement la TVA à l'importation et facturer la TVA sur les ventes nationales (et potentiellement récupérer la TVA à l'importation en tant que taxe en amont).
5. Prestataires de services électroniques : Ce point mérite une mention particulière car l’Arménie a mis en œuvre des règles spécifiques depuis 2022. Les prestataires non résidents de services électroniques/numériques destinés à des clients arméniens doivent, dans de nombreux cas, s’enregistrer à la TVA :
- Pour les services électroniques B2C (services fournis en ligne à des particuliers en Arménie), le fournisseur étranger doit s'enregistrer et facturer la TVA dès la première vente En Arménie, aucun seuil ne s'applique. L'Arménie utilise plusieurs critères (tels que le lieu de résidence du client, l'adresse de facturation, l'adresse IP, etc.) pour déterminer si un service électronique est consommé en Arménie. Si tel est le cas, une TVA de 20 % est due sur la vente au consommateur.
- Pour les services électroniques B2B fournis à une entité juridique arménienne, deux situations se produisent :
- Si l'entreprise arménienne est enregistrée à la TVA, le l'autoliquidation s'applique (l'entreprise arménienne s'auto-enregistre pour la TVA et le fournisseur de services électroniques étranger ne s'enregistre pas).
- Si le client commercial arménien est pas Enregistré à la TVA (par exemple, une petite entreprise ou une ONG), alors le le fournisseur étranger doit s'enregistrer et facturer la TVA, similaire à un scénario B2C. En effet, cela correspond à la règle générale que nous avons énoncée pour tous les services, mais l'Arménie dispose d'un système en ligne dédié pour faciliter la conformité des services électroniques. Les entreprises numériques qui vendent en Arménie doivent donc en tenir compte. enregistrement obligatoire à la TVA pour toute vente directe aux utilisateurs finaux en Arménie.
6. Considérations relatives aux seuils : Les entreprises arméniennes locales disposent d'un seuil de chiffre d'affaires annuel (actuellement 115 millions de drams arméniens , soit environ 200 000 €) en dessous duquel elles ne sont pas tenues de payer la TVA et peuvent opter pour un régime fiscal simplifié. Cependant, ce seuil n'exempte pas les entreprises étrangères réalisant des opérations imposables . Les entreprises non résidentes ne bénéficient d'aucune exemption jusqu'à 115 millions de drams arméniens. Si vous êtes une entité étrangère sans établissement en Arménie et que vous réalisez même un chiffre d'affaires modeste à des consommateurs arméniens, vous devez vous immatriculer dès le début de ces ventes (car le seuil ne s'applique qu'à ceux qui peuvent bénéficier du régime de la « taxe sur le chiffre d'affaires », qui exclut les étrangers). Par conséquent, en pratique, il n'existe pas de seuil d'immatriculation à la TVA pour les entreprises étrangères : soit vous devez vous immatriculer immédiatement (pour les ventes B2C ou B2B hors TVA), soit vous n'avez pas besoin de vous immatriculer du tout (si vous fournissez exclusivement des acheteurs assujettis à la TVA et pratiquant l'autoliquidation). Il s'agit d'une différence essentielle à retenir.
Résumé des cas d'immatriculation : En résumé, une entreprise étrangère doit s'immatriculer à la TVA arménienne si :
- Il vend des biens ou des services en Arménie aux personnes physiques ou morales qui ne sont pas assujetties à la TVA (quel que soit le volume des ventes).
- Elle établit une succursale ou un lieu d’activité fixe en Arménie qui effectuera des fournitures taxables.
- Elle importe des marchandises en Arménie pour les utiliser ou les vendre (afin de gérer la TVA à l'importation et les ventes ultérieures).
- Elle fournit des services électroniques aux consommateurs arméniens (quel que soit le montant).
À l'inverse, une entreprise étrangère n'a pas besoin de s'immatriculer à la TVA si toutes ses ventes en Arménie sont réalisées auprès d'entreprises assujetties à la TVA au taux normal ; ces entreprises locales se chargeront de la TVA par le biais de l'autoliquidation. De même, si une entreprise étrangère exerce exclusivement des activités entièrement exonérées de TVA (par exemple, certains services financiers ou éducatifs peuvent être exonérés de plein droit), l'immatriculation à la TVA n'est pas requise, car aucune TVA n'est due sur ces prestations. Toutefois, les catégories exonérées sont limitées ; la plupart des activités commerciales sont imposables ou soumises à un taux zéro.
Seuils et exonérations d'enregistrement de la TVA en Arménie
Seuil d'assujettissement à la TVA : Le Code fiscal arménien fixe le seuil d'assujettissement à la TVA à 115 millions de drams arméniens de chiffre d'affaires (environ 280 000 USD) au cours de l'année civile précédente ou en cours. Ce seuil concerne principalement les entreprises nationales . Si le chiffre d'affaires annuel d'une entreprise arménienne reste inférieur à 115 millions de drams arméniens, l'assujettissement à la TVA n'est pas automatique. Elle peut alors opter pour un régime d'imposition simplifié sur le chiffre d'affaires (taxe sur le chiffre d'affaires brut) à un taux inférieur. Dès que le chiffre d'affaires annuel d'une entreprise locale dépasse 115 millions de drams arméniens, l'assujettissement à la TVA devient obligatoire et la TVA est appliquée sur ses ventes à compter de ce moment.
- Pour entreprises locales et entrepreneurs individuels:Le seuil fonctionne comme un interrupteur entre le système de taxe sur le chiffre d'affaires et le système de TVA. De nombreuses petites entreprises arméniennes sont soumises à la taxe sur le chiffre d'affaires jusqu'à ce qu'elles dépassent ce seuil.
- Pas de seuil pour les entreprises étrangères:Comme souligné précédemment, les entreprises étrangères ne peuvent pas profiter de ce seuil pour éviter la TVA. la loi ne prévoit aucun seuil d'enregistrement ni règle de minimis pour les fournisseurs non-résidents. Si les conditions d'imposition en Arménie sont remplies (par exemple, vous vendez à un client non enregistré), La TVA s'applique dès la première vente, même s'il s'agit d'un montant très faible. Cela signifie qu'un fournisseur de services numériques étranger effectuant une vente de 50 $ à un consommateur arménien est techniquement tenu de s'enregistrer et de verser la TVA arménienne sur cette vente.
- Inscription volontaireLes entreprises locales et étrangères peuvent s'immatriculer volontairement à la TVA, même si cela n'est pas strictement obligatoire (bien qu'en pratique, les entreprises étrangères tenues de s'immatriculer devront le faire de toute façon). Une petite entreprise locale en dessous de ce seuil peut opter pour la TVA afin de récupérer la TVA en amont sur ses dépenses ou d'apparaître comme un fournisseur assujetti à la TVA auprès de ses clients. Une entreprise étrangère qui exerce uniquement des activités B2B avec des clients assujettis à la TVA n'a généralement pas besoin de s'immatriculer, mais pourrait le faire. volontairement s'inscrire s'il le souhaite (même si cela n'apporte généralement aucun avantage, puisque ces ventes sont gérées par autoliquidation ; de plus, les autorités fiscales pourraient ne pas autoriser un non-résident à s'inscrire sans motif imposable).
Exonérations d'immatriculation : Le code fiscal arménien ne prévoit aucune exonération spécifique de l'obligation d'immatriculation pour les personnes effectuant des opérations imposables. Si vous réalisez des opérations imposables non soumises à l'autoliquidation de la TVA, vous devez vous immatriculer ; aucune exception n'est prévue. La seule « exonération » concerne les activités totalement hors du champ d'application de la TVA ou soumises au taux zéro.
- Si la seule activité d’une entreprise étrangère en Arménie consiste à vendre des biens qui sont exporté (fournitures détaxées) ou fournissant des services détaxés (par exemple, certains services fournis à des clients à l'étranger sont assujettis à la TVA), il se peut qu'elle ne soit pas tenue de s'immatriculer, car elle ne réalise aucune vente taxée en Arménie. Cependant, ce cas de figure est rare pour un non-résident ; en général, un non-résident ne participe à des transactions en Arménie que s'il vend. développement Arménie (qui est une fourniture nationale taxable).
- Si l'entreprise ne fait que fournitures exonérées de TVA (Par exemple, les services financiers, d'éducation ou de santé, tels que définis par la loi, qui sont exonérés de TVA), il n'est pas nécessaire de s'immatriculer à la TVA, car aucune TVA n'est appliquée à ces activités. Cependant, les entreprises purement étrangères proposent rarement uniquement des services exonérés ; et, surtout, les services numériques comme le streaming, le SaaS, etc. pas exonérés (ils sont imposables à 20 %). Ce scénario d'exonération concerne donc principalement certains secteurs.
En résumé, pour les entreprises étrangères, le seuil de 115 millions de drams arméniens n'est pas une garantie de sécurité ; il est pertinent pour comprendre le contexte (notamment si vous créez une filiale locale, cette dernière appliquera ce seuil). En tant que vendeur non-résident, il ne faut pas tenir compte de ce seuil ni d'aucune exemption automatique : si vous devez facturer la TVA arménienne, vous devez vous y immatriculer quel que soit votre volume de ventes.
Un point positif : l’Arménie n’exige actuellement pas que les entreprises non résidentes désignent un représentant fiscal local pour leur immatriculation. Contrairement à certains pays qui imposent la désignation d’un agent ou d’un représentant fiscal local pour l’immatriculation à la TVA, en Arménie, vous pouvez vous immatriculer directement auprès des autorités fiscales (Comité des recettes de l’État). Cela simplifie les démarches et réduit les coûts de mise en conformité pour les entreprises étrangères.
Ensuite, nous détaillerons la procédure d'enregistrement à la TVA en Arménie pour une entreprise étrangère et mettrons en évidence les différences de procédure selon le type d'entreprise.
Procédure d'enregistrement à la TVA étape par étape pour les entreprises étrangères
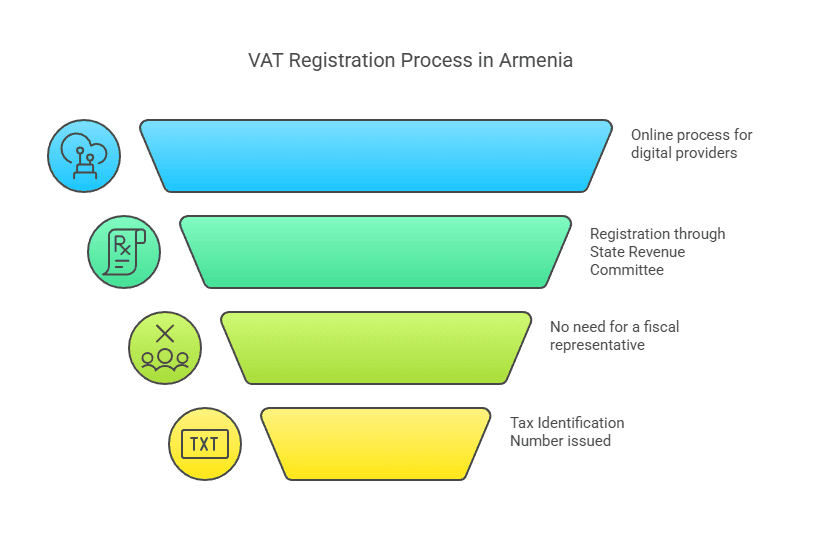
L’immatriculation à la TVA en Arménie pour une entreprise étrangère comporte plusieurs étapes. La procédure diffère légèrement selon que vous immatriculez votre entreprise physiquement (par exemple, en ouvrant une succursale) ou en tant que prestataire de services numériques non-résident via le système en ligne . Vous trouverez ci-dessous le détail de la procédure générale et des différentes options :
1. Déterminez votre éligibilité et votre calendrier
- Évaluer l'obligationPremièrement, assurez-vous que vos activités commerciales nécessitent une immatriculation à la TVA. Comme indiqué précédemment, si vous effectuez des ventes taxables à des clients non enregistrés en Arménie, prévoyez de vous inscrire. avant de commencer ces ventes ou dès que possible après avoir pris conscience de cette obligation. Si vous créez une succursale ou un bureau en Arménie à des fins commerciales, vous devez préparer son immatriculation à la TVA dans le cadre de cette installation.
- Choisissez le chemin d'inscriptionL'Arménie propose un portail d'enregistrement électronique pour les non-résidents (principalement destiné aux prestataires de services électroniques). Si cela vous convient, vous pouvez utiliser le système de TVA électronique en ligne. Sinon, vous devrez peut-être vous inscrire auprès des autorités fiscales en soumettant des formulaires (par courriel, sur le site web ou sur papier). Si vous créez une succursale ou une filiale locale, l'enregistrement s'effectue généralement auprès du bureau des impôts local, parallèlement à l'immatriculation de l'entreprise.
2. Préparez les informations et les documents requis
Pour vous inscrire, vous devrez généralement fournir :
- Détails commerciaux: Nom légal de votre entreprise, adresse (pour une société étrangère, l'adresse de votre siège social à l'étranger), et éventuellement l'adresse de toute activité locale le cas échéant.
- Numéros d'identificationVotre numéro d'immatriculation ou votre numéro d'identification fiscale dans votre pays d'origine, ainsi que tout numéro d'identification fiscale arménien, le cas échéant. Si vous avez une succursale en cours d'enregistrement, celle-ci sera inscrite au registre d'État arménien et un numéro d'identification fiscale (NIF) lui sera attribué.
- Personne autoriséeCoordonnées d'un représentant chargé de l'enregistrement (il peut s'agir d'un employé ou d'un dirigeant de l'entreprise). Même si un représentant fiscal n'est pas obligatoire, vous aurez besoin d'un interlocuteur local ou, au moins, d'une personne chargée de la correspondance avec l'administration fiscale arménienne. Cette tâche peut souvent être effectuée à distance par le personnel de l'entreprise via le système électronique.
- Documents à l'appuiPour un non-résident s'enregistrant directement, l'Arménie peut exiger des documents tels qu'un certificat de constitution ou un extrait du registre du commerce prouvant l'existence de votre entreprise, une copie des statuts de la société et une pièce d'identité du signataire de la demande. Pour l'enregistrement d'une succursale, vous devrez fournir le certificat d'enregistrement de la succursale délivré par les autorités arméniennes et les documents de la société mère. Tout document non rédigé en arménien devra être traduit en arménien (les documents anglais sont parfois acceptés pour le portail e-TVA). Il est conseillé de disposer de copies notariées/apostilles des documents clés en cas d'enregistrement complet auprès du bureau des impôts.
3. Soumettre la demande d'enregistrement à la TVA
Prestataires de services numériques non résidents (utilisant le portail e-VAT) : L’Arménie dispose d’un portail en ligne dédié à l’enregistrement à la TVA des services numériques. Ce portail (souvent appelé système e-VAT) est accessible via le site web officiel des autorités fiscales arméniennes. L’interface est disponible en anglais et en russe, ce qui la rend facile d’utilisation pour les entreprises étrangères. Via ce portail :
- Vous créez un compte en tant que fournisseur étranger de services électroniques.
- Le système vous guidera pour saisir les détails de votre entreprise et télécharger électroniquement tous les documents requis.
- Un processus de signature électronique simplifié est intégré, vous permettant de signer la demande numériquement sans avoir besoin d'une présence physique.
- Une fois l'enregistrement terminé, il peut être approuvé en quelques minutes (selon les autorités fiscales). Vous recevrez un numéro d'identification fiscale arménien (NIF) ou un numéro de TVA, ainsi que des identifiants de connexion pour la suite de votre déclaration.
Cette procédure simplifiée a été mise en place en 2022 pour faire face à l'afflux d'entreprises numériques étrangères souhaitant s'enregistrer. Si votre activité repose exclusivement sur des services numériques destinés à une clientèle arménienne , c'est la voie à suivre.
Autres entreprises étrangères (biens, services ou présence physique) : Si vous ne fournissez pas uniquement des services numériques, si vous êtes une entreprise d'import-export ou dans tout autre cas où le portail eVAT ne s'applique pas clairement, vous pouvez vous inscrire en contactant le Comité des recettes de l'État (SRC) d'Arménie :
- Le SRC gère l'enregistrement fiscal de tous les contribuables. Son site web propose des formulaires et des directives pour l'enregistrement des contribuables.
- Vous pourrez peut-être soumettre la demande en ligne via le système du SRC Le SRC propose également un service d'enregistrement des contribuables en ligne pour obtenir un NIF. Cela nécessite généralement de remplir un formulaire électronique et de joindre des documents numérisés.
- L'enregistrement peut également se faire auprès d'un bureau des impôts local ou par courrier si les moyens électroniques ne sont pas disponibles. De nombreuses entreprises étrangères font appel à un cabinet comptable/fiscal local pour les assister dans leurs démarches et garantir le respect de toutes les formalités (traductions, formulaires remplis, etc.).
- Pour une entreprise étrangère établir une succursaleLors de l'immatriculation de la succursale au registre d'État arménien, un numéro d'identification fiscale (TIN) lui sera attribué et elle devra ensuite s'immatriculer à la TVA séparément ou simultanément, car elle sera assujettie à la TVA par défaut. En pratique, l'immatriculation fiscale de la succursale est souvent intégrée au processus global d'immatriculation de l'entreprise.
Remarque : Lors d’une inscription directe en tant que non-résident (notamment en dehors du portail de services en ligne spécialisé), veillez à bien préciser qu’il s’agit d’une inscription à la TVA pour une entité étrangère. L’administration fiscale vous classera en conséquence. L’Arménie n’exigeant pas de représentant fiscal, vous vous enregistrerez au nom de votre entreprise.
4. Recevez votre numéro d'identification fiscale (NIF) / numéro de TVA
Après validation de votre demande, l'administration fiscale vous attribuera un numéro d'identification fiscale (NIF) . En Arménie, ce NIF fait également office de numéro de TVA. Pour les entreprises, le NIF est généralement une suite de chiffres permettant d'identifier le contribuable. Les entreprises étrangères recevront un numéro au même format que les contribuables locaux. C'est ce numéro de TVA que vous devrez indiquer sur vos factures et dans vos échanges avec l'administration fiscale.
Si vous avez utilisé le portail de TVA électronique, vous devriez recevoir une confirmation d'inscription et utiliser vos identifiants de connexion pour vos prochaines déclarations. Si vous avez effectué votre demande par la voie générale, vous pourriez recevoir un certificat ou une lettre officielle confirmant votre immatriculation à la TVA et votre NIF. Conservez précieusement ces informations, car elles vous seront nécessaires pour déclarer vos revenus, payer la TVA et justifier votre statut de TVA auprès de vos partenaires commerciaux.
5. Inscrivez-vous aux comptes fiscaux en ligne (si ce n'est pas déjà fait)
Le SRC arménien gère des systèmes de déclaration et de paiement des impôts en ligne. Une fois inscrits, les contribuables étrangers doivent s'assurer d'avoir accès à ces systèmes :
- Si vous avez utilisé le système de TVA électronique pour les services numériques, vous avez déjà accès via ce portail pour déposer des déclarations.
- Si vous vous êtes inscrit via le système général, vous devez créer un compte sur la plateforme en ligne du SRC (souvent appelé « compte personnel du contribuable » ou similaire). Cela vous permettra de déposer vos déclarations de TVA par voie électronique (en anglais ou en russe si disponible, ou en arménien à défaut ; les systèmes fiscaux autorisent parfois les formulaires en anglais pour les non-résidents). Le portail en ligne du SRC est essentiel pour une conformité continue.
Vous devrez peut-être utiliser le numéro d'identification fiscale (TIN) fourni et un mot de passe initial ou suivre une procédure pour activer votre compte en ligne. La procédure est généralement détaillée par le SRC lors de l'inscription.
6. Comprendre les spécificités de votre inscription
En fonction de votre type d’entreprise, notez les spécificités :
- Effet de la date d'enregistrementVotre inscription à la TVA prend effet soit à la date de votre demande, soit à la date à laquelle vous franchissez le seuil/commencerez votre activité taxable. À partir de ce moment, toutes les transactions taxables doivent inclure la TVA. Veillez à ne pas facturer la TVA avant d'être officiellement immatriculé (vous n'auriez pas de numéro de TVA pour la déclarer), mais ne tardez pas non plus à vous inscrire trop tard, sous peine de vous exposer à une TVA non perçue.
- Branche localeSi vous avez enregistré une succursale, celle-ci est désormais un contribuable arménien. Elle doit tenir une comptabilité séparée pour ses opérations en Arménie et se conformer aux mêmes règles qu'une entreprise locale.
- Non-résident (pas d'EP):Si vous vous êtes inscrit uniquement en tant que non-résident pour certaines transactions, n'oubliez pas que cette inscription uniquement couvre votre obligation de collecter la TVA arménienne. Cela ne signifie pas que vous êtes soumis à l'impôt sur les sociétés arménien ni à d'autres obligations. à moins que Vous possédez un établissement stable. Autrement dit, l'immatriculation à la TVA ne crée pas en soi une présence imposable au titre de l'impôt sur le revenu ; il s'agit d'une démarche de conformité à la TVA uniquement. (Bien entendu, si vous possédez effectivement un établissement stable, vous devez probablement également payer d'autres impôts.)
7. Confirmation et prochaines étapes
Une fois enregistré, vous êtes prêt à émettre des factures avec TVA arménienne (le cas échéant) et à percevoir la taxe. L'administration fiscale peut vous fournir des conseils ou une documentation sur la déclaration et le paiement. À ce stade, il est conseillé de consulter un conseiller fiscal local ou de lire attentivement les directives du SRC afin de bien comprendre comment déposer votre première déclaration de TVA et payer la TVA due depuis l'étranger. Nous aborderons ces étapes de conformité dans la section suivante.
Délai de traitement : L’inscription des non-résidents via le portail dédié est très rapide (de quelques minutes à une journée). Pour les autres méthodes, le délai de traitement peut varier de quelques jours à quelques semaines, selon la rapidité avec laquelle vous fournissez les informations complémentaires demandées. De manière générale, l’Arménie a amélioré son efficacité administrative, et l’absence de représentant fiscal requis élimine tout risque de retard.
Maintenant que vous êtes enregistré, passons à vos obligations de conformité et de déclaration en matière de TVA en tant qu'entreprise étrangère en Arménie.
Obligations continues de conformité et de déclaration en matière de TVA
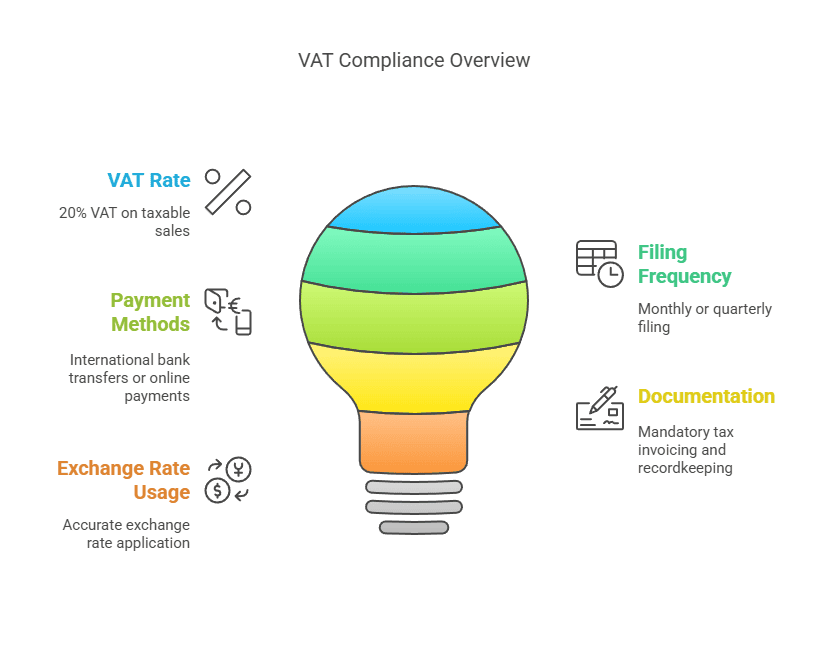
Après s'être immatriculées à la TVA en Arménie, les entreprises étrangères doivent se conformer aux mêmes exigences de conformité que tout contribuable assujetti à la TVA. Voici les principales obligations :
1. Facturation et perception de la TVA : Une fois immatriculé, vous devez facturer la TVA arménienne (20 %) sur toutes les fournitures taxables que vous effectuez auprès de clients arméniens (à l'exception de celles qui sont exonérées ou soumises à un taux zéro). Cela signifie :
- FacturesÉmettez des factures ou des reçus en bonne et due forme, mentionnant votre numéro de TVA arménien et le montant de la TVA facturée. Pour les transactions B2B, les entreprises arméniennes s'attendent à recevoir une « facture fiscale » conforme aux exigences arméniennes afin de pouvoir éventuellement réclamer la TVA en amont. Pour les transactions B2C (par exemple, les services numériques vendus en ligne), un reçu simplifié mentionnant la TVA peut suffire, mais il est recommandé de conserver une trace claire des montants facturés.
- PrixAssurez-vous que vos prix incluent la TVA, le cas échéant. Si vous avez annoncé vos prix aux consommateurs arméniens, précisez si la TVA est incluse ou sera ajoutée au moment du paiement. De nombreux services numériques étrangers affichent simplement des prix TVA incluse pour plus de simplicité.
- DeviseEn Arménie, la TVA est calculée en drams arméniens (AMD). Si vous effectuez vos transactions dans une autre devise (par exemple, USD ou EUR), vous devrez convertir le montant des ventes en AMD pour la déclaration de TVA, en utilisant le taux de change (taux officiel de la Banque centrale d'Arménie) applicable à la date de livraison ou de fin de période, conformément à la réglementation fiscale. Conservez une trace des taux de change utilisés.
2. Fréquence de déclaration de la TVA : Les déclarations de TVA arméniennes sont généralement déposées mensuellement . La règle standard pour les assujettis locaux à la TVA est que la déclaration doit être soumise avant le 20 du mois suivant le mois de déclaration . Par exemple, la déclaration de TVA de janvier doit être déposée avant le 20 février. Ce dépôt mensuel s'applique à la plupart des cas, y compris aux entreprises étrangères disposant d'un établissement stable ou exerçant une activité commerciale régulière de biens ou de services.
Toutefois, une disposition particulière est prévue pour les prestataires de services numériques non résidents utilisant le système de TVA électronique : ils sont autorisés à déposer des déclarations de TVA trimestrielles . En effet, l’Arménie a harmonisé les obligations déclaratives de ces non-résidents avec les pratiques internationales courantes (telles que les déclarations trimestrielles de TVA/OSS de l’UE). Ainsi :
- Si vous êtes un non-résident fournissant uniquement des services électroniques à des particuliers en Arménie via le portail dédié, vous devrez déclarer vos impôts trimestriellement (quatre fois par an). Les trimestres sont janvier-mars, avril-juin, juillet-septembre, octobre-décembre, et la déclaration de chaque trimestre doit être déposée avant le 20 du mois suivant la fin du trimestre. Ainsi, le premier trimestre (janvier-mars) doit être déposé avant le 1 avril, et ainsi de suite.
- Si vous fournissez également des services à des entreprises (personnes morales) non assujetties à la TVA en Arménie, la loi prévoyait initialement des déclarations mensuelles pour ces transactions ; mais en pratique, le système de TVA électronique consolide désormais toutes vos ventes de services électroniques dans la déclaration trimestrielle. Ainsi, tous vos services électroniques B2C et B2B non assujettis à la TVA peuvent être déclarés trimestriellement.
Pour les entreprises étrangères disposant d'une succursale locale ou d'une immatriculation classique (hors portail de services en ligne), des déclarations mensuelles sont obligatoires, car elles sont traitées comme toute entreprise arménienne. Le dépôt trimestriel n'est pas possible dans ce régime standard.
3. Paiement de la TVA : Le paiement de toute TVA due doit accompagner le dépôt :
- La date limite de paiement est la même que la date limite de retour (le 20 du mois ou du trimestre suivant). À cette date, la TVA facturée au cours de la période doit être acquittée.
- Le Portail e-TVA Vous disposez d'options de paiement pratiques : vous pouvez payer par virement bancaire au Trésor arménien dans diverses devises étrangères (le Trésor accepte plusieurs devises majeures et effectue la conversion en AMD) ou par carte bancaire directement via l'interface du portail. pas vous avez besoin d’un compte bancaire arménien pour payer vos obligations de TVA – une fonctionnalité très utile pour les non-résidents.
- Si vous effectuez votre déclaration via le système standard, vous paierez probablement par virement bancaire international sur un compte désigné du budget de l'État arménien. Assurez-vous d'utiliser votre NIF et les codes de paiement corrects afin que le paiement soit crédité sur votre compte fiscal. Le paiement doit être effectué en AMD ; si vous envoyez une autre devise, votre banque la convertira, ce qui peut entraîner des frais. Il est essentiel d'effectuer le virement quelques jours avant la date limite afin de tenir compte des éventuels retards bancaires internationaux.
- Tout retard de paiement entraînera des intérêts (actuellement, la loi arménienne fixe les intérêts de pénalité à 0.075% par jour de l'impôt impayé à compter de 2025, soit environ 27 % annualisé, jusqu'à un certain plafond), le paiement dans les délais est donc important.
4. Tenue des registres : Les entreprises assujetties à la TVA doivent tenir des registres détaillés concernant :
- Toutes les ventes effectuées sont soumises à la TVA arménienne, y compris la date, les coordonnées du client (si B2B), le montant, la TVA facturée.
- Toutes les factures d'achat pour lesquelles la TVA arménienne a été payée (si vous en avez, voir la TVA en amont ci-dessous).
- Documents d'importation/exportation, le cas échéant, pour rapprocher toute TVA à l'importation payée ou toute exportation (ventes à taux zéro).
- Toutes notes de crédit ou ajustements émis.
- Ces registres doivent être conservés pendant plusieurs années en cas de contrôle fiscal. L'Arménie exige généralement des contribuables qu'ils conservent leurs registres pendant au moins 3-5 ans (cinq ans est une norme courante, mais vérifiez la législation locale ; de nombreuses entreprises conservent les registres de TVA pendant au moins cinq ans).
Si vous utilisez le système de TVA électronique, vos déclarations sont en grande partie simplifiées, mais vous devez néanmoins conserver un journal interne des transactions taxées. En cas de demande de renseignements de l'administration fiscale, vous devrez fournir des justificatifs.
5. TVA déductible et déductions : L'un des avantages de la TVA est la possibilité de récupérer la TVA déductible sur les dépenses professionnelles. Toutefois, cet aspect peut être limité pour les entreprises étrangères.
- Un fournisseur de services numériques non résident, sans présence physique en Arménie, n'a probablement pas de TVA locale à réclamer (puisqu'il ne paie probablement pas de TVA arménienne sur ses dépenses à l'étranger). Cette entreprise reversera simplement la TVA perçue sur les ventes, sans compensation.
- Une entreprise étrangère qui importe des biens ou engage des dépenses en Arménie (par exemple, des frais de foire commerciale avec TVA arménienne ou des frais de fournisseur local à 20 %) peut réclamer la TVA en amont sur ces coûts, à condition qu'ils soient assujettis à la TVA et que ces coûts soient liés à leurs activités imposables. Par exemple, si votre succursale enregistrée achète des fournitures de bureau en Arménie et verse 100,000 20,000 AMD + TVA (20,000 XNUMX AMD) à un fournisseur local, ces XNUMX XNUMX AMD peuvent être déduits de votre déclaration de TVA.
- Une limitation importante : si une entreprise est non-établi En Arménie (sans établissement stable) et simplement immatriculée à la TVA, l'Arménie n'autorise généralement pas le remboursement de l'excédent de TVA ni le report des crédits d'impôt pour cette entité non établie. En fait, de nombreux pays limitent le remboursement de la TVA aux entreprises non établies, sauf accord de réciprocité. Le système arménien pour les non-résidents consiste principalement à collecter la TVA en aval ; il peut ne pas envisager facilement de rembourser la TVA en amont à un non-résident. (Il n'existe pas de régime officiel de « remboursement de la TVA pour les entreprises étrangères » publié pour l'Arménie, contrairement, par exemple, à l'UE pour les entreprises hors UE).
- Cela dit, si vous avez un succursale ou filiale locale, elle est traitée comme une entreprise locale et Boite réclamer la TVA en amont et obtenir un remboursement si elle aboutit à une situation de remboursement (par exemple, les exportateurs qui ont plus de TVA en amont que de TVA en aval peuvent obtenir un remboursement en Arménie).
6. Exigences de facturation : Si vous êtes une entreprise étrangère émettant des factures sous votre numéro de TVA arménien :
- Incluez votre arménien Numéro TIN/TVA sur la facture.
- Si vous vendez à un client arménien assujetti à la TVA, indiquez également son numéro de TVA et indiquez que la TVA a été facturée (ou, en cas d'autoliquidation, indiquez « TVA autoliquidée par le client »). Dans les transactions B2B où vous facturez la TVA (ce qui n'est possible que si le client n'est pas assujetti à la TVA), vous devez fournir une facture afin que le client ait la preuve du paiement de la TVA (bien qu'il ne puisse pas la récupérer, car elle n'est pas enregistrée dans le système, mais elle est conservée pour ses archives).
- Afficher la montant de la TVA en drams arméniens. Vous pouvez indiquer la vente en devise étrangère, puis l'équivalent en AMD et la TVA.
- Les factures fiscales arméniennes utilisent une numérotation séquentielle et un formatage spécifiques en langue locale lorsqu'elles sont émises par des entreprises arméniennes. En tant que fournisseur étranger utilisant une plateforme en ligne pour le B2C, vous ne respecterez pas le format en langue locale, mais pour toute transaction officielle, vous devez vous efforcer de respecter autant que possible les bonnes pratiques en matière de facturation.
- Conservez une copie de toutes les factures/reçus émis, car l’administration fiscale pourrait demander à les voir.
7. Déclarations et paiements : Déclarez vos impôts via le système en ligne approprié. La déclaration de TVA récapitulera les éléments suivants :
- Total des ventes taxables en Arménie pour la période et TVA en sortie due.
- Total des achats taxables (le cas échéant) et TVA en amont réclamée.
- TVA nette à payer ou à rembourser. (Dans la plupart des cas de non-établissement à l'étranger, il s'agira simplement de la TVA en aval à payer.)
- Les ventes à taux zéro ou exonérées peuvent également être déclarées dans la déclaration (bien que probablement nulles pour une société étrangère, à moins qu'elle n'exporte via sa succursale).
Assurez-vous de soumettre votre déclaration avant la date limite. Le système de déclaration électronique arménien SRC fournit généralement un numéro de confirmation ou de référence une fois la déclaration déposée. Si vous constatez une erreur dans une déclaration déposée, la loi arménienne autorise les corrections (souvent par une déclaration modifiée ou un ajustement dans un délai ultérieur, selon la nature de l'erreur). Corrigez rapidement toute erreur pour éviter des pénalités.
8. Représentation locale (facultative) : Bien que non obligatoire, certaines entreprises étrangères choisissent de faire appel à un cabinet comptable ou à un consultant local pour gérer leurs obligations en matière de TVA, notamment en cas de barrières linguistiques ou de complexités. Les déclarations étant périodiques et la réglementation susceptible d’évoluer, une expertise locale peut s’avérer précieuse. Ce consultant pourra également servir d’intermédiaire auprès de l’administration fiscale en cas de problème ou de contrôle.
9. Autres impôts : Sachez que la TVA est distincte des autres impôts. Si vous possédez une succursale, vous devrez peut-être également déposer des déclarations de bénéfices annuelles, etc. En revanche, si vous êtes un contribuable non-résident assujetti à la TVA, vous n’aurez généralement à vous soucier que de la TVA (et éventuellement des retenues à la source sur certains revenus).
En respectant scrupuleusement leurs obligations de conformité – déclarations en temps voulu, facturation exacte de la TVA et tenue rigoureuse des registres – les entreprises étrangères peuvent opérer en Arménie sans encourir de sanctions ni de risques de non-conformité. À ce propos, examinons les pièges et les risques courants liés au non-respect de la réglementation arménienne en matière de TVA, ainsi que les sanctions potentielles en cas d'erreur ou de manquement.
Risques et sanctions courants en matière de conformité
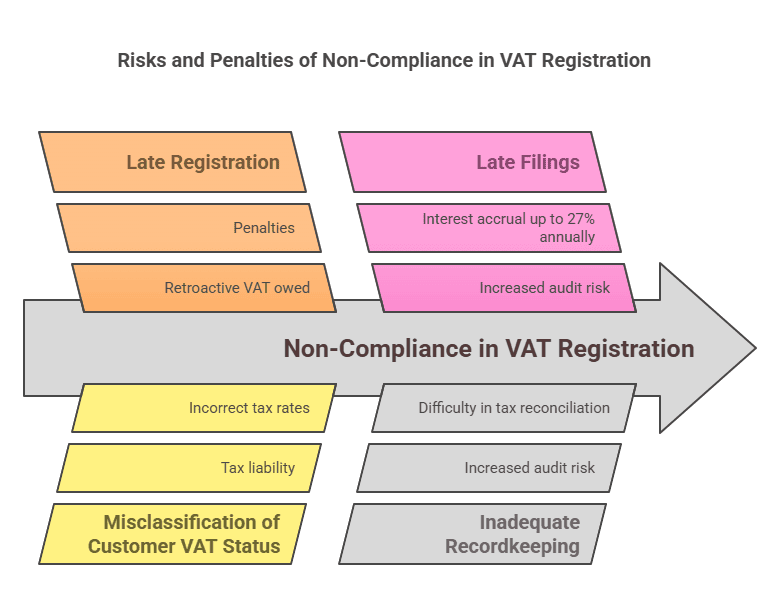
Opérer dans une juridiction fiscale étrangère peut s'avérer complexe, et les entreprises peuvent se retrouver involontairement confrontées à des problèmes de conformité. Voici quelques risques courants pour les entreprises étrangères concernant la TVA arménienne, ainsi que les conséquences du non-respect des obligations :
1. Défaut d'immatriculation à temps : L'un des principaux risques est tout simplement d'ignorer l'obligation d'immatriculation. Une entreprise étrangère peut commencer à vendre à des clients arméniens (notamment en ligne) sans connaître la législation arménienne en matière de TVA. Si l'immatriculation est retardée au-delà de la date limite, la TVA non déclarée s'accumule . L'administration fiscale peut alors exiger le paiement de la TVA due sur les ventes passées. L'entreprise étrangère devra alors s'en acquitter (puisqu'elle ne l'a probablement pas facturée aux clients initialement), ce qui impacte directement son chiffre d'affaires. De plus, l'immatriculation tardive ou l'absence d'immatriculation peuvent entraîner des sanctions.
2. Application incorrecte de l'autoliquidation de la TVA : Une mauvaise classification de vos clients peut entraîner des erreurs. Par exemple, si vous traitez une vente B2B avec autoliquidation (TVA non facturée) alors que le client arménien n'est pas assujetti à la TVA, personne n'aura payé de TVA sur cette transaction. En cas de contrôle, les autorités fiscales tiendront le fournisseur responsable du paiement de cette TVA. À l'inverse, facturer la TVA à un client assujetti (alors qu'elle aurait dû être autoliquidée) peut créer de la confusion ; le client pourrait refuser de payer la TVA ou vous pourriez être amené à la rembourser et à modifier la procédure. Vérifiez toujours le statut TVA de vos clients. Obtenez leur numéro de TVA arménien s'ils se déclarent assujettis. L'administration fiscale arménienne attribue des numéros de TVA aux contribuables enregistrés ; ces numéros peuvent être vérifiés auprès de sources officielles ou à l'aide du certificat de TVA du client.
3. Non-facturation de la TVA (sous-facturation) : Si une entreprise étrangère omet de facturer la TVA aux consommateurs alors qu’elle le devrait, il lui sera difficile de la recouvrer ultérieurement auprès de ses clients. En cas de découverte de cette infraction, l’entreprise étrangère devra s’acquitter elle-même de la TVA de 20 % sur les ventes concernées, ce qui représente une perte de 20 % de son chiffre d’affaires. Il s’agit d’un manquement financier direct, considéré comme une fraude fiscale jusqu’à régularisation de la situation.
4. Déclaration tardive ou absence de déclaration de TVA : Le non-respect des délais de déclaration peut entraîner des pénalités . La législation fiscale arménienne prévoit des amendes en cas de défaut ou de dépôt tardif de la déclaration. Bien que le montant exact des pénalités puisse varier, il s’agit généralement d’une amende forfaitaire ou d’un pourcentage de la TVA due. De plus, chaque jour de retard entraîne l’application d’intérêts de retard sur la TVA impayée. Par exemple, à compter de 2025, le taux d’intérêt de retard est de 0.075 % par jour sur la TVA impayée. Cela représente rapidement près de 2.25 % par mois. Un plafond est généralement prévu (les intérêts peuvent cesser de courir après 2 ans), mais aucune entreprise ne souhaite payer plus de 50 % de plus en raison d’un retard de paiement ou de déclaration.
5. Erreurs de calcul de la TVA : Des erreurs de change, des erreurs de calcul ou une mauvaise interprétation des éléments imposables peuvent survenir. Si vous sous-estimez accidentellement la TVA (par exemple, en utilisant un taux de change obsolète, ce qui entraîne un montant déclaré inférieur en AMD), la différence pourrait être ultérieurement soumise à des intérêts. Vérifiez toujours vos calculs et utilisez les taux de change officiels. En cas de barrière linguistique, si vous avez des difficultés à distinguer les éléments exonérés des éléments imposables, consultez des experts locaux afin d'éviter toute application erronée d'un taux zéro ou d'une exonération.
6. Mauvaise tenue des registres : En cas de contrôle fiscal (qui peut être inopiné ou déclenché par un événement particulier), vous devrez fournir des justificatifs pour vos transactions. L’absence de factures, de reçus ou de contrats pour appuyer vos déclarations de TVA constitue un risque. L’administration fiscale pourrait refuser le crédit de TVA ou même estimer votre chiffre d’affaires si les documents justificatifs sont insuffisants, souvent au détriment du contribuable. La meilleure protection consiste à conserver des registres numériques et physiques clairs de toutes les ventes et achats liés à l’Arménie.
7. Négliger la correspondance locale : En tant qu’entreprise étrangère, vous devez vous assurer de répondre à toutes les communications des autorités fiscales arméniennes (qui peuvent être rédigées en arménien). Si vous avez fourni une adresse électronique ou une adresse locale lors de votre immatriculation, assurez-vous de les consulter régulièrement. Ignorer un avis de contrôle ou une demande de renseignements peut entraîner des pénalités ou des redressements automatiques. En cas de barrière linguistique, faites vérifier les communications officielles par un traducteur ou un représentant local.
8. Pénalités et amendes : Le code fiscal arménien prévoit diverses sanctions :
- Intérêts de retard (mentionné ci-dessus) qui augmente à mesure que l'impôt reste impayé.
- Amendes fixes En cas de retard ou de non-déclaration de TVA. Par exemple, une amende forfaitaire par déclaration en retard ou un pourcentage de la TVA due peut être appliqué. (À titre d'exemple, si une déclaration est en retard de plus d'un certain nombre de jours, une pénalité de 5 % de la taxe due peut être appliquée, majorée si le retard persiste. Les chiffres exacts peuvent varier ; il est donc conseillé de vérifier le code le plus récent, mais le principe reste le même : les retards sont coûteux).
- Sanctions pour sous-estimations fiscalesSi un audit révèle que vous avez sous-déclaré la TVA (par erreur ou intentionnellement), une pénalité peut être appliquée sur le montant sous-déclaré, souvent un pourcentage (par exemple, 20 % ou plus), en plus de la perception de la taxe et des intérêts. En cas de fraude délibérée, les sanctions peuvent être plus sévères.
- Dans les cas extrêmes d’évasion fiscale ou de fraude, les conséquences juridiques peuvent inclure des amendes supplémentaires, voire des poursuites pénales (bien que pour une société étrangère vendant à distance, cela soit peu probable, à moins que des sommes importantes ne soient impliquées et qu’une évasion volontaire soit prouvée).
9. Risques de conformité pour des types d'entreprises spécifiques :
- Services numériques: L'un des risques est de ne pas respecter correctement les critères de lieu de prestation. L'Arménie utilise plusieurs critères pour déterminer si un service fourni à un particulier est consommé en Arménie (résidence, adresse IP, pays du mode de paiement, etc.). Une entreprise doit disposer de processus pour collecter ces informations. Par exemple, si l'adresse de facturation d'un particulier est arménienne, mais qu'il réside ailleurs au moment de la prestation et que vos indicateurs sont contradictoires, une politique cohérente est nécessaire. L'administration fiscale pourrait contester la non-facturation de la TVA à une personne ayant des indicateurs arméniens. En cas de doute, il est plus prudent de facturer la TVA arménienne pour les ventes numériques B2C avec des connexions arméniennes, afin d'éviter toute omission fiscale.
- Produits de commerce électroniqueLa logistique et les douanes peuvent être complexes. Si vous comptez sur le client pour importer les marchandises (livraison DDU – droits non acquittés), il paie la TVA à la douane et vous ne la facturez pas. En revanche, si vous livrez DDP (rendu droits acquittés) ou si vous conservez des stocks en Arménie, assurez-vous de gérer correctement la TVA à l'importation. À défaut, les marchandises pourraient rester bloquées à la douane ou vous pourriez devoir payer des pénalités pour fausse déclaration. De plus, si vous faites appel à des coursiers, assurez-vous qu'ils savent qui est responsable de la TVA.
- Services à présence intermittenteSi vous envoyez du personnel en Arménie pour réaliser un projet sur plusieurs mois, vous risquez de créer par inadvertance un EP (si la durée dépasse 183 jours, etc.), ce qui impliquerait de vous immatriculer non seulement à la TVA, mais aussi, éventuellement, en tant que succursale pour toutes les taxes. Cela va au-delà de la simple conformité à la TVA : il s'agit également de conformité à l'impôt sur les sociétés. Pour limiter ce risque, planifiez soigneusement vos projets et consultez un expert pour déterminer si un enregistrement officiel est nécessaire si votre personnel est amené à séjourner fréquemment dans le pays.
10. Devises et rapatriement des fonds : Veillez à convertir et à payer la TVA en AMD (montant exact). Un surpaiement dû à des erreurs de conversion représente également un risque (mais cela immobilise simplement vos fonds jusqu’à correction). N’essayez pas de payer en devise étrangère sans utiliser les méthodes officielles autorisées ; un paiement effectué par un moyen non autorisé pourrait ne pas être correctement reconnu.
En résumé, le principal risque réside dans le manque de sensibilisation , que ce guide vise à corriger. Les sanctions en cas de non-respect des obligations fiscales peuvent être importantes, mais elles sont évitables. Les autorités fiscales arméniennes sont de plus en plus performantes (notamment grâce aux nouveaux systèmes numériques) et peuvent suivre les transactions et les importations en ligne ; il est donc imprudent de supposer qu’une petite entreprise étrangère pourra échapper indéfiniment à la vigilance des autorités.
Conseils d'atténuation :
- Inscrivez-vous tôt une fois que vous savez que vous en avez besoin, faites preuve de prudence avec les ventes B2C.
- Consultez des experts locaux Si quelque chose n’est pas clair, un coût de conseil modeste peut permettre d’économiser d’énormes pénalités.
- Utiliser le système e-TVA le cas échéant, cela simplifie la conformité et réduit le risque d’erreur.
- Surveiller les évolutions réglementairesLes lois fiscales peuvent évoluer. Par exemple, les seuils peuvent être mis à jour ou de nouvelles règles pour les places de marché peuvent apparaître. Rester informé (via l'actualité fiscale ou des partenaires locaux) vous permet de rester en conformité à l'avenir.
Comparaison des exigences en matière de TVA par type d'entreprise
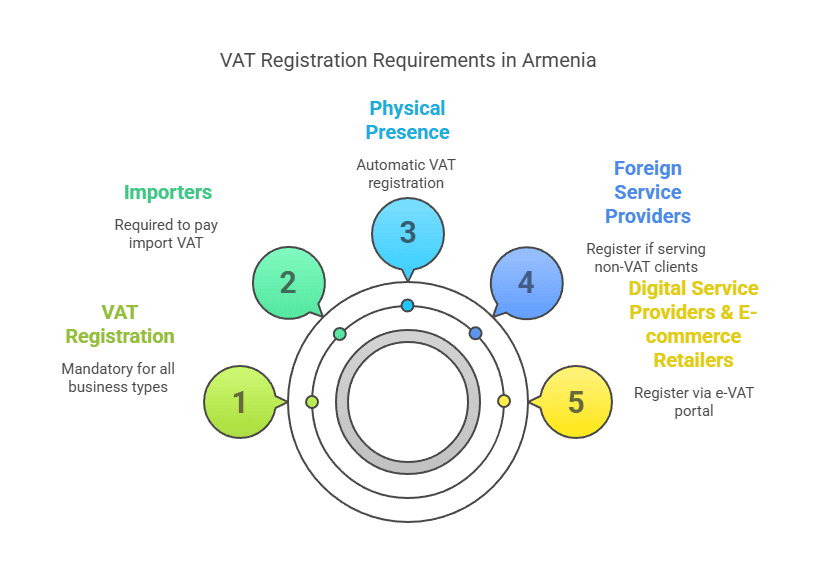
Pour illustrer comment les exigences d’enregistrement à la TVA diffèrent selon le type d’entreprise étrangère, consultez le tableau comparatif ci-dessous :
Type d'entreprise étrangère | Quand l'enregistrement à la TVA est requis | Seuil de TVA | Fréquence de déclaration de TVA | Notes spéciales |
|---|---|---|---|---|
Fournisseur de services numériques (sans présence locale, par exemple SaaS, streaming) | L’enregistrement est obligatoire pour la fourniture de services numériques à des particuliers arméniens ou à des entreprises non assujetties à la TVA (dès la première vente en Arménie). Il n’est pas requis pour les ventes exclusivement destinées aux entreprises assujetties à la TVA (l’autoliquidation de la TVA s’applique aux transactions interentreprises). | Aucun seuil (TVA applicable sur toutes les ventes B2C dès la première barrette de DRAM). Le seuil général AMD de 115 millions de mémoires ne s'applique pas aux non-résidents. | Déclaration trimestrielle (via le portail e-TVA) pour les services B2C. Si vous vendez également à des entreprises non assujetties à la TVA, ces ventes sont incluses dans les déclarations trimestrielles. | Utilisez le portail en ligne e-VAT arménien pour une inscription et un dépôt rapides. Aucun représentant local n'est requis. TVA à 20 % sur les services numériques. |
Détaillant de commerce électronique (biens) (pas d'entité locale, vendant des biens en Arménie) | Si des marchandises sont vendues et livrées en Arménie à des consommateurs (et que le vendeur étranger est responsable de l'importation ou de la livraison locale), l'enregistrement à la TVA est obligatoire pour la facturation de la vente (sauf si la TVA est perçue à l'importation). Si la vente est exclusivement destinée à des entreprises arméniennes qui importent elles-mêmes les marchandises sous leur propre numéro de TVA, l'enregistrement n'est pas nécessaire (la TVA à l'importation et son autoliquidation la couvrent). | Aucun seuil précis n'est requis pour l'enregistrement des ventes de biens. Toute vente directe régulière aux consommateurs est soumise à l'obligation de TVA. | Mensuellement (très probablement), puisque ces ventes relèvent des règles normales de TVA (le portail e-TVA est principalement destiné aux services). | TVA à l'importation : généralement payée en douane. Le vendeur étranger doit être l'importateur déclaré ou s'assurer que le client la règle. Aucun seuil spécifique n'est appliqué à la vente à distance : toute vente B2C est soumise à la TVA. |
Société de services étrangers (non numériques) (par exemple, conseil, ingénierie, services événementiels, sans base fixe en Arménie) | L'enregistrement est obligatoire pour toute prestation de services en Arménie à des clients non assujettis à la TVA ou pour toute facturation à des particuliers ou entités arméniennes non assujetties à la TVA. Cette obligation ne s'applique pas si tous les clients sont des entreprises assujetties à la TVA (elles procéderont à l'autoliquidation). | Aucun seuil ; toute prestation taxable à un client non enregistré déclenche l'obligation. | Mensuellement (puisque vous vous inscrirez selon le régime normal). | En cas de présence physique en Arménie pour des projets, il convient de surveiller le statut d'établissement stable (règle des 183 jours) . Un projet de longue durée peut nécessiter l'enregistrement d'une succursale. Les projets de courte durée réalisés par des particuliers requièrent une immatriculation à la TVA en tant que non-résident. |
Société étrangère ayant une présence physique (succursale ou filiale en Arménie) | L’inscription à la TVA est obligatoire dès la création de l’entité locale et avant toute vente imposable. (Les succursales de sociétés étrangères ne peuvent pas bénéficier de l’exonération pour petites entreprises.) | Aucun seuil n'est requis pour les succursales de sociétés étrangères : elles sont assujetties à la TVA dès leur création. (Une filiale locale, étant une société arménienne, bénéficierait du seuil si elle était indépendante ; mais si elle est détenue par des capitaux étrangers et que son taux d'imposition dépasse probablement le seuil, elle sera également immatriculée immédiatement.) | Mensuellement (toutes les entités locales suivent la procédure de déclaration mensuelle standard). | L'enregistrement d'une succursale ou d'une société indépendante s'effectue généralement lors de l'immatriculation de l'entreprise. Ces succursales facturent la TVA sur les ventes locales, peuvent déduire la TVA en amont et doivent respecter toutes les règles comptables arméniennes. |
Commerçant importateur/exportateur (entreprise étrangère important des marchandises en Arménie pour la revente, ou exportant depuis l'Arménie) | Importation pour revente : L’enregistrement est obligatoire pour la gestion de la TVA à l’importation et la facturation de la TVA sur les ventes nationales. Exportation depuis l’Arménie : Si une entité étrangère exporte des marchandises depuis l’Arménie (ventes à l’étranger à taux zéro), l’enregistrement est nécessaire pour récupérer la TVA déductible en Arménie (les exportations étant exonérées de TVA, mais le remboursement de la TVA sur les coûts étant possible). | Aucun seuil ; l'inscription est requise en fonction de l'activité, et non du volume. | Mensuellement . En cas d'importation/vente régulière, déclarations mensuelles faisant état des importations (TVA déductible) et des ventes locales (TVA collectée). | La coordination avec les douanes est essentielle. Les exportations sont exonérées de TVA, mais nécessitent des documents attestant que les marchandises ont quitté l'Arménie. Les importateurs peuvent déduire la TVA à l'importation de leur déclaration de TVA s'ils sont dûment enregistrés. |
Ce tableau met en évidence que la quasi-totalité des entreprises étrangères ne sont soumises à aucun seuil minimal : l’obligation d’immatriculation dépend de vos clients et de votre mode de fonctionnement , et non de votre chiffre d’affaires (contrairement aux petites entreprises locales). Les prestataires de services numériques bénéficient d’un système trimestriel simplifié. Le commerce électronique et les autres services non résidents sont soumis au régime normal. Une présence physique vous intègre pleinement au système local.
Résumé
L'Arménie accueille favorablement les entreprises étrangères, mais exige d'elles qu'elles respectent la législation locale en matière de TVA lorsqu'elles exercent leurs activités sur son territoire. En résumé, l'immatriculation à la TVA est obligatoire pour les entreprises étrangères en Arménie dès lors qu'un non-résident effectue des opérations imposables sur le sol arménien à des clients qui ne sont pas habilités à déclarer la TVA. Le taux normal de TVA est de 20 % et, en général, aucun seuil d'immatriculation n'est requis pour les non-résidents . Contrairement aux petites entreprises locales, les entreprises étrangères doivent déclarer la TVA dès leur première transaction imposable en Arménie (hors transactions B2B avec un assujetti à la TVA).
Les prestataires de services numériques étrangers sont spécifiquement assujettis à la TVA depuis 2022 et peuvent s'enregistrer et déclarer facilement leurs impôts via un portail en ligne. Les autres entreprises étrangères (comme celles qui vendent des biens ou d'autres services) peuvent soit créer une succursale locale, soit s'enregistrer directement auprès des autorités fiscales pour obtenir un numéro de TVA. Une fois enregistrées, le respect des obligations fiscales – dépôt des déclarations de TVA (mensuelles ou trimestrielles selon le cas), paiement des taxes à la date d'échéance, émission de factures en bonne et due forme et tenue de registres – est crucial pour éviter les pénalités.
L'Arménie n'exige pas de représentant fiscal , ce qui simplifie l'enregistrement et la gestion des obligations en matière de TVA pour les entités étrangères. Toutefois, le respect de ces obligations ne doit pas être négligé : le défaut d'enregistrement ou de facturation de la TVA lorsque celle-ci est requise peut entraîner des arriérés d'impôts, des amendes et des intérêts susceptibles d'affecter vos bénéfices et votre réputation. À l'inverse, le respect des délais permet aux entreprises étrangères d'opérer sur le marché arménien au même titre que les entreprises locales, avec la possibilité de facturer la TVA et, le cas échéant, de la récupérer sur leurs coûts.
En conclusion, bien comprendre les obligations d'immatriculation à la TVA pour les entreprises étrangères en Arménie vous permettra de développer votre activité ou de servir une clientèle arménienne sans mauvaises surprises fiscales. Immatriculez-vous lorsque cela est requis, suivez les procédures et tenez une comptabilité rigoureuse. Avec cette approche, le système fiscal arménien est simple et transparent. La FAQ ci-dessous répond à certaines questions fréquemment posées par les entreprises étrangères concernant la TVA arménienne.
FAQ : Enregistrement à la TVA en Arménie pour les entreprises étrangères
Q1. Les entreprises étrangères doivent-elles s'enregistrer à la TVA en Arménie ?
A: Oui, une entreprise étrangère (non-résidente) doit s'immatriculer à la TVA arménienne si elle effectue des livraisons taxables en Arménie à des clients non assujettis à la TVA. Cela inclut généralement les ventes à des particuliers arméniens (ventes B2C) et les ventes à des entreprises arméniennes trop petites pour être assujetties à la TVA. Par exemple, si vous êtes un fournisseur étranger de logiciels en tant que service (SaaS) vendant à des consommateurs arméniens, vous devez vous immatriculer et facturer la TVA arménienne. En revanche, si vous vendez uniquement à de grandes entreprises arméniennes assujetties à la TVA, vous ne devez généralement pas vous immatriculer ; ces entreprises arméniennes s'auto-déclareront la TVA selon le mécanisme d'autoliquidation.
Q2. Quel est le seuil d'enregistrement à la TVA en Arménie pour les entreprises non résidentes ?
A: Il y a effectivement pas de seuil de vente pour les entreprises étrangèresLe seuil standard de 115 millions AMD de chiffre d'affaires annuel s'applique aux entreprises résidentes arméniennes (ce qui leur permet d'éviter la TVA jusqu'à leur croissance). Les entreprises étrangères ne peuvent pas bénéficier de cette exonération. Si un non-résident est tenu de facturer la TVA arménienne, il doit s'immatriculer dès la première vente imposable, que cette vente porte sur 1 ou 100 millions AMD. Par conséquent, les non-résidents ne doivent pas attendre d'atteindre un certain niveau de chiffre d'affaires ; ils doivent s'immatriculer dès qu'ils savent qu'ils effectueront des fournitures imposables en Arménie qui l'exigent.
Q3. Si je vends uniquement à des entreprises arméniennes (B2B), dois-je m'inscrire ?
A: Pas si ces entreprises arméniennes sont enregistrées à la TVA. Dans un scénario B2B pur où chaque client en Arménie est assujetti à la TVA, vous, en tant que fournisseur étranger, ne facturez pas la TVA et n'avez pas besoin de vous immatriculer. Le client arménien gère la TVA par autoliquidation. Cependant, si l'un de vos clients arméniens n'est pas assujetti à la TVA (par exemple, une petite SARL non assujettie à la TVA), vous devrez facturer la TVA pour ce client, ce qui signifie qu'il devra être immatriculé à la TVA. En pratique, de nombreux fournisseurs B2B étrangers restent non immatriculés en s'assurant que leurs clients arméniens sont tous immatriculés à la TVA. Il est judicieux d'obtenir le numéro de TVA de chaque client afin de le conserver. Si vous ne pouvez pas vérifier le statut TVA d'un client et qu'il achète chez vous, il est plus sûr de s'immatriculer et de facturer la TVA que de risquer la non-conformité.
Q4. Quel est le taux de TVA que les entreprises étrangères doivent facturer en Arménie ?
A: Le taux de TVA est 20 %, qui est identique pour les entreprises étrangères et locales. L'Arménie applique un taux de TVA standard unique de 20 % sur la plupart des produits et services. Certaines prestations sont exonérées (0 %), comme les exportations ou le transport international, et d'autres sont exonérées (services financiers, etc.). Cependant, si votre activité consiste en des ventes commerciales standard en Arménie, vous serez soumis à une TVA de 20 %. Il n'existe pas de taux réduits spéciaux dans le régime de TVA arménien depuis 2025.
Q5. Ai-je besoin d'un représentant fiscal arménien ou d'un agent local pour m'inscrire à la TVA ?
A: Non, L'Arménie n'exige pas des contribuables étrangers qu'ils désignent un représentant fiscal pour la TVA. Vous pouvez vous immatriculer directement auprès de l'administration fiscale arménienne. La procédure a été simplifiée grâce à l'introduction du portail de TVA électronique pour les prestataires de services en ligne non-résidents. Vous pouvez faire appel à un consultant local pour vous accompagner dans vos démarches ou gérer vos déclarations, mais ce n'est pas une obligation légale. L'immatriculation à la TVA sera au nom de votre entreprise et vous serez en contact direct avec l'administration fiscale.
Q6. Comment une entreprise étrangère peut-elle payer sa TVA arménienne depuis l'étranger ? Ai-je besoin d'un compte bancaire arménien ?
A: Vous faire pas Vous avez besoin d'un compte bancaire local. L'administration fiscale arménienne propose des options de paiement à distance :
- Grâce à la Système de TVA électronique en ligne (pour les personnes inscrites), vous pouvez payer par carte de crédit ou par virement bancaire international dans l'une des devises acceptées. Le système fournit les coordonnées bancaires et les références nécessaires. Les paiements par carte sont traités instantanément.
- Pour les contribuables utilisant le système habituel, vous pouvez effectuer un virement international vers le compte du Trésor arménien. Ce service autorise généralement les paiements en devises étrangères (USD, EUR, etc.) qui seront convertis en AMD. À condition d'utiliser votre numéro d'identification fiscale et le code de paiement approprié, le paiement sera crédité sur votre compte de TVA. Assurez-vous d'effectuer le paiement avant la date limite afin de prévoir un délai de virement. La flexibilité des modes de paiement facilite le règlement de vos impôts depuis l'étranger.
Q7. Existe-t-il une exonération de TVA pour les services numériques ou les petites entreprises étrangères ?
A: Aucune exemption spéciale Il existe des exemptions pour les services numériques – en fait, les services numériques sont explicitement taxables à 20 % s'ils sont consommés en Arménie. Il n'existe pas non plus d'exonérations spéciales pour les « petites » entreprises étrangères au-delà de ce que nous avons évoqué (le seuil qui ne leur est pas applicable). Tous les biens et services numériques (comme le streaming, les logiciels, les livres numériques, la publicité en ligne destinée aux utilisateurs locaux) sont soumis à la TVA. Ce n'est que si la nature du service lui-même est exonérée en vertu de la législation générale sur la TVA (par exemple, certains services financiers ou d'assurance) qu'il ne sera pas soumis à la TVA. En revanche, les services numériques courants ne bénéficient pas d'exonérations. Ainsi, un vendeur d'applications ou un service de streaming étranger doit facturer la TVA sur les ventes aux consommateurs arméniens, quelle que soit leur taille ou leur volume de ventes.
Q8. Combien de temps faut-il pour s'enregistrer à la TVA pour une entreprise non résidente en Arménie ?
A: Cela peut être très rapide, en particulier pour les entreprises numériques utilisant le système en ligne. L'inscription au portail e-TVA peut être effectuée en quelques minutes Une fois toutes les informations requises saisies, votre compte devient actif presque immédiatement. Pour les autres types d'enregistrement (via le bureau du SRC), le traitement peut prendre de quelques jours à quelques semaines, selon l'exhaustivité de votre demande et la nécessité d'une vérification manuelle. Dans la plupart des cas, la confirmation est généralement attendue sous une à deux semaines maximum. Il est important d'anticiper : n'attendez pas l'imminence d'une transaction importante. Commencez l'enregistrement dès que vous en avez besoin, afin d'être prêt à facturer la TVA légalement dès le début des ventes.
Q9. Quels documents dois-je conserver pour ma TVA arménienne ?
A: Vous devez conserver tous les enregistrements liés à vos transactions arméniennes :
- Factures de vente ou reçus indiquant la TVA facturée.
- Preuves utilisées pour déterminer l'emplacement de votre client (pour les services numériques, journaux d'adresse IP, adresse de facturation, etc., au cas où vous auriez besoin de justifier pourquoi vous avez facturé ou non la TVA arménienne).
- Importez les documents et les factures d'achat si vous importez ou engagez la TVA arménienne sur les dépenses, pour étayer toute réclamation de TVA en amont.
- Déclarations de TVA déposées et justificatifs de paiement de TVA. Ces documents doivent être conservés pendant au moins cinq années (par mesure de sécurité) après l'année fiscale, car les audits peuvent porter sur plusieurs années. Les copies numériques sont acceptables, mais assurez-vous qu'elles sont sauvegardées et qu'elles peuvent être fournies sur demande. Une bonne tenue de registres vous aide à défendre votre situation fiscale et simplifie la préparation de vos déclarations de TVA.
Q10. Que se passe-t-il si je ne m'inscris pas à la TVA en Arménie, alors que je devrais le faire ?
A: Si vous ignorez l’obligation d’enregistrement et continuez à effectuer des ventes taxables en Arménie, vous courez des risques importants :
- Les autorités fiscales arméniennes pourraient identifier vos activités (par exemple, en surveillant les services numériques transfrontaliers ou les enregistrements douaniers des marchandises) et vous contacter, vous ou vos clients locaux. Elles pourraient émettre un avis de redressement pour la TVA qui aurait dû être acquittée.
- Vous seriez probablement facturé de la TVA due rétroactivement sur ces ventes, plus pénalités et intérêts de retard sur les montants. Cela peut considérablement augmenter les coûts ; par exemple, une année de TVA impayée pourrait générer environ 27 % d'intérêts supplémentaires, auxquels s'ajoutent d'éventuelles amendes.
- Vos clients locaux pourraient également être impactés. Par exemple, si vous avez vendu des marchandises sans payer correctement la TVA à l'importation, ces clients pourraient avoir des difficultés à dédouaner leurs expéditions.
- Le non-respect des règles peut ternir la réputation de votre entreprise et entraîner des poursuites judiciaires. Si l'Arménie dispose d'un pouvoir limité pour sanctionner une entreprise non présente, elle pourrait se coordonner à l'échelle internationale ou détenir des responsables de l'entreprise s'ils entrent en Arménie, dans des cas extrêmes d'évasion fiscale. En bref, il est déconseillé d'opérer discrètement. Mieux vaut se conformer volontairement – L’Arménie a simplifié les choses grâce aux systèmes en ligne, et en s’y conformant, vous évitez complètement ces risques.
Q11. Une entreprise étrangère peut-elle utiliser la taxe sur le chiffre d'affaires arménienne (taxe simplifiée) au lieu de la TVA ?
A: Non, Les sociétés étrangères (et leurs succursales arméniennes) sont exclues du régime de la taxe sur le chiffre d'affaires. La taxe sur le chiffre d'affaires (un impôt simplifié remplaçant la TVA et l'impôt sur les bénéfices pour les petites entreprises) est réservée aux entrepreneurs individuels et aux organisations résidant en Arménie et remplissant les critères, et n'est pas accessible aux personnes morales non résidentes ni à leurs EP. Par conséquent, une entreprise étrangère doit opter pour la TVA standard ; il est impossible d'opter pour la taxe sur le chiffre d'affaires de 5 % au lieu de la TVA de 20 %. Si un investisseur étranger souhaite bénéficier des règles applicables aux petites entreprises, la seule solution est de créer une société locale indépendante. Cependant, même dans ce cas, si cette société locale est détenue par des étrangers, certaines restrictions peuvent s'appliquer. En général, supposons que toute implication étrangère vous place dans le système normal de TVA.
Q12. Existe-t-il des règles de TVA spécifiques pour les plateformes et marchés en ligne en Arménie ?
A: Actuellement, l'Arménie ne dispose pas de règles spécifiques de TVA pour les « places de marché » comme c'est le cas dans l'UE ou dans d'autres pays. Il n'est pas envisagé de considérer une place de marché en ligne comme le fournisseur des ventes à des tiers ni d'exiger qu'elle collecte la TVA pour le compte de tiers, à compter de 2025. Chaque vendeur étranger est responsable de sa propre conformité en matière de TVA. Cependant, l'Arménie a consulté les principales places de marché lors de l'introduction de la TVA sur les services en ligne, et il est possible que la réglementation évolue à l'avenir. Pour l'instant, si vous exploitez une plateforme de commerce électronique :
- Si la plateforme elle-même est le vendeur officiel (achetant et revendant des biens/services aux Arméniens), alors la plateforme est traitée comme n'importe quel vendeur et doit s'inscrire à la TVA si elle vend aux consommateurs.
- Si la plateforme se contente de mettre en relation acheteurs et vendeurs et prélève une commission, ce sont les vendeurs (même étrangers) qui sont responsables de la TVA sur les ventes, et la commission de la plateforme constitue un autre service (éventuellement soumis à la TVA selon l'emplacement de la plateforme et la localisation du vendeur en Arménie). Concrètement, les grandes plateformes comme Amazon ou eBay, si elles vendent directement en Arménie, s'enregistreront et factureront la TVA. Les petites plateformes doivent s'assurer que leurs vendeurs étrangers sont informés des obligations de TVA arméniennes. Restez attentifs aux évolutions législatives, car de nombreux pays transfèrent certaines responsabilités de collecte de la taxe aux plateformes.
Q13. Comment fonctionne la TVA sur les importations en Arménie par des entreprises étrangères ?
A: La TVA sur les importations en Arménie est généralement collectée par douanes à la frontièreLe taux est de 20 %, appliqué à la valeur en douane des marchandises, majorée des droits de douane. Si, en tant qu'entreprise étrangère, vous êtes l'importateur officiel (ce qui signifie que les marchandises sont déclarées à votre nom), vous devrez payer la TVA à l'importation pour dédouaner les marchandises. Si vous êtes immatriculé à la TVA en Arménie, vous pouvez ensuite déduire cette TVA à l'importation sur votre déclaration de TVA en tant que taxe en amont (ce qui la déduit de la TVA que vous facturez sur les ventes). Si votre client arménien est l'importateur officiel (les marchandises sont expédiées DDU et qu'il gère les douanes), il paie la TVA à l'importation et, s'il est immatriculé à la TVA, il peut la déduire. En tant que vendeur étranger, vous ne facturerez pas la TVA sur la facture dans ce cas, car la taxe a été perçue à l'importation.
Pour les exportations (marchandises quittant l'Arménie), la TVA est de 0 % (taux zéro) à condition que l'exportation soit dûment documentée (déclaration douanière d'exportation, etc.). Généralement, les entreprises étrangères n'exportent depuis l'Arménie que si elles y sont implantées (par exemple, une succursale achetant des marchandises localement puis les exportant). Dans ce cas, la succursale applique un taux de TVA de 0 % sur la vente à l'exportation et peut récupérer la TVA payée sur les achats locaux liés à l'exportation.
Q14. Comment la TVA arménienne se compare-t-elle à celle des pays voisins ou de l'UE pour les entreprises étrangères ?
A: En principe, l’approche de l’Arménie est similaire à celle de nombreux pays :
- Le taux de 20 % est conforme aux normes internationales.
- Le concept consistant à exiger des non-résidents qu'ils s'enregistrent pour les ventes B2C est similaire à l'approche de l'UE pour les services numériques après 2015, ou à celle d'autres pays mettant en œuvre des régimes de « TVA sur les services numériques ».
- Contrairement à l'UE, l'Arménie ne dispose pas encore d'un système OSS (guichet unique) à l'échelle de l'Union, mais comme il ne s'agit que d'un seul pays, votre conformité est limitée à l'Arménie.
- Le fait que l’Arménie n’exige pas de représentant fiscal est un peu plus indulgent que certains pays (comme dans certains cas dans l’UE ou en Asie où un agent local est obligatoire).
- Le seuil élevé pour les entreprises locales (115 millions AMD) est généreux, mais, comme indiqué, il ne s'applique pas aux étrangers. Une différence en Arménie réside dans le déclaration trimestrielle pour les services électroniques des non-résidents, ce qui est pratique et fait preuve de flexibilité. La charge de conformité est gérable, notamment grâce aux outils en ligne en anglais et en russe. En résumé, les entreprises étrangères pourraient trouver les règles de TVA arméniennes relativement simples une fois comprises, et globalement cohérentes avec les pratiques mondiales en matière de TVA/TPS.
En répondant à cette FAQ, nous espérons que les entrepreneurs et conseillers étrangers pourront clarifier certains points pratiques. Le système de TVA arménien, bien que détaillé, n'est pas impénétrable. Grâce aux informations contenues dans ce guide, les entreprises étrangères peuvent calculer en toute confiance leurs obligations de TVA en Arménie, s'enregistrer en temps voulu et maintenir leur conformité, évitant ainsi tout piège fiscal lors de leur pénétration du marché arménien.