
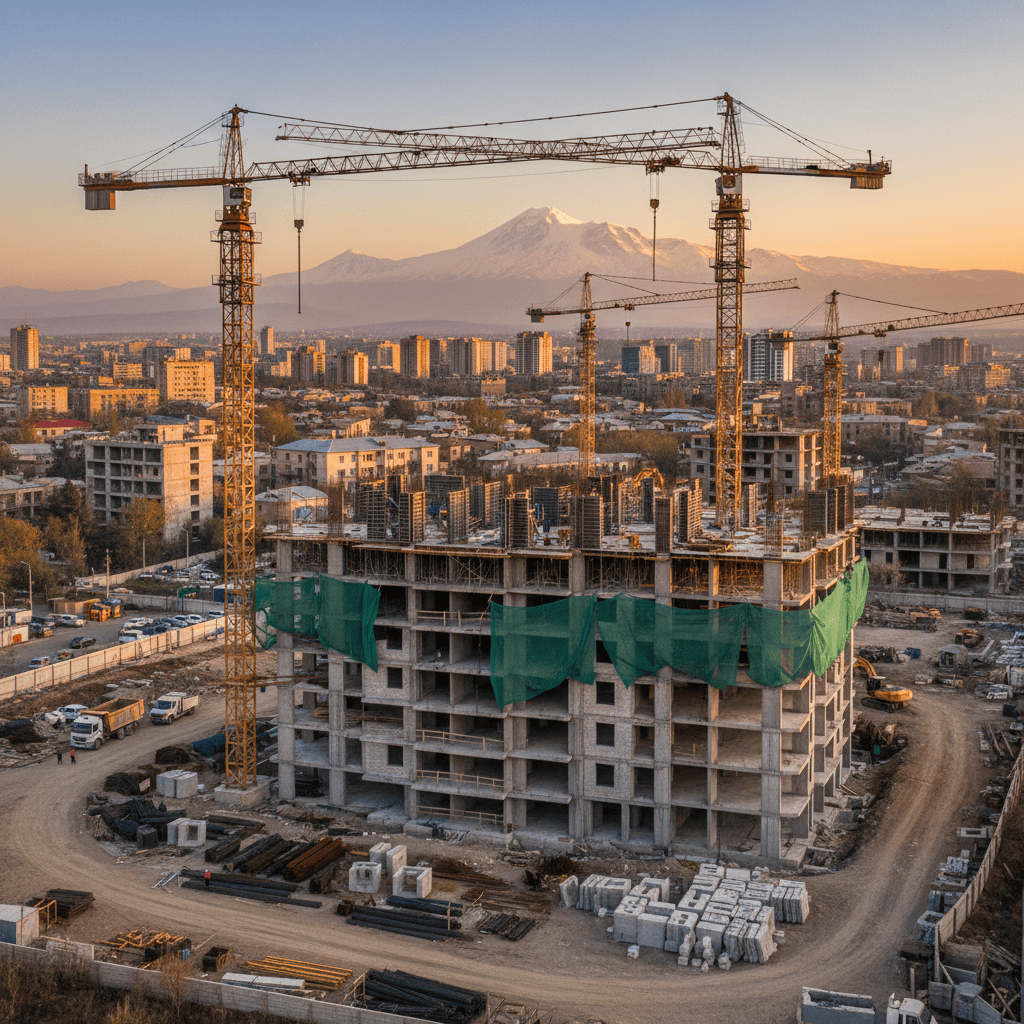
Immobilienversicherung in Armenien: Marktkontext und wichtige Statistiken
Der armenische Immobilienversicherungsmarkt entwickelt sich rasant, da der zunehmende Bauboom, ausländische Investitionen und die steigende Kreditvergabe der Banken die Nachfrage nach umfassendem Immobilienschutz ankurbeln. Allein im ersten Quartal 2024 erreichten die gesamten Prämien für Immobilienversicherungen 5.8 Milliarden AMD , was einem Anteil von 10.21 % an den gesamten Versicherungsprämien Armeniens für das Jahr entspricht – ein Beleg für die wachsende Bedeutung des Sektors [ARKA, Q1 2024] [XPRIMM, 2024].
Sowohl inländische als auch ausländische Immobilieninvestoren sind Risiken in der Bauphase sowie potenziellen Schäden an fertiggestellten und vermieteten Immobilien ausgesetzt. Armenische Kreditgeber, insbesondere Banken und spezialisierte Hypothekenbanken, verlangen mittlerweile routinemäßig den Nachweis einer Gebäudeversicherung als Voraussetzung für Hypotheken- und Baufinanzierungen und rücken die Versicherung damit in den Mittelpunkt der Vermögensschutzstrategien für Investoren.
Bauherrenhaftpflichtversicherung (Bau-/Auftragnehmer-Allgefahrenversicherung) in Armenien – was ist abgedeckt?
Die Bauleistungsversicherung – oft auch als Bauherren-Allgefahrenversicherung bezeichnet – ist in Armenien die Standardlösung zum Schutz von Vermögenswerten während der Bauphase. Diese Policen decken typischerweise Folgendes ab:
- Das unfertige Gebäude oder Bauwerk selbst
- Baumaterialien, die auf der Baustelle gelagert oder transportiert werden
- Ausrüstung und Material des Auftragnehmers
- Temporäre Aufbauten (Gerüste usw.)
Der Versicherungsschutz gilt vom Baubeginn bis zur Übergabe oder Fertigstellung und bietet Entschädigung für Schäden oder Verluste aufgrund von Feuer, Wetterereignissen, Diebstahl, Vandalismus und Unfällen, die sich direkt auf die Baustelle auswirken [INGO Armenia – Bauwesenversicherung].
Ein besonderes Merkmal in Armenien ist die Möglichkeit, in einigen Bauleistungs-/Bauunternehmer-Allgefahrenversicherungen eine Haftpflichtversicherung für Dritte abzuschließen . Diese deckt Verletzungen oder Sachschäden ab, die Dritten (z. B. Nachbarn, Passanten oder Bauarbeitern, die nicht direkt vom Versicherungsnehmer angestellt sind) infolge der Bauarbeiten entstehen [INGO Armenia].
Wertversprechen des Bauträgers im Bereich Risikomanagement: Katastrophenschutz und Prämienhöhe
Für Immobilieninvestoren liegt der Wert der Bauleistungsversicherung in Armenien in ihrem umfassenden und erschwinglichen Schutz:
- Umfassende KatastrophenberichterstattungDie Versicherungsleistungen umfassen üblicherweise auch Brände, Naturkatastrophen, Explosionen und andere größere Risiken – und bieten so Sicherheit in einer Region, die anfällig für Erdbeben und Stürme ist.
- Erschwingliche PrämienVersicherer in Armenien bieten diese Produkte zu wettbewerbsfähigen Preisen an, sodass sich selbst große Bauprojekte kosteneffektiv gegen finanzielle Verluste absichern können. Die Prämien werden oft als geringer Prozentsatz des Baubudgets oder der Versicherungssumme berechnet. [INGO Armenien – Bauversicherung].
- Anpassbare ErweiterungenZu den Optionen gehören zusätzliche Haftungsklauseln gegenüber Dritten sowie spezielle Schutzklauseln für besondere Risiken oder wertvolle Materialien.
Diese Struktur ermöglicht es in Armenien ansässigen und internationalen Investoren, die Best Practices im Risikomanagement anzuwenden, ohne die Projektmargen zu schmälern.
Anforderungen von Kreditgebern und Aufsichtsbehörden an die Bau- und Hypothekenfinanzierung
In Armenien ist für die Finanzierung von Bauvorhaben oder Hypotheken fast immer eine Gebäudeversicherung erforderlich, die mindestens die gesamte ausstehende Darlehenssumme abdeckt. Diese Versicherung dient der Absicherung des Darlehensgebers und ist als Bestandteil der Darlehensverträge nicht verhandelbar [National Mortgage Company].
Zu den wichtigsten Anforderungen gehören:
- Deckungsbetrag: Nicht weniger als der ausstehende Darlehensbetrag.
- Begünstigtenklausel: Der Versicherer ist angewiesen, im Falle eines größeren Schadensfalls während der Laufzeit des Darlehens zunächst den Kreditgeber zu entschädigen.
- Kontinuierliche Abdeckung: Die Versicherung muss für die gesamte Laufzeit des Darlehens aktiv bleiben, und die Kreditgeber können das Darlehen zurückfordern, wenn die Versicherung erlischt.
Viele Banken empfehlen oder verlangen zudem manchmal eine Allgefahren-Bauversicherung während der aktiven Bau- und Übergabephase, bevor sie nach Fertigstellung auf Standard-Immobilienversicherungen umstellen [National Mortgage Company].
Gebäudeversicherung nach Fertigstellung: Abgedeckte Gefahren für fertiggestellte und vermietete Wohneinheiten
Nach erfolgreicher Bauausführung und Übergabe wechseln Immobilieninvestoren zu Standard-Gebäudeversicherungsprodukten , die sowohl Wohn- als auch Gewerbeeinheiten gegen ein breites Spektrum von Risiken absichern:
- Feuer, Explosionen und Blitzeinschläge
- Wasserschäden (einschließlich Lecks und Überschwemmungen)
- Diebstahl und Einbruch
- Vandalismus, mutwillige Beschädigung
- Naturkatastrophen (insbesondere Erdbeben und sturmbedingte Schäden)
Diese Versicherung gewährleistet, dass sowohl selbstgenutzte Immobilien als auch einkommensgenerierende Mietobjekte vor alltäglichen und katastrophalen Gefahren geschützt sind [INGO Armenia – Property Insurance].
Vermieter- und Mietobjektversicherungen
Für Vermieter erstrecken sich die Versicherungspflichten in der Regel über das Gebäude hinaus und umfassen sowohl die Haftung als auch die dauerhafte Bewohnbarkeit der Immobilie. Armenische Versicherer bieten maßgeschneiderte Versicherungslösungen für Mietobjekte an, um diesen Bedürfnissen gerecht zu werden:
- Mietausfall: Falls ein versichertes Ereignis die Immobilie vorübergehend unbewohnbar macht, können Vermieter den Mietausfall für einen festgelegten Zeitraum geltend machen.
- Betriebs- und Geschäftsausstattung: Die Versicherung von Einbaugeräten, Fußböden und Inneneinrichtungen ist in Vermieterpolicen standardmäßig enthalten.
- Optionale Inhaltsabdeckung: Vermieter, die ihre Wohnungen möblieren, können den Schutz für bewegliche Güter erhöhen.
Derartige Richtlinien sind unabhängig davon empfehlenswert, ob es sich um eine Wohn- oder Gewerbeimmobilie handelt, und sind besonders wichtig für Investoren, die mehrere vermietete Einheiten besitzen.
Haftung von Mietern/Dritten und zu schließende Lücken
Eine weitere Säule der armenischen Sachversicherung ist die Deckung der zivilrechtlichen Haftung – also Ansprüche, die sich aus Verletzungen oder Sachschäden Dritter im Zusammenhang mit dem versicherten Eigentum ergeben.
Während die Allgefahren- und Nachbearbeitungs-Immobilienversicherungen von Bauunternehmen eine grundlegende Haftpflichtdeckung beinhalten können, sollten Investoren und Vermieter Folgendes beachten:
- Prüfen Sie die Haftpflichtgrenzen der Versicherung (Obergrenzen für Entschädigungsansprüche von Gästen, Nachbarn oder Bewohnern bei Verletzungen oder Sachschäden).
- Prüfen Sie Haftungslücken hinsichtlich vorsätzlicher Beschädigung, grober Fahrlässigkeit oder verlängerter Untervermietung.
- Erwägen Sie, Mieter zum Abschluss einer eigenen Hausrat- und Haftpflichtversicherung zu verpflichten, insbesondere in Mehrfamilienhäusern.
Armenische Versicherer gestatten im Allgemeinen modulare Aufrüstungen – Vermieter und Mieter sollten den Versicherungsschutz jährlich überprüfen, um sicherzustellen, dass alle Risiken im Zuge der Weiterentwicklung von Gesetzen und Vorschriften abgedeckt sind [INGO Armenia – Construction Works Insurance].
| Deckungstyp | Covers | Wer braucht es? | Wichtige Hinweise |
|---|---|---|---|
| Bauherrenrisiko / Bauunternehmer-Allrisiko | Unfertiges Gebäude, Baustellenmaterialien, Ausrüstung, Haftung gegenüber Dritten | Bauträger und Investoren während der Bauphase | Erforderlich für Baukredite; umfassender Katastrophenschutz zu niedrigen Prämien |
| Standard-Sachversicherung | Fertiggestelltes Bauwerk, Gefahren (Feuer, Diebstahl, Katastrophen) | Eigentümer, Vermieter, Kreditgeber | Obligatorisch für Hypotheken; deckt die meisten Risiken ab |
| Vermieter-/Mietversicherung | Mietausfall, Verlust von Einrichtungsgegenständen, Inventar, Haftung | Vermieter | Für Mietwohnungen dringend empfohlen |
| Haftung des Mieters/Inhalt | Persönliche Gegenstände, persönliche Haftung | Mieter | Optional; schließt Lücken |
Versicherungskosten und Prämien in Armenien – Tarife
Die Prämien für Gebäudeversicherungen in Armenien zählen zu den wettbewerbsfähigsten in der Region. So beträgt die jährliche Prämie für eine Hypothekenversicherung derzeit lediglich 0.18 % der Versicherungssumme (Stand: Januar 2024) [HSBC Armenia] . Dadurch machen die Versicherungskosten einen vergleichsweise geringen Anteil der üblichen Projekt- oder Eigentumskosten aus – und bieten gleichzeitig eine erhebliche Risikominderung.
Im ersten Quartal 2024 wurden in Armenien 5.8 Milliarden AMD an Prämien für Sachversicherungen gebucht. Dies stärkte die Kapazität des Versicherungsmarktes und erweiterte die Auswahlmöglichkeiten für Investoren [ARKA, Q1 2024] . Da die Sachversicherung gemessen am Prämienvolumen über 10 % des gesamten armenischen Versicherungsmarktes ausmacht , stehen zahlreiche lokale und internationale Versicherer für einfache wie komplexe Risiken zur Verfügung [XPRIMM, 2024].
Trotz äußerst wettbewerbsfähiger Kosten können die Preise je nach Faktoren wie beispielsweise Folgendem variieren:
- Versicherungssumme und Immobilienwert
- Lage und Gefährdung durch Naturkatastrophen (Erdbeben-/Überschwemmungsgebiete)
- Bauart und Feuerwiderstand
- Sicherheitsmaßnahmen vor Ort
- Vermietung/Wohnnutzung vs. gewerbliche Nutzung
Potenzielle Investoren und Immobilieneigentümer werden ermutigt, individuelle Angebote einzuholen und mit armenischen Versicherungsmaklern zusammenzuarbeiten, um den Versicherungsschutz auf das spezifische Risikoprofil ihres Projekts abzustimmen.
Zusammenfassung
Armenische Immobilieninvestoren profitieren von einem zugänglichen, wettbewerbsfähigen und umfassenden Versicherungsmarkt. Von der Bauherrenhaftpflicht bis hin zu Vermieter- und Haftpflichtversicherungen erfüllen die verfügbaren Produkte internationale Standards und werden zunehmend in Hypotheken- und Investitionsverfahren integriert. Angesichts der niedrigen Prämienbelastung – durchschnittlich etwa 0.18 % der Versicherungssumme für hypothekenbezogene Versicherungen – und des robusten Schutzes gegen ein breites Spektrum an Risiken (einschließlich Naturkatastrophen und Ansprüche Dritter) ist eine effektive Versicherung ein grundlegendes Instrument für den Erfolg im armenischen Immobiliensektor.
Für die Entwicklung maßgeschneiderter Versicherungsprogramme, Risikoanalysen oder projektspezifische Policenvergleiche stehen Ihnen unsere Berater gerne zur Verfügung. Kontaktieren Sie uns hier, um Ihre Versicherungsbedürfnisse für armenische Immobilien zu besprechen.
