
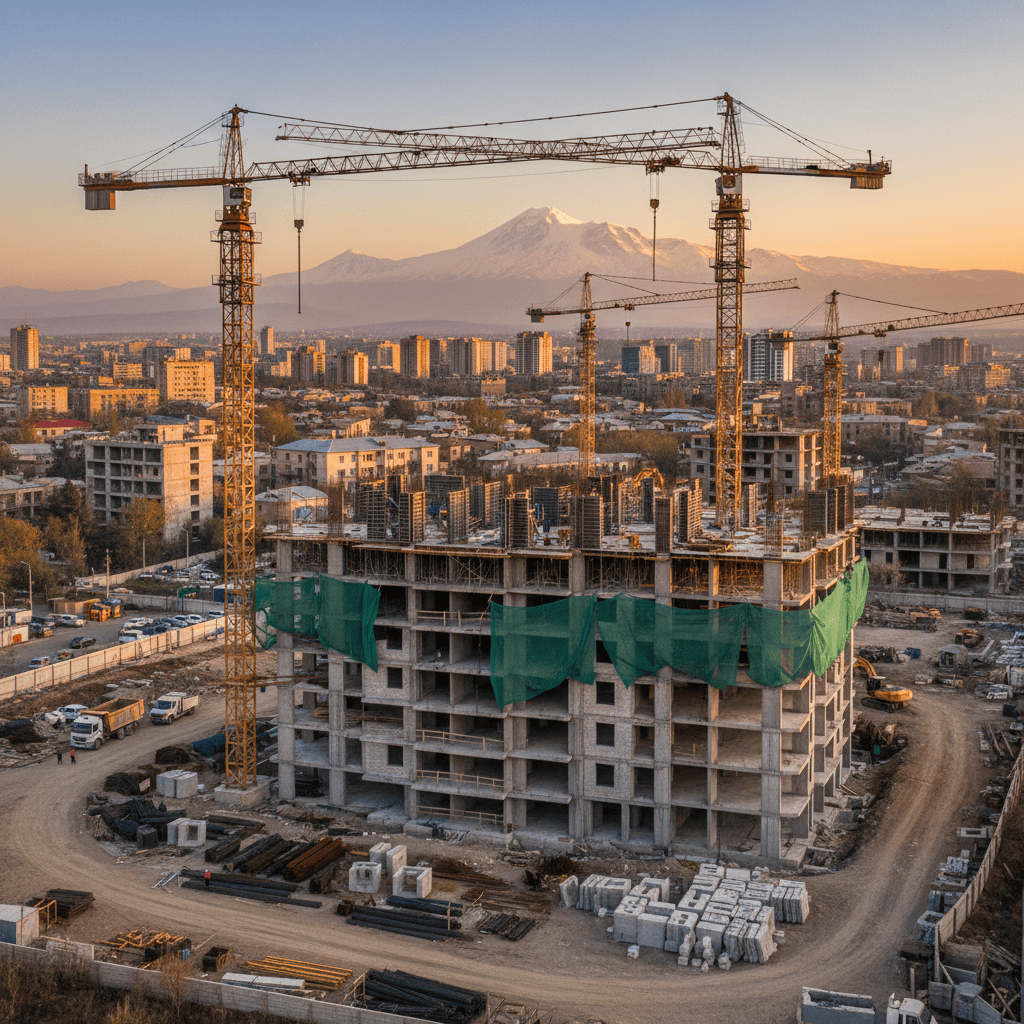
بیمه املاک و مستغلات ارمنستان: زمینه بازار و آمار کلیدی
بازار بیمه املاک و مستغلات ارمنستان به سرعت در حال توسعه است، زیرا افزایش ساخت و ساز، سرمایه گذاری خارجی و وام های بانکی، تقاضا برای حفاظت جامع از املاک را افزایش می دهد. تنها در سه ماهه اول سال 2024، کل حق بیمه املاک به 5.8 میلیارد درام رسید که سهم 10.21 درصدی از کل حق بیمه های ارمنستان در آن سال را نشان می دهد - که نشان دهنده اهمیت رو به رشد این بخش است [ARKA، سه ماهه اول 2024] [XPRIMM، 2024].
سرمایهگذاران املاک و مستغلات داخلی و خارجی در معرض خطرات مرحله ساخت و ساز و همچنین آسیبهای احتمالی به املاک تکمیل شده و اجارهای هستند. وامدهندگان ارمنی، به ویژه بانکها و شرکتهای تخصصی وام مسکن، اکنون به طور معمول به عنوان شرط تأمین مالی وام مسکن و ساخت و ساز، ارائه مدرک بیمه املاک را الزامی میدانند و بیمه را در هسته استراتژیهای حفاظت از دارایی برای سرمایهگذاران قرار میدهند.
ریسک سازنده (تمام ریسک ساخت و ساز/پیمانکار) در ارمنستان - موارد تحت پوشش
بیمه ریسک سازنده - که اغلب پوشش تمام ریسک پیمانکار نامیده میشود - راه حل استاندارد برای حفاظت از داراییها در طول مرحله ساخت و ساز در ارمنستان است. این بیمه نامهها معمولاً موارد زیر را بیمه میکنند:
- خود ساختمان یا سازه ناتمام
- مصالح ساختمانی ذخیره شده در محل یا در حال حمل و نقل
- تجهیزات و لوازم پیمانکار
- سازههای موقت (داربست و ...)
پوشش از ابتدای ساخت و ساز تا زمان تحویل یا تکمیل اعمال میشود و جبران خسارت یا زیان ناشی از آتش سوزی، حوادث آب و هوایی، سرقت، خرابکاری و حوادث تصادفی که مستقیماً بر محل ساخت و ساز تأثیر میگذارند را ارائه میدهد [INGO ارمنستان - بیمه کارهای ساختمانی].
یکی از ویژگیهای متمایز در ارمنستان، امکان اضافه کردن پوشش مسئولیت شخص ثالث در برخی از بیمههای ریسک سازنده/تمام ریسک پیمانکار است . این پوشش، جراحات یا خسارات مالی وارده به اشخاص ثالث (مانند مالکان املاک همسایه، رهگذران یا کارگران حاضر در محل که مستقیماً توسط بیمهگذار استخدام نشدهاند) در نتیجه فعالیت ساختمانی پروژه را پوشش میدهد [INGO Armenia].
ارزش پیشنهادی ریسک سازنده: پوشش در برابر بلایای طبیعی و سطوح حق بیمه
برای سرمایهگذاران املاک و مستغلات، ارزش بیمه ریسک سازندگان در ارمنستان در پوشش گسترده و مقرونبهصرفه آن نهفته است:
- پوشش جامع حوادث غیرمترقبهموارد شمول معمولاً شامل آتشسوزی، بلایای طبیعی، انفجار و سایر خطرات عمده میشود - که در منطقهای مستعد زلزله و طوفان، اطمینان خاطر ایجاد میکند.
- حق بیمههای قابل دسترسبیمهگران در ارمنستان این محصولات را به صورت رقابتی قیمتگذاری میکنند، بنابراین حتی پروژههای عمرانی در مقیاس بزرگ نیز میتوانند به طور مقرون به صرفهای در برابر ضرر مالی محافظت شوند. حق بیمه اغلب به عنوان درصد کمی از بودجه ساخت و ساز یا مبالغ بیمه شده محاسبه میشود. [اینگو ارمنستان – بیمه کارهای ساختمانی].
- افزونههای قابل تنظیمگزینهها شامل مسئولیت اضافی شخص ثالث و بندهای حفاظتی خاص برای خطرات منحصر به فرد یا مواد ارزشمند میشوند.
این ساختار به سرمایهگذاران مستقر در ارمنستان و بینالمللی اجازه میدهد تا بدون کاهش حاشیه سود پروژه، بهترین شیوههای مدیریت ریسک را رعایت کنند.
الزامات وام دهنده و نظارتی برای تأمین مالی ساخت و ساز و وام مسکن
در ارمنستان، تأمین مالی بانکی برای ساخت و ساز یا وام مسکن تقریباً همیشه مستلزم آن است که سرمایهگذار بیمه املاک را که حداقل کل مبلغ وام معوق را پوشش میدهد، دریافت کند. این وثیقه وامدهنده را تضمین میکند و به عنوان بخشی از قراردادهای وام غیرقابل مذاکره در نظر گرفته میشود [شرکت ملی وام مسکن].
الزامات کلیدی عبارتند از:
- میزان پوشش: نه کمتر از مانده وام پرداخت نشده.
- بند مربوط به ذینفع: در صورت بروز خسارت عمده در حین فعال بودن وام، بیمهگر موظف است ابتدا خسارت را به وامدهنده پرداخت کند.
- پوشش مداوم: بیمه باید برای کل مدت وام فعال بماند و وام دهندگان میتوانند در صورت انقضا، وام را پس بگیرند.
بسیاری از بانکها همچنین بیمه تمام خطر سازنده را در طول مراحل ساخت و تحویل فعال، قبل از تغییر به بیمههای استاندارد املاک در زمان تکمیل، توصیه یا گاهی اوقات الزامی میکنند [شرکت ملی وام مسکن].
بیمه اموال پس از تکمیل: خطرات تحت پوشش برای واحدهای تکمیل شده و اجارهای
پس از ساخت و تحویل موفقیتآمیز، سرمایهگذاران املاک و مستغلات به محصولات بیمه استاندارد املاک روی میآورند که واحدهای مسکونی و تجاری را در طیف وسیعی از خطرات محافظت میکند:
- آتشسوزی، انفجار و صاعقه
- خسارت ناشی از آب (شامل نشتی و سیل)
- سرقت و دزدی
- خرابکاری، آسیبهای مخرب
- بلایای طبیعی (به ویژه زلزله و خسارات ناشی از طوفان)
این پوشش تضمین میکند که هم داراییهای تحت مالکیت مالک و هم املاک اجارهای درآمدزا در برابر خطرات روزمره و فاجعهبار محافظت میشوند [INGO ارمنستان – بیمه املاک].
پوششهای مالک و اجاره ملک
برای مالکان، مسئولیتهای بیمه معمولاً فراتر از سازه است و هم مسئولیت مدنی و هم قابلیت سکونت مداوم ملک را در بر میگیرد. بیمهگران ارمنی پوشش سفارشی املاک اجارهای را برای رفع این نیازها ارائه میدهند:
- از دست دادن درآمد اجاره: اگر یک خطر تحت پوشش، ملک را موقتاً غیرقابل سکونت کند، مالکان میتوانند اجاره از دست رفته را برای مدت از پیش تعیینشدهای بازیابی کنند.
- تجهیزات و اتصالات: بیمه لوازم خانگی توکار، کفپوش و دکوراسیون داخلی جزو بیمهنامههای استاندارد صاحبخانه است.
- پوشش محتوای اختیاری: صاحبخانههایی که واحدهای خود را تجهیز میکنند میتوانند برای اموال منقول خود محافظت بیشتری ایجاد کنند.
چنین سیاستهایی صرف نظر از اینکه ملک مسکونی یا تجاری باشد، توصیه میشوند و به ویژه برای سرمایهگذارانی که چندین واحد اجارهای دارند، اهمیت دارند.
مسئولیت مستاجر/شخص ثالث و شکافهایی که باید پر شوند
یکی دیگر از ارکان بیمه اموال ارمنستان، پوشش مسئولیت مدنی است - یعنی دعاوی ناشی از آسیب به شخص ثالث یا خسارت مالی مرتبط با ملک بیمه شده.
در حالی که بیمه نامه های تمام خطر و بیمه نامه های پس از اتمام پروژه پیمانکار می تواند شامل پوشش مسئولیت اساسی باشد، سرمایه گذاران و مالکان باید:
- محدودیتهای مسئولیت شخص ثالث بیمهنامه (سقف غرامت برای خسارات جانی یا مالی وارده توسط مهمانان، همسایگان یا ساکنین) را تأیید کنید.
- شکافهای مسئولیتپذیری در قبال خسارات عمدی، سهلانگاری فاحش یا اجاره فرعی طولانیمدت را ارزیابی کنید
- در نظر بگیرید که مستاجران را ملزم کنید که وسایل و بیمه مسئولیت شخصی خود را به همراه داشته باشند، به خصوص در ساختمانهای چند واحدی
بیمهگران ارمنستان عموماً ارتقاء مدولار را مجاز میدانند - موجران و مستاجران باید سالانه پوشش بیمه را بررسی کنند تا اطمینان حاصل شود که با تکامل قوانین و مقررات، همه خطرات مورد توجه قرار میگیرند [INGO ارمنستان - بیمه کارهای ساختمانی].
| نوع پوشش | را پوشش می دهد | چه کسی به آن نیاز دارد | یادداشت های کلیدی |
|---|---|---|---|
| ریسک سازنده / تمام ریسک پیمانکار | ساختمان ناتمام، مصالح محل، تجهیزات، مسئولیت شخص ثالث | توسعهدهندگان، سرمایهگذاران در طول ساختوساز | مورد نیاز برای وامهای ساختمانی؛ پوشش گسترده بلایای طبیعی با حق بیمه کم |
| بیمه اموال استاندارد | سازه تکمیل شده، خطرات (آتشسوزی، سرقت، بلایای طبیعی) | مالکان، موجران، وام دهندگان | برای وامهای مسکن اجباری است؛ اکثر خطرات را پوشش میدهد |
| پوشش صاحبخانه/اجاره | از دست دادن اجاره بها، اثاثیه، محتویات، مسئولیت مدنی | صاحبخانه | برای واحدهای اجارهای اکیداً توصیه میشود |
| مسئولیت/محتویات مستاجر | اموال شخصی، مسئولیت شخصی | مستاجر | اختیاری؛ شکافها را میبندد |
هزینهها و حق بیمه در ارمنستان — نرخها
نرخهای بیمه املاک ارمنستان از جمله رقابتیترین نرخها در منطقه است. به عنوان مثال، نرخ بیمه سالانه املاک وام مسکن در حال حاضر تنها 0.18٪ از مبلغ بیمه شده (از ژانویه 2024) اعلام شده است [HSBC ارمنستان] . این امر هزینههای بیمه را به عنوان بخش نسبتاً جزئی از هزینههای معمول پروژه یا مالکیت قرار میدهد - در حالی که کاهش قابل توجهی در ریسک را به همراه دارد.
به طور مطلق، در سه ماهه اول سال 2024، 5.8 میلیارد درام ارمنستان حق بیمه اموال صادر شد که ظرفیت بازار بیمه را تقویت کرده و انتخاب سرمایهگذاران را افزایش میدهد [ARKA، سه ماهه اول 2024] . با توجه به اینکه بیمه اموال بیش از 10 درصد از کل صنعت بیمه ارمنستان را از نظر حجم حق بیمه تشکیل میدهد ، تعداد زیادی از بیمهگران محلی و بینالمللی برای ریسکهای ساده و پیچیده در دسترس هستند [XPRIMM، 2024].
با وجود هزینههای بسیار رقابتی، قیمتگذاری ممکن است بر اساس عواملی مانند موارد زیر متفاوت باشد:
- مبلغ بیمه شده و ارزش ملک
- موقعیت مکانی و قرار گرفتن در معرض بلایای طبیعی (مناطق زلزله/سیل)
- نوع ساخت و مقاومت در برابر آتش
- اقدامات امنیتی در محل
- اجاره/مسکونی در مقابل استفاده تجاری
سرمایهگذاران و مالکان املاک آیندهنگر تشویق میشوند که قیمتهای سفارشی دریافت کنند و با کارگزاران بیمه ارمنستان همکاری کنند تا پوشش بیمهای متناسب با ریسک خاص پروژه خود ایجاد کنند.
خلاصه
سرمایهگذاران املاک و مستغلات ارمنستان از یک بازار بیمه قابل دسترس، رقابتی و جامع بهرهمند میشوند. از ریسک سازنده گرفته تا پوششهای مالک و مسئولیت، محصولات موجود مطابق با استانداردهای بینالمللی هستند و به طور فزایندهای در فرآیندهای وام مسکن و سرمایهگذاری گنجانده میشوند. با توجه به بار حق بیمه پایین - به طور متوسط حدود 0.18٪ از مبلغ بیمه شده برای بیمه مربوط به وام مسکن - و حمایت قوی در برابر طیف گستردهای از خطرات (از جمله بلایای طبیعی و دعاوی شخص ثالث)، بیمه مؤثر ابزاری اساسی برای موفقیت در املاک و مستغلات در ارمنستان است.
برای طراحی برنامه بیمه متناسب، بررسی ریسک یا مقایسه بیمه نامه های خاص پروژه، مشاوران ما آماده کمک هستند. برای بحث در مورد نیازهای بیمه املاک و مستغلات ارمنستان خود، با ما تماس بگیرید .
